Wichtigste Erkenntnisse
- TFI International fiel um 15 %, nachdem die Ergebnisse des dritten Quartals die Erwartungen verfehlten und die Prognose für das vierte Quartal deutlich unter den Schätzungen lag.
- Das Betriebsergebnis im Truckload-Geschäft hat sich fast verdoppelt, aber das Betriebsergebnis im LTL-Geschäft fiel um 43 %.
- FedEx Freight und XPO konnten beide ihre bereinigten LTL-Margen verbessern, daher scheint TFIs LTL-Rückgang ein hausgemachtes Problem zu sein.
- TFIs Erholung im Truckload-Geschäft entspricht der von Knight-Swift, aber die LTL-Preisgestaltung ist der Punkt, den man im Auge behalten sollte.
TFI International (TFII) sackte heute um 15 % ab (Handel bei etwa $96), nachdem der Bericht zum dritten Quartal die Gewinnerwartungen verfehlte, unter der eigenen Prognose blieb und die Aussichten deutlich unter den Erwartungen der Wall Street lagen.
Die größten LTL-Konkurrenten sind in Ordnung. FedEx Freight (FDXF) und XPO (XPO) meldeten am Donnerstag beide bessere bereinigte LTL-Margen, während die von TFI schrumpfte. TFIs Erholung im Truckload-Geschäft entspricht auch der, die Knight-Swift (KNX) letzte Woche meldete, daher ist diese Hälfte des Geschäfts nicht das Problem.
Was genau passiert ist
Das bereinigte EPS stieg um 39 % auf $1,67. Das lag unter dem Konsens von etwa $1,75 und unter den $1,70-$1,80, die TFI im Juli prognostiziert hatte. Die Segmente entwickelten sich unterschiedlich:
- Betriebsergebnis Truckload: $100,2 Millionen, plus 91 %
- Betriebsergebnis LTL: $44,4 Millionen, minus 43 %, wobei die Betriebsmarge von 11,3 % auf 6,6 % fiel
Die Aussichten sind das größere Problem. TFI prognostizierte für das vierte Quartal ein bereinigtes EPS von $1,30-$1,40, gegenüber den etwa $1,67, die Analysten erwartet hatten. Das ist immer noch ein Anstieg gegenüber $1,09 vor einem Jahr, aber der Mittelpunkt liegt etwa 19 % unter den Erwartungen der Wall Street.
LTL bewegt sich immer noch in die falsche Richtung
TFIs LTL-Einheit bewegte 4,6 % mehr Sendungen, aber der Umsatz pro Sendung exklusive Kraftstoff fiel um 4,4 %, und die bereinigte Betriebsquote verschlechterte sich auf 91,3 % von 88,8 %. Eine Wertberichtigung von $14,4 Millionen für Büroflächen traf auch das Betriebsergebnis, aber selbst wenn man sie herausrechnet, fiel der LTL-Gewinn immer noch um etwa 24 %.
CEO Alain Bédard sagte, die LTL-Preisgestaltung "begann, die Ergebnisse Ende des Quartals und im Oktober zu begünstigen". Aber das Management erwartet dennoch, dass die bereinigte LTL-Betriebsquote in diesem Quartal im Vergleich zum Vorjahresquartal unverändert bis 100 Basispunkte schlechter ausfallen wird. Und nach Quartalsende erfuhr TFI, dass ein LTL-Vertrag, der $30,4 Millionen an Quartalsumsatz wert ist (etwa 4,5 % des Umsatzes des Segments), nach dem 31. Januar 2027 nicht verlängert wird.
TIKR verfolgt 19 Analysten zu TFI International. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für TFI International zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für TFI International an
Die Konkurrenten werden bezahlt
XPOs bereinigte LTL-Betriebsquote verbesserte sich um 260 Basispunkte auf 80,1 %. Der Umsatz pro Sendung exklusive Kraftstoff stieg um 2,6 % und die Sendungen pro Tag stiegen um 5,8 %, also bekam es mehr Fracht zu besseren Preisen.
Der Umsatz pro Sendung exklusive Kraftstoff von FedEx Freight stieg in den vier Monaten bis zum 30. September um 1,6 %, und die bereinigte Betriebsmarge weitete sich auf 15,5 % aus. Das Unternehmen erhöhte seine Prognose für das bereinigte Betriebsergebnis auf $695-$715 Millionen, führte dies jedoch eher auf Kraftstoff und leicht höhere Volumina zurück als auf den Preis. Die Aktie ist heute um etwa 15 % gestiegen.
TFI nahm leichtere Sendungen auf und verlor dennoch beim Preis (Umsatz pro Hundredweight exklusive Kraftstoff sank um 0,9 %), und die Marge zahlte dafür.
Truckload sieht nach einer Erholung über den gesamten Markt aus. Die bereinigte Truckload-Betriebsquote von Knight-Swift verbesserte sich um 700 Basispunkte auf 89,2 %, ähnlich wie TFIs Verbesserung von 92,3 % auf 86,7 %. Knight-Swift-CEO Adam Miller erwartet, dass Kostendruck und knappe Kapazitäten "weiteres bedeutendes Tarifwachstum im Jahr 2027" erfordern werden.
Die Korrektur liegt in den Schätzungen
Vor der Veröffentlichung der Zahlen erwarteten Analysten, dass TFIs Gewinne weiter steigen würden:
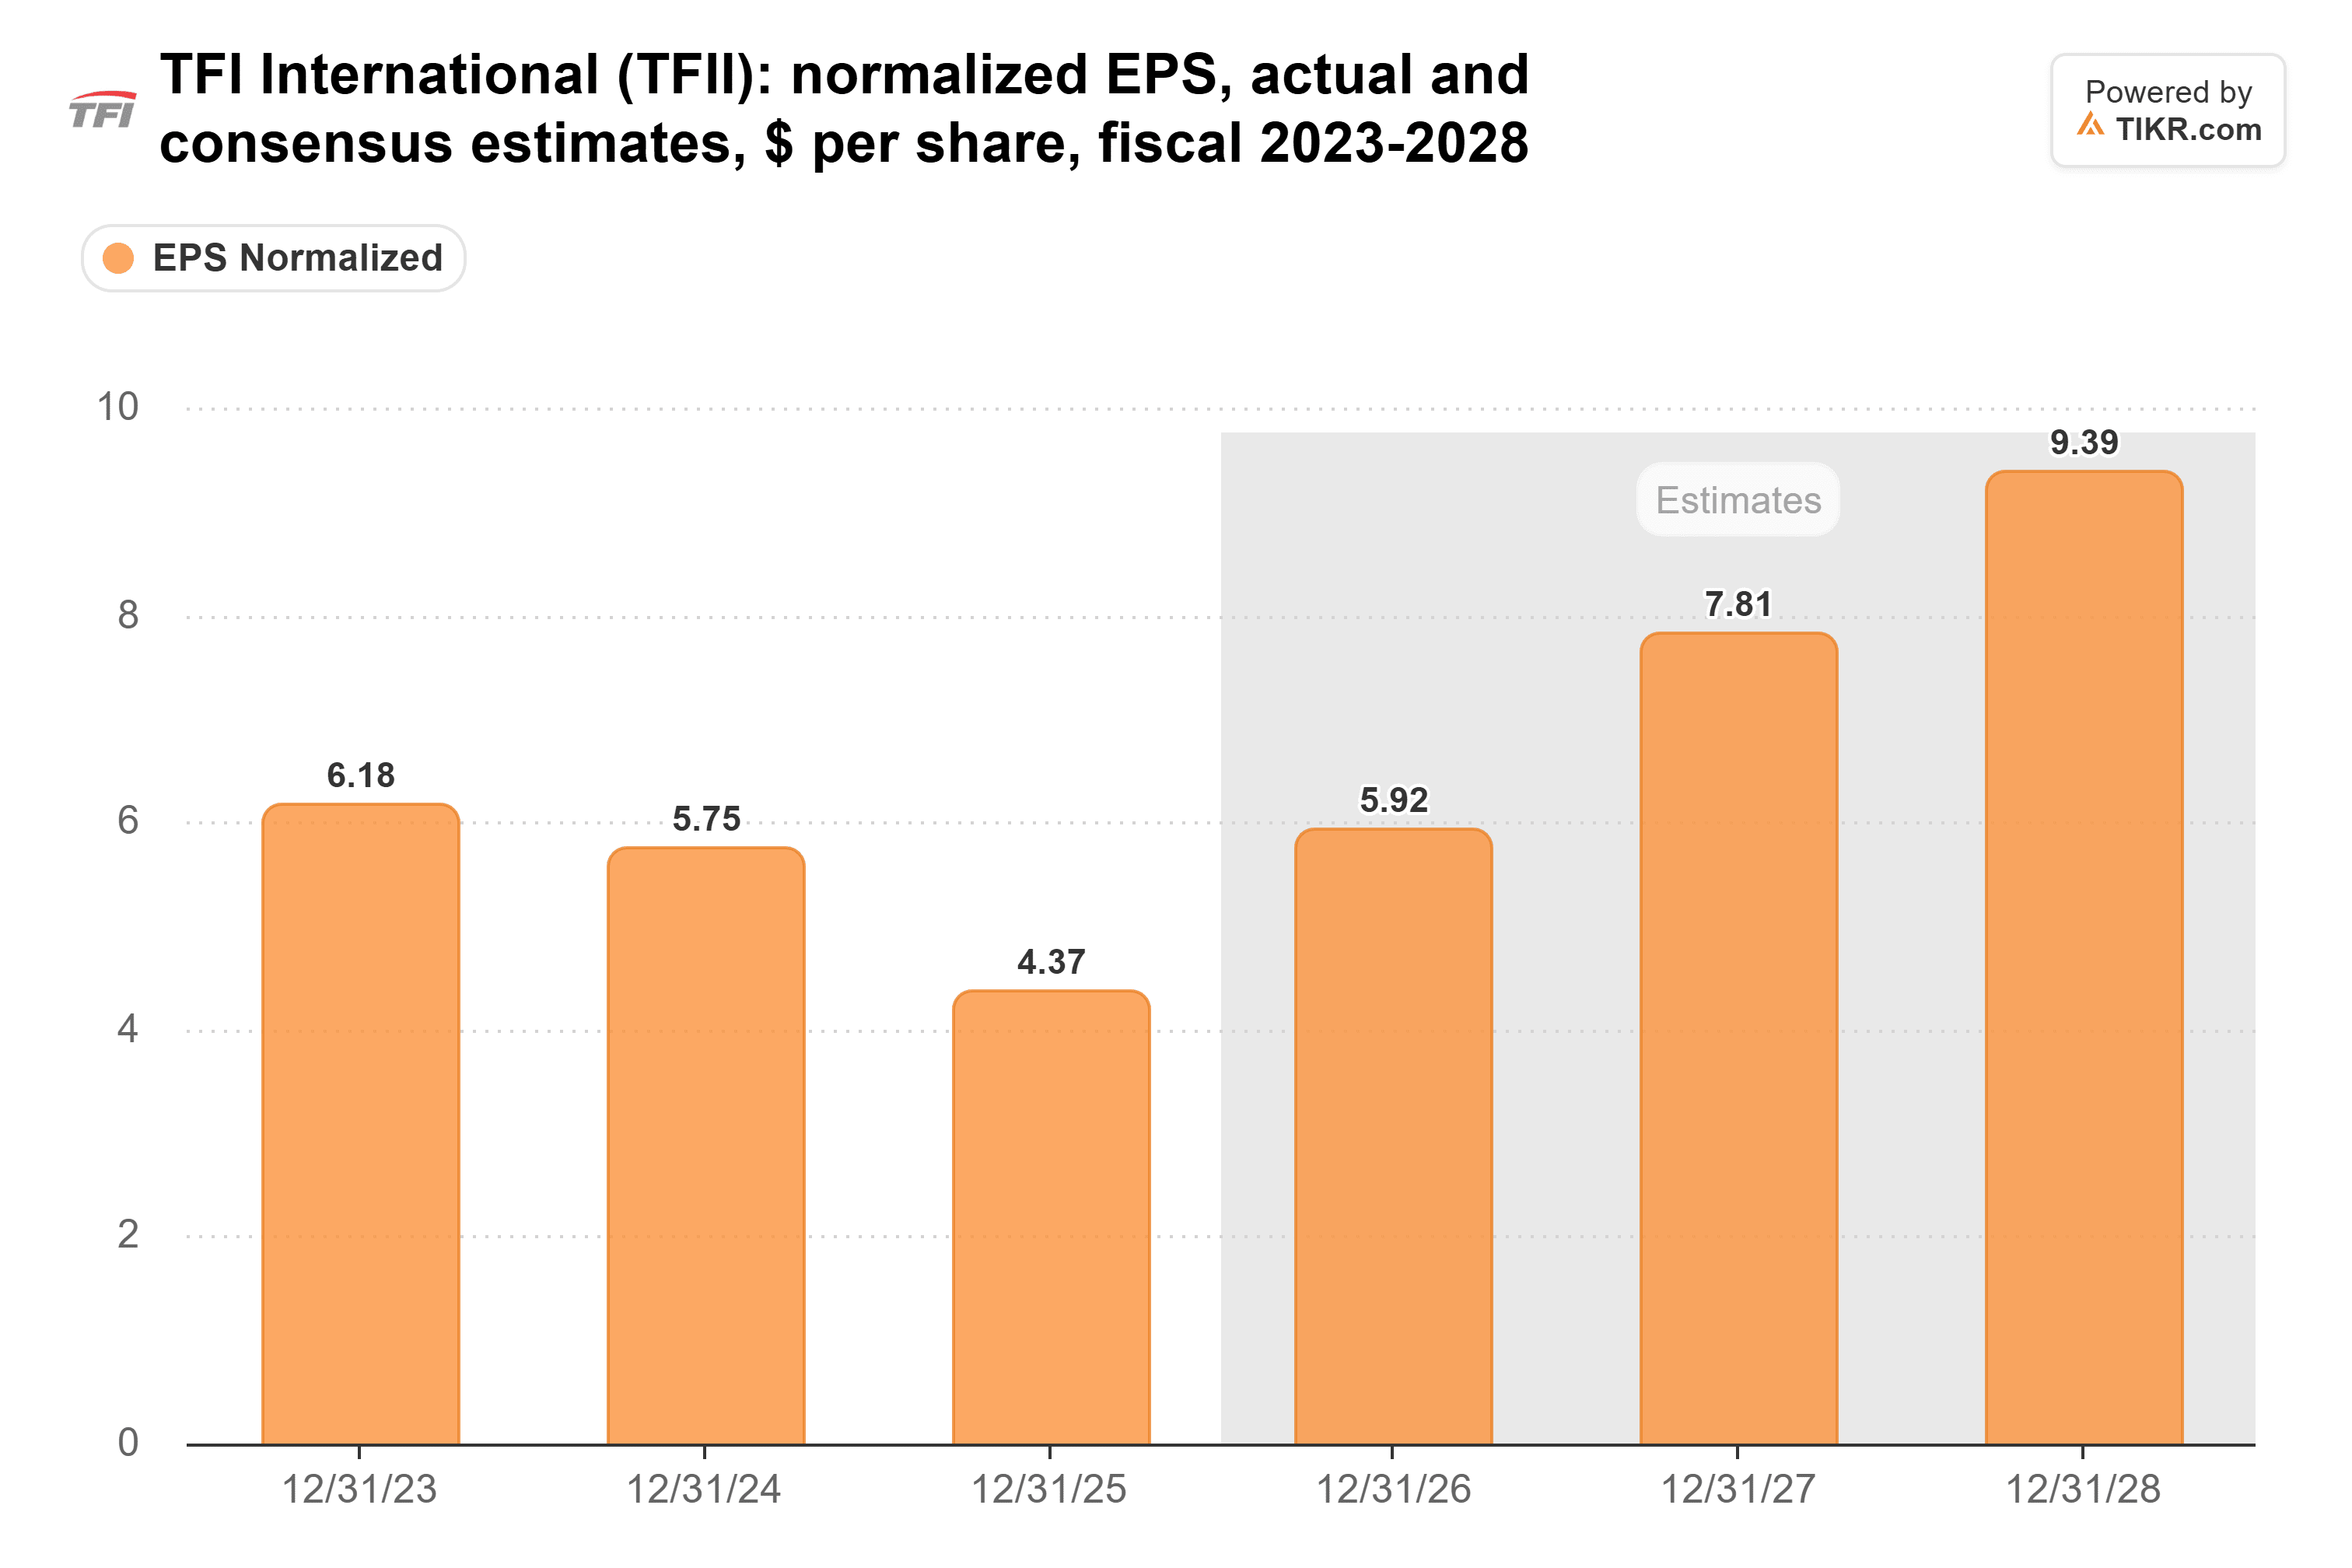
Addiert man die Prognose zu den $4,21, die TFI bis September verdient hat, landet 2026 bei $5,51-$5,61, unter den etwa $6, die Analysten erwartet hatten. Daher sollten diese Schätzungen nach unten korrigiert werden.
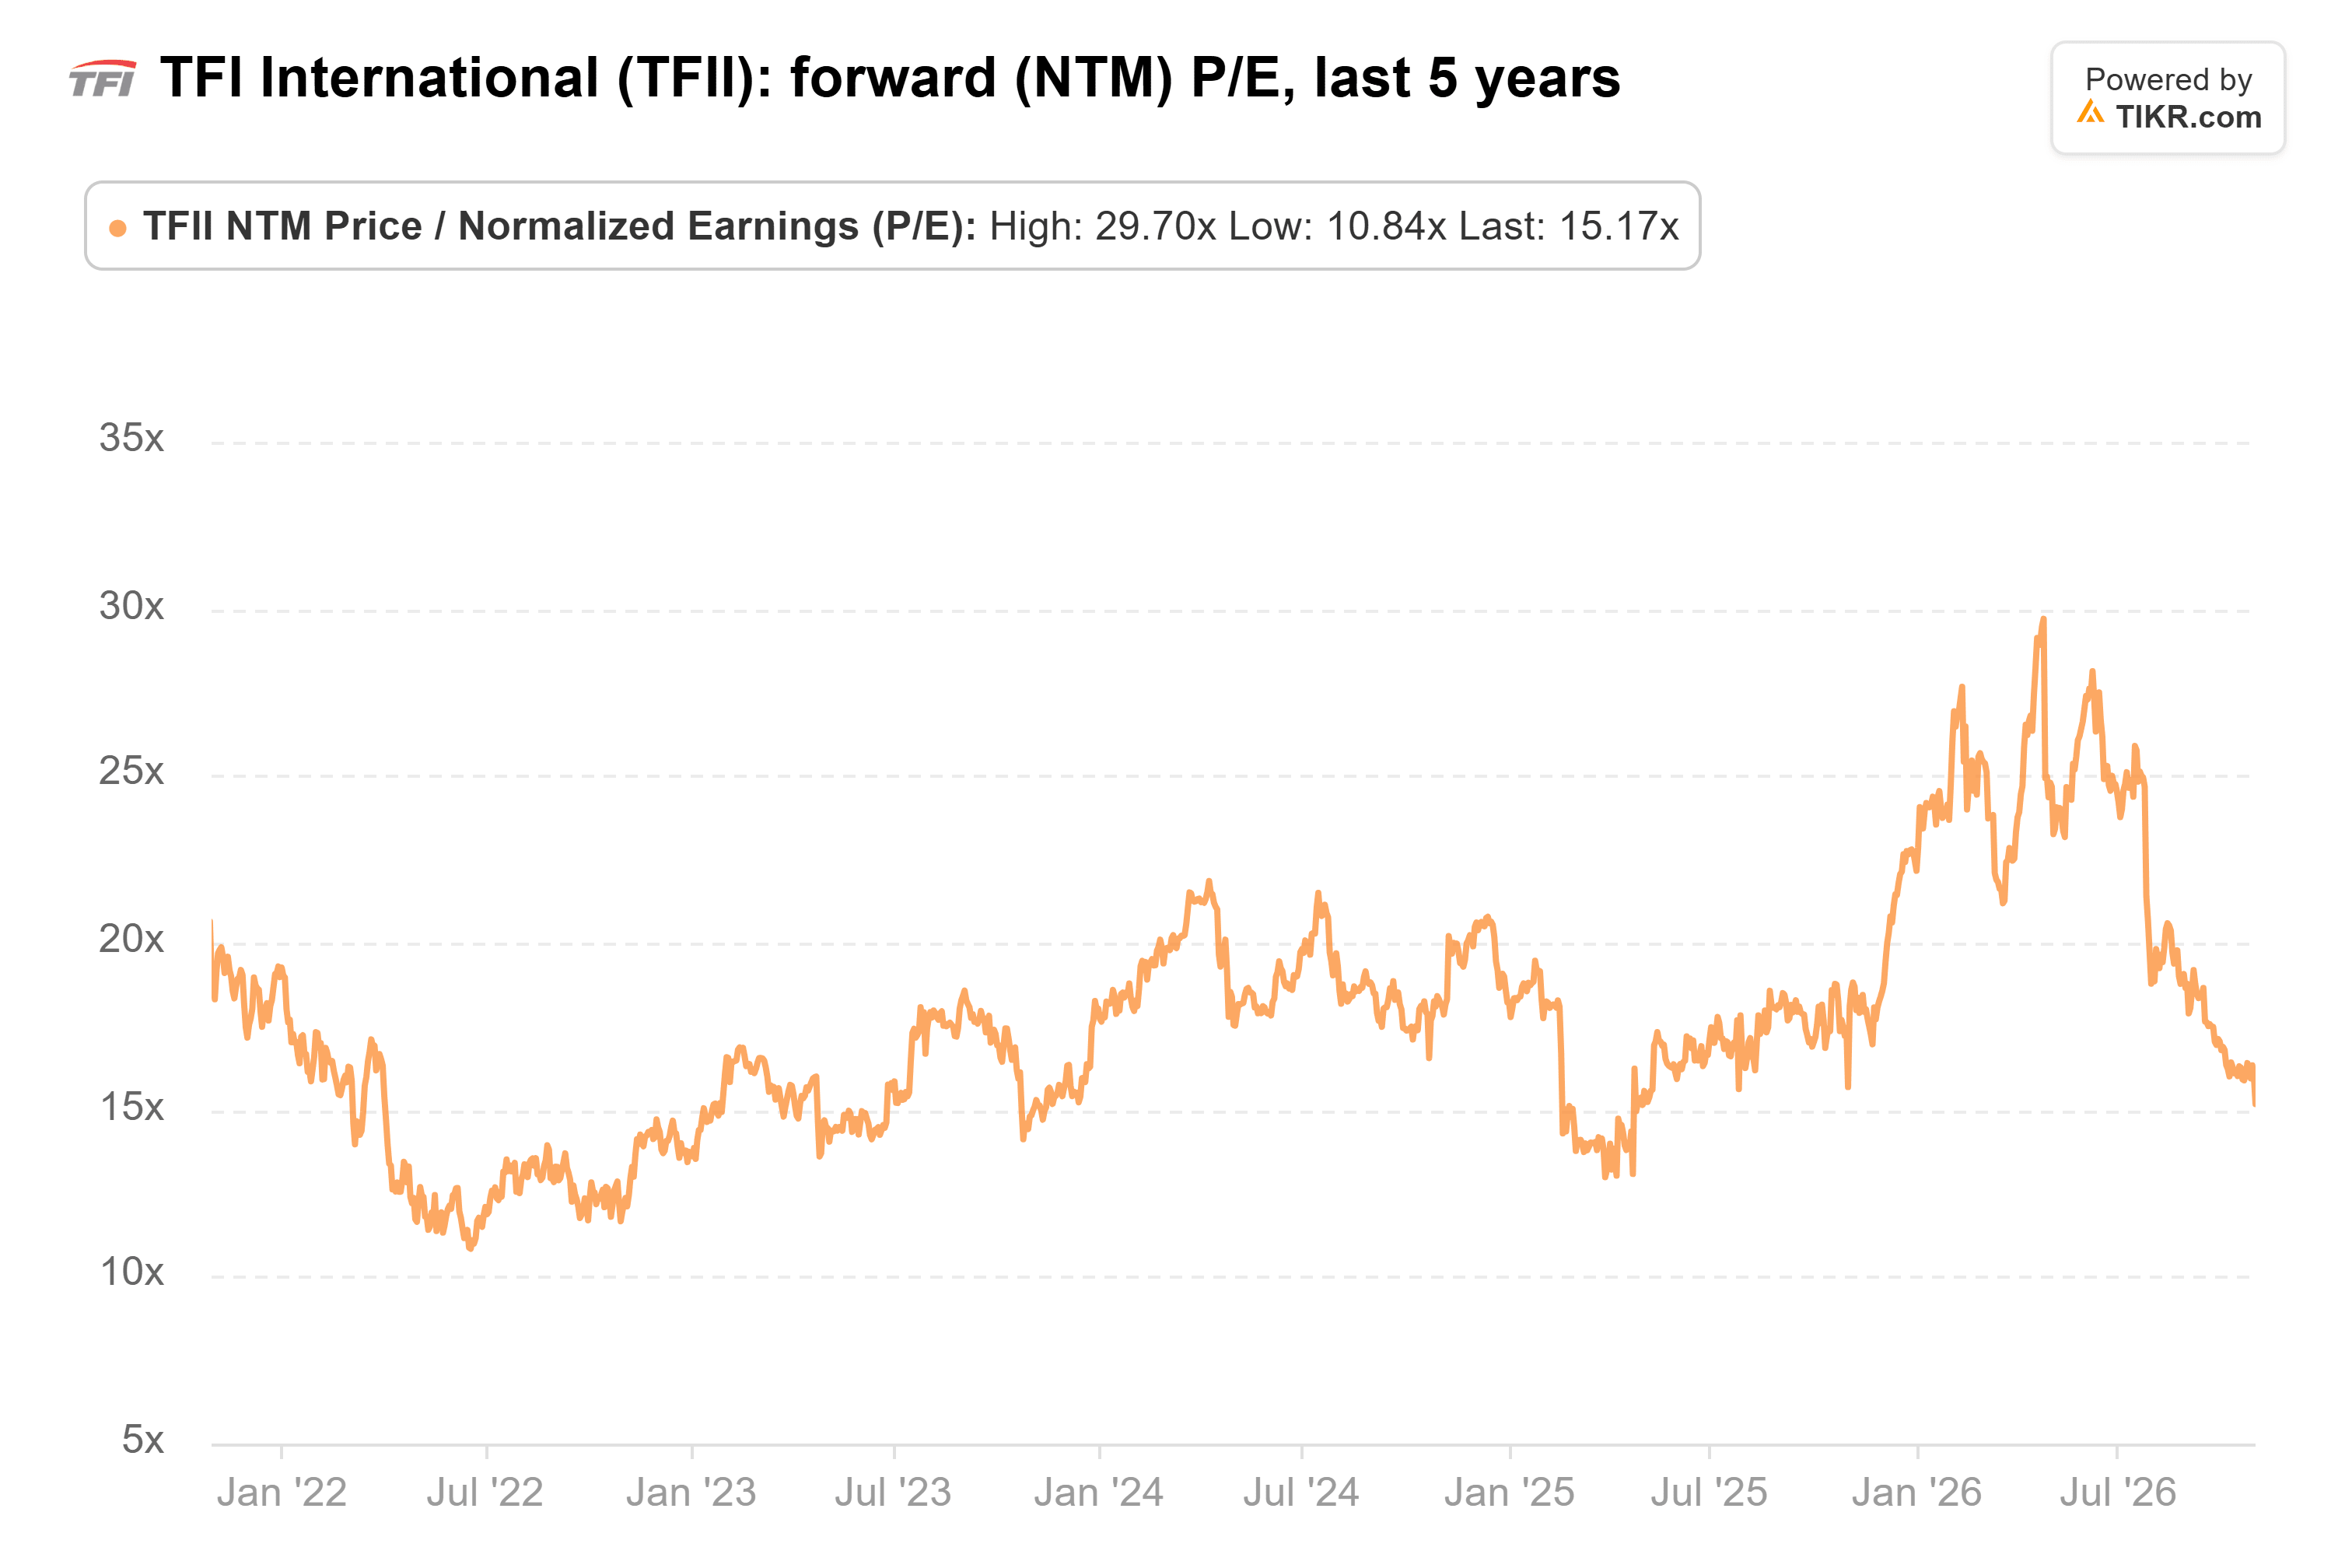
Und hier ist, was Investoren vor dem heutigen Kursrutsch für diese Gewinne bezahlt haben:
Was TFI im LTL-Geschäft beweisen muss
Das Truckload-Geschäft erledigt seinen Teil, daher hängt der TFI-Kurs jetzt davon ab, ob die LTL-Preisgestaltung die Margen des Segments heben kann, und die eigene Prognose des Unternehmens sieht diese Margen in diesem Quartal nicht besser. Ich würde ein Quartal mit steigendem LTL-Umsatz pro Hundredweight sehen wollen, bevor ich einen 15%igen Kursrutsch als Kaufgelegenheit bezeichne. Wenn die von Bédard erwähnten Preisgewinne im Oktober Bestand haben, könnte sich diese Prognose als konservativ erweisen, und die LTL-Betriebsquote im vierten Quartal ist die Zahl, die darüber entscheidet.
Was ist die TFI International-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was TFI International wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie TFI International kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!