Die wichtigsten Punkte
- Chipotle stieg diese Woche um 12 %, nachdem die vergleichbaren Umsätze im dritten Quartal um 2,1 % wuchsen – mehr als die von Analysten erwarteten 1,4 % – und die Transaktionen um 0,8 % zunahmen.
- Die Restaurantmarge sank um 120 Basispunkte auf 23,3 % aufgrund höherer Arbeits- und Marketingkosten, und der Gewinn pro Aktie (EPS) fiel auf 0,27 $ von 0,29 $.
- Starbucks beendete die Übernahmespekulationen am 12. Oktober mit der Aussage, dass man „Chipotle nicht kauft“, sodass dieser Kursanstieg allein auf dem Geschäftsergebnis beruht.
- Chipotle gab für das vierte Quartal eine Prognose für vergleichbare Umsätze von etwa 2 % mit einer Exit-Rate von 3 % bis 4 % ab, da das geräucherte Brisket am 5. November zurückkehrt.
Chipotle lieferte endlich ein Quartal, das mehr über Kunden als über Kosten aussagt. Zumindest größtenteils.
Chipotle Mexican Grill (CMG) stieg diese Woche um 12 % und schloss am Freitag bei 32 $ nach seinem Bericht vom 28. Oktober. Die vergleichbaren Umsätze wuchsen um 2,1 % gegenüber den von Analysten erwarteten 1,4 %, und die Transaktionen stiegen zum dritten Quartal in Folge.
Der Kursanstieg folgt auf eine geplatzte Übernahmefantasie. Am 8. Oktober berichtete die Financial Times, dass Starbucks (SBUX), geführt vom ehemaligen Chipotle-CEO Brian Niccol, eine Übernahme geprüft habe. Die Chipotle-Aktie sprang um mehr als 7 %, während Starbucks nachgab. Vier Tage später sagte Starbucks, man „kaufe Chipotle nicht“, und Chipotle fiel an diesem Morgen um etwa 3 %.
Die Bewegung dieser Woche muss also auf den Zahlen fußen. Einige davon sehen besser aus als andere.
Kundenfrequenz kehrt zurück – knapp
Der Umsatz im dritten Quartal stieg um 9,6 % auf 3,29 Mrd. $, hauptsächlich getrieben von 84 neuen eigenen Restaurants.
- Die vergleichbaren Umsätze von 2,1 % setzten sich aus einem um 1,3 % höheren durchschnittlichen Einkaufswert und 0,8 % mehr Transaktionen zusammen.
- Die digitalen Verkäufe stiegen auf 38,8 % der Lebensmittel- und Getränkeumsätze, von 36,7 %.
- Chipotle expandierte nach Mexiko, Saudi-Arabien und Südkorea und ist nun in 11 Ländern vertreten.
Vor einem Jahr wuchsen die vergleichbaren Umsätze nur um 0,3 % und die Transaktionen sanken um 0,8 %. Dieses Quartal musste auch einen Einbruch im Juli verkraften, der mit US-amerikanischen Bedenken zur Lebensmittelsicherheit zusammenhing, obwohl sich der Trend bis Ende August erholte.
Die Analystin Rachel Wolff von eMarketer sagte, die Dynamik „spiegle den Erfolg des Unternehmens wider, jüngere Kunden durch Werbeaktionen und Belohnungsprogramme zu gewinnen“. Mitglieder des Belohnungsprogramms erzielten einen Rekordanteil von 33 % am Umsatz.
So hat sich der Quartalsumsatz über zwei Jahre aufgebaut…
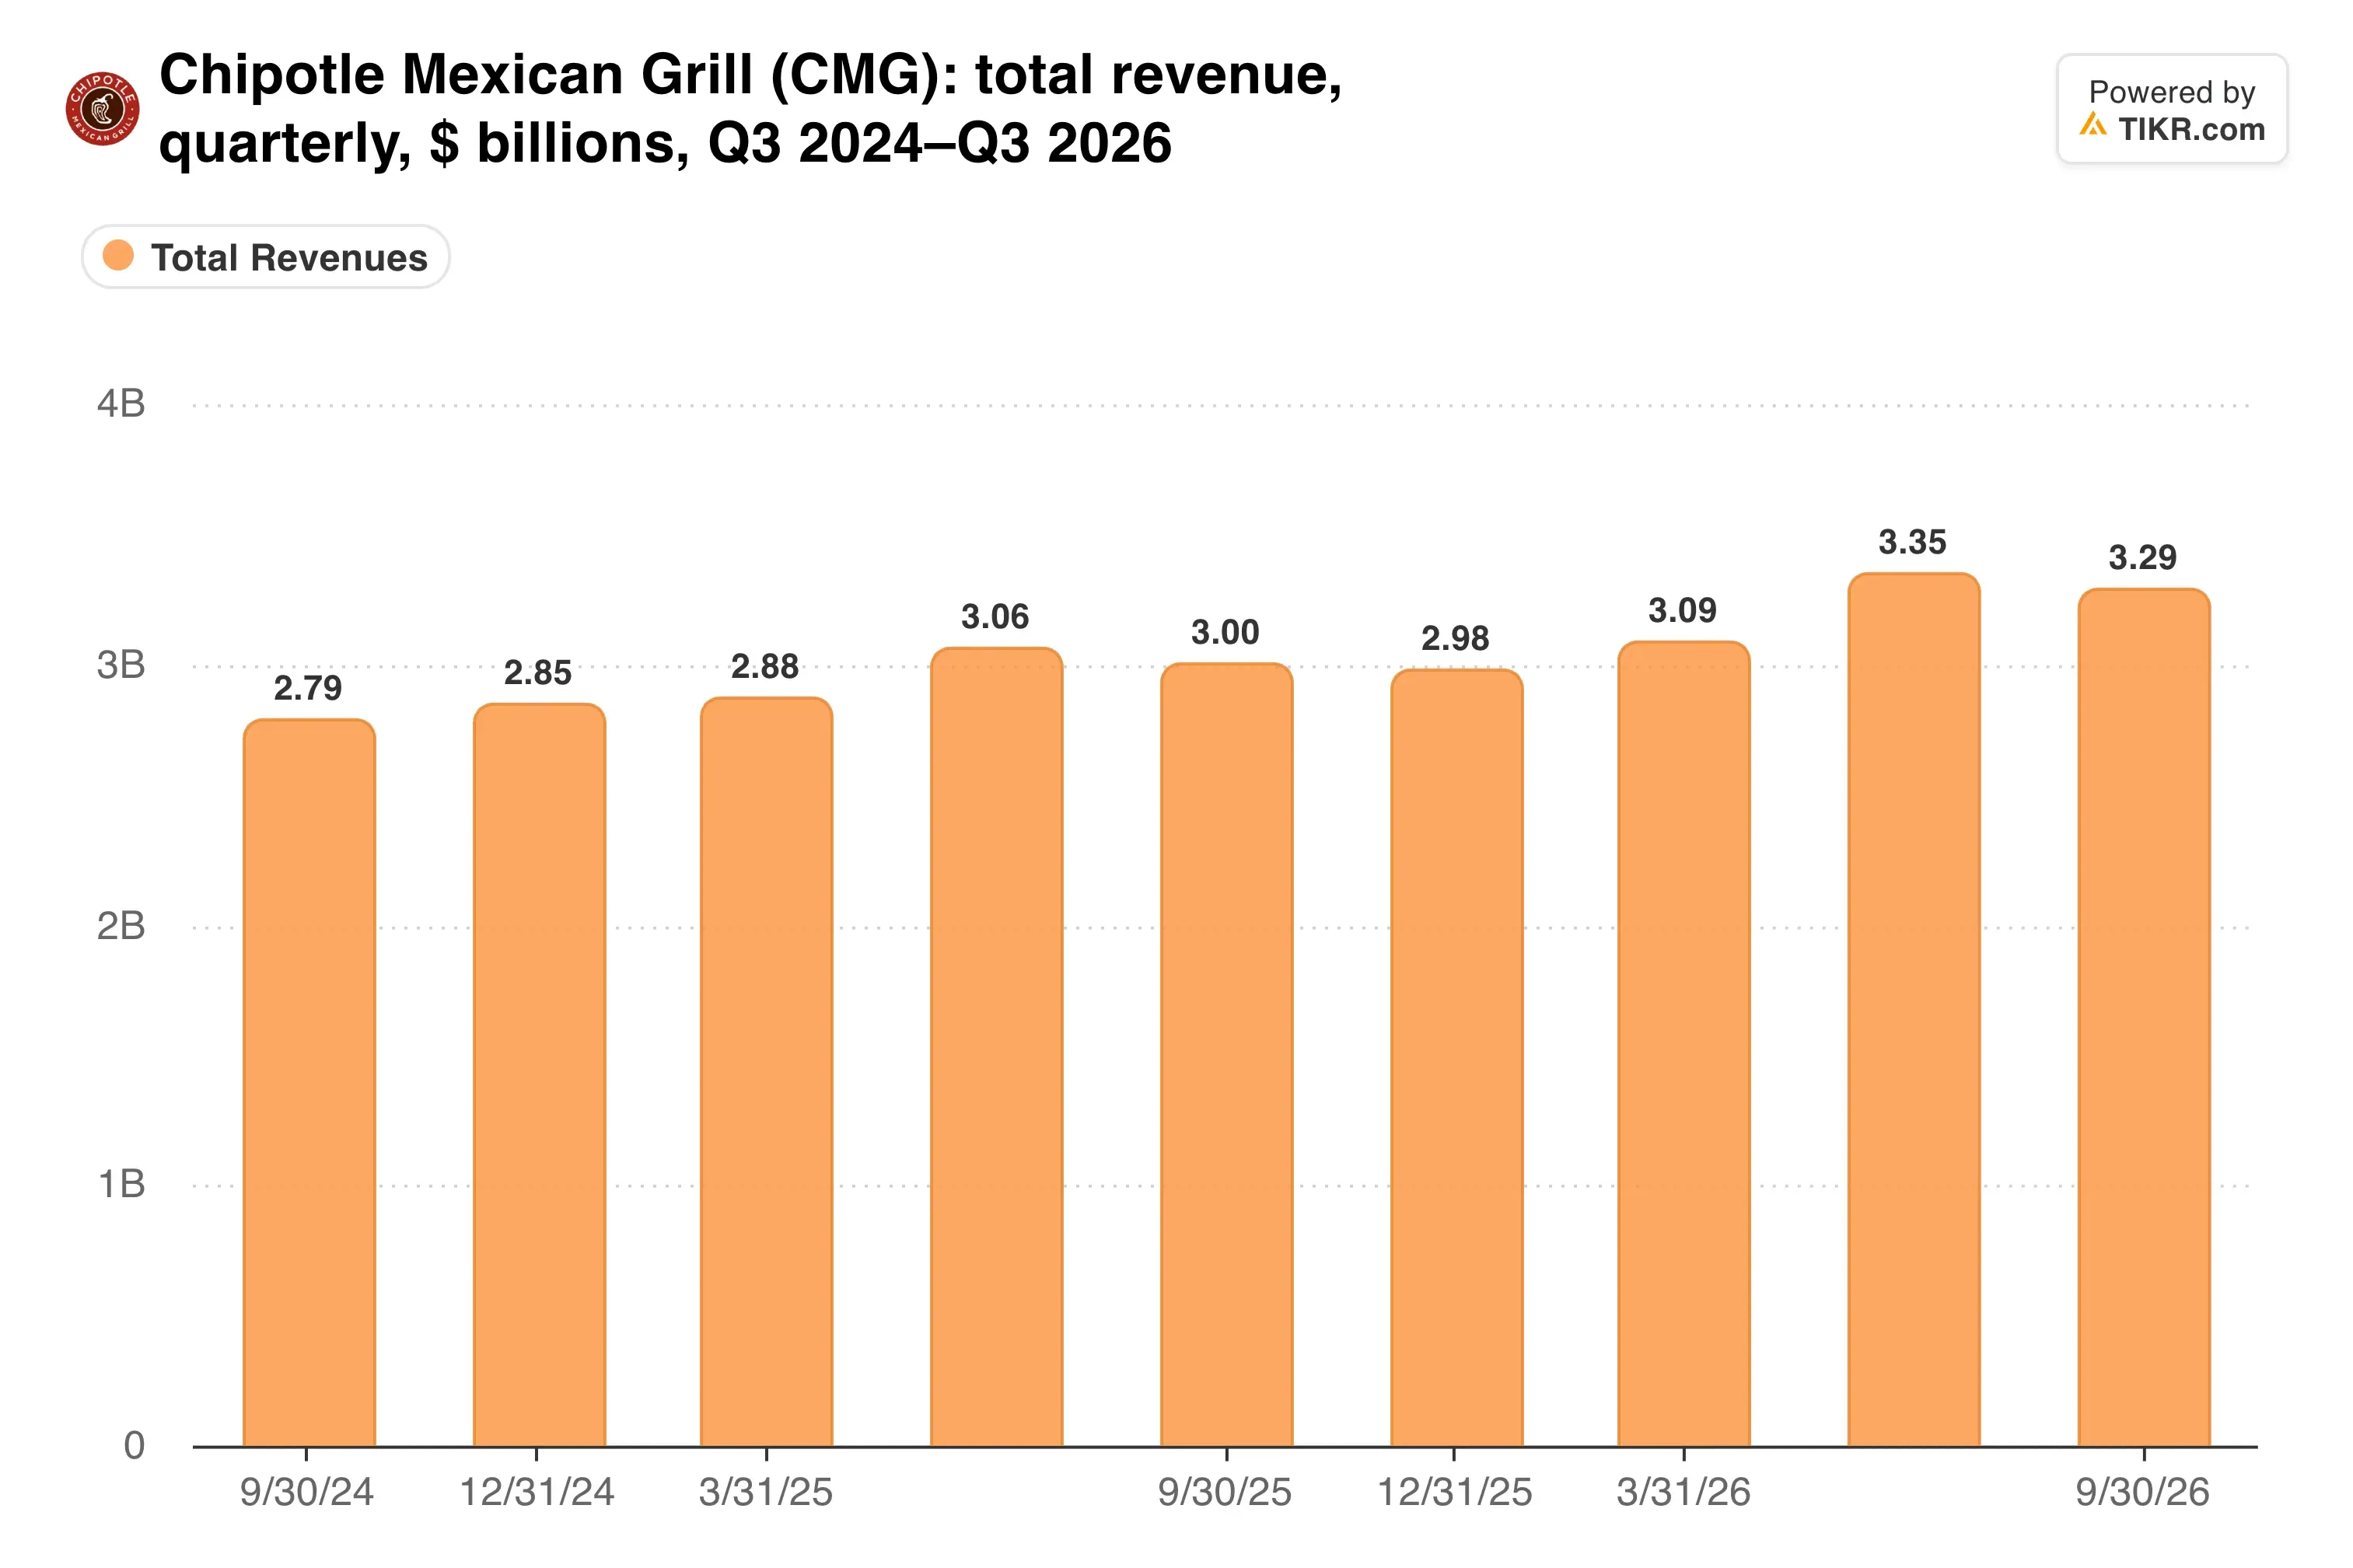
Neue Restaurants leisten den größten Teil der Arbeit, weshalb ein Prozentpunkt bei der Kundenfrequenz so wichtig ist.
Der Preis für die Kundenfrequenz
Die Kostenseite entwickelte sich in die falsche Richtung. Die Arbeitskosten stiegen auf 25,7 % des Umsatzes von 25,2 %, und die G&A-Kosten (Allgemein- und Verwaltungskosten) sprangen auf 185,2 Mio. $ von 146,7 Mio. $. Lebensmittel, Getränke und Verpackung verbesserten sich auf 29,5 % von 30,0 %, aber das reichte nicht aus, um den Rest auszugleichen.
Die Restaurantmarge fiel um 120 Basispunkte auf 23,3 %. Die operative Marge sank auf 13,7 % von 15,9 %, und der verwässerte Gewinn pro Aktie (EPS) fiel um 6,9 % auf 0,27 $.
Das Management investiert in den Durchsatz. Sein Hochleistungsgerätepaket ist in mehr als 1.700 Restaurants im Einsatz, und ein „Cook-to-Needs“-System wird Anfang 2027 landesweit eingeführt, ebenso wie Catering.
Sehen Sie sich nun an, wohin sich die operative Marge entwickelt hat.
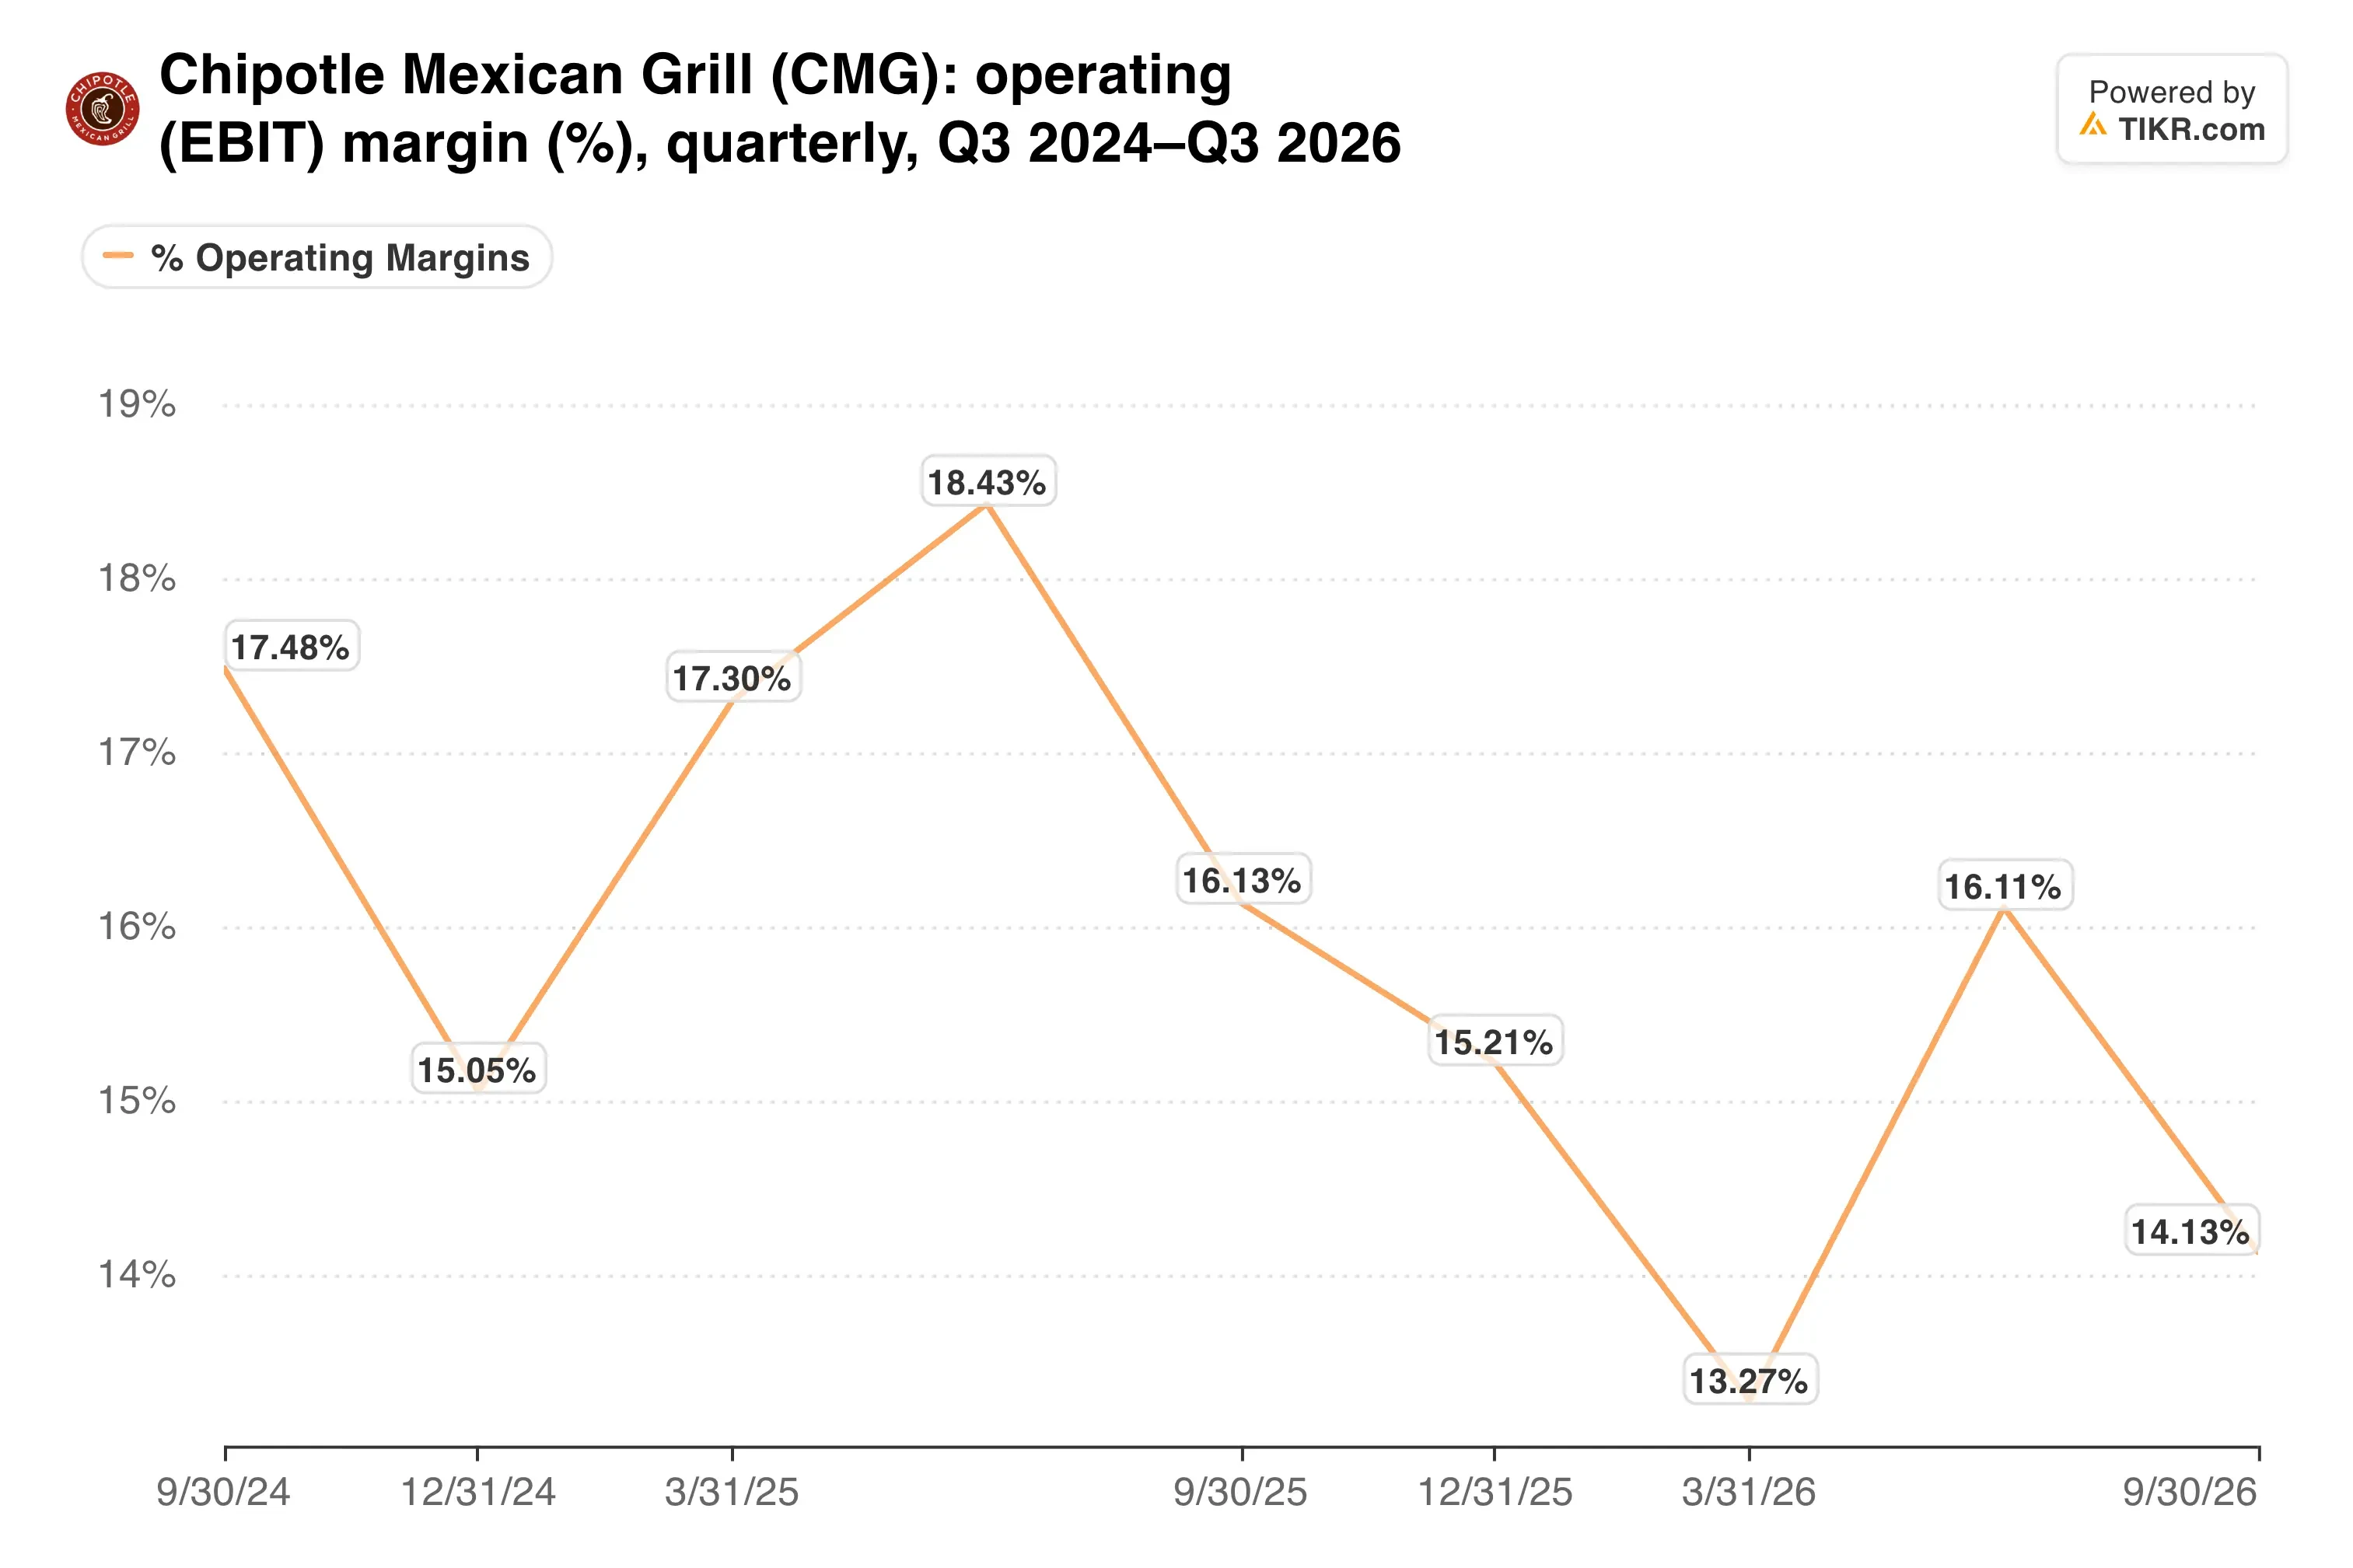
Chipotle erwartet für 2027 eine Restaurantmargen-Basislinie im mittleren Bereich von 24 %, aber nur, wenn die Preise die Inflation abdecken und die Transaktionen um mindestens 1 % wachsen.
TIKR verfolgt 35 Analysten zu Chipotle Mexican Grill. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Chipotle Mexican Grill zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Chipotle Mexican Grill an
Brisket trägt das vierte Quartal
Die Prognose sieht für das vierte Quartal vergleichbare Umsätze von etwa 2 % vor, mit einer Exit-Rate von 3 % bis 4 % zum Jahresende. Geräuchertes Brisket kehrt am 5. November auf die Speisekarten in den USA und Kanada zurück und steigerte die Transaktionen bei seinem letzten Lauf im Jahr 2024 um etwa 4 %.
Chipotle bekräftigte 350 bis 370 Neueröffnungen in diesem Jahr. Für 2027 plant das Unternehmen 340 bis 360 eigene Restaurants in den USA und Kanada sowie 15 bis 25 internationale Partnerstandorte.
Vor zwei Jahren zahlten Investoren einen hohen Aufschlag für dieses Wachstum. Und heute?
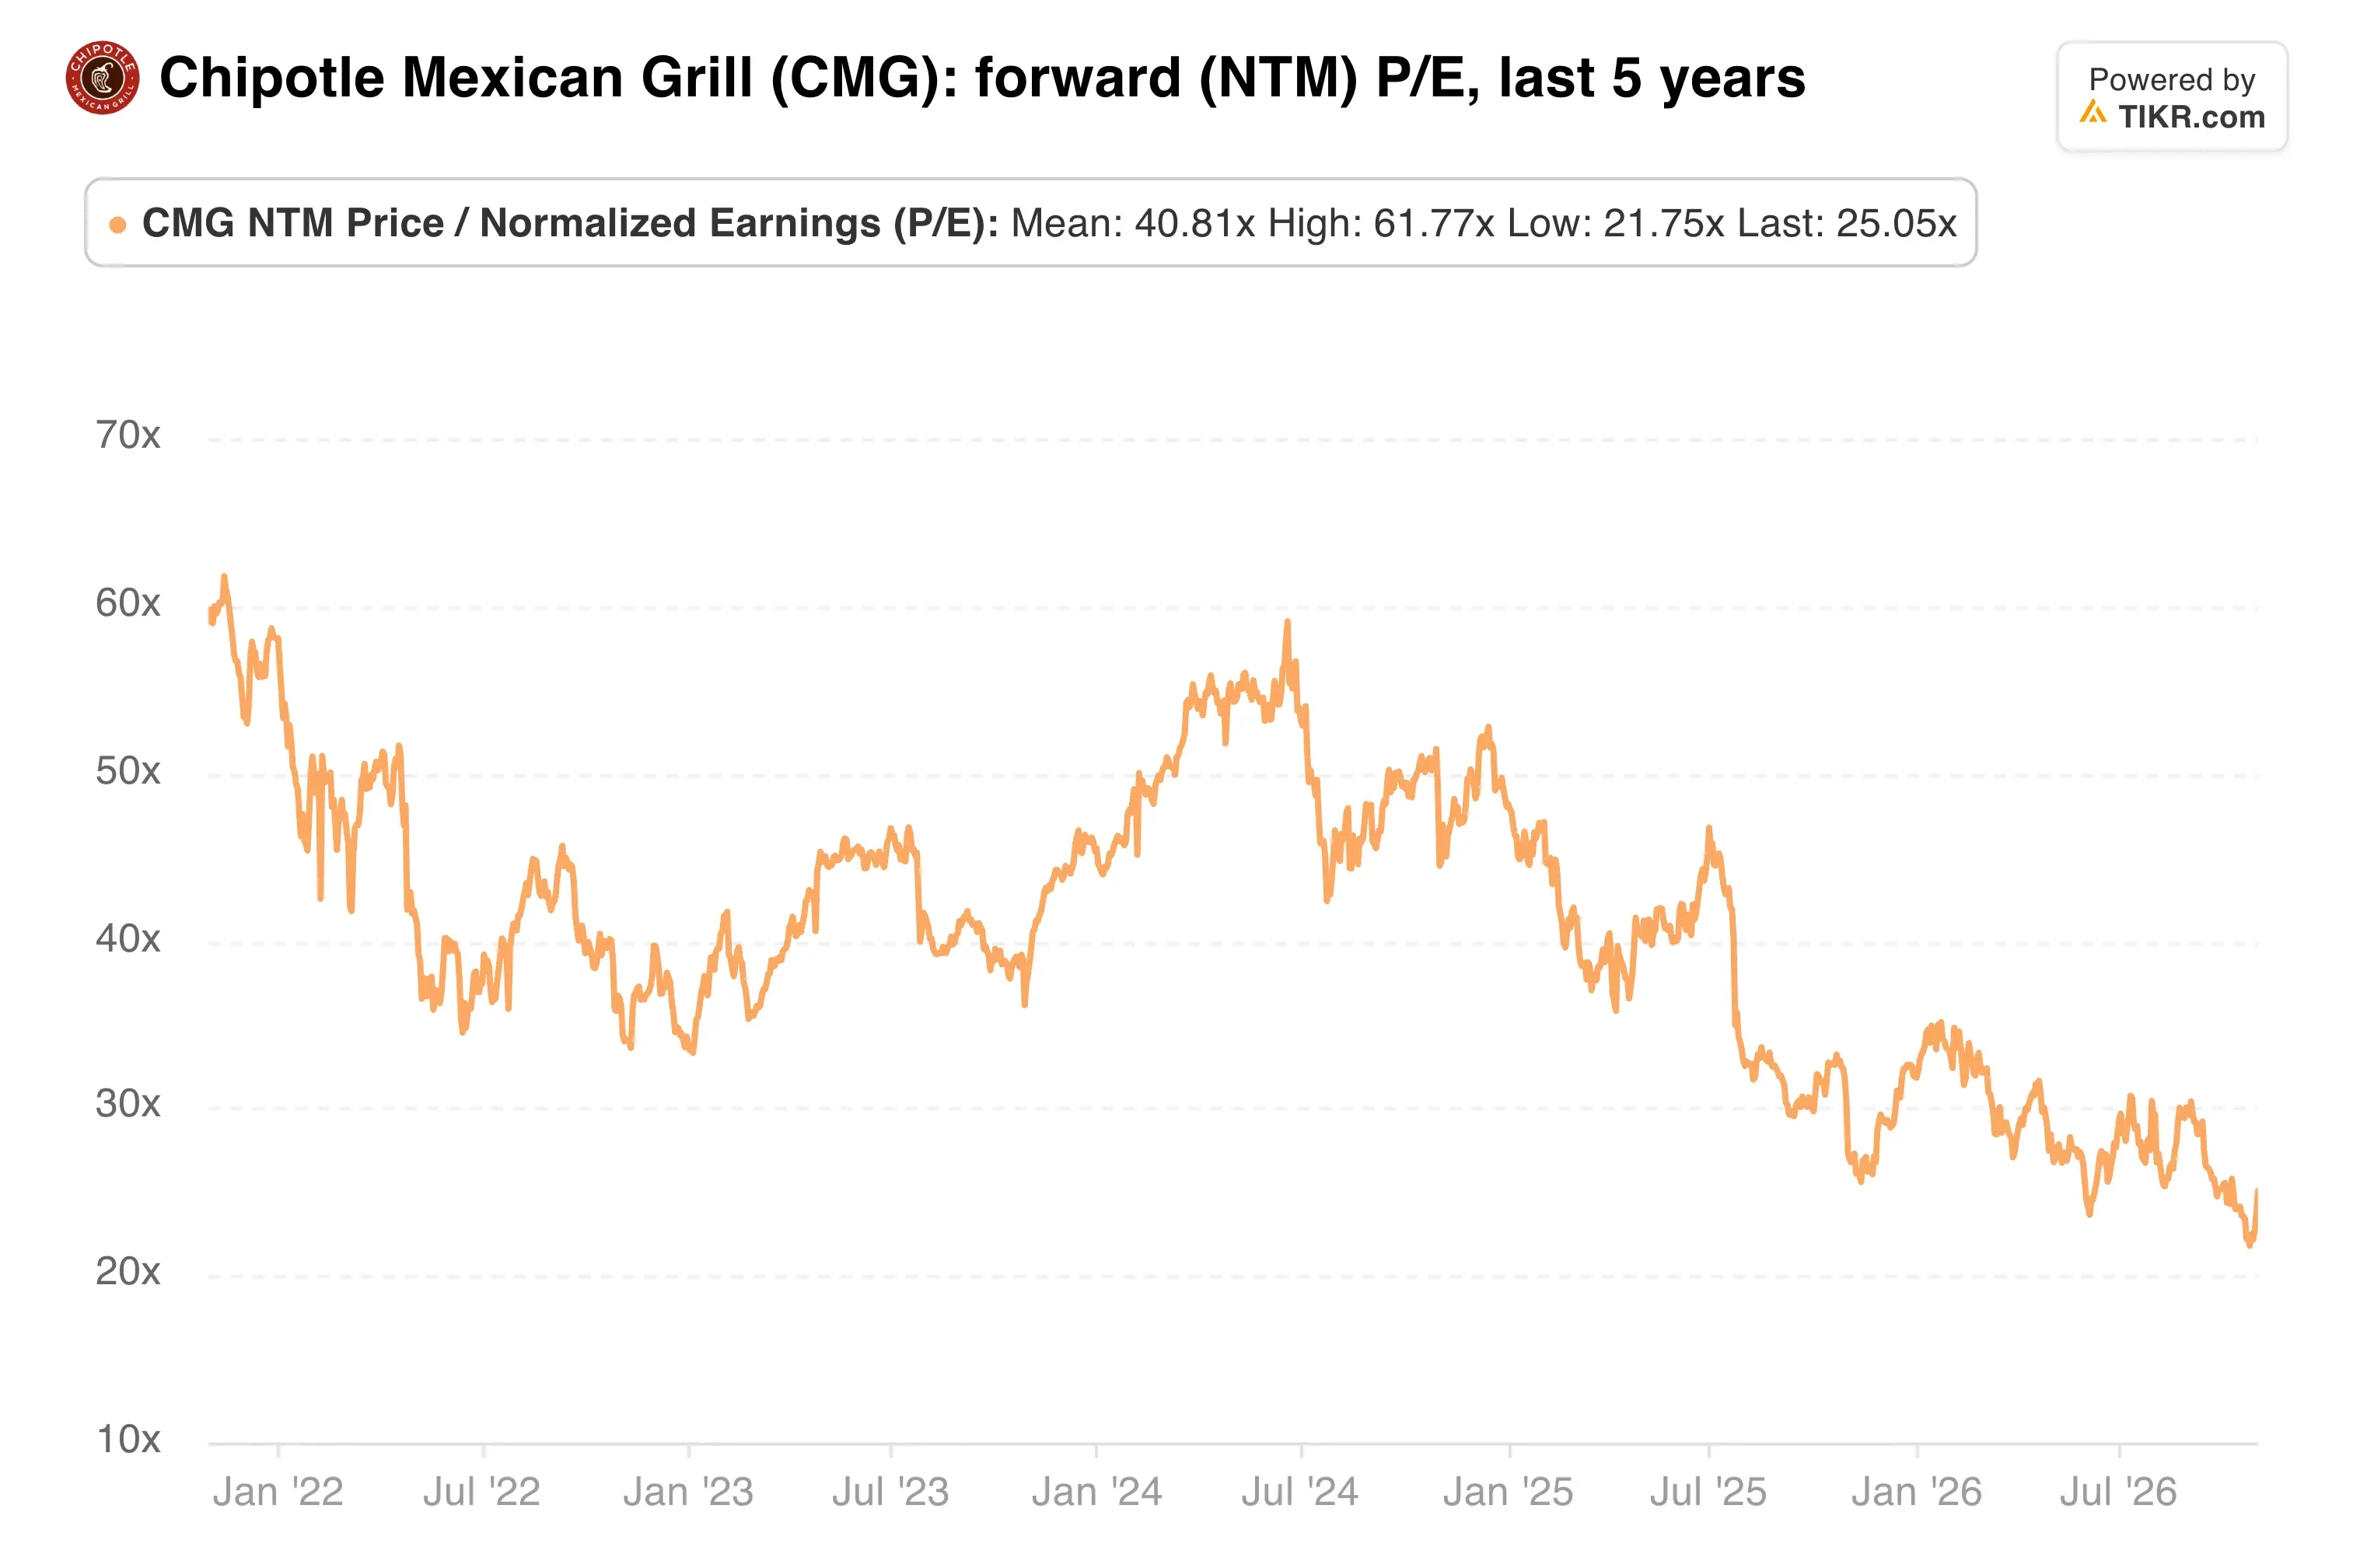
Bei einem KGV (Kurs-Gewinn-Verhältnis) auf Basis der nächsten zwölf Monate von 25,1 impliziert das durchschnittliche Kursziel von 40,57 $ ein Aufwärtspotenzial von 27 %. TD Cowen stufte die Aktie am 21. Oktober mit dem niedrigsten Kursziel der Branche herab, sodass die Bärenmeinung noch immer Gehör findet.
Meine Einschätzung: Drei Quartale in Folge mit positiver Kundenfrequenz sind das richtige Signal, und das KGV ist angemessen. Dennoch erkauft sich Chipotle diese Frequenz mit Marge, und eine von Brisket getragene Exit-Rate muss beweisen, dass sie nach Ende der Werbeaktion Bestand hat. Ich würde sie hier besitzen, aber in einer moderaten Position.
Der erste Prüfpunkt kommt am Donnerstag, wenn das Brisket zurückkehrt. Der Bericht Anfang Februar wird zeigen, ob die Exit-Rate von 3 % bis 4 % gehalten wurde und ob die Marge aufgehört hat zu sinken.
Was ist die Chipotle Mexican Grill-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Chipotle Mexican Grill wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!