


Wichtigste Erkenntnisse
- DoorDash hat sich bereit erklärt, Instacart für $65 pro Aktie oder etwa $17 Milliarden zu kaufen, am selben Tag, an dem es einen Rekordumsatz im dritten Quartal von $4,62 Milliarden meldete, ein Plus von 34%.
- Instacart führte auch frühe Gespräche mit Uber, das bereits an einem Delivery-Hero-Deal arbeitet und nun einem viel größeren DoorDash im Lebensmittelgeschäft gegenübersteht.
- Kartendaten zeigen, dass DoorDash 59% der Ausgaben in Liefer-Apps ausmacht, daher ist die kartellrechtliche Prüfung das Hauptrisiko für einen Deal, der möglicherweise erst 2028 abgeschlossen wird.
- DoorDash hat eine Brückenfinanzierung von bis zu $13 Milliarden organisiert, und der Bericht für das vierte Quartal sollte zeigen, wie der Deal seine Bilanz verändert.
DoorDash beherrscht bereits die Essensbestellung. Jetzt will es den wöchentlichen Lebensmitteleinkauf.
Am Donnerstag hat sich DoorDash (DASH) bereit erklärt, Instacart (CART) für $65 pro Aktie zu kaufen, was einem Eigenkapitalwert von etwa $17 Milliarden entspricht. Dieser Preis liegt 26% über dem Schlusskurs von Instacart am 22. Oktober, dem Tag bevor Berichte über einen Verkauf auftauchten. Der Deal kam zusammen mit einem Quartal, das Rekorde bei Umsatz, Bestellvolumen und Nettoeinkommen aufstellte.
Uber (UBER) war der andere Name im Raum. Instacart führte frühe Gespräche mit beiden Unternehmen, aber die Gespräche mit Uber endeten. Uber arbeitet bereits an seinem Deal für Delivery Hero im Wert von etwa $15 Milliarden und sieht sich nun einem Konkurrenten gegenüber, der im Lebensmittelgeschäft deutlich größer sein wird.
Die Aktie von DoorDash fiel am 26. Oktober um etwa 6%, als die Gespräche durchsickerten, und erholte sich dann. Die Aktie schloss am Freitag bei $179, immer noch etwa 31% unter ihrem 52-Wochen-Hoch von $258.
Die Strategie ist leicht nachzuvollziehen. Sie an den Regulierungsbehörden vorbeizubringen, ist der schwierige Teil.
Zuerst Rekorde, dann der Deal
An jedem anderen Tag wäre das Quartal die Schlagzeile gewesen.
- Der Umsatz stieg um 34% auf $4,62 Milliarden und übertraf die Konsensschätzung von $4,56 Milliarden.
- Das Marketplace-GMV stieg um 36% auf $33,9 Milliarden bei 993 Millionen Bestellungen, ein Plus von 28%.
- Das Nettoeinkommen sprang um 91% auf $466 Millionen, und das bereinigte EBITDA erreichte $1,06 Milliarden.
Deliveroo, das letztes Jahr gekauft wurde, steigerte das Wachstum, drückte aber die Nettoumsatzmarge von 13,8% auf 13,6%. Der freie Cashflow belief sich auf $787 Millionen, und DoorDash hat in diesem Jahr Aktien im Wert von $1,0 Milliarden zurückgekauft.
Das ist die Basis, von der aus DoorDash kauft…

Die Prognose für das vierte Quartal sieht ein GMV von $35,4 Milliarden bis $36,4 Milliarden vor, sodass das Kerngeschäft auch ohne den Deal weiter wächst.
Lebensmittel sind der eigentliche Preis
Instacart ist kleiner, aber spezialisierter. Es erzielte im letzten Jahr einen Umsatz von $3,75 Milliarden, verglichen mit $13,72 Milliarden bei DoorDash, und sein Marketplace umfasst fast 100.000 Geschäfte.
Die Fusion fügt dieser Liste mehr als 50.000 DoorDash-Geschäfte hinzu. Die Marke und App von Instacart bleiben erhalten, und seine Einkäufer können wählen, ob sie auch DoorDash-Bestellungen annehmen möchten.
Die größere Beute könnte Software sein. Mehr Lebensmittelhändler könnten ihre eigenen Websites und Retail-Media-Netzwerke mit den Tools von Instacart betreiben, was DoorDash tiefer in Händlerdienste und Werbung bringt. Es bringt DoorDash auch näher an Walmart und Amazon im Bereich Lebensmittellieferung.
"Die Grenzen zwischen Restaurant-, Lebensmittel- und allgemeiner Einzelhandelslieferung verschwimmen zunehmend", sagte Michael Gunther von Consumer Edge gegenüber Restaurant Business.
So schneiden die drei Unternehmen in puncto Rentabilität ab:
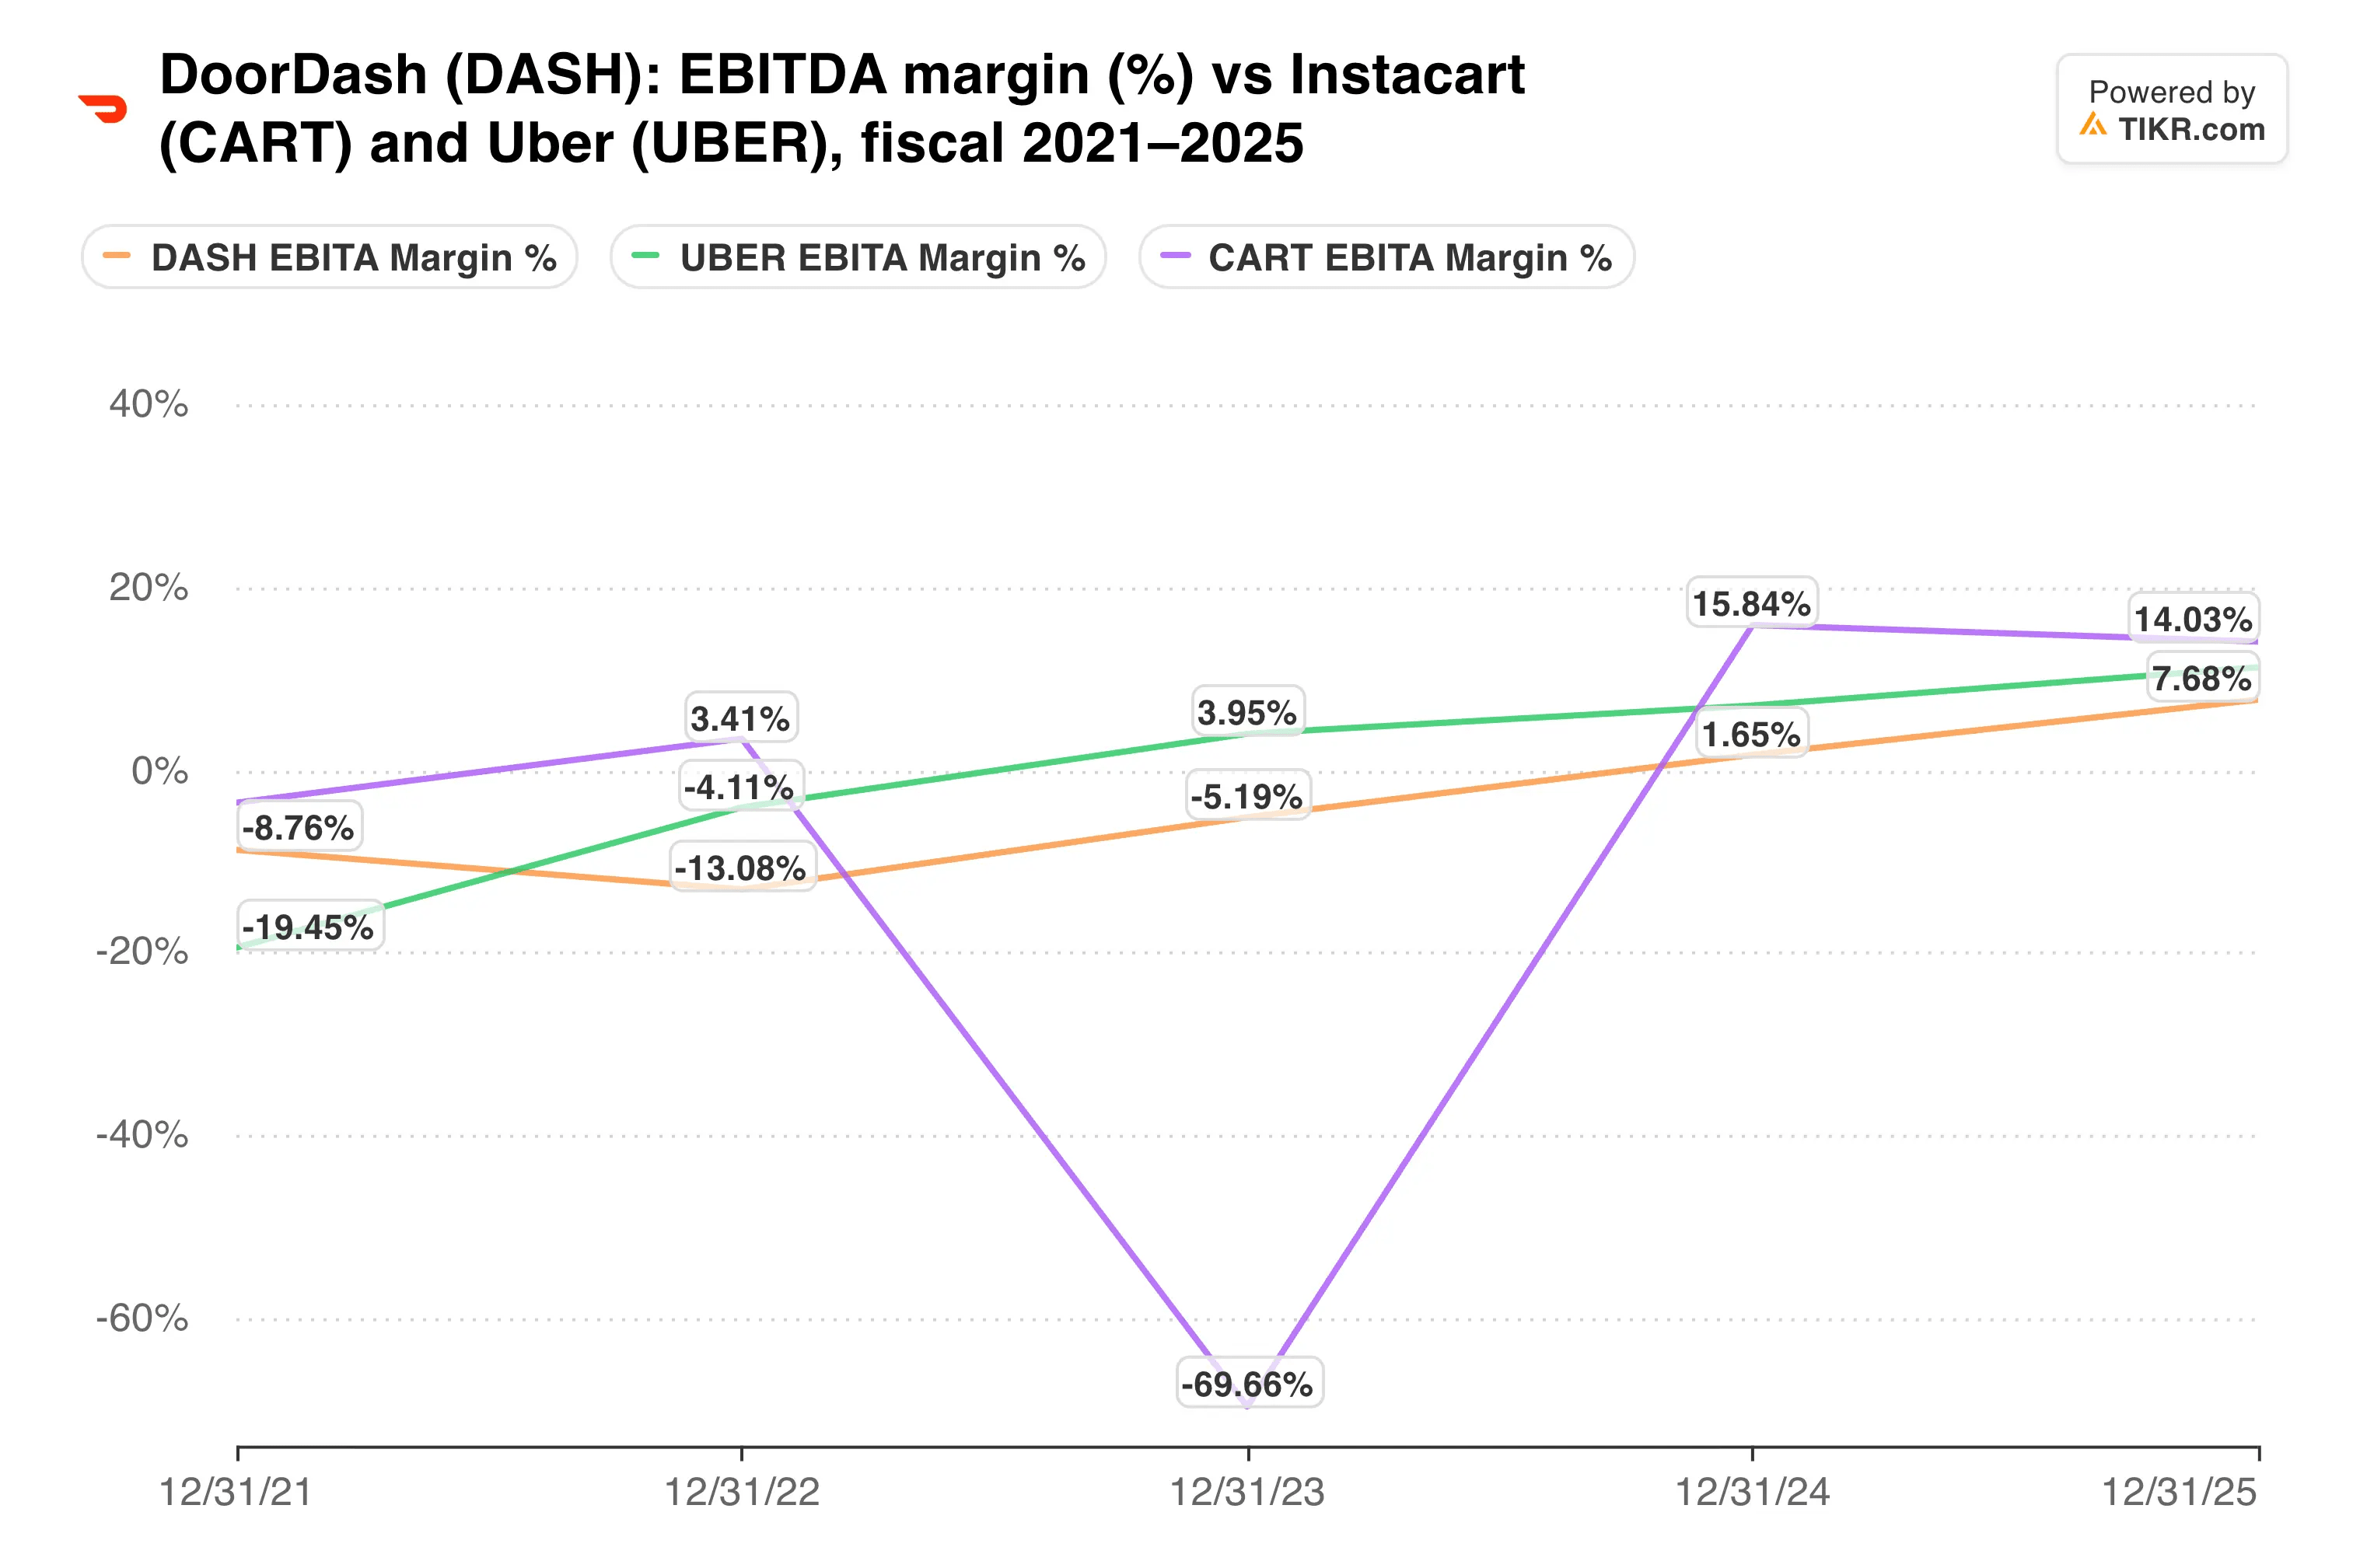
Instacart bringt seinen eigenen Gewinnstrom mit. Das ist wichtig, wenn die nachlaufende EBIT-Marge von DoorDash nur 6,2% beträgt.
TIKR verfolgt 45 Analysten zu DoorDash. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für DoorDash zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für DoorDash ansehen
Die FTC bestimmt den Zeitplan
Kartellrecht ist das Hauptrisiko. Kartendaten von Consumer Edge zeigen, dass der Anteil von DoorDash an den Ausgaben in den wichtigsten Liefer-Apps im dritten Quartal auf 59% gestiegen ist, gegenüber 44% im Jahr 2021. Instacart und Uber Eats hielten jeweils 18%.
Bei diesen Zahlen würde das fusionierte Unternehmen etwa drei von vier Dollar einfangen. Das ist schwer zu vermitteln, während Lebensmittelpreise im Zentrum der Lebenshaltungskostenpolitik stehen.
Der Zeitplan ist ebenfalls lang. DoorDash rechnet mit einem Abschluss Ende 2027 oder in der ersten Hälfte 2028, vorbehaltlich der Hart-Scott-Rodino-Prüfung, einer Abstimmung der Instacart-Aktionäre und Genehmigungen in Kanada und Israel.
Die Finanzierung erhöht das Gewicht. DoorDash beendete das Quartal mit $6,8 Milliarden an Bargeld und Investitionen, und mindestens 75% des Preises werden in bar bezahlt. JPMorgan hat eine 364-tägige Brückenfinanzierung von bis zu $13 Milliarden zugesagt.
Jetzt gilt es zu beobachten, was das mit der Bilanz macht.
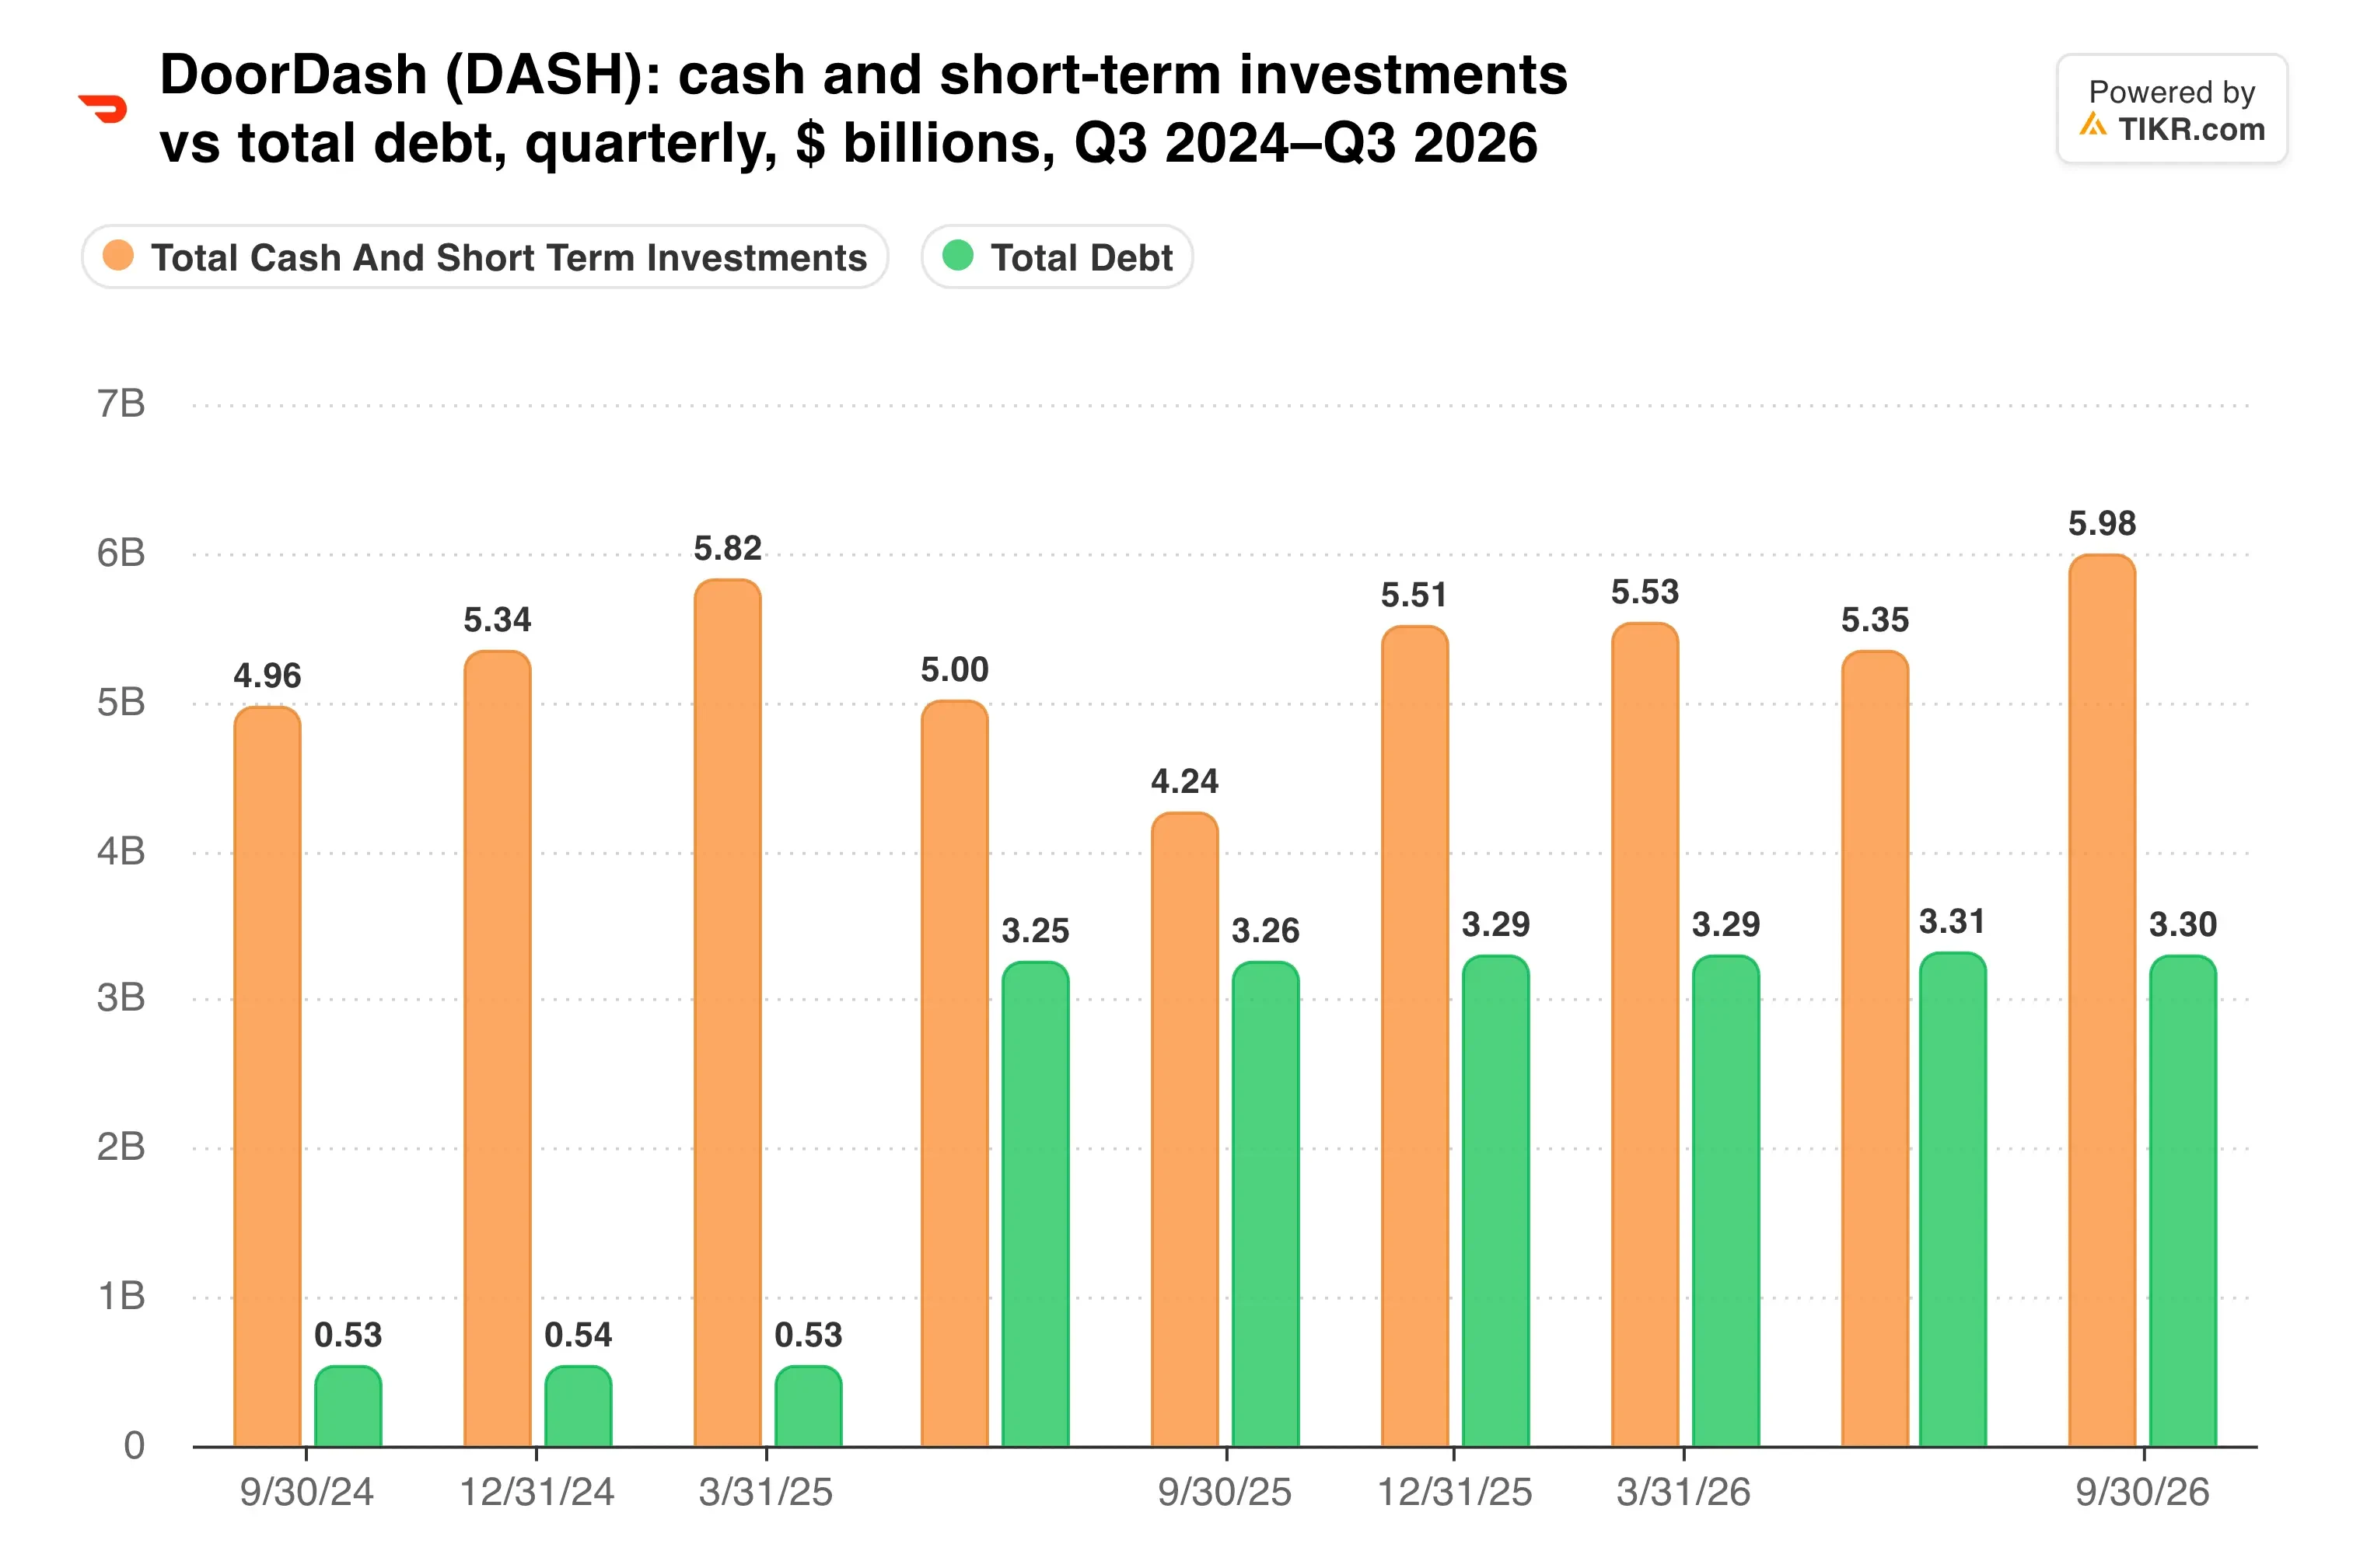
Das Netto-Bargeld von etwa $2,7 Milliarden heute würde sich bei Abschluss wahrscheinlich in eine beträchtliche Nettoverschuldung verwandeln.
Meine Einschätzung: Der Deal passt, und das Kerngeschäft scheint stark genug, um ihn zu tragen. Aber bei einem KGV von 25,9 für die nächsten zwölf Monate zahlen Investoren jetzt für eine Kombination, die Regulierungsbehörden bis 2028 aufhalten könnten. Das durchschnittliche Kursziel von $254 impliziert ein Aufwärtspotenzial von 42%, doch ich würde abwarten, wie die FTC reagiert, bevor ich das als Basisszenario betrachte.
Der erste Kontrollpunkt ist, ob die Regulierungsbehörden eine zweite Anfrage stellen. Danach sollte der Bericht für das vierte Quartal im Februar zeigen, wie das Management die Barzahlung finanzieren will.
Was ist die DoorDash-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DoorDash wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


