Die wichtigsten Punkte
- Starbucks steigerte die globalen vergleichbaren Umsätze im Fiskal-Q3 um 7,9 %, angeführt von einem Zuwachs bei den Transaktionen von 4,2 %.
- Das Management erhöhte die Prognose für den nicht-GAAP-Gewinn je Aktie für das Fiskaljahr 2026 auf 2,55 bis 2,65 US-Dollar und hob die vierteljährliche Dividende auf 0,63 US-Dollar an.
- Mit einem KGV von 34,3 für die nächsten zwölf Monate (NTM) notiert Starbucks mit fast dem Doppelten des Multiples von McDonald's und einer Ausschüttungsquote von 141,8 %.
- Der Bericht für das vierte Quartal am 29. Oktober wird zeigen, ob die Zuwächse beim Kundenverkehr trotz Restrukturierungskosten von 300 Millionen US-Dollar Bestand haben.
Vor zwei Wochen musste Starbucks (SBUX) dem Markt mitteilen, dass es Chipotle (CMG) nicht kauft. Das sagt viel darüber aus, wie zuversichtlich Investoren in Brian Niccols Turnaround geworden sind.
Die Spekulation ist verflogen, aber die Dynamik ist real. Die Aktie schloss am 23. Oktober bei 101 US-Dollar, ein Minus von 1,1 % am Tag, aber ein Plus von 22,2 % seit Jahresbeginn und damit in Reichweite des 52-Wochen-Hochs von 111 US-Dollar.
Jetzt kommt der Test. Starbucks veröffentlicht die Ergebnisse für das vierte Fiskalquartal und das Gesamtjahr am 29. Oktober, wobei Analysten einen Gewinn je Aktie von 0,73 US-Dollar für Q4 erwarten.
Die Frage für diesen Bericht ist einfach: Kann eine Erholung, die auf mehr Kunden basiert, die häufiger kommen, Filialschließungen und ein KGV von 34 überstehen?
Der Kundenverkehr trägt die Hauptlast
Das dritte Fiskalquartal war das sauberste Quartal der bisherigen Erholung. Die globalen vergleichbaren Umsätze stiegen um 7,9 %, angetrieben von einem Zuwachs bei den Transaktionen um 4,2 % und einem Anstieg des durchschnittlichen Einkaufswerts um 3,5 %.
Einige Zahlen stechen hervor:
- Die vergleichbaren Umsätze in Nordamerika stiegen um 8,1 %, bei einem Transaktionszuwachs von 4,5 %.
- Der GAAP-Gewinn je Aktie sprang um 86 % auf 0,91 US-Dollar, und der nicht-GAAP-Gewinn je Aktie von 0,85 US-Dollar übertraf die Konsenserwartung von 0,66 US-Dollar deutlich.
- Der Umsatz ging um 1 % auf 9,3 Milliarden US-Dollar zurück, weil China auf ein lizenziertes Joint Venture mit Boyu Capital umgestellt wurde.
Der letzte Punkt ist größtenteils buchhalterischer Natur. Starbucks behielt einen 40-%-Anteil am China-Geschäft, sodass der umsatzstarke, kapitalintensive Betrieb schrumpft, während das Modell kapitalleichter wird.
Hat die Erholung bei den vergleichbaren Umsätzen tatsächlich die Gewinnlinie erreicht?

Das hat sie, und dieser Sprung beim Gewinn je Aktie im Q3 ist es, der dem Management das Vertrauen gab, die Prognose anzuheben.
Die Prognose stützt sich nun auf die Margen
Die erhöhte Prognose sieht globale vergleichbare Umsätze von knapp 6 %, konsolidierte Betriebsmargen von über 11 % und einen nicht-GAAP-Gewinn je Aktie von 2,55 bis 2,65 US-Dollar für das Fiskaljahr 2026 vor. Starbucks erwartet außerdem 600 bis 650 netto neue Coffeehouses und erhöhte die vierteljährliche Dividende um 1,6 % auf 0,63 US-Dollar.
Die Margen sind der Teil, den man im Auge behalten sollte. Vergleiche können durch Promotionen zustande kommen, aber eine Margenexpansion erfordert, dass sich die Investitionen in Personal und Filialen zu amortisieren beginnen.
Bisher geschieht genau das. Starbucks verzeichnete zwei Quartale in Folge mit Margenexpansion und plant mindestens 1.500 Filialmodernisierungen bis Ende des Fiskaljahres 2026. Diese Modernisierungen sind die Wette hinter dem Margenziel.
Hier ist der Margenaufbau auf einen Blick…
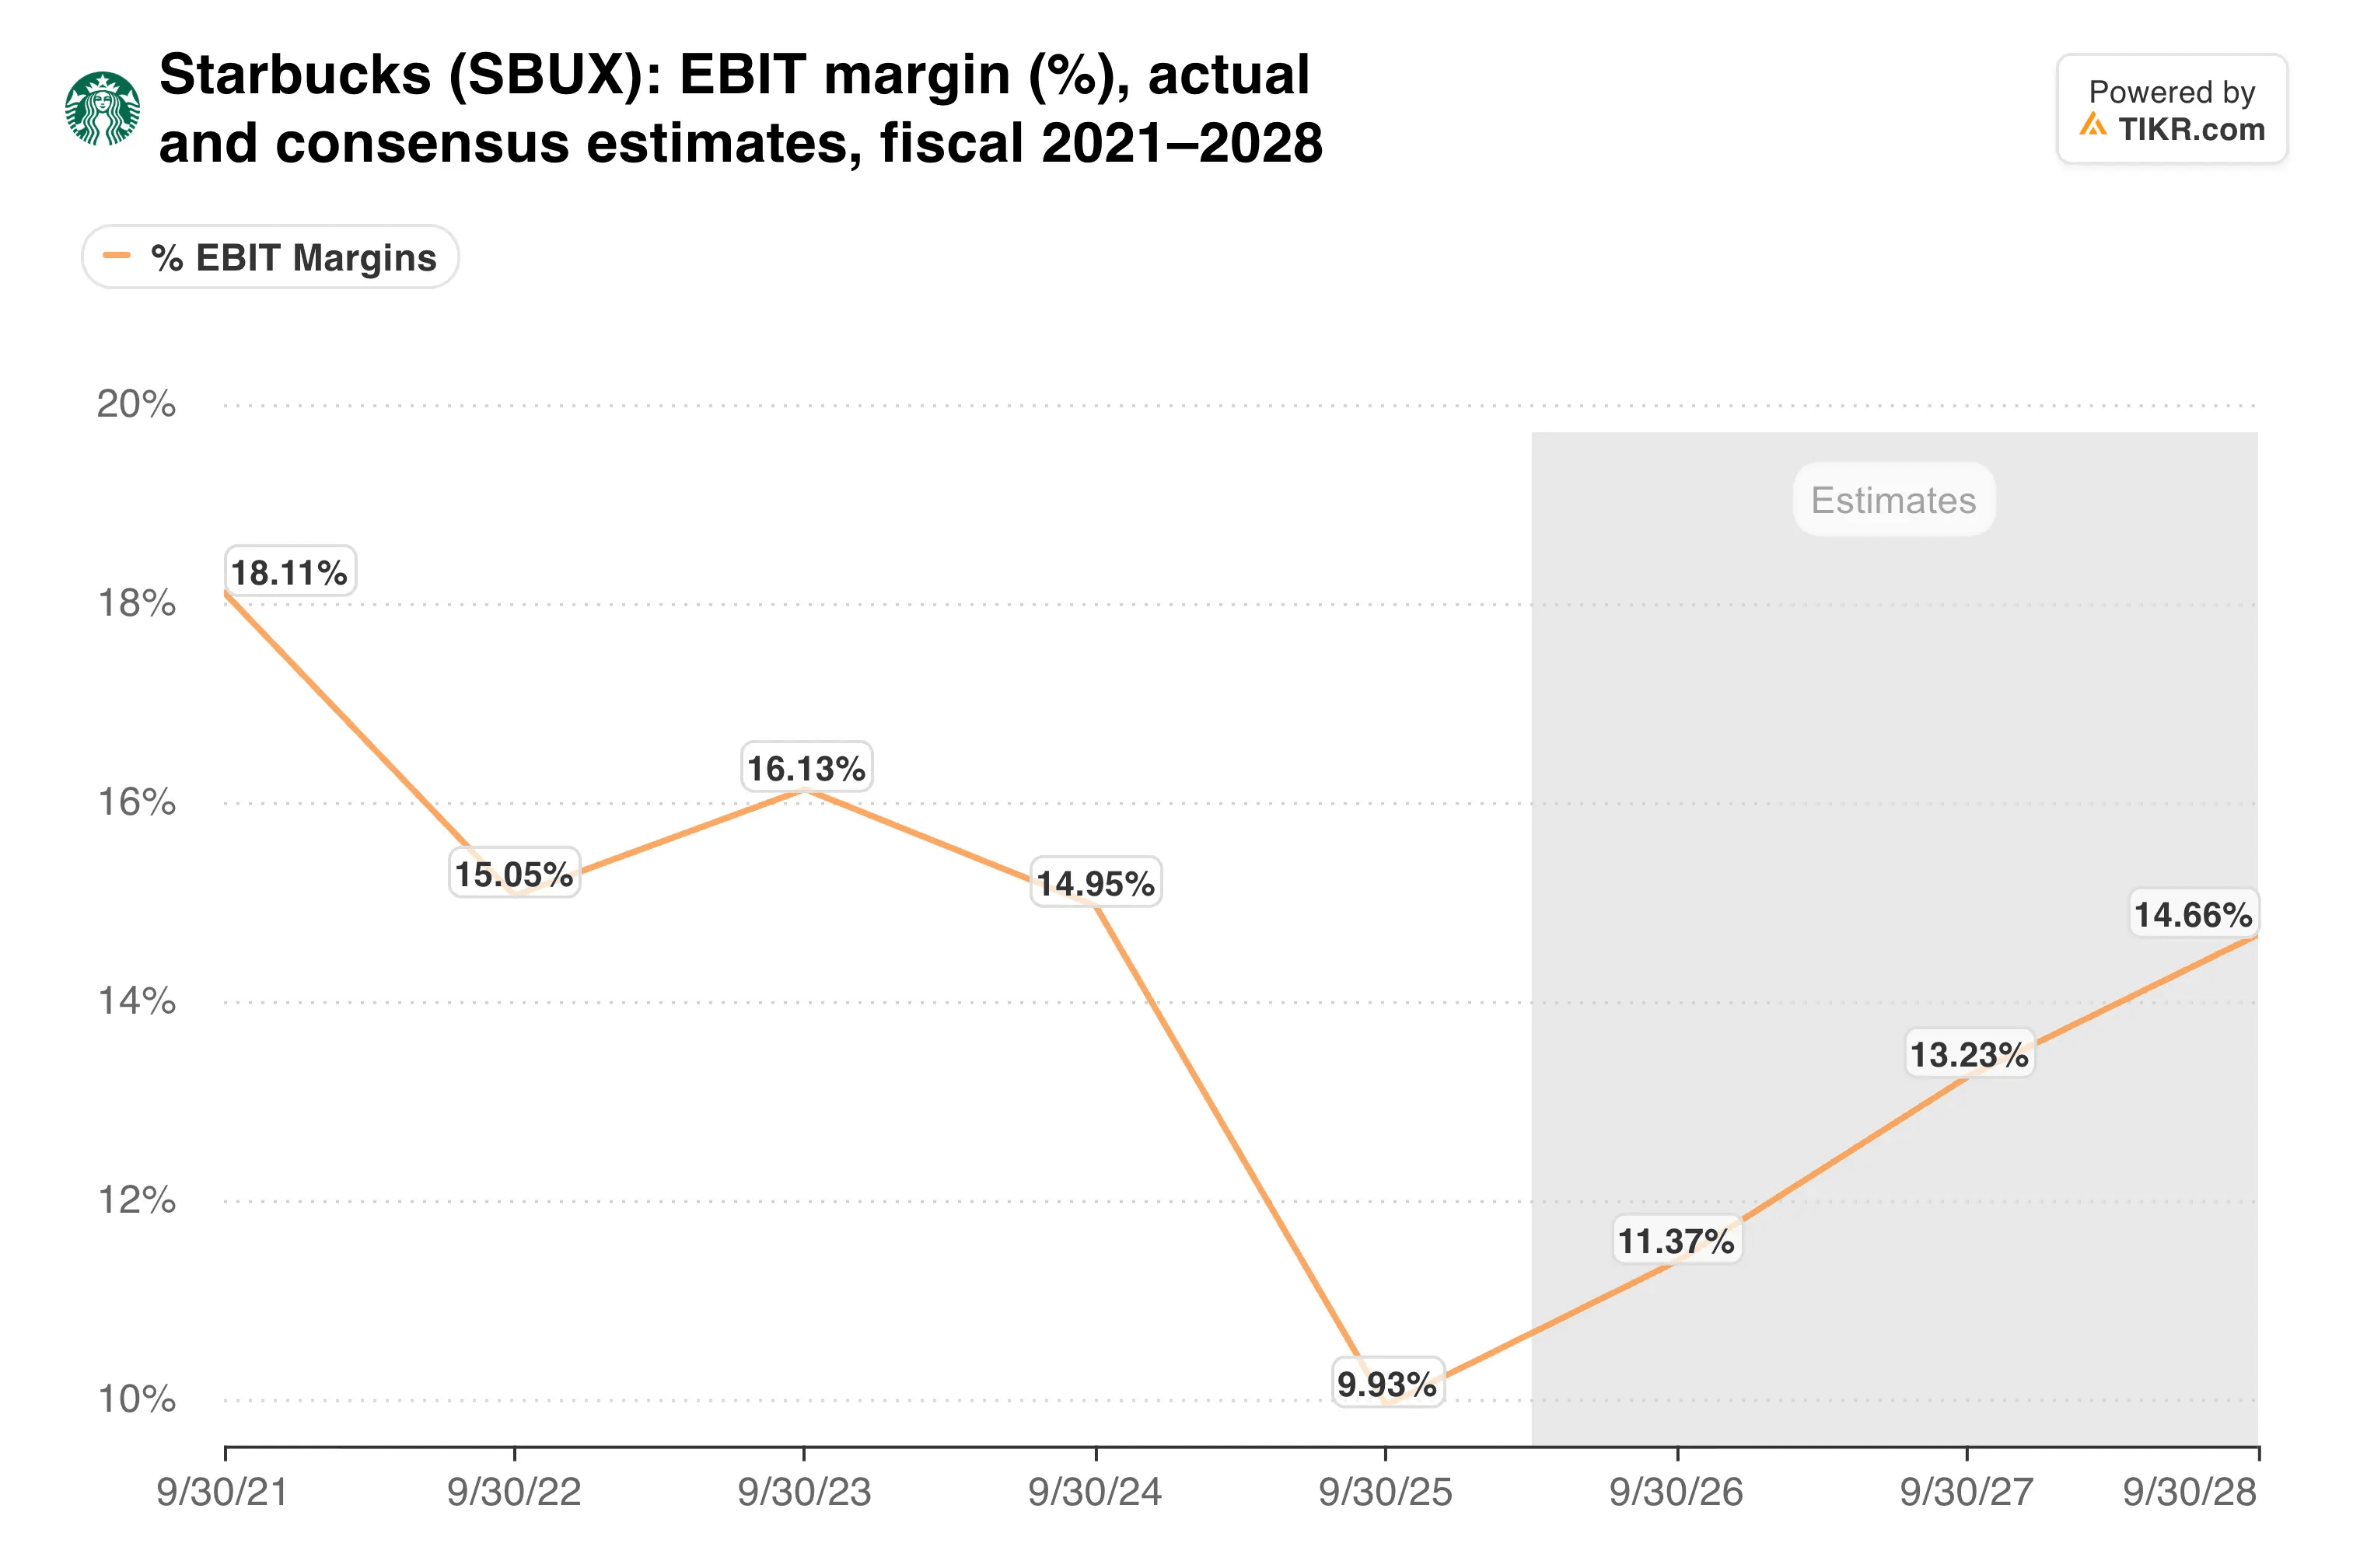
Selbst über 11 % lägen die Margen noch deutlich unter dem Niveau vor der Schwächephase, sodass noch Luft nach oben ist, wenn der Kundenverkehr sich hält.
TIKR verfolgt 35 Analysten für Starbucks. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Starbucks zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Starbucks an
34x für ein Comeback zu zahlen
Der Markt hat die Erholung bereits großzügig eingepreist. Starbucks notiert mit einem KGV von 34,3 für die nächsten zwölf Monate (NTM) und einem NTM EV/EBITDA von 21,2. McDonald's (MCD) notiert mit 18,9x und 14,4x, während es im letzten Quartal nur vergleichbare globale Umsätze von 1,3 % verzeichnete.
Dieser Aufschlag setzt voraus, dass Starbucks sein Kapital weiterhin mit hoher Rate vermehrt. Analysten erwarten, dass der Gewinn je Aktie in den nächsten zwei Jahren um etwa 21 % pro Jahr wächst, was hilft, die anhaltende Lücke zu erklären.
Und die Lücke ist in diesem Jahr gewachsen:

Da sich die Prämie mit der Beschleunigung der vergleichbaren Umsätze weiter öffnete, würde jede Verlangsamung wahrscheinlich zuerst das Multiple treffen.
Auch die Kosten fallen an. Starbucks erwartet Restrukturierungskosten von etwa 300 Millionen US-Dollar im Zusammenhang mit der Schließung von etwa 1 % der nordamerikanischen Coffeehouses, und die Arbeitsbeziehungen bleiben angespannt. Die Ausschüttungsquote liegt bei 141,8 %, was die Dividende von künftigem Gewinnwachstum abhängig macht.
Meine Einschätzung: Dies ist die überzeugendste Starbucks-Erholung seit Jahren, weil Transaktionen sie antreiben. Doch bei einem KGV von 34 benötigt die Aktie sowohl eine Überraschung nach oben als auch eine zuversichtliche Prognose für das Fiskaljahr 2027, und ich würde beides sehen wollen, bevor ich zukaufe.
Am 29. Oktober ist die Zahl, die zählt, die der vergleichbaren Umsätze in den USA im Vergleich zum Ziel des Managements von 6,5 % oder besser für Q4. Das Erreichen würde das Kursziel der Street von 111 US-Dollar stützen.
Was ist die Starbucks-Aktie also wirklich wert?
Mit TIKR können Sie den künftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Starbucks wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!