Die wichtigsten Punkte
- Seagate Technology (STX) schloss am 2. November bei $593,76, ein Minus von 30 % gegenüber dem Schlusskurs vom 2. Oktober, da AI-Hardware-Aktien unter Druck gerieten und Sandisk (SNDK) am 30. Oktober trotz besserer als erwarteter Zahlen um 13,5 % fiel.
- Der Kursrutsch folgte auf einen Rückgang von 10,2 % am 2. Oktober, als ein Bericht bekannt gab, dass Toshiba seine Festplattenkapazität für AI-Rechenzentren verdoppeln will.
- Seagates erstes Fiskalquartel übertraf die Erwartungen und seine Prognosen für Dezember lagen darüber. Die meisten Analysten senkten dennoch ihre Kursziele, und Wells Fargo sagte, die Auslieferungen von Nearline-Laufwerken seien weniger stark als erwartet gestiegen.
- Die Analysten erhöhten nach dem Bericht ihre Gewinnschätzungen, obwohl die Aktie fiel. Das Risiko, das den heutigen Preis rechtfertigen würde, ist, dass neues Angebot schneller eintrifft als die Nachfrage wächst.
Seagate Technology (STX) hat in einem Monat 30 % abgegeben, und der Zeitpunkt spielt eine Rolle. Der Countdown beginnt beim Schlusskurs vom 2. Oktober bei $848,99, der bereits einen Rückgang von 10,2 % aufgrund der Kapazitätsmeldung von Toshiba widerspiegelte. Die Aktie fiel dann bis zu ihrem Bericht am 27. Oktober um 21 %, da AI-Hardware-Aktien unter Druck gerieten, und danach um weitere 11 % trotz eines Rekordquartals und höherer Prognosen.
Der Rest der Speicherbranche fiel mit. Sandisk verlor am Tag nach seinen eigenen besseren Zahlen 13,5 %, und am 2. November verlor Seagate weitere 7,9 %, während auch Western Digital, Sandisk und Micron nachgaben.
TIKR verfolgt 26 Analysten für Seagate Technology. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Seagate Technology zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Seagate Technology an
Ein Rekordquartal mit einer Schwachstelle
Seagates erstes Fiskalquartal endete am 2. Oktober. Der Umsatz stieg im Vergleich zum Vorjahr um 61 % auf $4,23 Milliarden und übertraf damit die von Analysten, die von LSEG befragt wurden, erwarteten $4,14 Milliarden. Das bereinigte EPS von $7,68 übertraf ihre Erwartung von $7,42. Der freie Cashflow von $1,5 Milliarden war der höchste in der Unternehmensgeschichte.
Seagate tilgte im Quartal $1,2 Milliarden Schulden und seitdem weitere $750 Millionen, wodurch die Bruttoverschuldung auf $1,6 Milliarden gesenkt wurde. Das Unternehmen erhöhte auch seine vierteljährliche Dividende um etwa 3 % auf $0,76. Für das Dezemberquartal prognostizierte es einen Umsatz von $4,8 Milliarden und ein bereinigtes EPS von $9,20.
Die Analysten erwarten, dass die Gewinne bis zum Fiskaljahr 2029 weiter steigen werden:
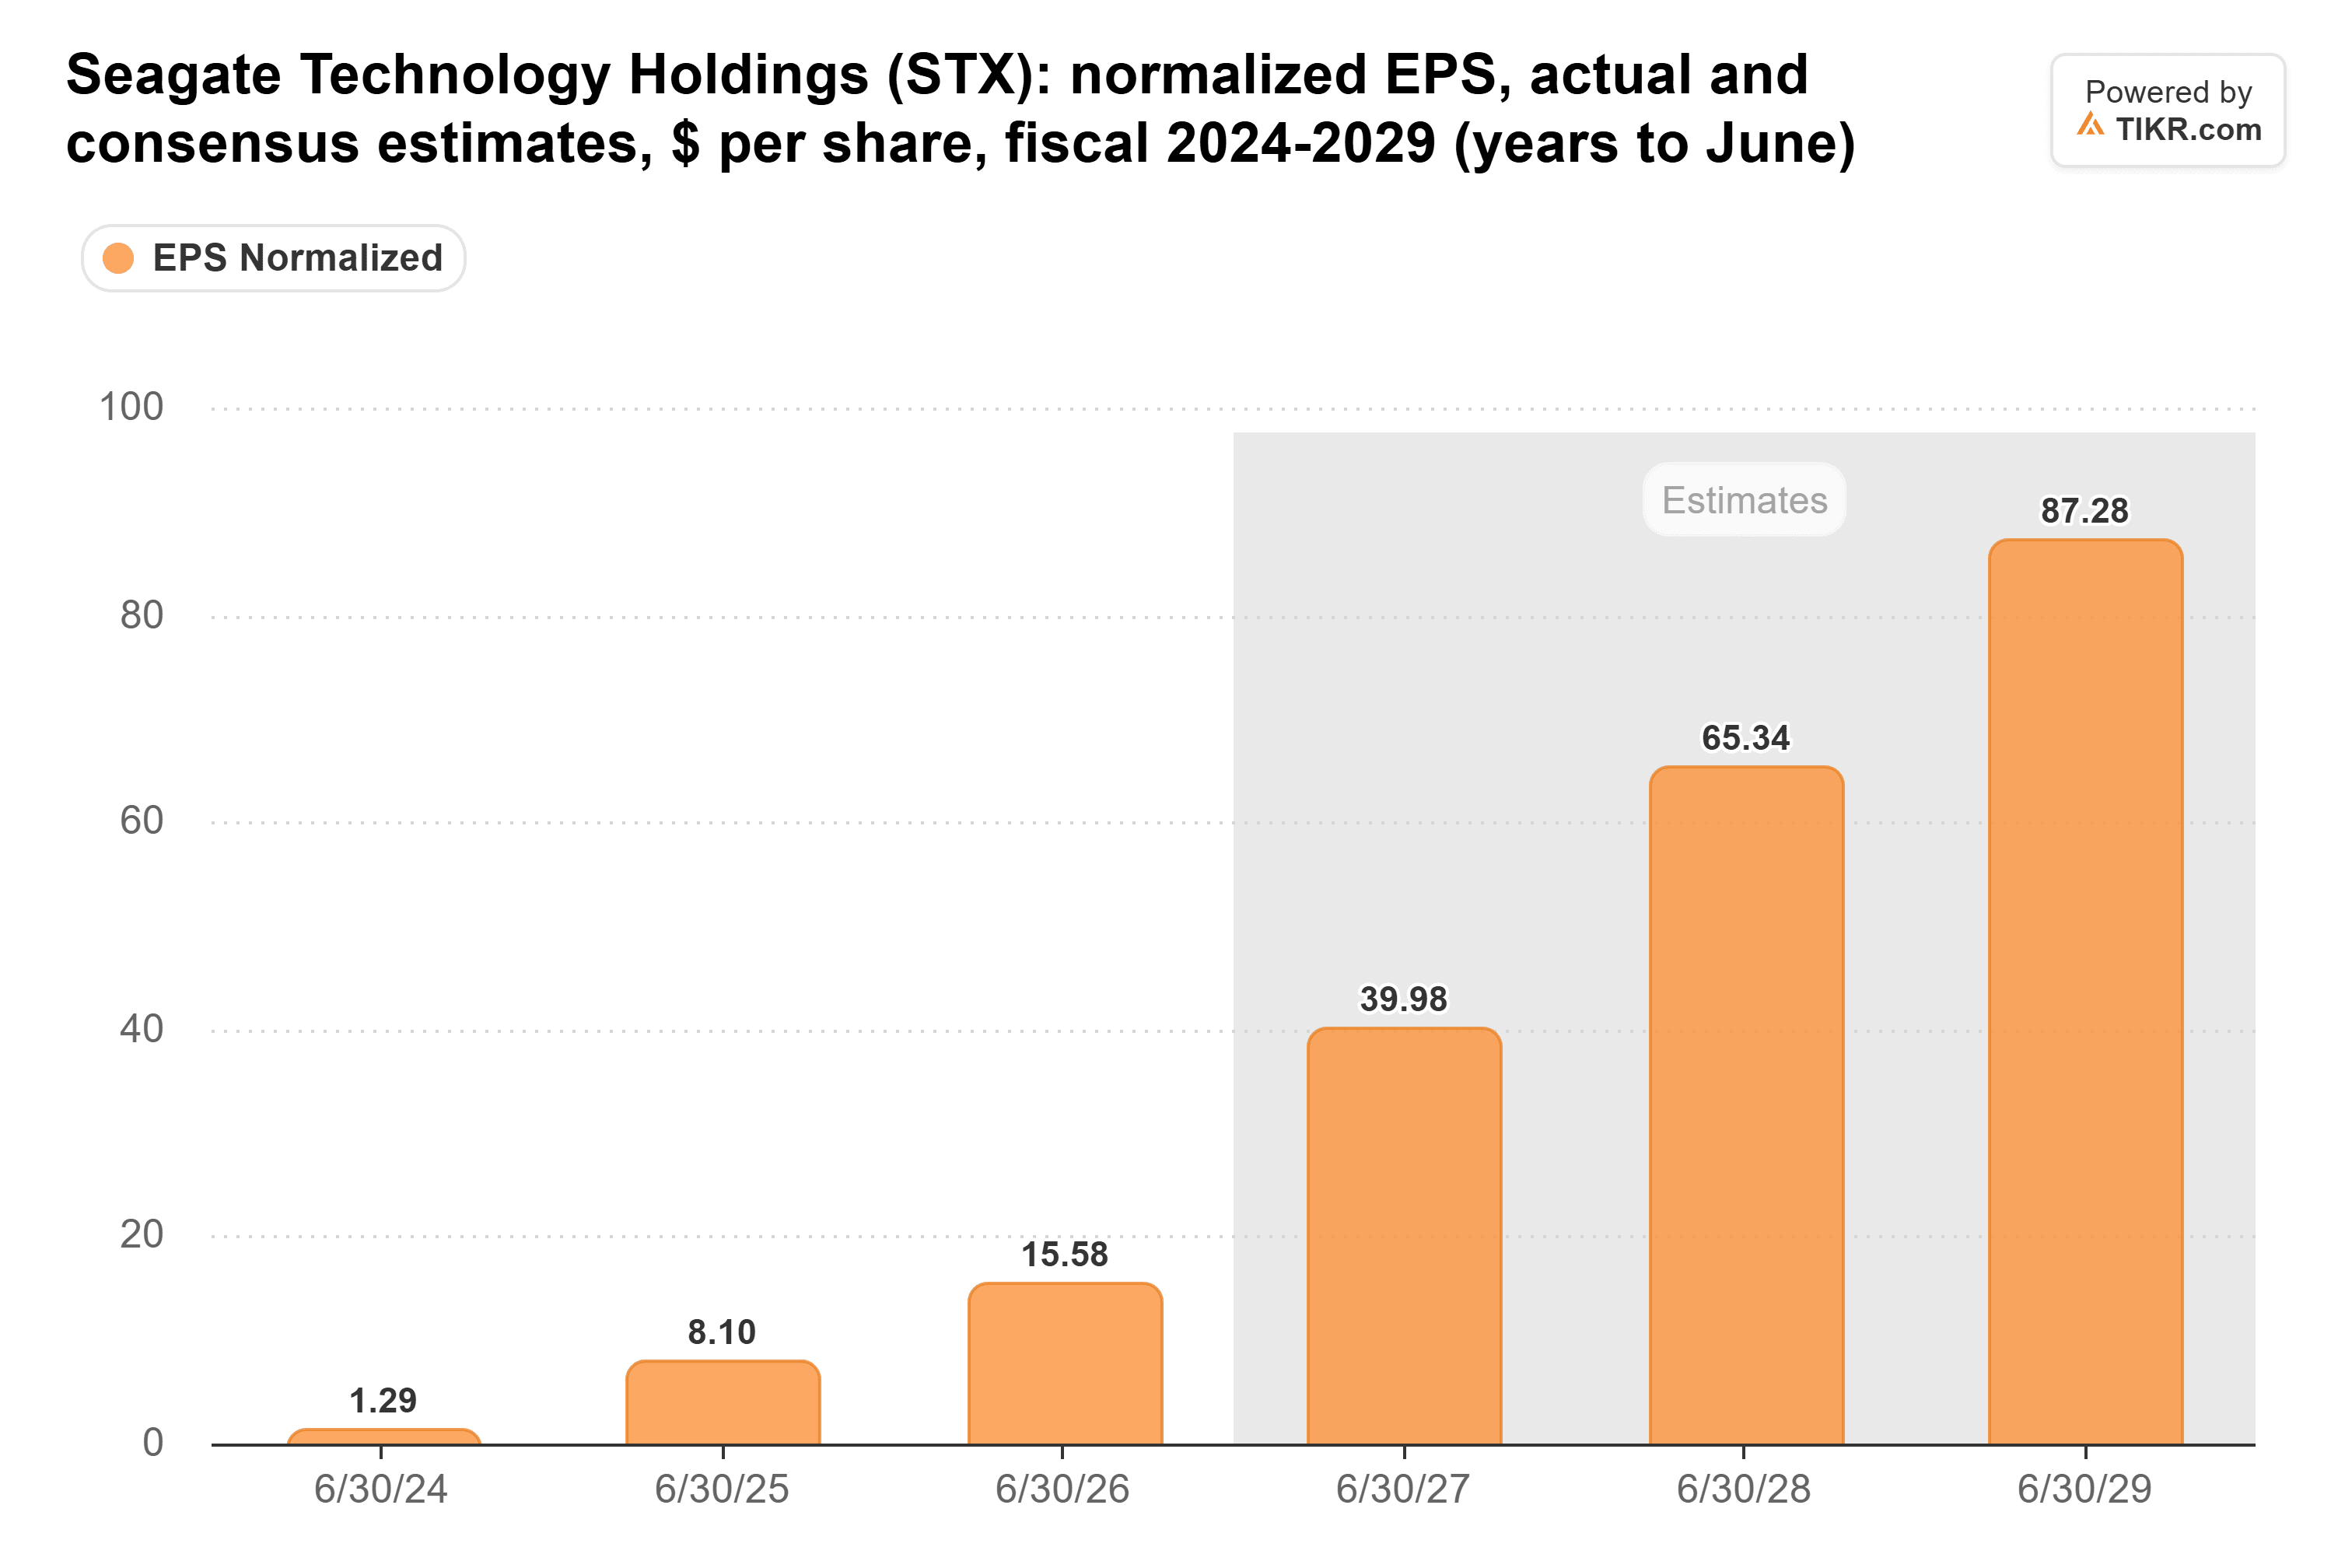
Diese Schätzungen wurden nach dem Bericht nach oben und nicht nach unten korrigiert. Der Konsens von TIKR für das Fiskaljahr 2027 stand bei $36,66, als das Quartal veröffentlicht wurde, und bei $39,98 zum 31. Oktober. Auf Basis der Mitte der Prognose addieren sich das September- und das Dezemberquartal zu einem bereinigten EPS von $16,88. Das ist mehr als die $15,53, die Seagate über alle vier Quartale des Fiskaljahres 2026 verdiente.
Die Schwachstelle war der Nearline-Bereich, also die Hochkapazitätslaufwerke, die Rechenzentren kaufen. Wells Fargo sagte, die Auslieferungen von Nearline-Kapazität seien weniger stark als erwartet gestiegen, und die meisten Analysten senkten am 28. Oktober ihre Kursziele. Citi ging von $1.050 statt $1.300 aus, Mizuho von $900 statt $1.090 und TD Cowen von $900 statt $1.000. Summit Insights stufte die Aktie auf "Halten" herab, während Baird sein Kursziel auf $1.350 von $1.080 anhob.
Toshiba will seine Produktion verdoppeln
Die Angst vor dem Angebot kam zuerst. Am 2. Oktober berichtete Nikkei, dass Toshiba innerhalb seines Fiskaljahres 2027 seine Kapazität für Festplatten, die in AI-Rechenzentren verwendet werden, verdoppeln will, teilweise durch den Ausbau seines Werks auf den Philippinen. Seagate fiel an diesem Tag um 10,2 %.
Knappes Angebot ist es, was Seagate erlaubt hat, die Preise zu erhöhen. Der Vorstandsvorsitzende und CEO Dave Mosley sagte in der Pressemitteilung zum ersten Fiskalquartal, dass Seagates HAMR-Roadmap es dem Unternehmen ermögliche, die wachsende Exabyte-Nachfrage "durch Steigerungen der Flächenaufzeichnungsdichte zu decken, während die Angebotsdisziplin aufrechterhalten wird". Seagate wächst, indem es mehr Speicherplatz auf jedes Laufwerk packt, nicht indem es mehr Laufwerke baut.
Toshibas eigene Ankündigung formuliert ihr Ziel auf die gleiche Weise. Ihre philippinische Einheit strebt an, die jährliche Kapazität auf Speicherkapazitätsbasis bis zum Fiskaljahr 2027, das für Toshiba im März 2028 endet, nahezu zu verdoppeln. Das ist ein Ziel, kein ausgeliefertes Angebot, und ein Teil davon kann von dichteren Laufwerken und nicht von mehr Laufwerken kommen.
Seagates Bruttomarge stieg von 19 % im Fiskaljahr 2023 auf 35 % im Fiskaljahr 2025:
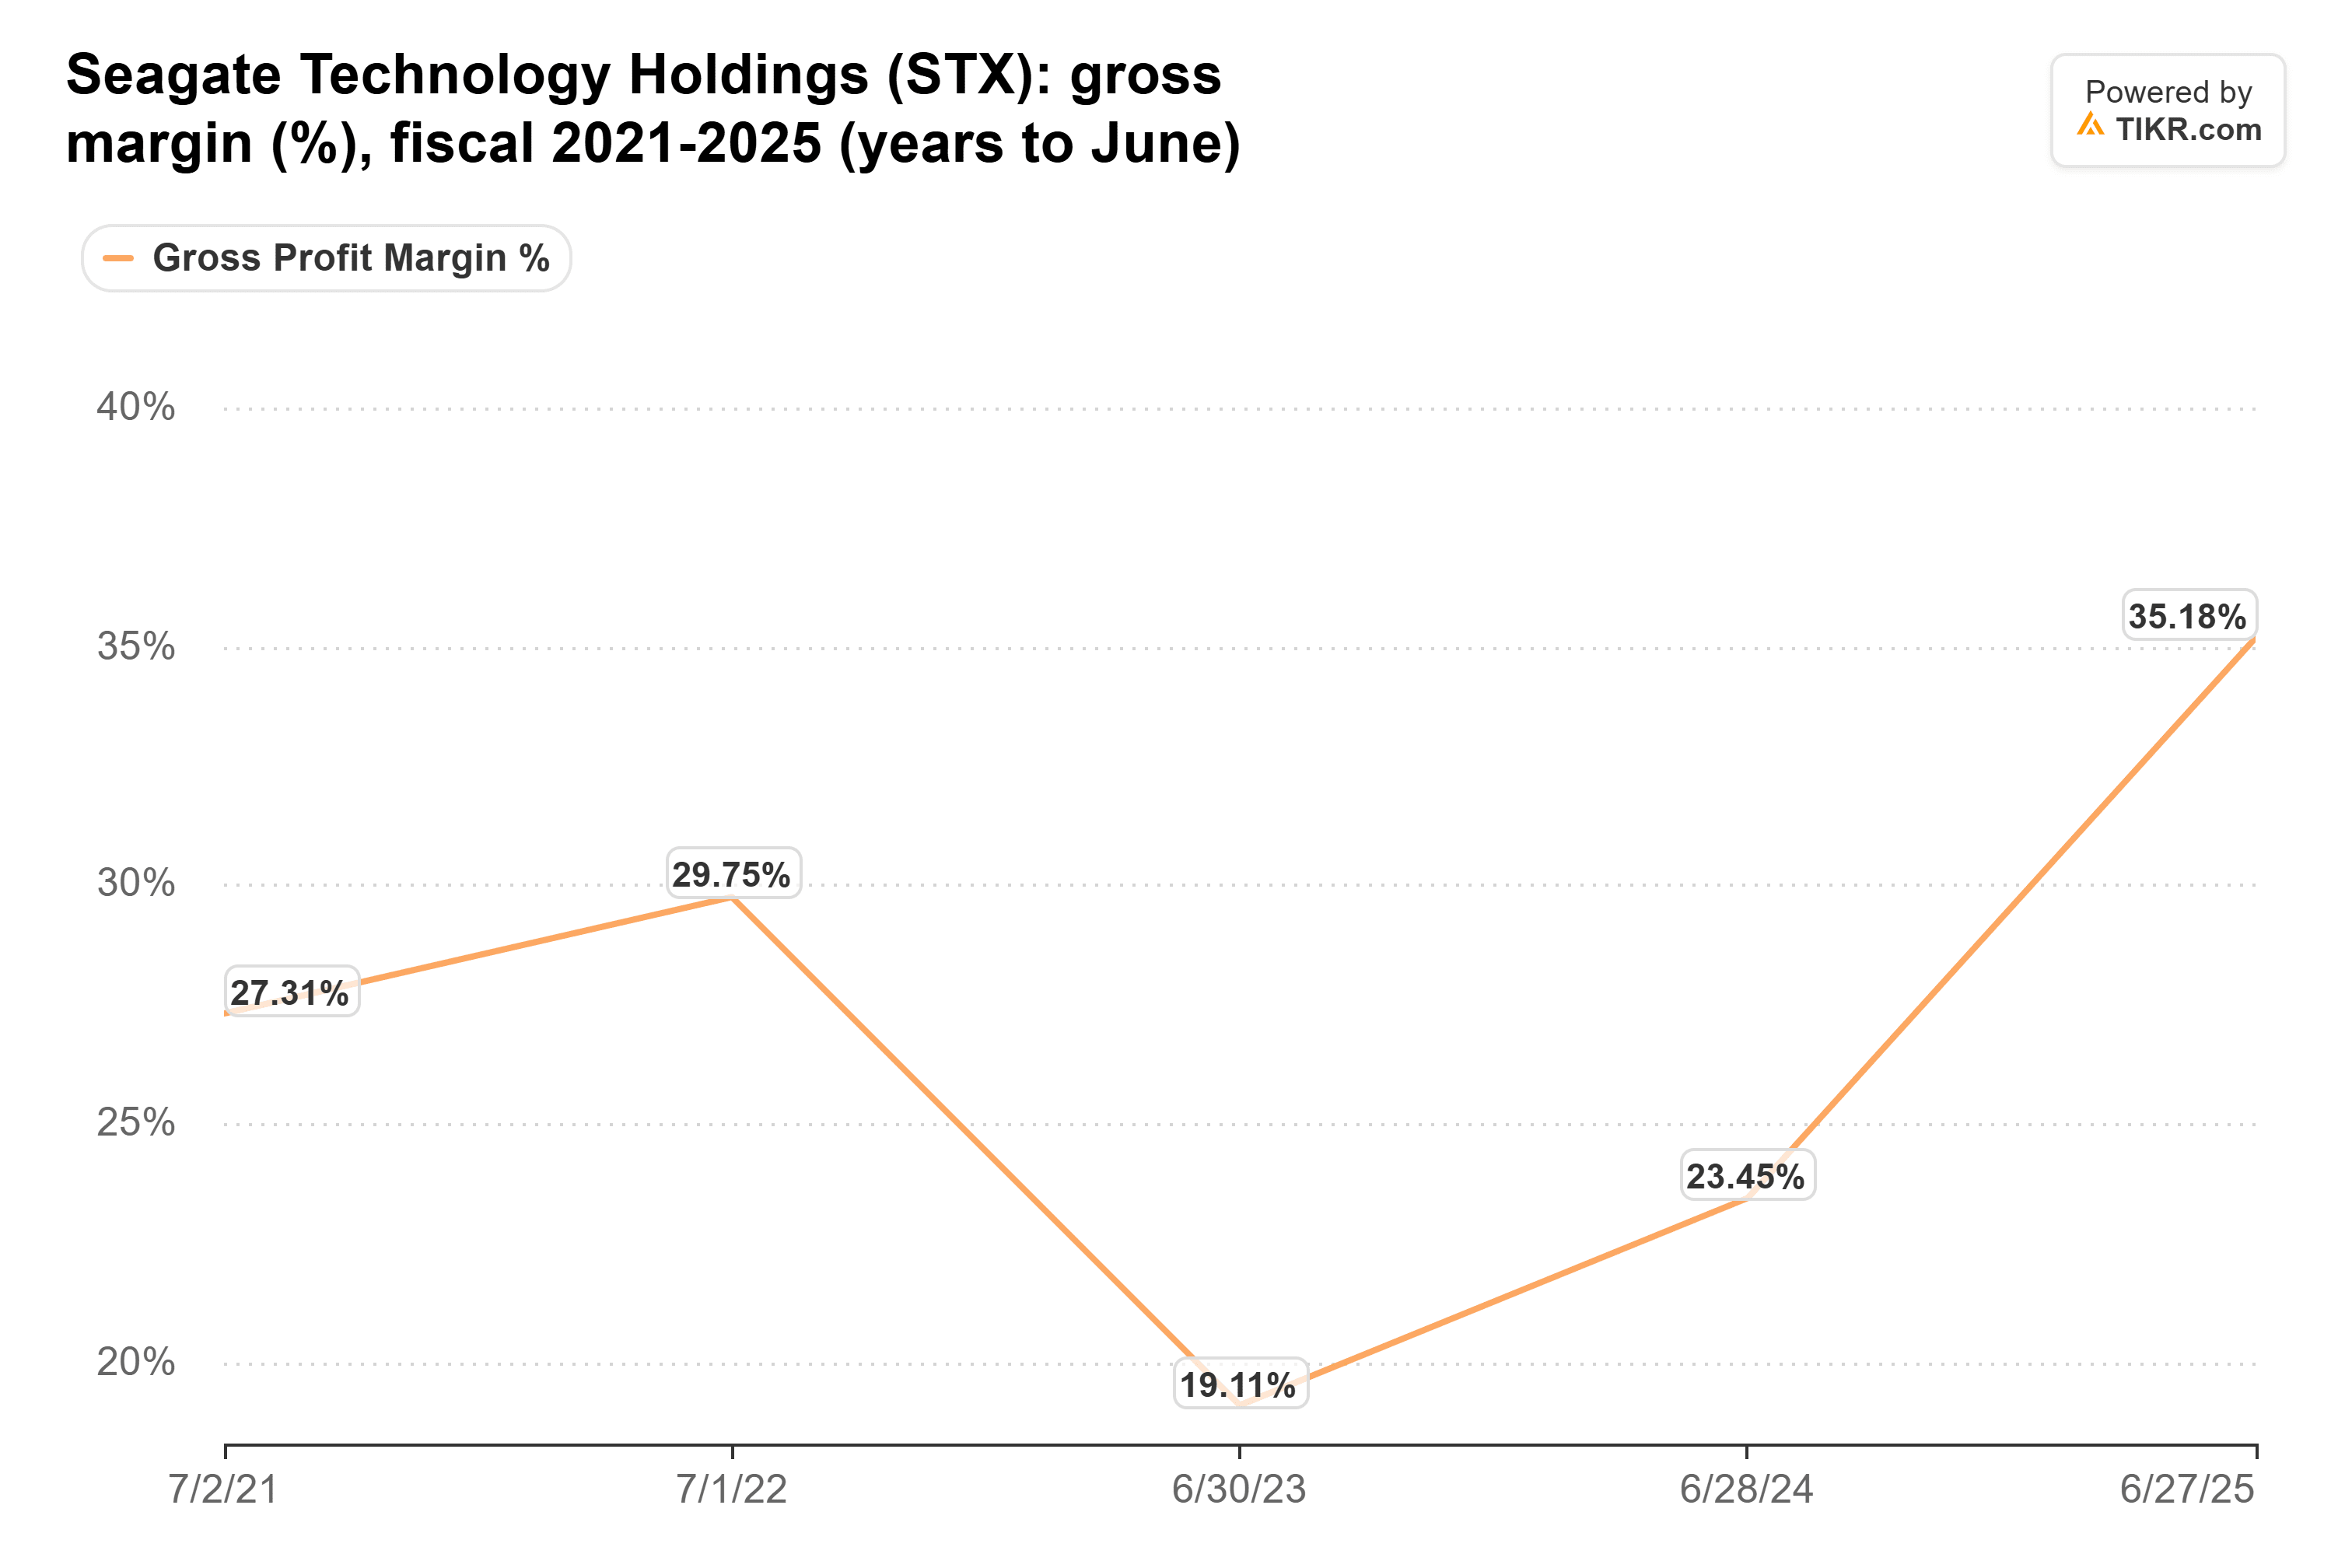
Im letzten Quartal erreichte sie auf bereinigter Basis 57,8 %, gegenüber 40,1 % vor einem Jahr. Wenn Toshibas Kapazität schneller eintrifft als die Nachfrage wächst, ist es diese Marge, die zuerst schrumpft.
Der gesamte AI-Hardware-Trade geriet unter Verkaufsdruck
Seagate fiel nicht allein. Vor seinem Bericht hatten Wells Fargo, JPMorgan und Rosenblatt bereits ihre Kursziele gesenkt, wobei Rosenblatt branchenweite Multiplikator-Kompression anführte. Am 22. Oktober fielen Chip- und Speicheraktien nach der Prognose von Lam Research in der Nacht zuvor und Teslas Kürzung seines Investitionsziels für 2026. Am 30. Oktober fiel Seagate um 8,0 % und Sandisk um 13,5 %, als der Nasdaq seinen schlechtesten Tag seit Juni hatte. Am 2. November verlor der Philadelphia Semiconductor Index weitere 3,4 %.
Wenn ein Unternehmen, das gerade höhere Prognosen abgegeben hat, im Gleichschritt mit der gesamten Branche handelt, sieht der Verkauf nach einer Abrechnung mit dem AI-Hardware-Thema aus und nicht nach einer Reaktion auf Seagates Zahlen.
Zukaufen, mit einem Auge auf das Angebot
Selbst nach dem Rückgang ist Seagate im Jahr 2026 um 116 % gestiegen. Dennoch wurde die Aktie zum Schlusskurs vom 30. Oktober mit etwa dem 13,7-fachen des zukünftigen Gewinns gehandelt, gegenüber etwa dem 18-fachen kurz vor dem Bericht:
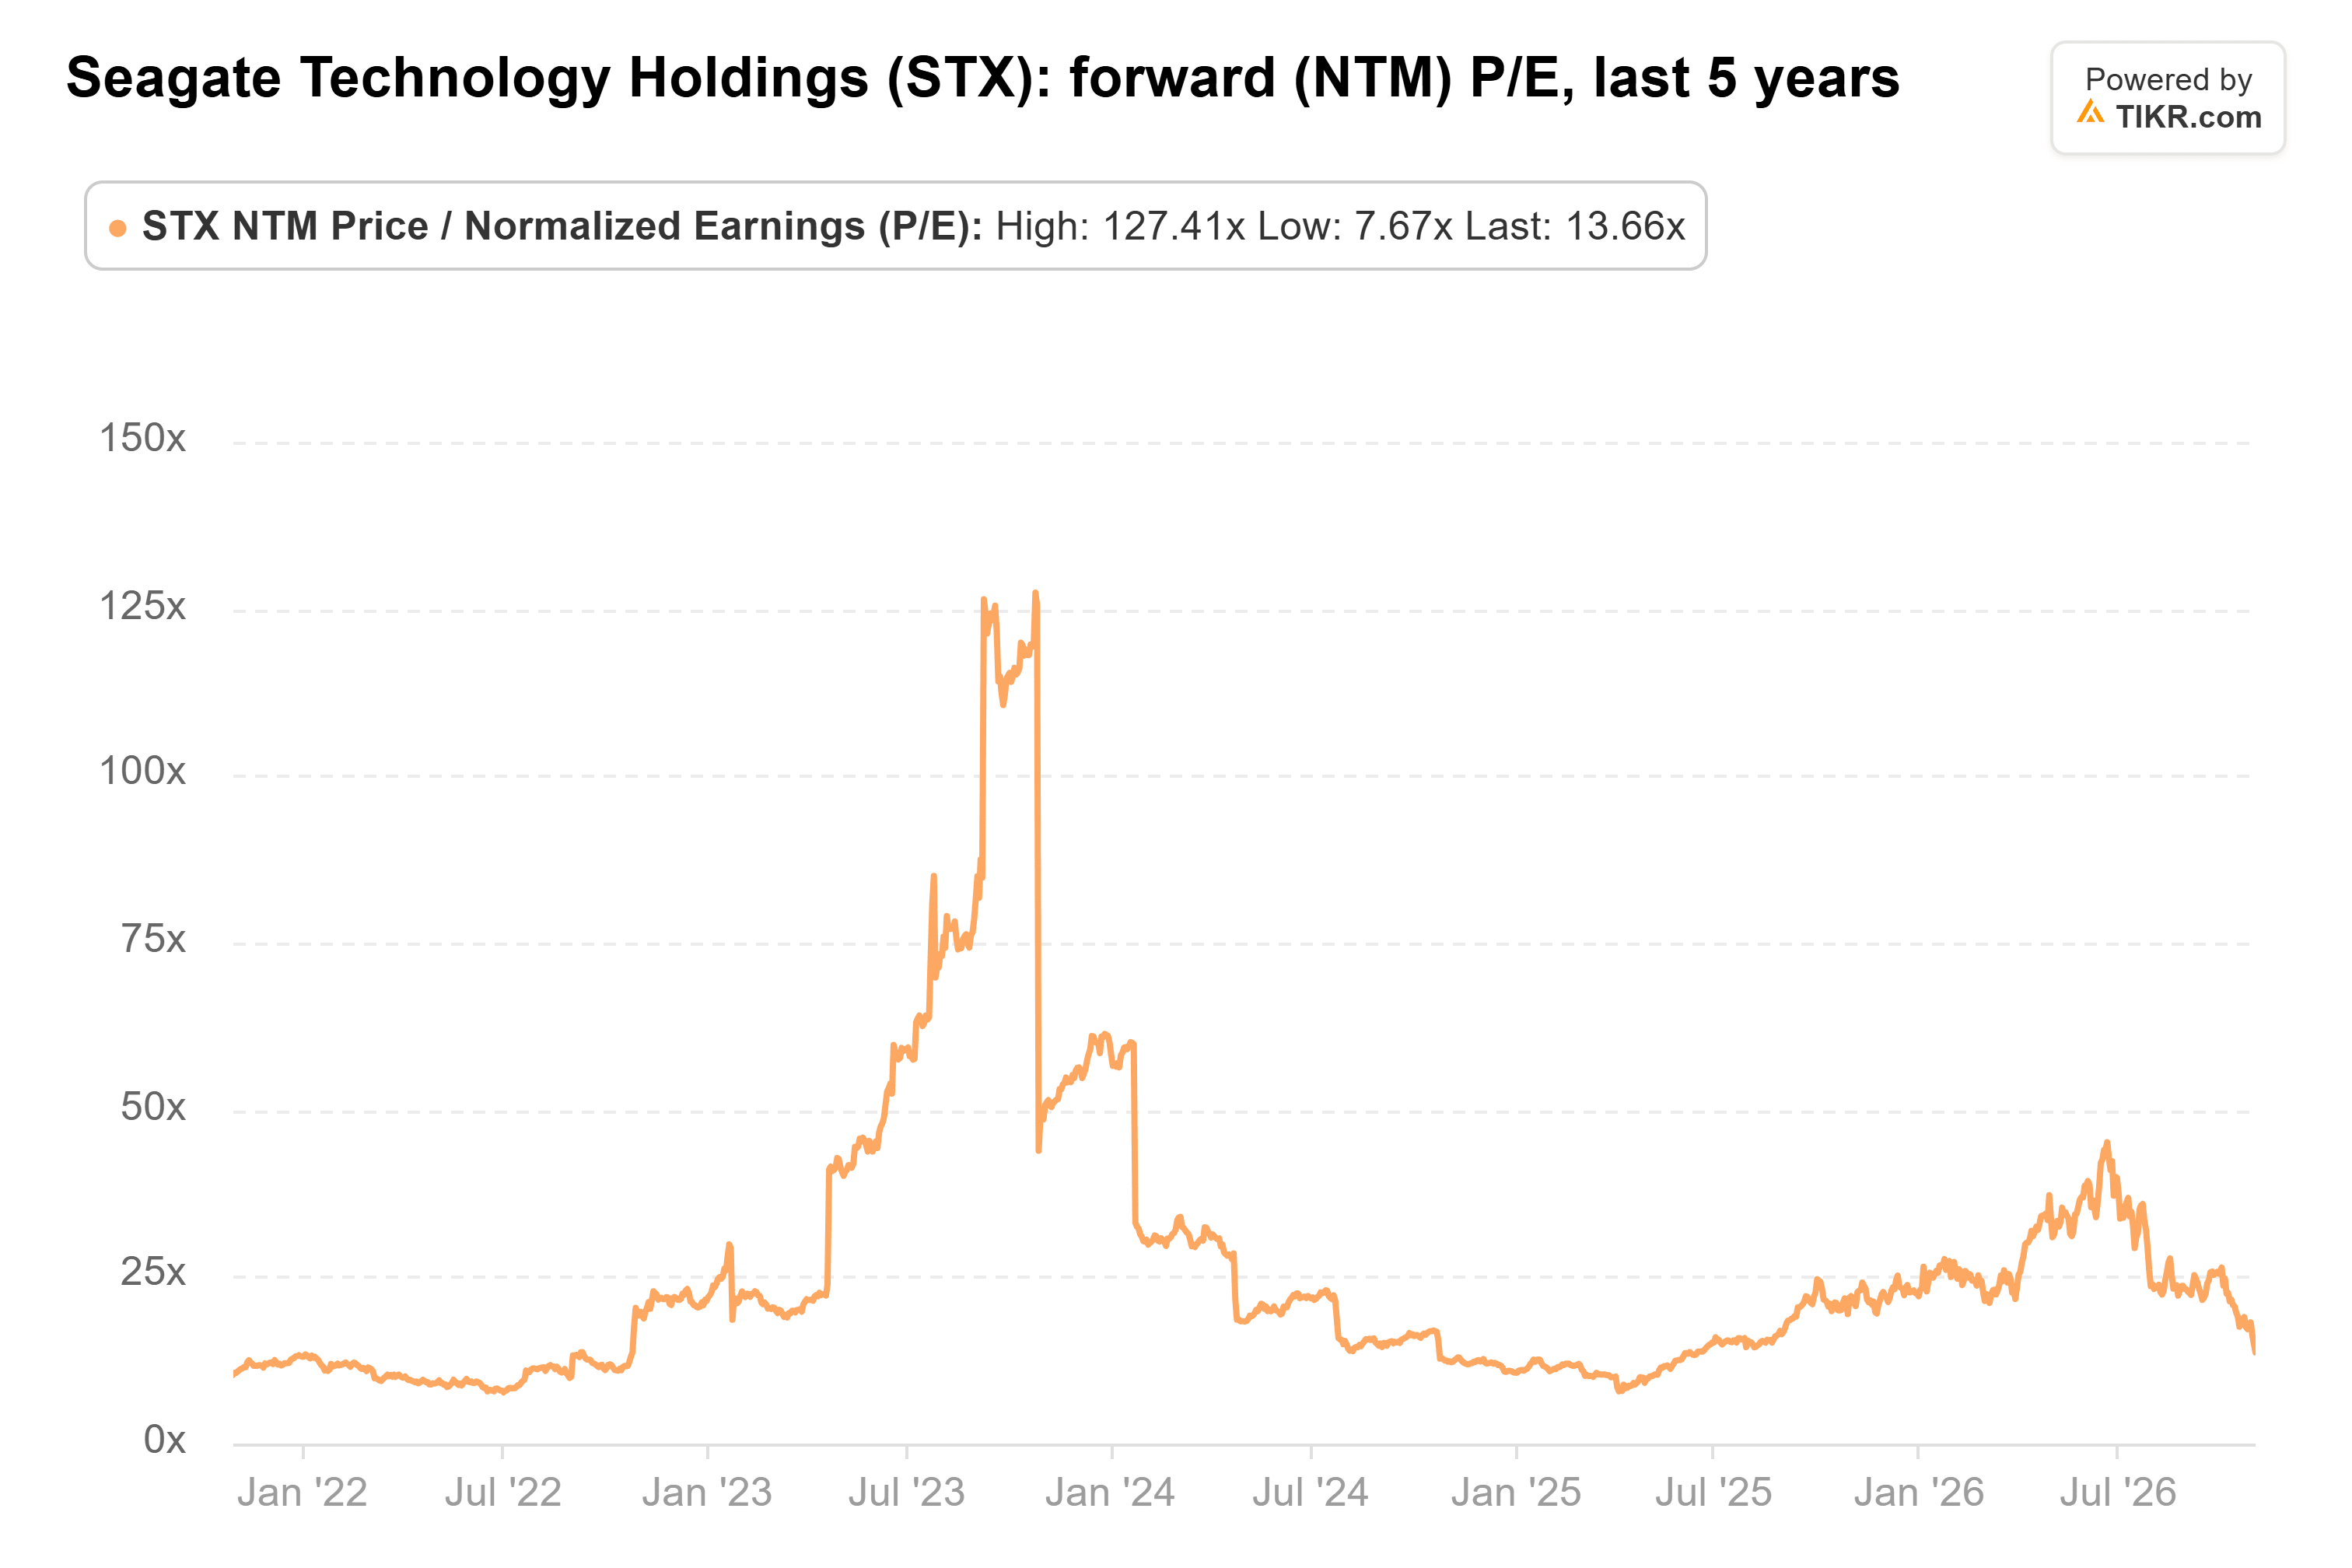
Der Rückgang um 7,9 % am 2. November drückte das KGV noch weiter. Citis Kursziel von $1.050 liegt etwa 77 % über dem Schlusskurs vom 2. November, und der Durchschnitt von 26 Analystenzielen, die von StockAnalysis zusammengestellt wurden, liegt bei etwa $1.045. Selbst UBS und Susquehanna, beide mit "Neutral", haben Kursziele von $750 bzw. $765, über dem aktuellen Kurs der Aktie.
Der Markt bewertet Seagate so, als ob die Laufwerksknappheit bereits endet, während Seagate gerade höhere Umsätze und Gewinne für Dezember prognostiziert hat. Diese Lücke spricht eher für Zukaufen als für Verkaufen, für Investoren, die die Schwankungen aushalten können.
Der Bericht für das Dezemberquartal, der für Ende Januar erwartet wird, ist der Test. Ein Umsatz nahe der Prognose von $4,8 Milliarden mit einer bereinigten Bruttomarge bei oder über 57,8 % würde die Preiserzählung bestätigen. Schwächere Nearline-Auslieferungen oder Preise, wenn Toshibas Kapazität hochgefahren wird, würden sie widerlegen.
Was ist die Seagate-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Seagate wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Seagate kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!