Wichtige Kennzahlen für RTX-Aktien
- Aktueller Kurs: $195.50
- Zielkurs (Mitte): ~$247
- Konsensziel der Analysten: ~$235
- Potenzielle Gesamtrendite: ~27%
- Annualisierte IRR: ~6% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
RTX Corporation (RTX) schloss am 15. September 2026 bei $195.50, und die wichtigste Zahl ist nicht der Kurs, sondern wie wenig die jüngsten guten Nachrichten ihn bewegt haben. Anfang August notierte der Luft- und Raumfahrt- und Rüstungskonzern hinter Pratt & Whitney-Triebwerken, Collins Aerospace-Systemen und Raytheon-Raketen nahe $223, etwa ein Prozent unter seinem 52-Wochen-Hoch, und das Argument gegen einen Kauf war, dass bereits alles gut gelaufen war. Seitdem hat sich die Lage nur noch verbessert, und die Aktie ist etwa $28 niedriger.
Der Auftragsbestand ist auf einen Rekordwert von $289 Milliarden gestiegen. Ein $22,9 Milliarden schwerer Tomahawk-Auftrag wurde im August vergeben. Am 15. September wurde ein wichtiger Meilenstein für das F135-Triebwerks-Upgrade erreicht. Nichts davon löste eine Rallye aus, und die Geduld des Marktes wirft die Frage auf, die die Zahlen nun beantworten können: Da die Fundamentaldaten stärker sind als bei $223, ist die um 12% günstigere Aktie die Gelegenheit, oder bewertet der Markt etwas, das die Schlagzeilen nicht erfassen?
Der Auftragsbestand wuchs, während der Kurs schrumpfte
Auf der Laguna-Konferenz von Morgan Stanley am 15. September bezifferte CEO Chris Calio den Auftragsbestand auf $289 Milliarden, ein Plus von 22% gegenüber dem Vorjahr, und betonte, was nicht enthalten ist. "Unser $289 Milliarden schwerer Auftragsbestand, den ich heute Morgen hier mehrfach genannt habe, umfasst nicht die 5 Rahmenvereinbarungen. Er umfasst auch nicht den kürzlich unterzeichneten $23 Milliarden [UCA]-Auftrag für Tomahawk", sagte er dem Publikum. Die Rahmenvereinbarungen, die Tomahawk, AMRAAM und die Standard Missile-Familie betreffen, sollen die Volumina in diesen Programmen um das Zwei- bis Vierfache steigern, wenn sie in feste Aufträge umgewandelt werden.
Der August-Auftrag zeigt, dass diese Umwandlung in Echtzeit geschieht. Die US Navy vergab Raytheon am 17. August einen siebenjährigen, $22,9 Milliarden schweren Tomahawk-Vertrag, der eine jährliche Produktionssteigerung auf über 1.000 Raketen unterstützt. RTX hatte die Tomahawk-Auslieferungen im ersten Halbjahr 2026 bereits im Vergleich zum Vorjahr verdreifacht, sodass der Auftrag eine bereits laufende Steigerung finanziert und keine bloße Zusage ist. Calios Einschätzung der Nachfrage war deutlich: "Die Botschaft unserer Kunden, ob kommerziell oder militärisch, lautet: Wir brauchen mehr und wir brauchen es schneller."
Sehen Sie historische Daten und Schätzungen für RTX-Aktien (Es ist kostenlos!) >>>
Woher das Wachstum als Nächstes kommt
Etwa 48% des Auftragsbestands von Raytheon sind jetzt international, ein Plus von vier Prozentpunkten innerhalb eines Jahres, und Calio führte eine installierte Basis aus, die Folgeaufträge sichert: Neun europäische Länder fliegen Patriot, sieben nutzen NASAMS und 20 verwenden RTX-Effektoren, mit einem vergleichbaren Fußabdruck im Nahen Osten. Diese Basis ist wichtig, weil Souveränitätsbedenken Zweifel aufkommen ließen, ob Verbündete weiterhin US-Systeme kaufen werden. Calios Antwort war, dass Koproduktion, nicht Rückzug, der Weg ist, und verwies auf Vereinbarungen mit Kongsberg und polnischen Zulieferern, die die Bindungen vertiefen statt lockern.
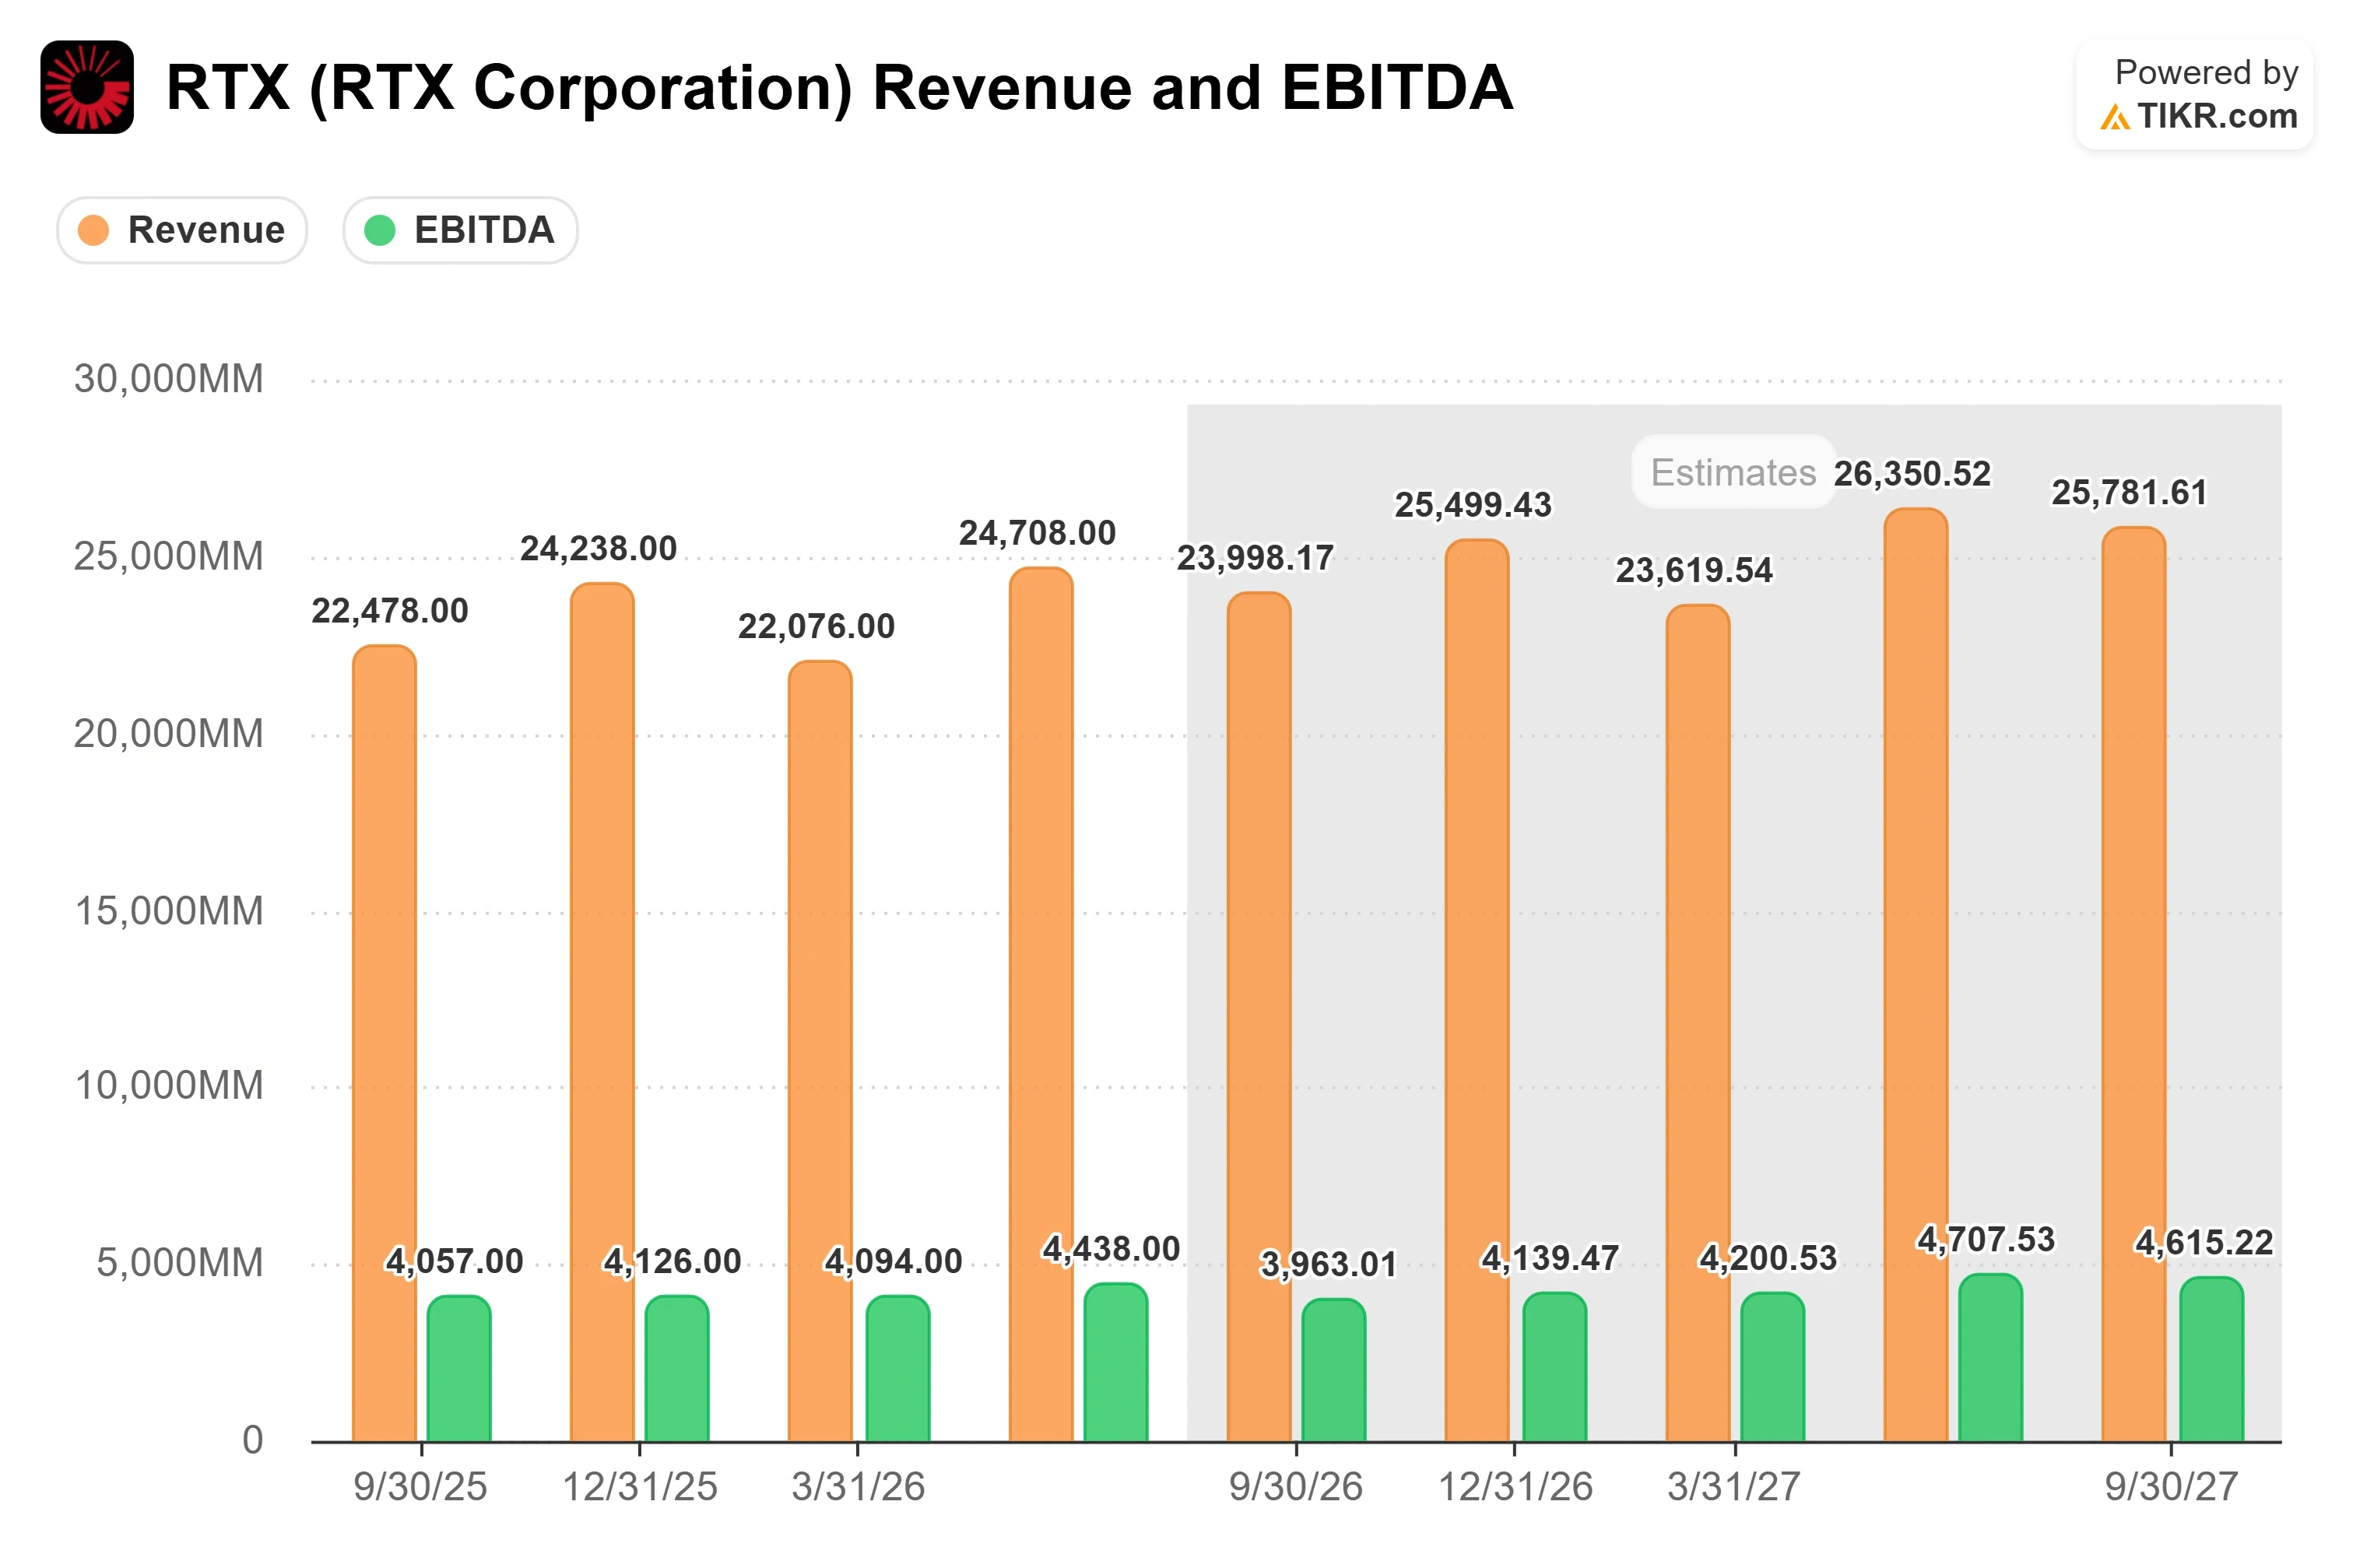
Im Q2 2026, veröffentlicht am 23. Juli, meldete RTX einen Umsatz von $24.708 Millionen, ein Plus von 14,5% gegenüber dem Vorjahr, und ein bereinigtes EPS von $1,89, was die Schätzung der Analysten von $1,66 um 13,7% übertraf. Der freie Cashflow belief sich auf $2.878 Millionen gegenüber einer Schätzung von $1.508 Millionen, und das Management prognostiziert für das Gesamtjahr 2026 einen freien Cashflow im Bereich von $8,25 bis $8,75 Milliarden, gegenüber etwa $7,9 Milliarden im Jahr 2025, da die Pulvermetallkosten von Pratt & Whitney auslaufen. Collins wiederum sieht mittelfristig einen Weg zu Segmentmargen von 19% bis 20%, getrieben durch Aftermarket-Stärke und strukturelle Kostensenkungen. Das F135-Triebwerks-Upgrade-Meilenstein vom 15. September bewegte die Aktie um 0,08%, und diese Nicht-Reaktion ist das Zeichen: Der Markt zahlt nicht mehr für einzelne Erfolge bei einem Unternehmen, dessen Nachfragegeschichte bereits verstanden ist.
Was die Bewertung tatsächlich verlangt
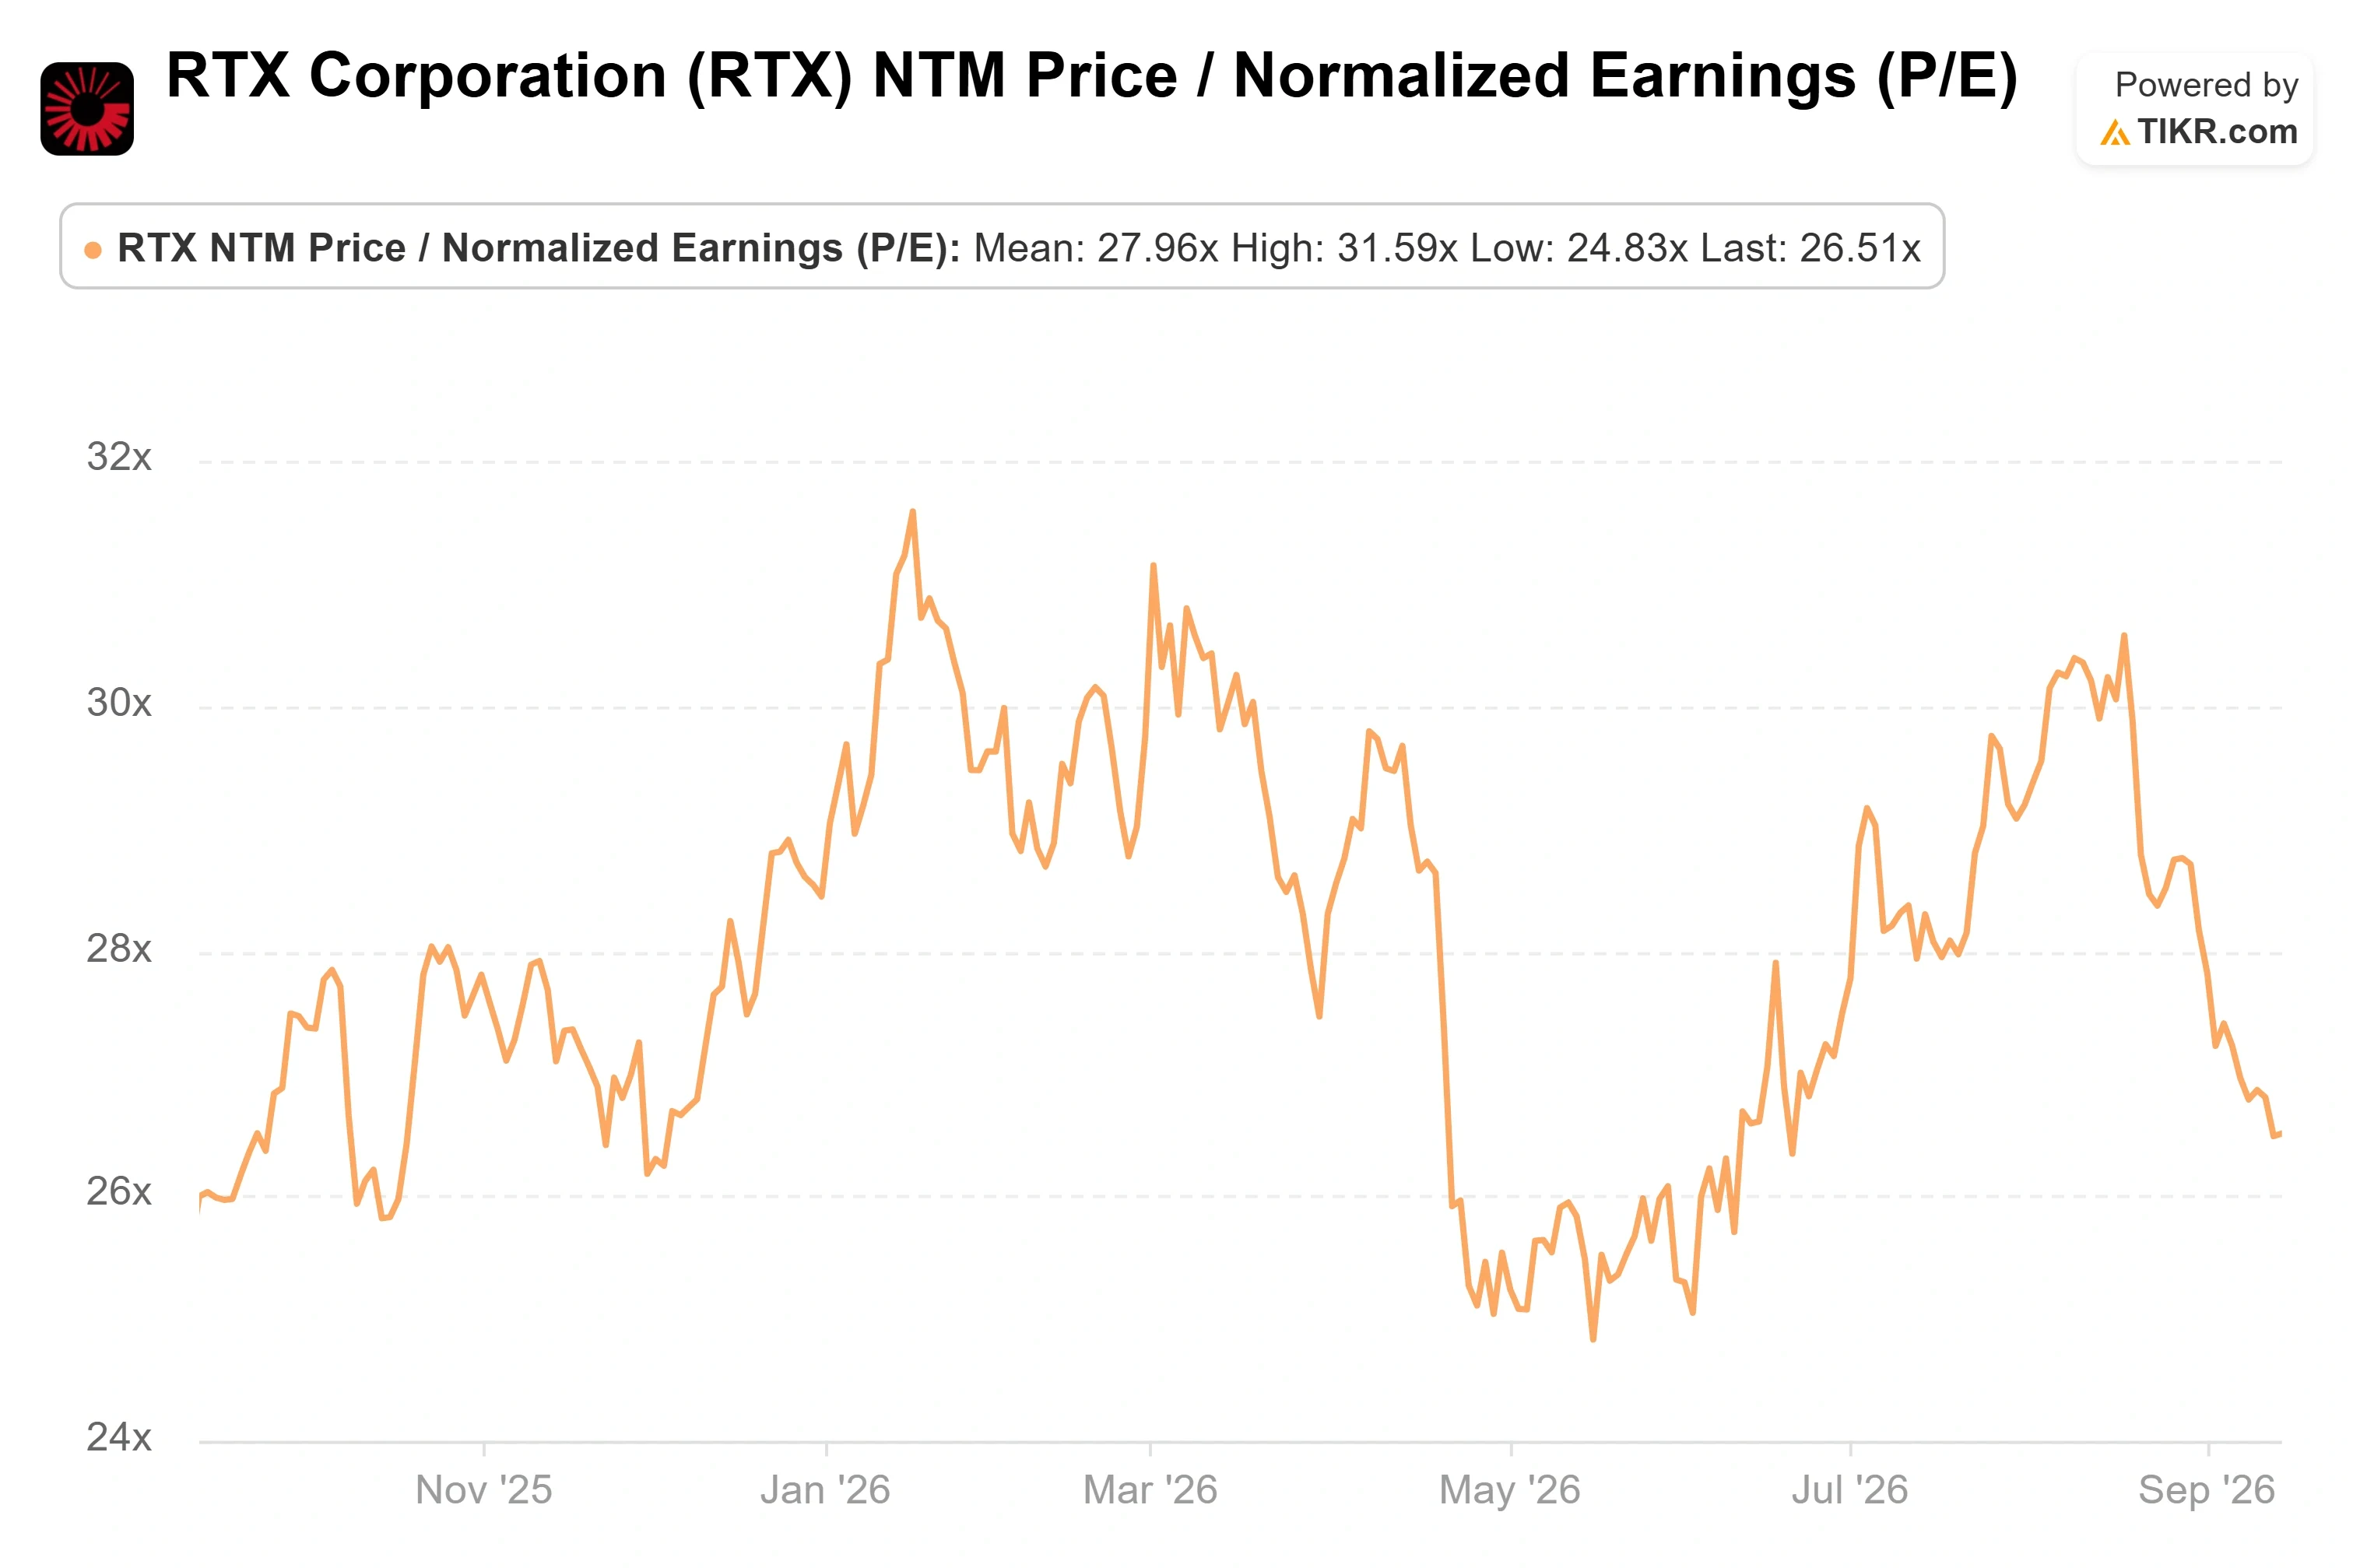
RTX notiert mit dem 26,5-fachen der Gewinne der nächsten zwölf Monate und dem 17,4-fachen des NTM EV/EBITDA. Verglichen mit dem europäischen Triebwerkskonkurrenten Safran, der mit dem 27,5-fachen der zukünftigen Gewinne und dem 15,6-fachen des EBITDA notiert, sieht RTX fair bewertet aus. Verglichen mit Airbus mit dem 24,4-fachen und L3Harris mit dem 19,7-fachen der zukünftigen Gewinne, erscheint es voll bewertet. Das KGV ist auf keiner absoluten Betrachtung günstig und liegt über dem Niveau, zu dem mehrere Rüstungskonkurrenten gehandelt werden. Der Aufschlag ist der Preis für die Diversifizierung von RTX und seinen Aftermarket-Faktor; ein Käufer zahlt hier für Qualität.
RTX ist ein reifer Compounder (Unternehmen, das Kapital langfristig vermehrt), kein Ausbruchskandidat, und bei diesem KGV muss das Wachstum eintreten. Die Rahmenvereinbarungen müssen noch wie geplant von unterzeichneten Absichtserklärungen in fakturierte Umsätze umgewandelt werden, und das Management wies auf der Laguna-Konferenz darauf hin, dass IEPA-Rückerstattungen erst im dritten und vierten Quartal zu fließen beginnen, ein Ausblickspunkt, der noch in Bewegung und nicht abgeschlossen ist. Der $22,9 Milliarden schwere Tomahawk-Auftrag ist ein verbindlicher Vertrag, weshalb er wichtiger ist als die Rahmenvereinbarungen, die noch nicht im Auftragsbestand sind. Einen $289 Milliarden schweren Auftragsbestand in Umsatz mit steigenden Margen umzuwandeln, ist die gesamte Aufgabe, und die Beschränkung der Branche war das Angebot.
Sehen Sie, wie RTX im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $195.50
- Zielkurs (Mitte): ~$247
- Potenzielle Gesamtrendite: ~27%
- Annualisierte IRR: ~6% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für RTX-Aktien (Es ist kostenlos!) >>>
Das TIKR-Mittelszenario bewertet RTX auf etwa $247, etwa 27% über dem aktuellen Kurs, realisiert über die nächsten 4,3 Jahre bis Ende 2030, für eine annualisierte Rendite von etwa 6%. Dies ist das Mittelszenario, gewählt, weil es eng am durchschnittlichen Analystenziel von etwa $235 liegt und nicht an einem aggressiven Szenario.
- Umsatztreiber: die Rüstungssteigerung (Munitionsauffüllung und internationale Nachfrage nach Luft- und Raketenabwehr) und der kommerzielle Aftermarket (GTF-Wartungen und die sich verstärkenden außergewöhnlichen Anteile von Collins, während die Flotte altert).
- Margentreiber: der Weg von Collins zu Segmentmargen von 19% bis 20% plus der abklingende Pulvermetall-Effekt, was eine Nettogewinnmarge von etwa 11% unterstützt.
- Hauptrisiko: das KGV selbst. Das Modell geht von einer KGV-Kompression von etwa 2,5% pro Jahr aus, sodass eine schnellere Abwertung von Rüstungswerten die Rendite schnell schmälert.
- Upside: das Hochszenario erreicht etwa $382, etwa 95% höher über den Zeitraum, oder etwa 8% annualisiert, wenn Margen und Volumina beide besser als geplant laufen.
- Downside: das Niedrigszenario geht von einer schärferen KGV-Kompression von etwa 3,7% pro Jahr aus, was die annualisierte Rendite auf etwa 3% reduziert und wenig Spielraum für Fehler lässt, wenn die Steigerung verzögert wird.
Fazit
Der nächste echte Test ist der Q3-Bericht Ende Oktober, mit einem Konsens nahe $1,77 beim bereinigten EPS. Achten Sie auf zwei Dinge über der Schlagzeilenzahl hinaus: ob die Prognose für den freien Cashflow des Gesamtjahres innerhalb oder über den Bereich von $8,25 bis $8,75 Milliarden angehoben wird, und ob sich eine der fünf Rahmenvereinbarungen wie der Tomahawk-Auftrag in den Auftragsbestand umwandelt. Eine Cashflow-Anhebung plus ein zweiter verbindlicher Munitionsauftrag würde zeigen, dass die Steigerung real und im Zeitplan ist. Ein Quartal, das das EPS übertrifft, aber die Cashflow-Prognose unverändert lässt, würde darauf hindeuten, dass die Umwandlung langsamer verläuft, als die Nachfrage vermuten lässt.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in RTX investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie RTX auf, und Sie sehen Jahre historischer Finanzdaten, was Wall Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um RTX neben jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie RTX auf TIKR kostenlos →
Auf der Suche nach neuen Gelegenheiten?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Gelegenheiten werden Sie entdecken. Durchsuchen Sie 100K+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch als Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!