

Key Stats für Thermo Fisher Stock
- Aktueller Kurs: $641.39
- Zielkurs (Mitte): ~$839
- Street-Ziel: ~$645
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~7% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Thermo Fisher Scientific (TMO) ist zu einem seltenen Large-Cap-Unternehmen geworden, bei dem drei Analysten, die dasselbe Unternehmen untersuchen, sich nicht auf die Richtung einigen können. Am 3. September startete CLSA die Berichterstattung mit "Outperform" und einem Zielkurs von $748. Am 9. September stufte UBS die Aktie von "Neutral" auf "Buy" hoch und erhöhte seinen Zielkurs von $540 auf $730, ein Schritt, der erfolgte, als das Haus die Berichterstattung unter einem neuen Analysten übernahm, und nicht als eine Meinungsänderung mitten im Zyklus. Bernstein hingegen bekräftigte ein "Hold" bei $575. Die klarste Erklärung, warum die Bullen recht haben, kam sechs Tage später, als CEO Marc Casper den Finanzierungszyklus auf einer Morgan Stanley-Konferenz im Detail durchging.
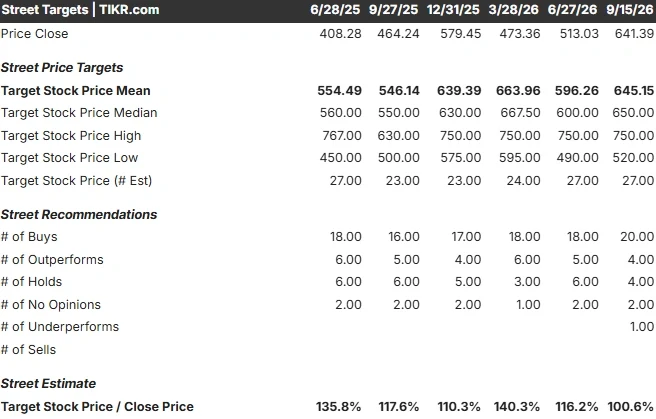
Der Durchschnitt der Analystenmeinungen (Street Mean) liegt bei etwa $645, fast genau auf diesem Niveau, was zeigt, dass der Durchschnitt einen echten Kampf darunter verbirgt. Die Uneinigkeit betrifft nicht das vergangene Quartal, das alle als stark anerkennen. Es geht darum, ob die von der Geschäftsleitung beschriebene Wachstumsbeschleunigung nachhaltig genug ist, um den aktuell hohen Kurs der Aktie zu rechtfertigen.
Die Bullen-These stützt sich auf 2027
Die UBS-Empfehlung ist es wert, genau gelesen zu werden. Das Haus erhöhte seinen Zielkurs von $540 auf $730 und änderte die Einstufung von "Neutral" auf "Buy", aber der Wechsel erfolgte, als UBS die Berichterstattung unter einem neuen Analysten übernahm, und nicht als eine öffentliche Kehrtwende der Bank. Diese Übergabe ermöglichte es dem neuen Analysten, die Sichtweise in einem Schritt neu zu justieren. Die Substanz, wie von TheStreet berichtet, stützte sich eher auf das Modell für 2027 als auf die jüngsten Zahlen: eine nachhaltige Rückkehr zu 5% bis 6% organischem Wachstum, mindestens 50 bis 70 Basispunkte operative Marge-Expansion und zweistelliges EPS-Wachstum, unterstützt durch verbesserte Finanzierung von Pharma- und Biotechunternehmen, Bioprozessierung, Reshoring, KI-gesteuerte Forschungsausgaben und Stabilisierung in China und akademischen Märkten.
Der Umsatz im zweiten Quartal erreichte $11,99 Milliarden, ein Plus von 10,5% im Jahresvergleich mit 5% organischem Wachstum, zwei Punkte über der Prognose, die das Management ein Quartal zuvor vorgelegt hatte. Das bereinigte EPS lag bei $6,03, ein Plus von 12,5% und $0,32 über den Erwartungen der Analysten, und das Unternehmen erhöhte die Jahresprognose für beide Kennzahlen. Bernsteins $575-"Hold"-Position ist das Spiegelbild: Bei einem Kurs von 24,42x NTM KGV, dem oberen Ende seines jüngsten Bereichs, könnte die Erholung bereits eingepreist sein.
Sehen Sie historische und zukunftsgerichtete Schätzungen für Thermo Fisher-Aktien (Es ist kostenlos!) >>>
Was Casper gerade sagte und worauf das Upgrade setzt
Der Mechanismus hinter der Bullen-These zeigte sich auf der Morgan Stanley Global Healthcare Conference am 15. September, wo Casper beschrieb, wie sich die Biotech-Finanzierung von Stimmungsindikator zu tatsächlichen Ausgaben wandelt. "Normalerweise dauert es, wenn Finanzierungen erfolgen, je nach Geschäft 2 bis 3 Quartale, bis diese Mittel fließen", sagte er und beschrieb Geld, das zuerst in die klinische Forschung fließt, dann über Fisher Scientific in Laborbedarf und dann in hochwertige Reagenzien.
Zwei weniger beachtete Treiber kommen hinzu. Zu China sagte Casper nach seinem zweiten Besuch des Jahres im August, dass die innovative Biotech-Branche dort zunehmend westliche Partner zur Risikominderung bei Lizenzvereinbarungen wolle, das Geschäft im Q2 wieder zum Wachstum zurückgekehrt sei und es langfristig mindestens im Durchschnitt des Unternehmens wachsen könne. Da die Prognose wenig von China annimmt, ist dies ein Aufwärtspotenzial, das das Modell nicht enthält.
Reshoring ist der andere: Casper skizzierte eine dreiphasige Steigerung, von CDMO-Verträgen, die keine neuen Anlagen benötigen, über Erweiterungen bestehender Einrichtungen bis hin zu Greenfield-Bauten, die Einmaldemand für Ausrüstung und Laborausstattung bis 2027 und 2028 generieren. Als Branchenführer in Instrumenten, Reagenzien und Outsourcing-Dienstleistungen verfügt Thermo Fisher über einen breiten ökonomischen Moat (wettbewerblichen Vorteil), der Kunden in seinem Ökosystem hält, während diese Mittel fließen.
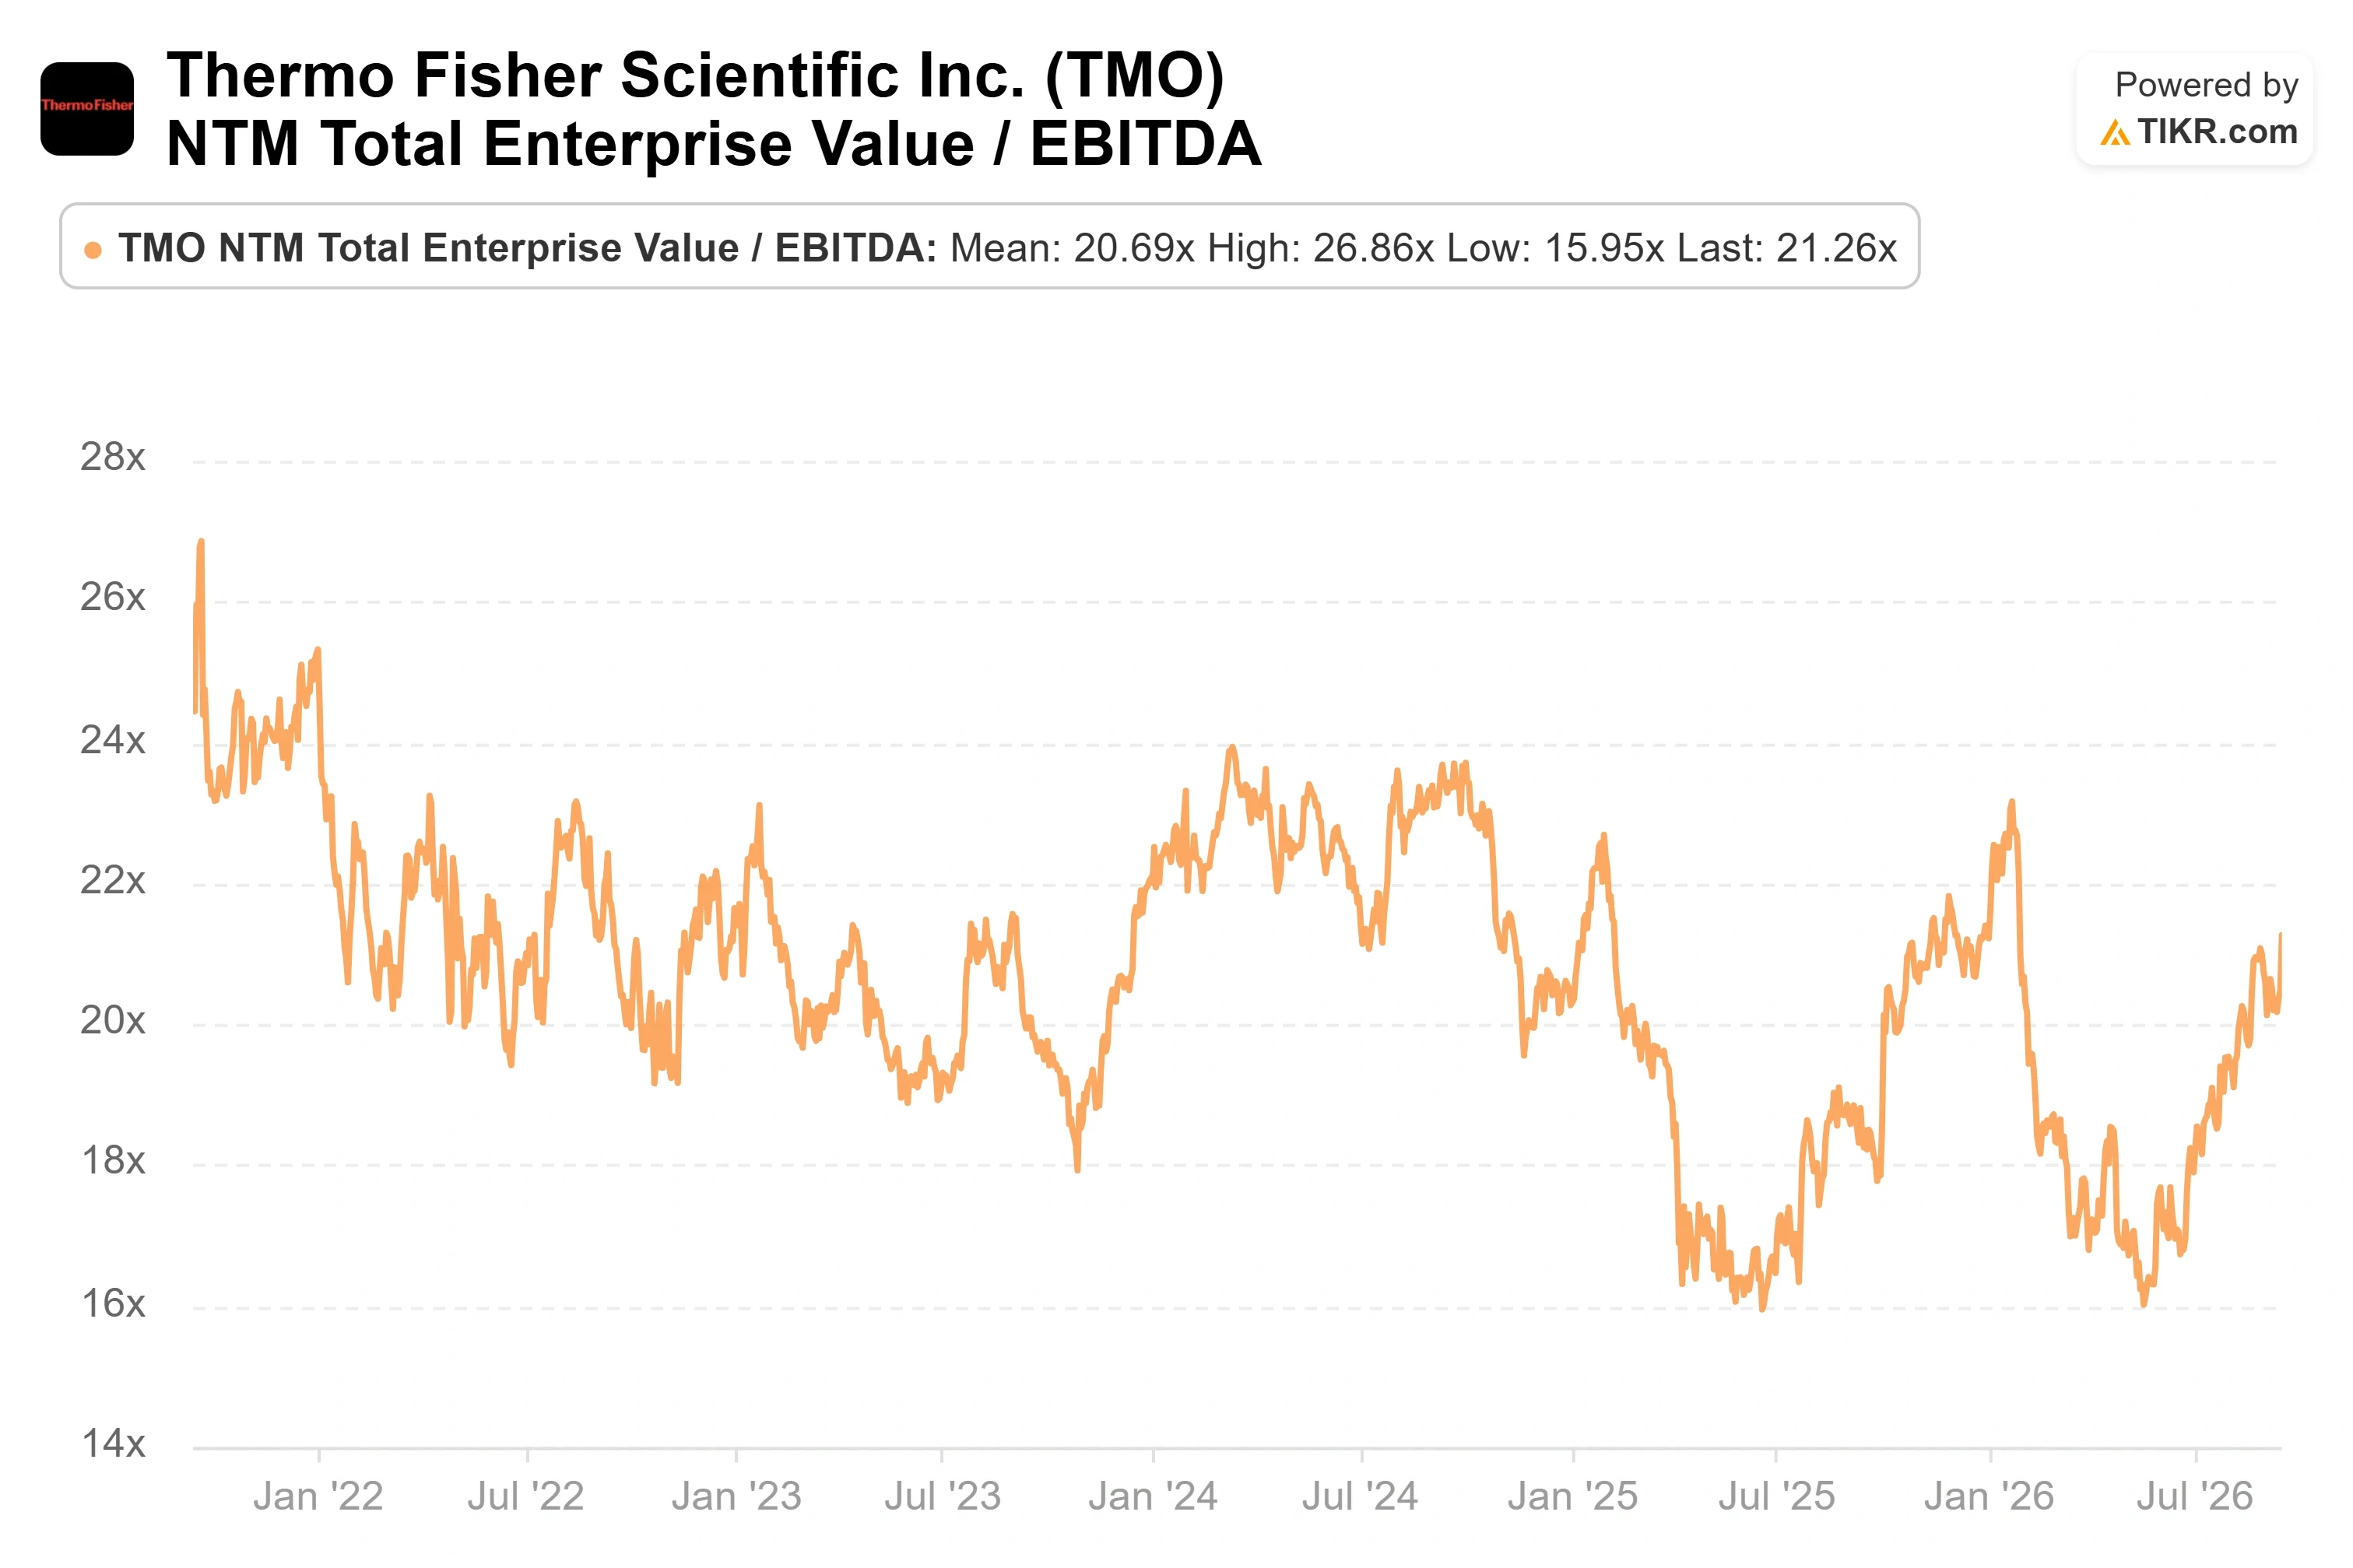
Thermo Fishers 21,26x NTM EV/EBITDA liegt unter Illumina mit 24,53x und nahe Waters mit 19,53x, während sein 5,62x NTM EV/Umsatz im Mittelfeld gegenüber IQVIA mit 3,28x und Medpace mit 5,83x liegt. Für das größte und diversifizierteste Franchise in der Gruppe, mit sich erholendem organischem Wachstum, ist diese Prämie nur dann vertretbar, wenn die Gewinne weiter steigen. Von hier aus bewegt sich die Aktie durch Gewinnwachstum, nicht durch ein höheres Multiplik.
TIKR Advanced Model Analysis
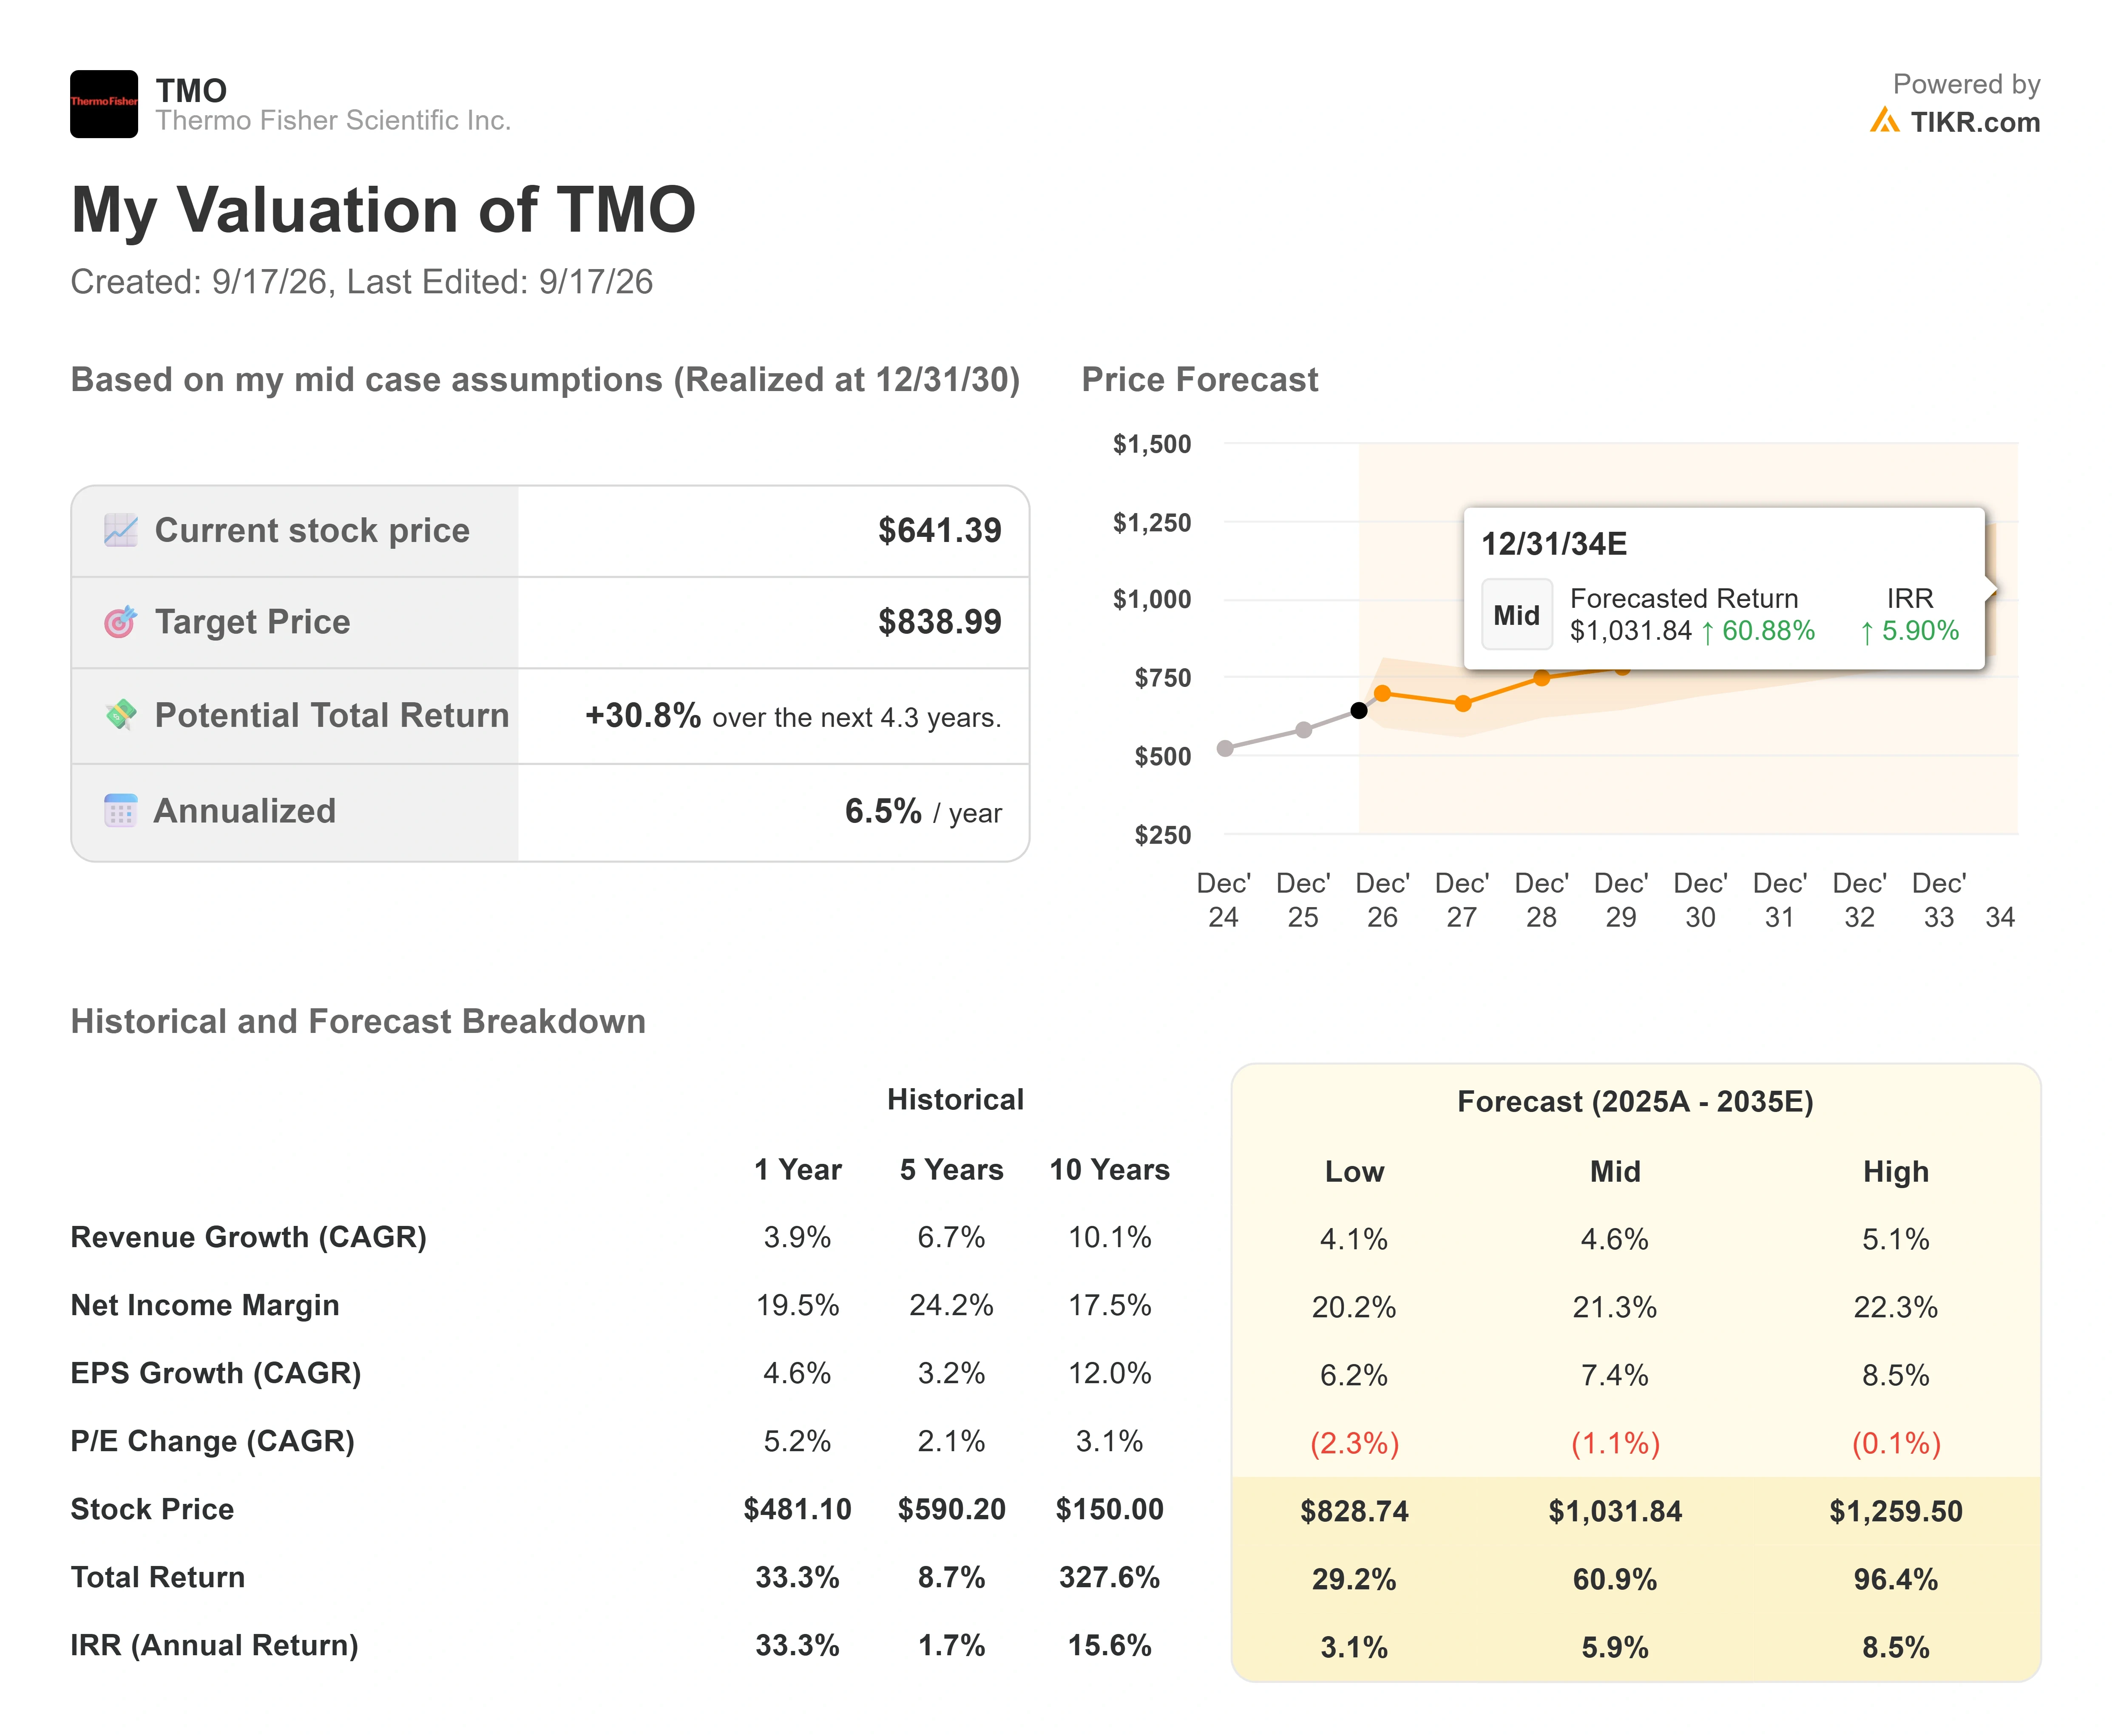
- Aktueller Kurs: $641.39
- Zielkurs (Mitte): ~$839
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~7% / Jahr
Sehen Sie Analystenwachstumsprognosen und Kursziele für Thermo Fisher-Aktien (Es ist kostenlos!) >>>
TIKRs Basisfall (Mid-Case) bewertet Thermo Fisher bei etwa $839, was etwa 31% Gesamtaufwärtspotenzial oder etwa 7% annualisiert über die nächsten 4,3 Jahre entspricht. Zwei Umsatztreiber tragen dazu bei: mittlere einstellige organische Wachstumsraten, die sich in Richtung des langfristigen Unternehmensziels von 7% beschleunigen, während Biotech-Finanzierungen durchschlagen, und der skalierende Beitrag der Clario- und Bioproduktions-Franchises. Der Margentreiber ist die Expansion der bereinigten operativen Marge, wobei die Nettogewinnmarge im Modell auf etwa 21% ausgeweitet wird.
Das Aufwärtspotenzial besteht darin, dass China sich von einem modellierten Nichtbeiträger in einen echten Tailwind (positiver Faktor) verwandelt, während Reshoring bis 2027 und 2028 Einmaldemand hinzufügt. Das Hauptrisiko ist das Multiplik: nahe dem oberen Ende seines historischen Bereichs würde jeder Rückschlag in der Wachstumsbeschleunigung die Bewertung schneller komprimieren, als die Gewinne dies ausgleichen können. Deshalb liegt der Analystendurchschnitt von etwa $645 nahe dem heutigen Kurs, obwohl das langfristigere Modell auf ein höheres Niveau deutet.
Fazit
Der Entscheider wird das dritte Quartalsergebnis am 28. Oktober sein. Das Management prognostizierte für die zweite Jahreshälfte etwa 4% organisches Wachstum. Eine Zahl, die auf oder über diesem Niveau bleibt, würde die Beschleunigung bestätigen, für die CLSA und UBS bezahlen, während ein Rückgang auf 2% bis 3% das Argument an Bernstein übergeben würde. Ein weiteres Quartal, in dem Aufträge dem Umsatz vorauseilen, würde die Bullen früh statt spät aussehen lassen.
Sollten Sie in Thermo Fisher investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Thermo Fisher auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplik im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Thermo Fisher zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Thermo Fisher kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unseren Inhalt auf der Grundlage der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!





