Die wichtigsten Punkte
- Energy Transfer (ET) meldete für Q2 2026 ein bereinigtes EBITDA von rund 5,1 Mrd. USD, gegenüber 3,9 Mrd. USD im Vorjahresquartal, und erhöhte die Jahresprognose auf 18,8 bis 19,1 Mrd. USD – die zweite Aufwärtskorrektur in diesem Jahr.
- Das Management teilte Analysten im Q2-Call mit, dass die Renditehürden für neue Wachstumsprojekte steigen, nicht sinken, selbst während die organischen Investitionsausgaben 2026 auf 5,6 bis 5,9 Mrd. USD steigen und voraussichtlich bis 2029 über 5 Mrd. USD pro Jahr bleiben werden.
- TIKR-Daten stützen diese Behauptung vorerst. Die Kapitalrendite stieg von 7,55 % Ende 2025 auf 11,29 % bis Juni 2026, das Nettofinanzverbindlichkeiten-zu-EBITDA-Verhältnis sank im gleichen Zeitraum von 4,41x auf 3,33x, und der freie Cashflow entwickelte sich von einer knappen Deckung der Dividenden in Q4 2025 zu einer mehr als doppelten Deckung bis Q2 2026.
- Das Management stellt klar, dass ein Teil des Ergebnisses auf Rohstoffvolatilität zurückzuführen ist, die es für die zweite Jahreshälfte 2026 nicht wiederholt prognostiziert, und dass die kapitalintensivsten, noch nicht ertragsstarken Phasen von Desert Southwest und anderen Projekten noch Jahre entfernt sind.
Das Pipeline-Netz von Energy Transfer liegt direkt unter dem Data-Center-Boom

Energy Transfer (ET) baute den Großteil seiner Infrastruktur Jahrzehnte bevor jemand Stromleitungen für KI-Trainingscluster dimensionierte. Co-CEO Marshall McCrea brachte es auf dem Q2-Earnings-Call auf den Punkt: Als die Standortauswahl für Rechenzentren vor einigen Jahren begann, "sahen wir uns die Karte an und dann schauten wir, wo viele der geplanten Rechenzentren hinkommen sollten – und sie lagen direkt auf unserer Pipeline." Das ist ein glücklicher Zufall, aber das Unternehmen hat die letzten zwei Jahre damit verbracht, dies in vertraglich gebundene Nachfrage umzuwandeln.
Das deutlichste Beispiel ist die Hugh-Brinson-Pipeline, die im Quartal den kommerziellen Betrieb aufnahm und ihren eigenen Bauplan übertrifft. Die volle Kapazität der Phase 1 von 1,5 Milliarden Kubikfuß pro Tag wird für den 1. September 2026 erwartet. Zu den Abnehmern auf dieser Leitung gehören Versorger in Florida sowie Kunden aus Rechenzentren und der Stromerzeugung in Texas, von denen mehrere bereits zusätzliches Volumen zu ihren Verträgen hinzugefügt haben. Das Management wies auch auf einen strukturellen Vorteil hin: Die meisten ihrer Kraftwerks- und Rechenzentrumsgeschäfte laufen "behind the meter", was bedeutet, dass diese Kunden ihren Strom vor Ort erzeugen, anstatt in einer Warteschlange für einen Netzanschluss zu stehen. Das ist wichtig, weil die Warteschlangen für Netzanschlüsse, nicht die Gasversorgung, der Engpass sind, der mehrere konkurrierende Kraftwerksprojekte im ganzen Land verlangsamt.
Desert Southwest, die größere und später fertiggestellte Pipeline für die Stromnachfrage in Arizona und New Mexico, durchläuft derzeit Scoping-Meetings der FERC und ist weiterhin für die zweite Hälfte 2029 vorgesehen. Mustang Draw II, eine Verarbeitungserweiterung im Permian-Becken, und Frac IX, ein neuer Fraktionierer in Mont Belvieu, sollen beide Ende 2026 fertiggestellt werden, werden aber nur marginal zu den Ergebnissen dieses Jahres beitragen. Mit anderen Worten: Der größte Teil der Wachstumsgeschichte liegt noch vor dem Unternehmen, nicht hinter ihm.
Die Zahlen beginnen, die Argumentation zu untermauern
Diese Einordnung wäre leicht als leere Prognose-Rhetorik abzutun, wenn die Renditedaten nicht mitgezogen hätten.
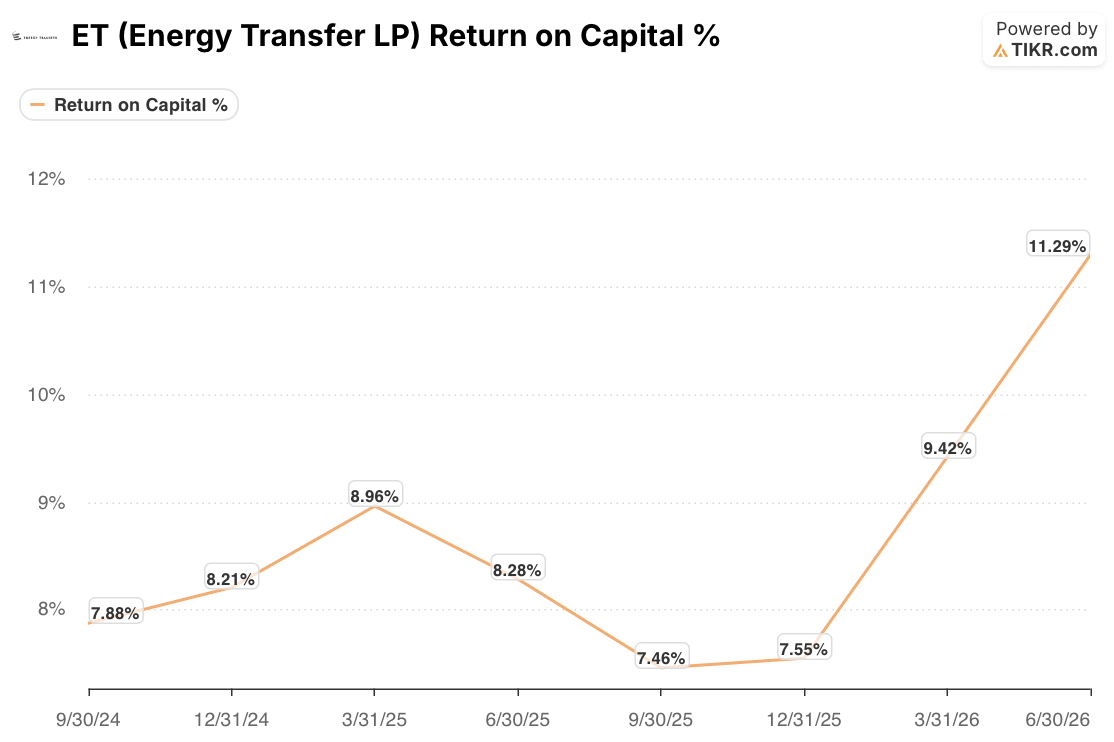
Die Kapitalrendite von Energy Transfer bewegte sich sechs Quartale in Folge bis Ende 2025 in einem engen Korridor von 7,5 % bis 9 %, sprang dann im ersten Quartal 2026 auf 9,42 % und im zweiten auf 11,29 % – der höchste Wert im Zweijahreszeitraum. Die Verschuldung entwickelte sich in die gleiche Richtung. Das Nettofinanzverbindlichkeiten-zu-EBITDA-Verhältnis war Ende 2025 auf 4,41x gestiegen, nahe der Obergrenze des von der Geschäftsführung angegebenen Ziels von 4x bis 4,5x, und fiel dann in den nächsten zwei Quartalen auf 3,80x bzw. 3,33x, obwohl das Unternehmen im Januar 3,0 Mrd. USD Senior Notes begeben hatte, um sein Investitionsprogramm weiter zu finanzieren.
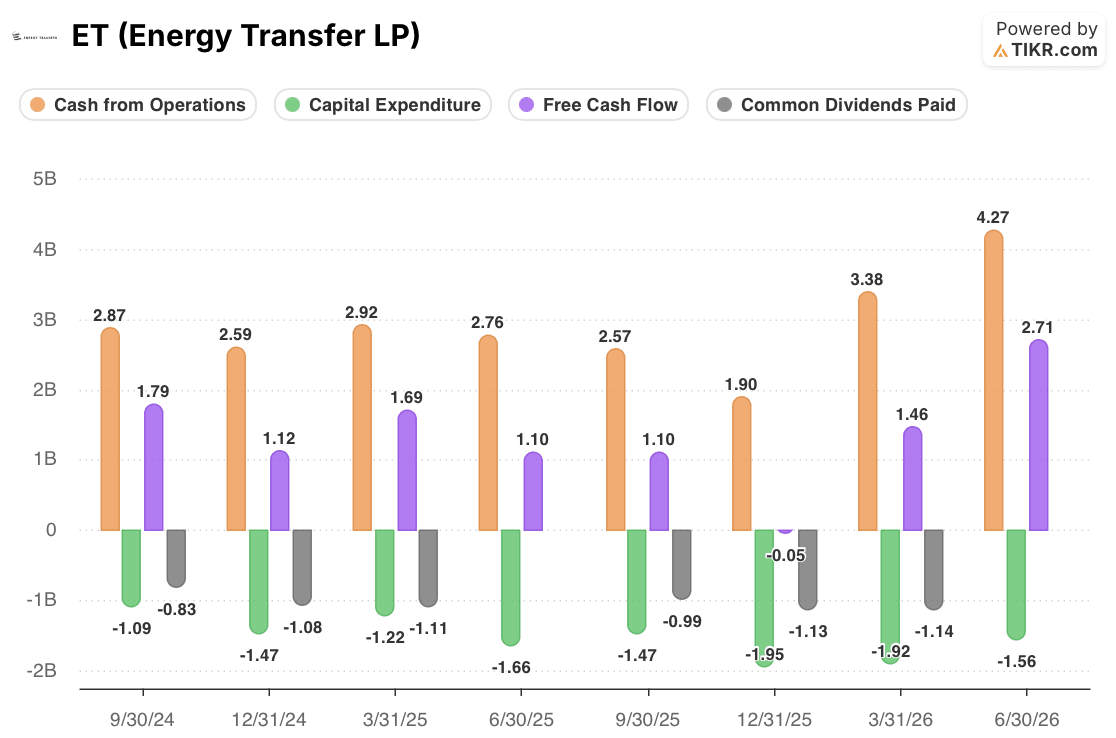
Der freie Cashflow erzählt die eindringlichste Version der Geschichte. Er brach im vierten Quartal 2025 fast ein, als die Investitionsausgaben auf rund 1,95 Mrd. USD gegenüber einem operativen Cashflow von 1,90 Mrd. USD anstiegen und damit den Puffer über der Dividendenzahlung dieses Quartals praktisch auslöschten. Bis zum zweiten Quartal 2026 erreichte der freie Cashflow etwa 2,71 Mrd. USD gegenüber einer Dividende in ähnlicher Höhe wie in den Vorquartalen – eine komfortable mehr als doppelte Deckung.
Wofür die Verbesserung von Energy Transfer noch kein Beweis ist
CFO Dylan Bramhall war im Call vorsichtig, das Kerngeschäft vom positiven externen Faktor zu trennen. Er sagte den Analysten, das Unternehmen habe "nicht viel" von den breiteren Rohstoffspreads und Preisschwankungen aus dem ersten Halbjahr 2026 in seine Planung für das zweite Halbjahr eingebaut, und dass zusätzliche Volatilität das wäre, was die Ergebnisse eher in Richtung der Obergrenze der Prognose treiben würde als der angenommenen Basis. Rekordprämien für NGL-Exporte, Mischmargen und Arbitrage im Rohölmarkt trugen alle wesentlich zum Quartal bei, und keines davon ist vertraglich gebundene, wiederholbare Einnahme.
Das Tief von 2025 erinnert auch daran, dass die aktuelle Serie starker Quartale auf eine Phase folgte, in der die Verschuldung sich ihrer Obergrenze näherte und der freie Cashflow kurzzeitig die Ausschüttung nicht mehr deckte. Zwei starke Quartale löschen dieses Muster nicht aus; sie unterbrechen es. Unterdessen haben die kapitalintensivsten, am weitesten in der Zukunft liegenden Projekte des Unternehmens, Desert Southwest und die immer noch ungelöste MLO2-Pipeline, die in kanadischen Regulierungsverhandlungen feststeckt, noch nicht begonnen, zum EBITDA beizutragen, und werden weiterhin jahrelang Kapital absorbieren, bevor sie es tun. Der geplante Ruhestand von Co-CEO Marshall McCrea bis Ende 2026 überträgt die alleinige Führung auch an Thomas Long während der Phase, in der die Umsetzung von Desert Southwest am wichtigsten ist.
Die These hängt von den nächsten zwei Quartalen ab, nicht von den letzten zwei
Die bisherigen Beweise stützen eine spezifischere, engere Behauptung als "Rechenzentren werden Energy Transfer nach oben treiben": Das jüngste Kapital des Unternehmens hat bessere Renditen erzielt als das von 2025, und es hat dieses Wachstum finanziert, ohne seine eigene Verschuldungsobergrenze zu durchbrechen. Das ist eine bedeutend andere Aussage als zu sagen, der Trend sei nun dauerhaft. Die ehrliche Lesart ist, dass Energy Transfer einen echten strukturellen Vorteil – bereits vorhandene Gasinfrastruktur unter der wachsenden Nachfrage – in zwei Quartale mit herausragenden Renditen umgewandelt hat, die durch eine Volatilität geschönt wurden, die das Management selbst als nicht wiederholbar bezeichnet.
Die Kennzahl, die es zu beobachten gilt, ist, ob die Kapitalrendite und die Deckung des freien Cashflows nahe ihren Niveaus des zweiten Quartals bleiben, sobald Mustang Draw II und Frac IX hochfahren, ohne die zusätzliche Marktvolatilität, und sobald die Junior Subordinated Notes von Juli 2026 beginnen, Zinsaufwendungen zu addieren, ohne einen entsprechenden Ausgleich durch Handelsbedingungen. Wenn die Verschuldung unter 4x bleibt und die Deckung in der zweiten Hälfte 2026 über der im zweiten Quartal gesehenen etwa 2x bleibt, wird die Renditeverbesserung strukturell aussehen. Rutscht sie wieder in Richtung des Bereichs von 2025, sobald das volatilere Rohstoffumfeld nachlässt, wird der aktuelle Anstieg eher wie ein günstiges Quartal als eine neue Basis aussehen.
Sollten Sie in Energy Transfer LP investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie die ET-Aktie auf und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Energy Transfer LP neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die ET-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!