Wichtige Kennzahlen für die ON Semiconductor-Aktie
- Aktueller Kurs: $66.60
- Zielkurs (Mittelszenario): ~$145
- Konsensziel der Analysten: ~$106
- Potenzielle Gesamtrendite: ~118%
- Annualisierte IRR: ~20% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
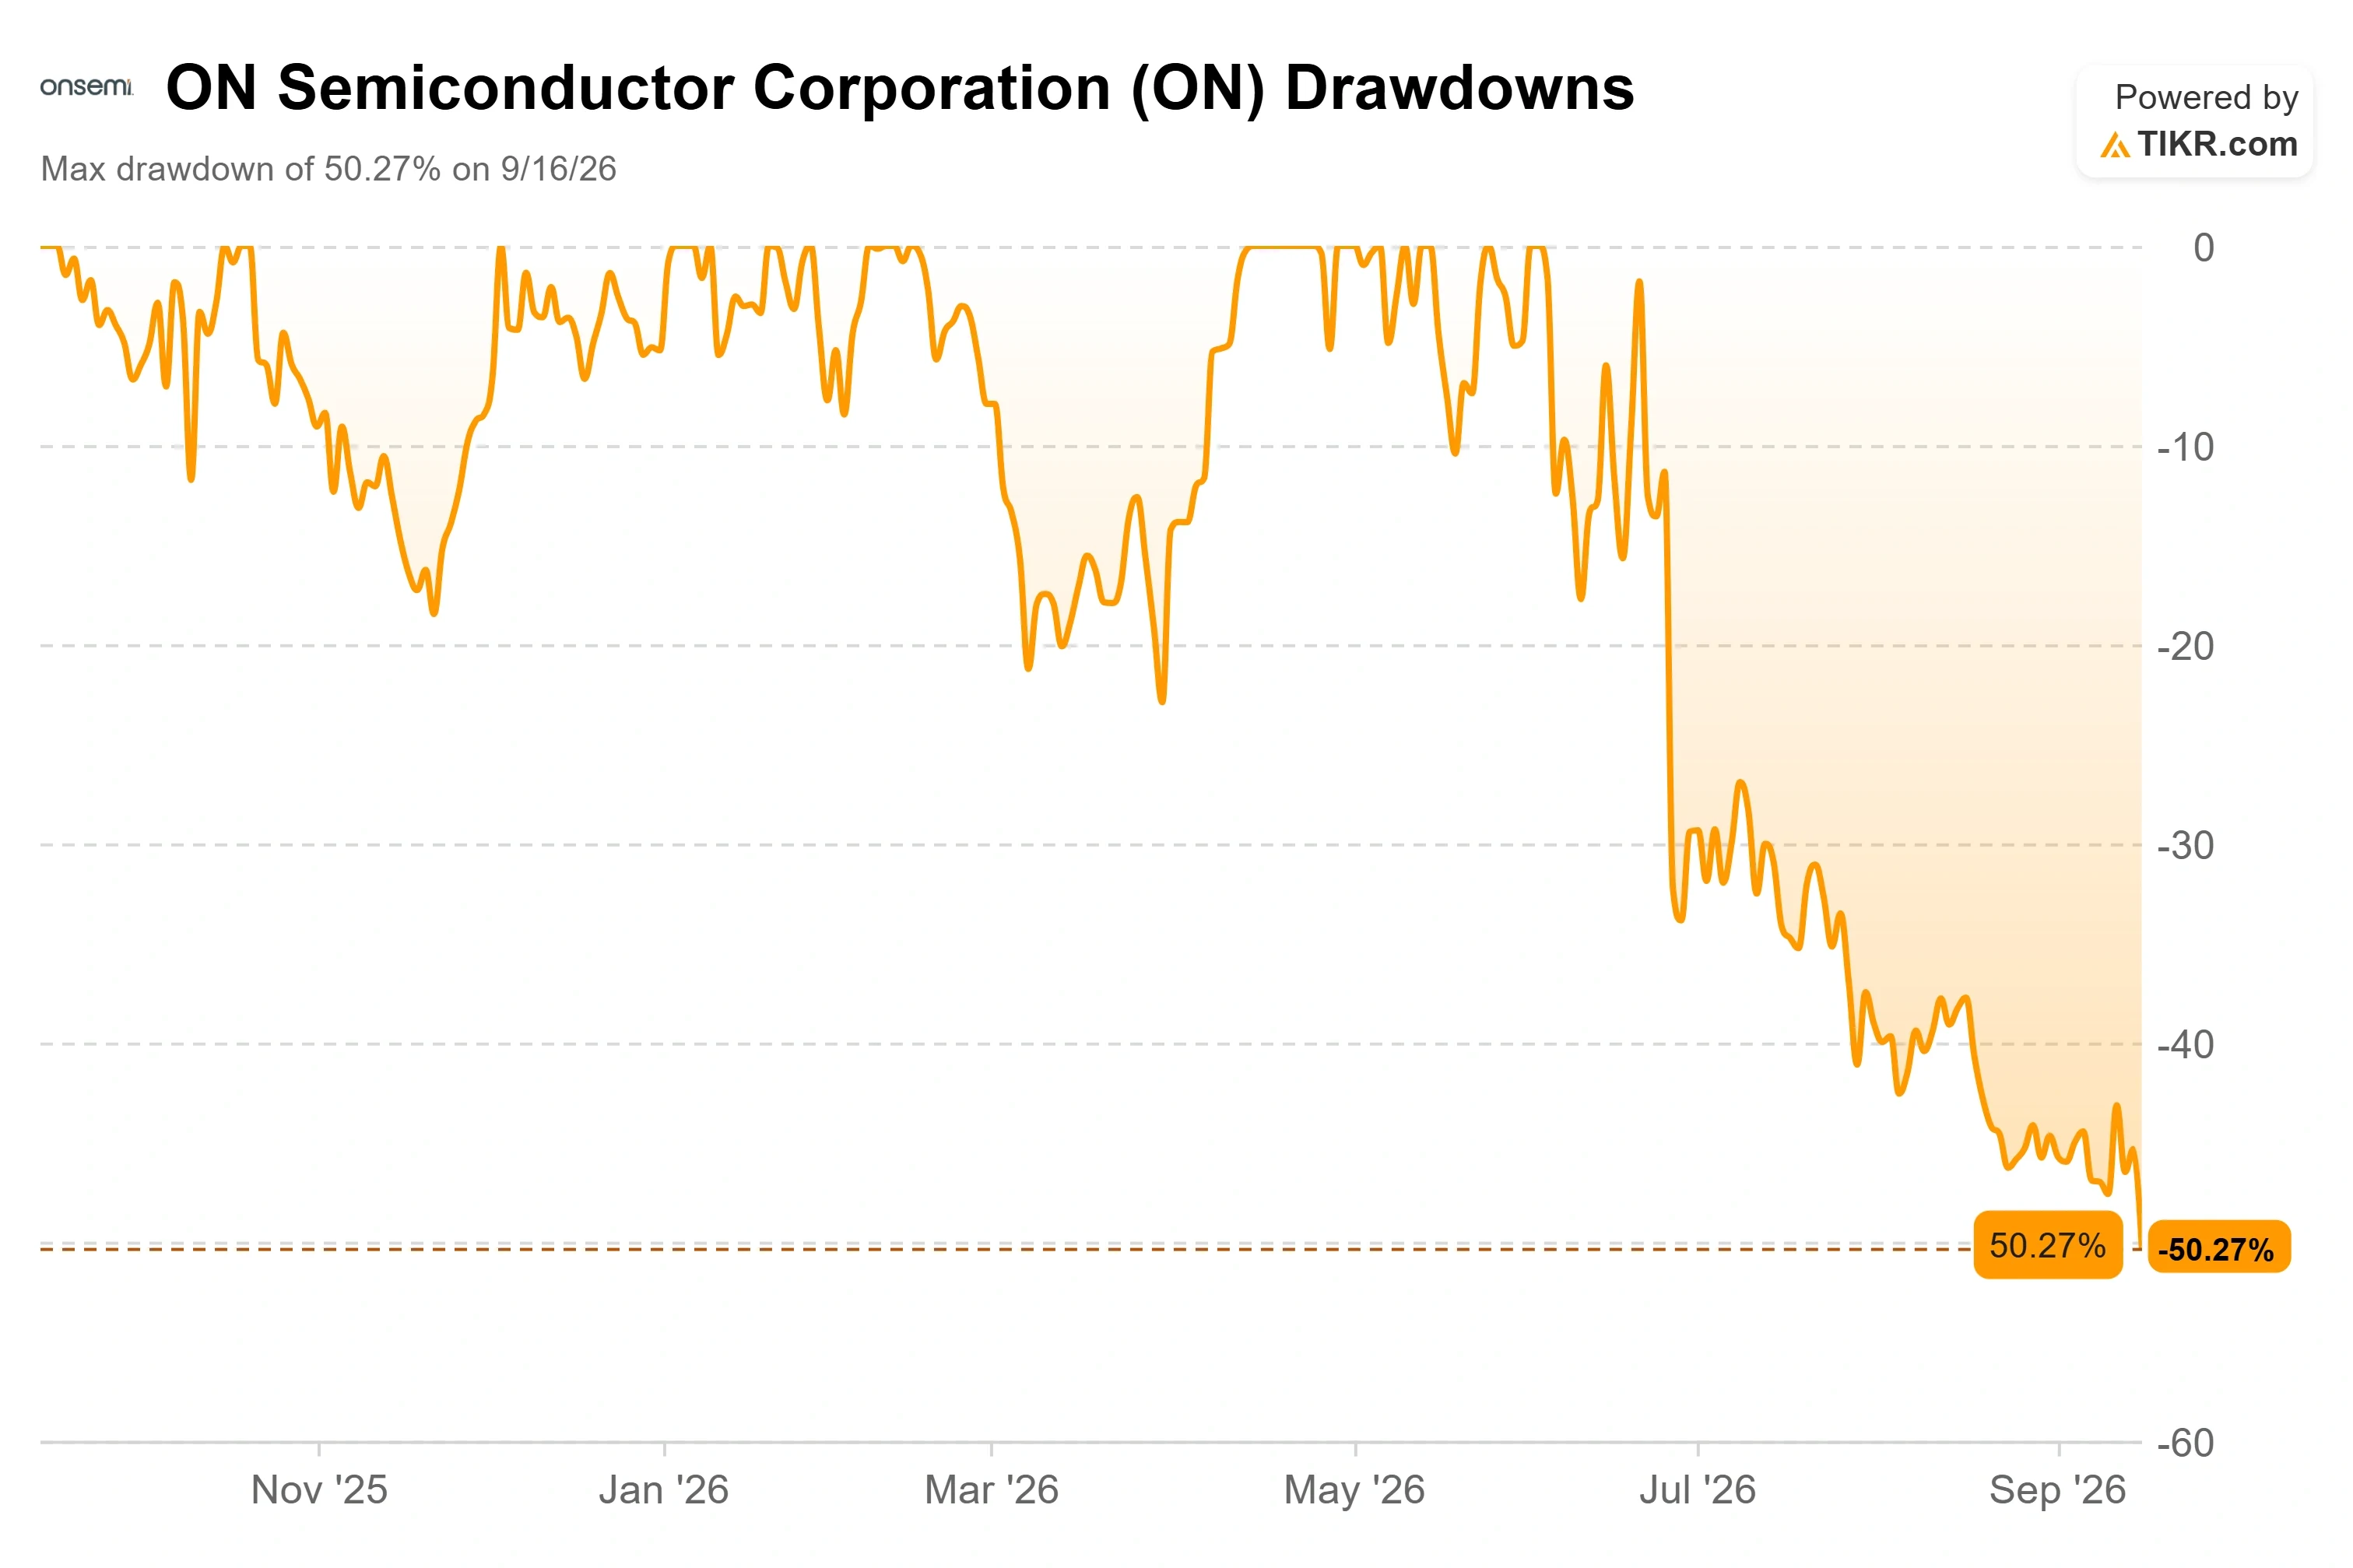
ON Semiconductor (ON) verbrachte den 16. September damit, Anlegern zu erklären, dass es seinen Umsatz bis 2030 nahezu verdoppeln, die Bruttomargen auf 53% steigern und ein KI-Datenzentrumsgeschäft von fast null auf $2,5 Milliarden aufbauen könnte. Die Aktie schloss mit einem Minus von 9,02% bei $66,60. Das ist die seltsame Form des Tages: Das Management legte den detailliertesten Bullenfall dar, den es je präsentiert hat, und der Markt verkaufte jede einzelne Aktie davon.
Die US-Notenbank erhöhte am selben Nachmittag die Zinsen um 25 Basispunkte, ihre erste Erhöhung seit 2023, genau die Art von Schritt, die zinsempfindliche Wachstumswerte bestraft. Aber die tiefere Spannung dreht sich um Zeit. Die Roadmap von onsemi ist real und in Teilen tatsächlich differenziert, doch fast der gesamte Ertrag fällt erst 2028 und später an. Investoren, die die Aktie bereits um etwa 50% von ihren April-Tiefs hochgeboten hatten, entschieden, dass ein Versprechen für fünf Jahre später den heutigen Preis nicht wert war.
Eine $213-Milliarden-Roadmap, die sich erst mit fünf Jahren Verzögerung auszahlt
Das Herzstück der Präsentation war die Leistungsdichte, das Problem, mehr Leistung auf weniger Raum unterzubringen, ohne die Hardware darum herum zum Schmelzen zu bringen. Achyut Shah, Präsident der Power Solutions Group, formulierte die KI-Herausforderung in einfachen Worten und zitierte dabei Goldman Sachs: Die Herausforderung sei, "wie man die Leistung von 1.000 Haushalten in 1 kleinem Schrank unterbringt". Seine Antwort ist ein Wechsel von den heutigen Niederspannungs-Racks zu einer 800-Volt-Hochspannungs-Gleichstrom-Architektur, und er bezifferte, was das für onsemi bedeutet. Der Inhalt pro Rack, so sagte er, steige von heute etwa $15.000 auf über $115.000, eine etwa 8-fache Steigerung, da Rechenzentren ihre Stromversorgung auf Festkörperkomponenten umstellen.
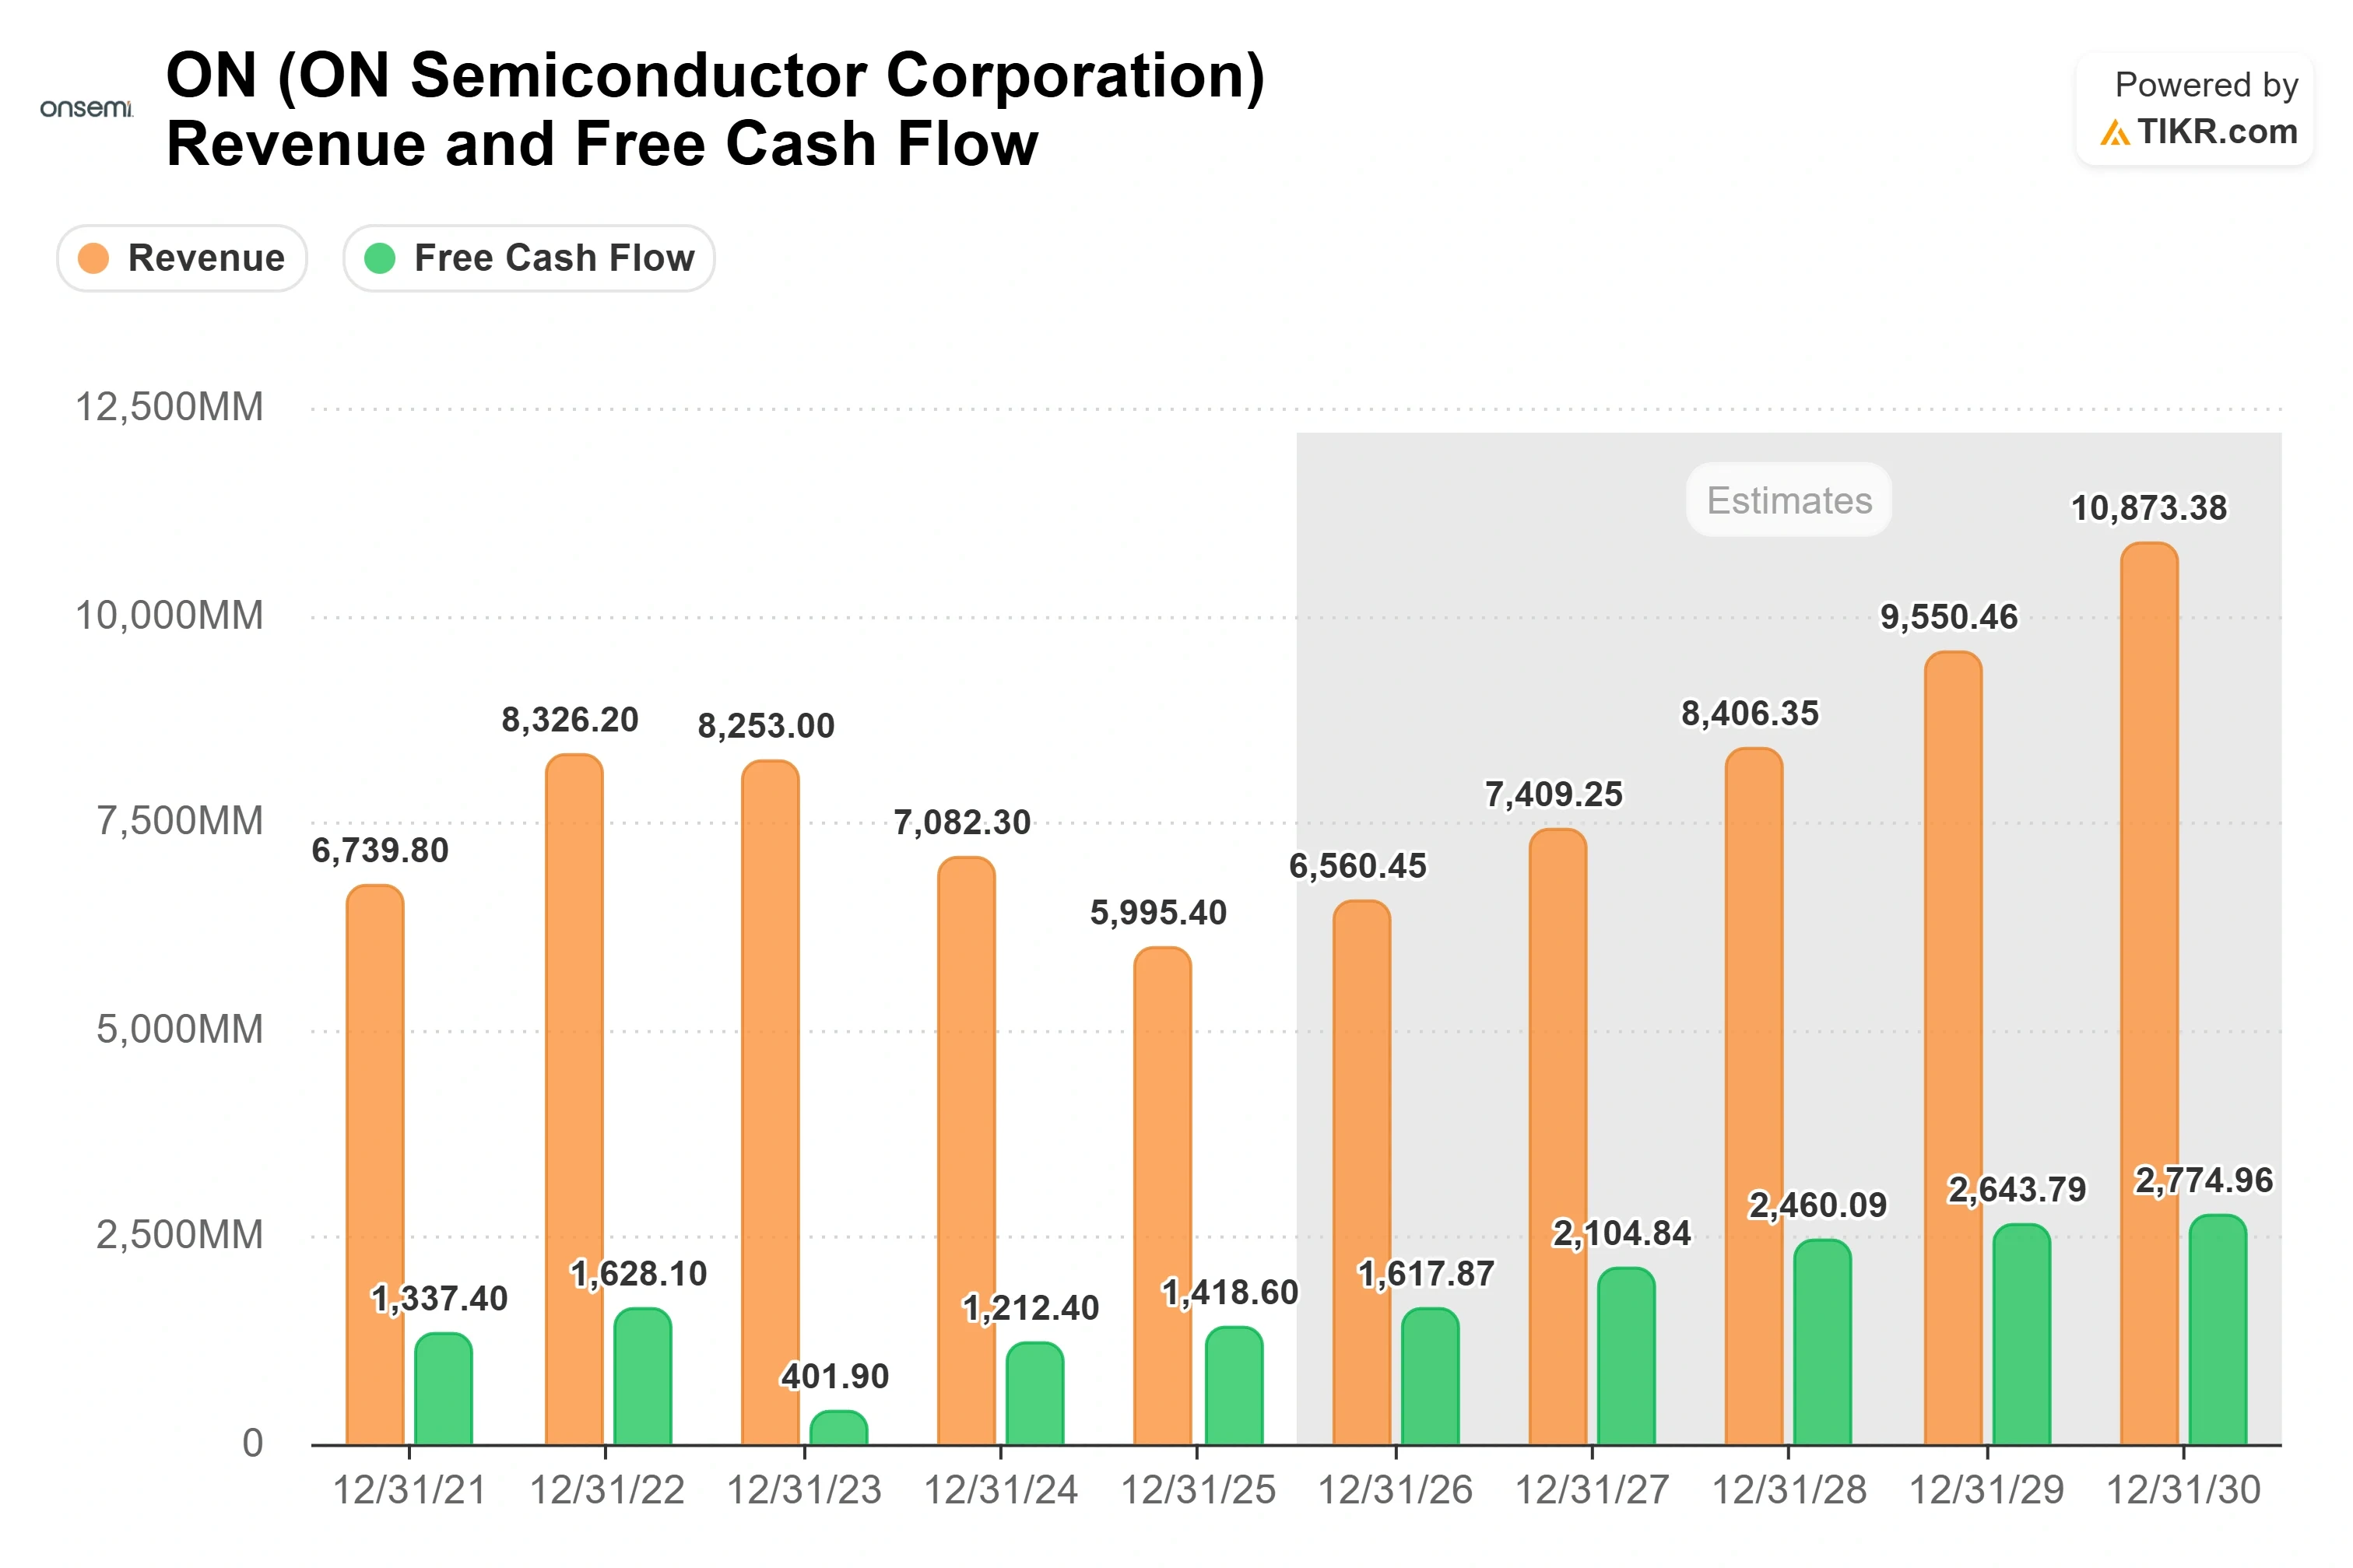
Der Zeitplan ist der ernüchternde Teil. Shah sagte, die ersten Hochspannungs-"Sidecar"-Racks würden in den nächsten 12 bis 18 Monaten, gegen Ende 2027, hochfahren, und dass Festkörpertransformatoren, die größere strukturelle Veränderung, wahrscheinlich "Ende '28, Anfang '29" starten. Die Architektur, die das gesamte adressierbare Marktvolumen (TAM) von $45 Milliarden für KI-Datenzentren rechtfertigt, ist also größtenteils ein Ereignis für 2028 und später. Für 2026 erwartet das Management KI-Datenzentrumsumsätze von über $500 Millionen, mehr als doppelt so viel wie im Vorjahr, und eine erneute Verdopplung in 2027. Beeindruckendes Wachstum, aber ausgehend von einer kleinen Basis im Vergleich zu einem Unternehmen, das in diesem Jahr einen Gesamtumsatz von etwa $6,6 Milliarden erzielen wird.
CEO Hassane El-Khoury berief sich auf die Technologie, um die Wartezeit zu rechtfertigen. Die Embedded Power Platform (EPP) ist ein Wafer-Level-Packaging-Ansatz, von dem onsemi behauptet, dass er einen Festkörper-Leistungsschalter liefert, der 50% kleiner ist als der des nächsten Konkurrenten und dabei "20% kühler" läuft. Bei vertikalem GaN, einer Leistungstechnologie, die im Werk des Unternehmens in Syracuse gefertigt wird, war er kämpferisch: "Niemand hat es bisher herausgefunden", sagte er und argumentierte, dass das Patentportfolio und der Fertigungsvorsprung onsemi "wahrscheinlich ein halbes Jahrzehnt voraus" gegenüber dem Feld setzen. Wenn diese Behauptungen stimmen, sind sie ein dauerhafter Wettbewerbsvorteil (Moat). Das Problem ist, dass ein Moat um einen Markt, der erst 2029 skaliert, wenig für eine Gewinnschätzung für 2026 bringt.
Sehen Sie historische und zukünftige Schätzungen für die ON Semiconductor-Aktie (Es ist kostenlos!) >>>
Die Erholung ist real, aber die Basis ist noch fragil
Unter der KI-Geschichte liegt ein Kerngeschäft, das erst kürzlich aufgehört hat zu schrumpfen. Im Q2 2026, gemeldet am 3. August, betrug der Umsatz $1,60 Milliarden, ein Plus von 9,18% im Jahresvergleich und über dem Konsens von $1,59 Milliarden. Das bereinigte EPS von $0,74 übertraf die Erwartungen um zwei Cent, und der freie Cashflow erreichte $425 Millionen gegenüber einem gedrückten $106 Millionen im Vorjahreszeitraum. Das sind die ersten sauberen Wachstumszahlen nach 2025, in dem der Umsatz um 15,3% fiel.
Die Margenbrücke von CFO Thad Trent basiert auf der Fabrikauslastung, die er von 68% Ende letzten Jahres auf etwa 83% zum Ende des zweiten Quartals steigen sah. Jeder Prozentpunkt Auslastung ist 25 bis 30 Basispunkte der Bruttomarge wert, sodass der größte Teil der 650-Basispunkte-Erholung zum 53%-Ziel bereits eingepreist ist, der Rest kommt aus einer reicheren Mischung von Treo- und neuen Produkten. Die ehrliche Einschätzung ist, dass der einfache Teil der Margengeschichte hinter dem Unternehmen liegt und der nächste Schritt von einer Nachfrage abhängt, die sich stabilisiert hat, aber noch nicht mit Nachbestellungen begonnen hat. Automotive ist der Schwungfaktor: Sudhir Gopalswamy, der für Automotive und Industrie zuständig ist, bekräftigte einen Plan, dieses Geschäft bis 2030 um etwa 9% pro Jahr zu steigern, aber das gesamte Modell geht von einem flachen Fahrzeugmarkt aus, wobei das Wachstum aus höheren Stückkosten pro Fahrzeug (Content Gains) und nicht aus einem Volumen-Rückenwind kommt.
Die Ziele für 2030 gelten für onsemi allein und schließen den anstehenden $6,7-Milliarden-Aktientausch-Erwerb von Synaptics aus, den das Management für nächstes Jahr erwartet und der mit etwa 12% bis 14% Verwässerung für die Aktionäre einhergeht. Die Anleger wurden effektiv gebeten, einen Fünfjahresplan zu unterzeichnen, während ein großer, verwässernder Deal direkt außerhalb des Rahmens schwebt.
Wo onsemi im Vergleich zu seinen Peers steht
Bei der Bewertung sieht onsemi nach dem Verkauf innerhalb seiner Gruppe vernünftig statt teuer aus. Die Aktie notiert bei 11,96x NTM EV/EBITDA, unter NVIDIA mit 14,52x und Texas Instruments mit 18,49x und weit unter AMD mit 38,64x. Für ein auf Leistungselektronik spezialisiertes Analog-Unternehmen mit einem glaubwürdigen KI-Anhang und steigenden Margen ist ein Multiplikator unter 12x bereits mit einer gehörigen Portion Skepsis eingepreist. Ob dieser Abschlag ein Geschenk oder eine Warnung ist, hängt von einer einzigen Einschätzung ab: Glauben Sie, dass der Aufwärtstrend von 2028 bis 2030 planmäßig eintritt, oder denken Sie, dass der Konjunkturzyklus und die Synaptics-Verwässerung die Geschichte länger als vom Management zugegeben bei Bruttomargen in den niedrigen 40ern festhalten?
Bei $66,60 liegt ON etwa 50% unter seinem Rekordhoch vom 3. Juni von $134,92, und die Analystenstimmung ist gespalten: 11 Kaufen- und 2 Outperform-Empfehlungen stehen 16 Halten- und einer einzigen Underperform-Empfehlung gegenüber. Dies ist ein Markt, der nicht im Voraus für Wachstum zahlen will, das er in den Zahlen noch nicht sehen kann.
TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $66.60
- Zielkurs (Mittelszenario): ~$145
- Potenzielle Gesamtrendite: ~118%
- Annualisierte IRR: ~20% / Jahr

TIKRs Mittelszenario-Modell bewertet ON in etwa 4,3 Jahren bei rund $145, was einer annualisierten Rendite von nahe 20% entspricht. Dies verwendet das Mittelszenario, das zwischen einem Abwärtsszenario basierend auf einem stockenden Zyklus und einem Aufwärtsszenario mit einer festeren Erholung liegt, da es am besten ein Unternehmen einfängt, das sich eindeutig dreht, ohne davon auszugehen, dass der KI-Aufwärtstrend fehlerfrei eintrifft.
Zwei Umsatztreiber tragen die Zahl. Der erste ist der KI-Datenzentrums-Aufwärtstrend, den das Management für 2026 mehr als eine Verdopplung und für 2027 eine erneute Verdopplung erwartet, wenn der Hochspannungs-Content skaliert. Der zweite ist die Automotive-Elektrifizierung, bei der onsemi ein jährliches, durch höheren Content getriebenes Wachstum von etwa 9% bei einem flachen Fahrzeugmarkt anpeilt. Der Margentreiber ist die Fabrikauslastung, die 25 bis 30 Basispunkte Bruttomarge pro zurückgewonnenem Prozentpunkt wert ist, überlagert mit einer reicheren Treo-Mischung. Das Hauptrisiko ist der Zyklus: Wenn die Automotive-Nachbestellungen stocken und der Datenzentrums-Aufwärtstrend zu sprunghaft kommt, um die Fabs zu füllen, bleibt die Bruttomarge in den niedrigen 40ern stehen und die gesamte Neubewertung verschiebt sich nach rechts.
Das Aufwärtsszenario drückt die Auslastung in Richtung 92% und die Bruttomarge in Richtung 50%, wobei der KI-Content-Schritt planmäßig eintrifft. Das Abwärtsszenario ist eine verzögerte Erholung, verstärkt durch die Synaptics-Verwässerung, die die Aktie auf der Stelle treten lässt, während der Markt auf den Beweis wartet. Bei $66,60 ist bereits mehr vom Abwärtsszenario als vom Basisszenario eingepreist.
Fazit
Die Zahl, die diese Debatte entscheidet, ist nicht mehr weit entfernt. onsemi veröffentlicht die Ergebnisse des dritten Quartals Anfang November, und das Management hat bereits eine sequenzielle Umsatzsteigerung prognostiziert, wobei die Analysten etwa $1,70 Milliarden und ein bereinigtes EPS nahe $0,87 erwarten. Ein sauberes Ergebnis, das zeigt, dass die Auslastung über 83% steigt und die KI-Datenzentrumsumsätze auf dem Weg zu den versprochenen über $500 Millionen für das Jahr sind, würde zeigen, dass sich die Erholung planmäßig verstärkt und dass der Verkauf am Analystentag eine Reaktion des Markts auf den Zeitplan war und kein Zweifel am Geschäft. Ein schwaches Ergebnis oder jedes Zögern im Automotive-Bestellbuch, und die Bären, die die Roadmap verkauft haben, werden früh statt falsch aussehen.
Sollten Sie in ON Semiconductor investieren?
Der einzige Weg, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie ON Semiconductor auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für die Umsätze und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um ON Semiconductor zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie ON Semiconductor kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!