Wichtigste Erkenntnisse
- Carnivals Nettogewinn im Fiskalquartal Q2 2026 stieg um mehr als 20 % gegenüber dem Vorjahr auf 569 Millionen US-Dollar und übertraf die eigene Prognose vom März um 0,07 US-Dollar pro Aktie, obwohl die Jahresprognose für das Yield-Wachstum aufgrund von Schwäche bei den europäischen Kreuzfahrten im Zusammenhang mit dem Nahen Osten um etwa 100 Basispunkte gesenkt wurde.
- Das Management erklärte, dass Kostendisziplin, nicht die Nachfrage, die Lücke geschlossen habe: Die Kreuzfahrtkosten ohne Treibstoff blieben im Jahresvergleich im Wesentlichen unverändert, ein Ausgleich, der groß genug war, um die Jahres-EPS-Prognose tatsächlich um einen Cent auf 2,22 US-Dollar anzuheben.
- Der freie Cashflow für das am 31. Mai 2026 endende Quartal erreichte 1,76 Milliarden US-Dollar, gegenüber 1,54 Milliarden US-Dollar im Vorjahreszeitraum, und die von der Gesellschaft selbst angegebene Nettoverschuldung zu EBITDA sank von 3,4x zum Jahresende 2025 auf 3,1x bis zum Ende des zweiten Quartals, was einen aktiven Aktienrückkauf und eine im August geplante Rückzahlung von 500 Millionen US-Dollar an 7%-Anleihen finanzierte.
- Die operativen und EBITDA-Margen für dasselbe Quartal lagen in etwa auf dem Niveau oder leicht unter dem des Vorjahreszeitraums, was bedeutet, dass die Darstellung als "Rekordquartal" eher auf einer größeren Umsatzbasis und einer geringeren Aktienanzahl als auf einer tatsächlichen Margenexpansion beruht.
Carnival Corporations Rekordquartal und die darunter liegende Prognosekürzung
Der Q2 2026 Earnings Call von Carnival Corporation (CCL) begann mit einem vertrauten Refrain: ein weiteres Rekordquartal, eine weitere Übererfüllung der Prognose. Der Nettogewinn von 569 Millionen US-Dollar übertraf die März-Prognose um 100 Millionen US-Dollar, und CFO David Bernstein war explizit, woher diese Übererfüllung kam. Die Kreuzfahrtkosten ohne Treibstoff pro verfügbarem Unterdeck-Bett-Tag (ALBD) waren "im Wesentlichen unverändert" gegenüber dem Vorjahr, übertrafen die Prognose um etwa 250 Basispunkte und trugen allein 0,05 US-Dollar pro Aktie bei. Das Yield-Wachstum trug nur einen Cent bei.
Diese Darstellung ist wichtig, weil derselbe Call eine echte Kürzung enthielt. Die Jahresprognose für das Yield-Wachstum wurde um etwa einen Prozentpunkt gesenkt, was Bernstein als einen Verlust von 0,14 US-Dollar pro Aktie bezeichnete, der auf die Auswirkungen des Nahost-Konflikts auf europäische Routen, insbesondere im Mittelmeer, zurückzuführen sei. Die Antwort des Managements lautete, dass ein "intensivierter Fokus auf Kostenmanagement eine ausgleichende Verbesserung der Kreuzfahrtkosten ohne Treibstoff um einen Prozentpunkt erzeugt habe", genug, um die Jahres-EPS-Prognose um einen Cent auf 2,22 US-Dollar anzuheben, anstatt sie zu senken. CEO Josh Weinstein nannte den Yield-Rückgang sogar "vorübergehend" und verwies als Beweis dafür, dass die zugrunde liegende Nachfragestory nicht gebrochen sei, auf die Buchungen für 2027 in Europa, die "im mittleren zweistelligen Prozentbereich bei höheren Preisen gegenüber dem Vorjahr" lägen.
Das ist eine spezifische, überprüfbare Behauptung: echte Kostendisziplin absorbiert einen echten Nachfrageschock, während die Bilanz gesund genug ist, um weiterhin Kapital zurückzugeben.
Die Cash- und Schuldenzahlen der CCL-Aktie untermauern das Vertrauen
Auf der Kapitalseite stützen die Daten das Vertrauen des Managements mehr, als dass sie es untergraben.
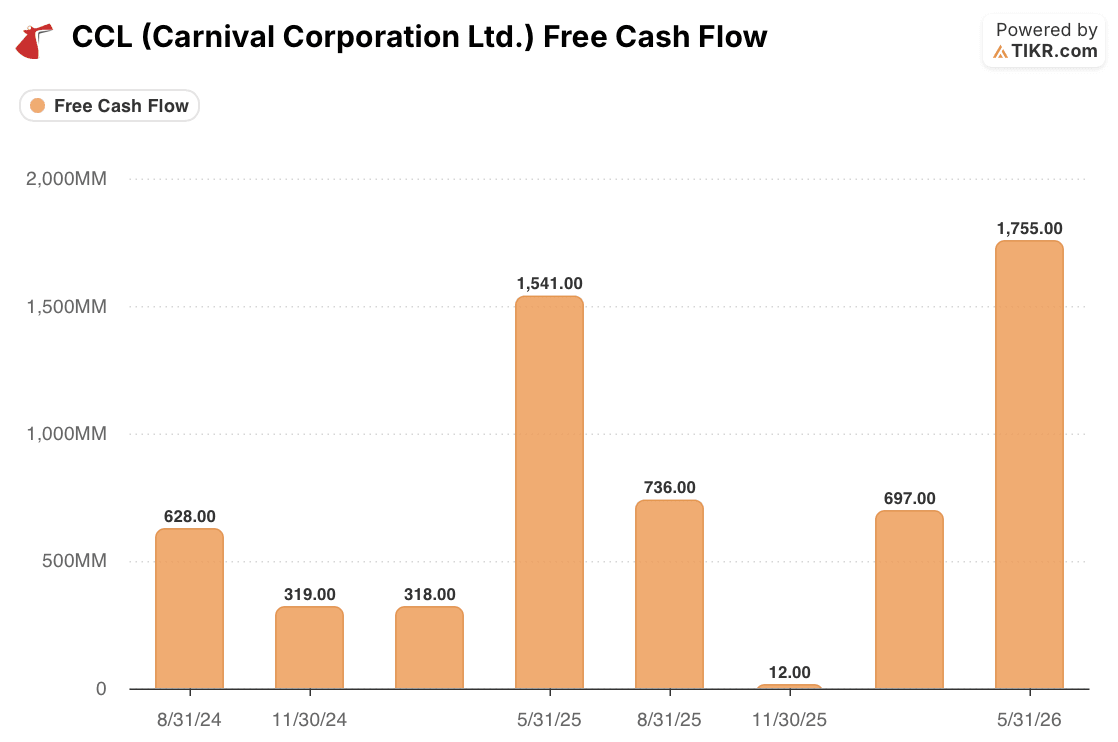
Der freie Cashflow für das am 31. Mai 2026 endende Quartal belief sich auf 1,76 Milliarden US-Dollar, gegenüber 1,54 Milliarden US-Dollar im gleichen Quartal des Vorjahres und lag deutlich über den volatileren Werten dazwischen, einschließlich eines nahezu Null-Quartals von 12 Millionen US-Dollar im vergangenen November, das die starken saisonalen Schwankungen des Geschäfts zwischen Haupt- und Nebensaison widerspiegelt. Auf Jahresbasis, im gleichen Quartal, verschlechtert sich die Cash-Generierung nicht. Sie verbessert sich.
Die Verschuldung erzählt eine ähnliche Geschichte, sobald die Saisonalität berücksichtigt wird. Bernstein verwies darauf, dass die Nettoverschuldung zu bereinigtem EBITDA von 3,4x zum Jahresende 2025 auf 3,3x nach dem ersten Quartal und auf 3,1x nach dem zweiten Quartal verbessert wurde, ein gleitendes Maß, das den Kreuzfahrtkalender glättet.

Eine quartalsweise Betrachtung zeigt mehr Volatilität, da die Annualisierung des EBITDA eines einzelnen Nebensaisonquartals das Verhältnis verzerren kann, aber die Richtung innerhalb des Fiskaljahres 2026 ist konsistent: Die Verschuldung sank vom vierten Fiskalquartal (4,50x) bis zum Ende des zweiten Quartals (3,55x), ein stetiger Rückgang in demselben Zeitfenster, in dem die Yield-Prognose gekürzt wurde. Diese Cash- und Schuldenentwicklung finanzierte sowohl die Genehmigung für den Aktienrückkauf in Höhe von 2,5 Milliarden US-Dollar, von der 450 Millionen US-Dollar ausgegeben wurden, als auch die Rückzahlung von 500 Millionen US-Dollar an 7%-Anleihen zum 15. August zu 103,5 % des Nennwerts. Nichts davon liest sich wie ein Unternehmen, das still und heimlich Cash verliert, während es Kostendisziplin propagiert.
Die Margenlinie von Carnival Corporation erzählt eine andere Geschichte
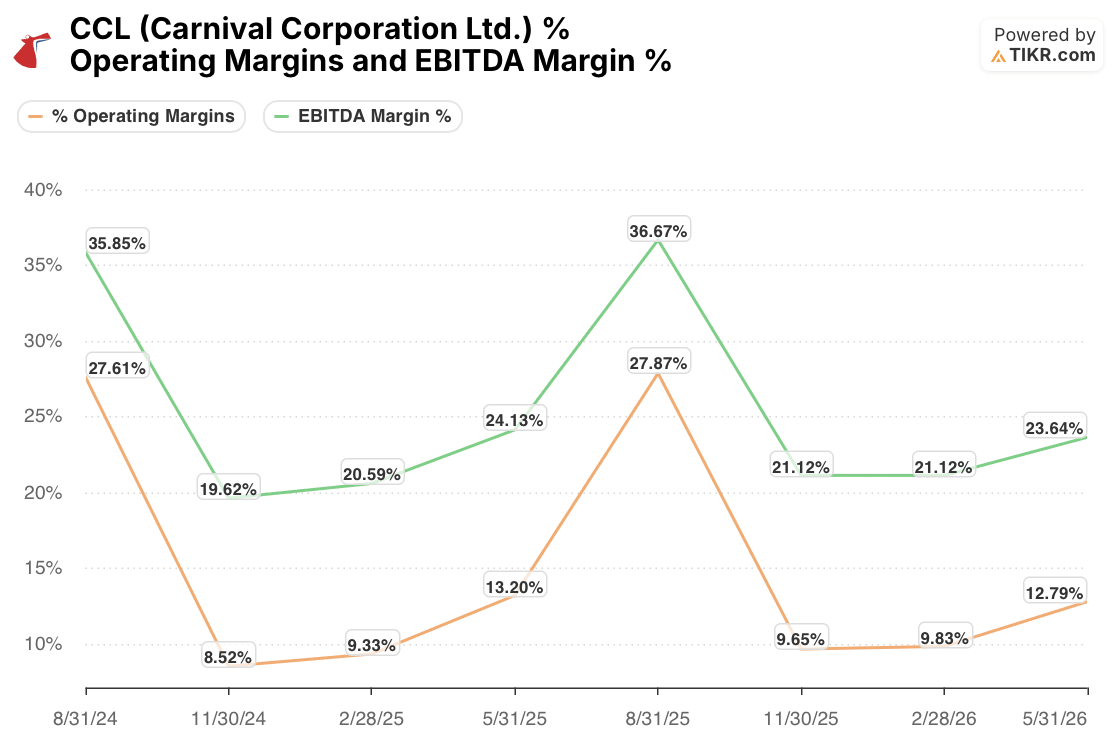
Wo das Bild komplizierter wird, ist die Rentabilität als Anteil am Umsatz, der Teil der Geschichte, den die Kommentare des Managements übergingen. Die operative Marge für das am 31. Mai 2026 endende Quartal betrug 12,79 % und die EBITDA-Marge 23,64 %. Beide liegen leicht unter den Werten des Vorjahresquartals von 13,20 % bzw. 24,13 %. Das ist eine kleine Lücke, aber sie geht in die falsche Richtung für ein Quartal, das als Beleg für strukturelle Kostenvorteile verkauft wird.
Die Erklärung liegt wahrscheinlich im Treibstoff. Bernstein stellte fest, dass der Nettogewinn um mehr als 20 % stieg, "trotz eines Anstiegs unseres Treibstoffpreises um fast 30 %", einer Kostenposition, die außerhalb der von der Geschäftsführung betonten, unveränderten Nicht-Treibstoff-Kostenmetrik liegt. Unveränderte Kosten pro verfügbarem Bett-Tag, kombiniert mit einer um fast ein Drittel gestiegenen Treibstoffrechnung und einem moderaten Yield-Wachstum von 2,2 %, sind konsistent mit Gesamtkosten, die in etwa mit dem Umsatz Schritt halten, anstatt dagegen zu schrumpfen. Mit anderen Worten, die "Übererfüllung" in diesem Quartal scheint von einer größeren Flotte getrieben zu sein, die mehr absoluten Umsatz und EBITDA-Dollar generiert, plus einer schrumpfenden Aktienanzahl durch den Rückkauf, der den EPS hebt, und nicht davon, dass das Geschäft tatsächlich einen größeren Anteil jedes Kreuzfahrttickets in Gewinn umwandelt.
Bernstein selbst räumte ein, dass "ein Teil der Kostenverbesserung von 0,05 US-Dollar pro Aktie in diesem Quartal auf die zeitliche Verteilung von Ausgaben zwischen den Quartalen zurückzuführen war", was gegen die Interpretation der Nicht-Treibstoff-Kostenlinie als saubere, permanente Veränderung spricht.
Was die "vorübergehende" Einschätzung tatsächlich bestätigen würde
Carnivals Cash-Generierung und Bilanzentwicklung sind real und geben dem Unternehmen echten Spielraum, weiterhin Aktien zurückzukaufen und Schulden zu tilgen, selbst nachdem die Yield-Aussichten gekürzt wurden, was mehr ist, als man sagen könnte, wenn die Kostengeschichte reine PR wäre. Aber die Margendaten verkomplizieren die sauberere Version dieser Geschichte, in der Kostendisziplin einfach verlorenen Yield Dollar für Dollar ersetzt.
Im Moment sieht es eher so aus, als wachse Carnival sich an einem geopolitischen Schock vorbei, nutze Größenvorteile und eine schrumpfende Aktienanzahl, um die Zahlen pro Aktie weiter steigen zu lassen, während sich die zugrunde liegende Rentabilität jeder Kreuzfahrt noch nicht verbessert hat.
Dieser Unterschied wird in den nächsten beiden Quartalen am wichtigsten sein. Wenn die Buchungen für 2027 tatsächlich zu Rekordpreisen laufen, wie das Management behauptet, und wenn die Treibstoffpreise nicht mehr im Tempo des letzten Jahres steigen, sollten die Margen wieder zu expandieren beginnen, anstatt nur stabil zu bleiben.
Wenn Carnivals drittes Fiskalquartal, typischerweise der saisonale Höhepunkt und demnächst fällig, eine operative Marge zeigt, die immer noch hinter dem Niveau des Vorjahreszeitraums zurückbleibt, selbst wenn die Kosten pro ALBD stabil bleiben, wäre das das klarere Signal dafür, dass es sich um mehr als einen einquartaligen Treibstoff-Faktor en contra handelt, und dass der Aktienrückkauf und das Tempo der Entschuldung, wie gut auch immer heute finanziert, mehr zur Gewinnwachstumsarbeit beitragen als die zugrunde liegende Kreuzfahrtökonomie.
Sollten Sie in Carnival Corporation Ltd. investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die CCL-Aktie auf und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Carnival Corporation Ltd. zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die CCL-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investoren-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!