

Die wichtigsten Erkenntnisse
- PYPL schloss am 16. September 2026 bei 52,71 $, fast genau dort, wo es vor Beginn der Übernahmespekulationen gehandelt wurde. Das Gebot des Advent-Stripe-Konsortiums in Höhe von rund 53 Mrd. $ brach am 27./28. August zusammen, und die Aktie hat seitdem fast den gesamten Kursverlust wieder aufgeholt.
- Die Free-Cashflow-Marge erholte sich im zweiten Quartal 2026 auf 20,44 % von einem Tiefststand von 10,81 % im ersten Quartal – das bisher deutlichste Zeichen dafür, dass PayPals Kosteneinsparungsprogramm beginnt, sich in der Cash-Generierung zu zeigen.
- Die Anzahl der Kaufempfehlungen ist in den letzten fünfzehn Monaten von 16 auf 4 gesunken, während die Halteempfehlungen von 21 auf 33 stiegen, obwohl der durchschnittliche Kursziel der Street nach dem Scheitern des Deals stieg – eine strukturelle Erosion, die den M&A-Schlagzeilen vorausging und sie überdauert.
- Auf der Goldman-Sachs-Konferenz am 9. September korrigierte CEO Enrique Lores seine Prognose für das dritte Quartal für den Marken-Checkout auf einen Bereich von 1-2 % nach unten und verwies auf einen größeren und länger anhaltenden europäischen Zollschlag, als das Management nur sechs Wochen zuvor modelliert hatte. Deshalb liegt das KGV für die nächsten zwölf Monate (NTM P/E) immer noch bei 9,50x gegenüber einem Dreijahresdurchschnitt von 12,67x.
PayPals Übernahmeprämie ist nie wirklich verschwunden – und das Misstrauen auch nicht
Als Bloomberg am 27. August berichtete, dass Advent International und Stripe ihr Angebot von 60,50 $ pro Aktie zurückgezogen hatten, fiel PYPL in einer einzigen Sitzung um etwa 13 %. Sechs Wochen später hat die Aktie die Lücke größtenteils geschlossen. Sie schloss am 16. September bei 52,71 $, gegenüber 43,18 $ Ende Juni, bevor die Übernahmespekulationen ihren Höhepunkt erreicht hatten, und gegenüber 61,47 $ in der Nacht vor Bekanntwerden des Scheiterns.

Die Zahlen der Street erzählen eine ähnliche Geschichte. Das durchschnittliche Kursziel stieg nach dem Scheitern des Deals tatsächlich an, von 51,57 $ am 30. Juni auf 57,07 $ bis zum 16. September, und das Verhältnis von Kursziel zu Kurs (Target-to-Price Ratio) sank von 119,4 % auf 108,3 %. Diese Kompression bedeutet nicht, dass die Analysten pessimistischer werden. Es ist die Aktie, die zu dem Niveau aufholt, auf dem die Analysten sie bereits für angemessen hielten. Wenn der Zusammenbruch einer 53-Milliarden-Dollar-Übernahme eine spekulative Prämie herausnehmen und die Aktien auf Basis der Fundamentaldaten günstiger zurücklassen sollte, dann sagt die Kursentwicklung, dass diese Prämie kleiner und kurzlebiger war, als der anfängliche 13%-ige Kursrückgang vermuten ließ.
Was sich nicht erholt hat, ist die Überzeugung. Die Anzahl der Kaufempfehlungen ist seit über einem Jahr in einer geraden Linie gefallen, von 16 im Juni 2025 auf nur noch 4 heute, während die Halteempfehlungen im gleichen Zeitraum von 21 auf 33 stiegen. Dieser Rückgang begann lange bevor Stripe und Advent PayPal im April 2026 überhaupt kontaktierten. Es ist eine langsamere, strukturelle Geschichte darüber, dass der Street die Geduld mit PayPals Kerngeschäft ausgeht, und die Deal-Saga war größtenteils eine Ablenkung davon.
PayPals Kosteneinsparungen zeigen sich endlich im Cashflow
Die interessantere Entwicklung findet sich eher in der Kapitalflussrechnung als in den Deal-Schlagzeilen.
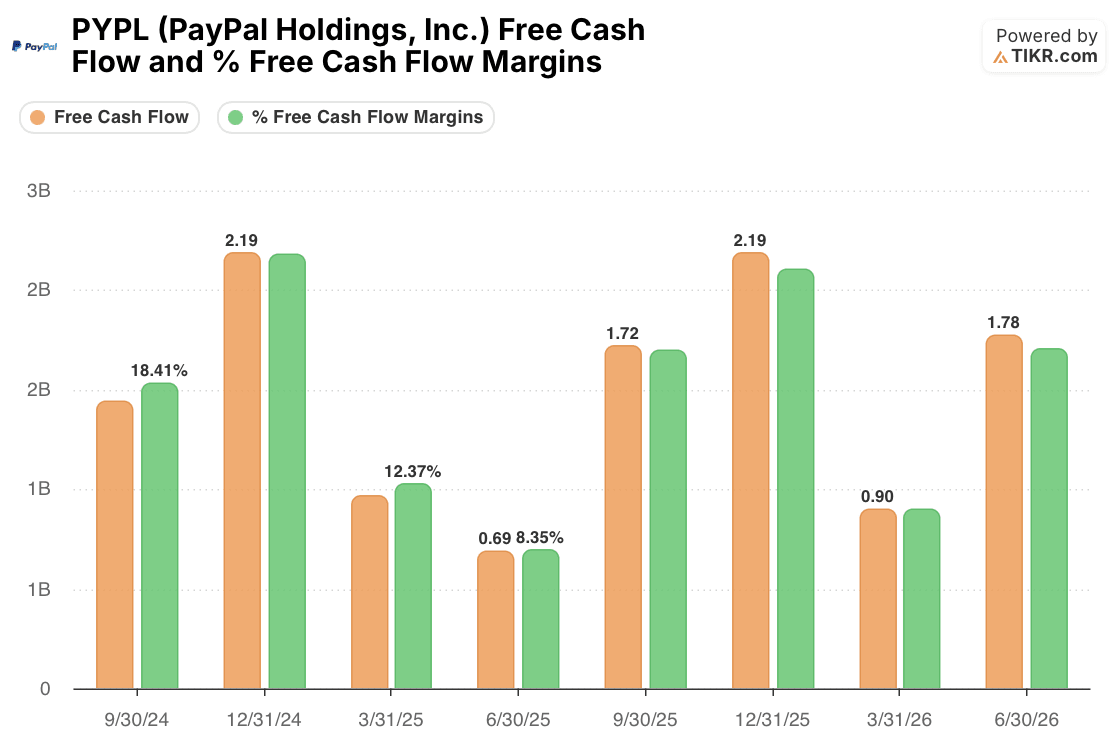
Der Free Cash Flow fiel im ersten Quartal 2026 auf ein Tief von 0,90 Mrd. $, eine Marge von 10,81 % – die schwächste Performance der letzten zwei Jahre. Bis zum zweiten Quartal erholte er sich auf 1,78 Mrd. $ und eine Marge von 20,44 %, nahe an der Marge von 25,24 %, die PayPal bereits im vierten Quartal 2025 verzeichnete.
Diese Erholung deckt sich mit dem, was das Management im Q2-Call beschrieb: ein mehrjähriges Kosteneinsparungsprogramm von über 1,5 Mrd. $, mit bereits für dieses Jahr identifizierten Einsparungen von rund 400 Mio. $ auf Jahresbasis (run-rate savings) und im Sommer entfernten organisatorischen Ebenen. CFO Jamie Miller machte deutlich, dass die Einsparungen dazu dienen sollen, Reinvestitionen in Venmo, Braintree und Finanzdienstleistungen selbst zu finanzieren, anstatt neue Ausgaben zu erfordern. Ein Margensprung von 10,81 % auf 20,44 % in einem einzigen Quartal ist ein frühes Indiz dafür, dass der Mechanismus funktioniert, auch wenn er noch weit von den über 25 % Marge entfernt ist, die PayPal noch im vergangenen Dezember erzielte, und das Management selbst sagt, dass die Einsparungen erst im vierten Quartal "bedeutender" werden.
PYPLs Marken-Checkout ist die wiederkehrende Ausrede, die Cashflow nicht beheben kann
Der Grund, warum die Ratings der Street trotz verbesserter Cash-Generierung weiter in Richtung Halten driften, liegt in der Prognose selbst. Im Q2 2026 Earnings Call beschrieb das Management den Marken-Checkout als stabilisiert bei 2 % währungsbereinigtem Wachstum für ein zweites Quartal in Folge und erhöhte die Jahresprognose aufgrund dieser Stärke. Sechs Wochen später ruderte Lores auf der Goldman-Konferenz zurück: Das grenzüberschreitende Volumen in Europa, ein Großteil davon China-bezogen, erlitt einen Zoll- und De-minimis-Schlag, der zwischen 0,5 und 1 Prozentpunkt schlechter ausfiel als modelliert und länger als erwartet anhielt. Für den Marken-Checkout im dritten Quartal wird nun ein Bereich von 1-2 % prognostiziert statt einer klaren 2 %.
Dies ist nicht das erste Mal, dass PayPal eine Version von "Der Checkout stabilisiert sich" präsentiert, nur damit ein neuer Gegenwind – erst die Ausbreitung von Apple Pay und Google Pay, dann allgemeine makroökonomische Schwäche, jetzt Zölle – die Torpfosten verschiebt. Finanzdienstleistungen, Buy Now Pay Later, Venmo und Braintree verzeichnen tatsächlich zweistelliges bzw. mittleres zweistelliges Wachstum, und die Diversifizierung weg vom Checkout ist eine echte strategische Verschiebung.
Aber der Checkout bildet immer noch den Anker für das Markennetzwerk, auf das sich diese Geschäfte stützen, und ein Markt, der diese Stabilisierungsgeschichte sich wiederholen sah, hat guten Grund, zwei oder drei saubere Quartale abzuwarten, bevor er die Ratings wieder auf Kauf zurückstuft.
Was PYPLs Aktienmultiplikator tatsächlich von hier aus bewegen würde

Mit einem KGV für die nächsten zwölf Monate (NTM P/E) von 9,50x handelt PayPal deutlich unter seinem Dreijahresdurchschnitt von 12,67x und näher an dem Tief von 7,31x, das es Anfang 2026 berührte, als an irgendetwas, das einem Wachstumsmultiplikator ähnelt. Das ist keine Anomalie nach dem Zusammenbruch. Der Multiplikator war bereits während des größten Teils von 2025 komprimiert und berührte nur kurzzeitig 11x während des Höhepunkts der Übernahmespekulationen in diesem Frühjahr, bevor er sich nach dem Scheitern des Deals wieder auf das derzeitige Niveau einpendelte.
Der Markt hat PYPL nie lange als Übernahmekandidat bewertet, und er bewertet es auch nicht als operative Turnaround-Story. Er bewertet ein Unternehmen, dessen Kostendisziplin real, aber im großen Maßstab unbewiesen ist und hinter einem Checkout-Geschäft steht, das immer wieder eine neue Ausrede braucht.
Der nächste echte Test ist der Q3-Bericht im Oktober. Wenn die Free-Cashflow-Marge weiter auf die 25 % zusteuert, die PayPal im vergangenen Dezember erzielte, und wenn der Marken-Checkout den Bereich von 1-2 % hält, anstatt wieder zum unteren Ende abzurutschen, verbessert sich die Ausgangslage für eine Neubewertung des Multiplikators deutlich. Wenn der Checkout erneut enttäuscht oder die versprochenen Einsparungen des vierten Quartals nicht in der Marge auftauchen, wird 9,50x weniger wie eine Wertchance und mehr wie ein Geschäft aussehen, das die Street korrekt als festgefahren bewertet hat.
Sollten Sie in PayPal Holdings, Inc. investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die PYPL-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiplikatoren im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um PayPal Holdings, Inc. zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um PYPL-Aktien auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie über 100.000 globale Aktien, globale Top-Investor-Holdings und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


