


Wichtige Kennzahlen für AppLovin-Aktien
- Aktueller Kurs (TIKR-Modell): $331.46
- Zielkurs (Mitte): ~$668
- Konsensziel der Analysten: ~$502
- Potenzielle Gesamtrendite: ~102%
- Annualisierte IRR: ~18% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
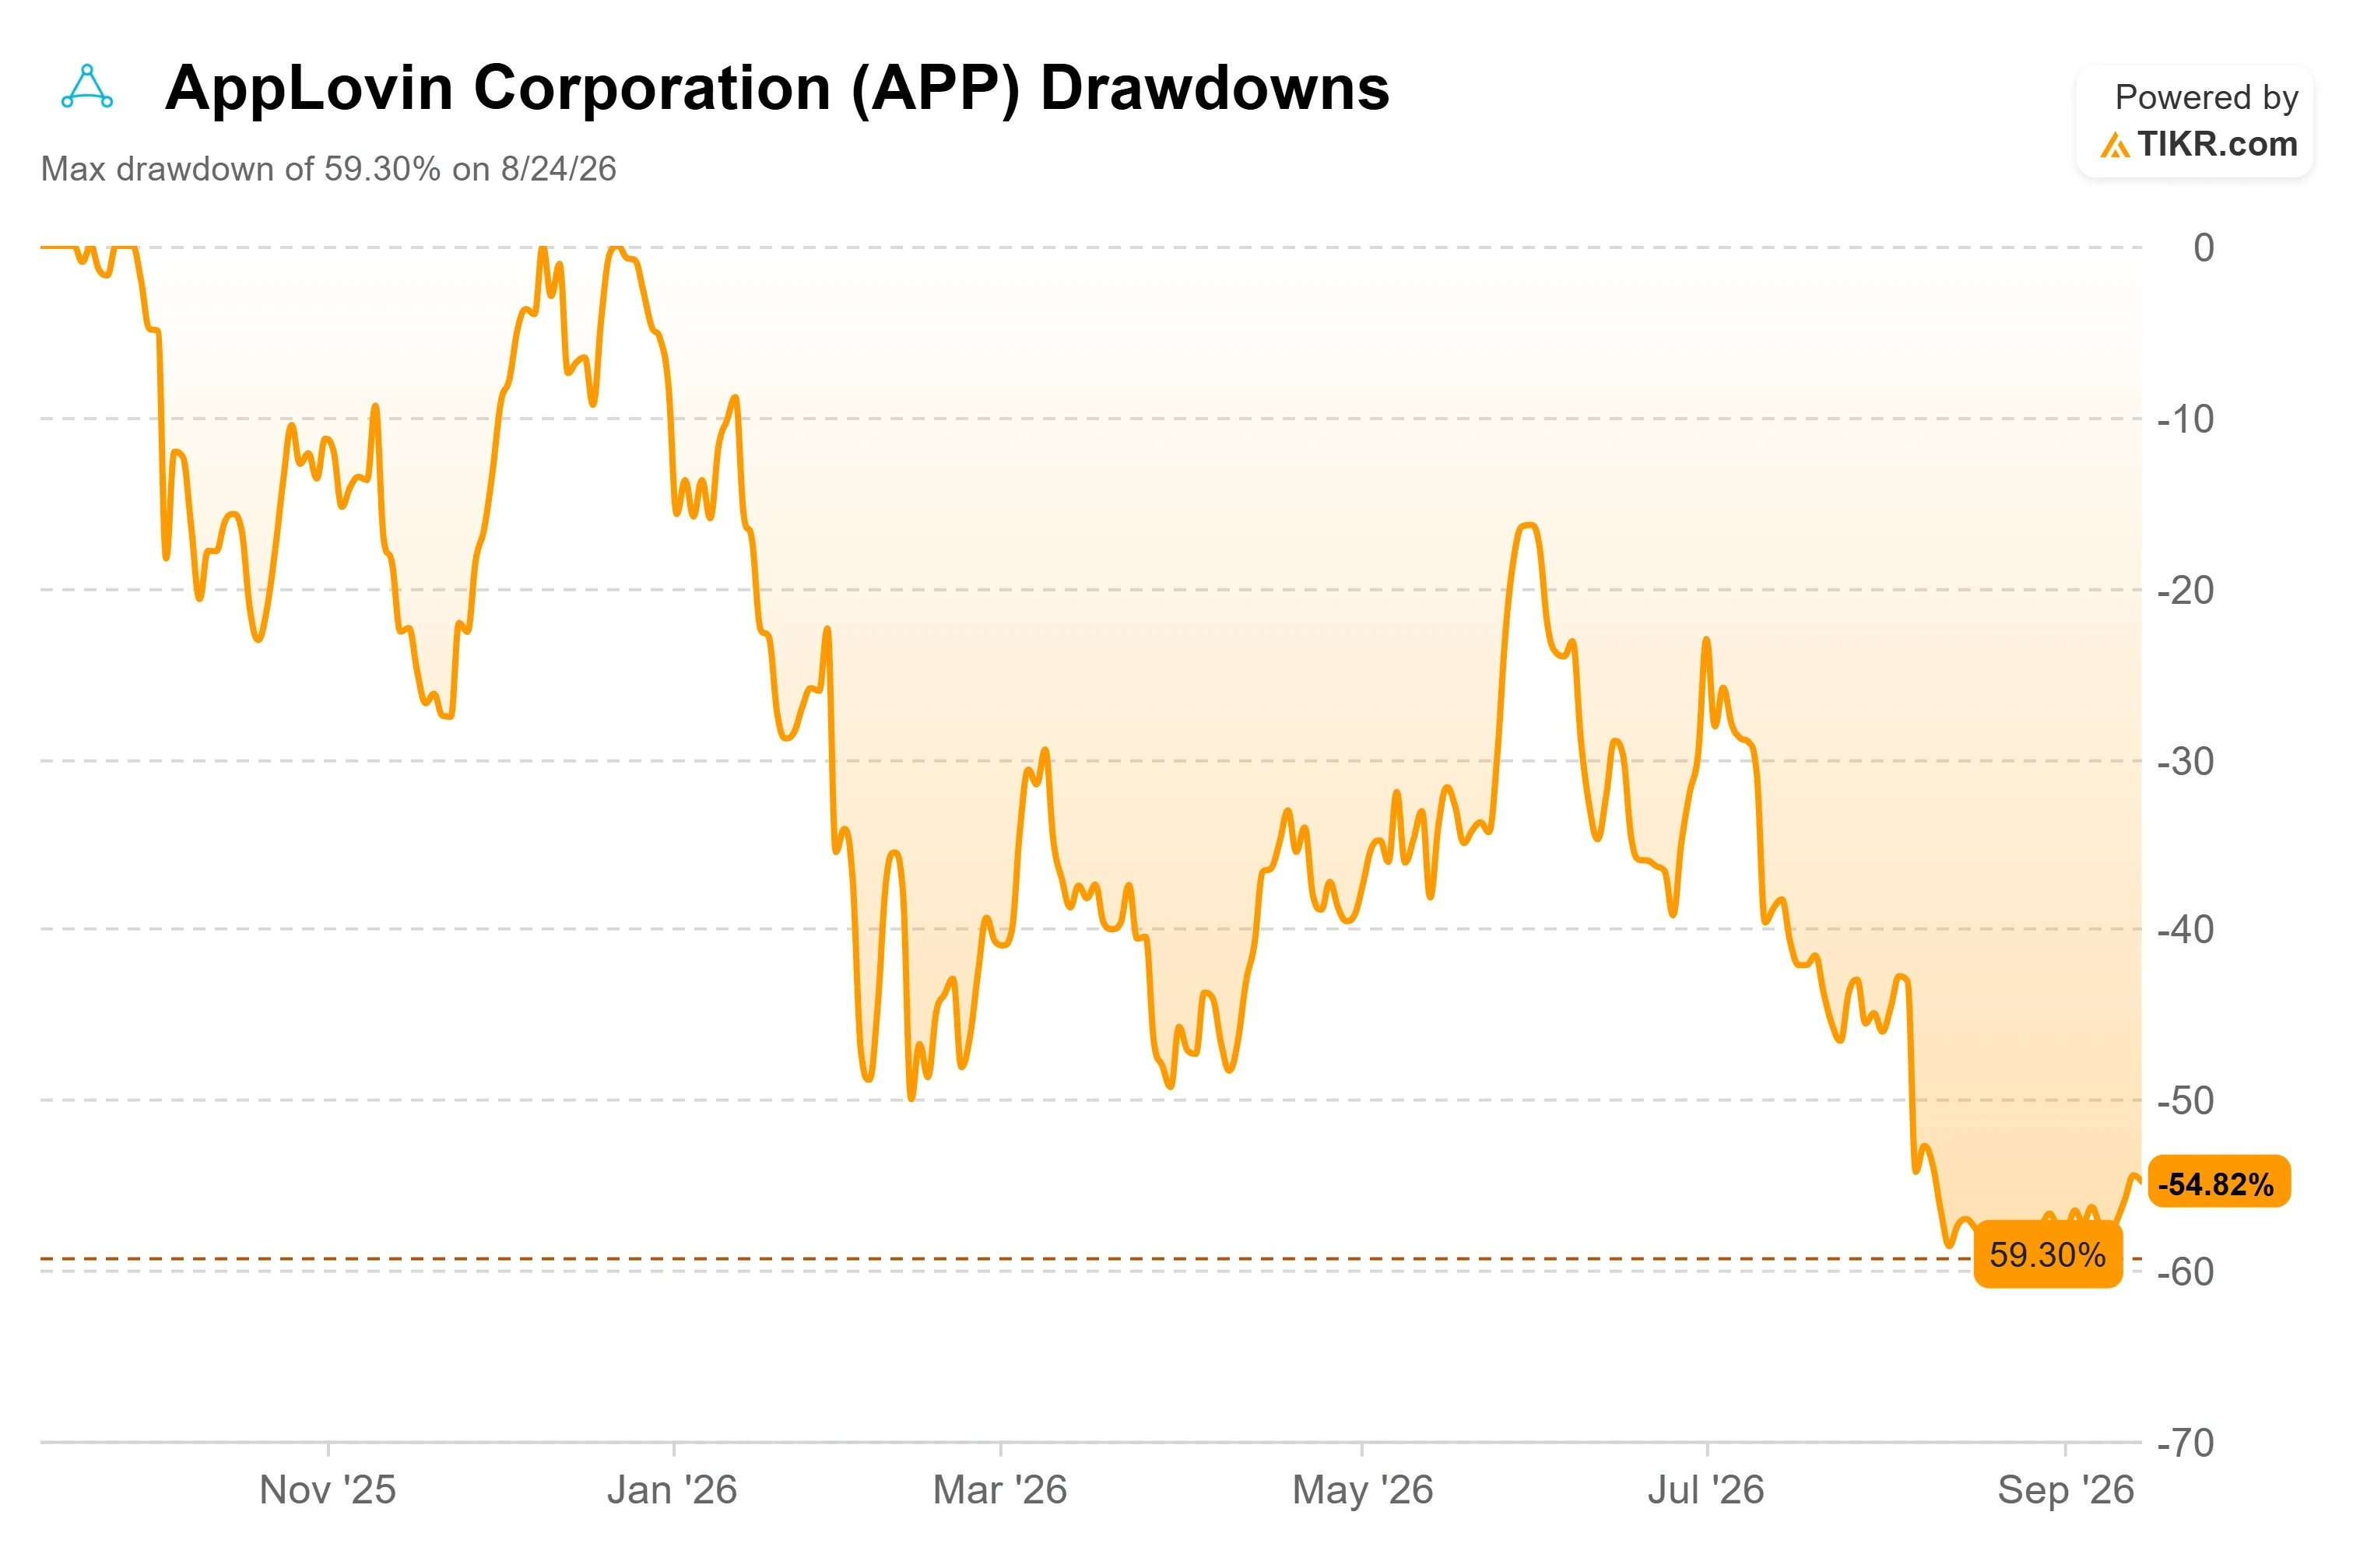
AppLovin Corporation (APP) war neun Monate lang eine der am schlechtesten performenden Large Caps im Tech-Sektor, mit einem Rückgang von mehr als 55% von seinem 52-Wochen-Hoch von $745,61 auf etwa $327 Mitte September. Der Drawdown erreichte am 24. August 59,30%. Dann stoppte der Verkauf. In den letzten Wochen hat sich die Aktie bei ihren Tiefs im niedrigen 300-Dollar-Bereich konsolidiert, stieg sogar am 11. September um etwa 3% bei einem schwachen Gesamtmarkt, und zwei Druckfaktoren, die den Rückgang befeuert hatten, haben sich gleichzeitig leise aufgelöst.
Das Geschäft war nie wirklich gebrochen: Der Umsatz wuchs im letzten Quartal immer noch um 53% bei bereinigten EBITDA-Margen nahe 84%. Was sich änderte, ist, dass die beiden Ängste, die die Abwertung vorantrieben – eine bundesstaatliche Untersuchung und eine Wettbewerbsbedrohung – innerhalb weniger Tage nachließen, genau als das Management eine bereits im Gange befindliche Wiederbeschleunigung ankündigte. Ob dies den Boden markiert, ist nun eine Frage, die die Zahlen beantworten können.
Die beiden Druckfaktoren, die sich gerade aufgelöst haben
Der erste war regulatorisch. Eine SEC-Untersuchung, die im Oktober 2025 eröffnet wurde, lastete das ganze Jahr über auf der Aktie, und noch im Februar beschrieb die Aufsichtsbehörde sie gegenüber Bloomberg als "immer noch aktiv und andauernd". Im Telefonat zum zweiten Quartal schloss CFO Matt Stumpf den Kreis: Die SEC habe "ihre Untersuchung ohne empfohlene Maßnahmen abgeschlossen". Eine Wolke, auf die Leerverkäufer monatelang gesetzt hatten, war vom Tisch.
Der zweite Faktor war wettbewerbsbedingt und hier liegt die aktuelle Debatte. Investoren fürchteten, dass Unitys Vector-Werbeengine die Dominanz von AppLovin bei der Nutzerakquise für Mobile Games untergraben könnte. Am 14. September widersprach Matthew Cost von Morgan Stanley: Der Markt für Mobile-App-Werbung sei etwa 80 Milliarden Dollar wert, mit Konversionsraten von immer noch rund 1%, sodass für beide Wachstumsspielraum bleibe, wenn das Targeting besser werde. Cost senkte sein Kursziel dennoch von $650 auf $450, behielt aber eine Overweight-Einstufung bei – eine Erinnerung, dass selbst die Bullen ihre Erwartungen nach unten korrigiert haben. Diese Korrektur zeigt sich im Konsensziel der Analysten, das jetzt bei etwa $502 liegt gegenüber einem Mittelwert von $738 im Dezember.
Insider, einschließlich CEO Adam Foroughi, waren im Jahr 2026 stetige Verkäufer, wobei die Verkäufe über vorgegebene 10b5-1-Handelspläne liefen und nicht auf diskretionären Einschätzungen des Kurses beruhten. Und der Grund, warum die Aktie überhaupt so tief gefallen ist, verdient immer noch einen direkten Blick.
Sehen Sie historische und zukunftsgerichtete Schätzungen für AppLovin-Aktien (Es ist kostenlos!) >>>
Warum sie fiel und warum die Verfehlung kleiner war als die Reaktion
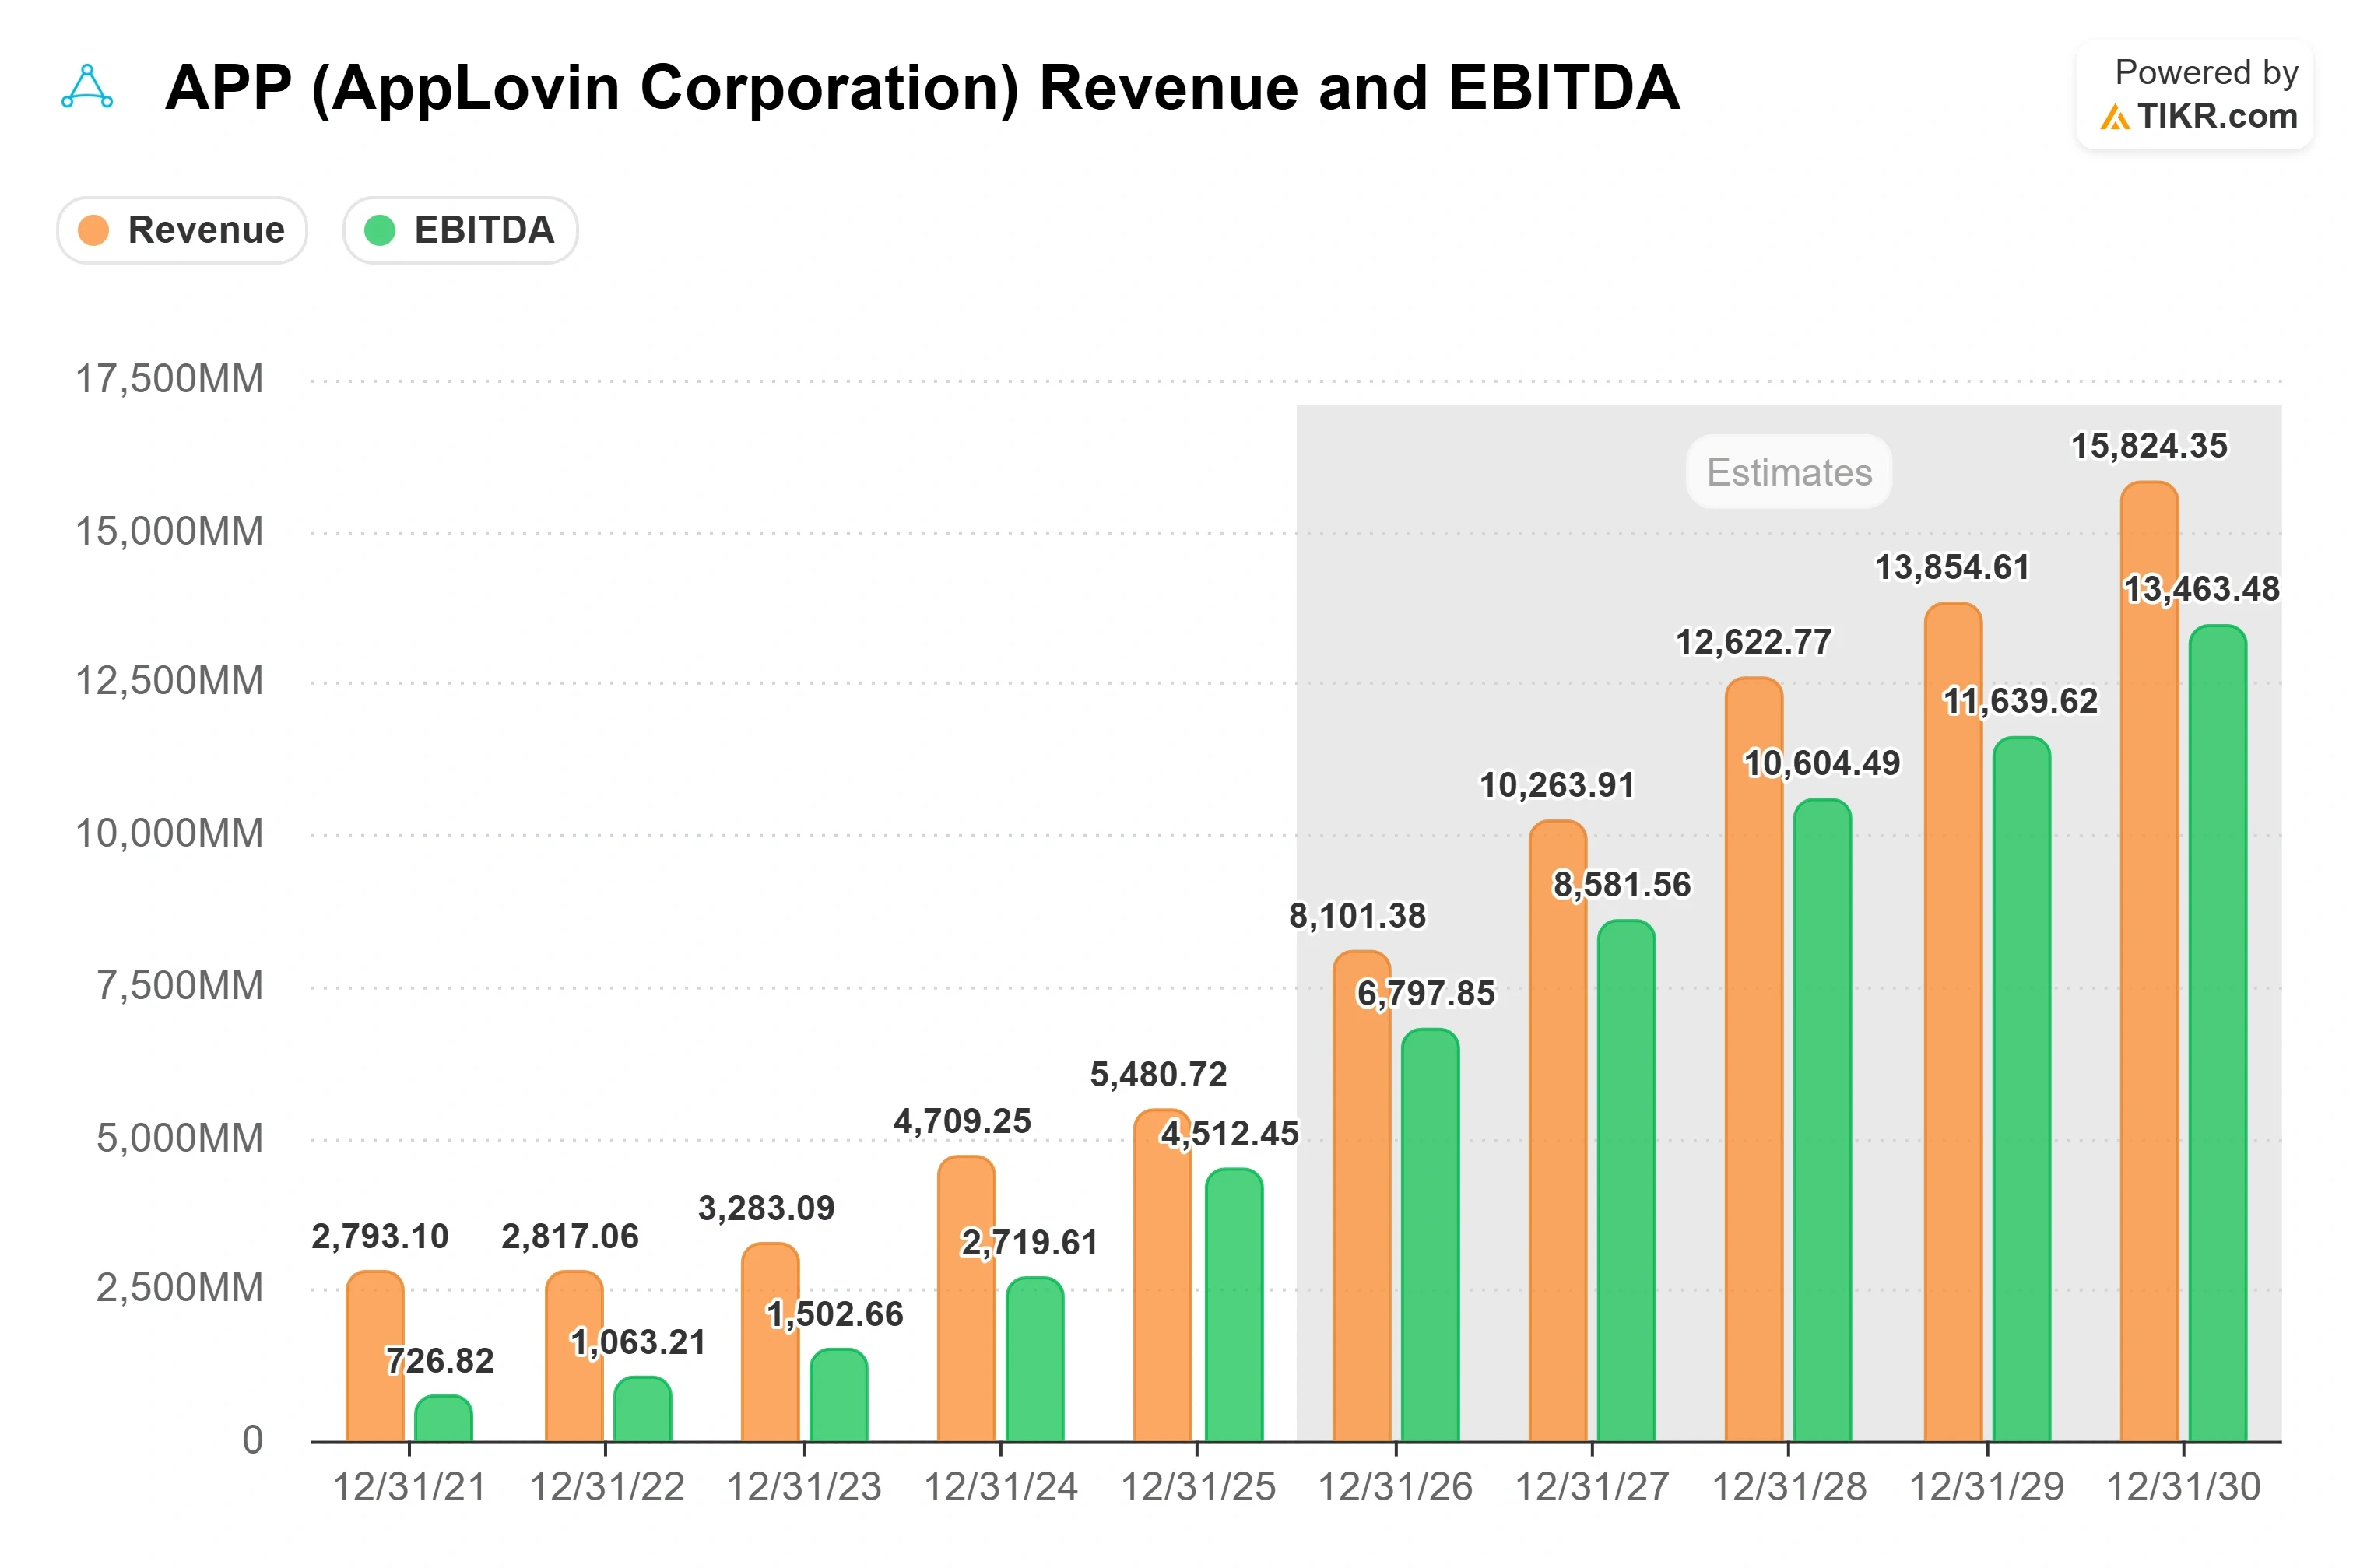
Am 5. August meldete AppLovin einen Umsatz im zweiten Quartal von 1,92 Milliarden Dollar, ein Plus von 53% gegenüber dem Vorjahr, aber knapp unter der Mitte der eigenen Prognose – eine Verfehlung von unter 1%. Die Aktie fiel laut den Earnings-Reaction-Daten von TIKR in der nächsten Handelssitzung um etwa 19%. Die Umsatzlinie unterschätzt die Verfehlung jedoch: Das bereinigte EPS lag etwa 6% unter den Erwartungen, und der freie Cashflow von 863 Millionen Dollar landete etwa 32% unter den Analystenschätzungen, belastet durch den Zeitpunkt von Steuer- und Zinszahlungen. Es war die erste Umsatzverfehlung des Unternehmens gegenüber den Analystenschätzungen in fünf Quartalen – für eine Aktie, die darauf ausgelegt war, nie zu verfehlen.
Gaming macht immer noch den Großteil des Umsatzes aus, und sein Wachstum hängt davon ab, wie schnell sich die KI-Modelle des Unternehmens verbessern. In diesem Quartal war das Tempo geringer als üblich, und der nächste Sprung erfolgte kurz nach Quartalsende. Im Telefonat führte Stumpf den Margendruck auf denselben Motor zurück: Das Unternehmen gibt jetzt etwa "0,10 Dollar" von jedem zusätzlichen Umsatzdollar für die Rechenleistung aus, die diese Modelle trainiert. Die Nachfrage war nicht das Problem, argumentierten er und Foroughi: Die Einnahmen der MAX-Publisher stiegen weiterhin im zweistelligen Bereich sequenziell, und die Verbraucherwerbung erreichte einen Ausgaberekord, 28% über dem saisonalen Höchststand des vierten Quartals 2025.
Was die Q3-Prognose wirklich aussagt
AppLovin prognostizierte für das dritte Quartal einen Umsatz zwischen 2,055 und 2,085 Milliarden Dollar, oder ein Wachstum von 46% bis 48%, bei einer bereinigten EBITDA-Marge von etwa 83%. Diese Prognose spiegelt bereits die Modellverbesserung wider, die nach Q2 eingetroffen ist, und schließt alle noch nicht eingesetzten Releases aus, sodass die implizierte Wiederbeschleunigung keine Projektion, sondern eine Widerspiegelung dessen ist, was bereits live ist. "Q3 hat einen starken Start hingelegt, und das Geschäft ist wieder auf der Trajektorie, die wir erwarten", sagte Foroughi.
Die Aktie notiert jetzt nahe dem 14-fachen NTM-EV/EBITDA und etwa dem 18-fachen der zukünftigen Erträge – ein Bruchteil ihrer Spitzenmultiples. Im Vergleich zu Peers sieht sie oberflächlich immer noch teuer aus: The Trade Desk notiert nahe dem 10-fachen und Magnite nahe dem 12-fachen. Aber diese Unternehmen wachsen weitaus langsamer und mit einem Bruchteil der Margen von AppLovin, sodass eine Prämie für ein Vielfaches des Wachstums und etwa die dreifache Marge zu zahlen nicht der Fehler ist, den die Peer-Tabelle impliziert. Das schwerer zu entkräftende Risiko ist, dass die Rechenkosten schneller steigen als der freie Cashflow, den sie generieren sollen, und die Margen drücken, bevor der nächste Modellsprung sie bezahlt.
Sehen Sie, wie AppLovin im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
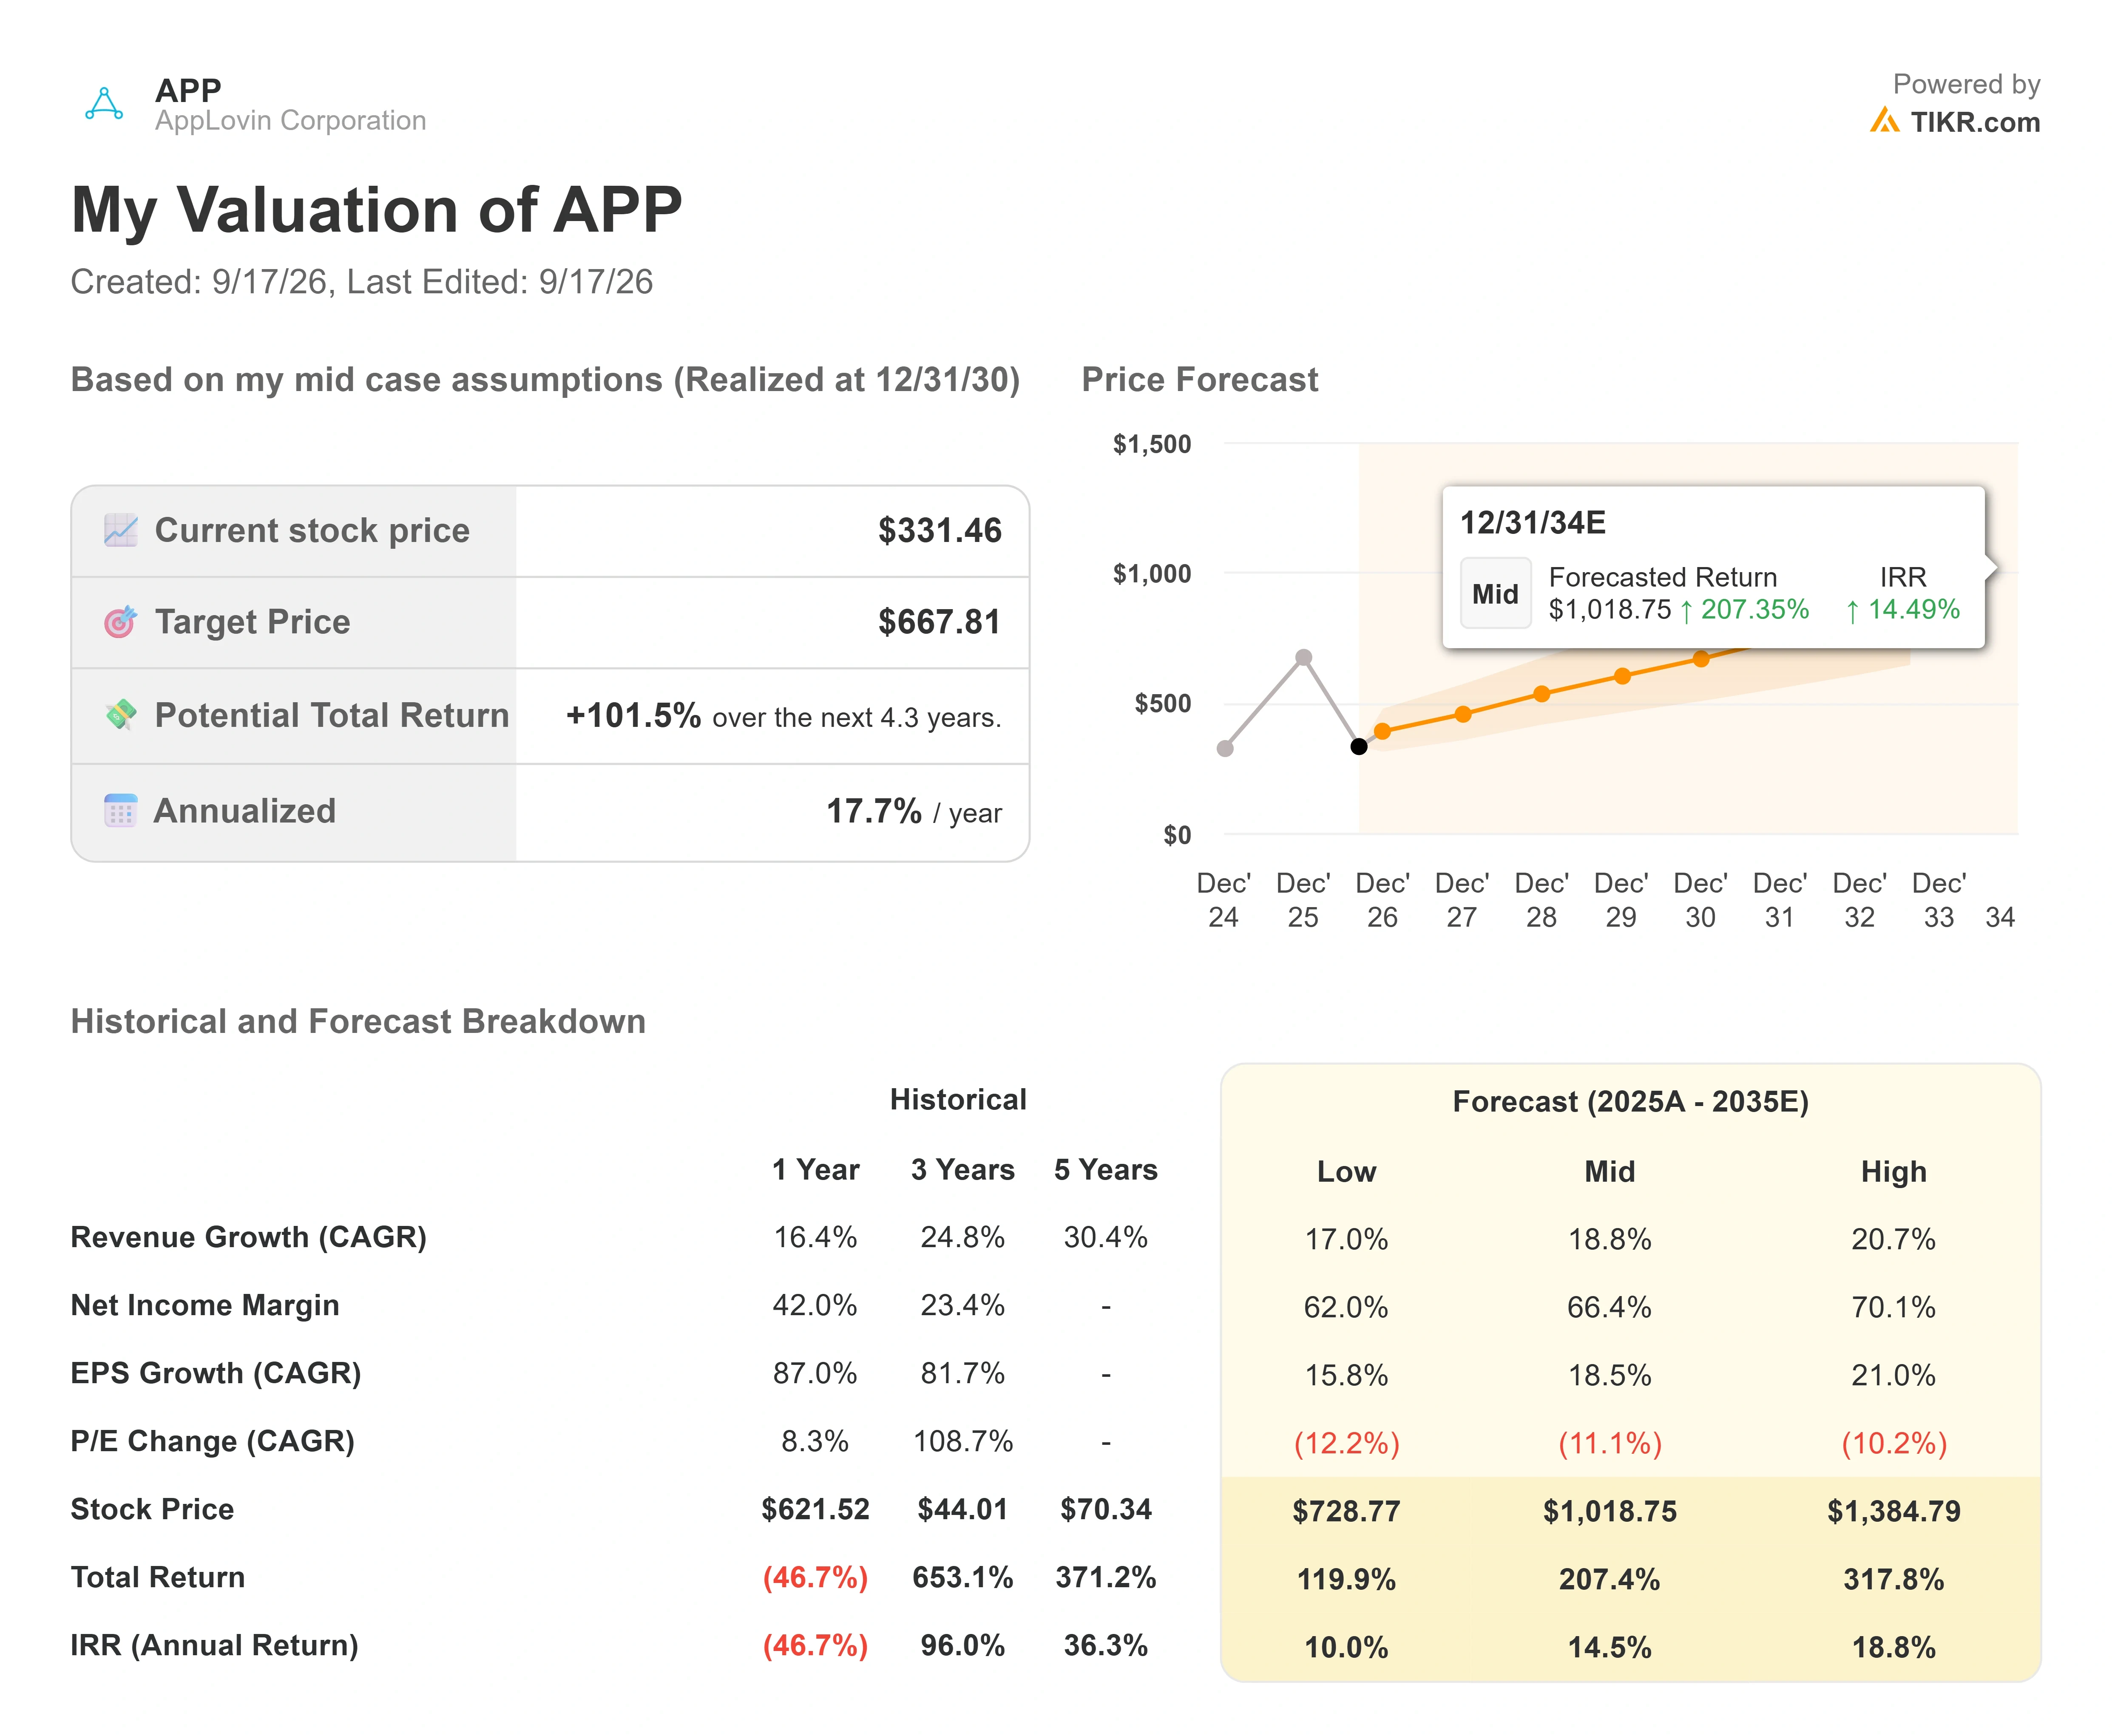
- Aktueller Kurs (TIKR-Modell): $331.46
- Zielkurs (Mitte): ~$668
- Potenzielle Gesamtrendite: ~102%
- Annualisierte IRR: ~18% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für AppLovin-Aktien (Es ist kostenlos!) >>>
Das Basisszenario des TIKR-Modells zielt auf etwa $668 für AppLovin bis Ende 2030 ab, einen Horizont von etwas mehr als vier Jahren. Vom Referenzkurs von $331,46 aus impliziert dies eine Gesamtrendite von etwa 102% oder eine annualisierte IRR von nahe 18%.
Zwei Umsatztreiber tragen dazu bei, und das Geschäft zeigt bereits beide: die fortgesetzte Verbesserung der Gaming-Modelle als kurzfristiger Hebel und die Skalierung der Verbraucherwerbung von einer kleinen Basis zu einem dauerhaften zweiten Motor. Der Margentreiber ist der operativen Hebel, dieselbe Dynamik, die die EBITDA-Margen auf nahe 84% trieb und sich fortsetzt, wenn die modellgetriebenen Umsätze die steigenden Rechenkosten übertreffen. Das Hauptrisiko ist das Spiegelbild: Wenn die Modellgewinne sprunghaft bleiben und Mid-Market-E-Commerce-Marken ihre Ausgaben nicht profitabel skalieren, verlangsamt sich das Wachstum schneller als das Modell annimmt, und das Multiple schrumpft weiter. Die Chance besteht darin, dass der Verbraucher zu einem echten zweiten Motor wird, während das Gaming wieder an Fahrt gewinnt und die Aktie sich in Richtung des Basisszenario-Ziels neu bewertet. Das Risiko ist, dass Q2 eine frühe Warnung und kein Ausrutscher war und ein Geschäft, das so abhängig von ungeplanten Durchbrüchen ist, diese weiterhin ungleichmäßig liefert.
Fazit
Der nächste echte Test ist der Bericht zum dritten Quartal, der Anfang November fällig ist. Die Prognose verspricht ein Umsatzwachstum von 46% bis 48% auf Basis einer Modellverbesserung, die bereits live ist, die Messlatte ist also konkret. Ein Ergebnis auf oder über dem oberen Ende von 2,085 Milliarden Dollar, bei dem die EBITDA-Marge nahe 83% bleibt, würde bestätigen, dass Q2 ein Timing-Ausrutscher war und der Wende ihren Beweis liefern. Eine zweite Verfehlung oder ein Riss in dieser Marge, wenn die Rechenkosten steigen, würde zeigen, dass die Abwertung noch Raum zum Laufen hat. Nach einem Jahr, in dem sie diese Aktie fallen sahen, haben Investoren endlich ein klares Datum und eine klare Zahl, an der sie sie messen können.
Sollten Sie in AppLovin investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie AppLovin auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Erträge in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um AppLovin zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
AppLovin auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!





