Wichtige Kennzahlen für die Marriott-Aktie
- Aktueller Kurs: $337.24
- Zielkurs (Mitte): ~$440
- Konsensziel der Analysten: ~$381
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~6,5 % / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Marriott International (MAR) hat Anlegern gerade eine Zahl geliefert, die die Aktie hätte bewegen müssen – und es ist nicht passiert. Auf der Bank of America Gaming and Lodging Conference am 9. September sagte CEO Anthony Capuano, das globale RevPAR sei im Juli um 7 % gestiegen, in den USA und Kanada um 8 %. Zieht man den einmaligen Schub durch die FIFA-Weltmeisterschaft heraus, lag das Wachstum in den USA und Kanada immer noch bei 5 %, ein deutlicher Sprung gegenüber dem für das zweite Quartal gemeldeten Tempo von 3,4 %. Dennoch schloss die Aktie am 15. September bei $337,24, etwa 18 % unter dem 52-Wochen-Hoch von $410,98, das sie im Juni erreicht hatte.
Die Nachfrage ist nicht das Problem, und das Management verbrachte den größten Teil der Sitzung damit, dies zu erklären. Die Spannung liegt woanders: Ein gebührengetriebenes Geschäft, das von einer sich verbessernden Nachfrage profitiert, steht gegen eine Analystengemeinschaft, die ihre Ziele weiter kürzt, und ein KGV, das der Markt nicht mehr ausweiten will.
Die Nachfrage verbreitert sich
Für den größten Teil des vergangenen Jahres lautete die vorherrschende Erzählung von einer K-förmigen Reisekonjunktur, bei der Luxusreisende Geld ausgaben, während alles darunter nachließ. Im Juli wurde dieses Muster durchbrochen: Das globale RevPAR im Luxussegment stieg um 5 %, in der Premium- und Select-Kategorie um 4 % und im Mittelklassesegment um 5 % – mit gleichzeitiger Stärke über alle Hotelkategorien, Nachfragesegmente und Regionen hinweg. Capuano bezeichnete das aktuelle Umfeld als eine der stärksten Nachfragesituationen seit fast einem Jahrzehnt.
"Diese Vorstellung, dass die RevPAR-Entwicklung fast ausschließlich vom Luxussegment getrieben wird, ist einfach nicht korrekt", sagte er und begründete seine Zuversicht für die zweite Jahreshälfte mit dieser Breite. Genau diese Breite unterscheidet einen nachhaltigen Nachfragezyklus von einem vorübergehenden, und eine Erholung, die gleichzeitig Luxus, Select Service, Geschäftsreisen, Gruppen- und Regierungsnachfrage umfasst, ist viel schwerer zu stoppen als eine, die nur von Hochpreisreisenden getragen wird.
Sogar der Nahe Osten, die am schlechtesten abschneidende Region im Portfolio, verbesserte sich deutlich. Das RevPAR fiel dort im zweiten Quartal angesichts regionaler Konflikte um 43 %. Im Juli verringerte sich der Rückgang auf nur noch 12 % und übertraf damit die eigenen Erwartungen des Unternehmens. Die Erholung steht noch am Anfang und der Konflikt dauert an, daher bleibt die Region ein Unsicherheitsfaktor, aber sie macht nur etwa 3 % der globalen Gebühren aus, und die Verbesserung beseitigt eine latente Belastung, die die internationalen Ergebnisse das ganze Jahr über gedrückt hatte.
Sehen Sie historische und zukünftige Schätzungen für die Marriott-Aktie (Es ist kostenlos!) >>>
Die Wachstumsmaschine, die Eigentümer weiter finanzieren
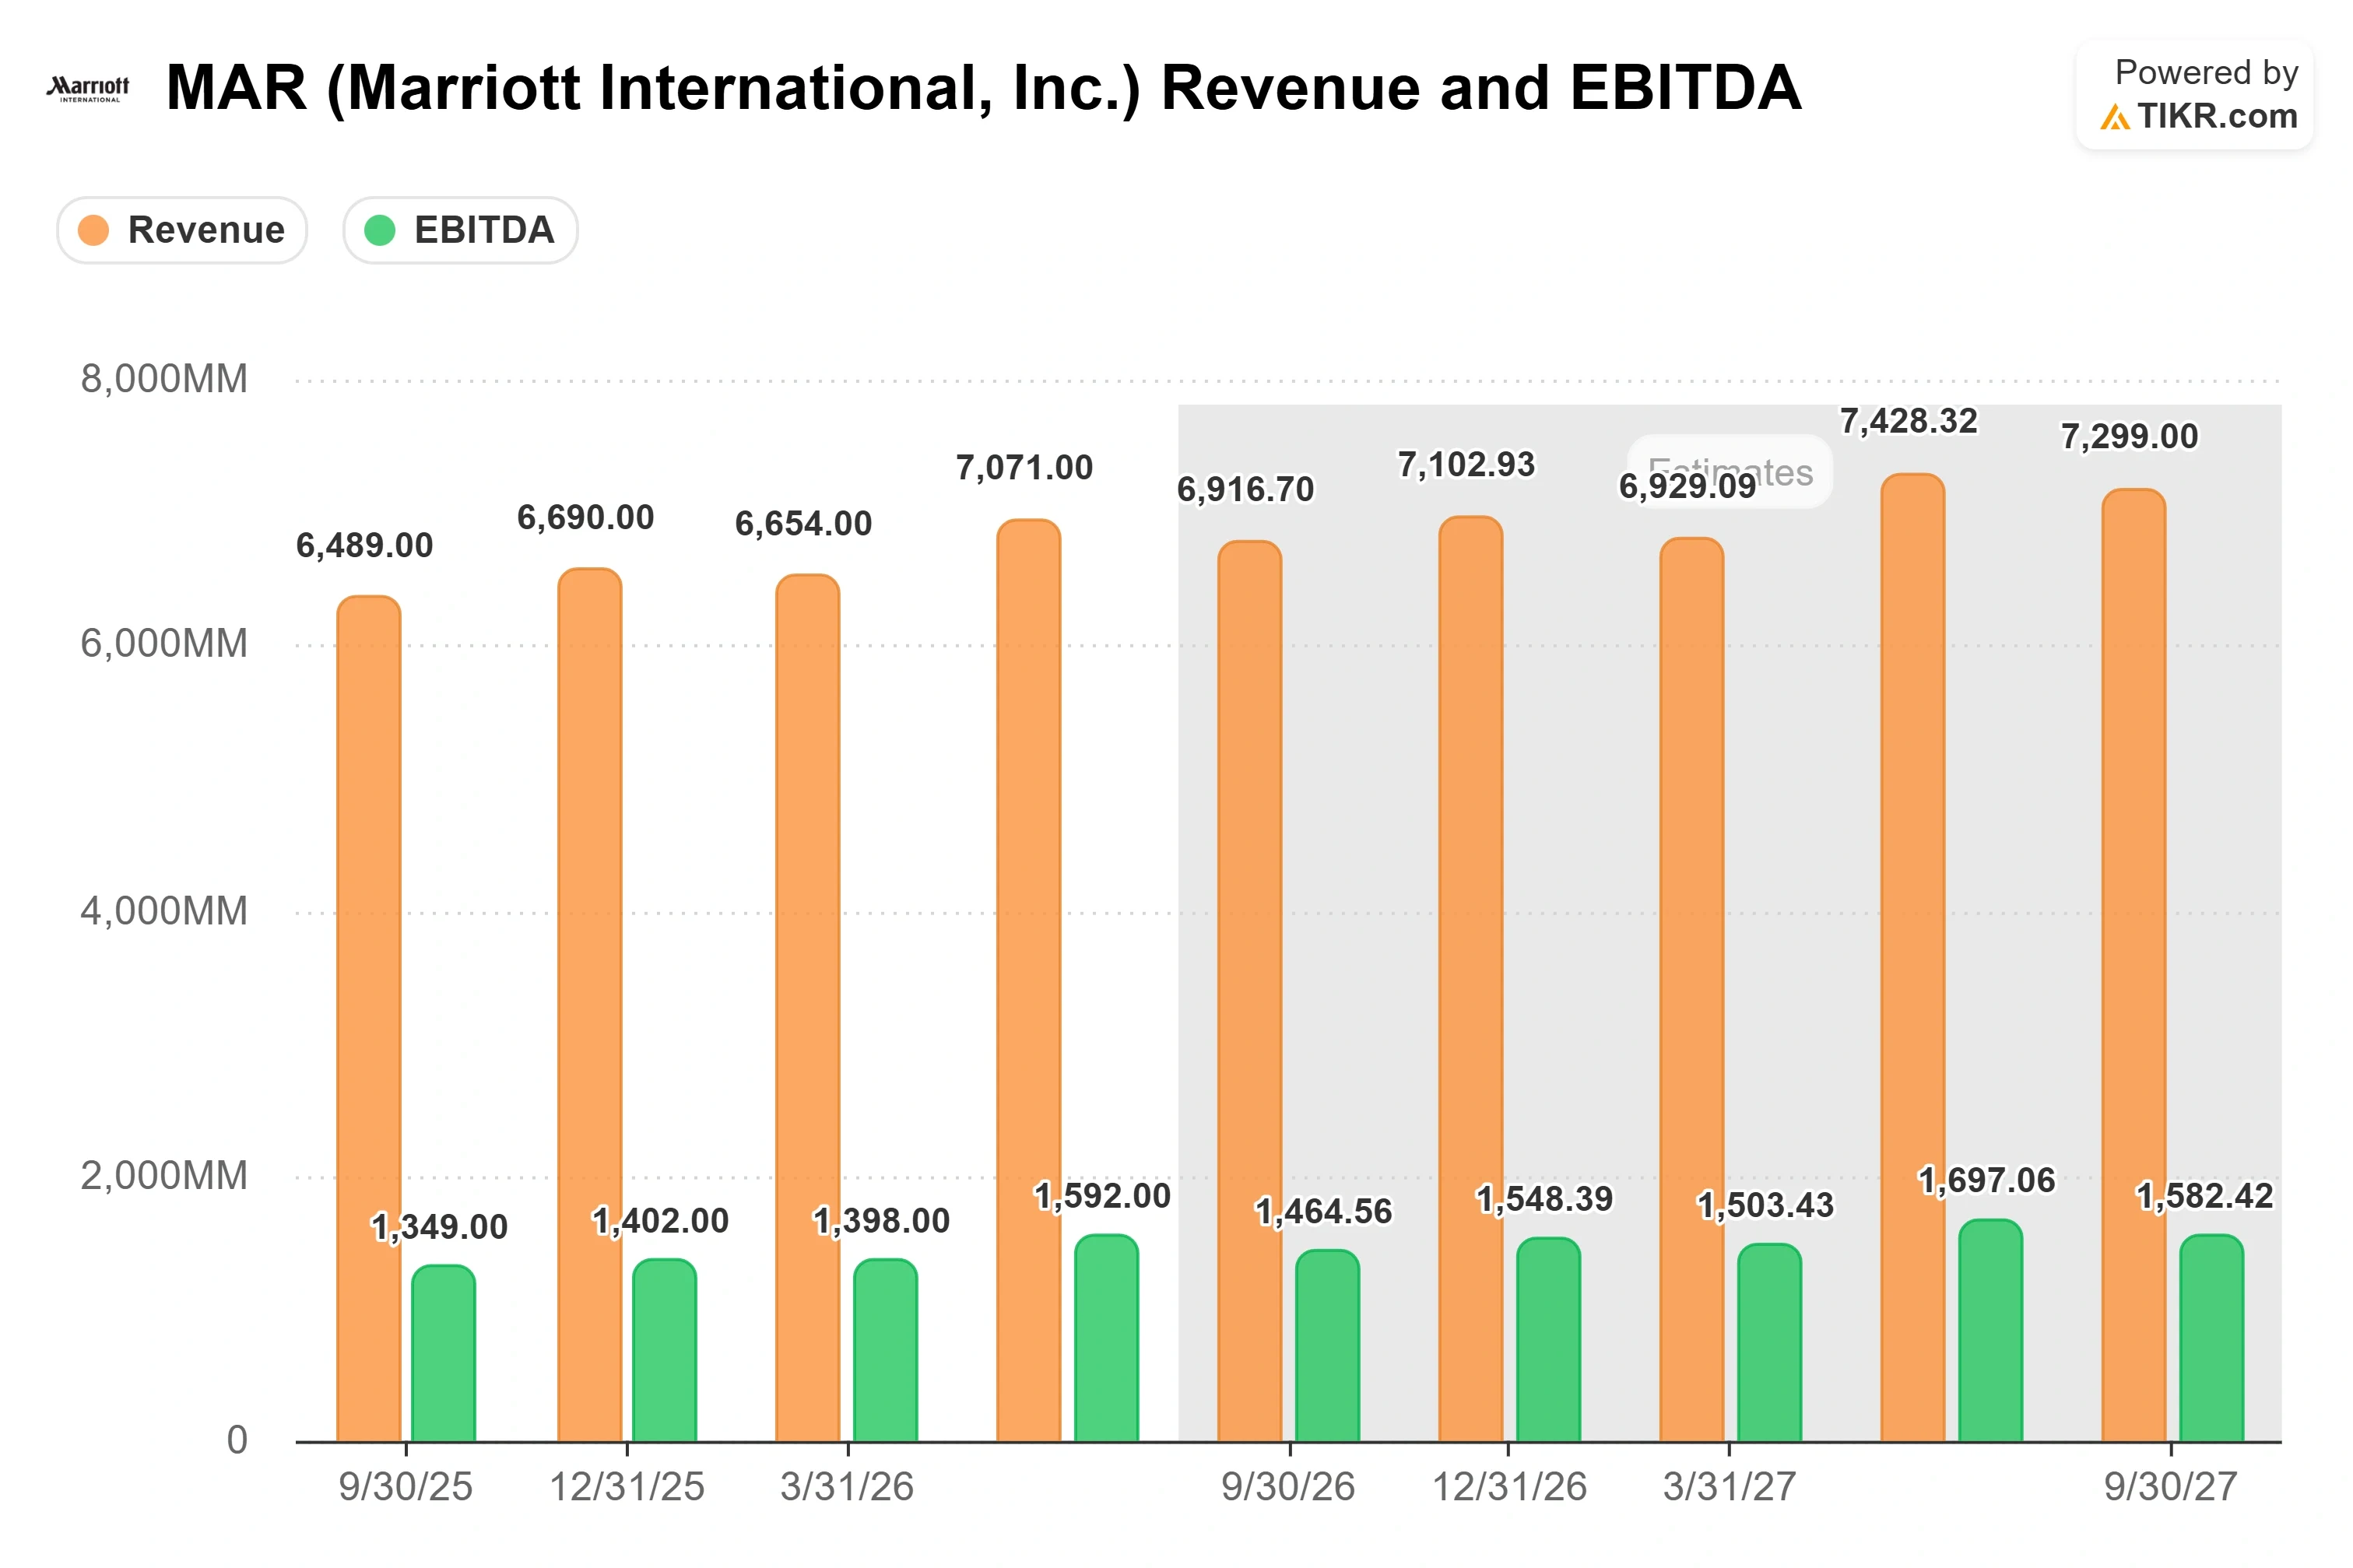
Marriott betreibt und franchiset die Hotels unter seinen Marken, besitzt sie aber nicht selbst. Daher wandelt sich die Nachfragestärke effizient in Gebühreneinnahmen um, während die Eigentümer das Kapitalrisiko tragen. Diese Hebelwirkung zeigte sich im zweiten Quartal: Die Bruttogebühreneinnahmen stiegen um 13 % auf 1,58 Mrd. $, und das bereinigte EBITDA wuchs bei einem moderateren Umsatzwachstum von 4,9 % um 12,5 % auf 1.592 Mio. $. Das Geschäft weist eine Bruttomarge der letzten zwölf Monate von über 79 % und eine Rendite auf das investierte Kapital von fast 32 % auf.
Marriott schloss in der ersten Hälfte 2026 mehr Management- und Franchiseverträge ab als in der ersten Hälfte jedes seiner vorherigen 68 Jahre im Hotelgeschäft und trieb die Pipeline auf einen Rekordwert von fast 629.000 Zimmern. Konversionen machen einen wachsenden Anteil dieses Wachstums aus, und Capuano verwies auf einen großen unerschlossenen Pool: Außerhalb der USA sind 50 % bis 60 % des Hotelbestands unbranded. Marriott nutzt auch White-Label-Deals, um Assets zu übernehmen, bevor sie umgeflaggt werden, und wandelt das Pelican Hill Resort in Newport Beach in ein St. Regis-Anwesen um, während es während einer Renovierung im Wert von über 100 Mio. $ auf marriott.com gebucht wird.
Das Management investiert echte Energie in den Schutz der Eigentümerrenditen, denn das Einheitenwachstum lastet auf deren Bilanzen. Nach Jahren mit geringem RevPAR-Wachstum und anschließender Kostenteuerung wehrten sich Franchisenehmer gegen ihre gesamte Gebührenlast, und Capuanos Antwort war eine Reihe kleiner Kürzungen statt einer dramatischen Maßnahme. "Wir müssen viele kleine Beträge finden", sagte er, "aber wenn man genug davon findet und sie stapelt, sollten wir in der Lage sein, eine ziemlich signifikante Leistungsverbesserung zu erzielen." Marriott senkte seinen Bonvoy-Treueprogramm-Abrechnungssatz im letzten Jahr um 5 % und kündigte einen Anreiz an, der einer Reduzierung der Anschlusskosten von etwa 50 Basispunkten entspricht. Eine neuere Technologieoffensive folgt derselben Logik: Am 1. September kündigten Marriott und LG Electronics eine gemeinsam entwickelte, cloudbasierte Gästezimmerplattform an, die derzeit in 40 Hotels in den USA und Kanada getestet wird. Das Management sieht darin ebenso sehr eine Umsatzchance wie eine Kostensenkung, die den Verkauf von Speisen und Getränken, Spa-Dienstleistungen und Zimmer-Upgrades im Buchungsprozess ermöglicht.
Wo die Meinungsverschiedenheit liegt
Warum ist die Aktie dann 18 % unter ihrem Hoch? Ein Teil davon geht auf den Bericht für das zweite Quartal vom 3. August zurück, bei dem ein Umsatzverfehlung von 1,7 % die Übererfüllung von EBITDA und bereinigtem EPS überschattete und die Aktie an dem Tag nachgab. Der größere Faktor ist das KGV. Marriott notiert bei etwa dem 27-fachen der Gewinne der nächsten zwölf Monate und dem 16,9-fachen NTM EV/EBITDA, einem Aufschlag gegenüber der Reisebranche, wenn auch nicht gegenüber seinem engsten Mitbewerber: Hilton liegt bei beiden höher, bei etwa dem 32-fachen der Gewinne und dem 19,4-fachen EV/EBITDA, während Booking Holdings bei etwa dem 11,6-fachen EV/EBITDA notiert. Dieser Aufschlag lässt wenig Spielraum für eine Enttäuschung, und die Analystengemeinschaft hat ihre Ziele gesenkt, selbst als sich die Nachfrage verbesserte: UBS kürzte auf $395 von $412, BMO auf $395 von $410, Barclays auf $348 von $379 und Deutsche Bank auf $372 von $379. Das durchschnittliche Ziel von etwa $381 impliziert nur einen bescheidenen Aufwärtsspielraum gegenüber $337, und von 28 Analysten stufen 13 Marriott als Kauf oder Outperform ein, 13 als Hold und 2 als negativ. Das ist eine Analystenabdeckung, die das Geschäft respektiert, aber den Einstiegspunkt hinterfragt.
TIKR Advanced Model Analysis
- Aktueller Kurs: $337.24
- Zielkurs (Mitte): ~$440
- Potenzielle Gesamtrendite: ~31%
- Annualisierte IRR: ~6,5 % / Jahr
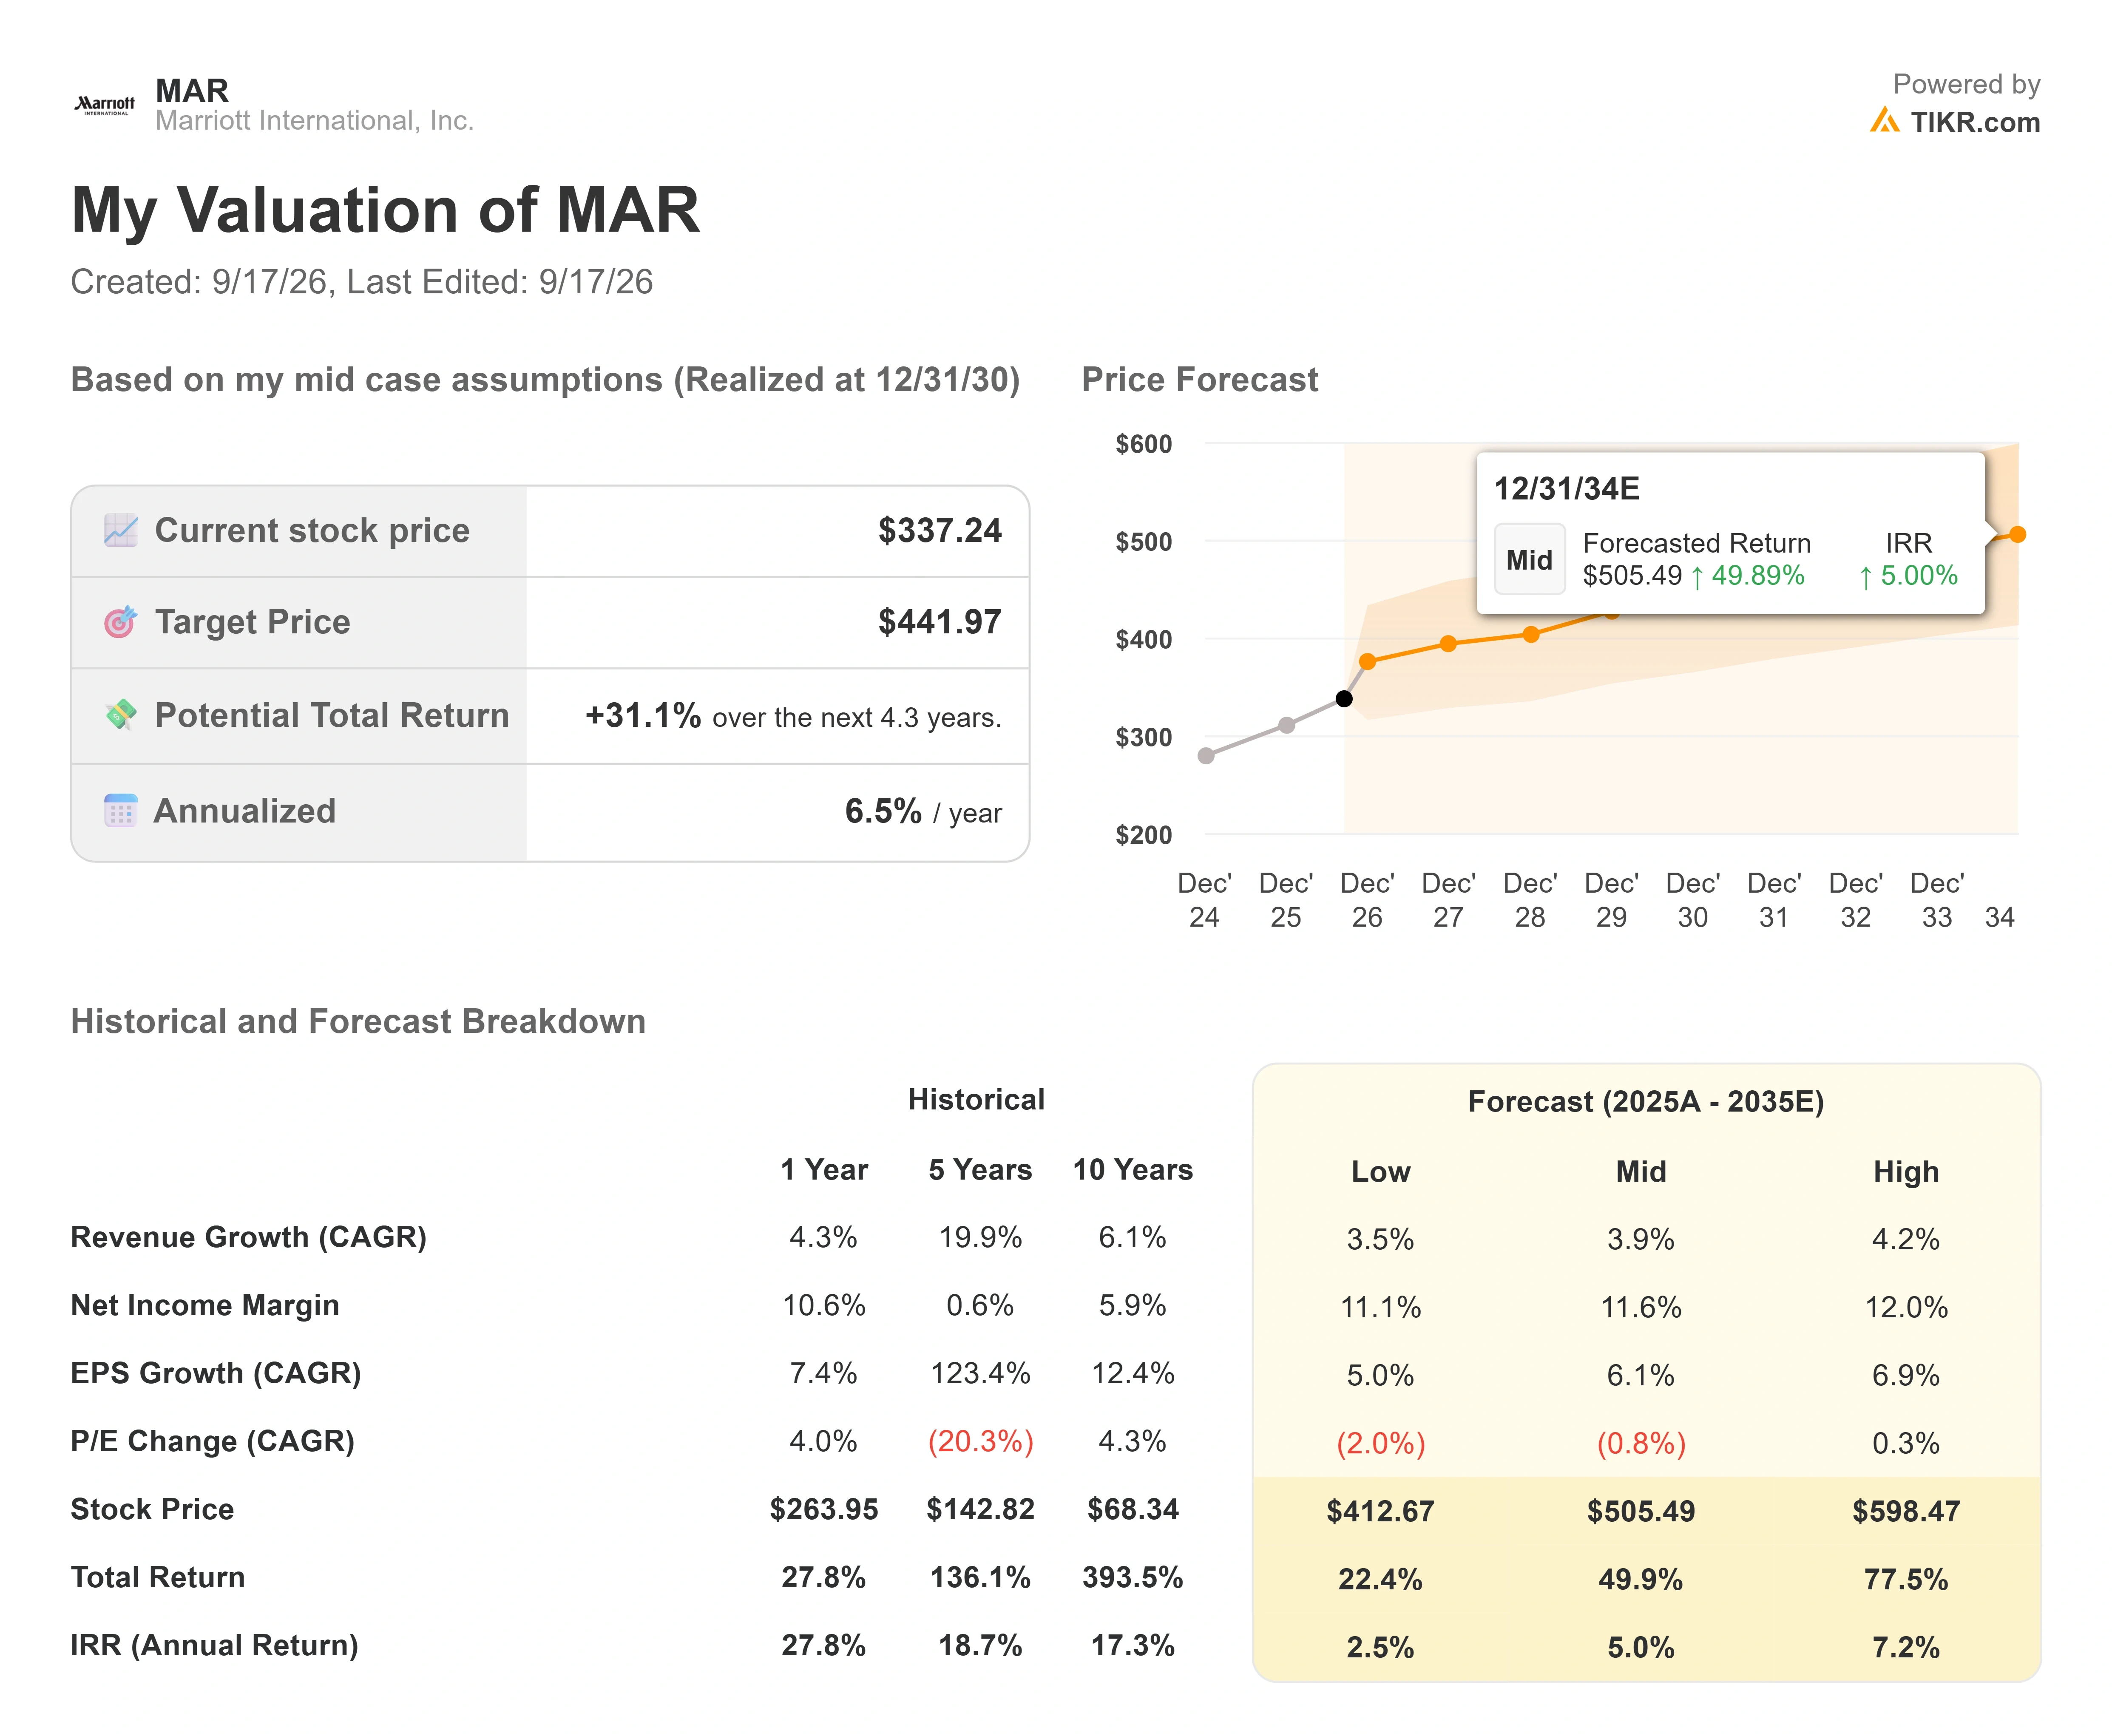
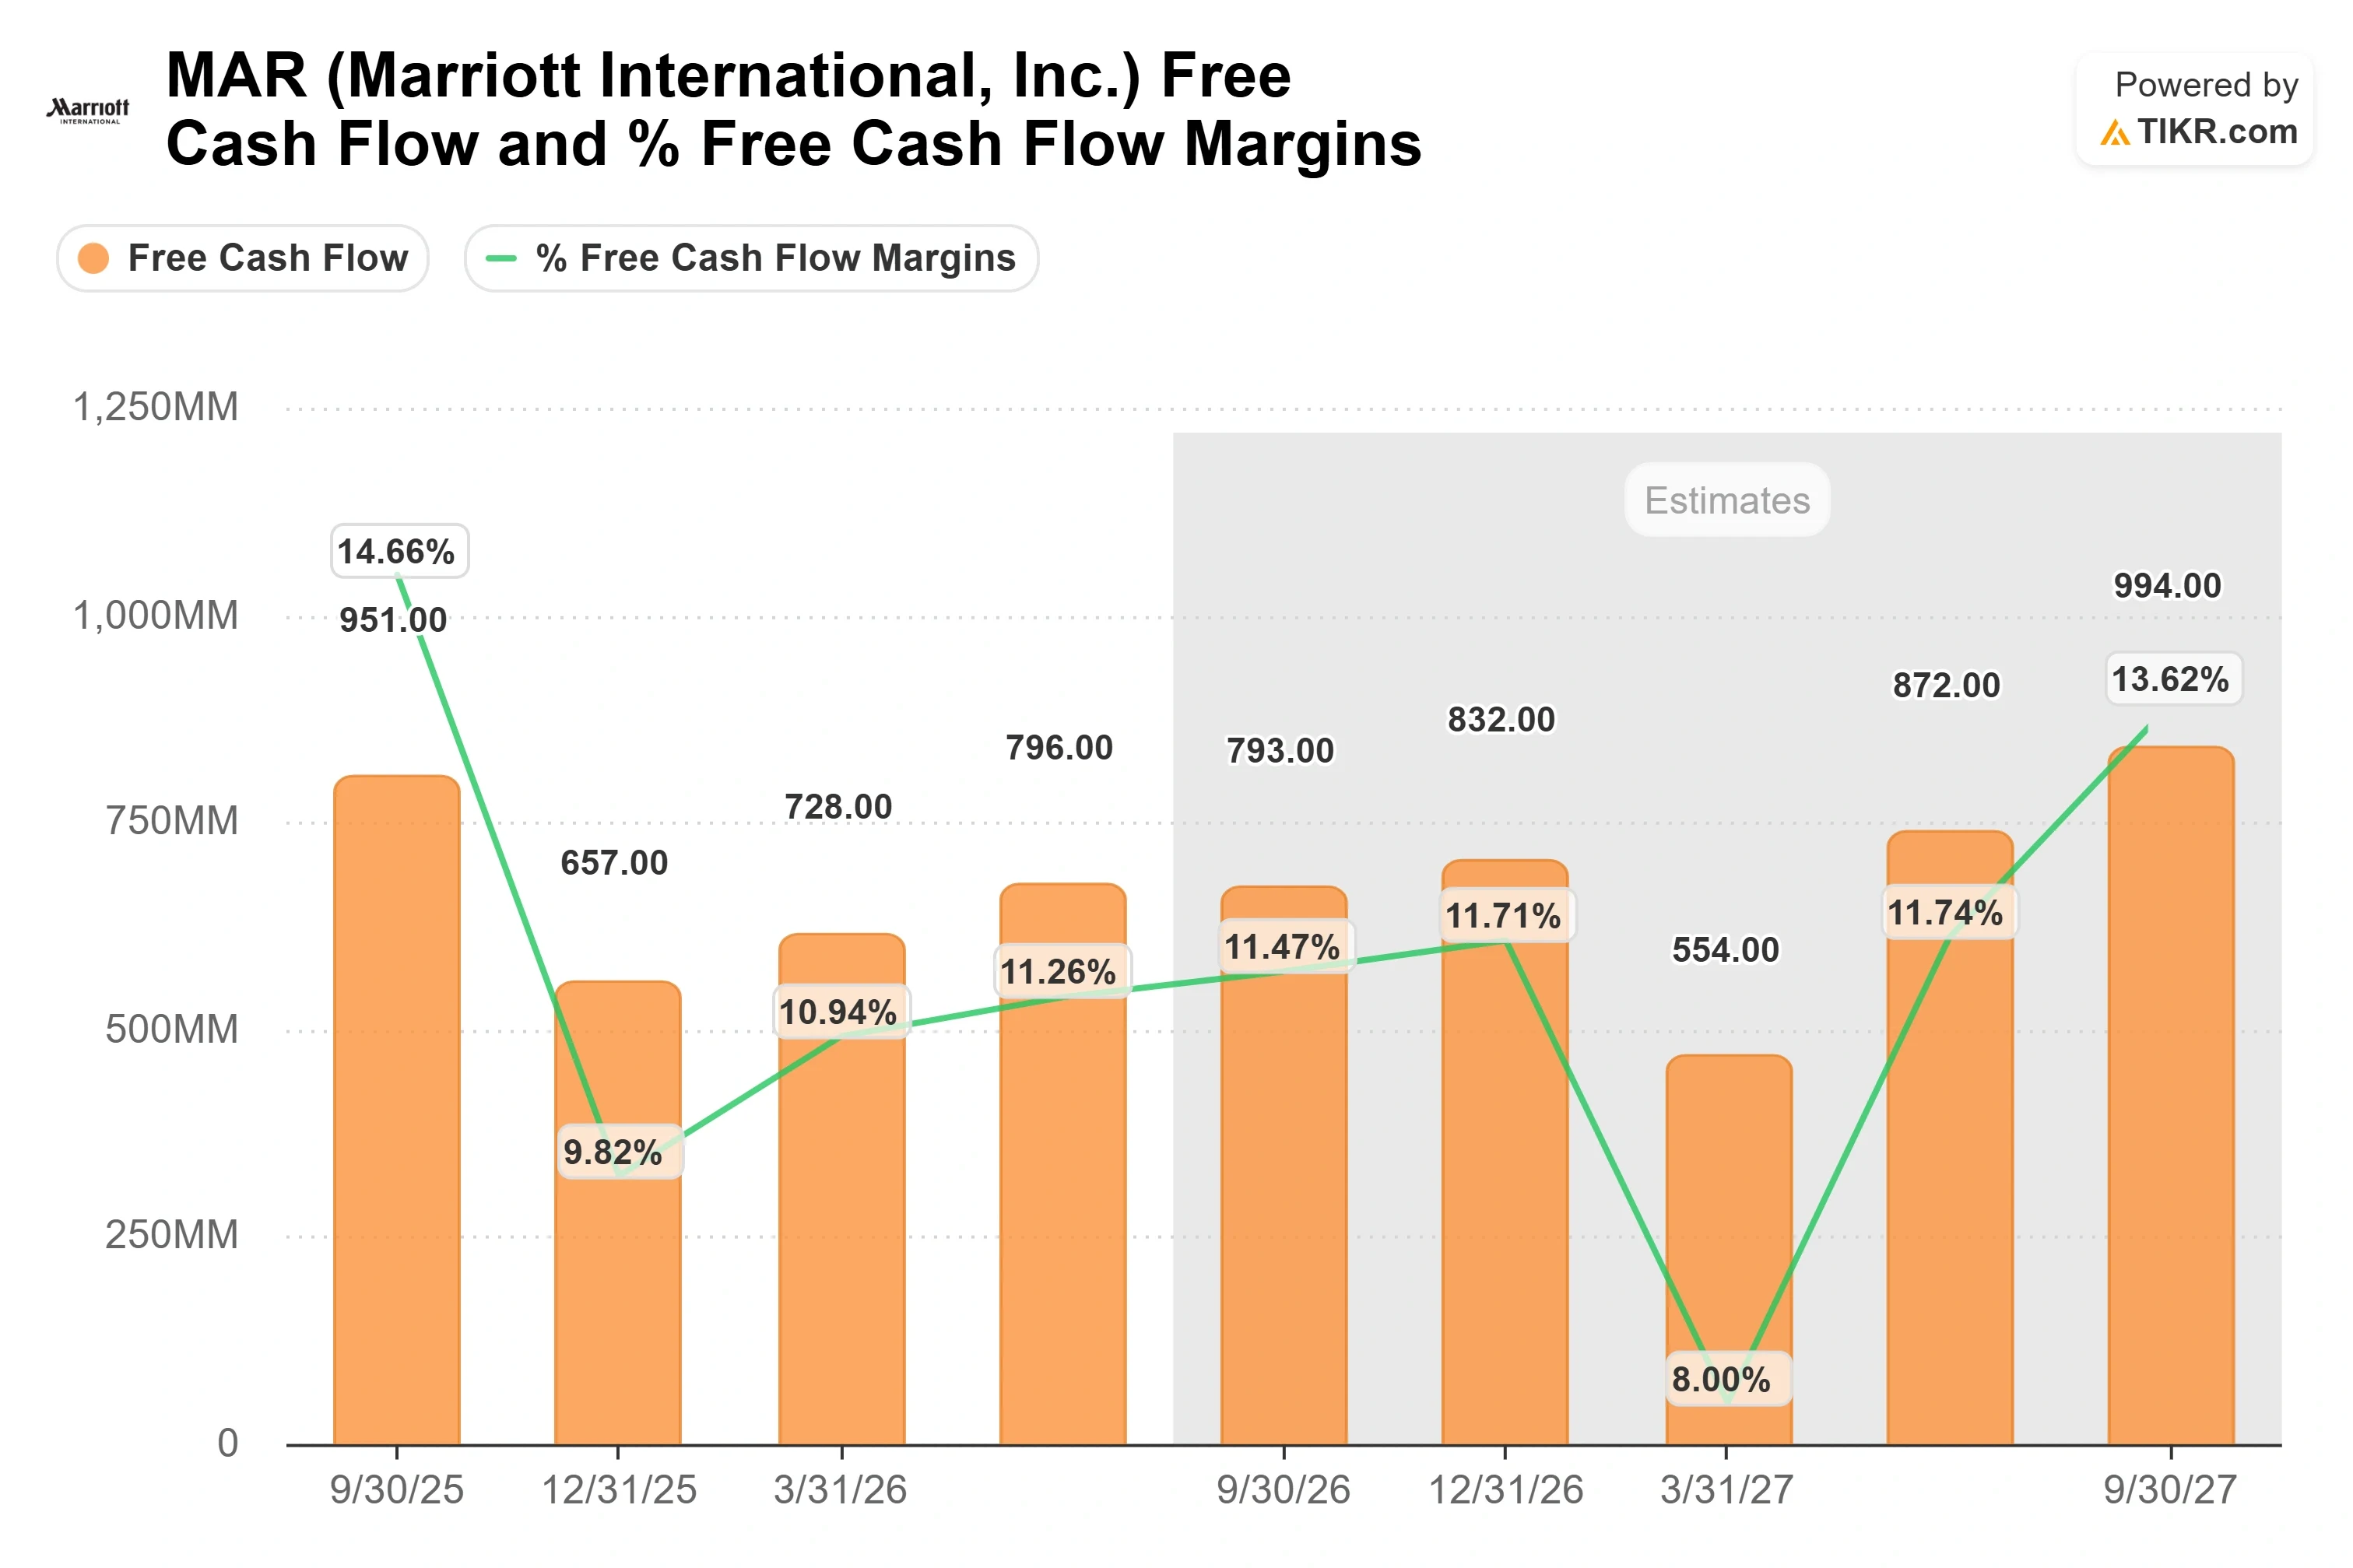
Der TIKR-Mittelfall bewertet Marriott auf etwa $440, realisiert bis Ende 2030, für eine Gesamtrendite von etwa 31 % und eine IRR von etwa 6,5 % pro Jahr. Zwei Umsatztreiber tragen dazu bei: Das Netto-Einheitenwachstum, das für dieses Jahr auf das untere Ende der Spanne von 4,5 % bis 5 % gelenkt wird, aber durch eine Rekord-Pipeline gestützt wird, und RevPAR-Gewinne, die nach der Juli-Dynamik nun schneller als geplant laufen und die Jahresprognose auf 3 % bis 3,5 % angehoben haben. Der Margentreiber ist die Gebührenmischung, da Co-Branded-Kreditkarten- und Franchisegebühren die Nettogewinnmargen auf etwa 12 % ziehen.
Das Hauptrisiko ist das KGV. Die Prognose geht von fast keiner Unterstützung durch die Bewertung aus und baut eine leichte KGV-Kompression ein, sodass die Rendite aus den Gewinnen kommen muss. Die Aufwärtschance: Die Breite der Nachfrage und der Schritt nach oben in der Kreditkartenökonomie 2028 treiben die Gebühren über den Plan und heben das Ziel in Richtung des Hochfalls von etwa $600. Die Abwärtschance: Ein Premium-KGV trifft auf eine Nachfrageschwäche oder einen schärferen Rückfall im Nahen Osten, und eine fair bewertete Aktie driftet ab.
Fazit
Der nächste Test ist der Bericht für das dritte Quartal am 3. November. Achten Sie auf zwei Punkte. Erstens, ob die RevPAR-Stärke aus dem Juli anhielt: Ein globales Tempo von etwa 5 % bis 6 % würde bestätigen, dass die Beschleunigung strukturell und kein durch die WM und einfache Vergleichsbasis verursachter Zuckerschock ist. Zweitens, ob das Management das Netto-Einheitenwachstum trotz der Bauverzögerungen im Nahen Osten am unteren Ende seiner Spanne von 4,5 % bis 5 % hält. Ein Quartal, das ein nachhaltiges RevPAR mit stabilem Einheitenwachstum kombiniert, gibt der Analystengemeinschaft einen Grund, die Lücke zum Modell zu schließen. Ein Rückfall auf etwa 3 % würde bedeuten, dass die Vorsicht des Marktes von Anfang an berechtigt war.
Sollten Sie in Marriott investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Marriott auf, und Sie sehen Jahre historischer Finanzkennzahlen, was Wall-Street-Analysten für die kommenden Quartale an Umsatz und Gewinn erwarten, wie sich Bewertungskennzahlen über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Marriott zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Marriott auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!