Wichtige Kennzahlen für Pegasystems-Aktien
- Aktueller Kurs: $37,63
- Zielkurs (Mitte): ~$50
- Zielkurs der Analysten: ~$43
- Potenzielle Gesamtrendite: ~33 %
- Jährliche IRR: ~7 % / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Pegasystems (PEGA) hat etwas getan, was die meisten angeschlagenen Softwareunternehmen vermeiden: Es hat in einfachen Worten genau erklärt, wie es sein eigenes Jahr verspielt hat. Auf der Global TMT Conference von Citi am 8. September räumte CFO Ken Stillwell ein, dass das Wachstum des jährlichen Vertragswerts (ACV) für 2026 bei etwa 10 % landen wird, nicht bei den im Januar prognostizierten 15 %, und dass die Verfehlung auf einen Ausführungsfehler im Vertrieb und nicht auf einen Nachfrageeinbruch zurückzuführen ist. Die Aktie schloss am 15. September bei $37,63, etwa 46 % unter dem Kurs vor einem Jahr.
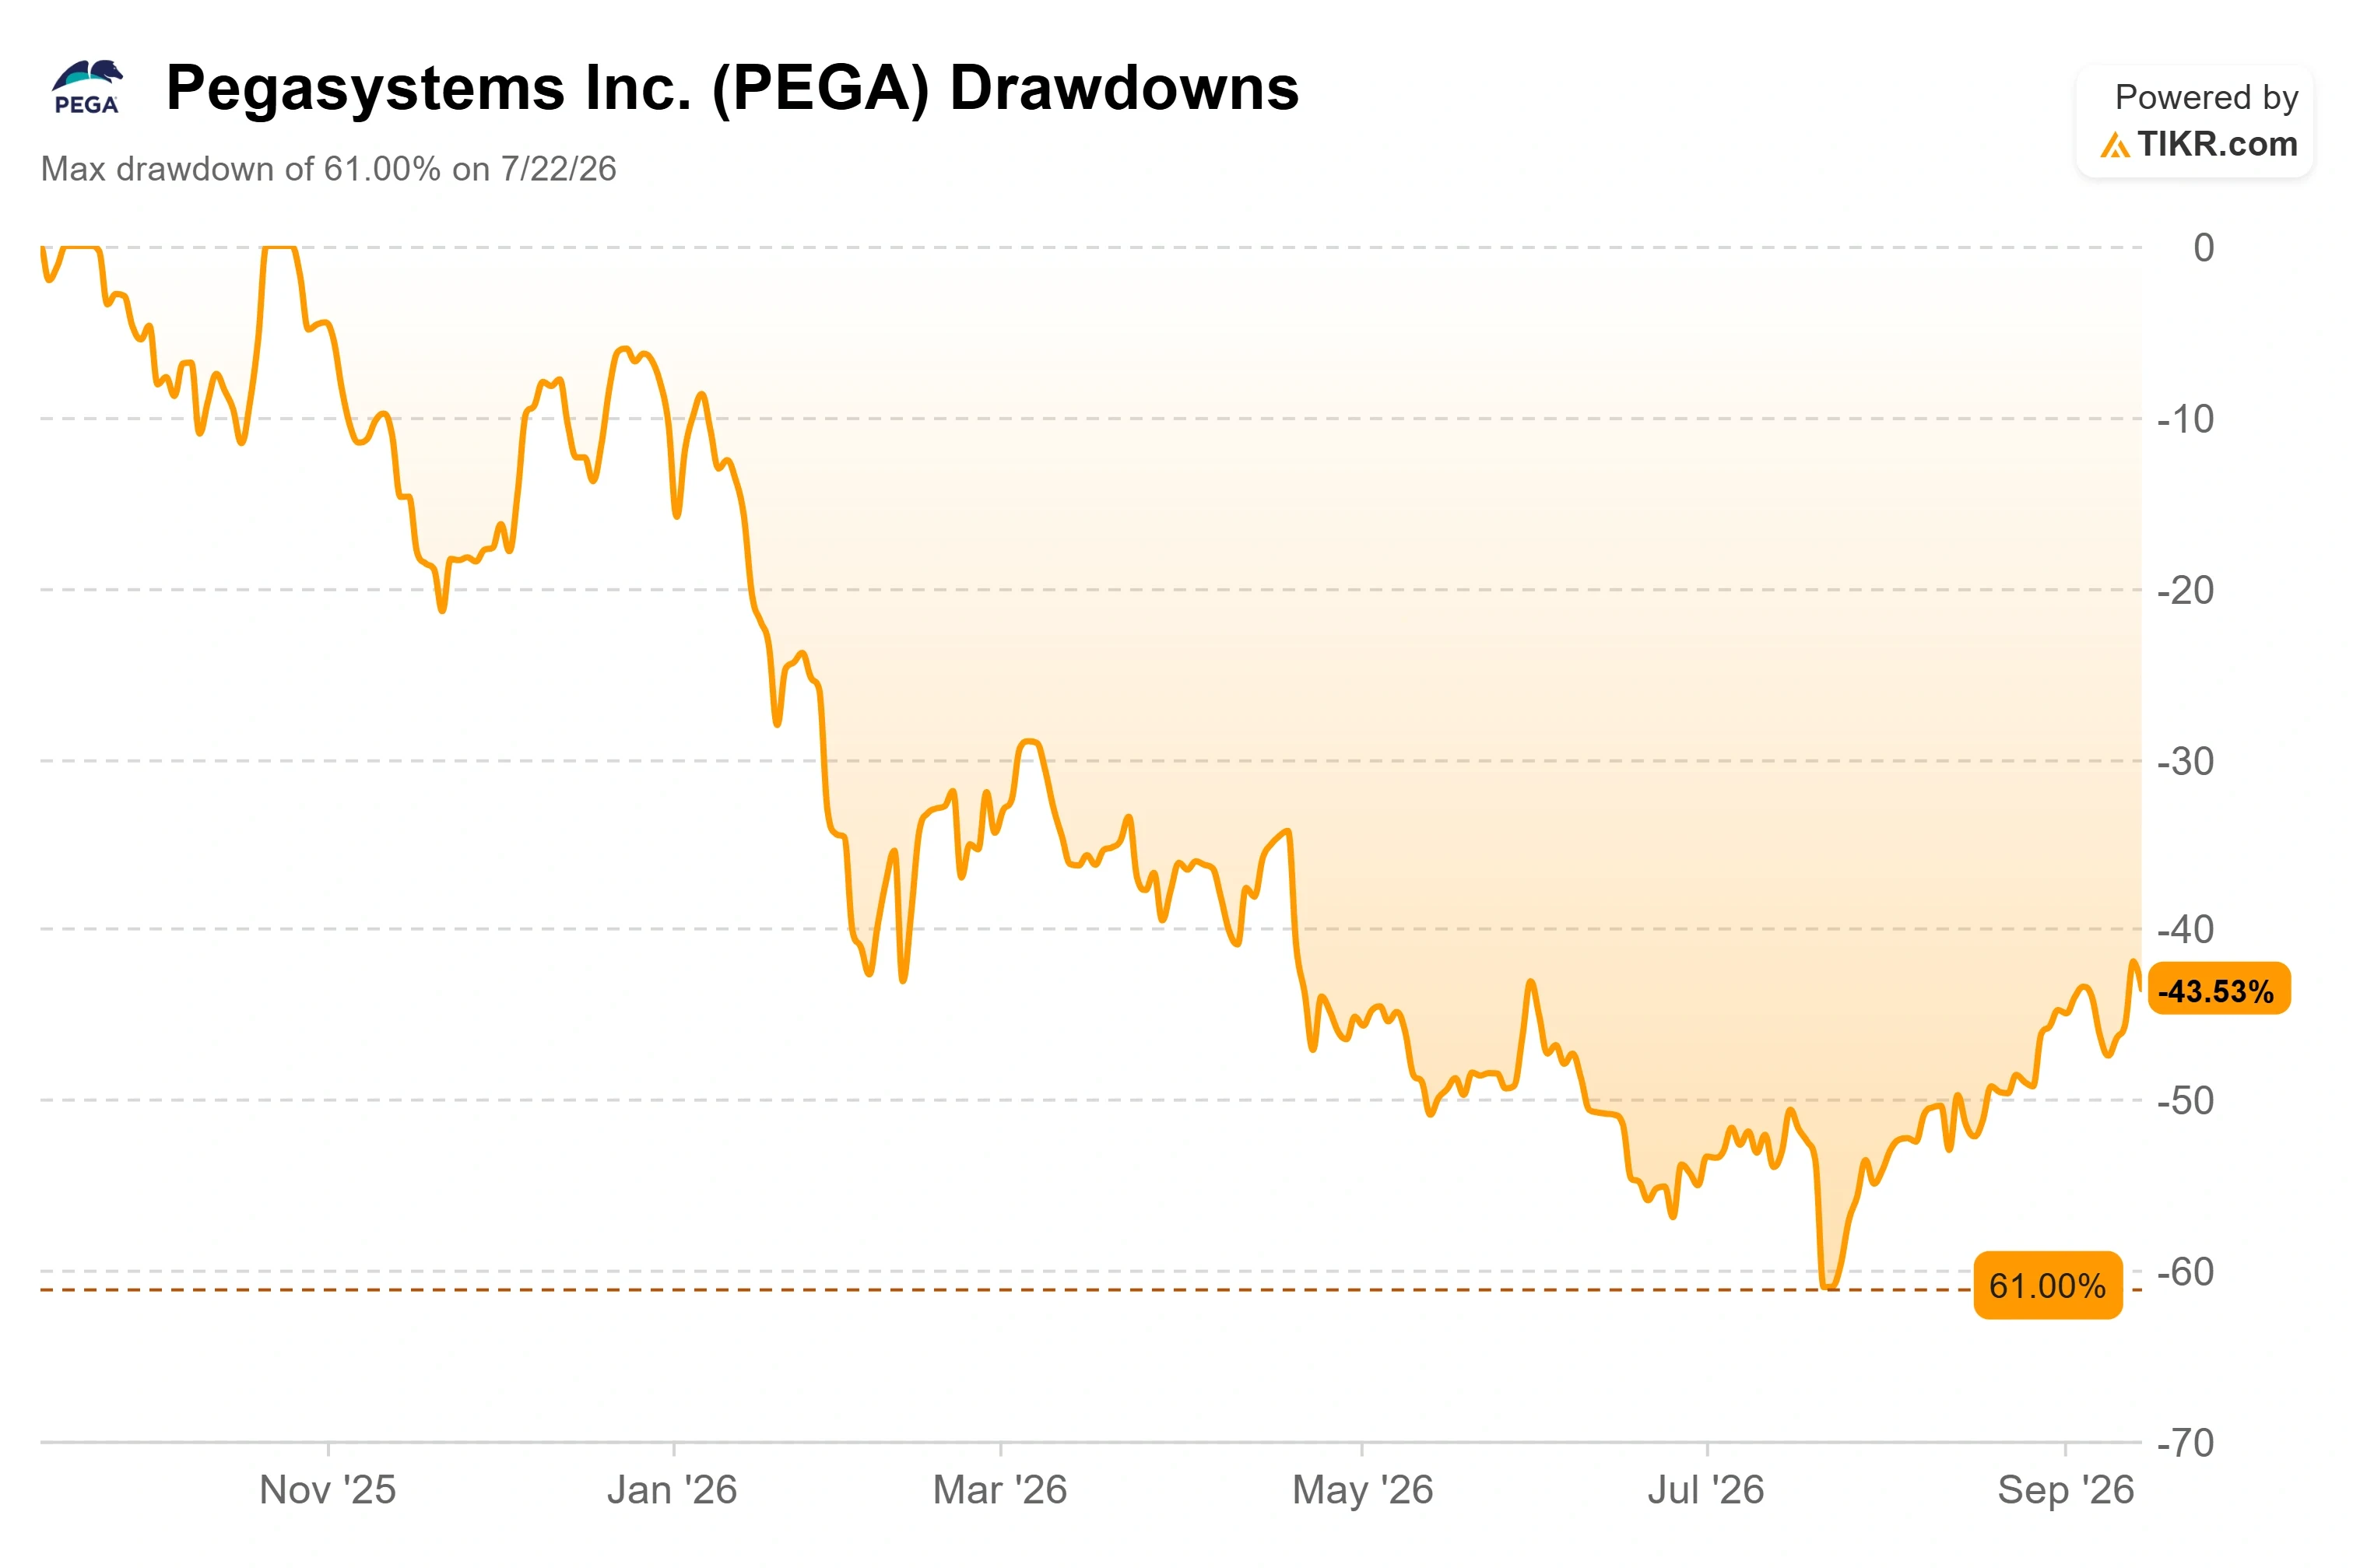
Diese Kluft zwischen einem eingebrochenen Aktienkurs und einem lediglich langsameren Geschäft versuchen Anleger einzuschätzen. Die Aktie erreichte am 22. Juli, der Sitzung nach einer schwachen Q2-Zahl, einen Tiefststand mit einem Rückgang von 61 % und hat sich seitdem auf die hohen 30er-Dollar zurückgekämpft. Die Konferenz lieferte das fehlende Puzzleteil: Die eigene Darstellung des Managements, was schiefgelaufen ist, was korrigierbar ist und welche Kosten einmalig sind.
Sehen Sie historische und zukünftige Schätzungen für Pegasystems-Aktien (Es ist kostenlos!) >>>
Die Verfehlung war selbstverschuldet, und das Management hat es gesagt
Stillwell versteckte sich nicht hinter der Konjunktur. Er beschrieb ein Unternehmen, das historisch an bereits bekannte Kontakte verkauft hat – eine auf 20-jährige Beziehungen aufgebaute Vertriebsstrategie –, das nicht schnell genug umschwenkte, als Anfang des Jahres KI-Verwirrung bei seinen Käufern um sich griff. "Ich glaube nicht, dass wir das gut umgesetzt haben", sagte er über den als Priorität für 2026 gesetzten Vorstoß für Outbound-Verkäufe und neue Kunden. Das Team habe erst Ende Juni richtig Gas gegeben, "zu spät, um in Q2 noch etwas zu bewirken". Eine benannte interne Fehlleistung ist etwas, das Anleger nachverfolgen können, was eine vage Schuldzuweisung an den Markt nie ist.
Er erklärte auch, warum sich das Jahr nicht selbst korrigieren konnte. Pegas Kampagnen laufen über zwei oder drei Quartale, daher musste alles, was in der zweiten Jahreshälfte abgeschlossen wird, bereits Monate zuvor in der Pipeline sein. Ohne kurze Umwandlungszeiten hatte das Unternehmen zu wenig neuen Netto-ACV vorab generiert und keine Zeit mehr, sich innerhalb des Jahres zu erholen. Ein Nachfrageeinbruch sähe anders aus: Der Gesamt-ACV wuchs weiterhin, die Cloud-Dynamik hielt an und der gemeldete Q2-Umsatz von 420,72 Millionen US-Dollar lag nur 1,8 % unter den Erwartungen der Analysten. Das Problem war die Verteilung über das Jahr, nicht die Größe des Marktes.
Ein Partner, der Pega nun als eigenes Produkt verkauft
Am 28. August kündigte Coforge eine erweiterte Partnerschaft an, die es ihm ermöglicht, Pega-basierte Lösungen unter eigenem Namen zu entwickeln, zu verpacken, zu branden und kommerziell anzubieten – ein Wechsel vom einfachen Weiterverkauf der Software. Die Aktienreaktion war verhalten, aber die strategische Einschätzung passt zu der von Stillwell als Wachstumstreiber bezeichneten Expansion "neue Workflows, neue Käufer". Ein globaler Dienstleister, der die Plattform unter eigenem Branding anbietet, erweitert den Top-of-Funnel, ohne dass Pega zusätzliche Vertriebsmitarbeiter hinzufügen muss.
Dies ist eine angekündigte kommerzielle Vereinbarung, daher gehört sie in die These als Vertriebskatalysator und nicht als konkrete Zahl. Sie ist wichtig, weil Pegas Lösung davon abhängt, neue Einkaufszentren zu erreichen, die es noch nie angesprochen hat. Stillwell war explizit, dass Wachstum den Verkauf "an neue Anwendungsfälle, an die wir noch nicht verkauft haben" erfordert, einschließlich Finanzinstitute, mit denen Pega noch nie gearbeitet hat.
Pega lieferte Infinity ’26, seine KI-native Entwicklungsumgebung, etwa 30 Tage vor der Konferenz aus, und Stillwell lieferte einen bemerkenswerten Beleg: Eine App, die früher etwa 2.000 Stunden Entwicklungszeit benötigte, benötigte mit den neuen Tools nur noch 45 Stunden für Pegas eigene Ingenieure. Er war ehrlich, dass die Kunden noch nicht so weit sind und die verbleibende Hürde die Akzeptanz ist, aber ein kürzerer Entwicklungszyklus ist der Weg, wie ein breiterer Funnel zu abgeschlossenem Umsatz wird.

Sehen Sie, wie Pegasystems im Vergleich zu seinen Mitbewerbern abschneidet (Es ist kostenlos!) >>>
Die Cashflow-Story ist intakt, mit einem Sternchen, das 2027 wegfällt
Freier Cashflow ist, wo die Bullen-These tatsächlich lebt, und Stillwell verteidigte sie direkt. Er räumte ein, dass der FCF für 2026 unter der ursprünglichen Prognose von 575 Millionen US-Dollar landen wird, teilweise weil der niedrigere ACV wenig Spielraum für eine Erholung innerhalb des Jahres lässt. Aber er wies auf eine größere Verzerrung hin, die Anleger übersehen: Rechtskosten im Zusammenhang mit der Appian-Klage. Pega hat seine Aktionärs- und Derivativklagen in diesem Jahr beigelegt und hatte etwa 30 Millionen US-Dollar an Rechtskosten veranschlagt, erwartet nun aber 70 bis 90 Millionen US-Dollar – eine Abweichung, die er bei der Prognose nicht herausgerechnet hat. Er machte klar, dass die Belastung "sehr episodisch" ist und sich 2027 und 2028 nicht wiederholen wird, wobei nur der Appian-Wiederaufnahmeprozess in Q1 2027 noch aussteht. Netto-Cash in der Bilanz bedeutet, dass nichts das Management unter Druck setzt, während der Wiederaufbau läuft.
Ein permanentes Margenproblem und eine einmalige Rechtsrechnung sehen in einem einzelnen Cashflow-Jahr identisch aus, verdienen aber sehr unterschiedliche Multiples. Die Vergleichsgruppe zeigt, wie stark der Markt abdiskontiert: Pega notiert bei 10,7x NTM EV/EBITDA gegenüber Workday bei 12,2x, SAP bei 15,9x und seinem Gerichtsgegner Appian bei einem deutlich höheren 24,0x. Dieser Abschlag bleibt nur bestehen, wenn sich das Wachstums-Reset als dauerhaft erweist.
Es gibt einen zweiten, weniger diskutierten Grund, warum das nicht der Fall sein könnte. Stillwell verbrachte einen Großteil der Konferenz damit, wie Pega KI abrechnet, und das ist ein echter Unterscheidungsfaktor: Das Unternehmen berechnet einen Festpreis pro Transaktion und trägt das Token-Risiko selbst, indem es jeden Schritt an das günstigste Modell weiterleitet, das die Aufgabe erledigt. "Vorhersehbarkeit für KI bedeutet nicht kostenlose KI. Es bedeutet vorhersehbare KI", sagte er. Für Unternehmenskunden, die Angst vor explodierenden Modellrechnungen haben, ist ein Anbieter, der die Kosten festlegt, etwas, das Konkurrenten nicht so leicht nachahmen können, und das ist der Preismechanismus, den der Go-to-Market-Wiederaufbau in neue Konten tragen soll.
TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $37,63
- Zielkurs (Mitte): ~$50
- Potenzielle Gesamtrendite: ~33 %
- Jährliche IRR: ~7 % / Jahr

Sehen Sie Analystenprognosen und Kursziele für Pegasystems-Aktien (Es ist kostenlos!) >>>
Das TIKR-Bewertungsmodell verwendet das Mittelszenario. Es deutet auf einen fairen Wert von etwa 50 US-Dollar bis Ende 2030 hin, eine Gesamtrendite von etwa 33 % und eine IRR von etwa 7 % pro Jahr ab dem heutigen Kurs. Diese Rendite ist solide statt spektakulär, was die ehrliche Einschätzung für einen Titel ist, bei dem das Wachstums-Reset real ist, die Cashflow-Maschine aber nicht kaputt.
Zwei Treiber tragen die Umsatzlinie: Cloud-ACV, der gebuchten Backlog in wiederkehrende Umsätze umwandelt, und die Expansion mit neuen Kunden und neuen Workflows, die der Coforge-Deal und Infinity '26 beschleunigen sollen. Das Modell geht von einem zukünftigen Umsatzwachstum von etwa 7 % pro Jahr aus, unterhalb von Pegas historischem Tempo, aber konsistent mit der korrigierten Prognose. Der Margentreiber ist die reifende Abonnementmischung, die die Umsatzrealisierungsverzögerung hinter sich lässt, was das Modell auf eine Nettogewinnmarge von etwa 22 % hochtreibt. Das Hauptrisiko ist das, das die Prognosekorrektur benannt hat: dass die Umsetzungskorrektur länger als ein Jahr dauert, um sich im ACV zu zeigen, wodurch das Reset strukturell wirkt. Im positiven Szenario konvertiert die Pipeline der zweiten Jahreshälfte, die rechtliche Belastung fällt weg und normalisierter Cashflow bewertet eine Aktie neu, die mit einem Abschlag zu jedem Mitbewerber notiert; im negativen Szenario stagniert der ACV im hohen einstelligen Bereich, der Abschlag zu den Mitbewerbern verfestigt sich und diese ~7 % jährliche Rendite ist das, was geduldige Halter einsammeln, während sie warten.
Fazit
Die nächste Veröffentlichung, die Q3-2026-Ergebnisse am 20. Oktober, ist der Punkt, an dem sich dies klärt. Achten Sie auf eine Zahl über den Schlagzeilen: Netto-Neu-ACV. Das Management hat das gesamte Jahr auf die Konzentration in der zweiten Hälfte ausgerichtet, daher würde ein Q3, der zeigt, dass Outbound-Aktivitäten in abgeschlossene Verträge umgewandelt werden, bestätigen, dass die Korrektur funktioniert, und die Prognosekorrektur liest sich als Rauschen. Wenn der ACV erneut schwach ausfällt und keine neuen Kunden gewonnen werden, wirkt das Reset strukturell, und der Abschlag, der heute wie eine Chance aussieht, beginnt wie eine Value-Falle auszusehen.
Sollten Sie in Pegasystems investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie Pegasystems auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Pegasystems zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Pegasystems kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!