Key Stats für Seagate Stock
- Current Price: $771.81
- Target Price (Mid): ~$3,200
- Street Target: ~$1,125
- Potential Total Return: ~315%
- Annualized IRR: ~35% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Seagate Technology Holdings (STX) hat etwas geschafft, was der Markt ein Jahrzehnt lang für unmöglich hielt: Preise erhöhen, Quartal für Quartal, und das erfolgreich durchsetzen. Der Preis pro Exabyte stieg im letzten Quartal mit einer zweistelligen jährlichen Rate, und die non-GAAP-Gross Margin erreichte im Juni-Quartal 52,7 %, ein Anstieg von etwa 570 Basispunkten gegenüber dem Vorquartal und bereits das dreizehnte Quartal in Folge mit steigender Marge. Bei einem Kurs von $771,81 nach einem Rückgang am 15. September entscheidet nun eine Frage über die Aktie. Ist diese Preissetzungsmacht von Dauer, oder handelt es sich um einen zyklischen Spitzenwert, der sich umkehrt, sobald das Angebot wieder aufholt?
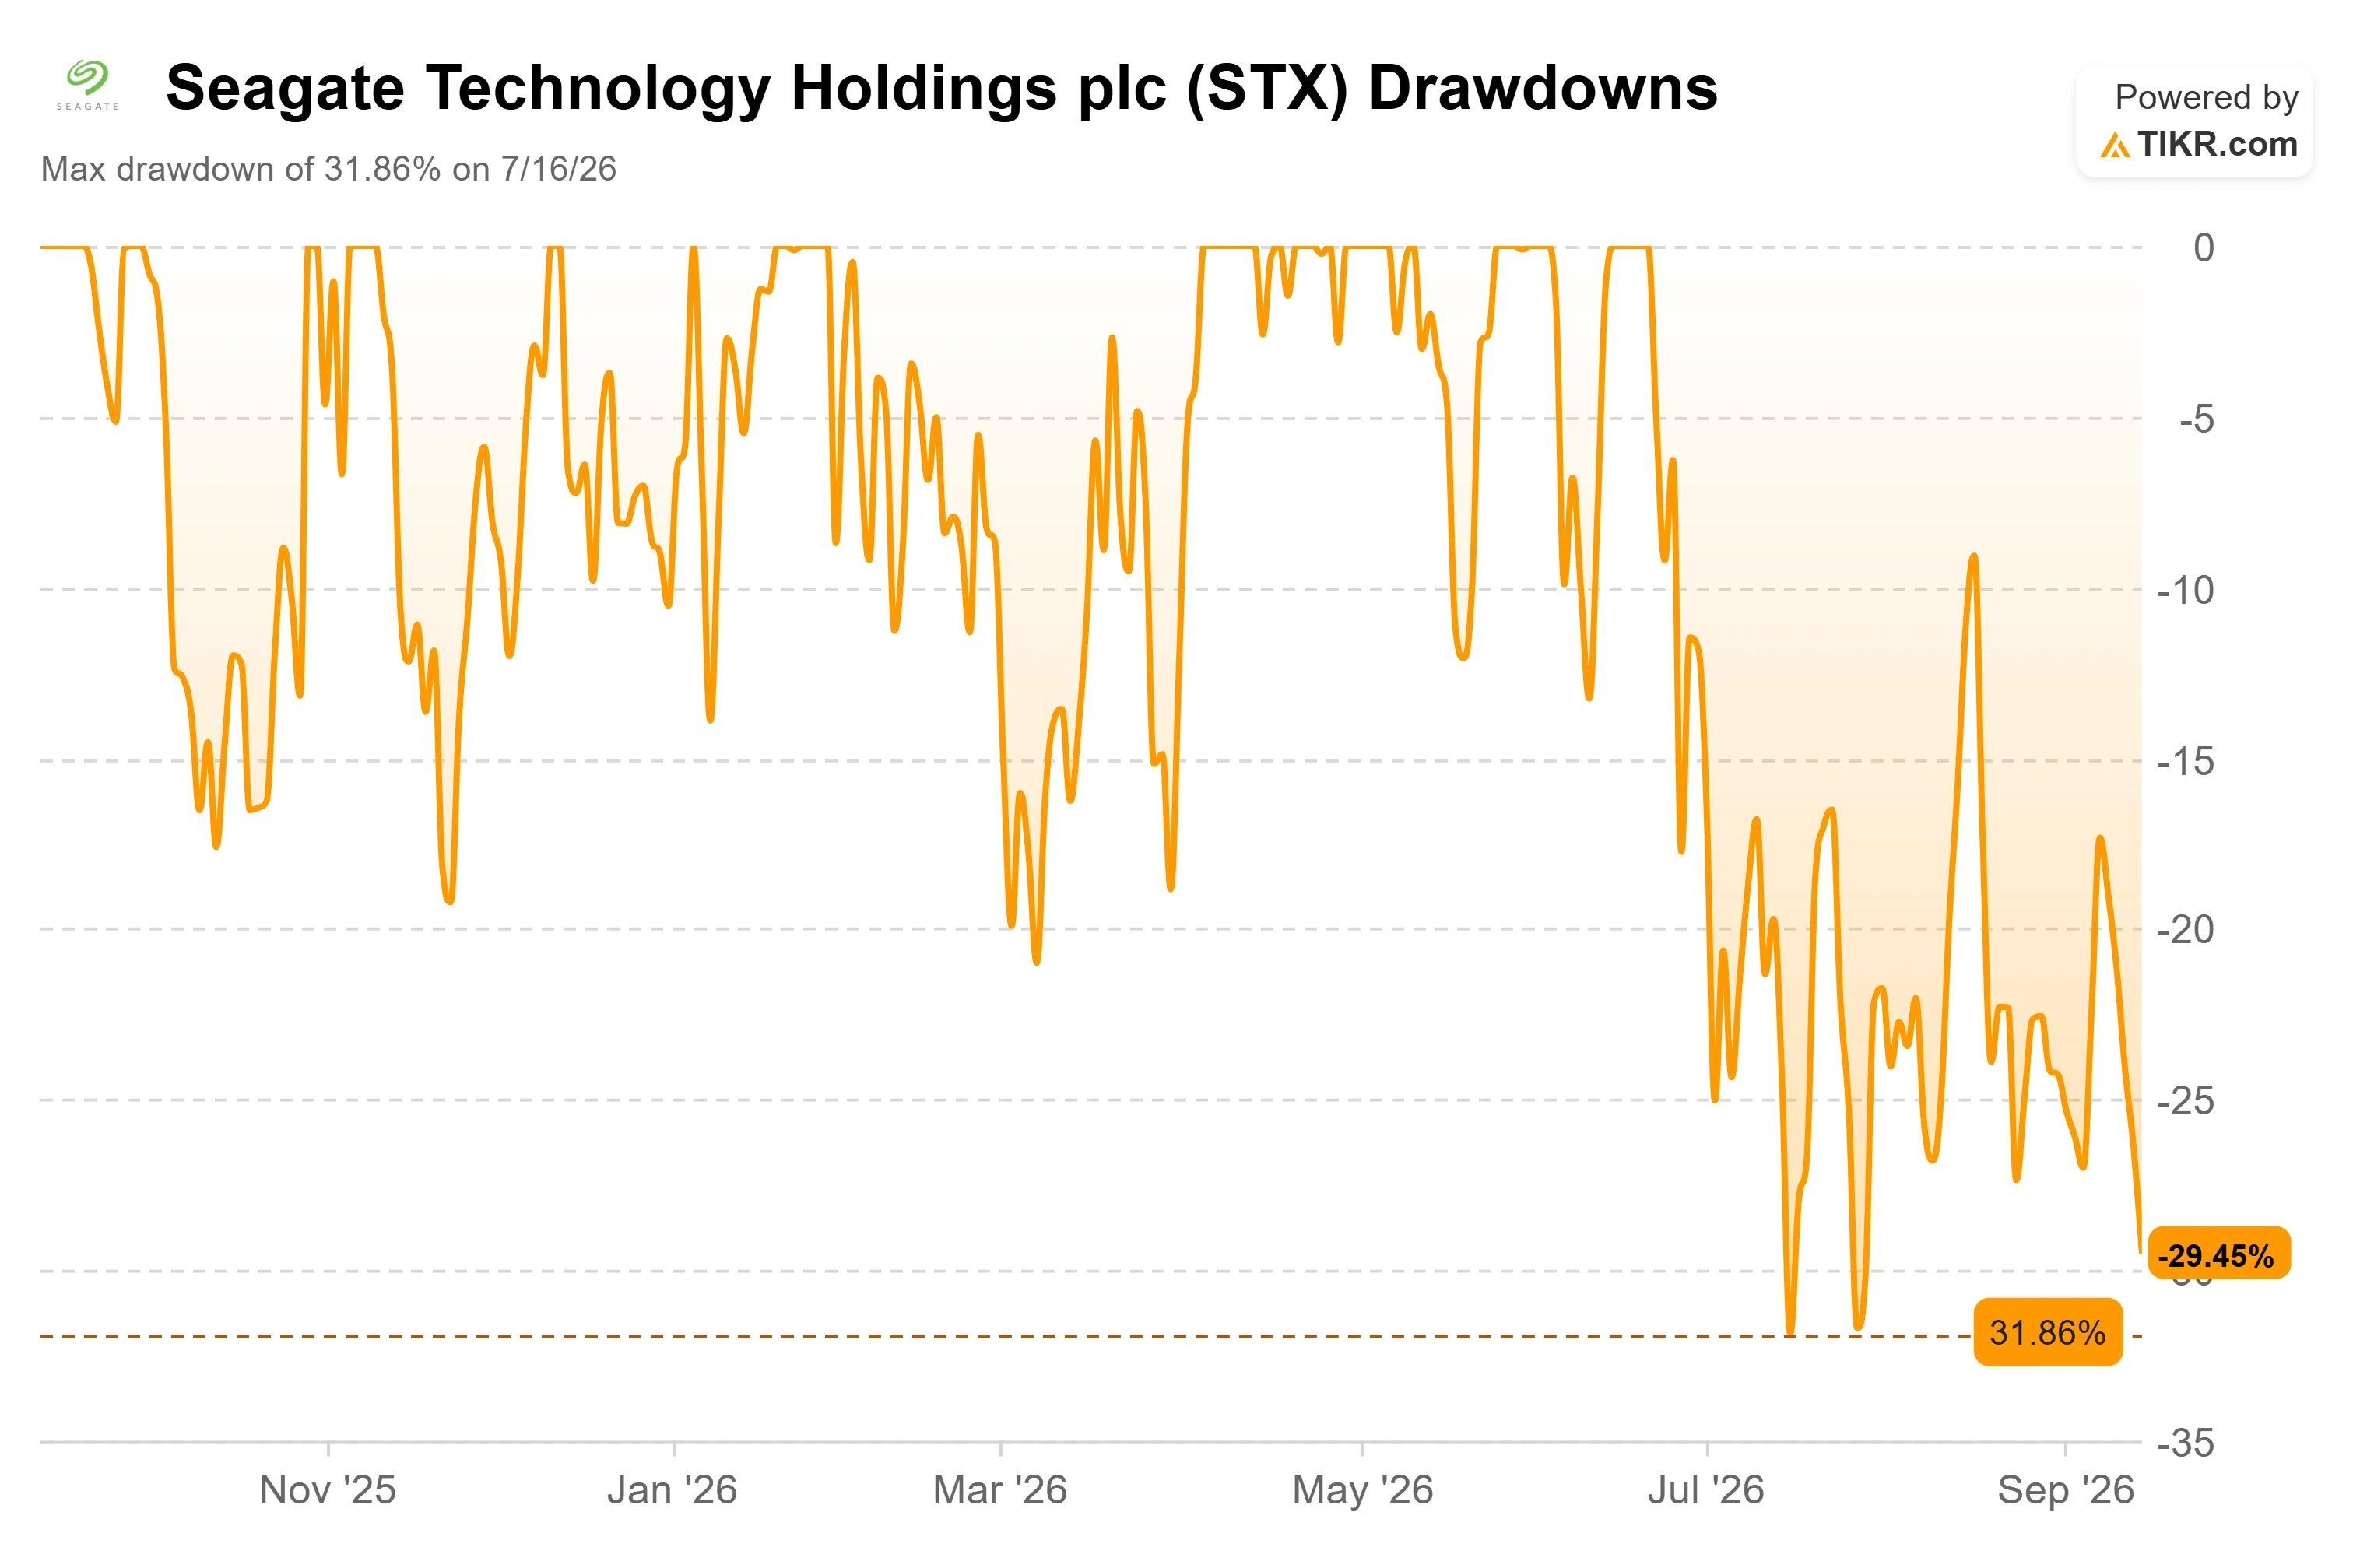
Die Aktie fiel am 15. September um 4,19 % und liegt etwa 30 % unter ihrem Juni-Rekord bei etwa $1.093, mitgezogen von der Storage-Gruppe aufgrund von Befürchtungen, dass Fortschritte bei der KI-Recheneffizienz die künftige Infrastrukturnachfrage dämpfen könnten. Fünf Tage zuvor auf der Goldman Sachs Communacopia-Konferenz lieferte CFO Gianluca Romano die bisher konkreteste Verteidigung dafür, warum die Preise halten, und sie dreht sich darum, wie klein Seagates Rechnungsposten auf der Kundenrechnung ist.
Warum die Preise halten: Seagate ist ein Rundungsfehler im Cloud-Budget
Romanos wichtigste Offenlegung war eine Zahl, die er zuvor nicht betont hatte. Seagates Laufwerke kosten seine Cloud-Kunden jetzt nur noch "niedrige bis mittlere einstellige" Prozent ihres gesamten Kapitalbudgets. Das ist der Kern der Preisthese. Wenn Storage nur wenige Prozent des Budgets eines Hyperscalers ausmacht und die Alternative zum Speichern von Daten die weit höheren Kosten der Neuberechnung sind, fällt eine zweistellige Preiserhöhung pro Exabyte kaum ins Gewicht gegenüber dem gelieferten Wert.
"Wir haben die Preisstrategie vor etwa 3 Jahren geändert", sagte Romano, EVP und CFO, und verknüpfte die Verschiebung mit einem angespannteren Angebots-Nachfrage-Verhältnis und dem steigenden Wert gespeicherter Daten. Im Konferenzcall stellte der Analyst fest, dass der Preis pro Exabyte im letzten Quartal um 11 % gegenüber dem Vorjahr gestiegen sei, eine Zahl, die Romano nicht bestritt, als er eine Strategie beschrieb, die "unsere Gross Margin fast verdreifacht hat, ohne unsere Kunden wirklich zu sehr zu belasten." Da die Preiserhöhungen im Verhältnis zu den Kundenbudgets gering seien, könne Seagate diesen Ansatz "für eine sehr, sehr lange Zeit" weiter anwenden, so sein Argument. Das stellt die Bären-These neu dar: Das Risiko besteht nicht darin, dass Kunden höhere Preise ablehnen, sondern dass die Branchendisziplin beim Angebot irgendwann nachlässt.
Die treibende Kraft dahinter ist der Wechsel zu HAMR, der Heat-Assisted Magnetic Recording-Technologie, die mehr Terabyte auf jede Festplatte packt. Die wichtigsten Cloud-Kunden haben Seagates 30-Terabyte-Laufwerk qualifiziert, die beiden größten kaufen 40-Terabyte-Einheiten, und ein 50-Terabyte-Laufwerk kommt Ende 2027. Jeder Schritt erhöht die Kapazität pro Laufwerk bei einer weitgehend flachen Kostenbasis, sodass die inkrementellen Bruttomargen "über 70 Prozent" betragen, deutlich über den 50 %, die die Street vor einem Jahr modelliert hatte. Seagates Investor-Relations-Materialien zeigen den Erfolg: Umsatz im Geschäftsjahr 2026 um 34 % auf 12,2 Mrd. USD gestiegen, und ein Juni-Quartal mit einem Plus von 48 % gegenüber dem Vorjahr auf 3.629 Mio. USD mit einem bereinigten EPS von 5,71 USD, ein 12 %-Überraschung.

Sehen Sie historische und zukunftsgerichtete Schätzungen für Seagate-Aktien (Es ist kostenlos!) >>>
Was könnte sie gefährden und was hat das Management bereits eingeräumt
Die Dauerhaftigkeitsthese ist nicht wasserdicht, und Romano war ungewöhnlich offen über die eine Sache, die sie gefährden könnte. Auf die Frage nach einem Negativszenario behauptete er nicht, die Nachfrage sei kugelsicher. Er räumte ein, dass Kunden den Bau von Rechenzentren aufgrund von Stromengpässen, Genehmigungsverzögerungen oder fehlenden Komponenten verlangsamen könnten, was Bestellungen zeitlich verschieben würde. Sein Argument war, dass die Nachfrage nicht verschwindet, sondern sich verzögert, und dass Seagates Disziplin bei der Kapazität, Exabytes durch Technologie statt durch neue Fabriken hinzuzufügen, es ihm ermöglicht, eine Verlangsamung besser zu bewältigen als ein auf Stückzahlen ausgerichteter Hersteller.
Diese Offenheit ist wichtiger als eine polierte Antwort. Sie zeigt, dass das Risiko im Timing liegt und dass Seagate bereits einen Großteil seiner kurzfristigen Nachfrage vertraglich gesichert hat: Kaufaufträge decken die nächsten vier bis fünf Quartale mit einer festen Mischung, Menge und Preis ab, wobei die Nearline-Kapazität bis ins Kalenderjahr 2028 zugeteilt ist. Der jüngste Insider-Verkauf steht vor diesem Hintergrund. Die eigenen Einreichungen von CFO Gianluca Romano zeigen, dass der größte Verkauf von etwa 38 Mio. USD am 15. September ein vom Emittenten vorgeschriebener "Sell-to-Cover" war, um die Steuerabzüge für Performance-Anteile zu decken, die am Vortag fällig wurden, und keine diskretionäre Entscheidung bezüglich der Aktie. Führungskräfte, einschließlich des CFO, haben ihre Anteile über vorab geplante 10b5-1-Pläne reduziert, die jeweils nach einem festen Kalender und nicht nach einer Einschätzung des Quartals ablaufen.
Selbst nach einem 30%igen Drawdown notieren die Aktien bei etwa dem 22-fachen der Gewinne der nächsten zwölf Monate und etwa dem 17-fachen des NTM-EV/EBITDA, ein volles Kursverhältnis für ein Unternehmen, das lange als zyklisch eingestuft wurde. Der Aufschlag gegenüber Mitbewerbern ist geringer als es scheint: Western Digital notiert bei etwa dem 20,5-fachen der zukünftigen Gewinne und dem 15-fachen des NTM-EV/EBITDA, Dell und NetApp liegen bei etwa dem 19-fachen. Im Vergleich zu Western Digital, seinem engsten Vergleichswert, ist Seagate bei Hochkapazitätslaufwerken tiefer qualifiziert und hat höhere inkrementelle Margen, sodass der Aufschlag verdient erscheint, auch wenn er wenig Spielraum für Fehler lässt, sollte die Angebotsdisziplin nachlassen.
TIKR Advanced Model Analysis
- Current Price: $771.81
- Target Price (Mid): ~$3,200
- Potential Total Return: ~315%
- Annualized IRR: ~35% / Jahr

Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Seagate-Aktien (Es ist kostenlos!) >>>
Das Mid-Case-Szenario deutet auf einen fairen Wert von etwa $3.200 bis Mitte 2031 hin, eine annualisierte Rendite von etwa 35 %. Zwei Umsatztreiber tragen dazu bei: das anhaltende Exabyte-Wachstum durch die HAMR-Kapazitätsübergänge und die zweistelligen Gewinne beim Preis pro Exabyte, die die Preisstrategie seit drei Jahren liefert. Zusammen stützen sie eine Mid-Case-Umsatz-CAGR von etwa 21 %. Der Margentreiber ist derselbe Mix-Shift, wobei die Nettogewinnmarge auf niedrige 50er modelliert wird, in Einklang mit den bereits ausgewiesenen inkrementellen Bruttomargen von über 70 %. Das Hauptrisiko ist ein Bruch der Branchendisziplin beim Angebot, der die Preissteigerungen beendet, oder eine Nachfrageverzögerung, wenn Hyperscaler an Strom- und Genehmigungsgrenzen stoßen.
Diese Mid-Case-Zahl von ~$3.200 ist ein Szenario, das auf der Annahme basiert, dass diese Annahmen halten, keine Prognose. Das 12-Monats-Durchschnittsziel der Wall Street liegt mit etwa $1.125 deutlich niedriger, was immer noch ein Aufwärtspotenzial von etwa 46 % impliziert. Die Stimmung ist sehr positiv: Von den 25 Firmen, die die Aktie bewerten, stufen 18 sie als Buy ein, 4 als Outperform, 2 als Hold, 1 als Underperform und keine als Sell.
Fazit
Die Preisthese wird Ende Oktober einem nächsten Test unterzogen, wenn Seagate nach Börsenschluss das erste Quartal des Geschäftsjahres 2027 meldet. Das Management prognostizierte einen Umsatz von 4,1 Mrd. USD und ein non-GAAP-EPS von 7,30 USD. Die entscheidende Zahl ist nicht die Schlagzeilen-Überraschung, sondern der Trend beim Preis pro Exabyte und ob die Bruttomarge ihren Aufwärtstrend hält. Wenn die Margen erneut expandieren und die Sprache bezüglich des vier- bis fünf-Quartals-Auftragsbuchs fest bleibt, hält Romanos Argument des niedrigen einstelligen Capex-Anteils, und der Rückgang erscheint als Stimmungsbewegung. Flacht die Preissteigerung ab, erhält die Befürchtung des Marktes, dass dies ein zyklischer Höhepunkt war, ihre ersten handfesten Beweise.
Sollten Sie in Seagate investieren?
Die einzige Möglichkeit, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Seagate auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Seagate zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Seagate kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!