Wichtige Kennzahlen für Alibaba-Aktien
- Aktueller Kurs: $109,34
- Zielkurs (Mitte): ~$221
- Konsensziel der Analysten: ~$186
- Potenzielle Gesamtrendite: ~102 %
- Annualisierte IRR: ~17 % / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Alibaba (BABA) gab den Analysten einen Anlass zur Reaktion, und sie gingen in entgegengesetzte Richtungen. Am 7. September senkte Robin Zhu von Bernstein sein Kursziel auf $165 von $180, behielt aber seine Outperform-Einstufung bei. Am selben Morgen erhöhte Joyce Ju von BofA ihr Ziel auf $175 von $172 und behielt ihr Buy-Rating bei. Beide starrten auf die gleiche Tatsache: Alibaba hatte gerade neue Aktien im Wert von 10,2 Milliarden Dollar verkauft, um die KI-Infrastruktur zu finanzieren, nur drei Tage nachdem es den Anlegern mitgeteilt hatte, dass es über 30,7 Milliarden Dollar Netto-Cash verfügte.
Die Debatte ist enger gefasst: Ob die Kapitalaufnahme zu einem Abschlag, während der freie Cashflow schrumpft, eine disziplinierte Kapitalallokation ist oder eine Warnung vor der Rendite all dieser Ausgaben. Die Aktie ist nach einem Kursrückgang von etwa 10 % aufgrund der Kapitalerhöhung wieder auf etwa $109 zurückgekehrt, also hat auch der Markt die Frage nicht entschieden.
Warum eine Bank mit Buy-Rating ihre Schätzung senkte
Zhu schrieb, dass der Deal angesichts der 30,7 Milliarden Dollar Netto-Cash von Alibaba "die Glaubwürdigkeit der ROI-Aussagen des Managements verwässerte", doch seine eigene Analyse "die Behauptungen des Managements zur Amortisation der Investitionsausgaben größtenteils unterstützt". Er baute ein Rechenzentrumsmodell um Alibabas Zhenwu-810E-Chip auf, das eine Amortisationszeit von etwa drei Jahren zeigte, die sich mit dem neueren M890 auf etwa 2,5 Jahre verkürzt. Sein Problem war der Zeitpunkt und die Optik der Finanzierung des Ausbaus durch Verwässerung, nicht die Strategie an sich.
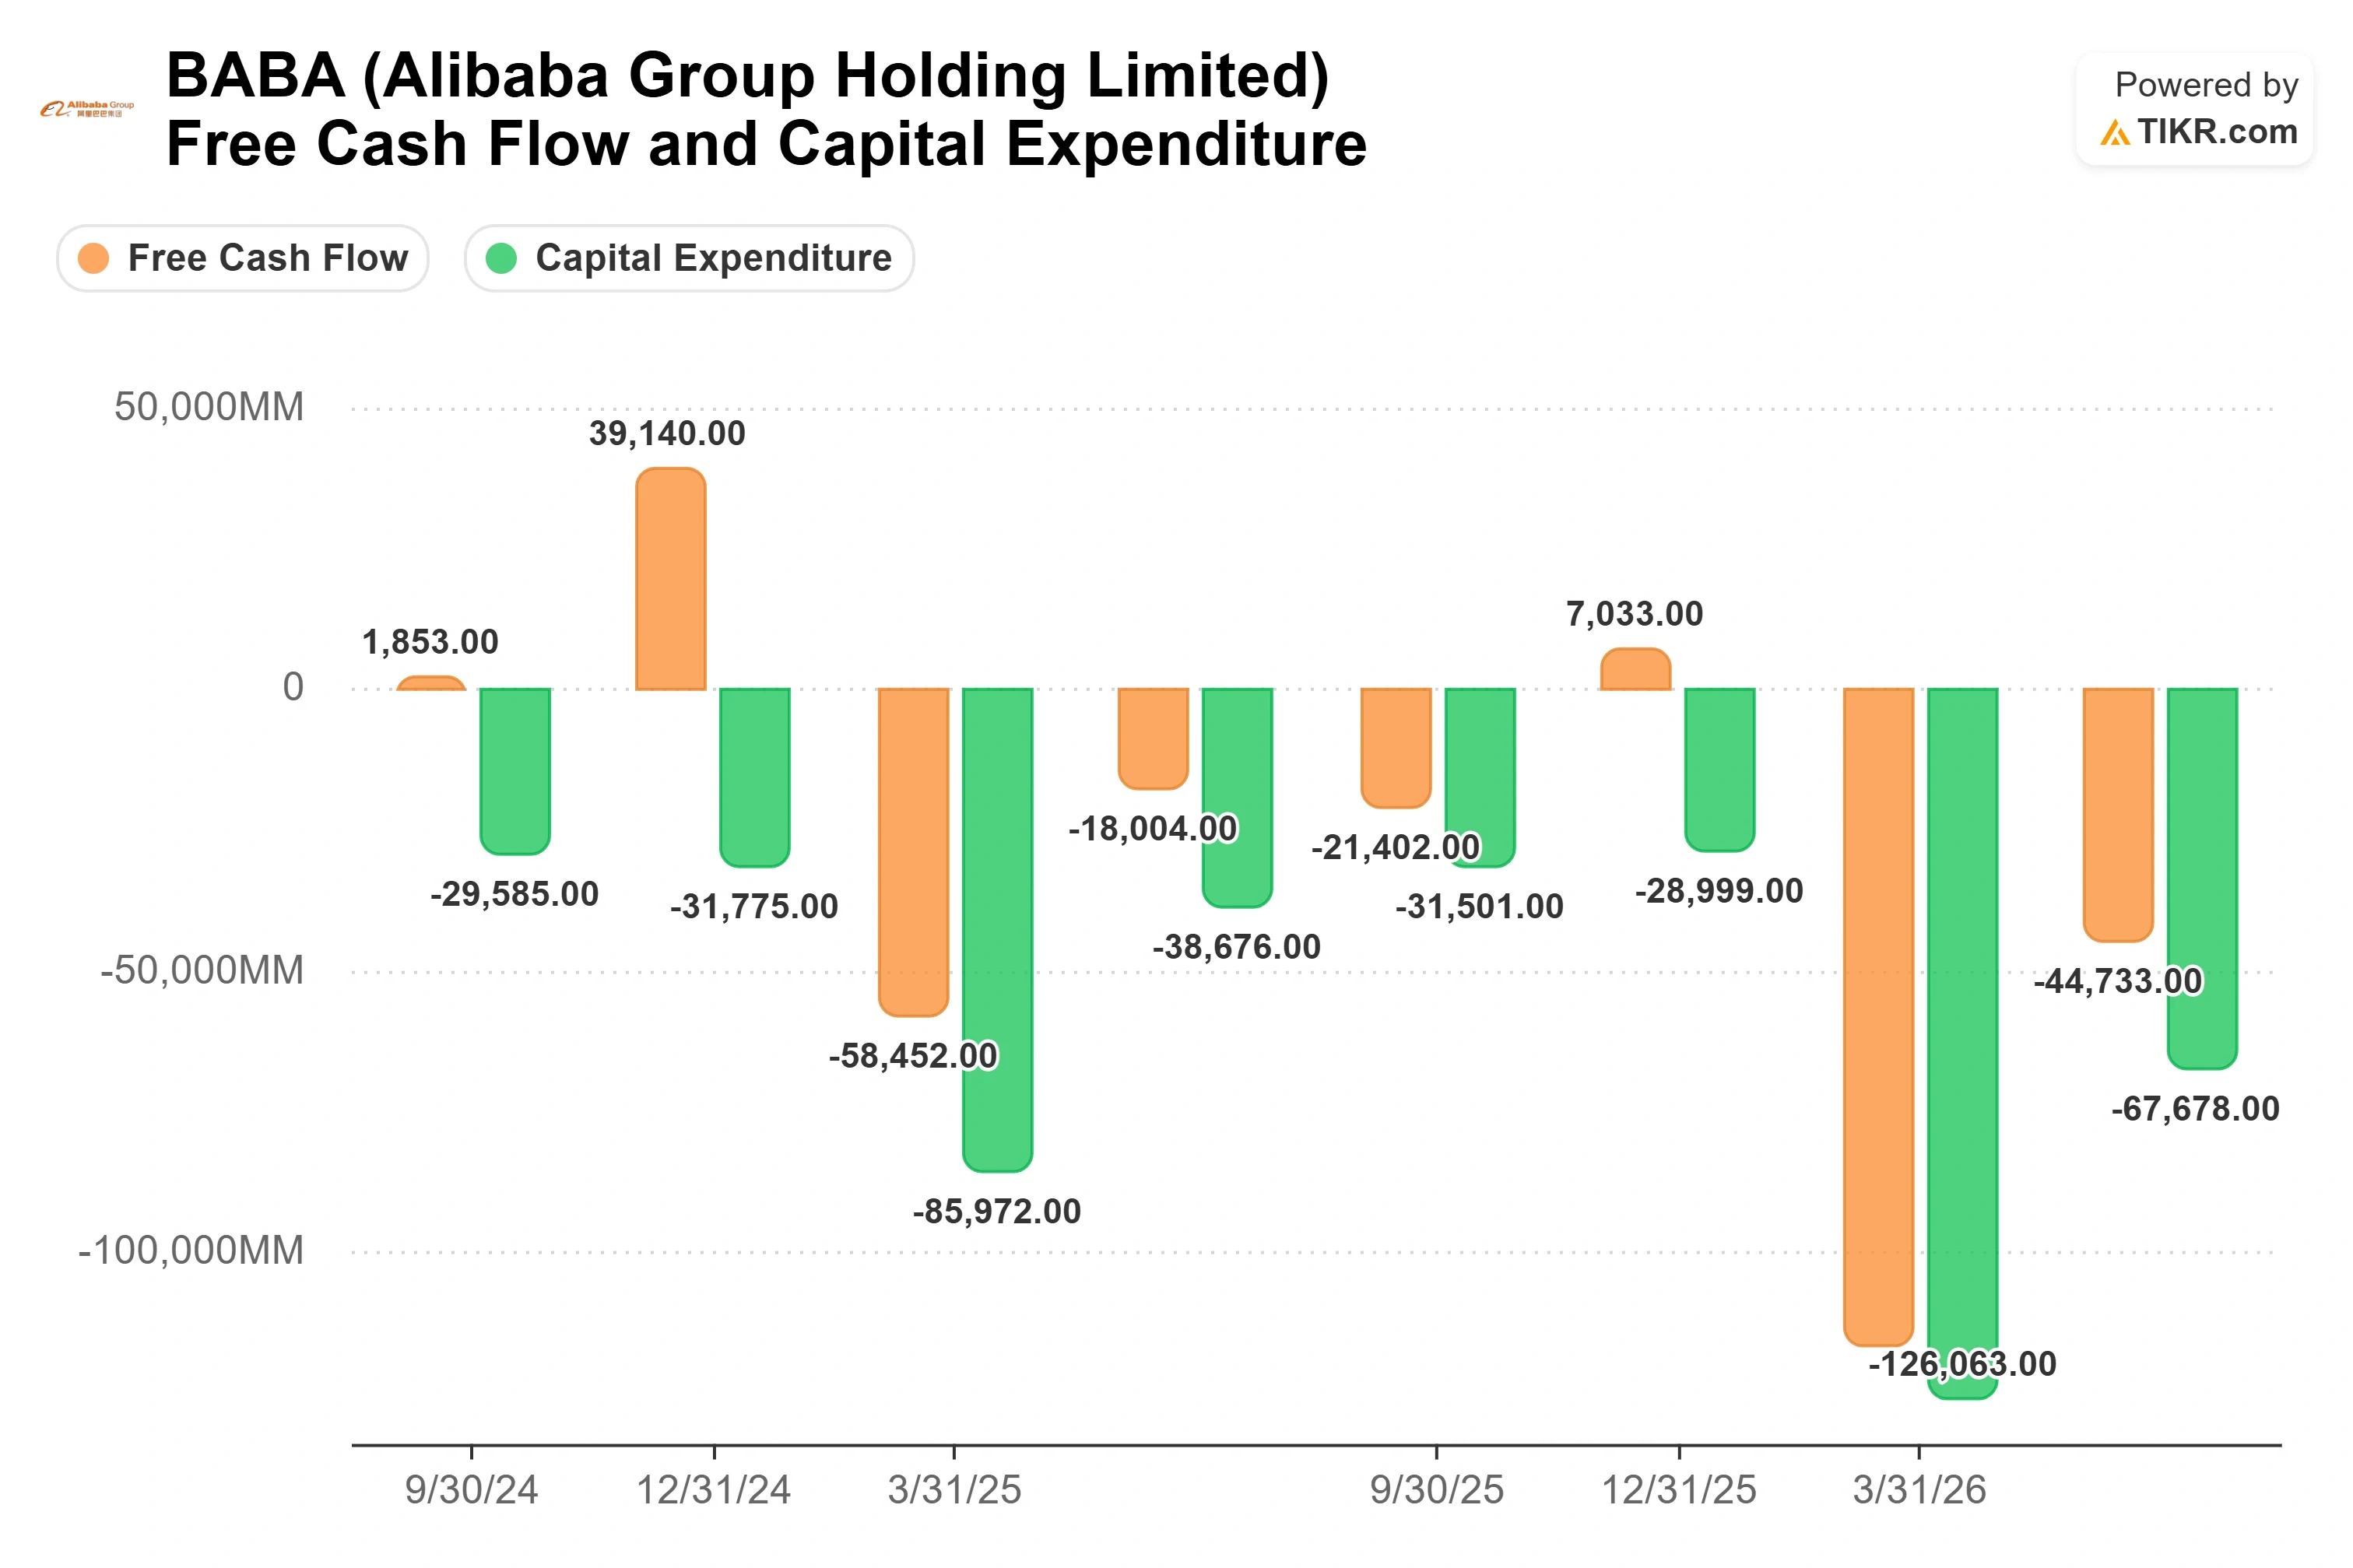
Für den Juni-Zeitraum (Geschäftsquartal Q1 2027), gemeldet am 20. August, stieg der Umsatz um 8,6 % auf 268,95 Mrd. RMB, eine leichte Überraschung nach oben, während alles unterhalb der Umsatzlinie in die andere Richtung ging. Das bereinigte EBITDA sank um 30 %, der GAAP-Nettogewinn fiel um 75 %, und der freie Cashflow schwenkte auf einen Abfluss von 44,7 Mrd. RMB, da die Investitionsausgaben in einem einzigen Quartal 67,7 Mrd. RMB erreichten. Das bereinigte EPS von 8,52 RMB verfehlte die von der Wall Street erwarteten 10,82 RMB. TIKR verzeichnet einen eintägigen Rückgang von 8,57 % am 20. August (Ergebnisveröffentlichung), obwohl die Reaktion am Veröffentlichungstag volatil war und der größere, klarere Verkauf einige Tage später mit der Kapitalerhöhung erfolgte.
Das Management verheimlicht den Trade-off nicht. CFO Toby Xu beschrieb die Kapitalallokation als Ausrichtung auf "Investitionen für das Wachstum des KI- und Cloud-Geschäfts, Aktienrückkäufe und Dividenden", wobei sich die Prioritäten mit der Entwicklung der Bedingungen verschieben. Dieselbe Bilanz finanziert gleichzeitig einen Ausbau, gibt Cash an Aktionäre zurück und absorbiert einen Gewinneinbruch, und die beiden Banken bewerten, welche Seite gewinnt.
Sehen Sie historische und zukunftsgerichtete Schätzungen für Alibaba-Aktien (Es ist kostenlos!) >>>
Die Zahl, auf die das Management Ihre Aufmerksamkeit lenken möchte
Hinter den Gewinneinbußen steht das Framework, das Alibaba in seinem August-Call am meisten verteidigte, und es ist die stärkste Antwort, die die Bullen haben. Während des Calls legte das Management die Mathematik dar: Bei aktuellen Bruttomargen und einer Amortisationszeit der Investitionsausgaben von drei Jahren würde bereits eine Umsatzwachstumsrate unter 33 % einen positiven Cashflow generieren.
Ein Manager brachte es auf den Punkt: "Eine Wachstumsrate unter 33 % würde bereits einen positiven Cashflow ermöglichen. Das ist jedoch derzeit nicht unsere strategische Wahl." Damit wird der negative freie Cashflow neu gerahmt. Nach Darstellung des Managements ist der Abfluss eine Entscheidung, die Break-even-Linie zu überschreiten, während die KI-Nachfrage knapp und die Preissetzungsmacht hoch ist, und kein Versagen des Unternehmens, sich selbst zu finanzieren. Bernstein glaubt an die Amortisation, hinterfragte aber die Optik der Finanzierung durch Verwässerung; BofA hörte denselben Call und schraubte seine Schätzung leicht nach oben.
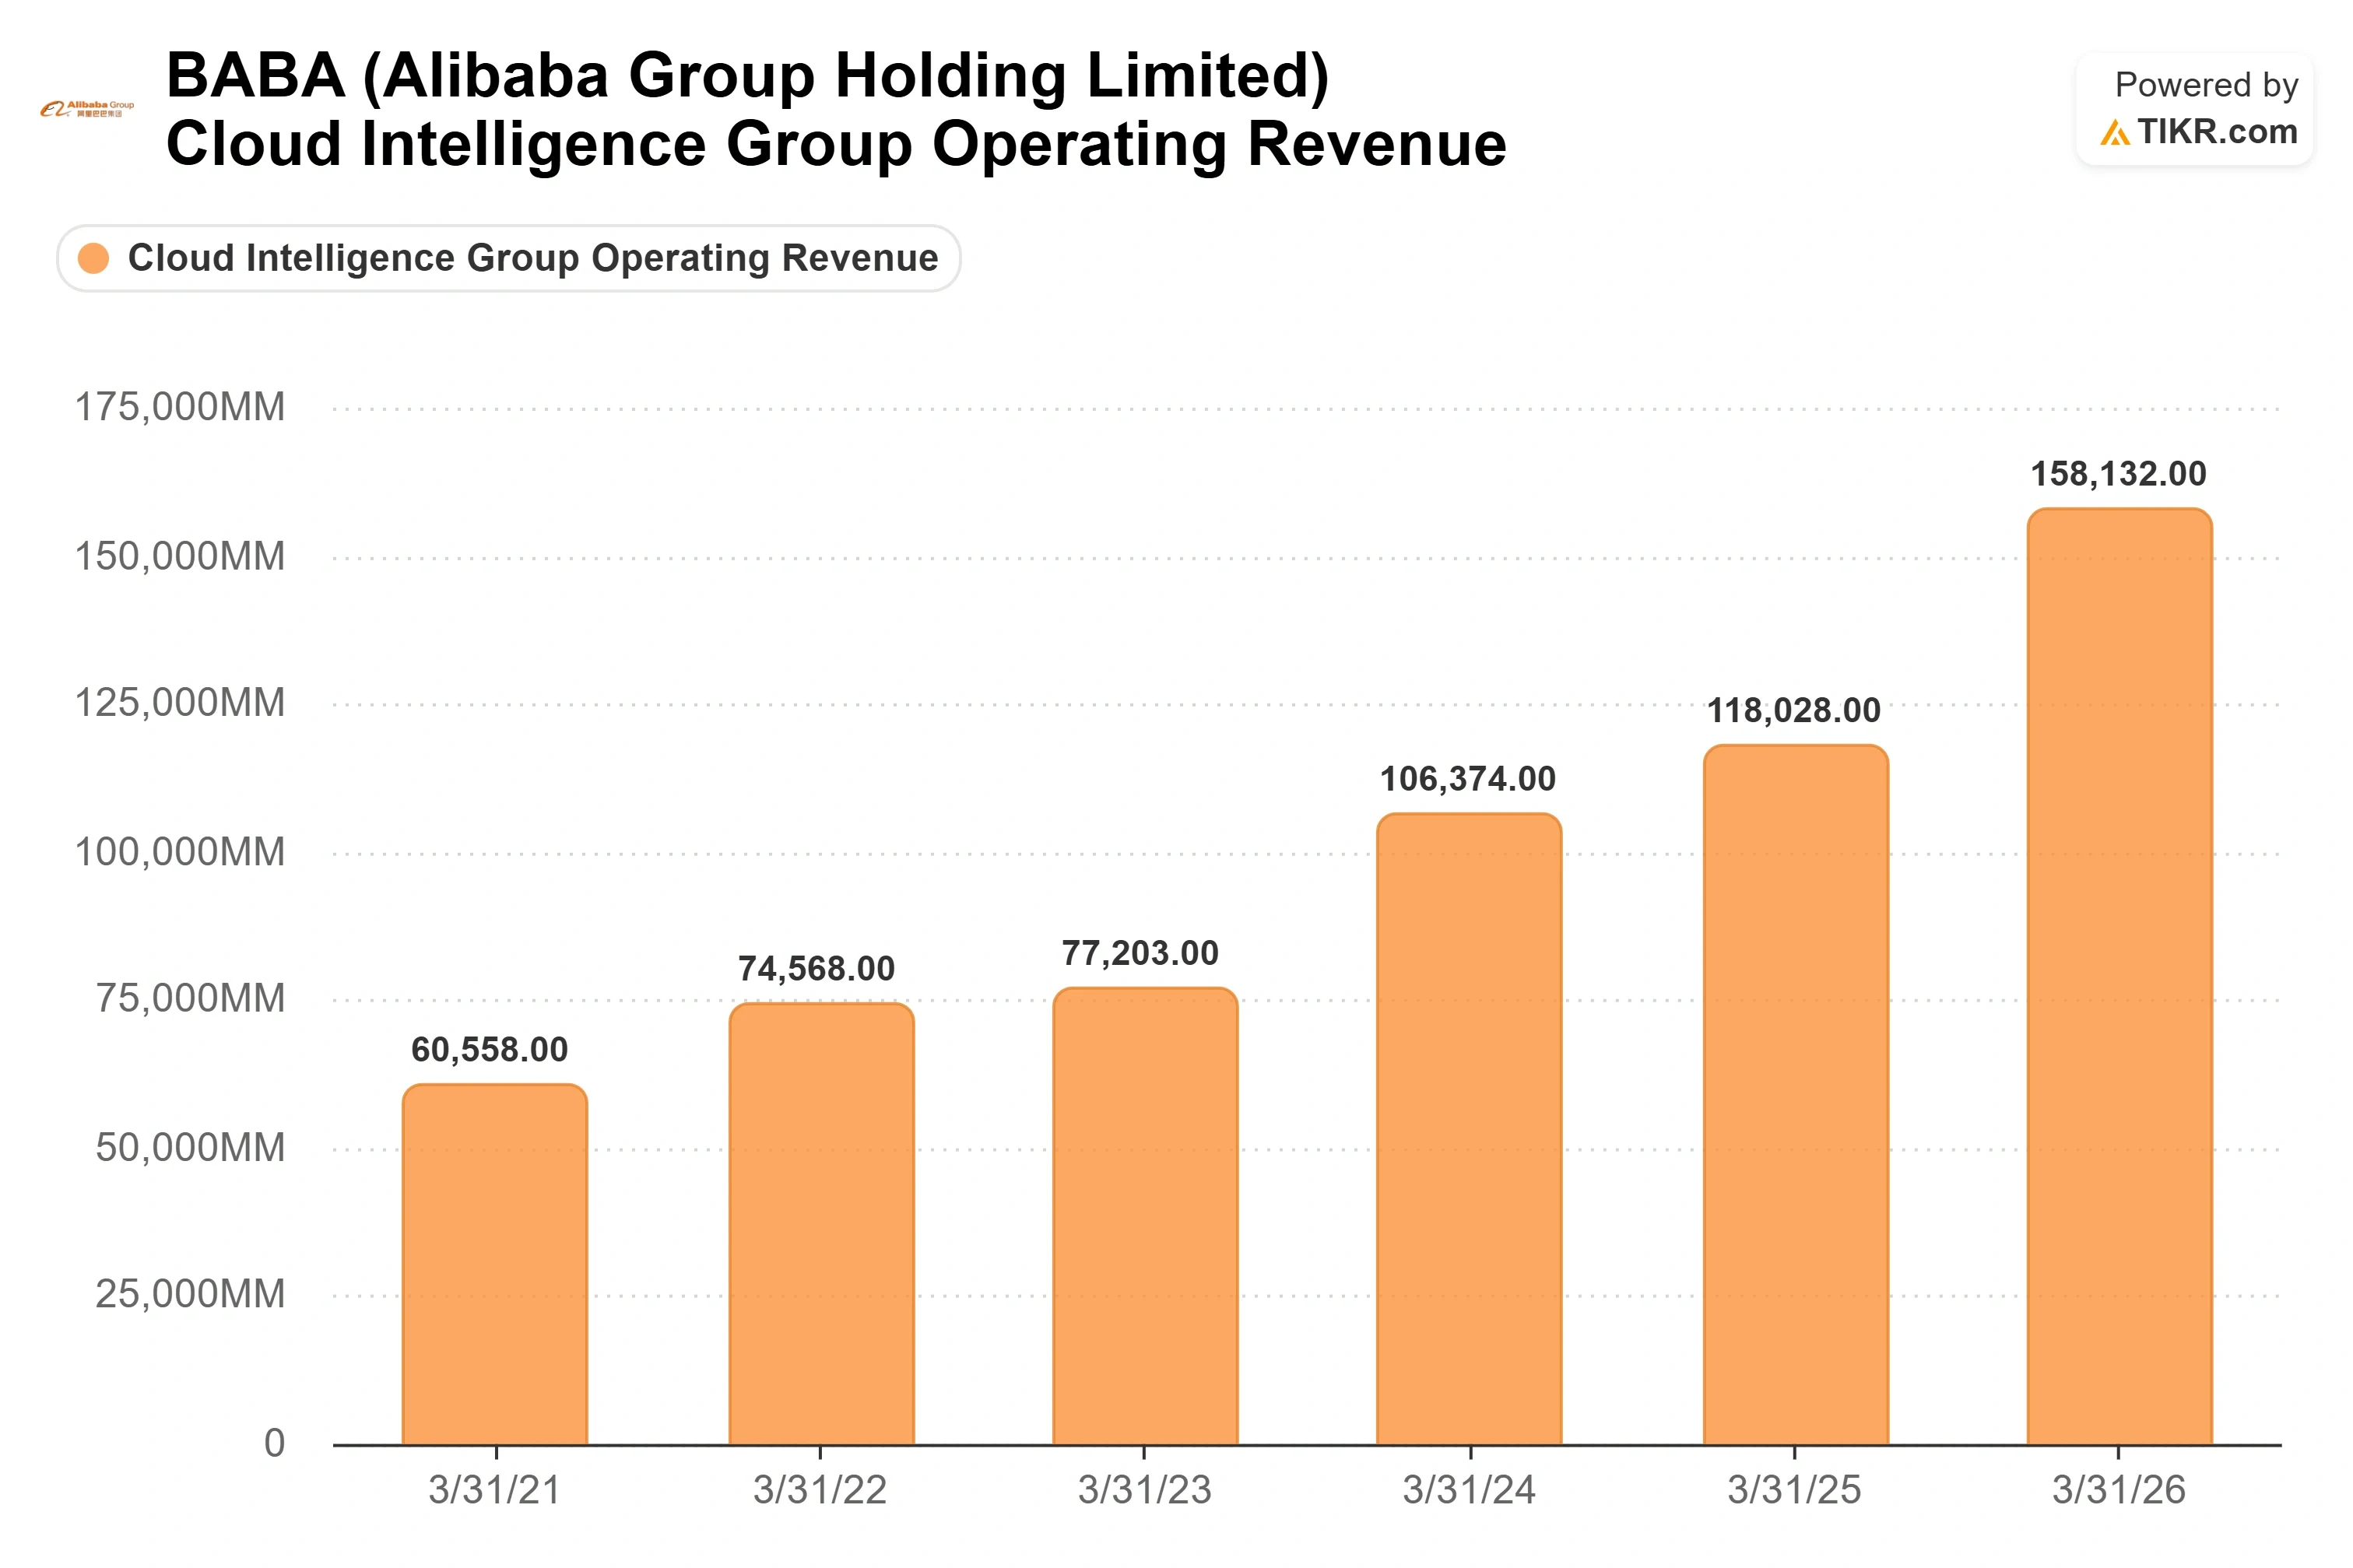
Der externe Cloud-Umsatz wuchs um 45 %, das schnellste Wachstum seit 22 Quartalen, und der KI-bezogene Produktumsatz erreichte 12,4 Mrd. RMB, das 12. Quartal in Folge mit dreistelligem Wachstum und nun 35 % des externen Cloud-Umsatzes. Das Management gab die annualisierte KI-Run-Rate, in diesem Quartal etwa 7,3 Mrd. Dollar, mit der Prognose an, sich im nächsten Quartal 10 Mrd. Dollar zu nähern, wobei die Segment-EBITDA-Marge bereits bei 12 % liegt. Was die Kapitalerhöhung dann komplizierte, war das Vertrauen: Nachdem das Unternehmen gerade auf eine starke Cash-Position hingewiesen hatte, wandte es sich um und bat die Aktionäre, noch mehr zu finanzieren. Zwei Signale wirkten der Verwässerungsangst entgegen. Chairman Joe Tsai und CEO Eddie Wu kauften laut Hongkonger Börsenmeldungen gemeinsam Aktien im Wert von 120 Mio. HKD am offenen Markt, und die Kapitalerhöhung zog eine institutionelle Nachfrage von fast dem Dreifachen des Angebots an. Die gemeldeten 300 Mio. Dollar, die Alibaba in das KI-Benchmarking-Startup UniPat AI führen soll – ein Deal, der laut Bloomberg noch nicht abgeschlossen ist –, wirken in die andere Richtung: Kapital fließt weiter nach außen, während die Cash-Generierung rückläufig ist.
TIKR Erweiterte Modellanalyse
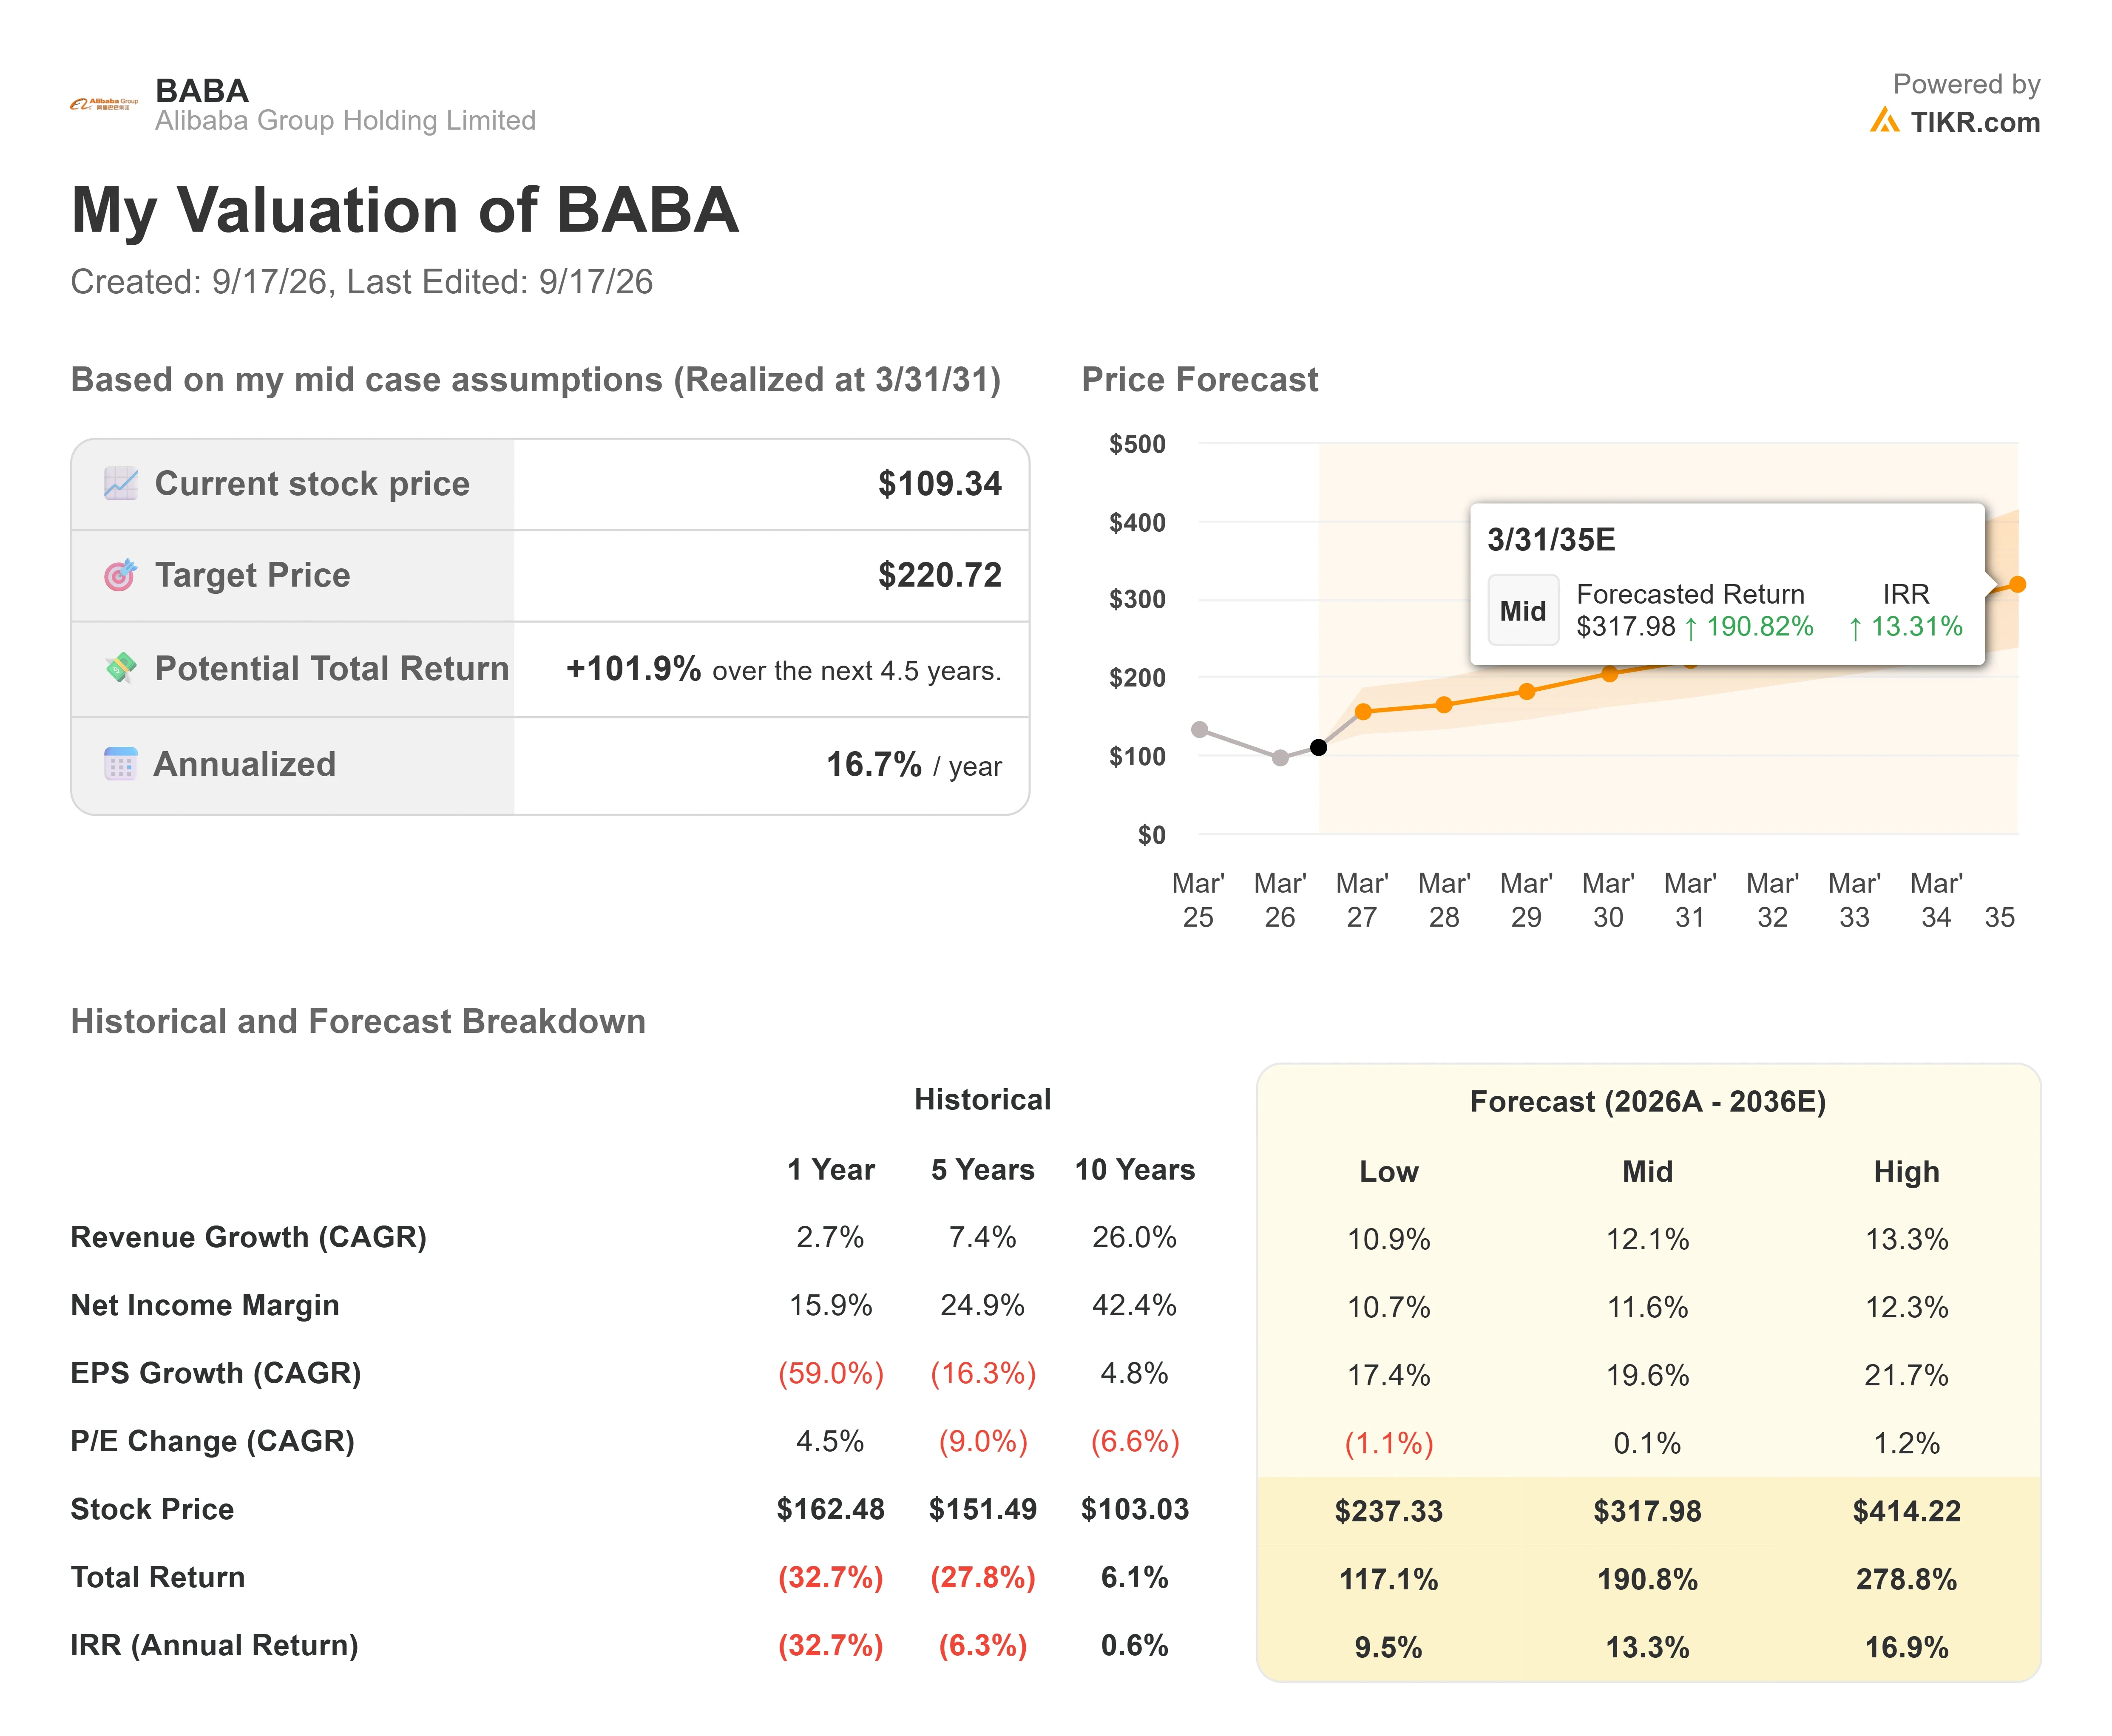
- Aktueller Kurs: $109,34
- Zielkurs (Mitte): ~$221
- Potenzielle Gesamtrendite: ~102 %
- Annualisierte IRR: ~17 % / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Alibaba-Aktien (Es ist kostenlos!) >>>
Das TIKR-Bewertungsmodell verwendet das Mittelszenario, das über den höchsten und niedrigsten Bankzielen liegt, weil es einen längeren Zeithorizont als ein 12-Monats-Ziel der Wall Street betrachtet. Es weist auf einen fairen Wert von etwa $221 bis Anfang 2031 hin, eine Gesamtrendite von etwa 102 % und eine IRR von etwa 17 % pro Jahr ab dem heutigen Kurs.
Zwei Treiber tragen die Umsatzlinie: Alibaba Cloud, das externen Umsatz mit 45 % wachsen lässt und vom Management darauf abgezielt wird, bis 2030 100 Mrd. RMB bei einer Bruttomarge von 20 % zu erreichen, sowie die sich erholende Monetarisierung des Kerngeschäfts, während die Verluste im Quick-Commerce-Geschäft schrumpfen. Das Modell geht von einem zukünftigen Umsatzwachstum von etwa 12 % pro Jahr aus, unterhalb des historischen Höchststands, aber deutlich über den 2,7 % des letzten Jahres. Der Margentreiber ist die Cloud-Mix-Verschiebung, die die Segment-EBITDA-Marge auf 12 % anhob, wobei proprietäre T-Head-Chips im Laufe der Zeit zugekaufte Siliziumchips ersetzen. Das Hauptrisiko ist das, das die September-Senkungen benannten: Investitionsausgaben, die den Cloud-Gewinn überholen, was den freien Cashflow länger negativ hält, wenn der Chip-Ersatz langsam verläuft. Im positiven Szenario würde das Erreichen der KI-Run-Rate von 10 Mrd. Dollar bei steigenden Margen die Aktie neu bewerten, die mit unter 14x zukünftigen Gewinnen gehandelt wird; im negativen Szenario würde eine weitere Kapitalerhöhung oder ein größerer Cash-Abfluss die Bären bestätigen, und eine anhängige Sammelklage mit einer Frist für Hauptkläger am 5. Oktober und Vorwürfen, die Alibaba bestreitet, hält eine latente Belastung (Overhang) auf dem KGV.
Fazit
Die nächste Veröffentlichung, erwartet um den 1. Dezember, wird dies klären. Achten Sie auf eine Zahl über den Schlagzeilen hinweg: die Lücke zwischen dem Wachstum der Investitionsausgaben und dem Cloud-Umsatzwachstum. Wenn der externe Cloud-Umsatz bei etwa 45 % bleibt, während die Investitionsausgaben stagnieren oder die KI-Run-Rate die vom Management prognostizierte Marke von 10 Mrd. Dollar erreicht, bekommen die Bullen, die ihre Buy-Ratings beibehielten, ihren Beweis, und die September-Senkungen lesen sich als Rauschen. Wenn die Investitionsausgaben weiter steigen und der freie Cashflow seinen Abfluss wieder vergrößert, bekommen die Bären ihren Beweis, und der Abschlag, der heute wie eine Chance aussieht, beginnt wie eine Value Trap auszusehen.
Sollten Sie in Alibaba investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Alibaba auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Alibaba zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Alibaba auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!