

Wichtige Kennzahlen für Sandisk-Aktien
- Aktueller Kurs (Modelleinstieg): $1,530.90
- Zielkurs (Mittlerer Fall): ~$3,180
- Zielkurs der Analysten: ~$2,125
- Potenzielle Gesamtrendite: ~108%
- Annualisierte IRR: ~17% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
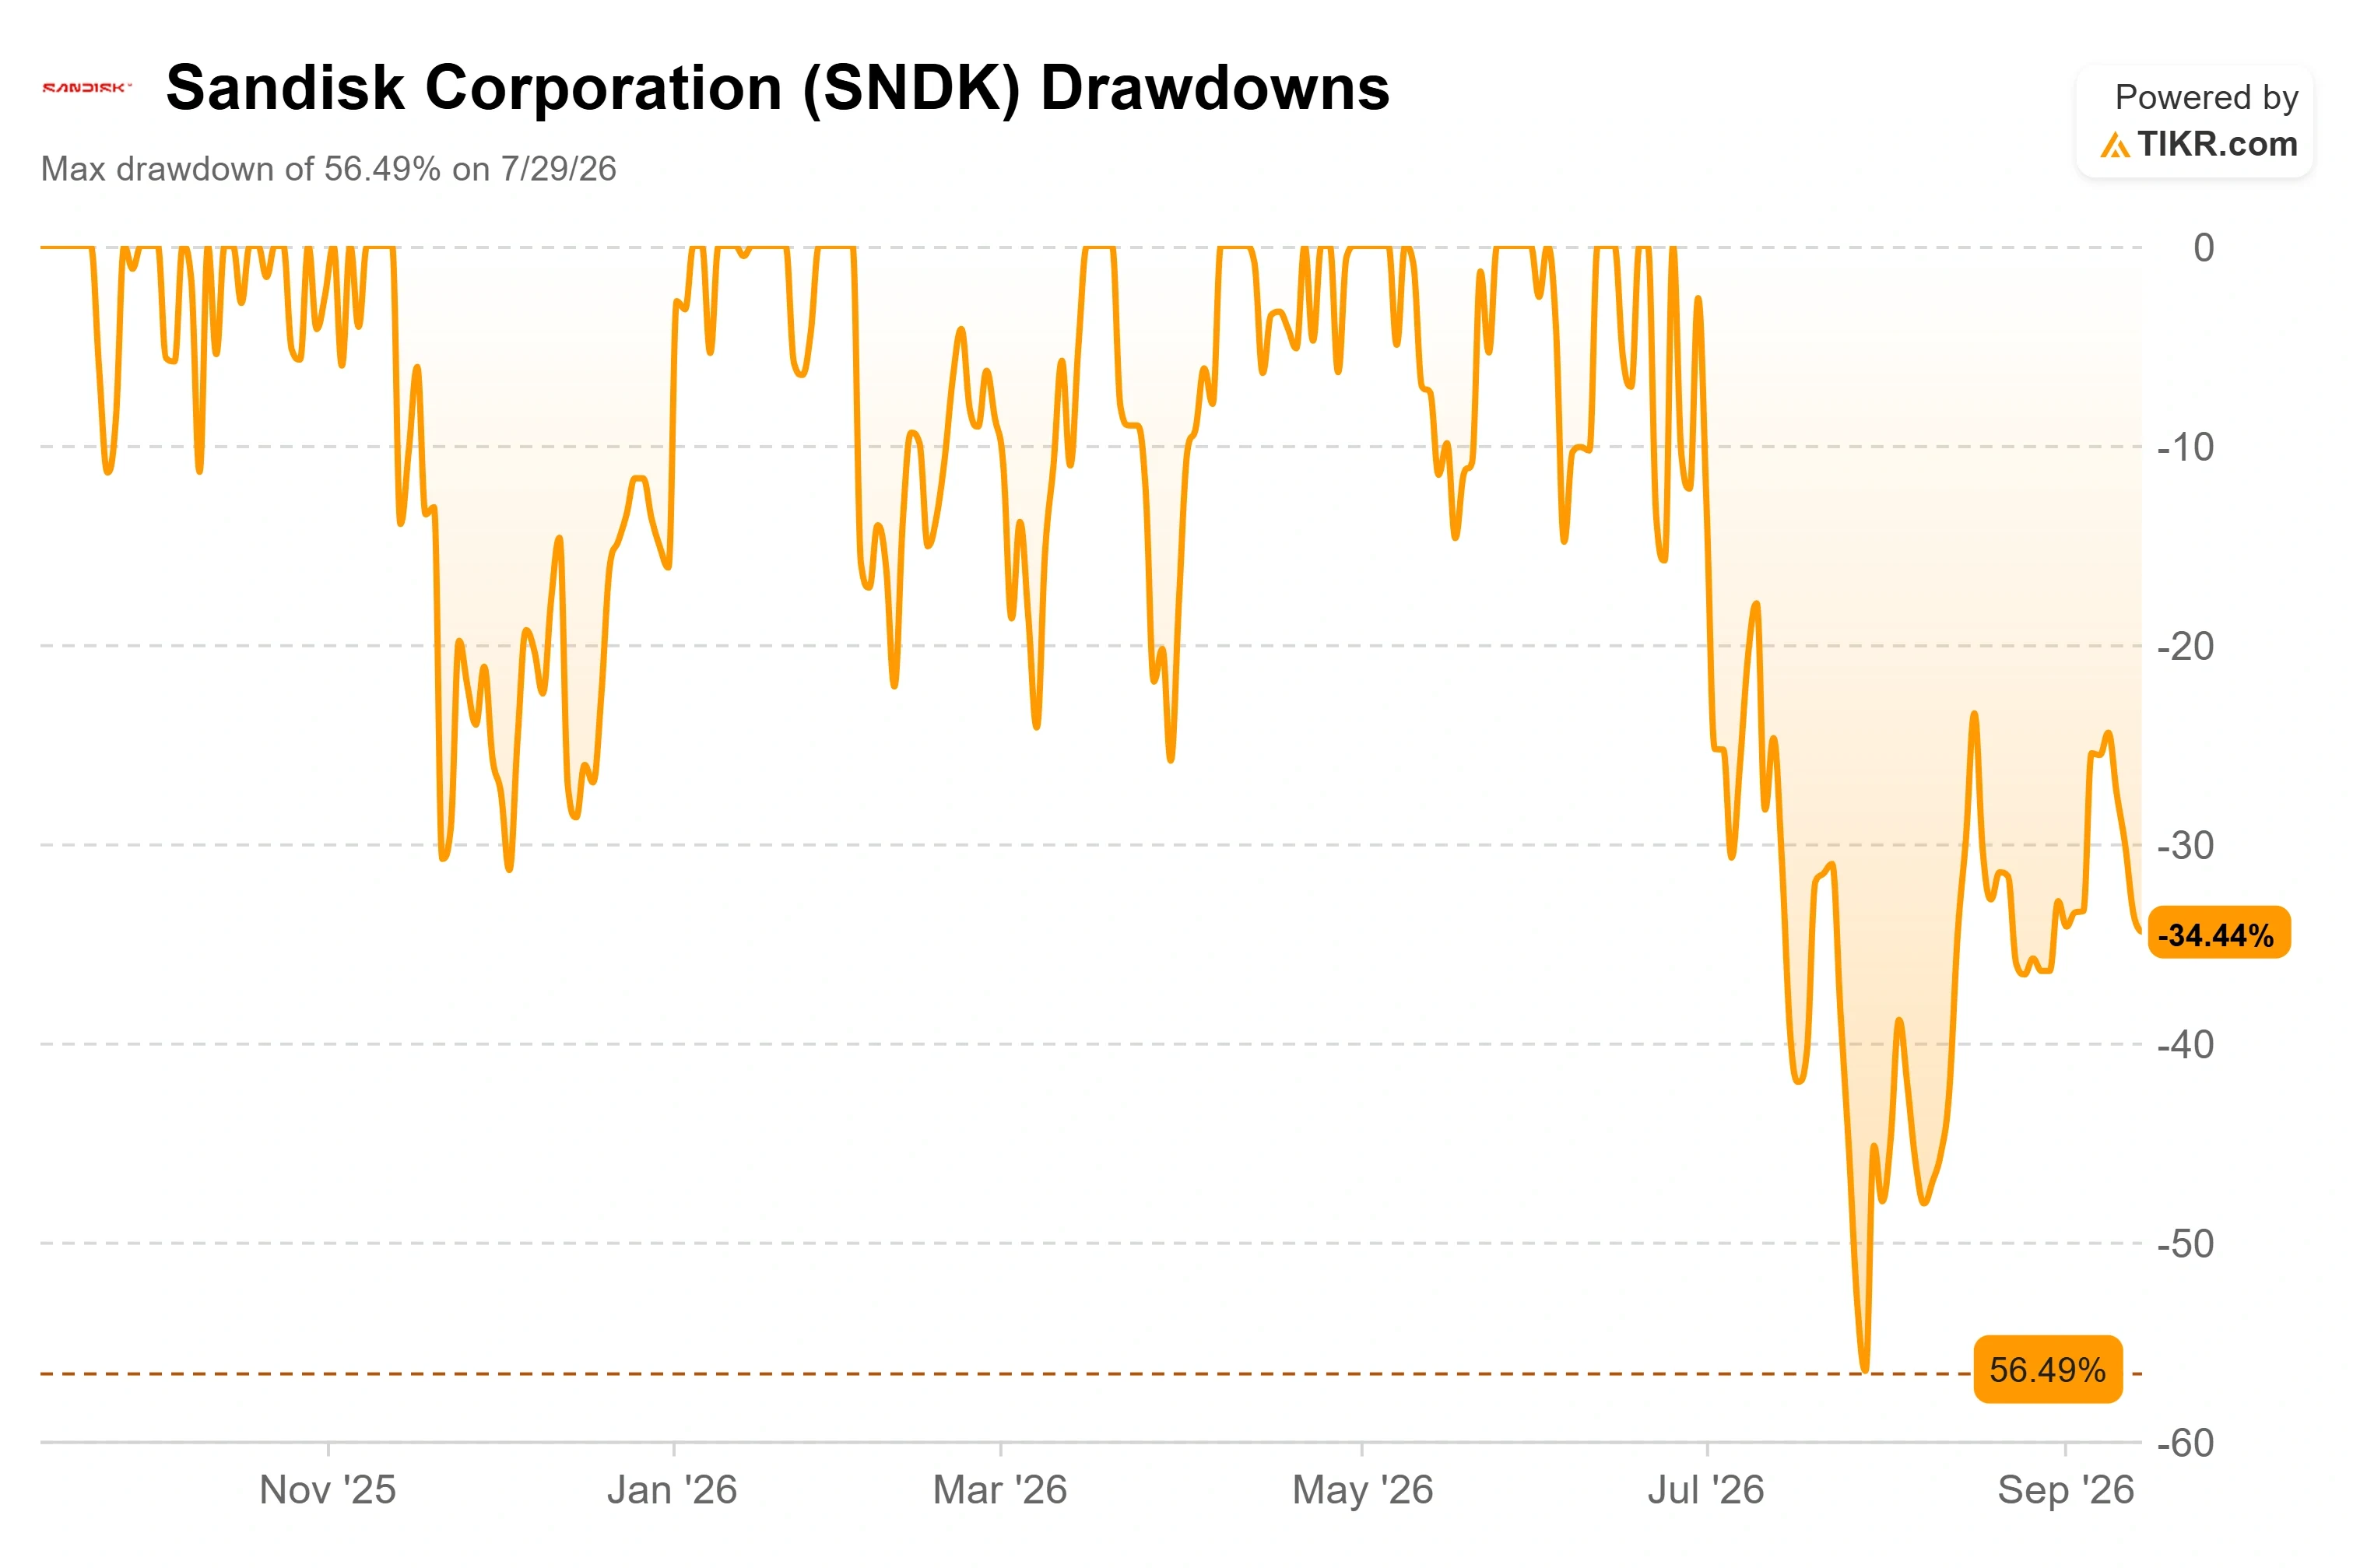
Sandisk Corporation (SNDK) schloss am 16. September bei $1.519,97, und nichts, was es dorthin trieb, hatte mit Sandisk selbst zu tun. Die Aktie liegt nun etwa 35 % unter dem intraday-Hoch von $2.354 vom 22. Juni und hat sich nicht von einem Verkauf erholt, der Anfang dieser Woche begann. Am Samstag, den 12. September, veröffentlichte Anthropic-CEO Dario Amodei einen Essay, in dem er argumentierte, die KI-Branche solle das Tempo der Fähigkeitsgewinne bewusst verlangsamen, und OpenAIs Sam Altman stimmte innerhalb von Stunden zu. Der Speicherkomplex las dies als Bedrohung für die Nachfragekurve, was seine gesamte Neubewertung untergrub, und Sandisk fiel am Montag, dem 14., der ersten Sitzung nach dem Essay, um 4,98 % und bewegte sich dann um $1.520. Steigende Renditen der 10-jährigen US-Staatsanleihen und eine risikoscheue Stimmung vor der Fed-Sitzung verstärkten den Druck.
Das Unbehagen ist real, denn eine Aktie, die in diesem Jahr um mehr als 600 % gestiegen ist, hat einen langen Weg nach unten, wenn die Geschichte Risse bekommt. Aber die Angst gilt einer zukünftigen Ausgabenkurve, nicht irgendetwas, was das Unternehmen berichtet hat. Diese Lücke zwischen einem Stimmungsschock und einer Reihe von Fundamentaldaten, die gerade einen Rekord erzielt haben, ist der Ort, an dem die Frage lebt. Das Bewertungsmodell von TIKR verwendet einen Einstiegskurs von $1.530,90, nahe dem aktuellen Kurs.
Der Verkauf kam von einem Essay
Vor sechs Wochen schloss Sandisk sein bestes Quartal als eigenständiges Unternehmen ab. Der Umsatz im vierten Fiskalquartal erreichte 8.965 Millionen US-Dollar, ein Plus von 372 % gegenüber dem Vorjahr, wobei der Umsatz im Rechenzentrumssegment im Vergleich zum Vorquartal mehr als verdoppelt wurde auf 2,98 Milliarden US-Dollar. Im gesamten Geschäftsjahr stieg der Umsatz im Rechenzentrumssegment um 437 % auf 5,15 Milliarden US-Dollar. Die Non-GAAP-Ergebnisse pro Aktie erreichten 39,25 US-Dollar. Das Management kombinierte die Zahlen mit einer zusätzlichen Rückkaufgenehmigung von 14 Milliarden US-Dollar, wodurch die verbleibende Kapazität auf 15,5 Milliarden US-Dollar erhöht wurde, bei einer Bilanz, die Netto-Cash und keine Netto-Verschuldung ausweist.
Nichts davon änderte sich über das Wochenende. Was sich änderte, war eine Debatte darüber, wie schnell KI skalieren sollte. Die Übertragung auf den Speichermarkt ist wirklich ungewiss: Eine langsamere Trainingsfront könnte mit der Zeit den Speicherinhalt pro KI-Server komprimieren, den Teil der These, der die höchsten Erwartungen trägt. Das ist das Bärenargument, und es verdient, klar ausgesprochen zu werden. Das Gegengewicht ist, dass kein Hyperscaler seine Kapitalausgaben gekürzt hat und die Essays, die den Verkauf auslösten, von Tempo und Sicherheit handelten.
CEO David Goeckeler widmete seinen Auftritt auf der Goldman Sachs Communacopia-Konferenz am 9. September genau diesem Punkt. Wenn die Inferenz skaliere, argumentierte er, "wird unser Rechenzentrum mehr als die Hälfte des NAND-Marktes ausmachen", eine Verschiebung, die seiner Meinung nach verändert, wie der gesamte Markt Flash bewertet und konsumiert. Seine Sichtweise trennt die Nachfragesorge, die Anzer gerade bewerten, von der, auf die Sandisk tatsächlich setzt: nicht die Trainingsfront, sondern Inferenz im großen Maßstab, bei der größere Modelle und längere Kontextlängen die Arbeitslast in Richtung des am besten skalierbaren verfügbaren Speichers ziehen.
Sehen Sie historische und zukünftige Schätzungen für Sandisk-Aktien (Es ist kostenlos!) >>>
Die Verträge sind so aufgebaut, dass sie halten, wenn die Preise es nicht tun
Was diesen Drawdown von einer normalen Angst vor dem Speicherzyklus unterscheidet, ist die Art und Weise, wie Sandisk seine Bits jetzt verkauft. In etwa neun Monaten schloss es acht langfristige Kundenpartnerschaften ab, die es als New Business Model-Vereinbarungen bezeichnet und die fast 94 Milliarden US-Dollar an minimaler vertraglich vereinbarter Umsatzleistung abdecken, wie in seiner Gewinnmitteilung vom 5. August offengelegt. Dies sind nicht die vierteljährlichen Preisverhandlungen, die NAND zwei Jahrzehnte lang zu einer zyklischen Falle gemacht haben. CFO Luis Visoso beschrieb Verträge mit einer Laufzeit von bis zu fünf Jahren, spezifiziert nach Jahr, Quartal und Monat, und abgesichert durch Drittanbieter-Garantien, die Sandisk auszahlen, wenn ein Kunde aussteigt.
Auf die Frage, ob in einem Negativszenario etwa zwei Drittel des Geschäfts bei einer Bruttomarge von 80 % und der Rest zu vorherrschenden Preisen liegen würden, antwortete Goeckeler: "Ja, das ist eine einfache Art, darüber nachzudenken. Ich stimme voll und ganz zu." Das ist eine Untergrenze, die die meisten Speicherunternehmen nie hatten. Es macht Sandisk nicht immun gegen einen NAND-Preiseinbruch, und das verbleibende Drittel fährt immer noch auf dem Spotmarkt mit. Was es tut, ist die Bandbreite der schlechten Ergebnisse einzugrenzen, genau die Variable, die ein von der Stimmung getriebener Verkauf ignoriert. Dieser Schutz ist der Grund, warum die Analysten nicht gezuckt haben: Die Berichterstattung umfasst 16 Kaufen, 4 Outperform, 3 Halten, 1 Underperform und 1 Verkaufen, mit einem durchschnittlichen Kursziel nahe $2.125, etwa 39 % über dem heutigen Kurs. Die aktuelle Debatte ist nicht mehr, ob Sandisk liefern kann, sondern ob die NAND-Preise halten, wenn das vertraglich gebundene Buch in den nächsten 18 bis 24 Monaten in Umsatz umgewandelt wird.
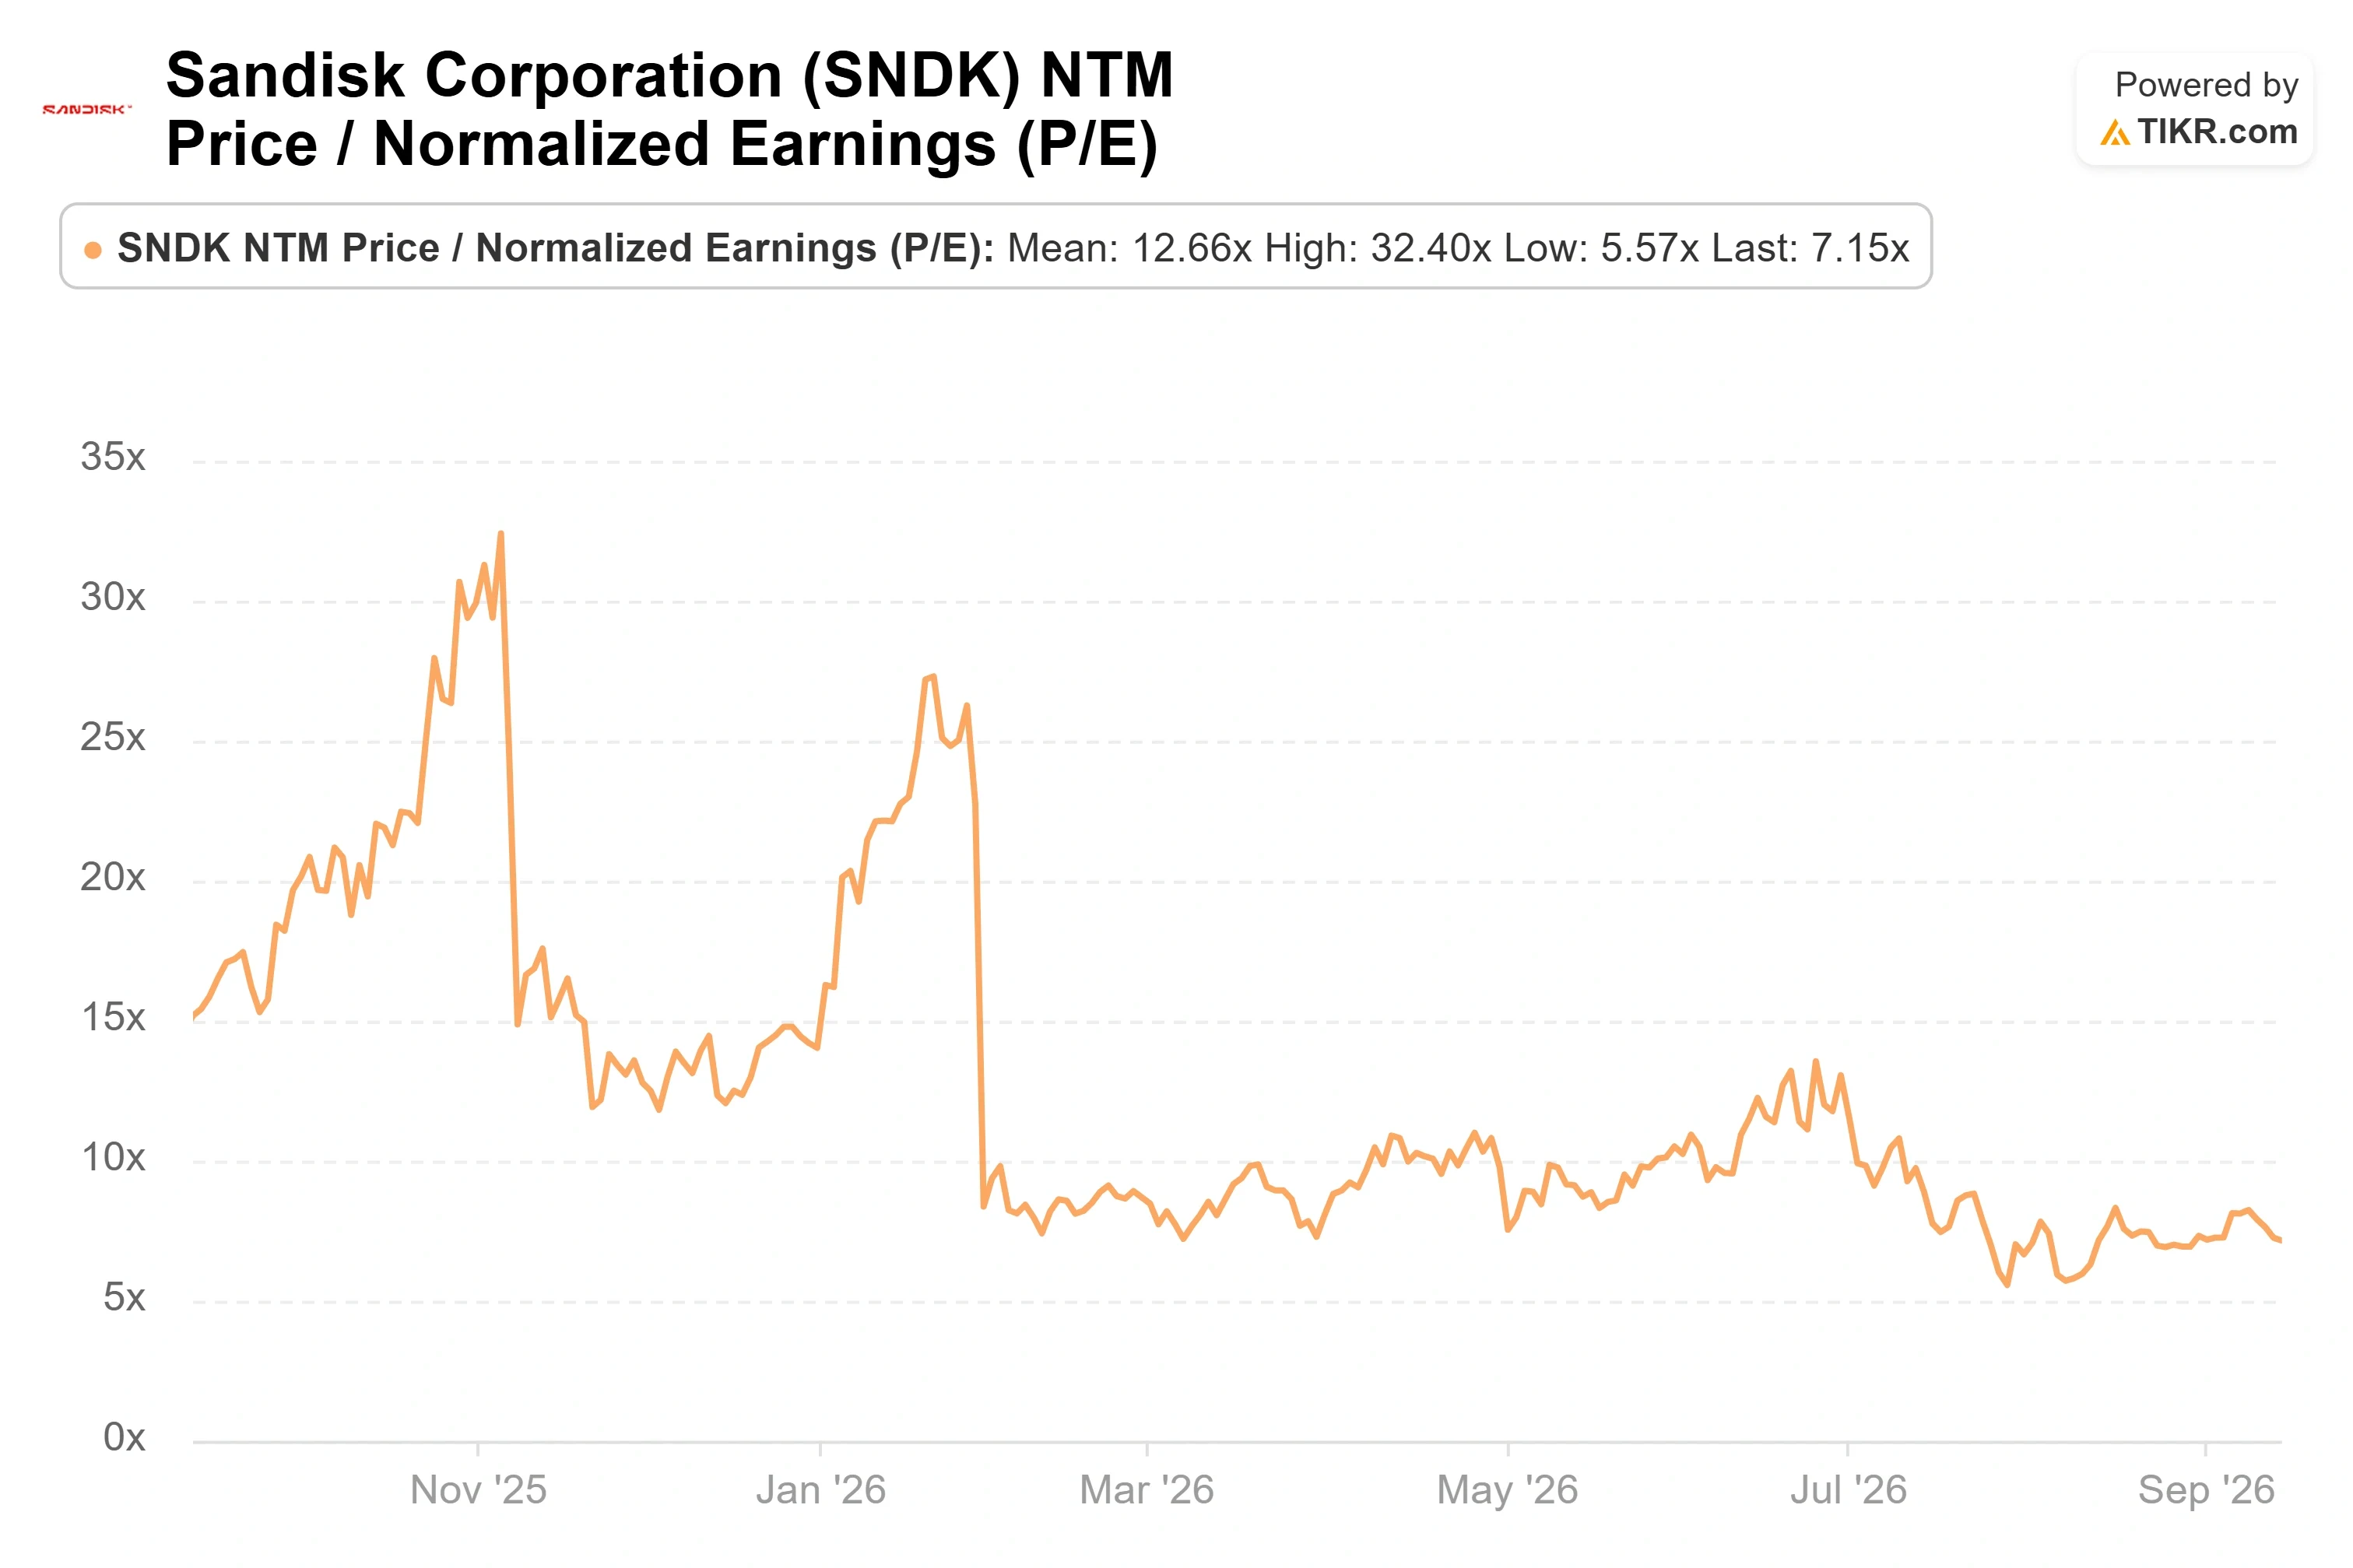
Bei etwa $1.520 notiert die Aktie mit dem 7,15-fachen der Gewinne der nächsten zwölf Monate, einem Abschlag auf die ehemalige Mutter Western Digital mit dem 20,50-fachen und einem Aufschlag auf Samsung Electronics mit dem 3,99-fachen. Der Vergleich schneidet in beide Richtungen: Sandisk verdient einen Aufschlag auf Samsungs diversifizierte, margenschwächere Mischung, während die Lücke zu Western Digital widerspiegelt, wie viel schneller der Markt erwartet, dass Sandisks kurzfristige Gewinne wachsen werden, was das zukünftige KGV mechanisch schrumpfen lässt. Auf Basis des Kurs-Gewinn-Verhältnisses sieht ein Unternehmen, das so schnell in seine Zahlen hineinwächst, selten teuer aus.
Sehen Sie, wie Sandisk im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs (Modelleinstieg): $1,530.90
- Zielkurs (Mittlerer Fall): ~$3,180
- Potenzielle Gesamtrendite: ~108%
- Annualisierte IRR: ~17% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Sandisk-Aktien (Es ist kostenlos!) >>>
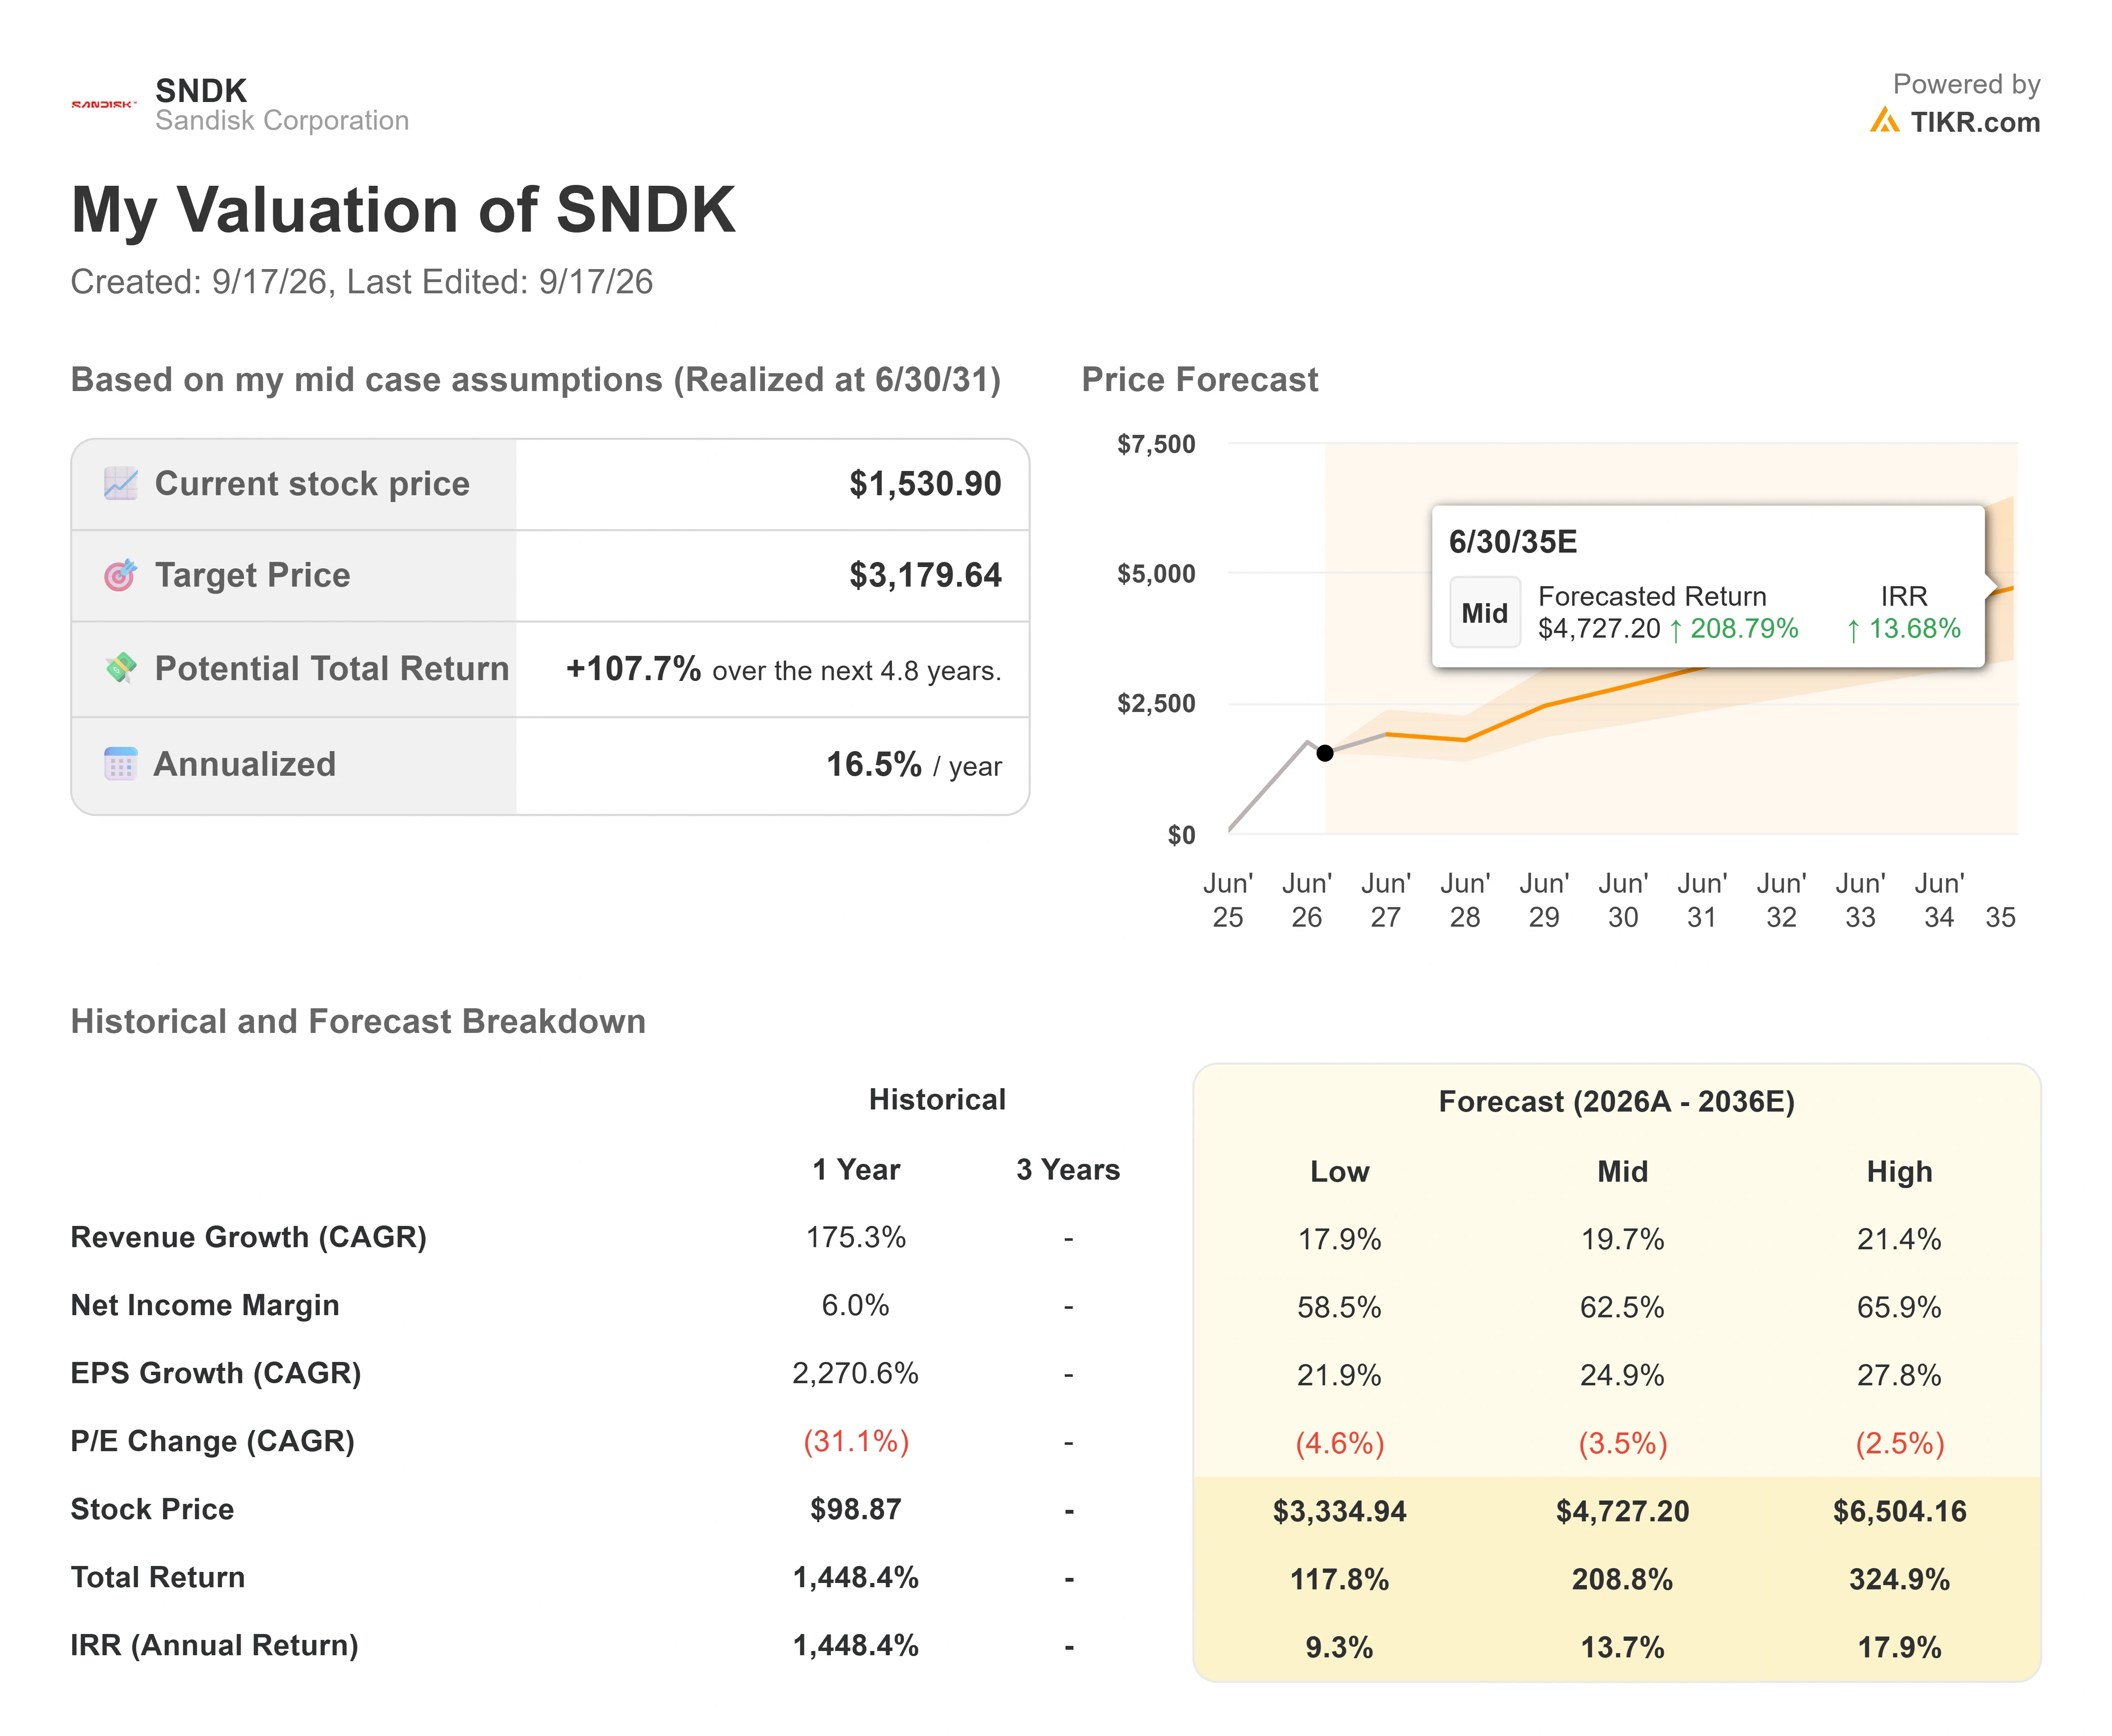
Beim Investor Day im August bewertete der mittlere Fall von TIKR Sandisk unter dem damaligen Kurs und bezeichnete ihn als überteuert. Nach einem Drawdown von 35 % und einer Welle von Aufwärtskorrekturen der Schätzungen deutet derselbe mittlere Fall nun auf etwa $3.180 hin, etwa 108 % über diesem Einstieg, oder etwa 17 % annualisiert über 4,8 Jahre. Die Aktie fiel in das Modell, anstatt dass das Modell stieg, um sie zu treffen.
Zwei Treiber tragen diese Zahl: die Verschiebung der Mischung hin zu Rechenzentren, da dieses Segment mehr als die Hälfte der NAND-Nachfrage ausmacht, und das vertraglich gebundene NBM-Buch, das fast 94 Milliarden US-Dollar an Mindestumsatz in realisierte Verkäufe umwandelt. Der Margentreiber ist die bei 80 % festgelegte Bruttomargenuntergrenze für zwei Drittel des BiCS-Angebots, die eine Nettogewinnmarge im mittleren Fall von nahe 63 % stützt.
- Hauptrisiko: NAND-Preise. Wenn die KI-Ausgaben nachlassen und das Spot-Drittel des Buches niedriger zurückgesetzt wird, reduziert der niedrige Fall die annualisierte Rendite auf etwa 9 %.
- Upside: Die Inferenznachfrage hält mit dem Angebot Schritt, und die vertraglichen Untergrenzen erweisen sich als konservativ, was die annualisierte Rendite in Richtung des hohen Falls von etwa 18 % hebt.
- Downside: Ein echter Preisverfall bei Speichern tritt ein, bevor die Verträge die Gewinne abschirmen können, und das KGV schrumpft schneller, als das Buch wachsen kann.
Fazit
Der nächste echte Test ist das erste Fiskalquartal 2027, für das ein Umsatz von 10,30 bis 10,80 Milliarden US-Dollar und ein Non-GAAP-Ergebnis pro Aktie von 44,00 bis 46,00 US-Dollar prognostiziert werden. Die Obergrenze dieses Bereichs würde bestätigen, dass die vertraglich vereinbarten Preise wie versprochen durchschlagen und dass der September eine Stimmungs- und keine Signaländerung war. Die Untergrenze oder jede Abschwächung in den Kommentaren zum Wachstum im Rechenzentrumssegment würde den Bären ihr erstes Stück handfester Beweise liefern. Bis zu diesen Zahlen ist dies eine Aktie, die auf eine Debatte über eine Ausgabenkurve handelt, die noch niemand messen kann, und die 35 % unter ihrem Hoch notiert, mit einer Absicherung nach unten, die die meisten ihrer Mitbewerber nicht für sich beanspruchen können.
Sollten Sie in Sandisk investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Sandisk auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinne in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit entwickelt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Sandisk zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Sandisk auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!