

Wichtige Kennzahlen für Aon-Aktien
- Aktueller Kurs: $304.67
- Zielkurs (Mitte): ~$425
- Konsensziel der Analysten: ~$383
- Potenzielle Gesamtrendite: ~40%
- Annualisierte IRR: ~8% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Aon plc (AON) schloss am 15. September bei $304,67, nur einen Hauch über dem 52-Wochen-Tief und etwa 20 % unter dem Niveau vom Frühjahr. Der Grund ist kein schlechtes Quartal oder ein verlorener Kunde. Es ist ein Deal. Am 31. August vereinbarte Aon, USI Insurance Services von KKR für 17 Milliarden Dollar in bar zu kaufen, vollständig durch neue Schulden finanziert, und die Aktie fiel in dieser Sitzung um etwa 9,5 % auf $321,52. In den zwei Wochen seitdem, nachdem eine Anleiheemission von 13,5 Milliarden Dollar die Finanzierung abschloss, sind die Aktien weiter nach unten gedriftet.
Der Markt hatte nun Zeit, diesen Deal zu studieren, und sein Urteil lautete, die Aktie auf ihr günstigstes Niveau seit einem Jahr zu verkaufen. Schafft diese Angst eine Gelegenheit, oder sieht der Markt ein Leverage-Problem, das die Bullen übersehen?
Der Markt bestrafte die Finanzierung
Fast niemand argumentiert, dass Aon für das falsche Asset zu viel bezahlt hat. USI ist der zehntgrößte US-Versicherungsmakler mit etwa 3 Milliarden Dollar Jahresumsatz und etwa 10.500 Mitarbeitern und passt perfekt in den Fokus auf den Mittelstand, den Aon mit dem Kauf von NFP im Jahr 2024 begonnen hat.
Was den Markt verschreckte, war die Bilanz. Aon finanziert die vollen 17 Milliarden Dollar mit Schulden, und das Management sagte, Aktienrückkäufe treten hinter die Rückzahlung dieser Schulden zurück. Für eine Aktie, die Anleger teilweise wegen ihrer stetigen Rückkäufe schätzten, entfernte die Pause des Buybacks eine vertraute Stütze. Die reine Barzahlungsstruktur war bewusst gewählt. Auf der KBW Insurance Conference am 10. September sagte CEO Greg Case, die Wahl sei getroffen worden, um den Upside bei den bestehenden Aktionären zu behalten: Bei diesem niedrigen Aktienkurs, so sein Argument, wäre es schmerzhaft, den Vorteil mit neuen Eigenkapitalgebern zu teilen, also entschied sich Aon für Schulden, die schnell zurückgezahlt werden können.
Die Deutsche Bank nannte die Reaktion am Tag nach dem Deal überzogen und behielt eine Kaufempfehlung bei, auch als andere Häuser ihre Ziele kürzten. Auch der Anleihemarkt blieb unbeeindruckt. Das 13,5-Milliarden-Dollar-Angebot von Aon zog etwa 65 Milliarden Dollar an Orders an, und der Spread des 30-Jahres-Tranches verengte sich, als die Nachfrage eintraf. Diese Aufnahme hatte einen Haken: Die meisten Tranchen müssen zu 101 % zurückgekauft werden, wenn der USI-Deal scheitert, was die Anleihen für Käufer absichert und das Orderbuch weniger zu einem Urteil über die Kreditwürdigkeit von Aon macht, als es zunächst scheint. Die Ratingagenturen stuften Aon während der Kapitalaufnahme weiterhin als Investment Grade ein.

Sehen Sie historische und zukünftige Schätzungen für Aon-Aktien (Es ist kostenlos!) >>>
Was 395 Millionen Dollar leisten müssen, um den Preis zu rechtfertigen
Aon beziffert den Nettopreis auf etwa das 14,5-fache des zurückliegenden EBITDA von USI, ein Multiplik, der bereits 395 Millionen Dollar an erwarteten jährlichen Synergien berücksichtigt. Das ist die Zahl, die der Deal erwirtschaften muss, und Case nannte sie eine Untergrenze, keine Hoffnung. "Wir sind zu den 395 Millionen Dollar verpflichtet", sagte er auf der Konferenz. "Wer Aon kennt, weiß, was das in unserer Welt bedeutet." Er beschrieb 23 Umsatzinitiativen und 10 Kosteninitiativen, die vom interimistischen CFO von Aon erarbeitet wurden, und sagte, Aon habe fast keine der üblichen Verkäuferanpassungen akzeptiert, die solche Deals aufblähen.
Case verwies auf das, was die Integration von 2024 hervorbrachte: Neugeschäft bei den Top-400-Produzenten stieg um 22 %, die Kundenbindung verbesserte sich in zwei Jahren um 200 Basispunkte, und die Produzentenbindung war nach dem Deal höher als davor. "Das liegt nicht daran, dass wir ein paar nette Kerle sind", sagte er. "Sondern daran, dass sie mehr bekommen." Das Argument ist, dass die Daten- und Analyse-Engine von Aon ein erworbenes Portfolio schneller wachsen lässt. Aon gab sich während dieses Deals auch ein Ausstiegsventil, indem es den Wealth-Bereich von NFP für etwa 2,7 Milliarden Dollar mitten in der Integration verkaufte, eine Erinnerung daran, dass es die Kapitalrendite als Disziplin behandelt.
Der Aufsichtsratsvorsitzende Lester Knight kaufte am 2. September über sechs Käufe am offenen Markt 20.000 Aktien für etwa 6,5 Millionen Dollar, offengelegt in einer SEC-Form-4-Einreichung, und kaufte in die Schwächephase hinein, anstatt auf Beweise zu warten. Das Risiko ist das Timing. Aon hat Anlegern gesagt, der Deal sei für das bereinigte Ergebnis im Jahr 2027 verwässernd, bevor er im Jahr 2028 akkretiv wird. Die Anleger werden gebeten, ein verwässerndes Jahr im Vertrauen auf eine Synergiezahl durchzustehen, mit den Schulden in der Bilanz und dem gedämpften Buyback. Die Belohnung, wenn Case recht hat, ist eine 6,5-Milliarden-Dollar-Plattform für den Mittelstand, die er vielleicht die größte Wertschöpfungsmöglichkeit seiner 20-jährigen Amtszeit nannte. Der Markt hat schon zuvor selbstbewusste Integrationsversprechen gehört und will Beweise, bevor er aufschlägt.
Günstiger als seine Peers, aus einem Grund, den der Markt bewerten kann
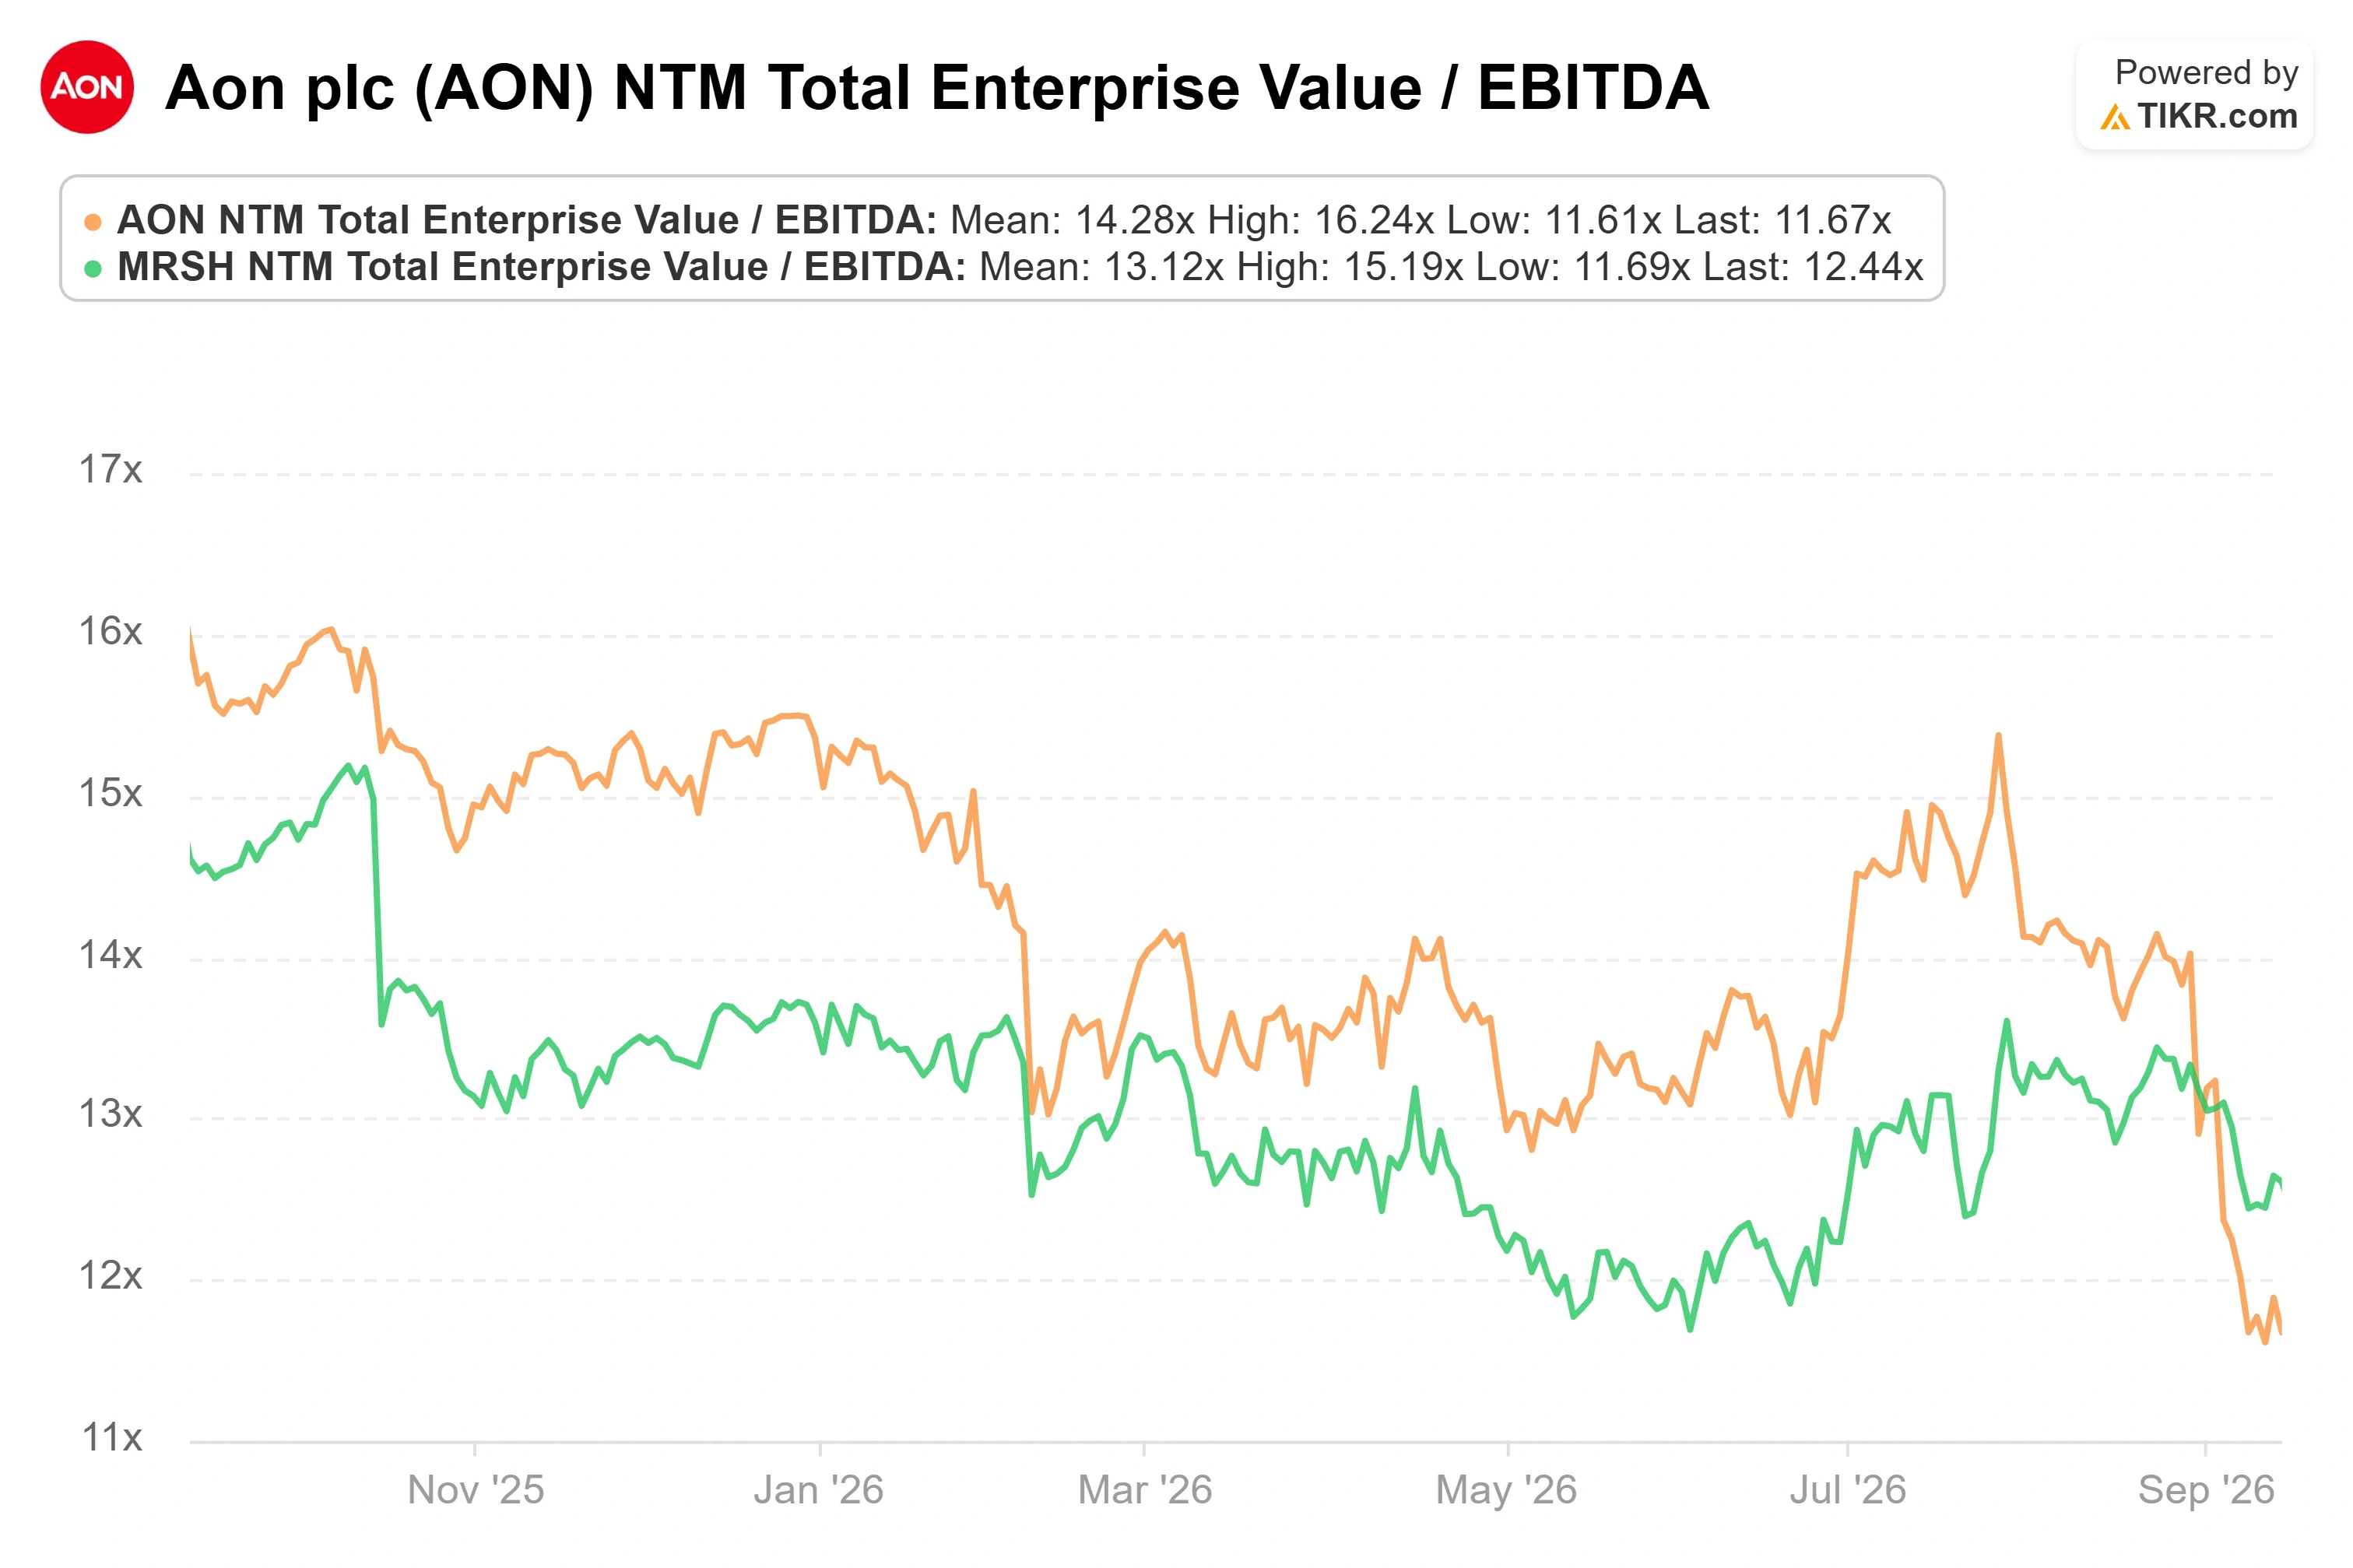
Aon notiert nun bei etwa dem 11,7-fachen des zukünftigen EV/EBITDA, unter Marsh & McLennan mit dem 12,6-fachen und etwa auf Augenhöhe mit Willis Towers Watson mit dem 11,7-fachen, basierend auf TIKR-Peer-Daten. Bezogen auf zukünftige Gewinne liegt Aon bei dem 15,7-fachen gegenüber dem 16,4-fachen von Marsh. Dass ein qualitativ hochwertiger Compounder mit einem Abschlag gegenüber seinem größten Peer gehandelt wird, ist historisch nicht die Norm für Aon, das lange einen Aufschlag trug. Der Abschlag ist der Deal. Der Markt bewertet die Leverage und das Integrationsrisiko, und er wird sie weiter bewerten, bis die Synergierechnung in den Ergebnissen sichtbar wird.
Sehen Sie, wie Aon im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
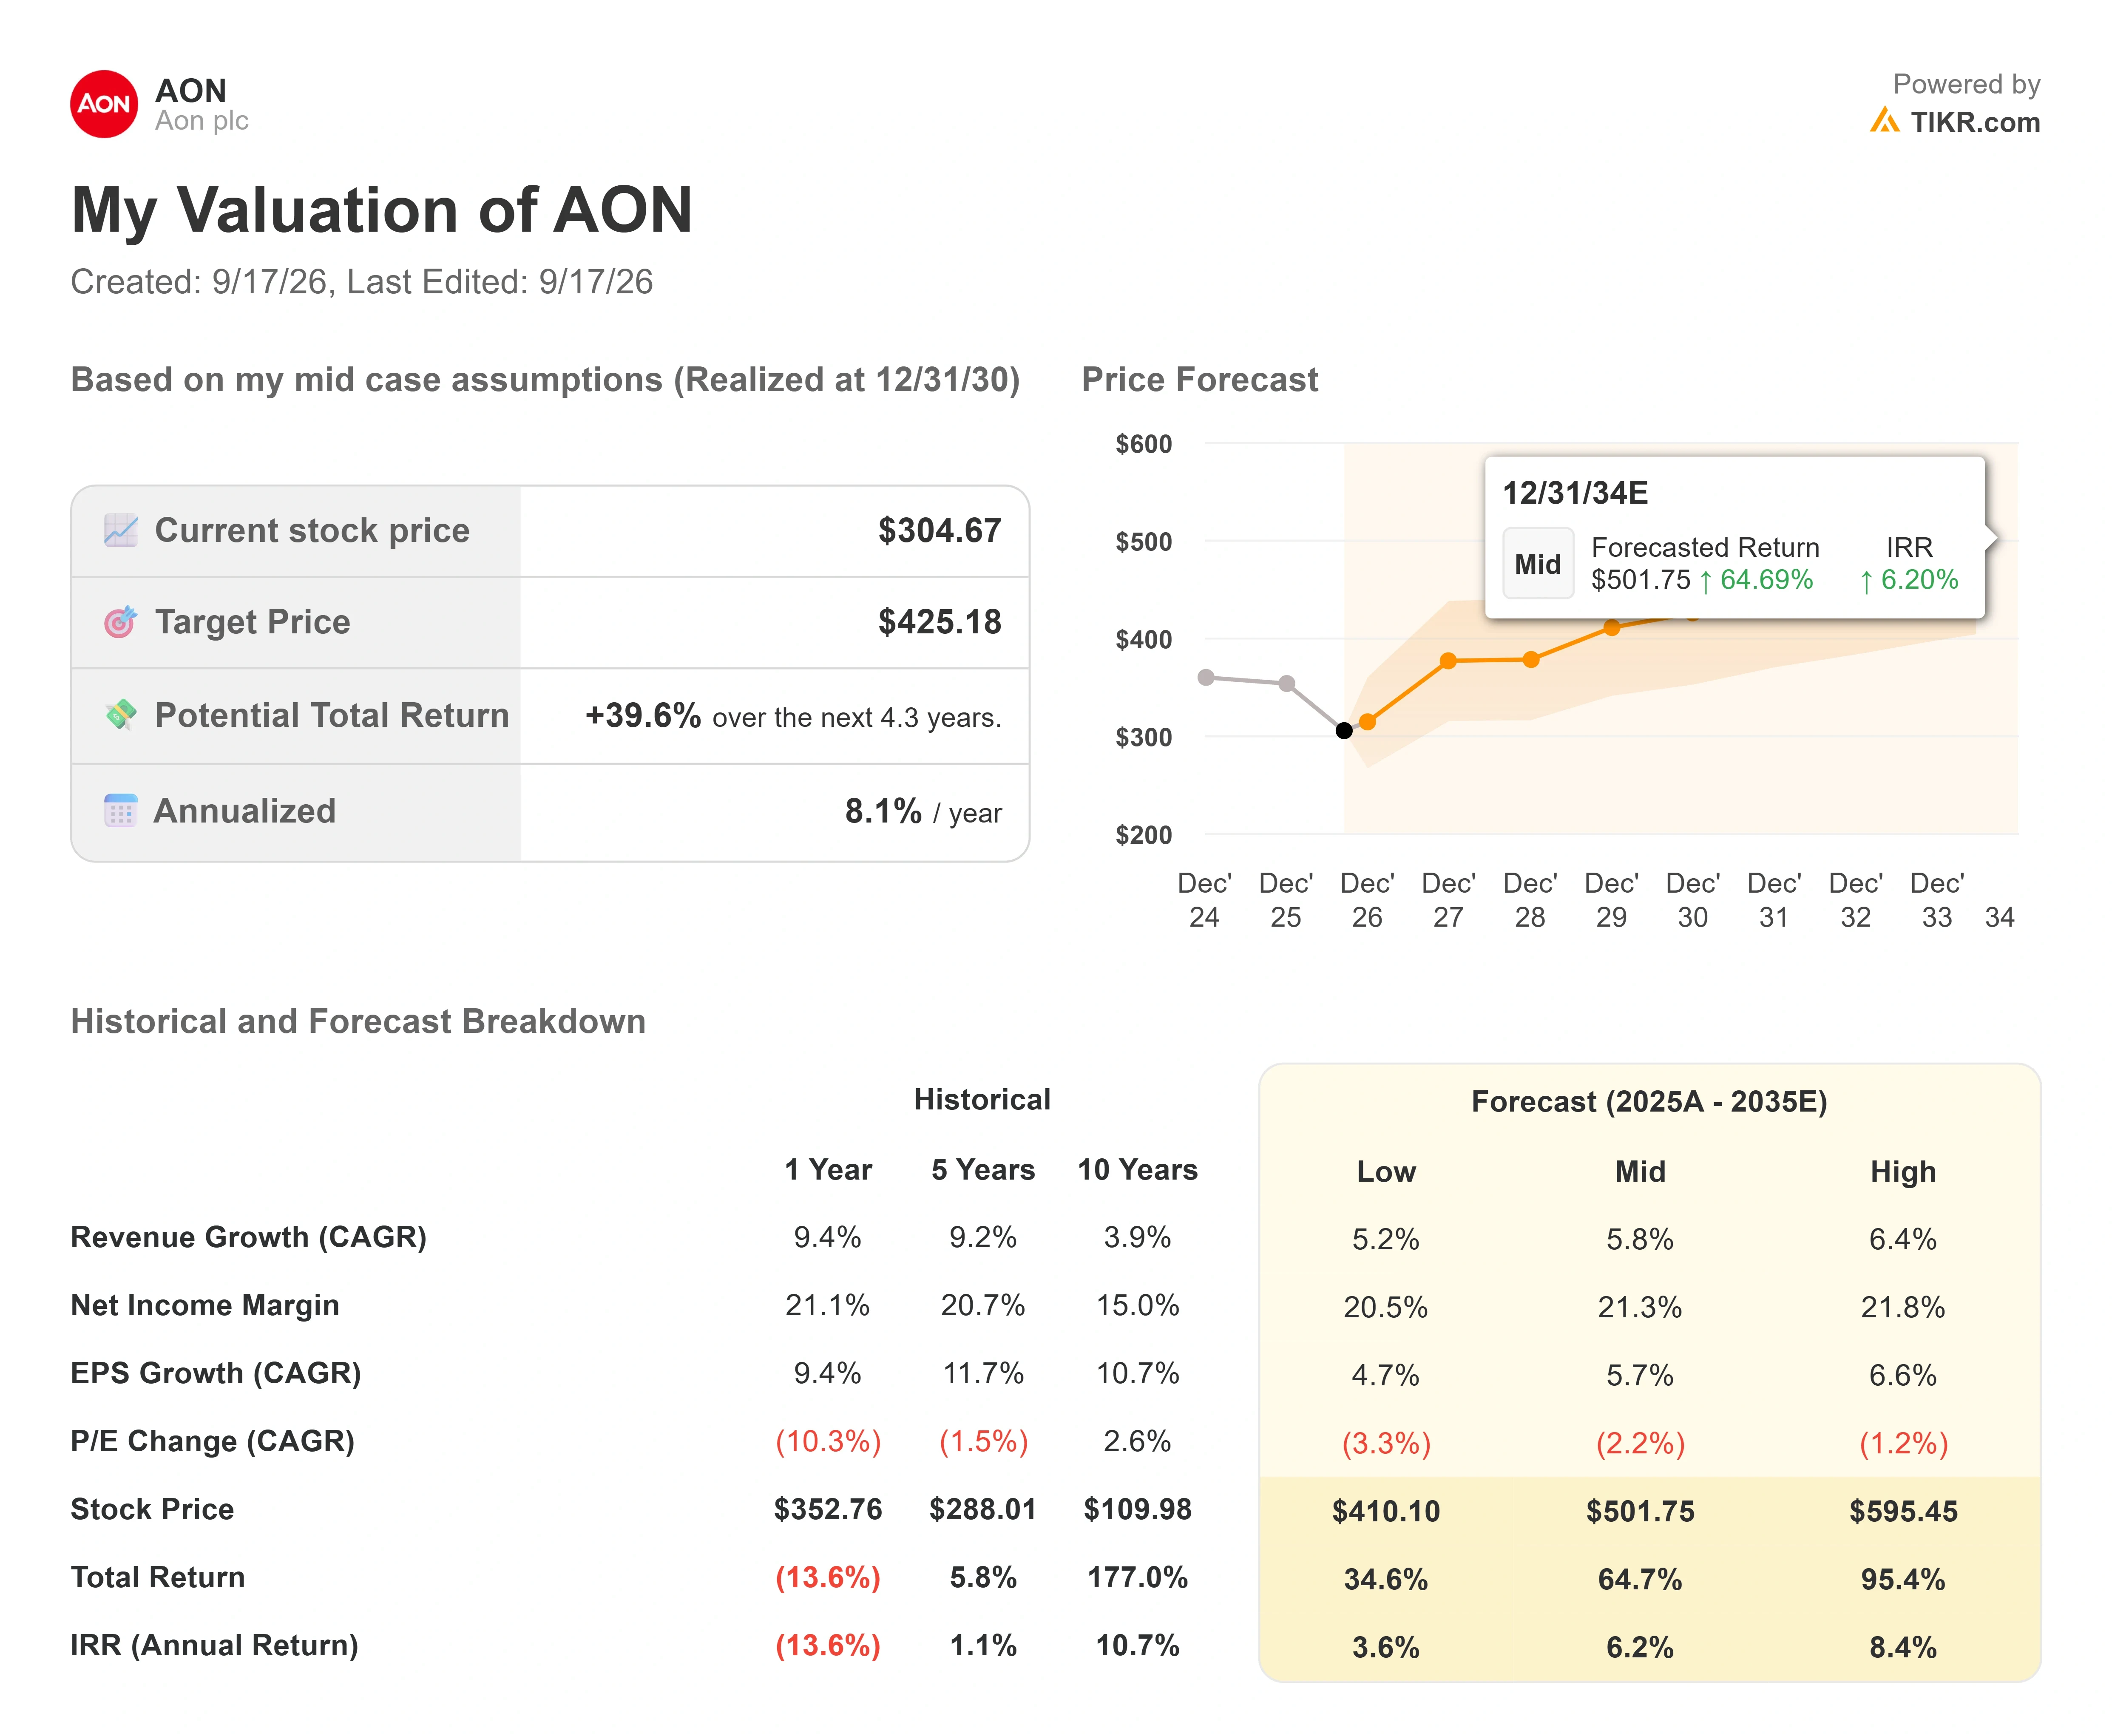
- Aktueller Kurs: $304.67
- Zielkurs (Mitte): ~$425
- Potenzielle Gesamtrendite: ~40%
- Annualisierte IRR: ~8% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Aon-Aktien (Es ist kostenlos!) >>>
Das TIKR-Mittelszenario bewertet Aon in etwa vier Jahren bei etwa $425, eine implizite Gesamtrendite von fast 40 % oder etwa 8 % annualisiert. Ich verwende das Mittelszenario, weil es Aon an konservative Annahmen bindet und dennoch eine angemessene Rendite erzielt – die ehrliche Art, eine Bewertungsfrage für eine Aktie zu beantworten, die der Markt gerade abgewertet hat.
Zwei Treiber tragen die Umsatzlinie. Der erste ist Commercial Risk, das Segment, von dem Case sagt, dass es in zwei der letzten vier Quartale im US-Commercial-Risk-Geschäft organisch über 10 % gewachsen sei. Der zweite ist die Expansion im Mittelstand, die nun durch USI zusätzlich zu NFP verankert ist. Der Margentreiber ist Aon Business Services, die Analyse- und Kosten-Engine, die das Management sowohl für die Synergieerfassung als auch für den operativen Leverage verantwortlich macht. Das Hauptrisiko ist Integration und Leverage: Ein 17-Milliarden-Dollar-Deal, der durch Schulden finanziert wird und die Gewinne im Jahr 2027 verwässert, lässt wenig Spielraum für einen Fehltritt, und ein pausierter Buyback entfernt die Pufferwirkung.
Das Upside-Szenario ist, dass USI wie NFP Kapital akkumuliert, die Synergien bei oder über 395 Millionen Dollar landen und der Abschlag zu den Peers schließt, wenn sich die Umsetzung zeigt. Das Downside-Szenario ist, dass die Integration schleppend verläuft, die Leverage bestehen bleibt und die Aktie günstig bleibt, weil die Beweise, die der Markt will, nie termingerecht eintreffen.
Fazit
Die Zahl, die es zu beobachten gilt, sind 395 Millionen Dollar, und das Datum ist der Quartalsbericht von Aon Ende Oktober für das dritte Quartal. Dieser Bericht wird USI noch nicht zeigen, da der Deal im vierten Quartal abgeschlossen wird, aber er wird zeigen, ob das Kerngeschäft weiterhin mit mittleren einstelligen organischen Wachstumsraten Kapital akkumuliert, während das Management die Schulden trägt. Gut sieht aus wie organisches Wachstum von 5 % oder besser mit intakten Prognosen. Schlecht sieht aus wie ein Rückfall darunter oder jede Abschwächung des Vertrauens in das Synergieziel, was signalisieren würde, dass die Integration bereits schwieriger ist als versprochen. Bis die Synergien von einer Folie in den ausgewiesenen EBITDA übergehen, bleibt dies eine Aktie, die der Markt für Risiko bewertet.
Sehen Sie, welche Aktien Milliardäre kaufen, damit Sie mit TIKR dem Smart Money folgen können.
Sollten Sie in Aon investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu derselben institutionellen Finanzdatenqualität, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Aon auf, und Sie sehen Jahre an historischen Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples über die Zeit bewegt haben und ob Kursziele steigen oder fallen.
Sie können eine kostenlose Watchlist erstellen, um Aon zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Analysieren Sie Aon kostenlos auf TIKR →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardäre kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!