Die wichtigsten Punkte
- Die Robinhood-Aktie stieg am Mittwoch um etwa 3,8 %, nachdem Rosenblatt die Aktie mit einem Kauf-Rating und einem Kursziel von 135 $ neu aufgenommen hatte.
- Rosenblatt argumentiert, dass Robinhood zu einer vollwertigen Finanzplattform herangewachsen ist, deren Wachstum eine Premium-Bewertung verdient.
- Analysten erwarten, dass der normalisierte Gewinn pro Aktie von 2,34 $ im Jahr 2025 auf 4,39 $ im Jahr 2028 steigen wird, doch nur fünf bis sieben Analysten erstellen diese Schätzungen.
- Sollten diese Gewinne eintreffen, entspricht 135 $ etwa dem 31-fachen des Gewinns pro Aktie für 2028. Die nächste Bewährungsprobe sind die Ergebnisse für das dritte Quartal am 27. Oktober.
Die Aktie von Robinhood Markets (HOOD) stieg im Mittwochshandel um etwa 3,8 %, nachdem Rosenblatt die Aktie mit einem Kauf-Rating und einem Kursziel von 135 $ neu aufgenommen hatte. Die Notiz wurde nach Börsenschluss am Dienstag veröffentlicht.
Rosenblatt räumt ein, dass die Aktie auch nach einem Rückgang von etwa 20 % nicht günstig ist. Aber Analyst Chris Brendler bezeichnet Robinhood als eine "Generationen-Wachstumsgeschichte", die eine Premium-Bewertung verdient.
Sein Argument ist, dass eine App für gebührenfreien Handel zu einer vollwertigen Finanzplattform geworden ist. Er fügt hinzu, dass ihr Kerngeschäft, die Brokerage, bei ihrer Größe weiterhin Marktanteile gewinnt. Und die Reform der Pattern Day Trading-Regeln hebt eine wichtige Beschränkung für ihre wertvollsten Kunden auf.
Das ist eine scharfe Kehrtwende gegenüber der Woche zuvor. Damals hatte Wolfe Research Robinhood auf "Peer Perform" herabgestuft. Analyst Steven Chubak sagte, die Treiber der Bullen-Argumentation hätten sich "weitgehend erschöpft".
In der Zwischenzeit erweitert die Plattform ihr Angebot weiter. Am 22. Oktober erhielt Robinhood von der Dubai Financial Services Authority die Genehmigung, den Retail-Investing-Betrieb im Nahen Osten aufzunehmen. Das Unternehmen wählte auch Dubais DIFC als seinen regionalen Hauptsitz.
Teuer, aber deutlich unter dem Höchststand
Rosenblatt hat recht, Robinhood ist nicht günstig. Die Aktie wurde zum Börsenschluss am Dienstag mit etwa dem 33-fachen der erwarteten Gewinne gehandelt…
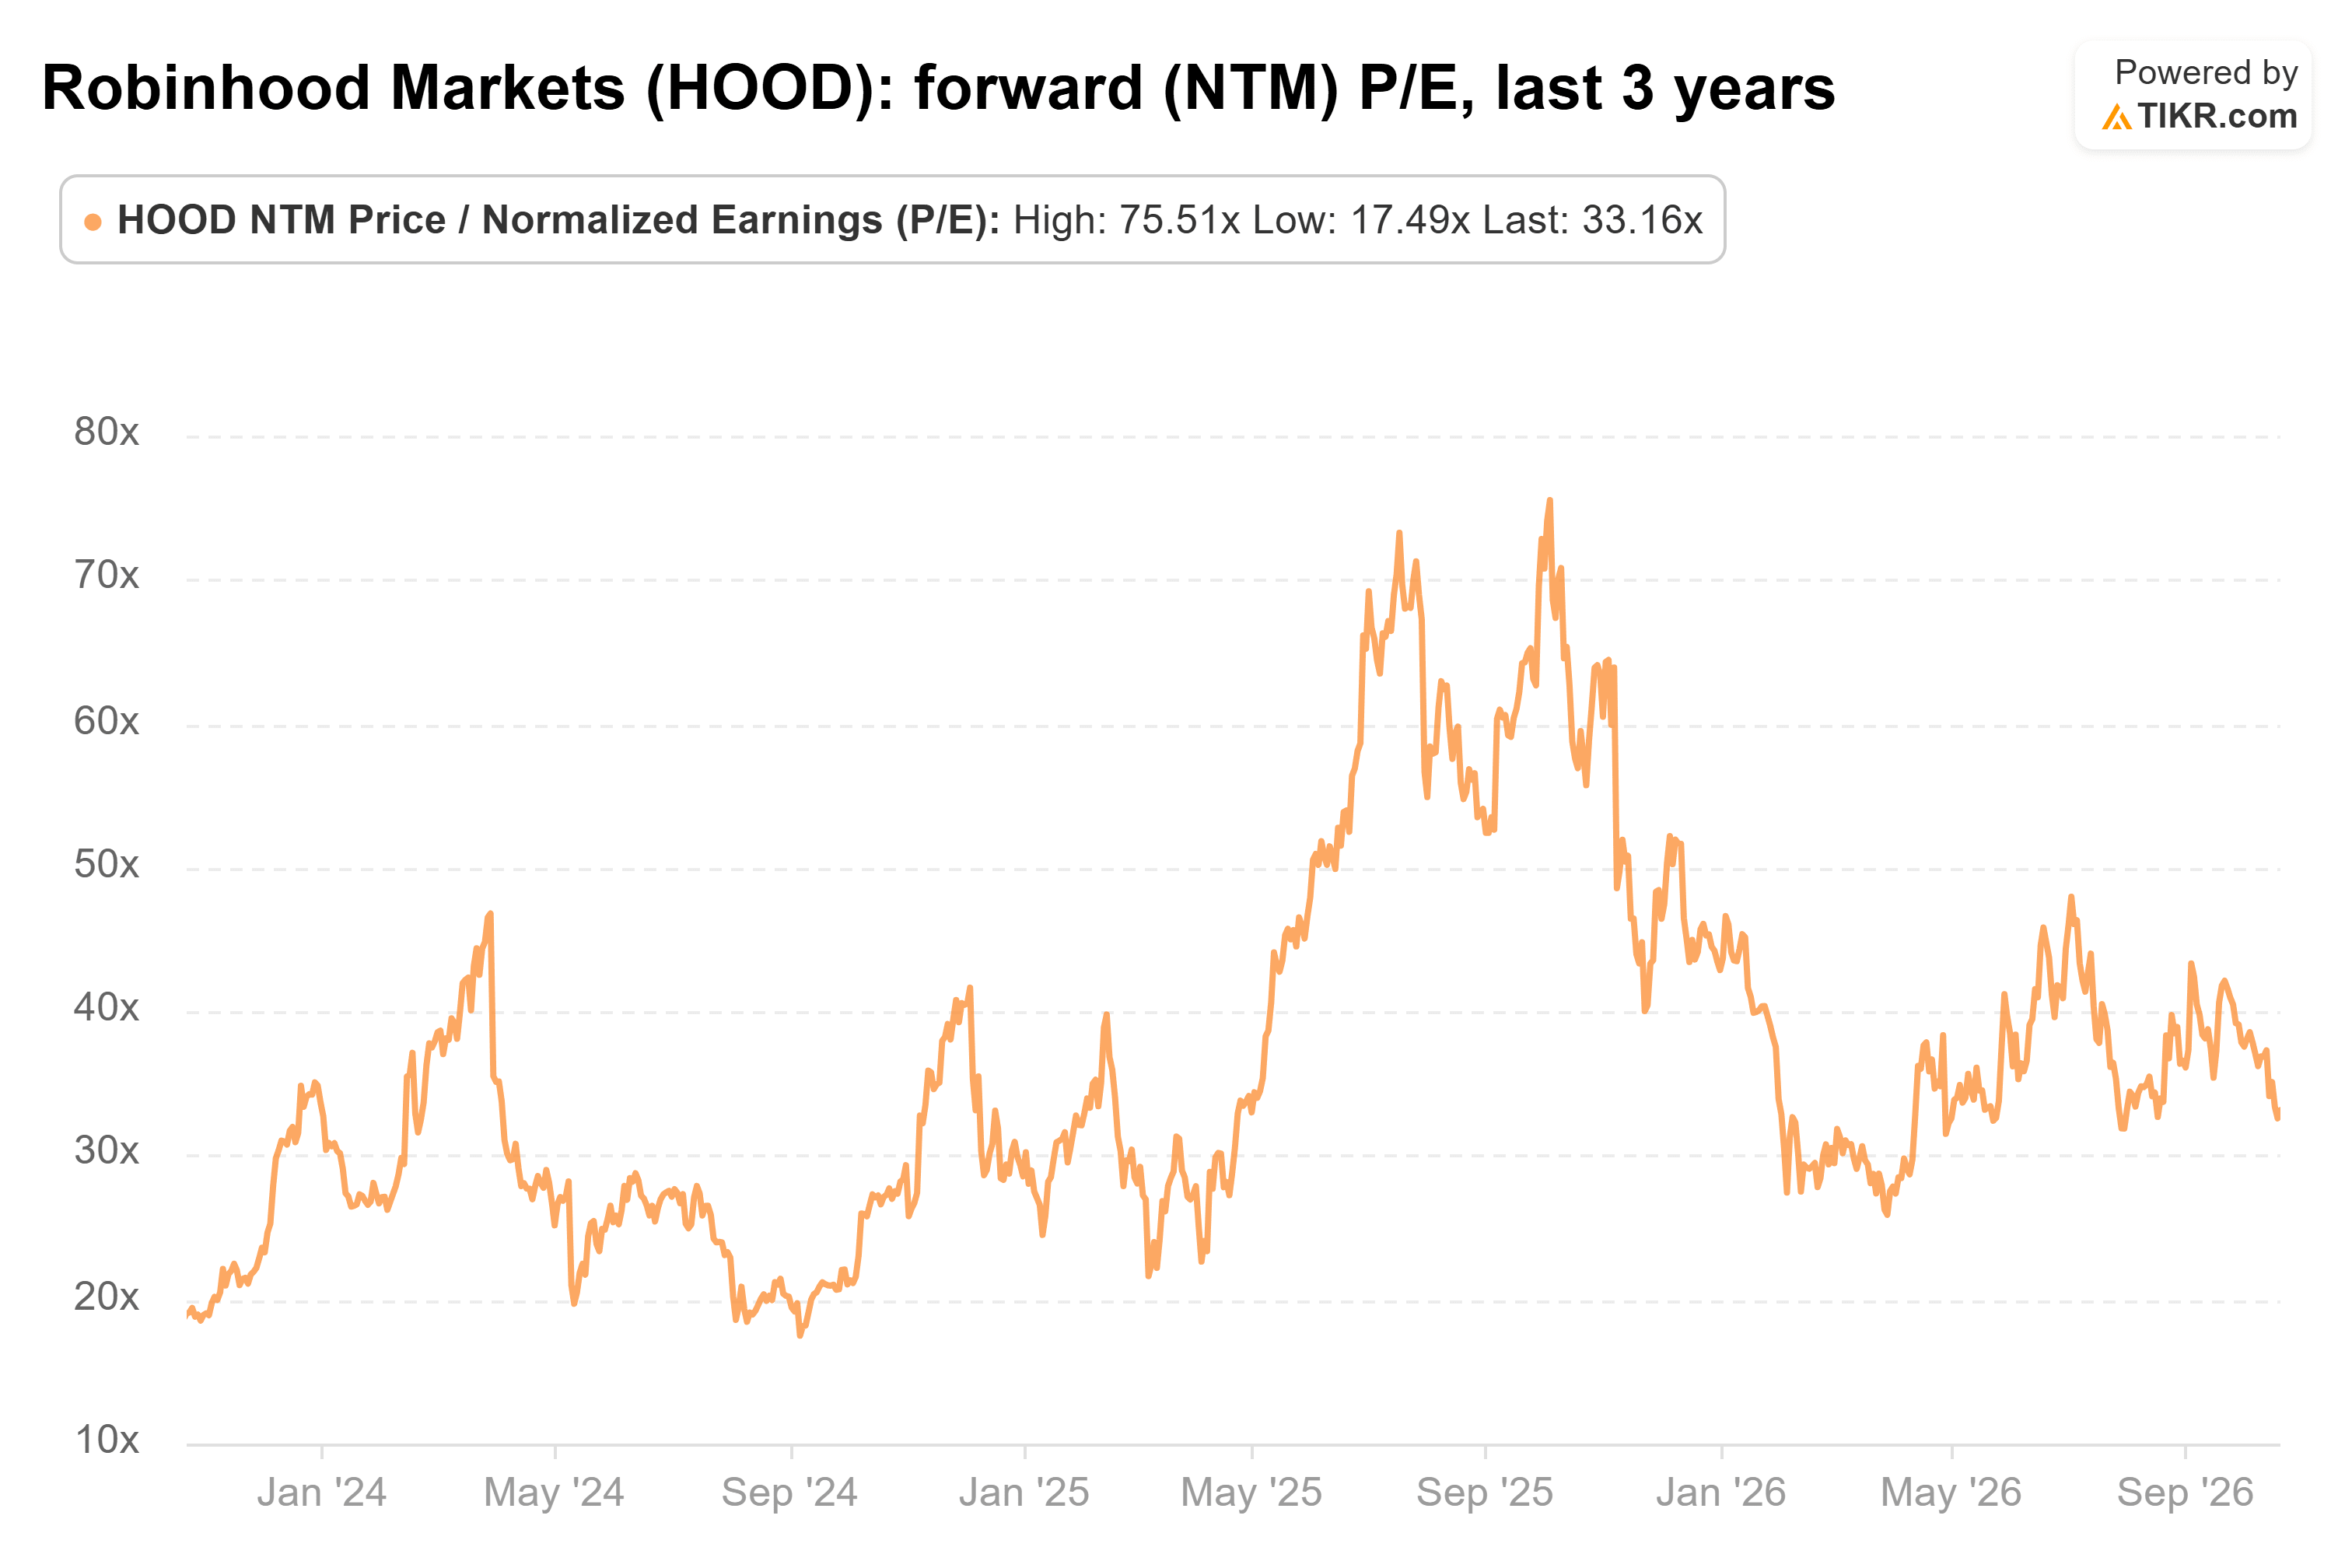
…was unter dem Dreijahresdurchschnitt von 36,4x und weniger als der Hälfte des Höchststands von 75,5x im Oktober 2025 entspricht. (Das KGV war bereits vor der Herabstufung durch Wolfe gesunken.)
TIKR verfolgt 32 Analysten zu Robinhood. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Robinhood sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Robinhood an
Die Gewinne müssen eintreffen
Die Premium-Bewertung ist also bereits geringer als früher. Was das Kursziel von 135 $ wirklich braucht, ist Wachstum, und Wall Street erwartet reichlich davon. Robinhoods Umsatz stieg von 1,87 Mrd. $ im Jahr 2023 auf 4,47 Mrd. $ im Jahr 2025, und Analysten erwarten bis 2028 7,99 Mrd. $…
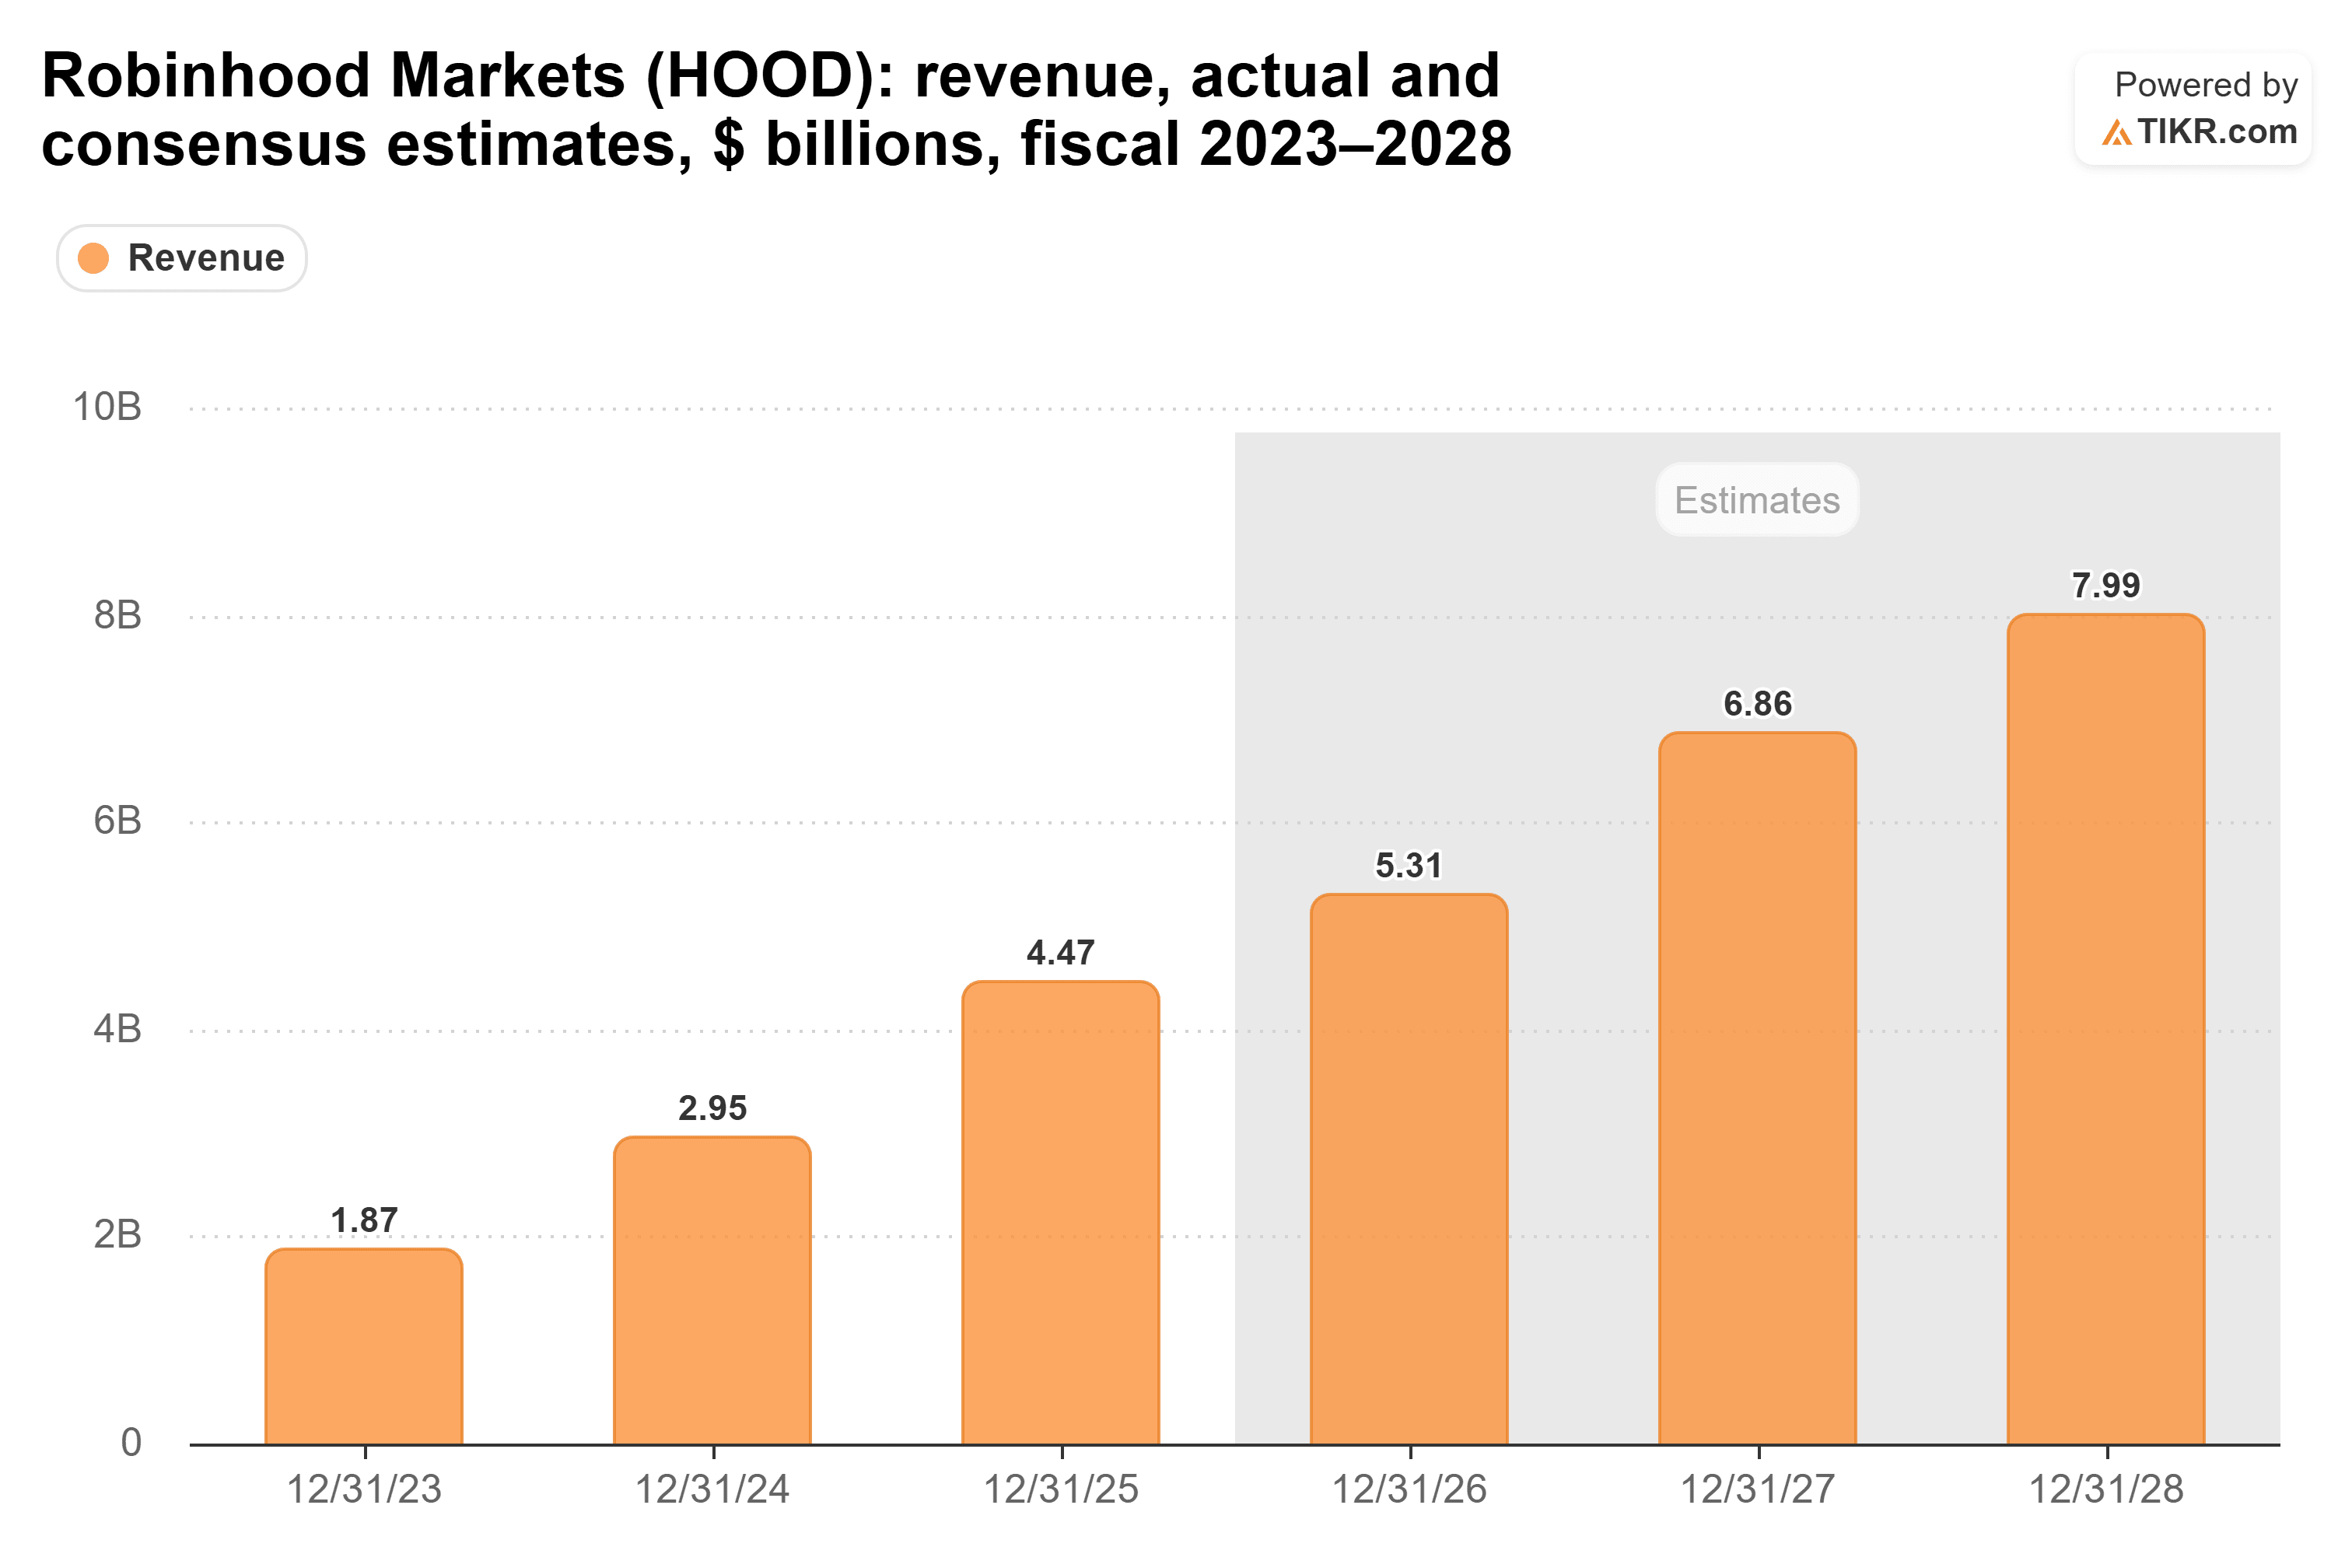
…und der normalisierte Gewinn pro Aktie soll von 2,34 $ im Jahr 2025 auf 4,39 $ im Jahr 2028 steigen.
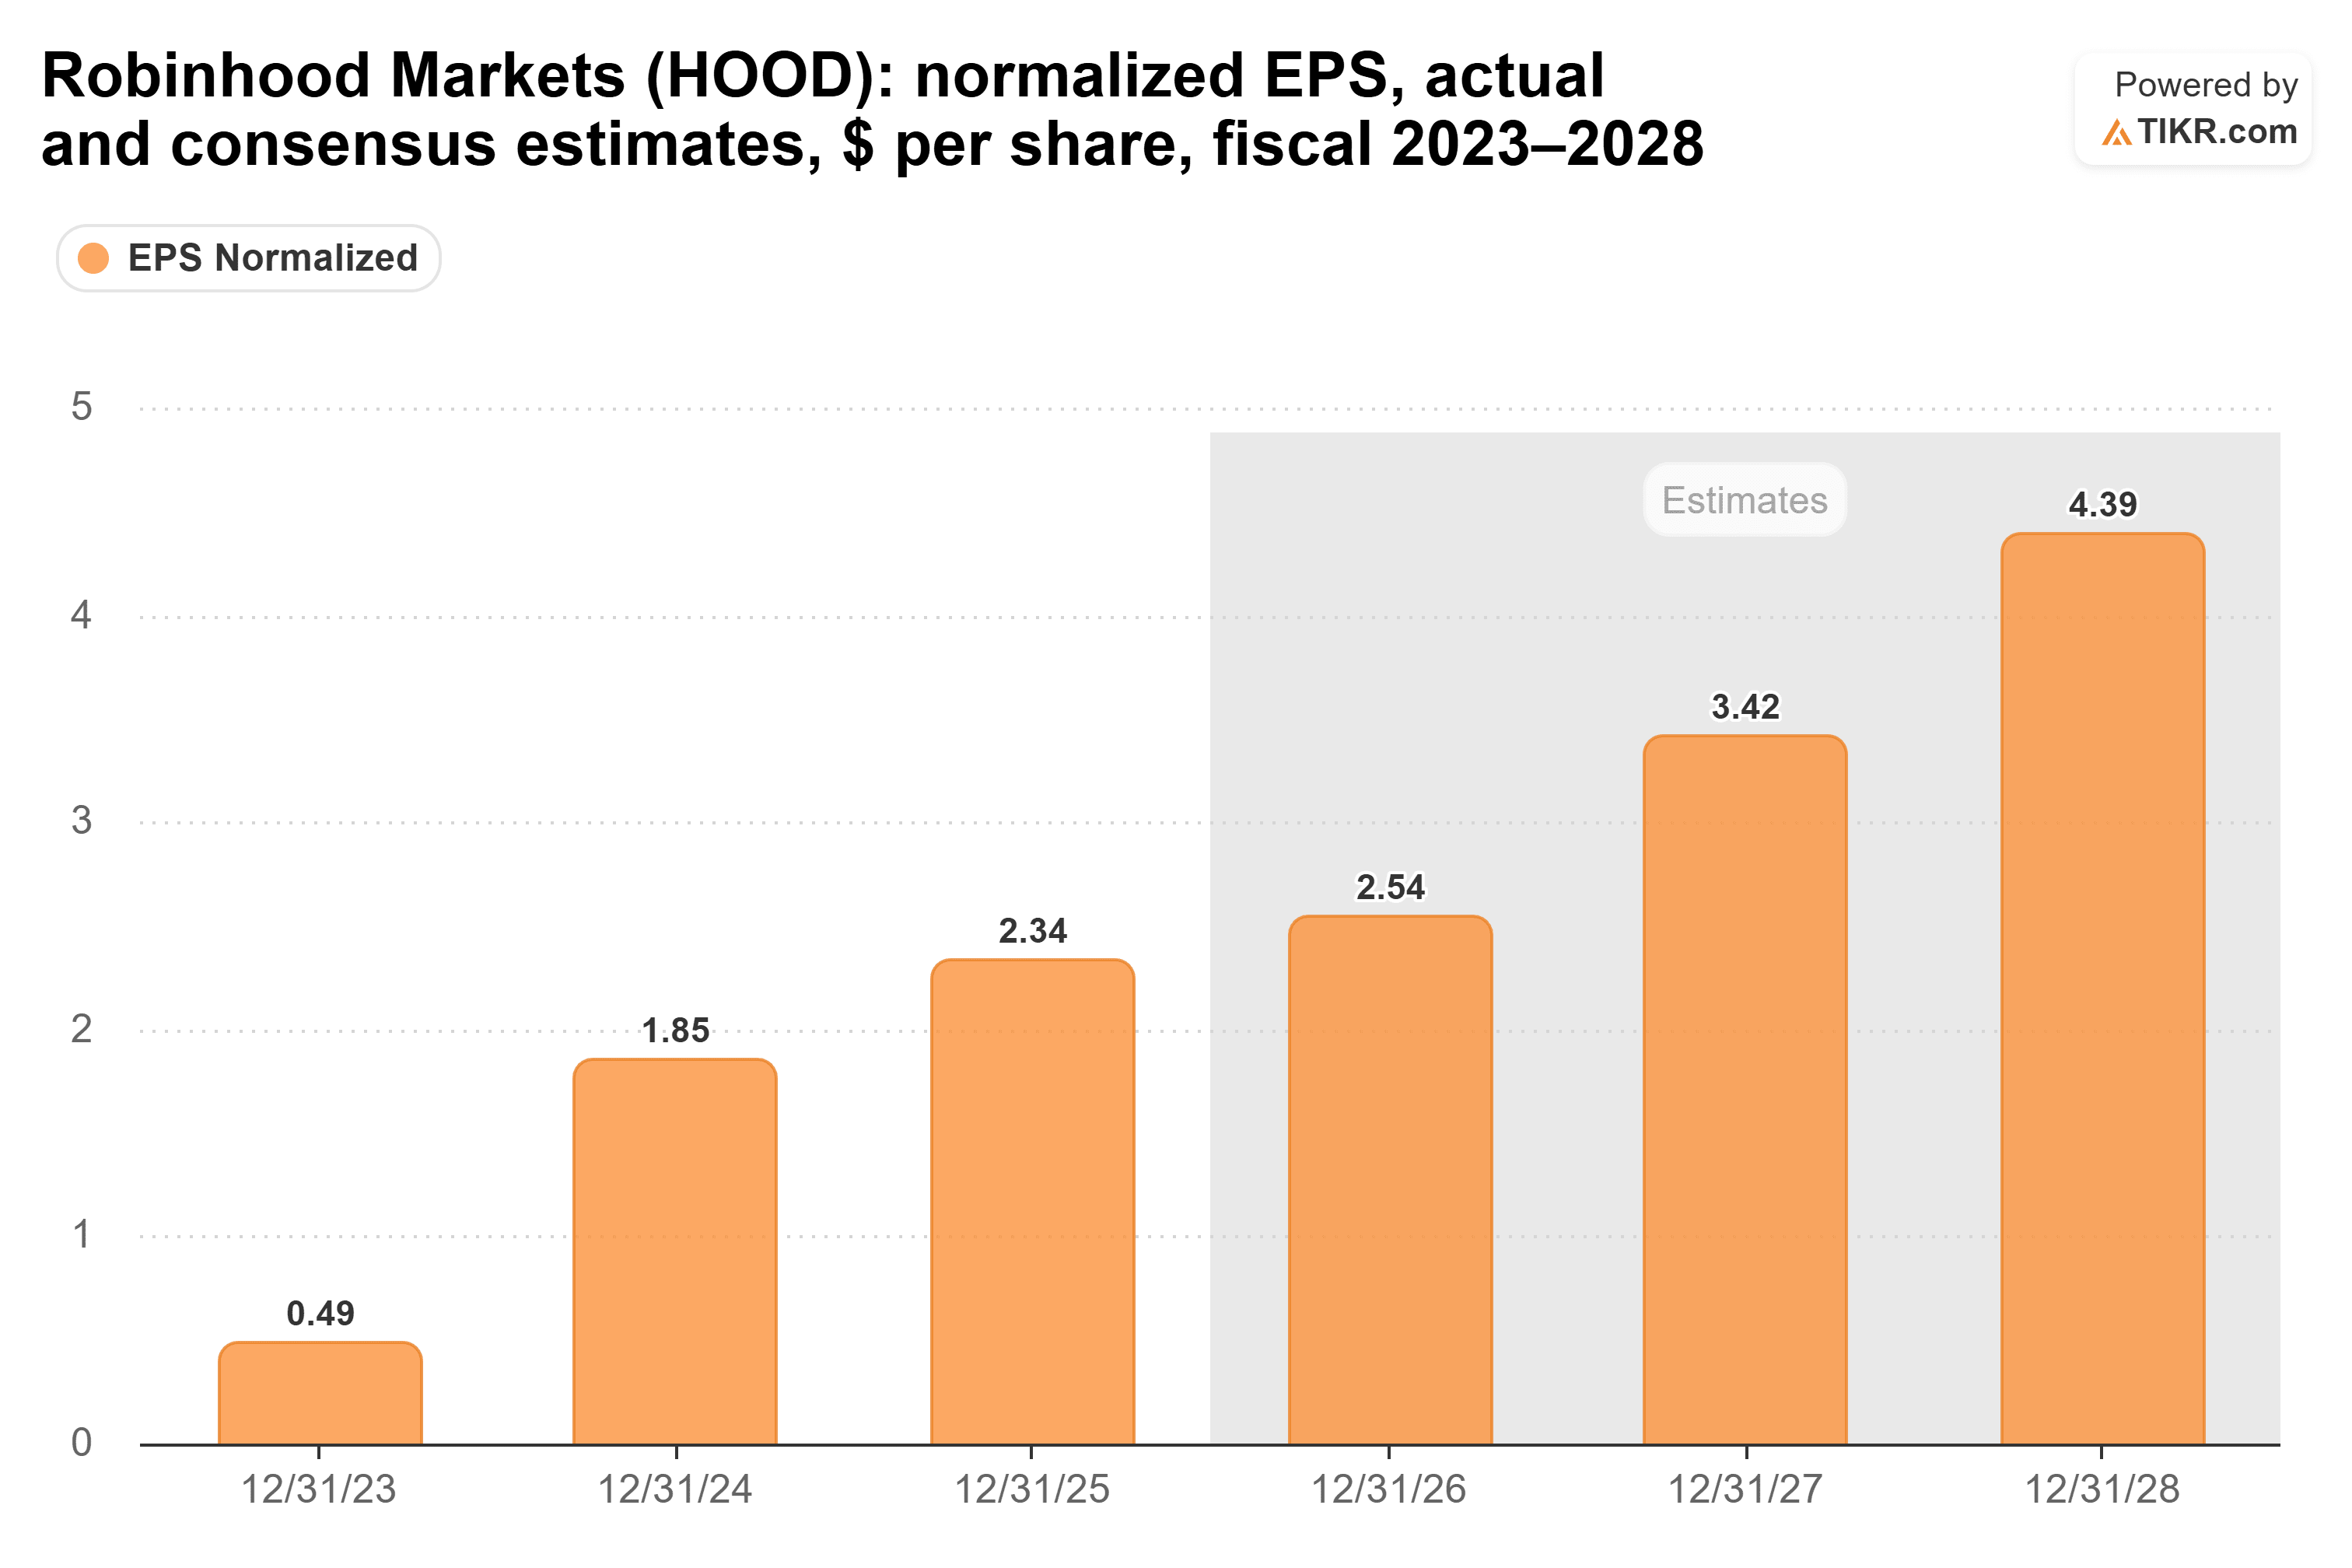
Sollte Robinhood dies erreichen, entspricht 135 $ etwa dem 31-fachen seiner Gewinne für 2028, etwas unterhalb des aktuellen Kurs-Gewinn-Verhältnisses. (In einem Jahr, wenn das Kursziel fällig wird, wird der Markt größtenteils das Jahr 2028 bewerten.)
Natürlich kommt der größte Teil dieses Wachstums später. Analysten erwarten für dieses Jahr nur 2,54 $ Gewinn pro Aktie. Und die Gewinnschätzungen stammen von nur fünf bis sieben Analysten, verglichen mit 27 für den Umsatz.
Die jüngere Erfolgsbilanz ist ebenfalls gemischt. Robinhood verfehlte die Umsatzerwartungen im vierten Quartal 2025 und erneut im ersten Quartal 2026. Die Verfehlung im ersten Quartal war deutlich, bei 1,07 Mrd. $ gegenüber etwa 1,18 Mrd. $ erwartet. Dann übertraf das Unternehmen die Erwartungen im zweiten Quartal mit 1,31 Mrd. $ gegenüber 1,28 Mrd. $.
Auch Insider haben verkauft. Director Baiju Bhatt meldete gerade einen Aktienverkauf im Wert von 5,16 Mio. $. CEO Vladimir Tenev verkaufte Anfang Oktober Class-A-Aktien im Wert von 42,75 Mio. $. Gründer verkaufen aus vielen Gründen, daher würde ich das als Fußnote behandeln.
Robinhood veröffentlicht die Ergebnisse für das dritte Quartal am 27. Oktober, und das ist die erste echte Bewährungsprobe dafür, ob diese Schätzungen Bestand haben.
Meine Einschätzung: Die Einschätzung von Rosenblatt hält stand. Wenn Robinhood die Gewinne liefert, die Analysten bereits erwarten, erscheint 135 $ bei dem aktuellen KGV vernünftig.
Was ist die Robinhood-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Robinhood wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Robinhood kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!