Wichtige Kennzahlen für die Palantir-Aktie
- Aktueller Kurs: $182.53
- Zielkurs (Mitte): ~$1,275
- Konsensziel der Analysten: ~$192
- Potenzielle Gesamtrendite: ~600% (mittleres Szenario, über ~4,3 Jahre)
- Annualisierte IRR: ~57% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Palantir Technologies (PLTR) schloss am 3. September bei $182.53, ein Plus von 7,71%, einen Tag nachdem Michael Burry dem Markt mitgeteilt hatte, die Aktie könne letztlich weniger als ein Viertel ihres heutigen Werts wert sein. Die Erholung ritt auf einer breiten Software-Rallye dieser Sitzung, wobei der iShares Expanded Tech-Software ETF um etwa 4% zulegte, da die Renditen von Staatsanleihen nachließen. Palantir verdoppelte jedoch fast die Bewegung des Sektors aufgrund eines eigenen Katalysators: einer erweiterten Allianz mit PwC US. Die Sitzung machte fast den gesamten Kursverlust von fast 6% vom Vortag wieder wett.
Burry, der immer noch short ist und Puts hält, veröffentlichte einen Artikel mit dem Titel "Palantir: Eine Bilanzierung", in dem er argumentiert, das Unternehmen verhalte sich eher wie eine Unternehmensberatung denn wie ein Softwareunternehmen. Der Markt antwortete, indem er eine Partnerschaft ohne offengelegten Vertragswert kaufte. Unter beiden Reaktionen liegt das stärkste Quartal in der Geschichte des Unternehmens.
Das Quartal, das keine Seite bestreitet, und die Zahl, die Burry angreift
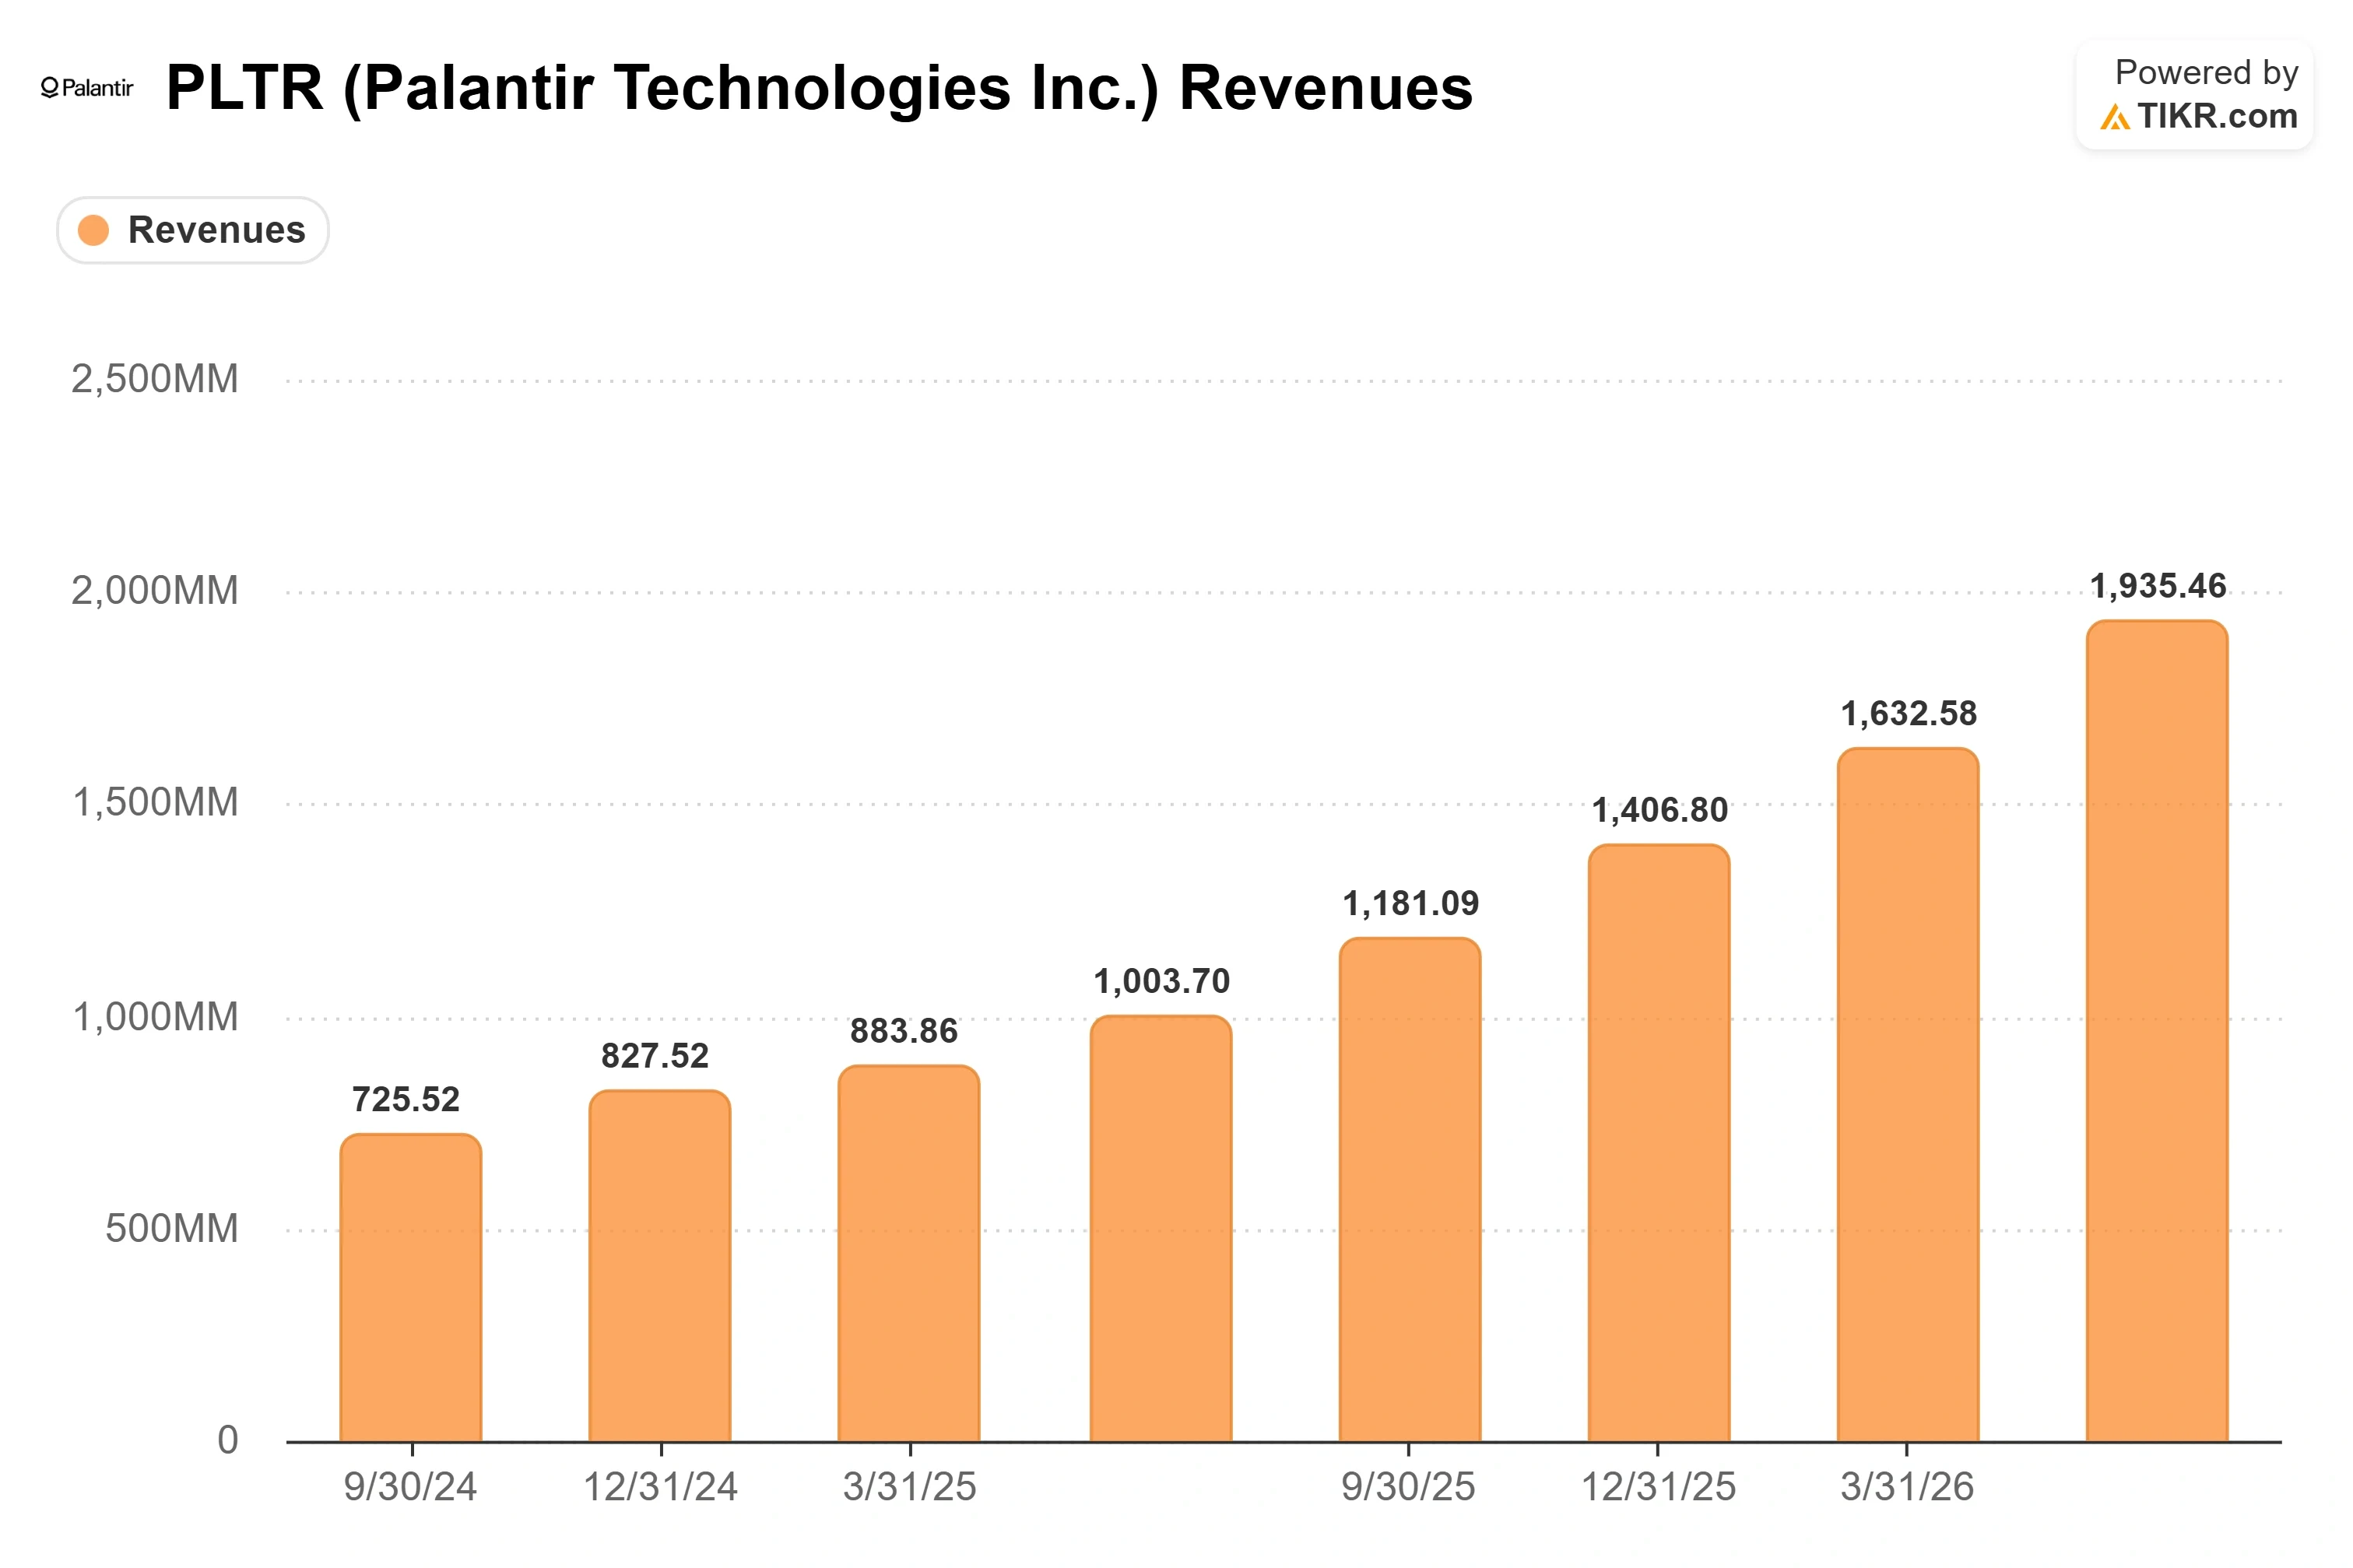
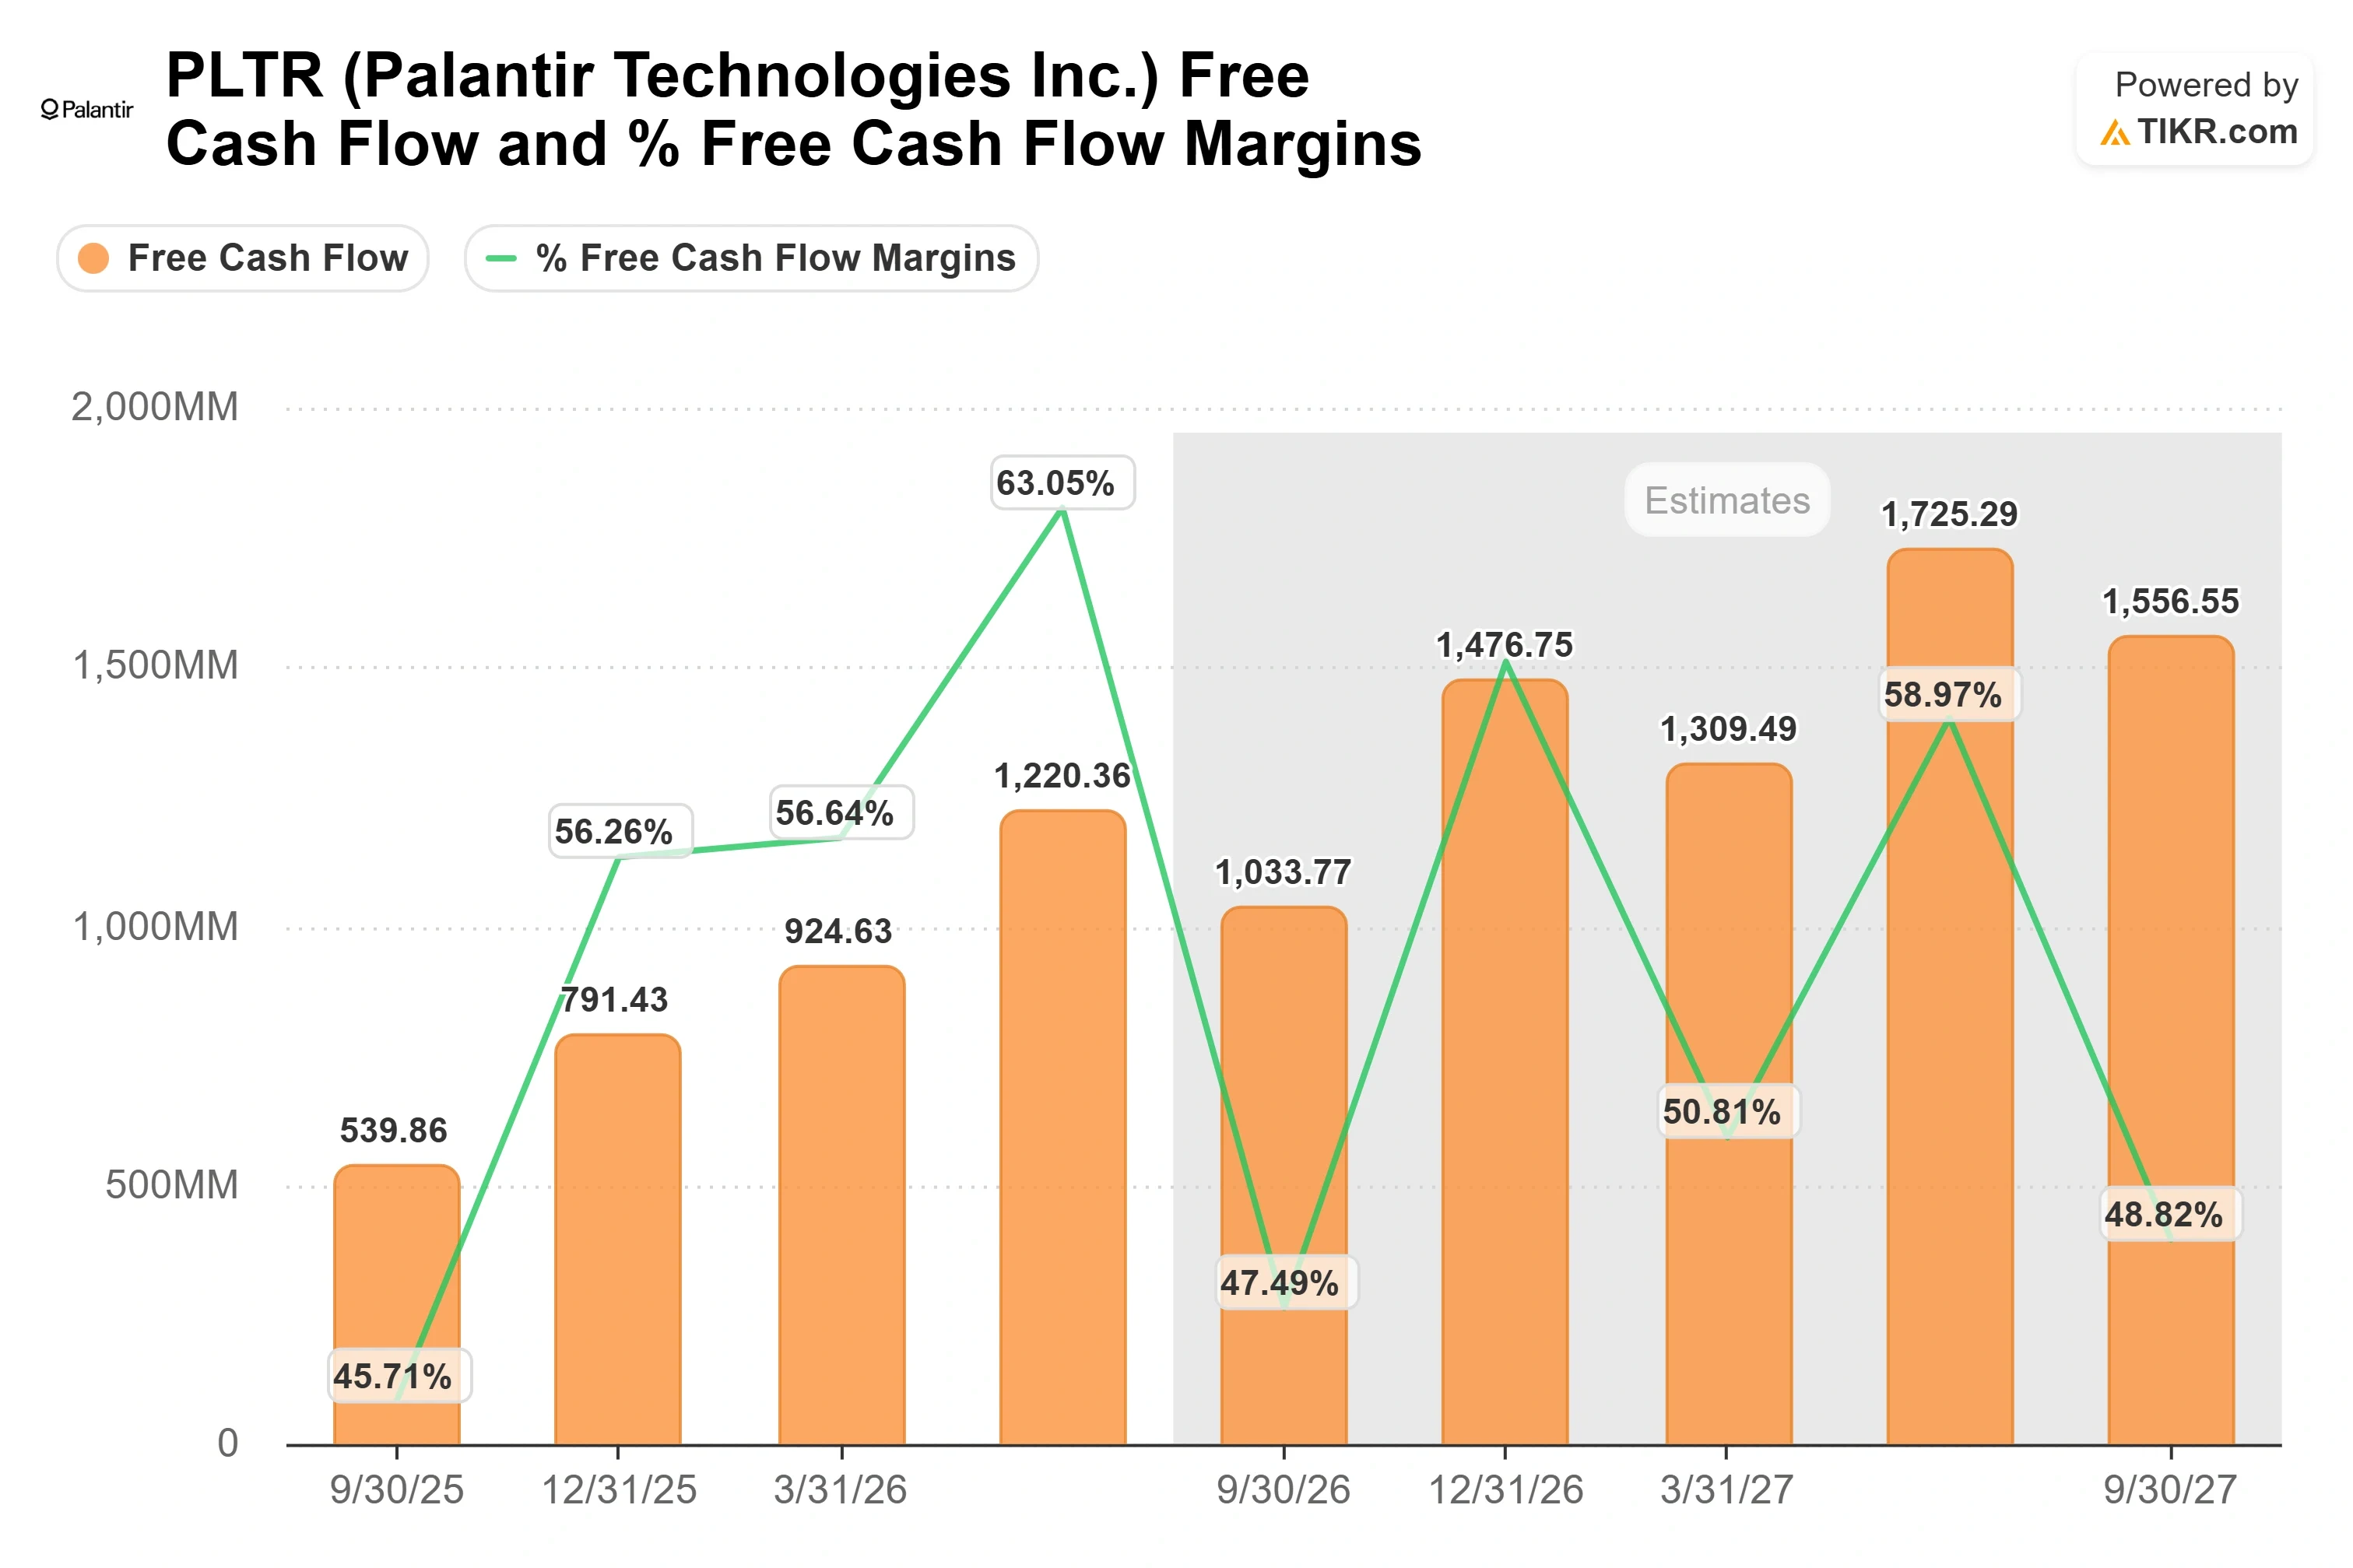
Die Fakten für Q2 2026, die am 3. August gemeldet wurden, stehen nicht zur Debatte. Der Umsatz wuchs um 93% gegenüber dem Vorjahr auf 1,935 Milliarden US-Dollar, die höchste Rate, die Palantir als börsennotiertes Unternehmen je ausgewiesen hat. Der US-Kommerzumsatz beschleunigte sich auf 149%, der US-Regierungsumsatz wuchs um 90%, und das Unternehmen erwirtschaftete 1,22 Milliarden US-Dollar an bereinigtem Free Cash Flow bei einer Marge von 63%. Sein Rule-of-40-Score erreichte 155%, wobei alles über 40% als gesund gilt. Das Management erhöhte die Jahresprognose auf 8,154 Milliarden US-Dollar im Mittelpunkt, die größte Jahreserhöhung in der Unternehmensgeschichte, und der Konsens für FY2026 auf TIKR liegt nun bei etwa 8,19 Milliarden US-Dollar, gegenüber 7,72 Milliarden US-Dollar zum Stichtag 30. Juni.
Burrys Argument ist nicht, dass das Wachstum gefälscht ist. Es ist, dass die dahinterstehende Qualität schwächer ist, als das KGV impliziert. Sein zentrales Beweisstück sind die Forderungen aus Lieferungen und Leistungen, die seiner Aussage nach bis zum 30. Juni auf 1,49 Milliarden US-Dollar von 1,04 Milliarden US-Dollar Ende 2025 gestiegen sind und in neun der letzten zwölf Quartale schneller gewachsen sind als der Umsatz. Er wies darauf hin, dass ein Kunde 27% der Forderungen hält, während kein Kunde mehr als 10% des Umsatzes generiert, und argumentierte, dass das Verhältnis der aufgeschobenen Erträge von etwa 32% eher Accenture als einem Abonnementgeschäft ähnele. Seine Schlussfolgerung, die er über seinen Substack und X-Posts und nicht über eine regulatorische Einreichung bekannt gab, ist, dass die Marktkapitalisierung, die heute etwa 438 Milliarden US-Dollar beträgt, unter 100 Milliarden US-Dollar fallen könnte. Die Sprache des "Channel Stuffing" ist seine Interpretation, und Palantir hat sich öffentlich nicht dazu geäußert.
Ein Unternehmen, das sich durch Channel Stuffing Wachstum verschafft, wandelt normalerweise nicht 63% seines Umsatzes in Free Cash Flow um. Palantirs 1,22 Milliarden US-Dollar an bereinigtem FCF und 1,216 Milliarden US-Dollar an Cashflow aus operativer Tätigkeit lassen sich schwer durch Rechnungsstellungstermine fälschen. Die Konzentration der Forderungen ist ein echtes Risiko, das man im Auge behalten muss, aber die Cash-Generierung ist die Tatsache, die die Bullen-These am Leben hält.
Sehen Sie historische und zukünftige Schätzungen für die Palantir-Aktie (Es ist kostenlos!) >>>
Warum die Souveränitäts-Argumentation Käufer hat, nicht nur Gläubige
Die PwC-Allianz bestätigt das Argument, das Alex Karp das ganze Jahr über vorgetragen hat. Die Vereinbarung konzentriert sich auf eine KI-native Plattform, die auf Foundry und AIP aufbaut und laut PwC Transaktionen bis zu 50% schneller ausführen und einmalige Kosten um bis zu 45% senken kann. Es wurde keine Umsatzzahl angegeben, und da der gesamte Softwarekomplex in dieser Sitzung im Plus war, war die Allianz ein zusätzlicher Faktor a favor auf die Sektorbewegung, nicht der alleinige Grund dafür.
Diese Bestätigung spricht für das, was Karp "KI-Souveränität" nennt, die Idee, dass Unternehmen die Daten, Logik und Modellgewichte, die ihr Geschäft definieren, besitzen sollten, anstatt sie von einem Frontier-Lab zu mieten. Im Gespräch formulierte er die Konsequenzen unverblümt: "Sie zahlen dafür, dass sie Ihr geistiges Eigentum, Ihr Know-how, Ihre Expertise in ihr Modell migrieren können, damit sie ein wettbewerbsfähiges Geschäft aufbauen können, das Ihr Geschäft nicht benötigt." Diese Aussage ist die kommerzielle Triebkraft hinter einer Net Dollar Retention Rate von 157%, die in einem Quartal um 700 Basispunkte gestiegen ist, da Kunden, die früher nur Foundry nutzten, auf den gesamten Stack migrieren.
Sie beantwortet auch Burrys Vorwurf des "nur ein Berater". CTO Shyam Sankar beschrieb ein Silicon-Valley-Bake-off, bei dem ein Frontier-Lab und sein Implementierungsteam einen Auftrag zur Automatisierung von Ticketing an Palantirs vor Ort eingesetzte Ingenieure verloren: "Gleicher Kunde, gleicher Zeitrahmen, gleiche Modelle. Der einzige Unterschied war AIP und Palantirs einzigartiges FDE-Handwerk, und das war entscheidend." Eine reine Unternehmensberatung gewinnt nicht Kopf-an-Kopf gegen die Labs mit ihren eigenen Modellen.
Im Vergleich zu seinen Software-Peers auf der TIKR-Konkurrentenseite ist die Prämie nicht subtil. Microsoft notiert bei 9,82x NTM-Umsatz, ServiceNow bei 8,62x und Oracle bei 6,54x, während Palantir bei 42,37x notiert. Palantir ist nicht teuer im Vergleich zu Software; es befindet sich in einem anderen Bewertungsuniversum. Ob diese Lücke bestehen bleibt, hängt davon ab, ob das Wachstum von über 90% in den USA ein dauerhafter Vorteil oder ein Nachfrageschub ist, den Konkurrenten wie Google, die jetzt in den KI-Markt der Regierung einsteigen, letztlich komprimieren.
Sehen Sie, wie Palantir im Vergleich zu seinen Peers bei TIKR abschneidet (Es ist kostenlos!) >>>
TIKR Advanced Model Analysis
- Aktueller Kurs: $182.53
- Zielkurs (Mitte): ~$1,275
- Potenzielle Gesamtrendite: ~600%
- Annualisierte IRR: ~57% / Jahr
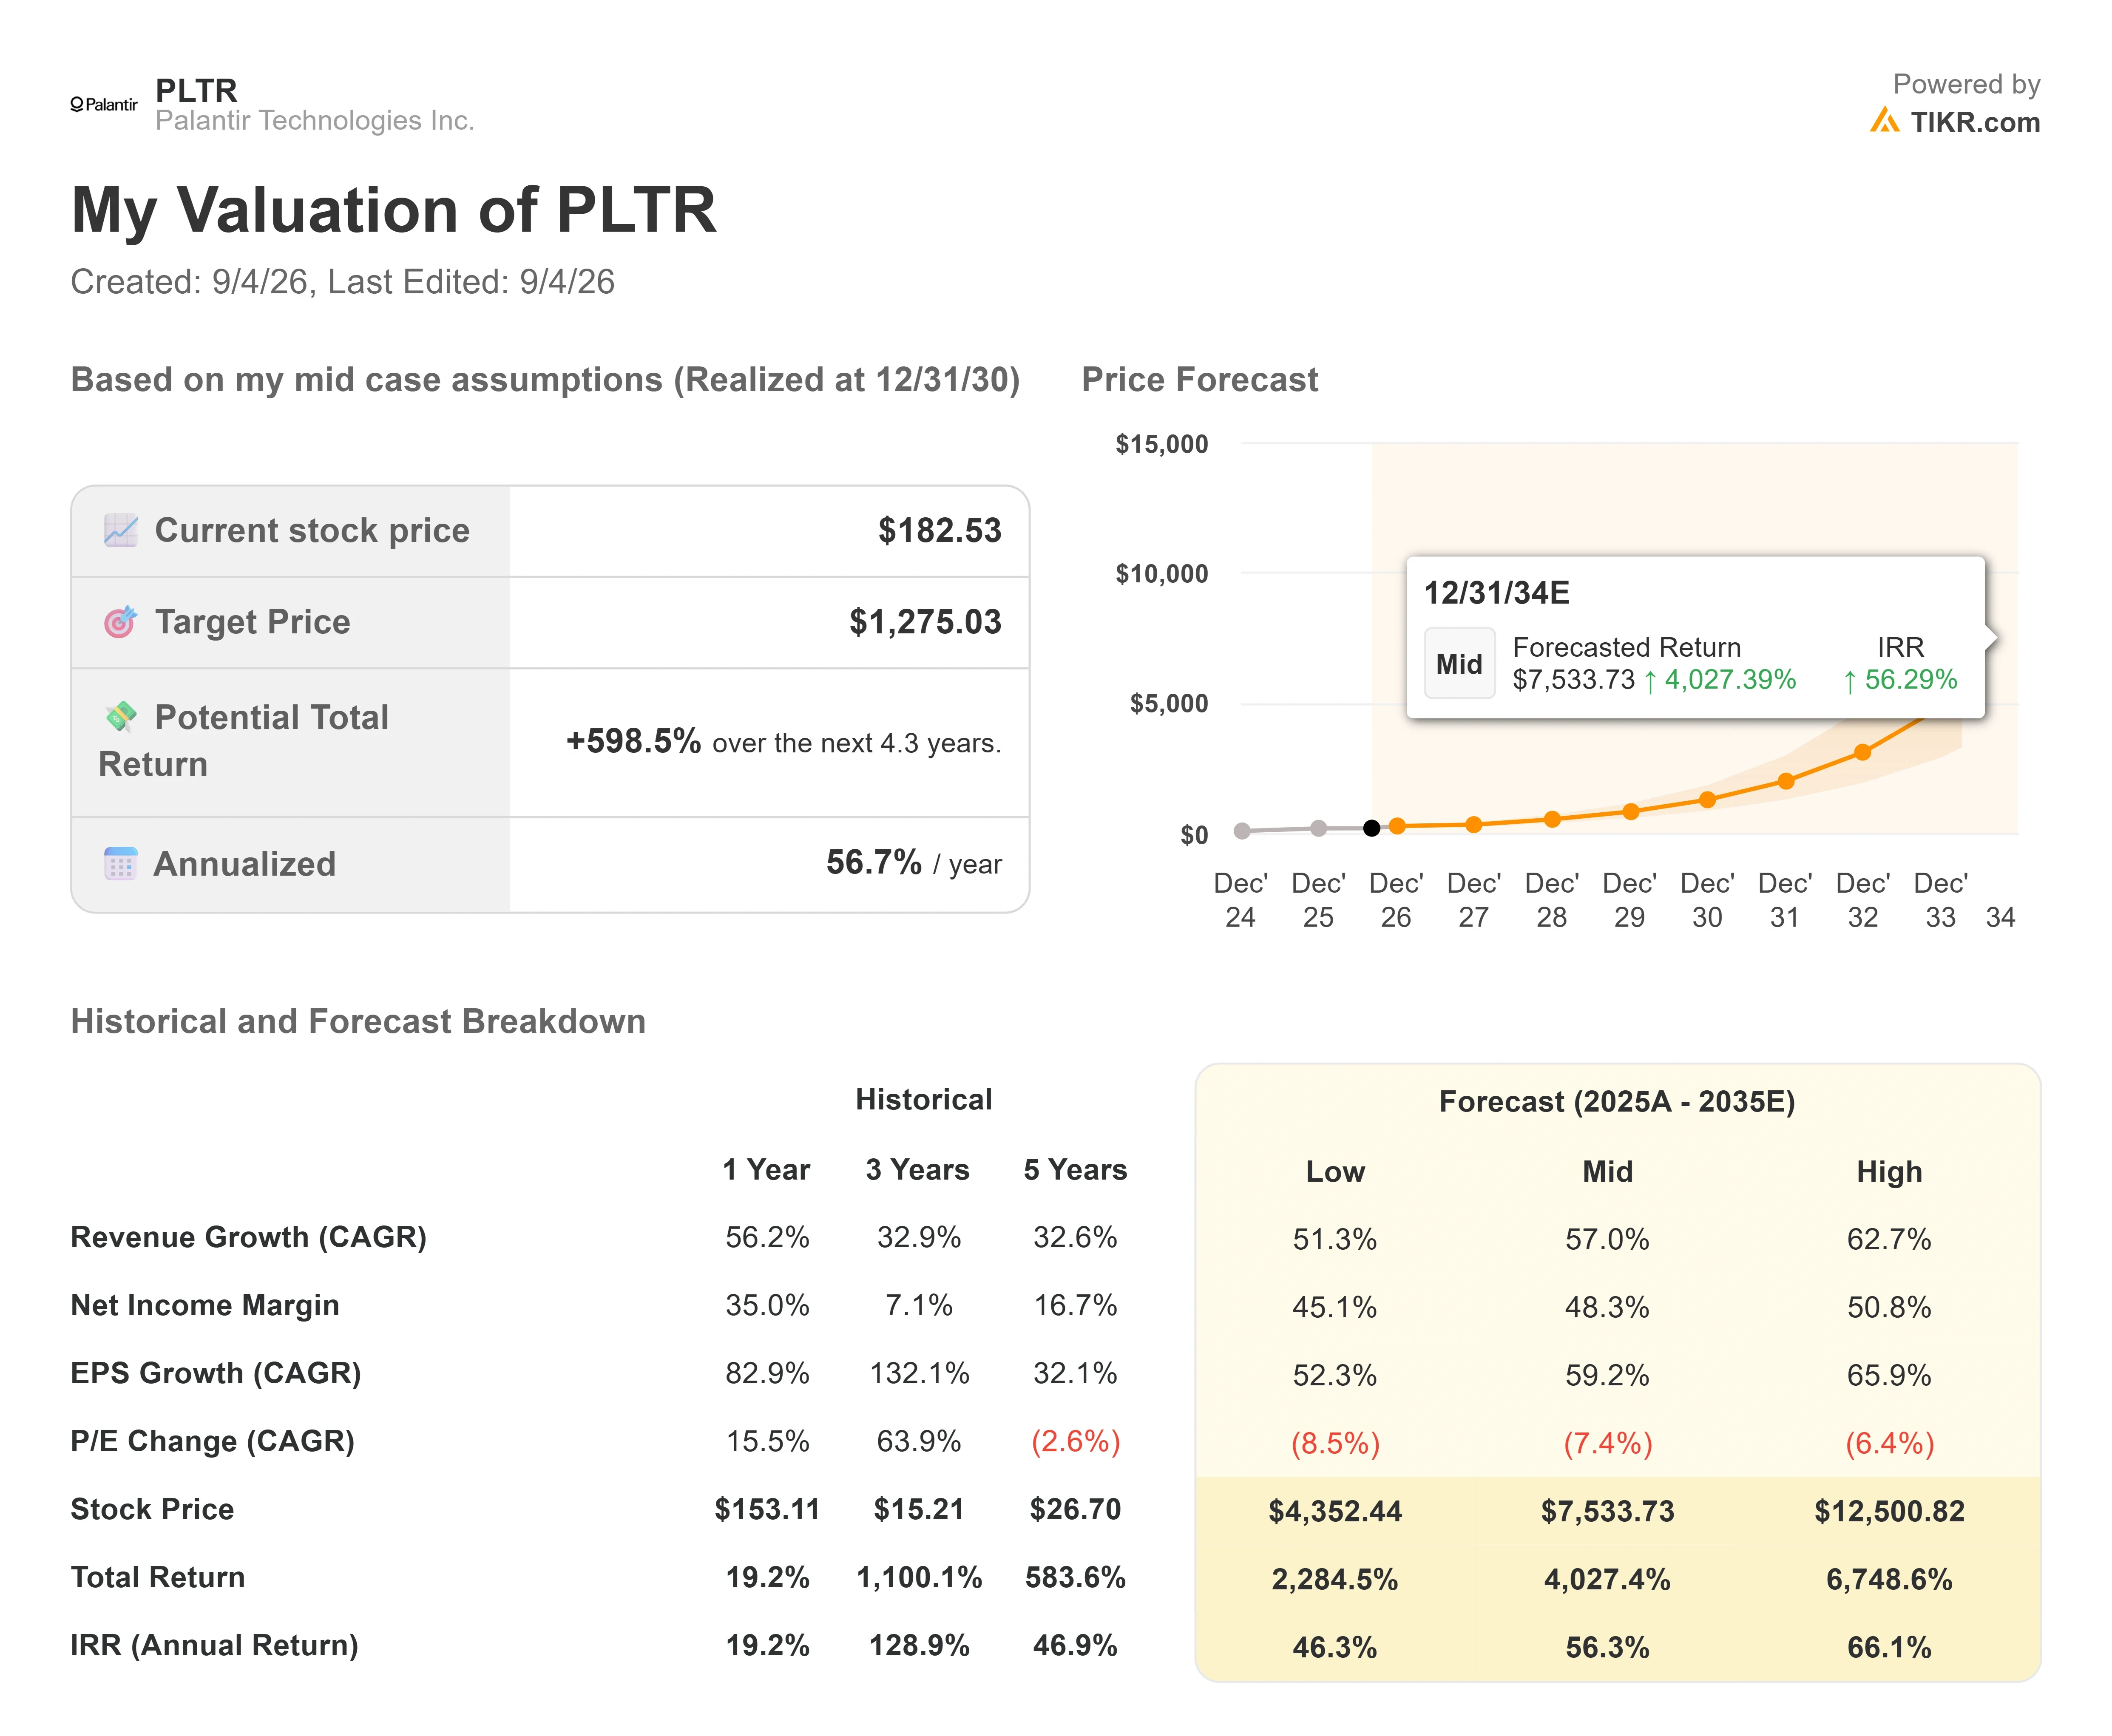
In den gleichen Einheiten wie Burrys Warnung ausgedrückt, impliziert dieses Ziel von $1,275 eine Marktkapitalisierung von fast 3 Billionen US-Dollar bis 2030, gegenüber etwa 438 Milliarden US-Dollar heute und den unter 100 Milliarden US-Dollar, die Burry für möglich hält. Die beiden Szenarien liegen fast um das Dreißigfache auseinander. Dies ist ein Szenario, das auf festgelegten Annahmen basiert, keine Prognose, die das Unternehmen befürwortet hat, und ein Palantir mit 3 Billionen US-Dollar würde zu den größten Unternehmen der Welt gehören. Das Ziel basiert auf zwei Umsatztreibern: der fortgesetzten Übernahme von AIP durch US-Kommerzkunden, da Kunden von Pilotprojekten zur Produktion übergehen, und der Ausweitung des Regierungsgeschäfts, angeführt von Programmen wie Maven, das William Blair Ende August als auf dem Weg zu 1 Milliarde US-Dollar jährlich wiederkehrendem Umsatz bezeichnete. Der Margentreiber ist der operativen Hebel, wobei die Nettogewinnmarge im Modell in Richtung des hohen 40%-Bereichs geht, da der Umsatz schneller wächst als die Personalkosten und Cloud-Kosten.
Das Hauptrisiko ist das, das Burry anspricht: Multiple-Kompression. Bei 42x zukünftigem Umsatz und einer Free-Cash-Flow-Rendite von unter 1% bleibt kein Puffer, wenn das Wachstum nachlässt. Das Aufwärtsszenario sieht die Nachfrage nach souveräner KI als sich aufbauenden Faktor, da Unternehmen sich weigern, ihre Daten an Frontier-Labs auszuhändigen, wodurch das Umsatzwachstum jahrelang über 50% bleibt. Das Abwärtsszenario sieht Wettbewerb und einen zinsgetriebenen Verkauf von Hochbewertungstiteln, die das KGV schneller komprimieren als die Gewinne wachsen, genau das, was die Aktie vor Beginn dieser Rallye im Juni in einen Drawdown von 48% trieb.
Fazit
Die Debatte löst sich an einer Zahl auf, und der nächste Bericht wird um den 9. November erwartet, obwohl das Unternehmen das Datum noch nicht bestätigt hat. Beobachten Sie den US-Kommerzumsatz und die Forderungslinie gemeinsam. Wenn der Kommerzumsatz über etwa 130% Wachstum bleibt, während das Forderungswachstum endlich auf das Tempo des Umsatzes verlangsamt, wird die Bullen-These gestärkt und Burrys zentrales Beweisstück geschwächt. Wenn die Forderungen weiterhin schneller wachsen als der Umsatz und das Wachstum sich verlangsamt, wird der Vergleich mit der Unternehmensberatung lauter und das KGV schwerer zu verteidigen. Alles andere, die PwC-Schlagzeilen und die Souveränitäts-Rhetorik eingeschlossen, ist Lärm, bis diese Veröffentlichung klärt, welche Seite dasselbe Quartal richtig gelesen hat.
Sollten Sie in Palantir investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Palantir auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Palantir zusammen mit jeder anderen Aktie auf Ihrer Watchlist zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie benötigen, um selbst zu entscheiden.
Analysieren Sie Palantir auf TIKR kostenlos →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen... desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!