Die wichtigsten Punkte
- Palo Alto Networks CEO Nikesh Arora sagt, NVIDIA könne für 2028 keine Chips liefern, und Microsoft, Alphabet und Amazon legen nächste Woche ihre Investitionspläne (Capex) vor.
- NVIDIAs Wachstum bis 2028 scheint durch die verfügbare Produktionskapazität begrenzt, daher wirken die Umsatzschätzungen von Wall Street konservativ.
- Analysten erwarten einen Umsatzanstieg von 68 % im Geschäftsjahr, das im Januar 2028 endet. Das entspricht den Prognosen (Guidance) des Managements, die es als angebotsbeschränkt bezeichnet.
- NVIDIA notiert mit dem 17-fachen des erwarteten Gewinns (Forward P/E), dem niedrigsten KGV der letzten drei Jahre.
Der KI-Kritiker Ed Zitron glaubt, dass NVIDIA (NVDA) eine selbst erzeugte Knappheit verkauft.
„Es gibt keine Knappheit, außer der, die von Jensen Huang geschaffen wird“, sagte Zitron, CEO der PR-Agentur EZPR, am Freitag gegenüber Yahoo Finance's The 8:30. Er nannte es „Channel Stuffing“: Kunden zum sofortigen Kauf zu drängen, bevor die Chips ausgehen.
Dann beschrieb ein großer Abnehmer von KI-Rechenleistung, wie der Markt tatsächlich aussieht.
Im All-In-Podcast dieser Woche sagte Palo Alto Networks (PANW) CEO Nikesh Arora, der Aufbau eigener KI-Rechenzentren wäre „eine Art leere Drohung“. Ein Grund dafür:
„Wenn man mit Jensen spricht, kann er einem keine Chips für 2028 geben.“
Channel Stuffing sieht normalerweise etwas anders aus.
Und das kommt nur wenige Tage, bevor Microsoft (MSFT), Alphabet (GOOG) und Amazon (AMZN) die Investitionsausgaben (Capex) melden, die zu NVIDIAs Umsatz werden. (Das Management sagte im Februar, dass die fünf größten Cloud-Anbieter etwas mehr als die Hälfte seiner Rechenzentrumsverkäufe ausmachen.)
TIKR verfolgt 62 Analysten zu Nvidia. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Nvidia sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Nvidias Analystenbewertungen ansehen
Von oben bis unten ausverkauft
Palo Alto ist nicht der einzige, der wartet. Tenstorrent-CEO Jim Keller, der konkurrierende KI-Chips verkauft, sagte gegenüber Bloombergs Liana Baker, wenn man NVIDIA-Produkte im Wert von 10 Millionen Dollar kaufen wolle, „bekommt man vielleicht keinen Rückruf“, wie sie im Bloomberg Tech-Podcast berichtete.
Keller hat seine eigenen Gründe, das zu sagen. Aber ein Unternehmen, das seinen Vertriebskanal vollstopft, lässt normalerweise keine Aufträge über 10 Millionen Dollar liegen.
Wedbush-Analyst Dan Ives bezifferte es im Bloomberg Surveillance: „Heute steht das Nachfrage-Angebots-Verhältnis bei 13 zu 1.“
Und die Preise steigen. Die Miete eines H100 kostet laut Social Capital 45 % mehr als im Dezember, obwohl der Chip bereits 2022 auf den Markt kam und seitdem zwei neuere Generationen erschienen sind.
Es ist wie der Gebrauchtwagenmarkt von 2021 noch einmal: Wenn man keinen neuen bekommt, steigen die Preise für die alten.
Die Schätzungen von Wall Street wirken konservativ
Das ändert die Interpretation der Umsatzschätzungen der Analysten.
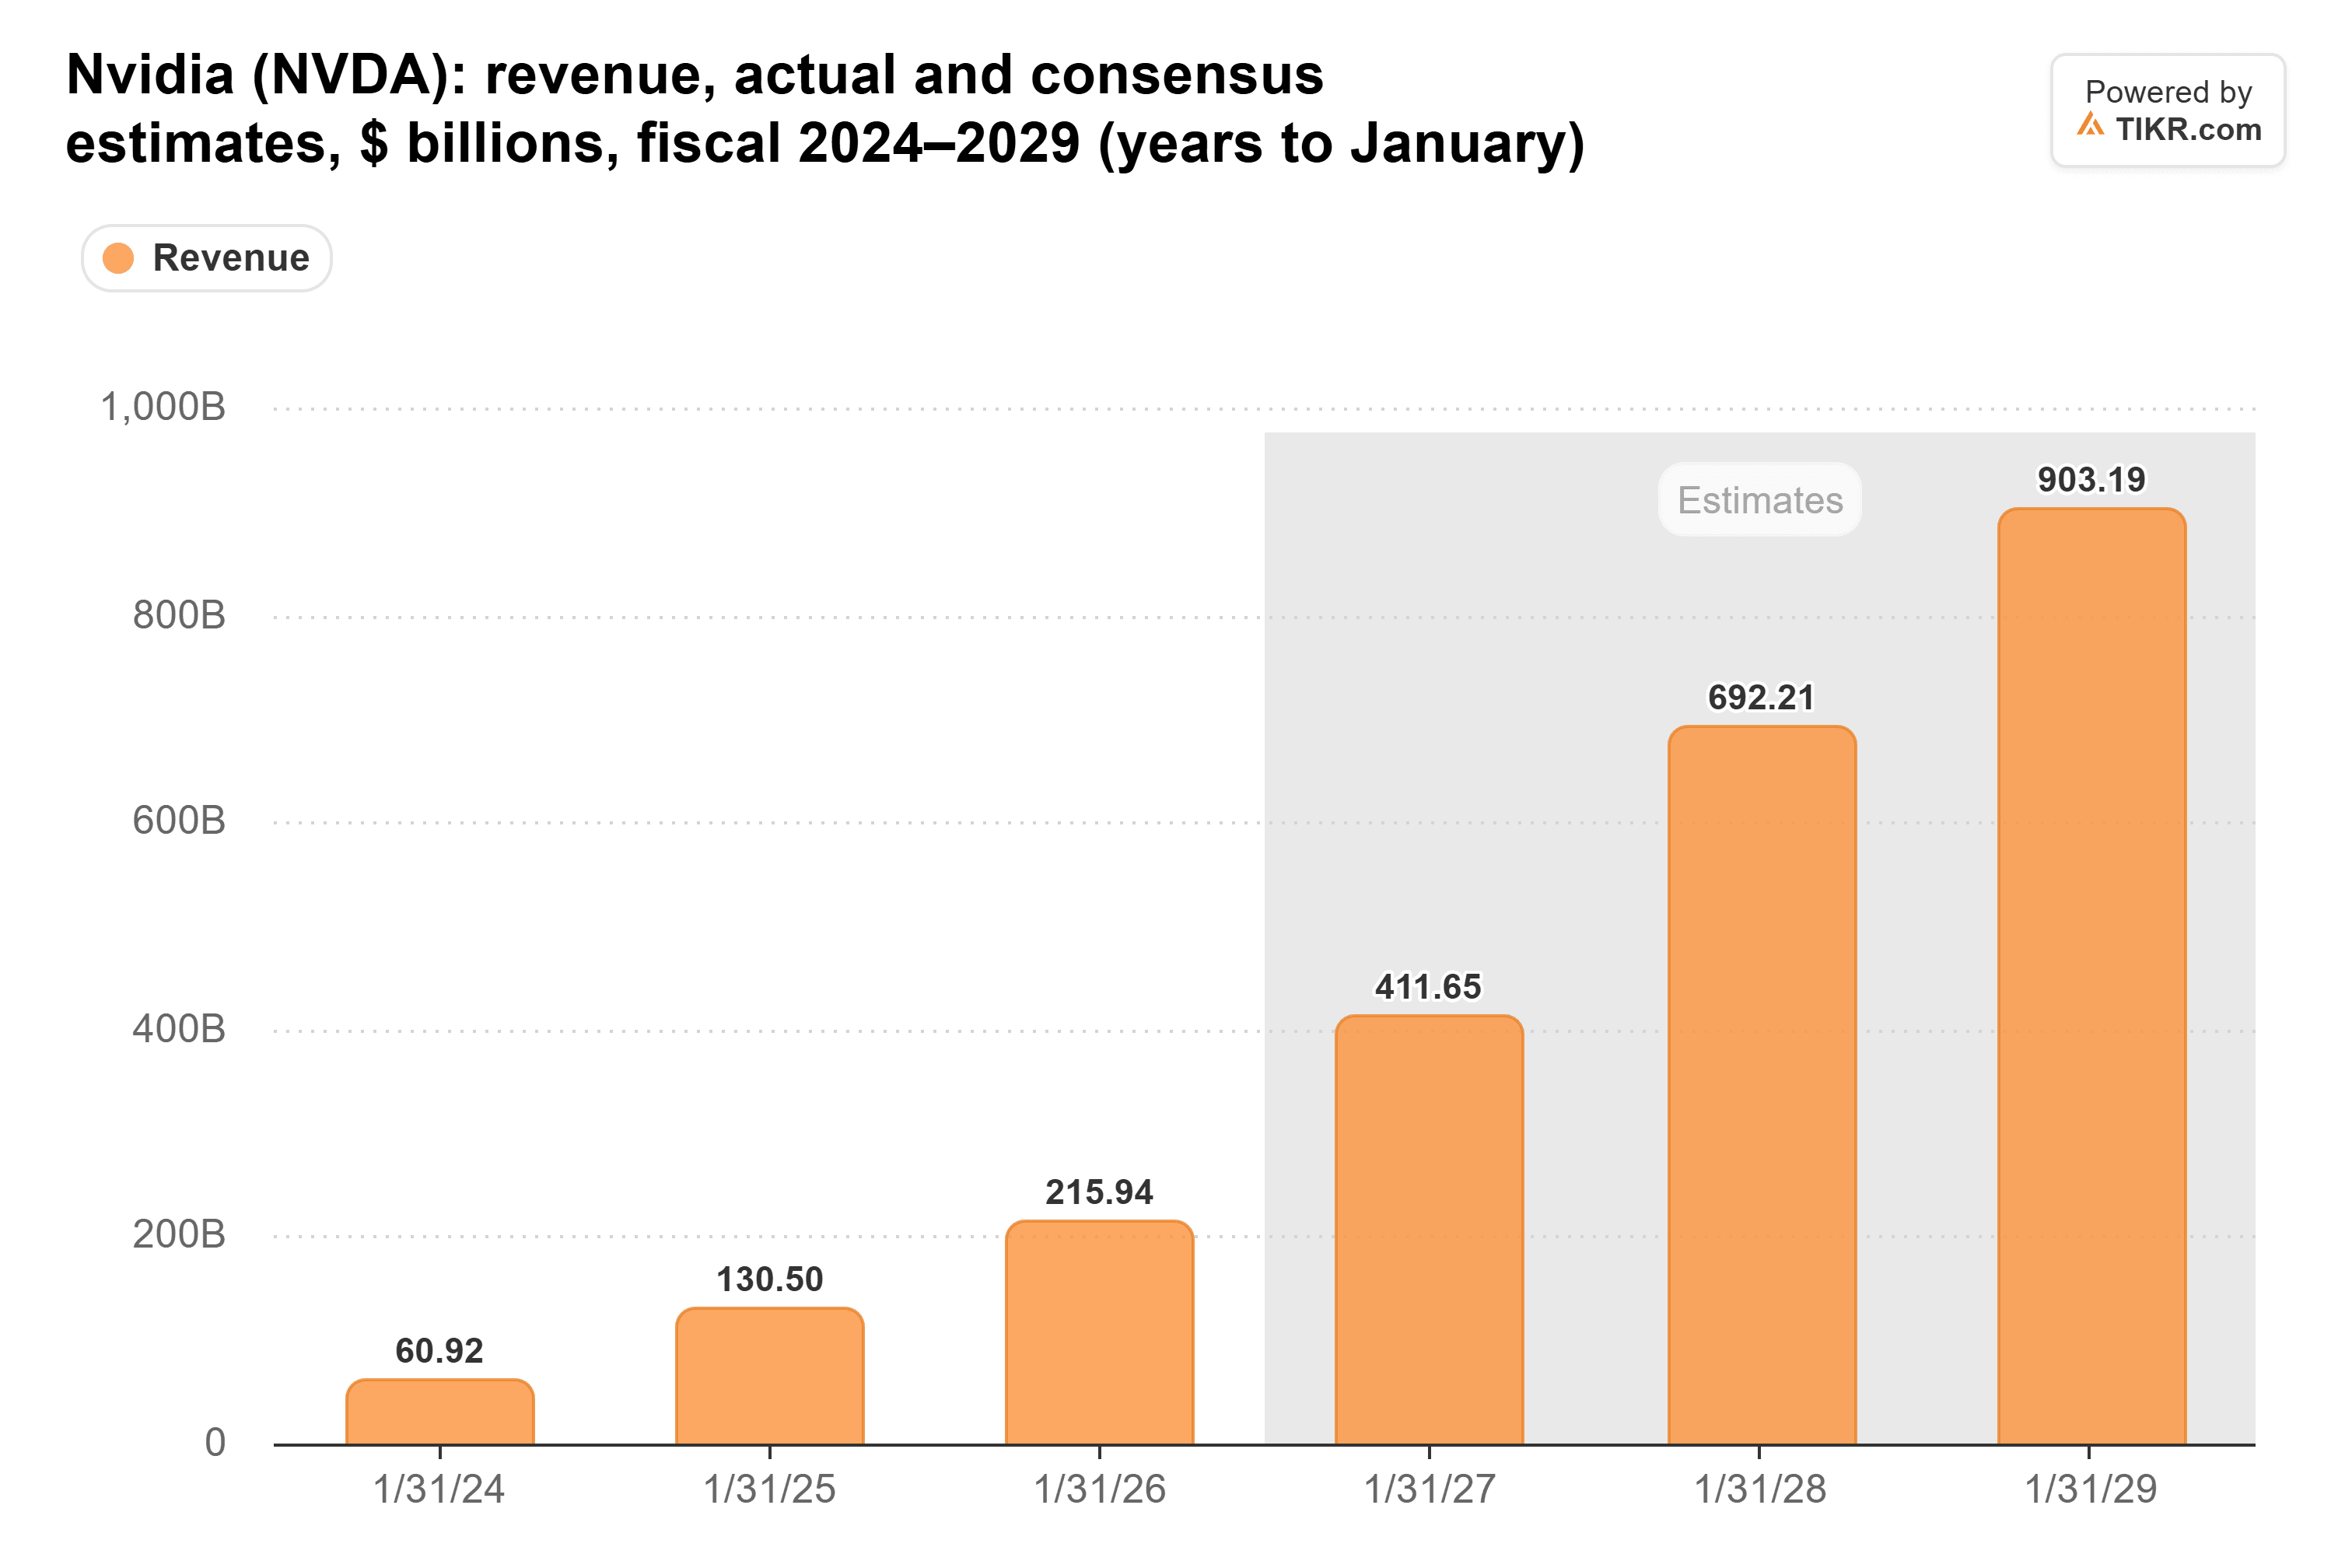
Analysten erwarten einen Anstieg des Umsatzes von 215,9 Milliarden Dollar im Geschäftsjahr, das im Januar 2026 endete, auf 692 Milliarden Dollar im Geschäftsjahr, das im Januar 2028 endet – ein Plus von 68 % gegenüber dem Vorjahr. Das liegt genau im Rahmen der Prognosen (Guidance) des Managements von etwa 70 % Wachstum für dieses Jahr. Im Ergebnisgespräch im August sagte das Management, diese Zahl sei angebotsbeschränkt und die Prognosen der Kunden deuteten auf ein höheres Niveau hin.
Danach erwarten Analysten, dass das Wachstum im Geschäftsjahr, das im Januar 2029 endet (das fast das gesamte Kalenderjahr 2028 abdeckt), auf etwa 30 % zurückgeht. Wenn NVIDIA bereits für 2028 keine Chips zusagen kann, hängt diese Verlangsamung davon ab, wie viele Chips es produzieren kann.
Die Margen deuten in die gleiche Richtung.
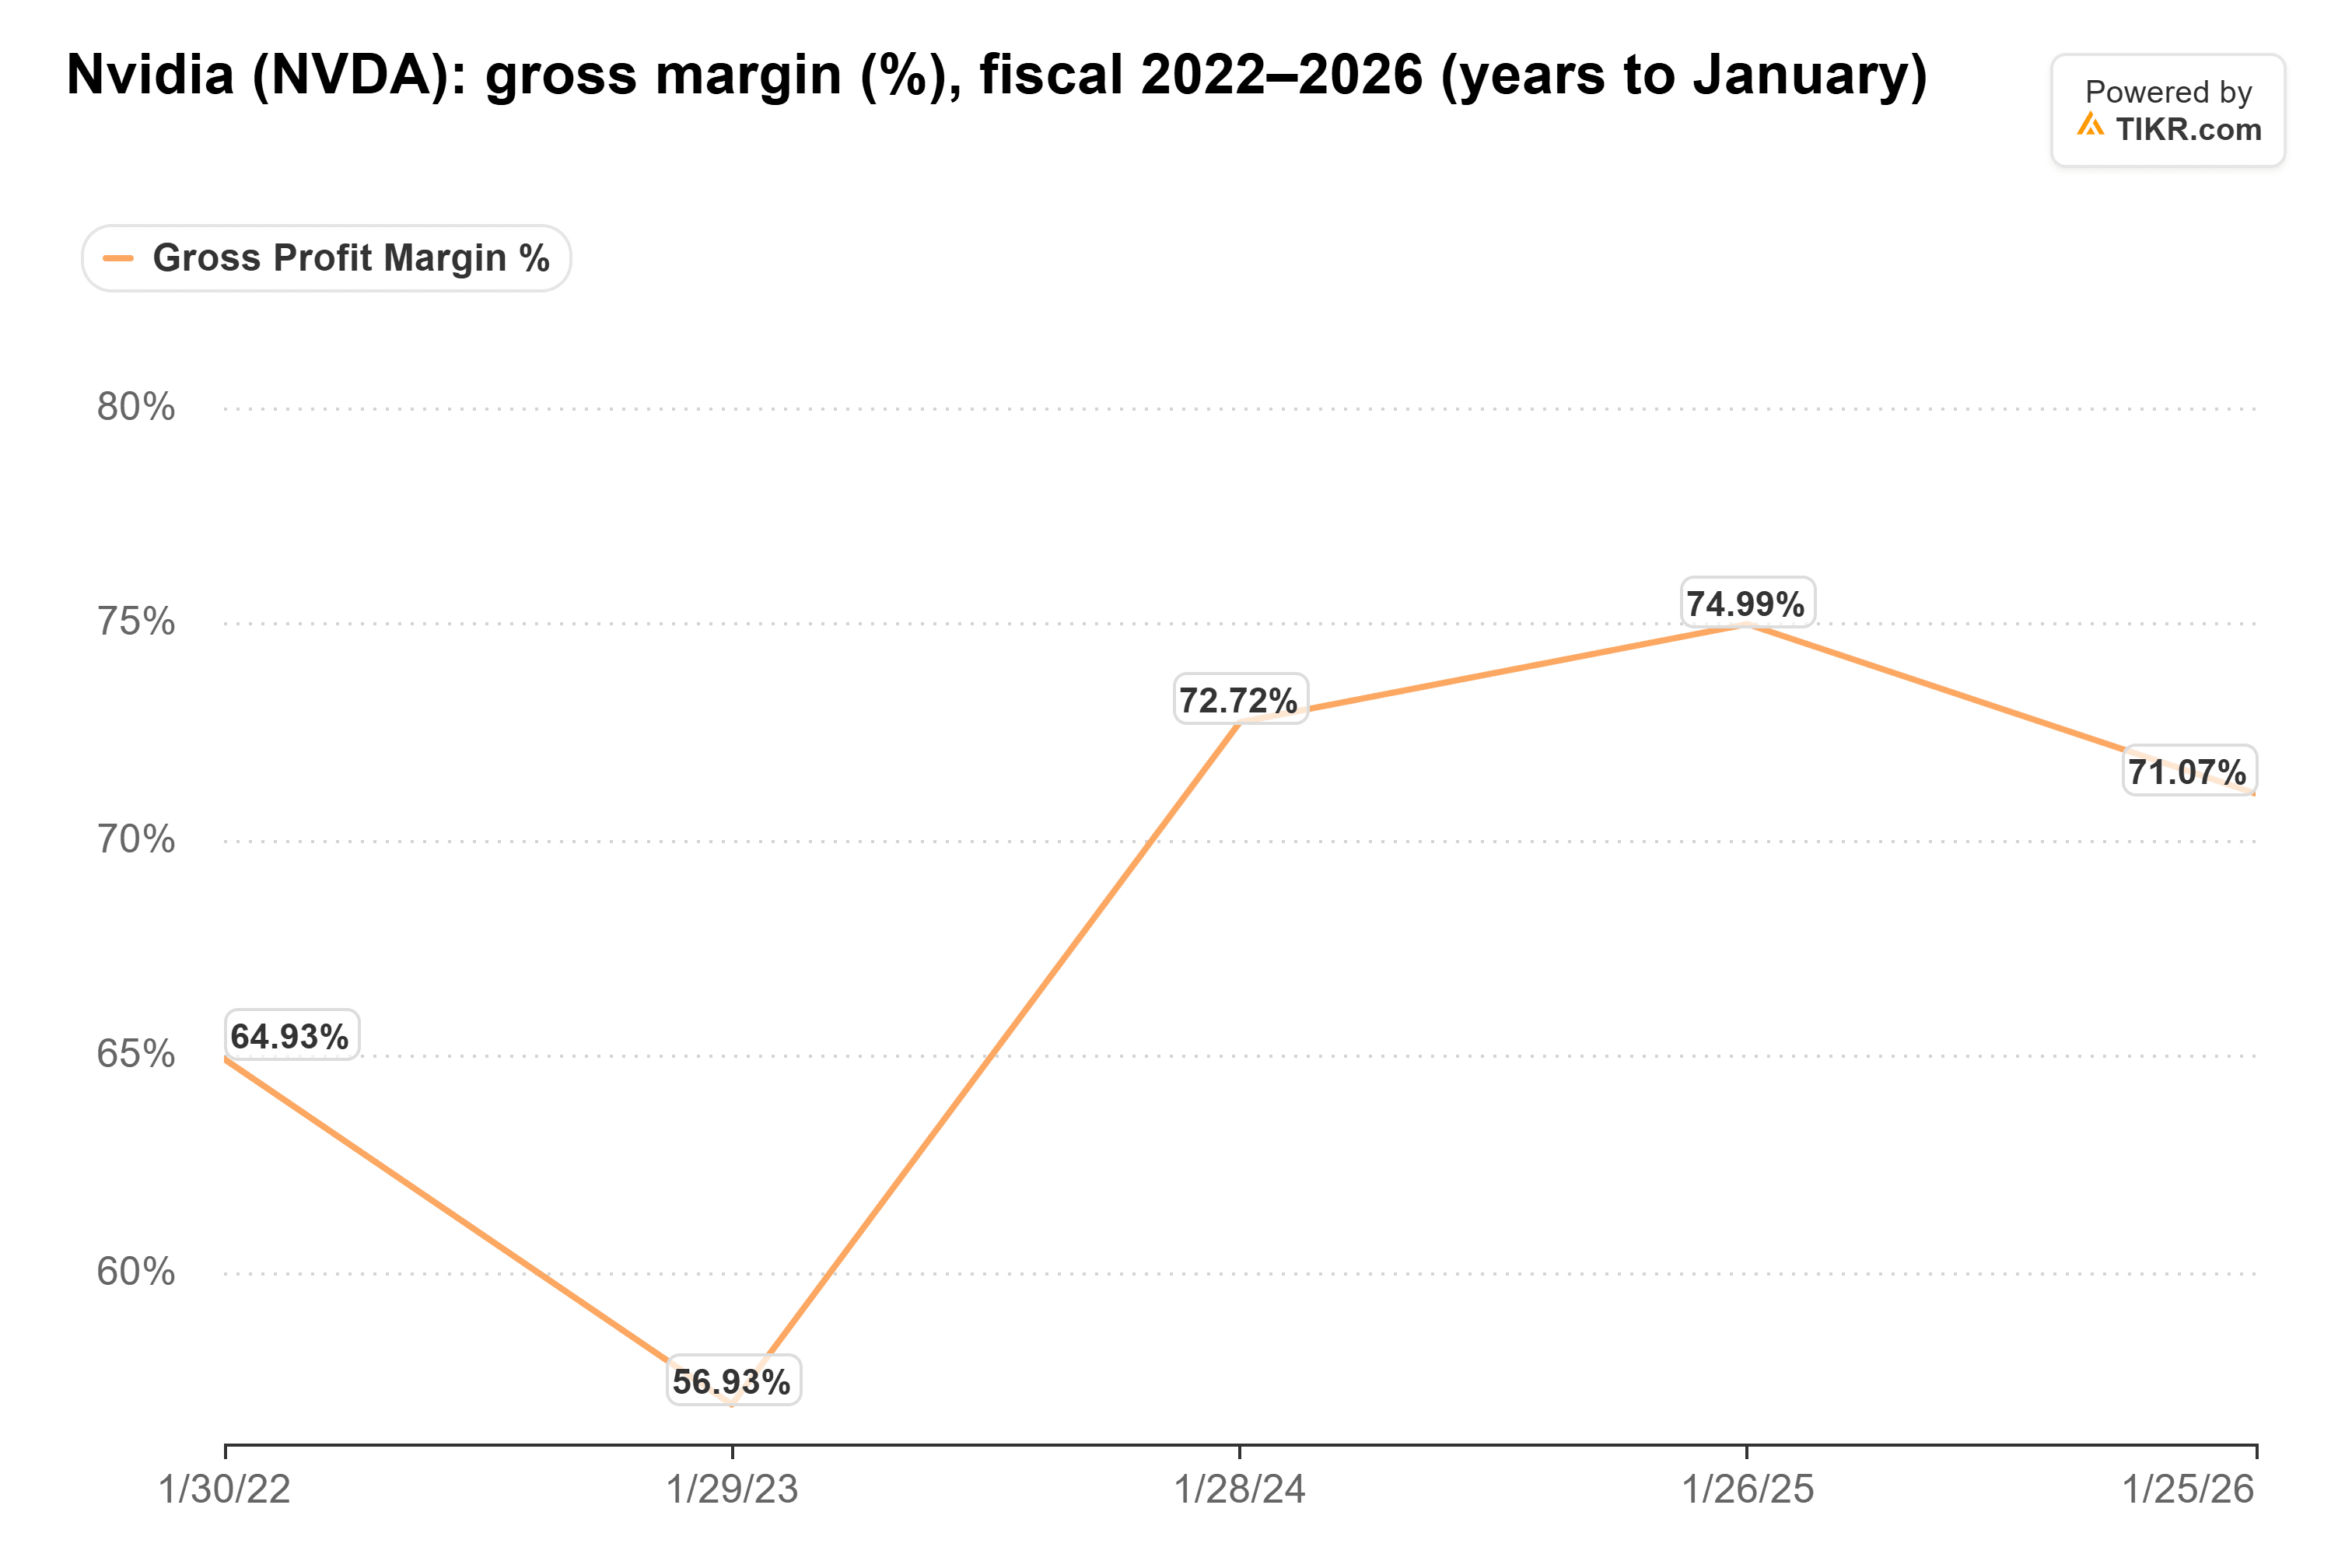
Die Bruttomarge sank im Geschäftsjahr, das im Januar 2026 endete, auf 71,1 % gegenüber 75,0 % im Vorjahr, teilweise aufgrund einer Belastung von 4,5 Milliarden Dollar für seine H20-Chips für China. Im Quartal, das im Juli 2026 endete, lag sie wieder bei 75,0 %. Das Management erwartet einen Rückgang auf 71 % bis 72 % im Quartal Januar 2027, da die Speicherkosten steigen. Es reagiert mit Preiserhöhungen, die Anfang 2027 in Kraft treten.
Preise zu erhöhen, während die Kosten steigen, ist typisch für einen Verkäufer mit einer Warteliste.
Beobachten Sie, wer zahlt
Aufträge sind nur so gut wie das dahinterstehende Geld. Fünf direkte Kunden hielten Ende Juli 70 % von NVIDIAs Forderungen aus Lieferungen und Leistungen. Und das Management erwartet, dass KI-Labore, die es mit seiner eigenen Bilanz unterstützt, etwa ein Viertel des Geschäfts im nächsten Jahr ausmachen werden. Wenn Kreditgeber den Neoclouds den Geldhahn zudrehen, könnten einige dieser 2028er Aufträge zu Stornierungen werden.
Bewertet, als wäre der Boom vorbei
Doch die Aktie ist so bewertet, als wäre dies der Höhepunkt.
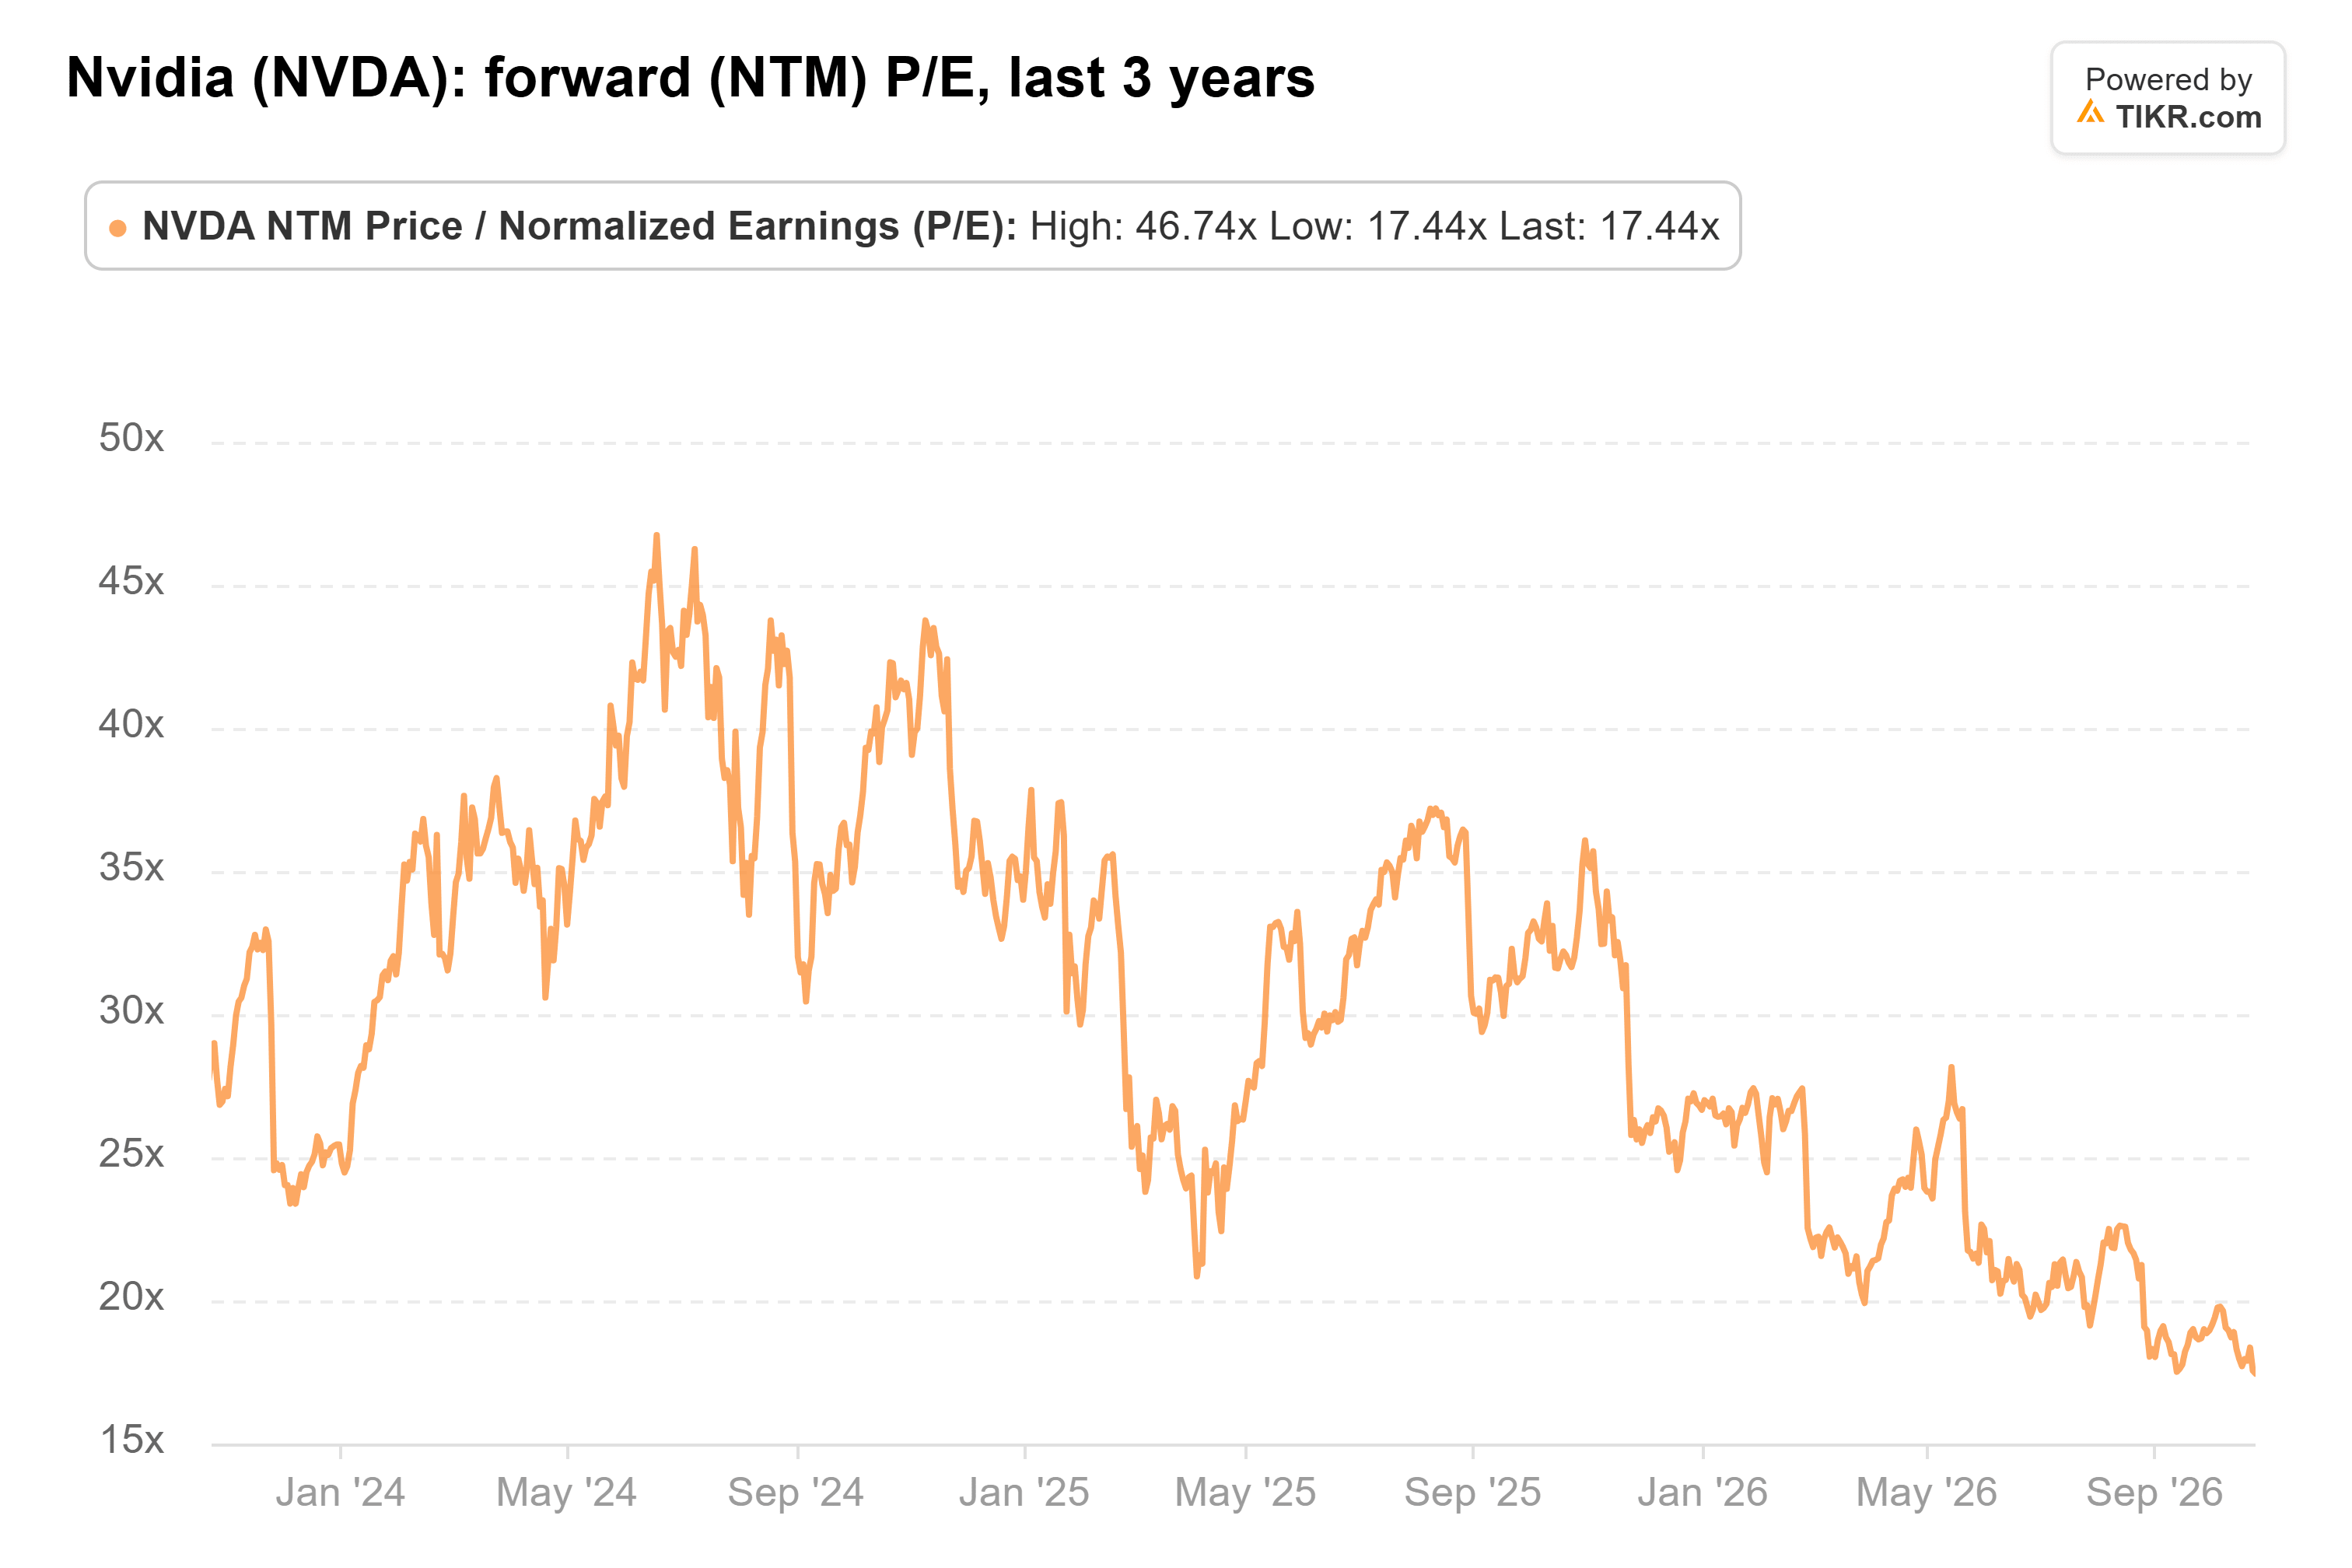
Mit dem 17-fachen des erwarteten Gewinns (Forward P/E) notiert NVIDIA zu seinem niedrigsten KGV der letzten drei Jahre, verglichen mit einem Durchschnitt von 30x und einem Höchststand von 47x im Juni 2024.
Meine Einschätzung: Wenn Kunden zwei Jahre im Voraus keine Chips bekommen können, wirken die Schätzungen der Analysten wie ein Ausgangspunkt. Und das 17-fache ist ein günstiger Preis für ein Unternehmen mit so viel Nachfrage in der Warteschlange.
Natürlich hängt all dies davon ab, dass die Ausgaben weitergehen. Die Investitionspläne (Capex) von Microsoft, Alphabet und Amazon nächste Woche sind der erste Prüfstein, und NVIDIAs eigener Bericht am 17. November der nächste.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was NVIDIA wert sein könnte. Starten Sie von den Konsensschätzungen von Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!