

Die wichtigsten Punkte
- Die Aktie von Newell Brands fiel heute um 11 %, obwohl die Umsatzerwartungen übertroffen wurden und die Umsatzprognose für das Gesamtjahr angehoben wurde.
- Die Inflation fiel höher aus als erwartet, und die Gewinnprognose für das Gesamtjahr hielt lediglich ihre Mitte.
- Mit 4,8 Mrd. USD Schulden muss Newell zeigen, dass das Umsatzwachstum auch bei den Gewinnen ankommt.
- Whirlpool erhöht die Preise, um mit der Kosteninflation umzugehen, und Stanley Black & Decker legt nächste Woche seine Zahlen vor.
Newell Brands (NWL) verzeichnete heute Morgen zum zweiten Quartal in Folge Umsatzwachstum und hob seine Prognose für das Gesamtjahr an. Die Aktie fiel trotzdem um 11 %.
Der Grund sind die Kosten. CFO Mark Erceg sagte, der normalisierte Gewinn je Aktie habe trotz einer Inflation, die die Erwartungen übertroffen habe, am oberen Ende der Prognose gelegen. Andere Hersteller von Haushaltsgütern haben mit demselben Problem zu kämpfen: Whirlpool (WHR) wies am Montag auf steigende Kosten für Rohstoffe, Treibstoff und Logistik hin, und Stanley Black & Decker (SWK) legt nächste Woche seine Zahlen vor.
Die Umsätze sind zurück
Die Nettoumsätze im dritten Quartal stiegen um 3,7 % auf 1,9 Mrd. USD und übertrafen damit die von Analysten erwarteten 1,86 Mrd. USD. Zuvor hatte das zweite Quartal eine Serie von drei aufeinanderfolgenden Quartalen mit niedrigeren Umsätzen im Vergleich zum Vorjahr beendet:
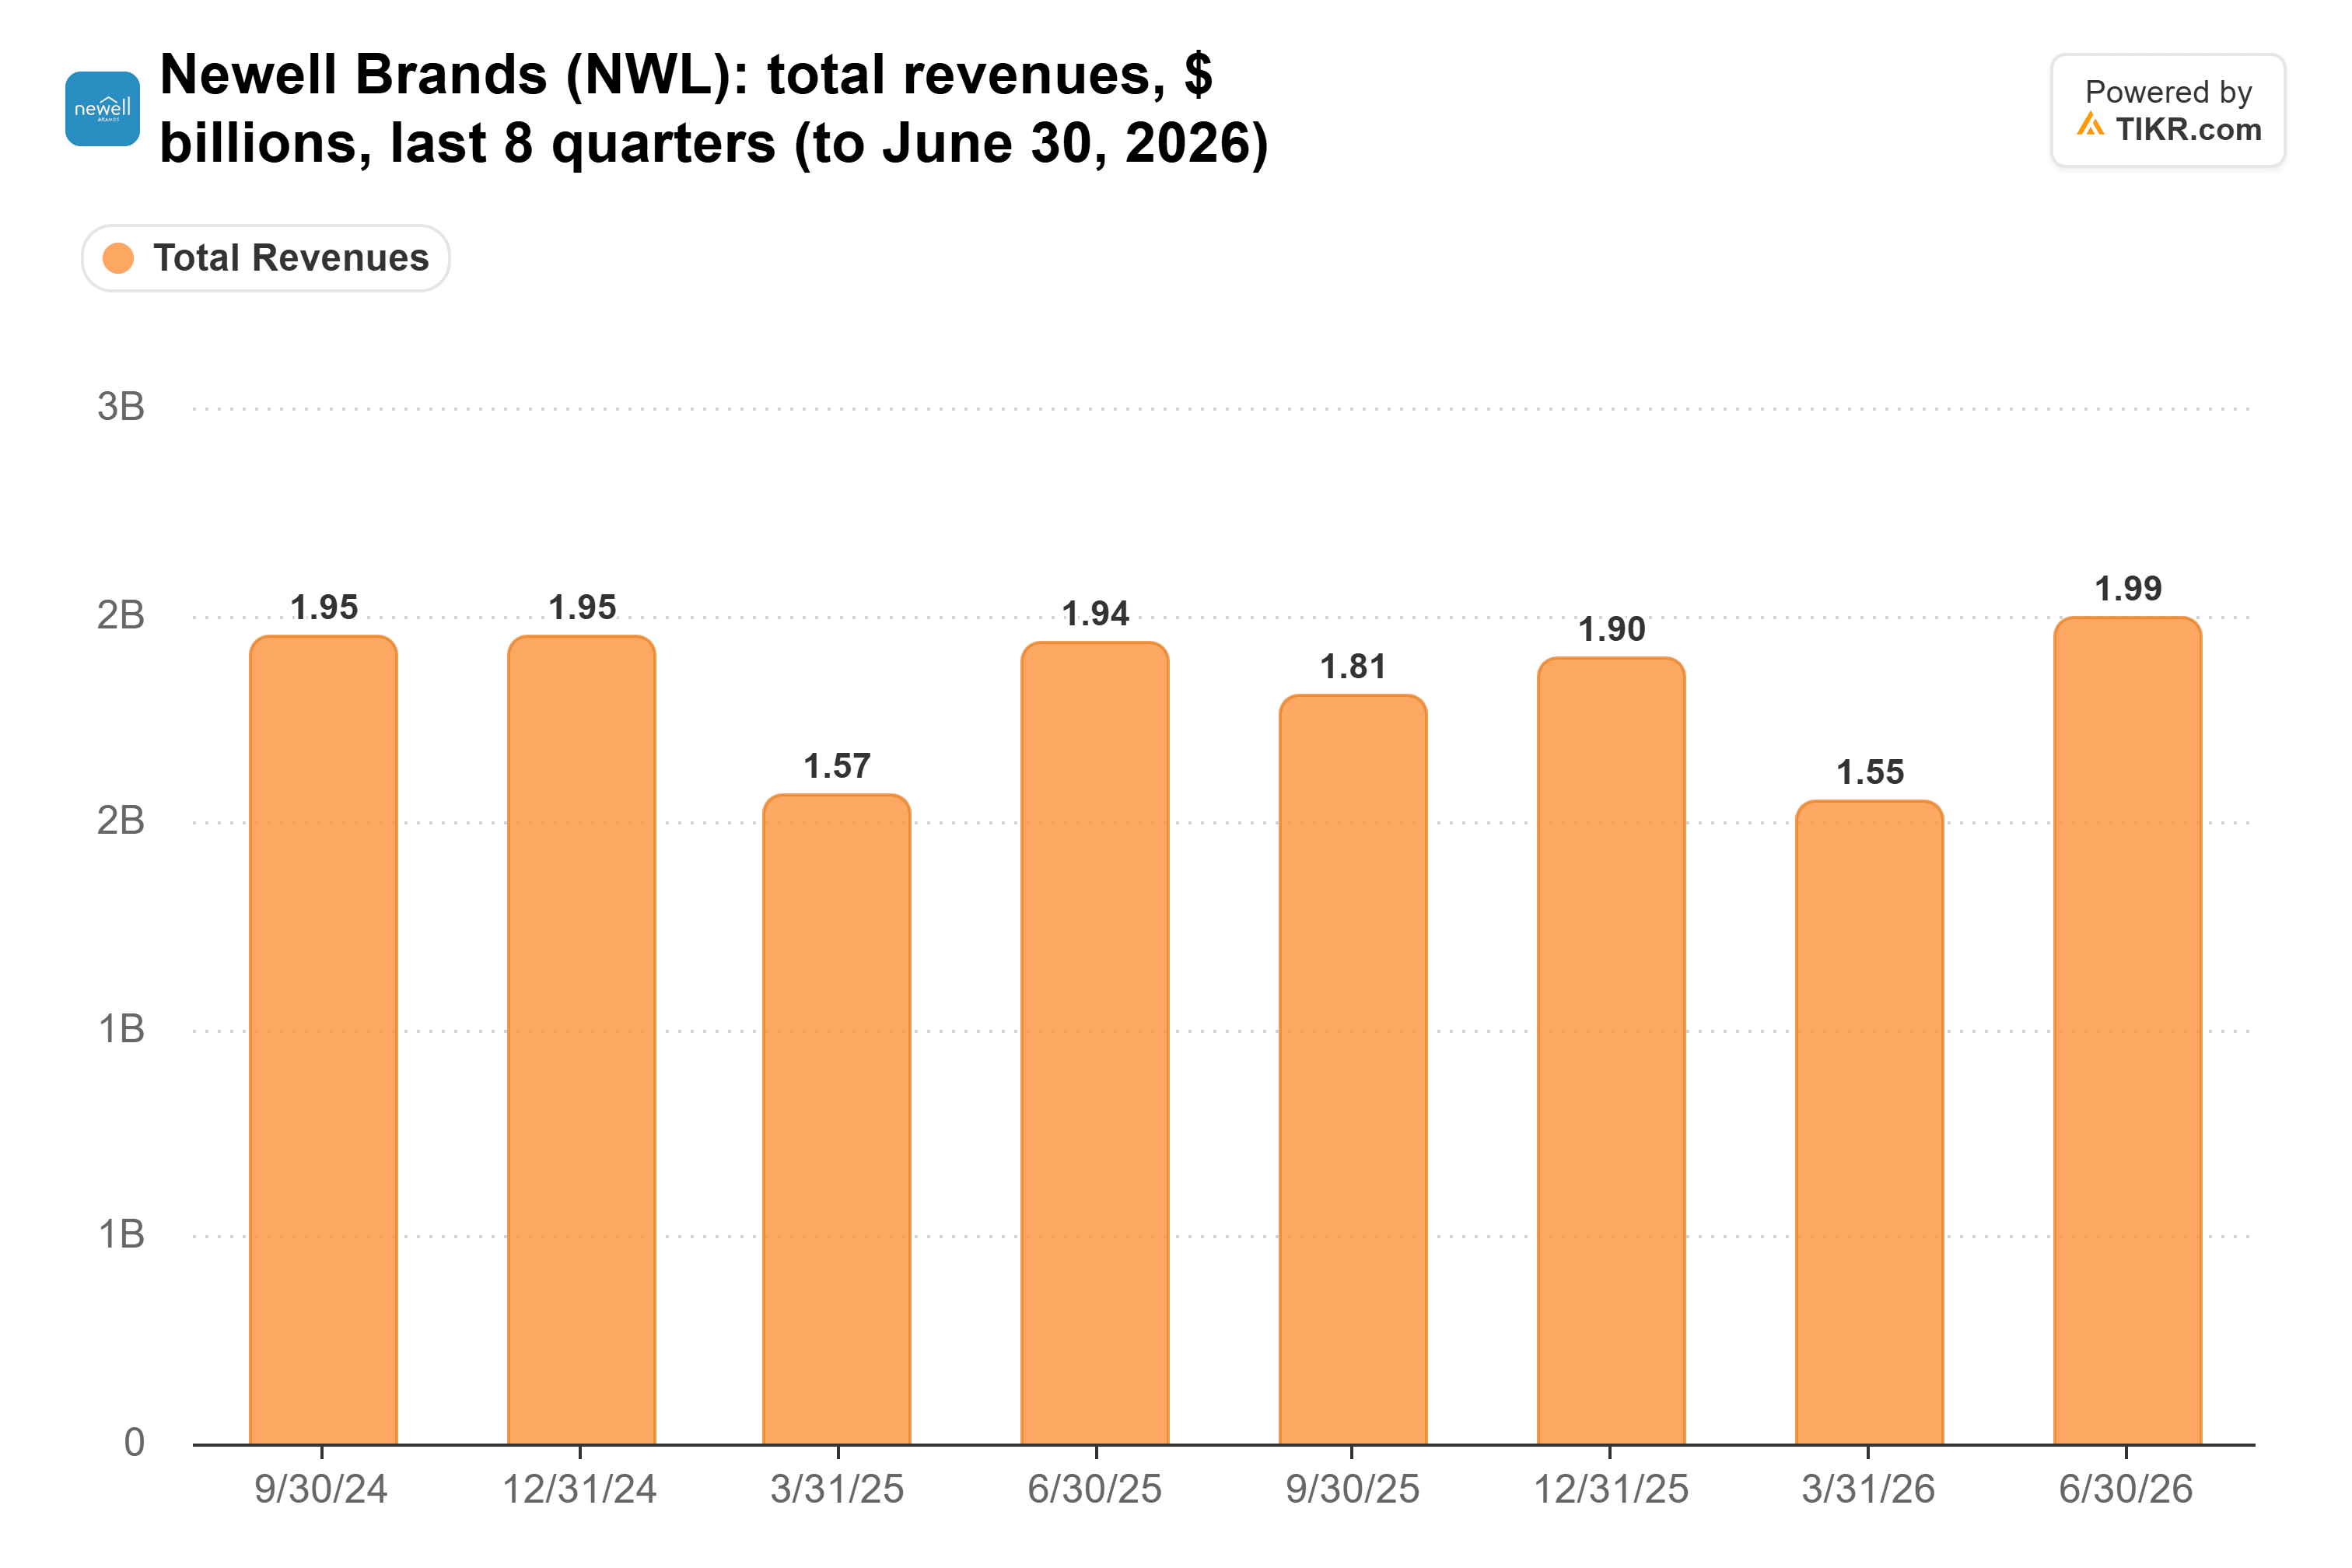
Newell erwartet nun, dass die Nettoumsätze im Gesamtjahr um 2 % bis 3 % wachsen werden, gegenüber zuvor 1 % bis 2 %.
Aber die Gewinne sind nicht nachgezogen
Der normalisierte Gewinn je Aktie stieg von 0,17 USD auf 0,20 USD, was lediglich den Schätzungen entsprach. Newell präzisierte seine Prognose für den normalisierten Gewinn je Aktie im Gesamtjahr auf 0,74 bis 0,76 USD, gegenüber einem Konsens von 0,76 USD.
Der normalisierte Gewinn je Aktie ist seit dem Geschäftsjahr 2023 jedes Jahr gesunken, und Analysten erwarten bereits, dass die Erholung in diesem Jahr 2027 wieder nachlässt:
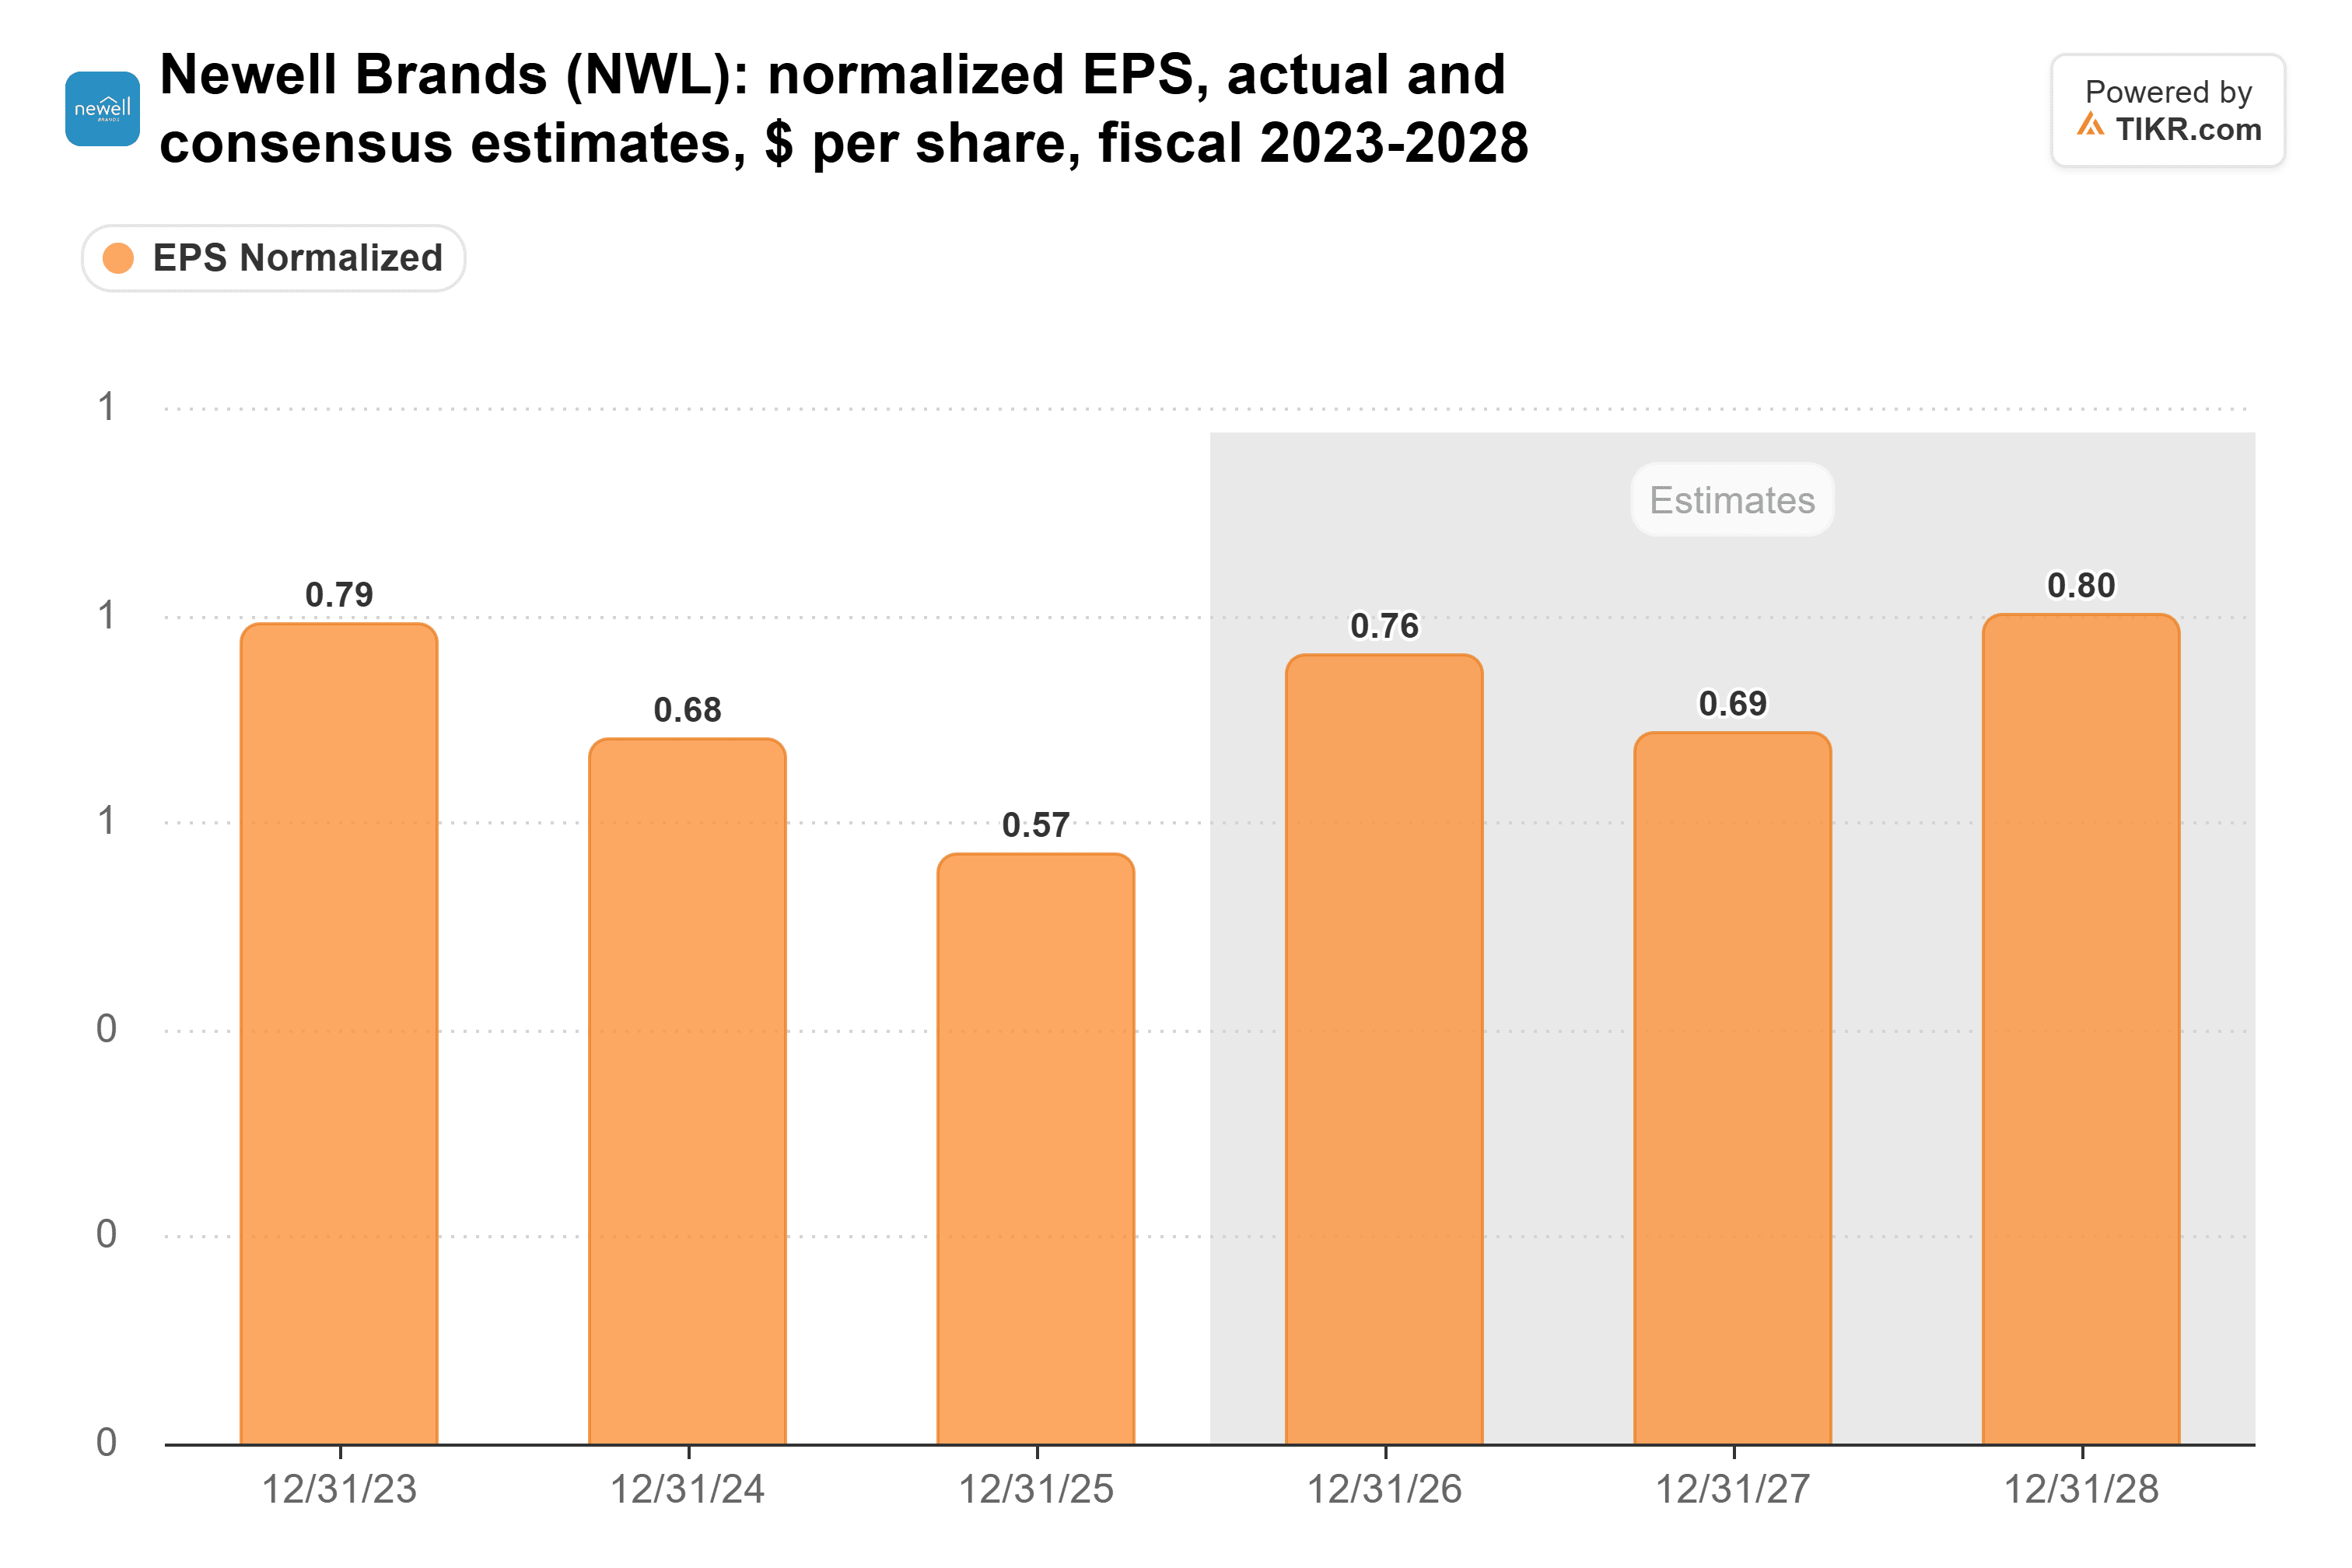
Nichts in der heutigen Prognose spricht dafür, diese Zahlen nach oben zu korrigieren.
Und die Schulden erhöhen den Druck: 4,8 Mrd. USD Ende September gegenüber einem Marktwert von rund 2,2 Mrd. USD vor heute.
TIKR verfolgt 9 Analysten zu Newell Brands. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Newell Brands zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenempfehlungen für Newell Brands ansehen
Newell ist nicht allein
Whirlpool hat es schlimmer, da seine Umsätze schrumpfen. Die Nettoumsätze im dritten Quartal fielen um 8,8 %, und die laufende EBIT-Marge sank von 4,5 % auf 2,6 %. Die Antwort des Unternehmens ist eine Preiserhöhung um 7 % in Nordamerika in diesem Quartal. Bei dieser schwachen Nachfrage stellt sich die Frage, ob sie sich durchsetzen lässt.
Die Bruttomarge von Stanley Black & Decker sprang im zweiten Quartal um 6 Prozentpunkte auf 33,0 %, aber etwa 2,5 Punkte davon stammten aus Zollrückerstattungen. Der Bericht nächste Woche wird zeigen, ob die Marge ohne diesen Schub bestehen bleibt.
Die Wende muss die Gewinnlinie erreichen
Die Umsatzwende bei Newell sieht echt aus. Aber bei dieser Schuldenlast muss sie sich auch in den Gewinnen niederschlagen. Ich würde mich zurückhalten, bis die Inflation aufhört, die Gewinne aufzufressen.
Natürlich könnte das vierte Quartal besser ausfallen als prognostiziert, wenn die Kosten sich abkühlen.
Was ist die Aktie von Newell Brands also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Newell Brands wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Newell Brands kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!


