Wichtige Erkenntnisse
- Die Aktie von Cameco fiel heute um 9 %, nachdem das Unternehmen im dritten Quartal einen bereinigten Nettoverlust von 2 Mio. C$ verzeichnete, gegenüber bereinigten Nettoerlösen von 32 Mio. C$ im Vorjahreszeitraum.
- Der größte Teil des Schadens ging auf eine geplante Stilllegung der Mühle und einen schwierigen Vergleich mit Westinghouse zurück, während das operative Geschäft darunter stabil blieb.
- Der operative Cashflow trocknete im Quartal fast vollständig aus, und die Analystenschätzung für 2026 erscheint nun zu hoch.
- NuScale Power und Oklo berichten nächste Woche, und beide warten noch auf unterzeichnete Stromlieferverträge.
Cameco (CCJ) verlor heute 9 %, nachdem das Unternehmen einen bereinigten Nettoverlust von 2 Mio. C$ für das dritte Quartal gemeldet hatte.
„Vertragsabschlüsse mit Versorgungsunternehmen verlaufen selten linear“, sagte CEO Tim Gitzel in der Mitteilung, „aber die Kundenanforderungen verschwinden nicht.“ Er bezeichnete KI als möglichen zusätzlichen Vorteil und fügte hinzu, dass Camecos „Investment-These nicht von einem einzigen Nachfragetreiber abhängt.“ Das unterscheidet es von NuScale Power (SMR) und Oklo (OKLO), die beide nächste Woche berichten und noch auf unterzeichnete Stromlieferverträge warten.
Die Mühle ist (größtenteils) schuld
Eine längere geplante Stilllegung in Camecos Key Lake Mühle begann im dritten Quartal. Die Produktion sank um 20 %, und die Cash-Kosten pro von Cameco gefördertem Pfund stiegen um 62 % auf 40,73 C$. Das überwog den 6 %igen Anstieg des realisierten Uranpreises, und der Bruttogewinn sank bei unverändertem Umsatz von 619 Mio. C$ um 28 %.
Westinghouse, das Reaktorgeschäft, an dem Cameco 49 % hält, sieht schlechter aus, als es ist. Cameco führt die schwächeren neun Monate von Westinghouse auf eine große Zahlung für das Dukovany-Projekt im letzten Jahr zurück. Im dritten Quartal stieg Camecos Anteil am bereinigten EBITDA von Westinghouse um 15 % auf 143 Mio. C$.
Der Cashflow ist der wunde Punkt
Der operative Cashflow sank im Quartal von 156 Mio. C$ auf 3 Mio. C$.
Analysten hatten erwartet, dass Camecos Gewinn bis 2027 nahezu verdoppeln würde:
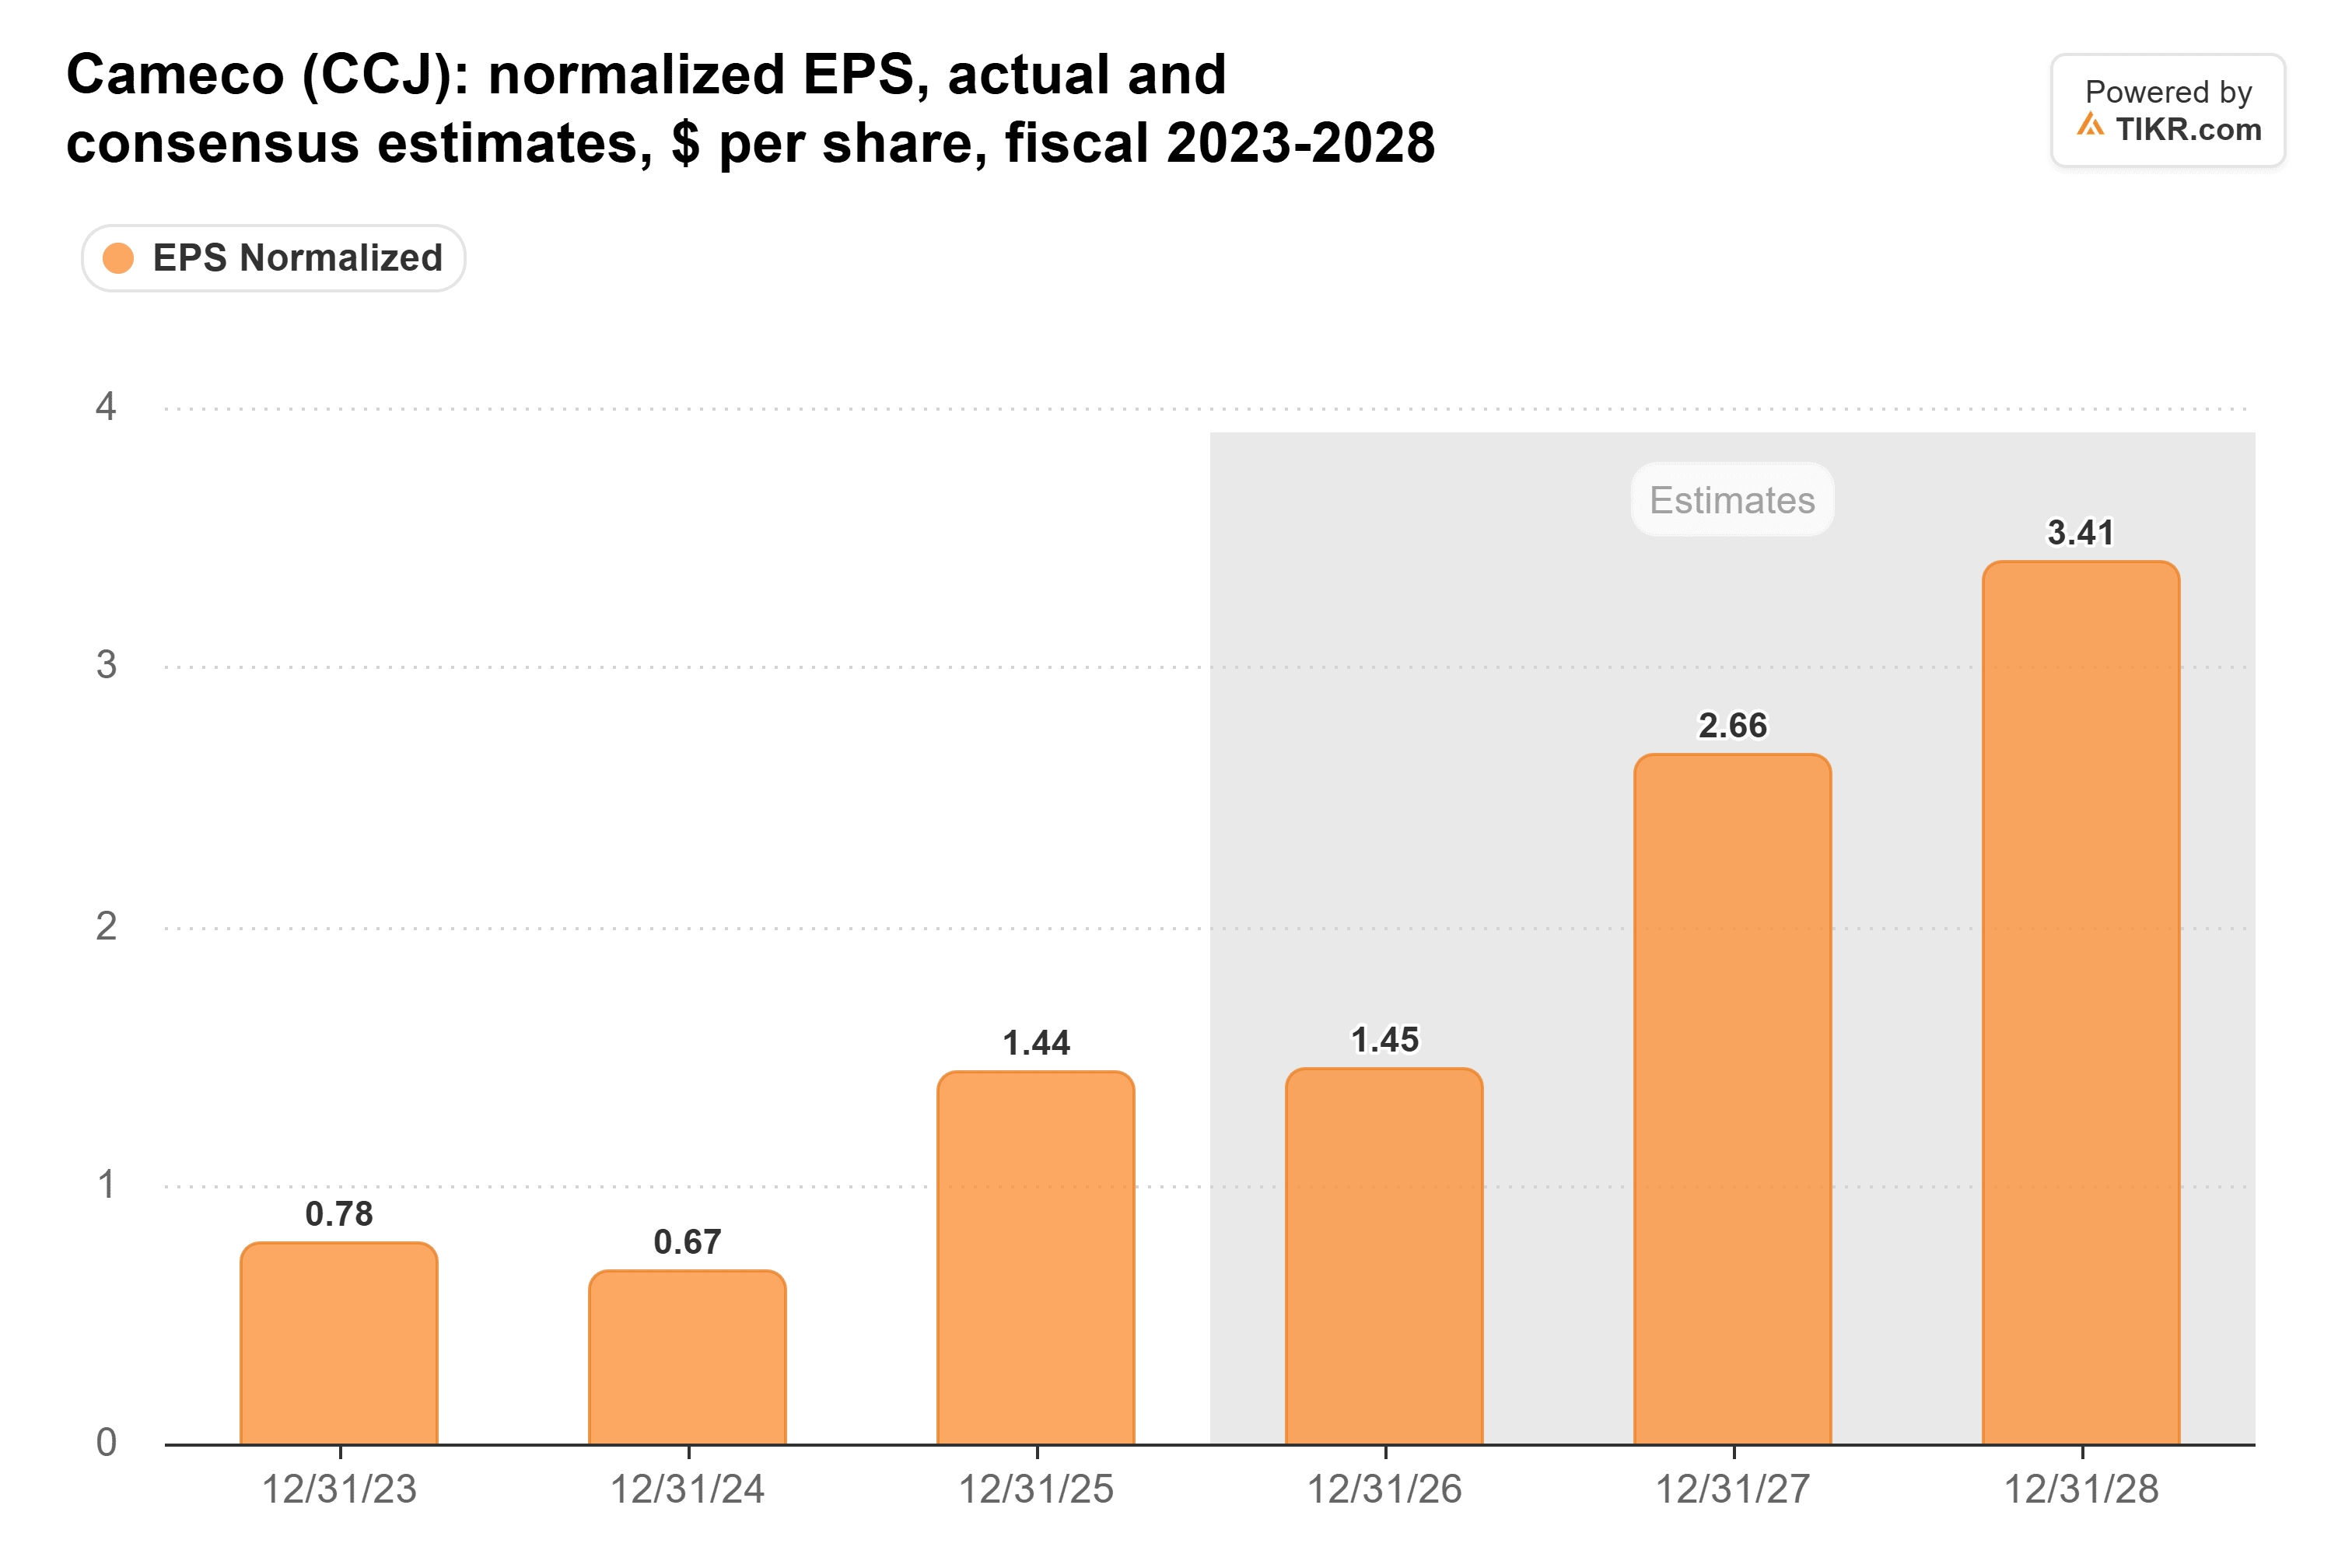
Die Schätzung für 2026 von 1,45 C$ erscheint nun zu hoch: Um dorthin zu gelangen, müsste das bereinigte Ergebnis im vierten Quartal höher sein als in den ersten drei Quartalen zusammen. Aber die Stilllegung ist ein Problem für 2026, und nichts in der Mitteilung spricht gegen die 2,66 C$ für 2027.
TIKR verfolgt 21 Analysten zu Cameco. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cameco zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Camecos Analystenbewertungen ansehen
Kein Vertragsportfolio als Stütze
Cameco hat Verträge für durchschnittliche Lieferungen von über 28 Millionen Pfund Uran pro Jahr bis 2030, eine Absicherung, die NuScale und Oklo noch nicht haben.
NuScales Partner ENTRA1 arbeitet noch auf einen endgültigen Stromabnahmevertrag mit der Tennessee Valley Authority hin. Oklo hat eine Vorauszahlungsvereinbarung mit Meta für einen Campus in Ohio, aber das Management sagte im März, es erwarte den eigentlichen Stromabnahmevertrag innerhalb von etwa einem Jahr. Die Frage nächste Woche für beide: Hat sich das Interesse in einen unterzeichneten Vertrag verwandelt?
Ein besserer Preis für die gleiche Geschichte
Meine Einschätzung: Dies war etwa so rau, wie eine geplante Stilllegung ein Quartal machen kann, und Westinghouse blieb darunter stabil. Cameco wurde zum letzten Schlusskurs mit dem 54-fachen des zukünftigen Gewinns gehandelt, unterhalb seines 3-Jahres-Durchschnitts von 61-fach, und der heutige Rückgang bringt es auf etwa 50-fach. Das ist ein besserer Preis für die gleiche Geschichte.
Natürlich verlangt das 50-fache immer noch viel, und der nächste echte Test ist der Februar, wenn Cameco seine Produktionsprognose für 2027 vorlegt.
Was ist die Cameco-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cameco wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!