Wichtige Erkenntnisse
- KeyBanc hat seine Kaufempfehlung für Intel am 30. Oktober beibehalten und sein Kursziel von $155 auf $140 gesenkt, was 52 % über dem Schlusskurs vom Donnerstag liegt.
- Intel erwartet für das vierte Quartal einen Umsatz von 15,0 bis 16,0 Mrd. $, unter dem des dritten Quartals von 16,5 Mrd. $, da die PC-Nachfrage nachlässt und eine Stilllegung in Israel die Serverauslieferungen reduziert.
- Das Ziel von $140 impliziert ein KGV von 80 für die nächsten zwölf Monate, verglichen mit dem Fünfjahresdurchschnitt von Intel von 50.
- Das Ziel verlangt ein höheres KGV, als die kurzfristigen Zahlen rechtfertigen, und ein namentlich genannter Kunde für Intels 14A-Prozess wäre das, was dies ändern könnte.
Intel (INTC) ist seit seinem Juni-Hoch um 35 % gefallen, und der Bericht vom Donnerstag löste eine Welle von Kurszielsenkungen aus.
Der KeyBanc-Analyst John Vinh senkte sein Ziel am 30. Oktober auf $140 von $155 und behielt seine Kaufempfehlung bei. Das liegt immer noch 52 % über dem Schlusskurs von $92,07 am Donnerstag.
Die Prognose verursachte den Schaden
Der Abwärtstrend begann im Oktober. Elon Musk bestätigte Anfang des Monats, dass TSMC Gespräche über einen Beitritt zu Terafab führt, dem bekanntesten geplanten Nutzer von Intels 14A-Prozess. Dann zwang am 14. Oktober ein tödlicher Unfall zu einer verlängerten Stilllegung von Intels Fabrik in Israel.
Die Prognose vom Donnerstag verschlimmerte die Lage. Intel erwartet für das vierte Quartal einen Umsatz von 15,0 bis 16,0 Mrd. $, gegenüber 16,5 Mrd. $ im dritten Quartal, und einen bereinigten Gewinn je Aktie (non-GAAP EPS) von $0,25, gegenüber $0,52. Die Stilllegung in Israel schlägt mit etwa 300 Mio. $ auf diesen Umsatz, und der Umsatz mit PC-Chips dürfte um mehr als 20 % gegenüber dem dritten Quartal sinken, da PC-Hersteller ihre Lagerbestände abbauen.
"Wir gehen davon aus, dass die PC-Schwäche mindestens bis zur ersten Hälfte des nächsten Jahres anhält", sagte CFO David Zinsner in der Mitteilung.
Server boomen weiterhin
Der Umsatz im dritten Quartal stieg um 21 % und übertraf damit die Prognose, und der Umsatz im Rechenzentrumsgeschäft sprang um 78 % auf 7,3 Mrd. $. Zinsner sagte, die Nachfrage nach diesen Chips "übersteige weiterhin das verfügbare Angebot deutlich".
Als Vinh sein Kursziel im Juli auf $155 anhob, verwies er auf steigende Ausbeuten bei Intels 18A-Prozess. Dieser Teil hält sich: Intel gibt an, dass die Kosten für 18A seit dem ersten Quartal um etwa 40 % gesunken sind.
TIKR verfolgt 48 Analysten zu Intel. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Intel zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Intel an
Geht $140 auf?
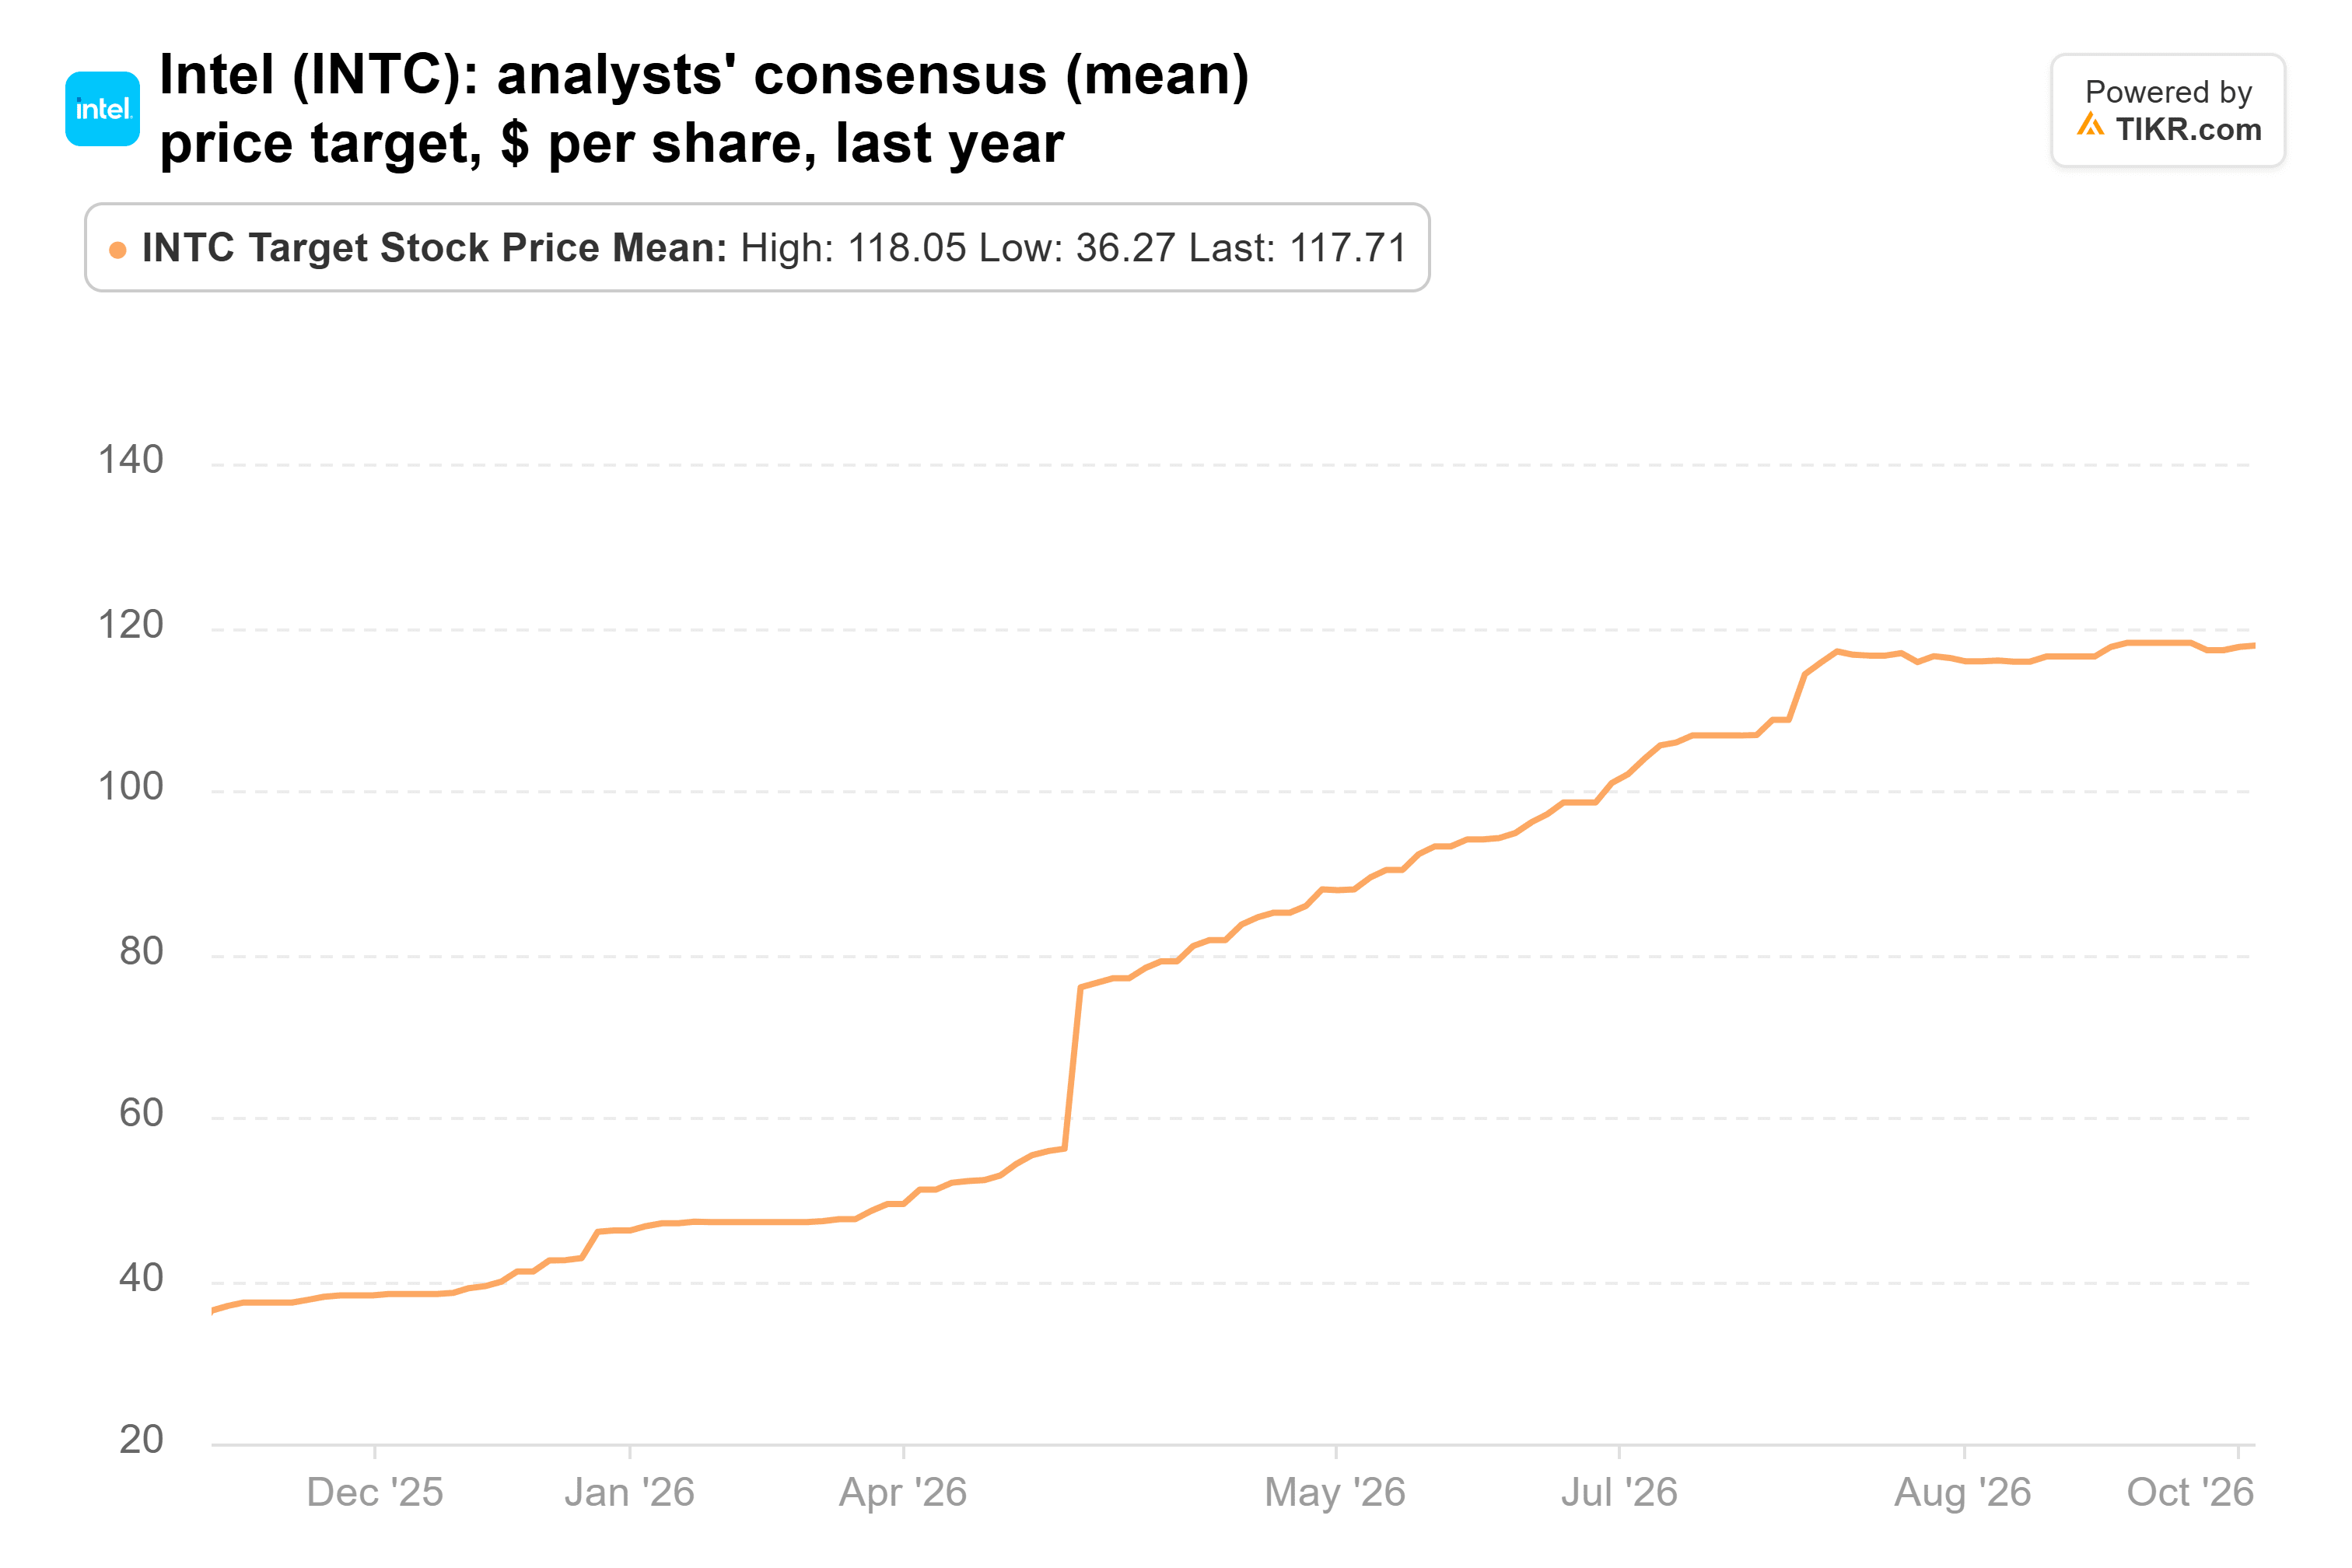
Das Konsensziel der 48 Analysten, die Intel abdecken, liegt bei $118, [28 %] über dem Kurs und gegenüber $36 vor einem Jahr gestiegen. KeyBancs $140 liegen 19 % darüber.
Der Konsens für den bereinigten Gewinn je Aktie (normalized EPS) liegt bei $1,54 für 2026 und $2,19 für 2027. Vor drei Monaten lag die Schätzung für 2027 bei $2,01.
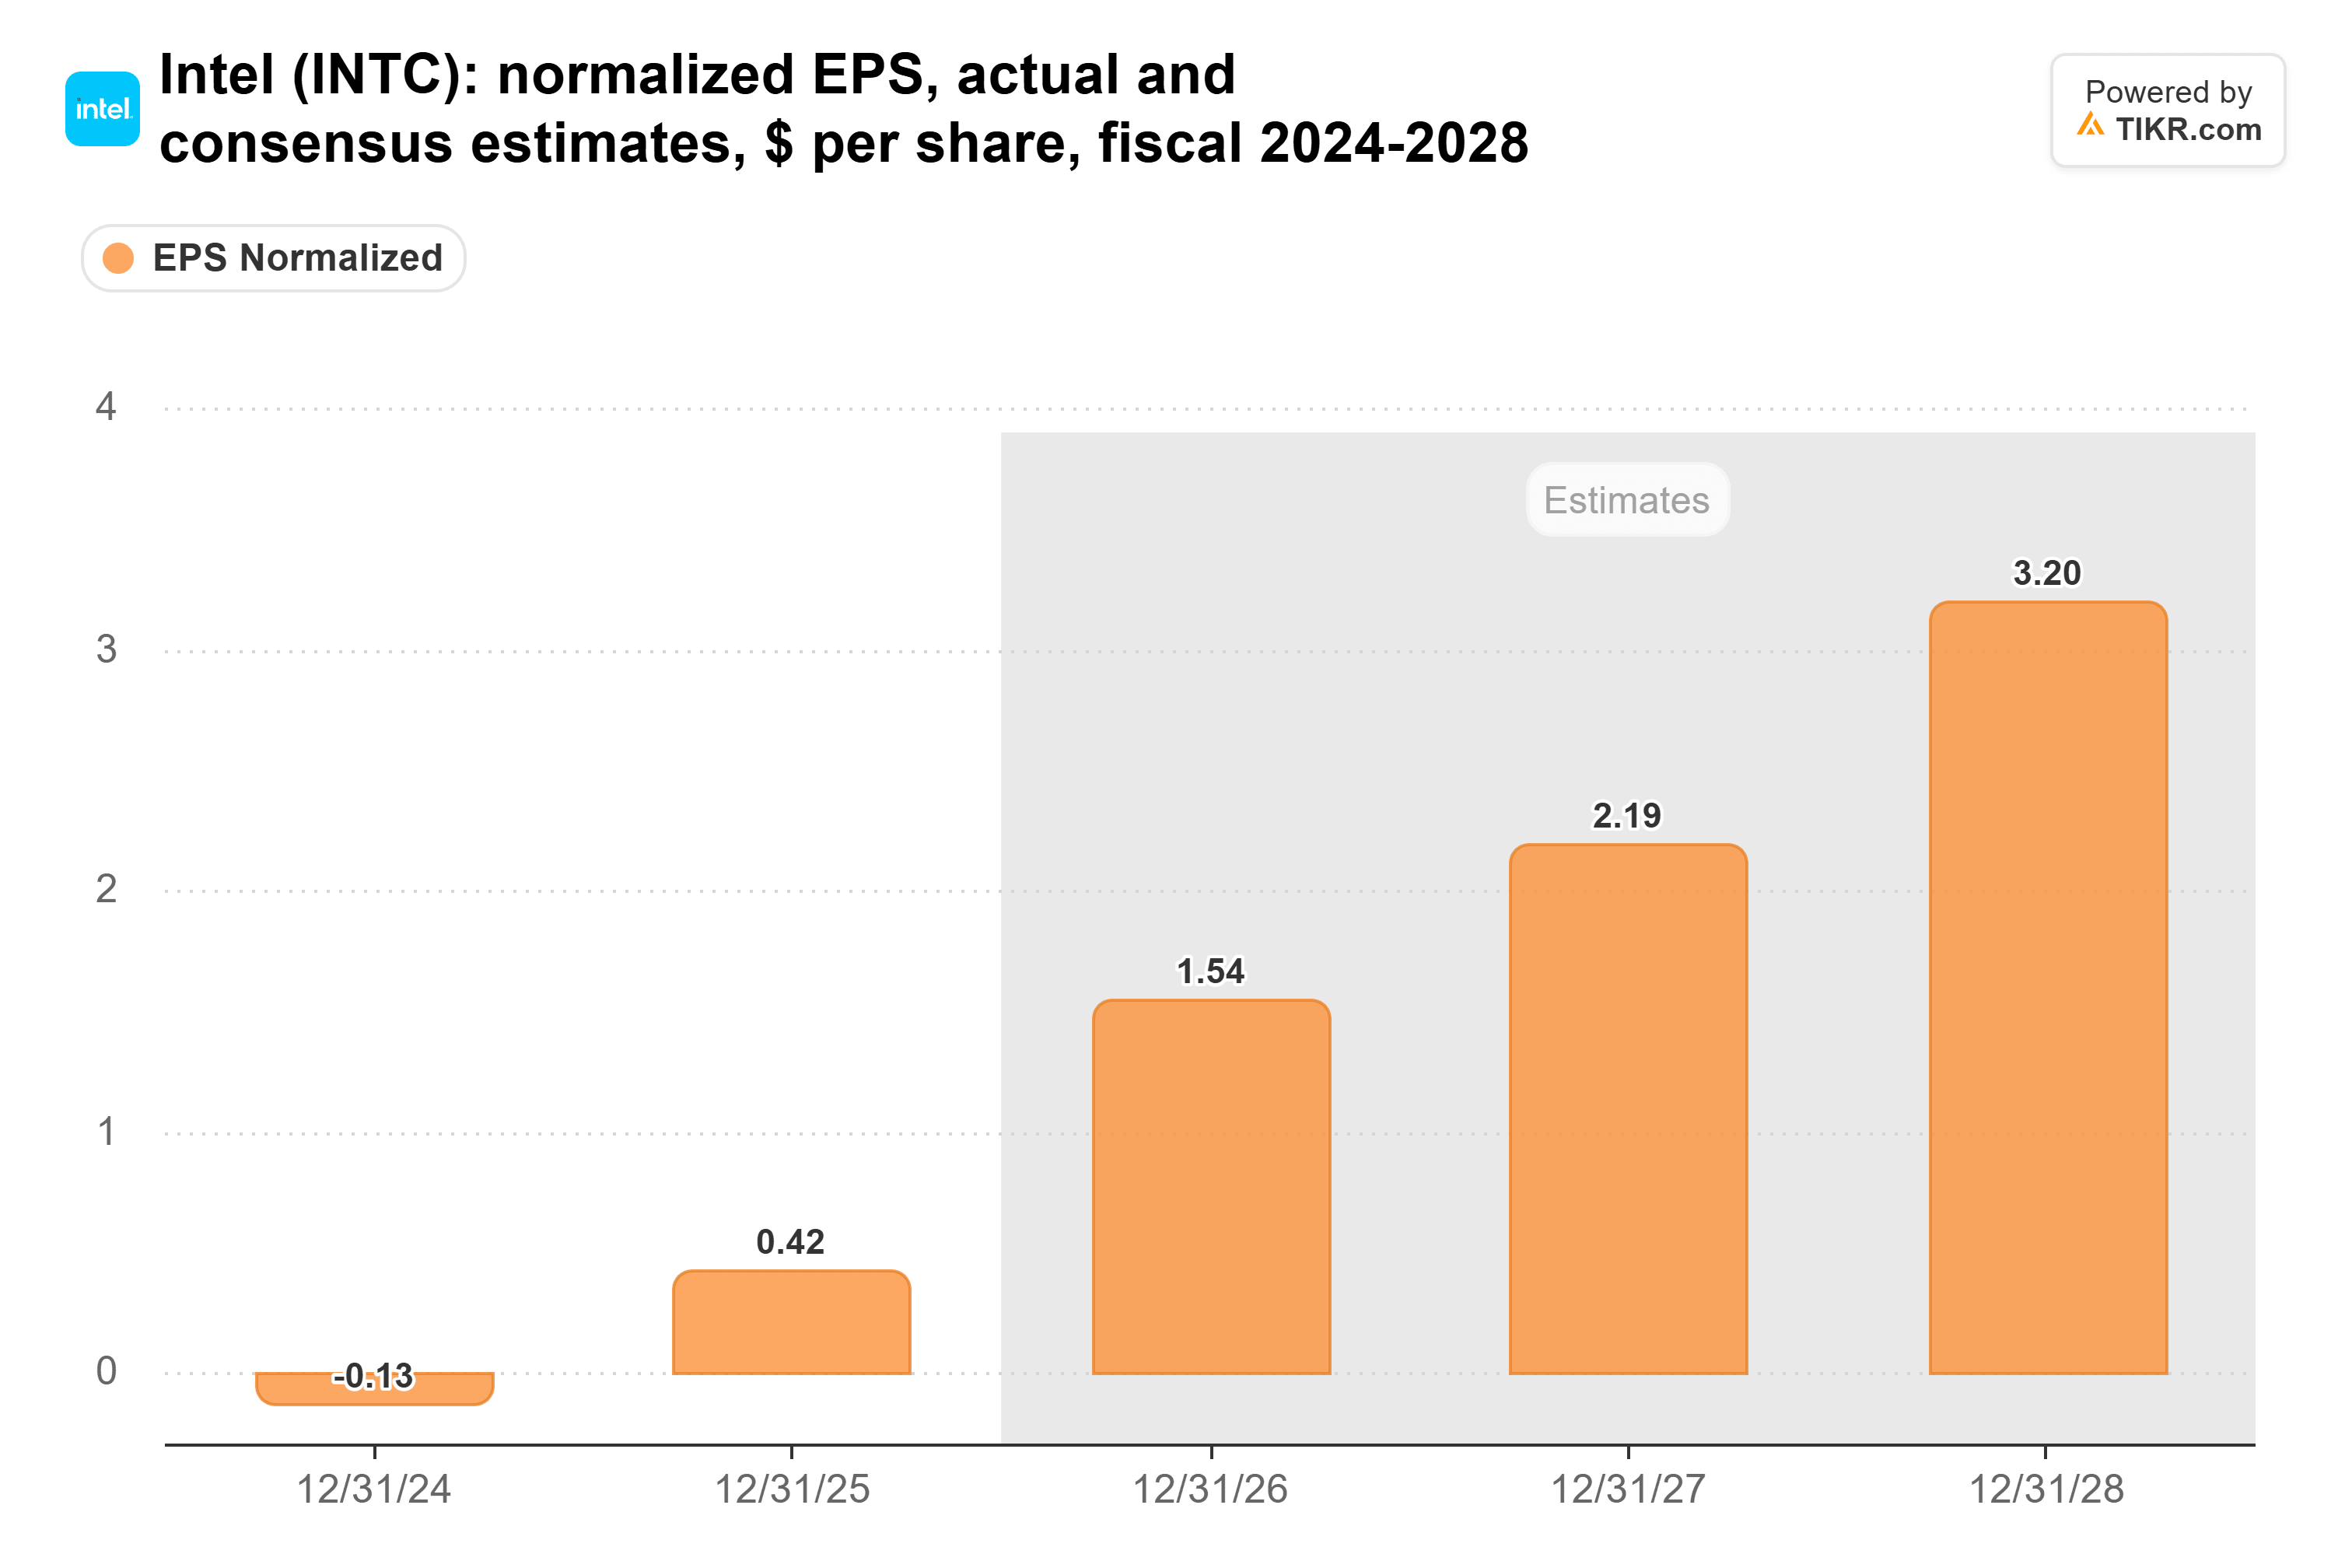
Da für das vierte Quartal $0,25 je Aktie prognostiziert werden, würde ich erwarten, dass die kurzfristigen Zahlen nach unten korrigiert werden.
Das größere Problem ist das KGV. Teilt man $140 durch die $1,75 je Aktie, die Analysten für die nächsten zwölf Monate erwarten, impliziert das Ziel ein KGV von 80 für die Zukunft. Intel notiert heute bei [53], gegenüber einem Fünfjahresdurchschnitt von 50.
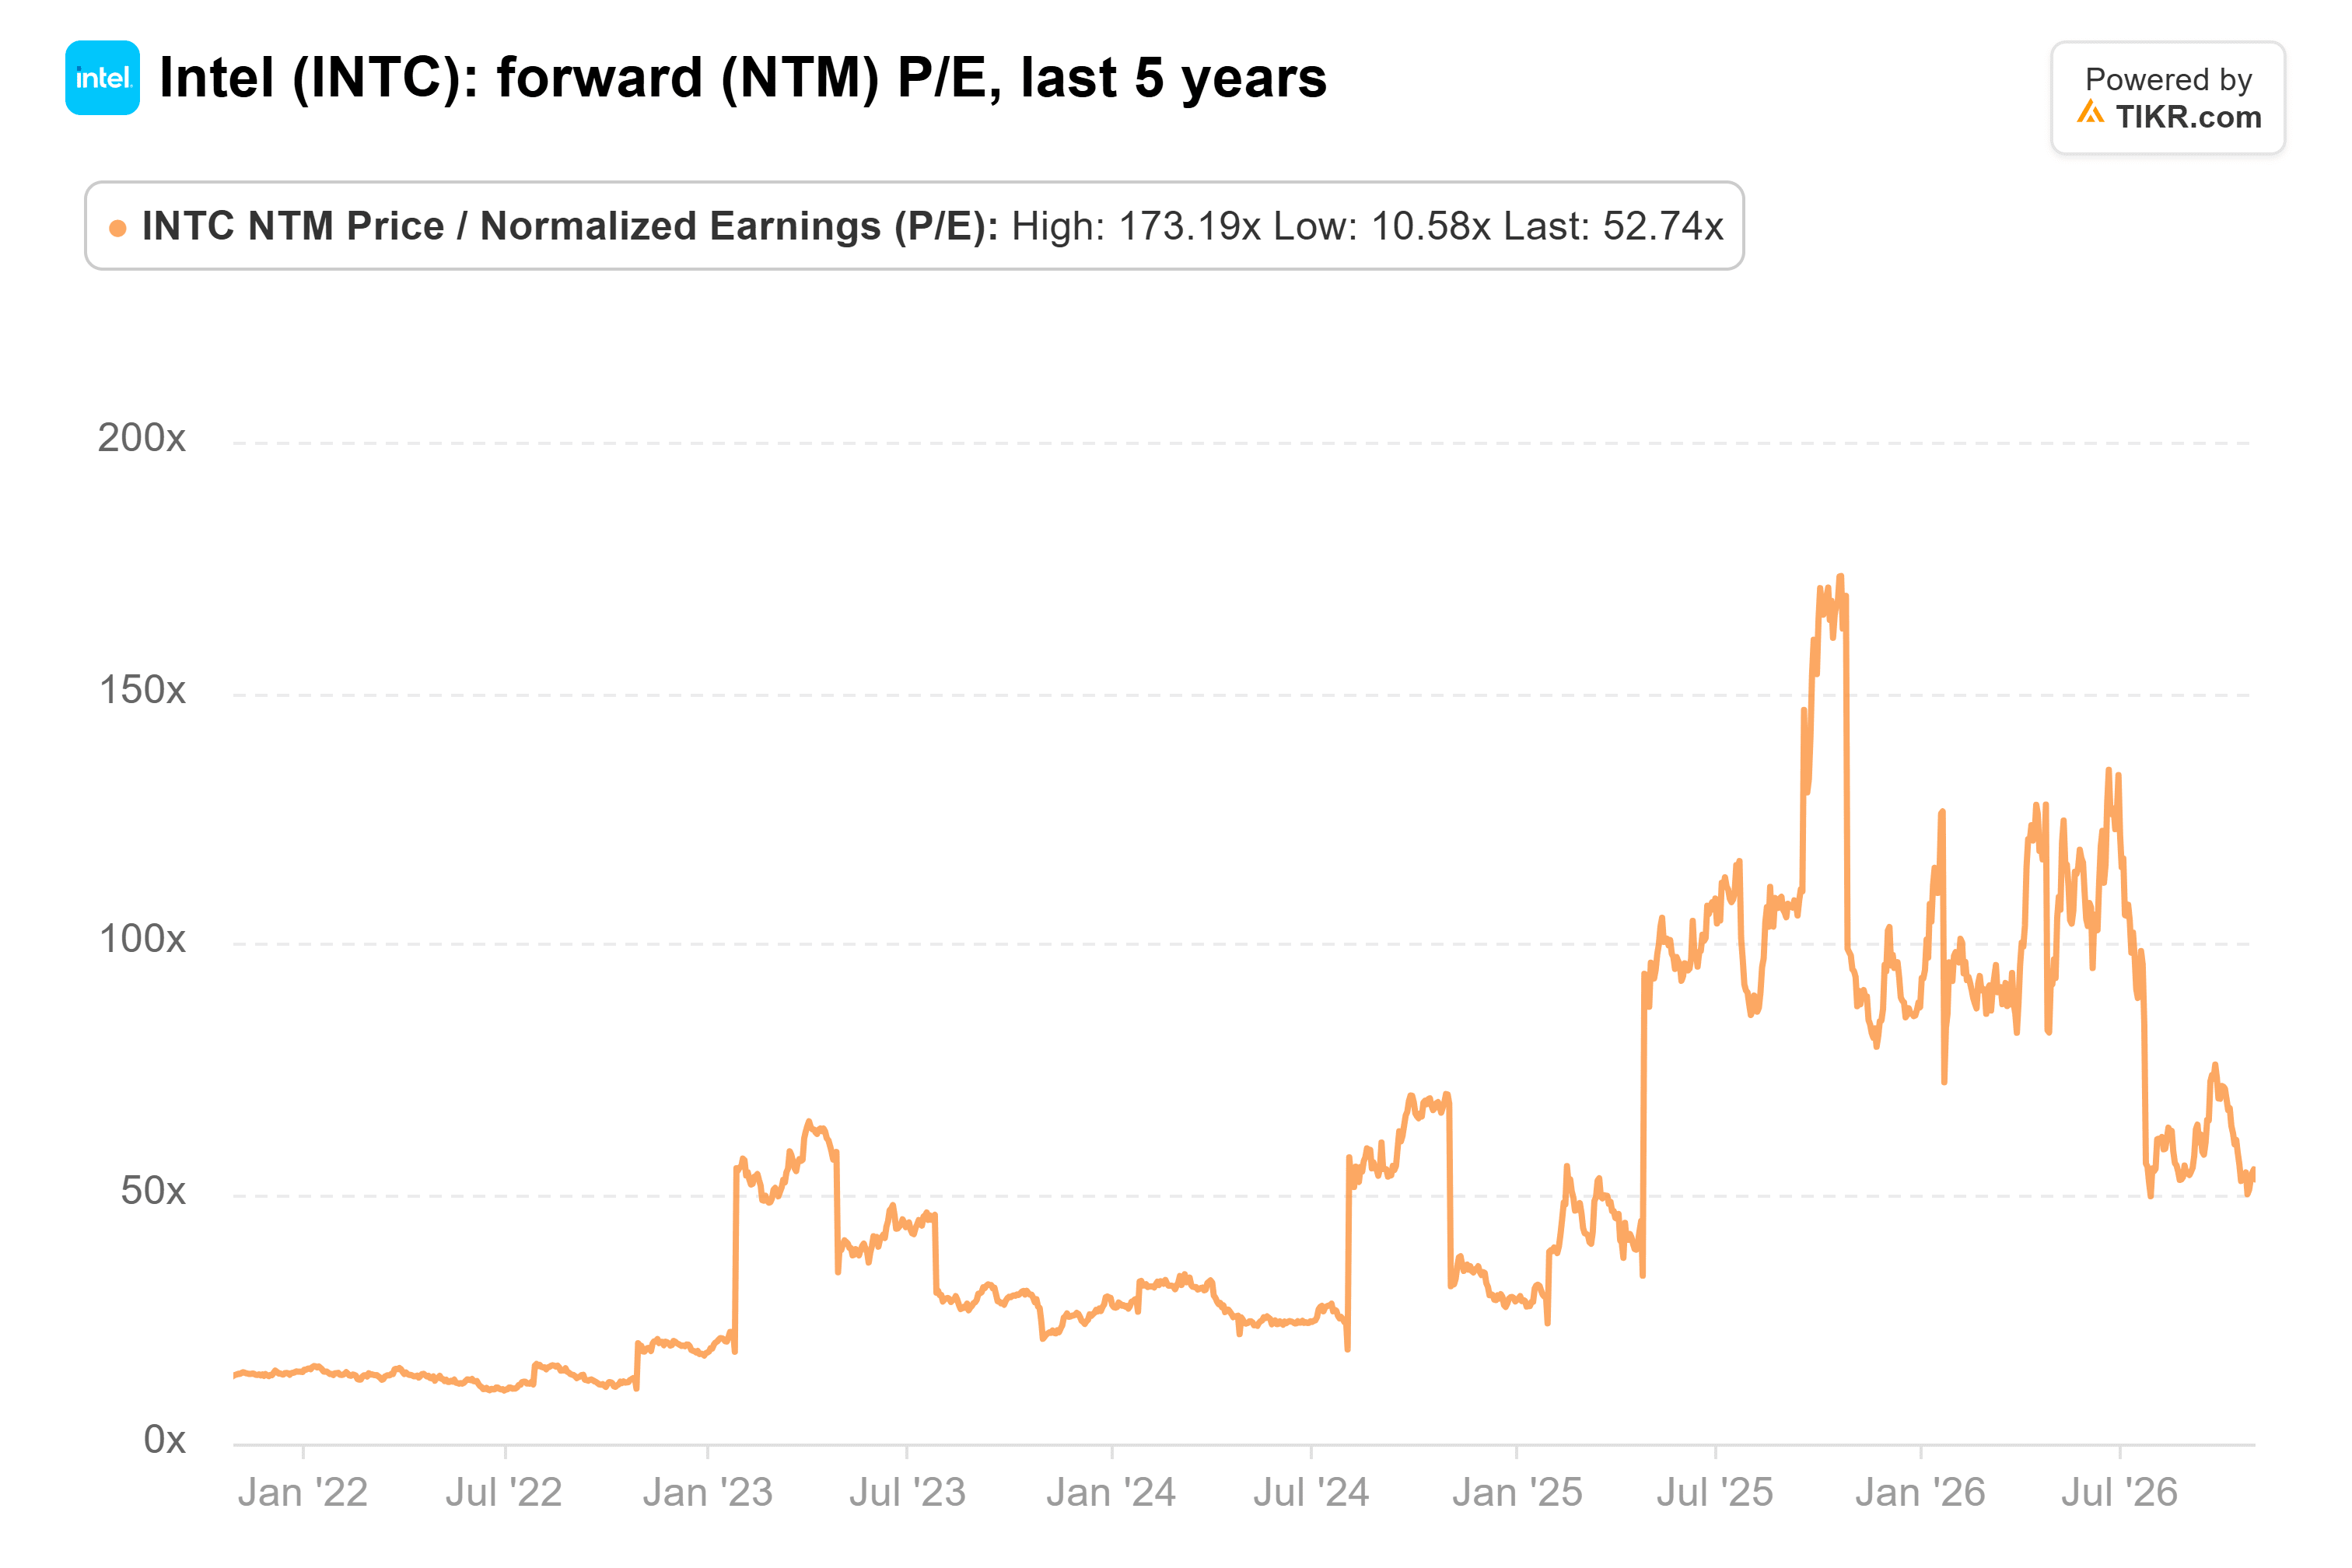
Intel lag im Durchschnitt des letzten Jahres bei 90. Aber das war, bevor die Prognose sich drehte.
Zu viel, zu früh
Die Investitionsausgaben werden 2027 "stark steigen", sagte Zinsner, und er erwartet für das nächste Jahr keinen positiven freien Cashflow. Der Aktienverkauf im August in Höhe von 23 Mrd. $ hatte die verwässerte Aktienanzahl im dritten Quartal bereits auf 5,31 Mrd. erhöht, gegenüber 4,53 Mrd. im Vorjahr.
KeyBanc hat recht, was die Server betrifft. Aber $140 verlangen von Anlegern, für ein Unternehmen 80x zukünftige Gewinne zu zahlen, dessen nächstes Quartal schlechter wird und dessen PC-Geschäft sich erst erholen wird, wenn die Speicherpreise nachlassen. Das ist im Moment zu viel.
Ein namentlich genannter 14A-Kunde würde das ändern. CEO Lip-Bu Tan sagte, er sei "sehr ermutigt von den Fortschritten, die wir mit mehreren potenziellen Kunden bei 14A machen", und ein großer Name würde $140 viel leichter verteidigbar machen.
Was ist die Intel-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Intel wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!