Wichtige Kennzahlen für Microsoft-Aktien
- Aktueller Kurs: $530.14
- Zielkurs (Mittelszenario): ~$1.290
- Konsensziel der Analysten: ~$606
- Potenzielle Gesamtrendite: ~143%
- Annualisierte IRR: ~21% / Jahr
Was ist passiert?
Microsoft (MSFT) CFO Amy Hood sagte Analysten am 28. Oktober, das Unternehmen habe Zugang zu den Kreditmärkten, aber "wir haben diese Möglichkeit, würde ich sagen, noch nicht genutzt." Bloomberg berichtete am 29. Oktober über eine anstehende Transaktion, und noch am selben Abend begeb Microsoft $25 Milliarden an nachrangigen unbesicherten Schuldverschreibungen in zehn Tranchen mit Laufzeiten von 2028 bis 2066 – laut Bloomberg die erste US-Investment-Grade-Anleiheemission des Unternehmens seit 2017. Die Aktie schloss den Tag mit einem Minus von 0,16% und gab damit einen außerbörslichen Sprung von etwa 4% nach dem Bericht über ein Azure-Wachstum von 48% wieder ab, während Alphabet nach seinem eigenen Bericht einbrach.
Was die $25 Milliarden kosten und wofür sie verwendet werden können
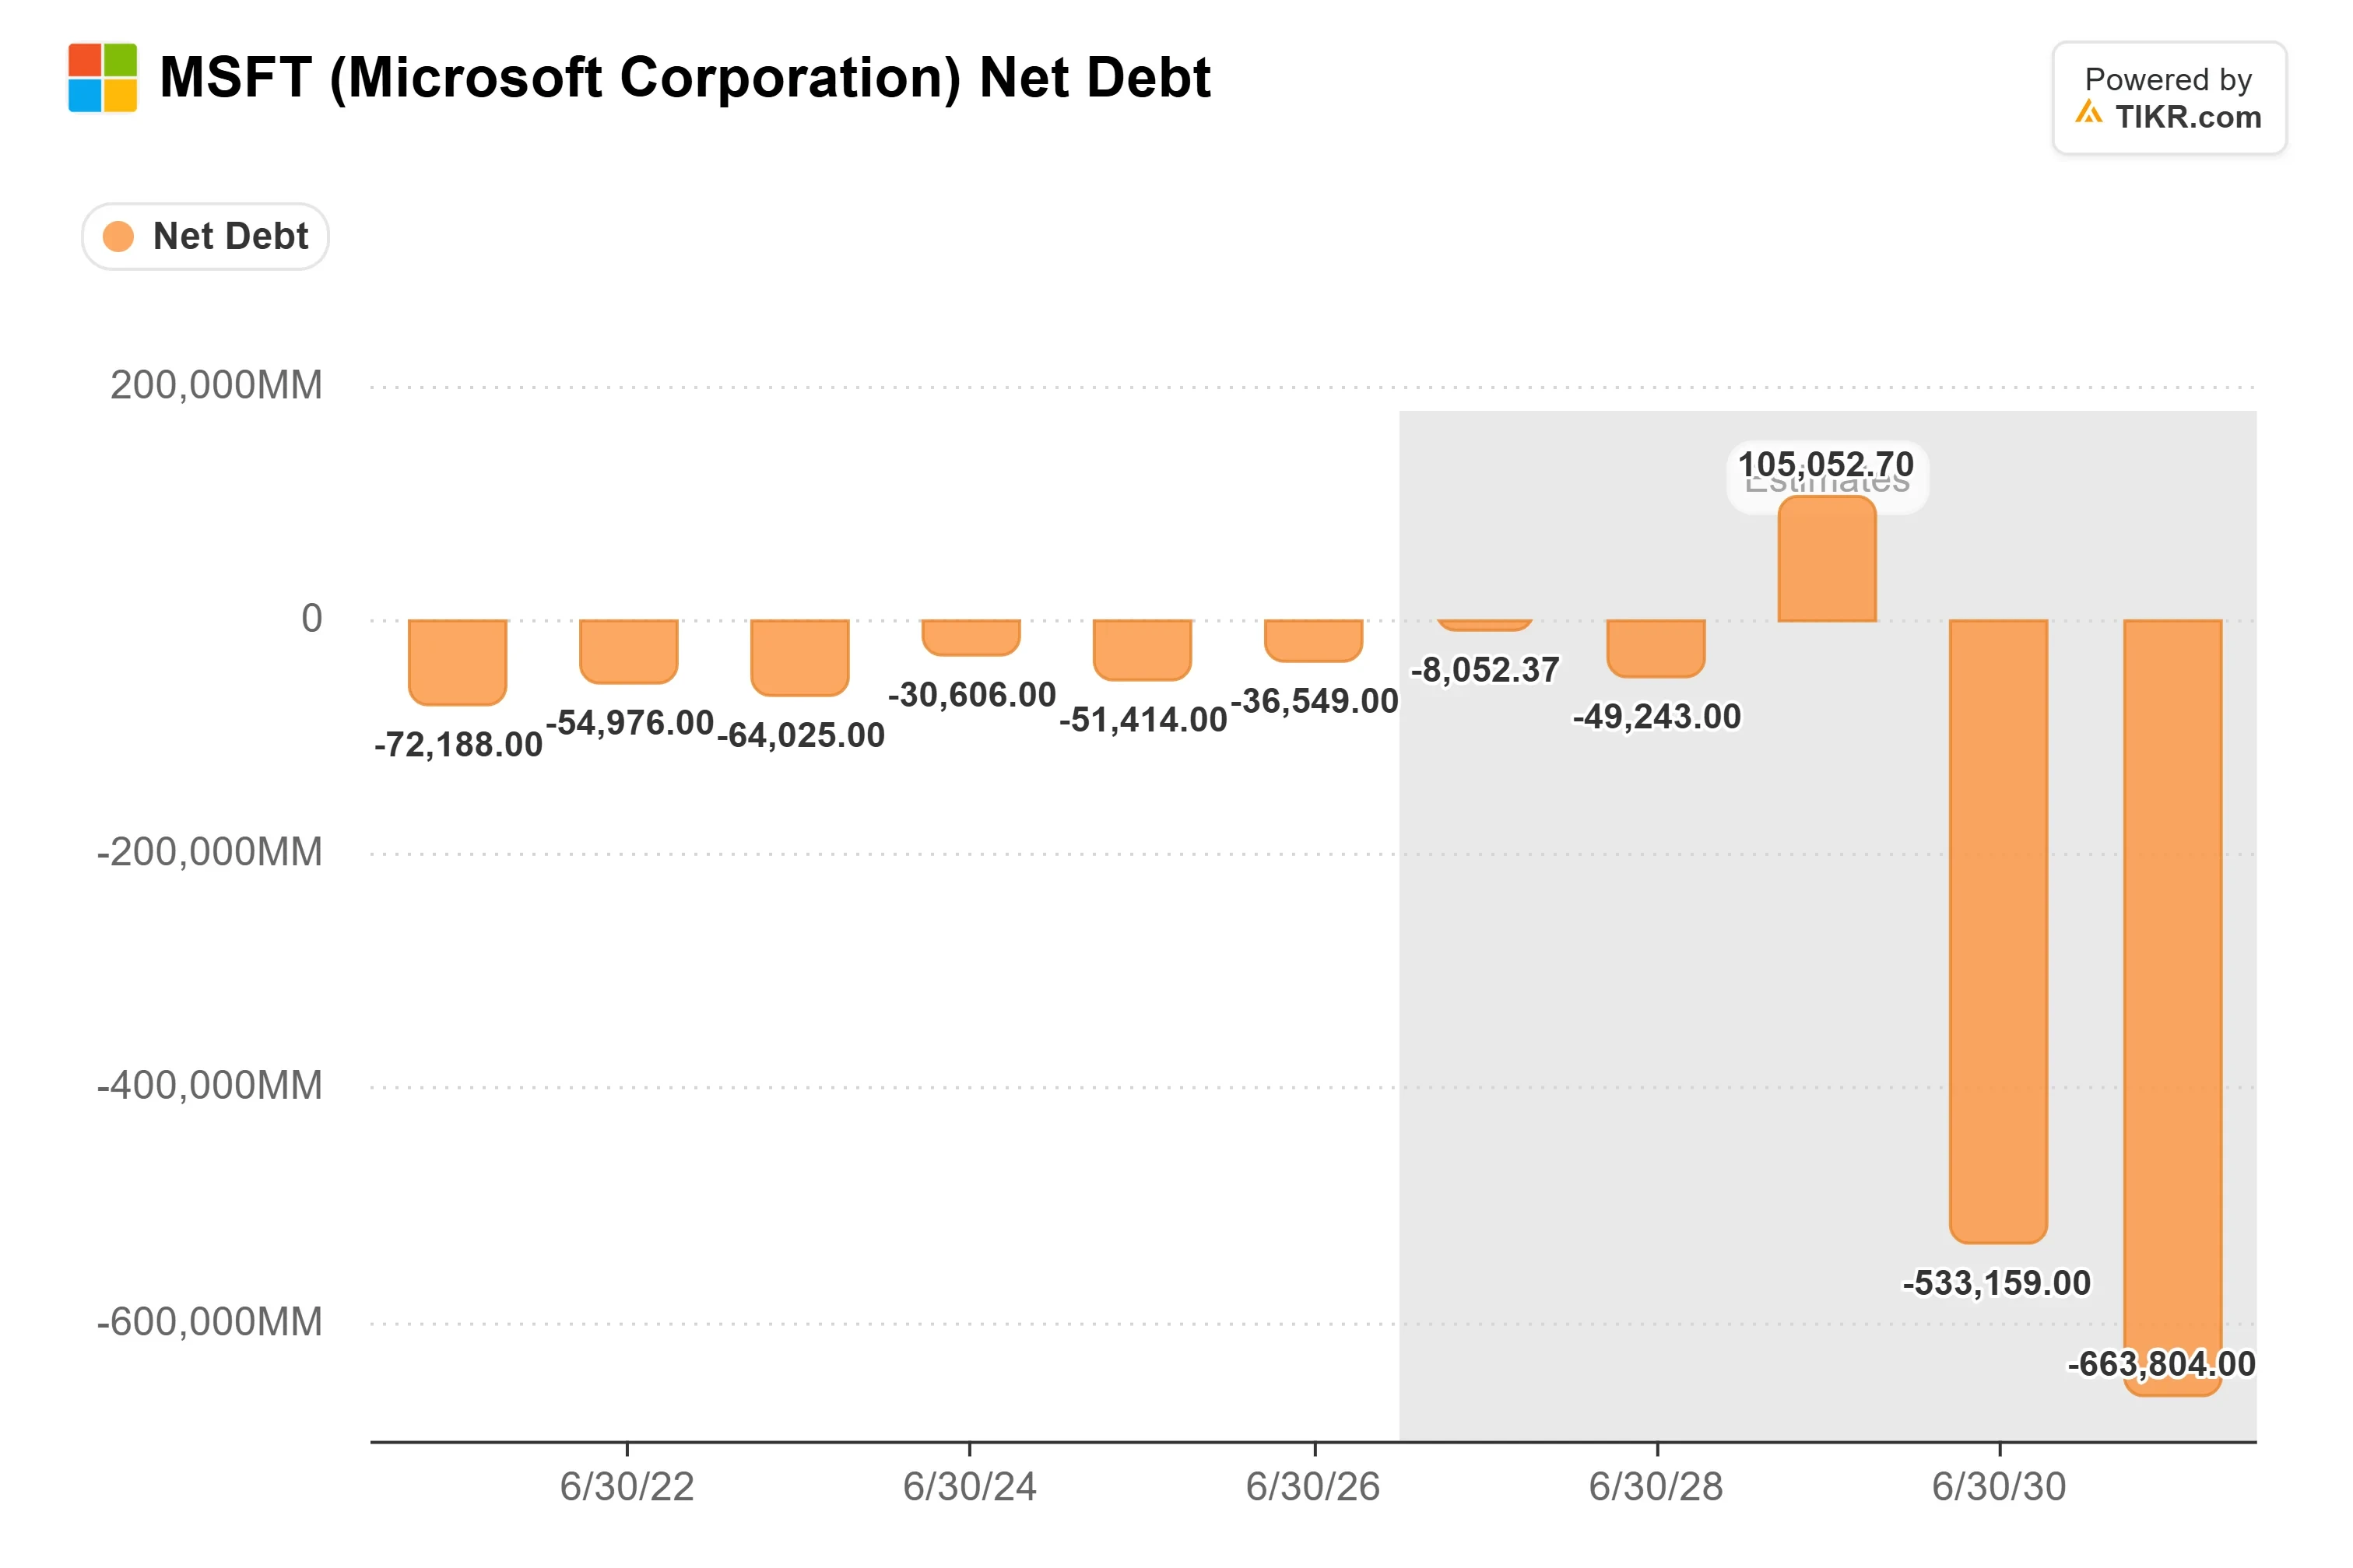
Die Festzinsanleihen haben Kupon-Sätze von 4,85% bis 6,35%. Bevor die Transaktion begeben wurde, hatte Hood für das zweite Fiskalquartell einen sonstigen Aufwand von etwa negativen $300 Millionen prognostiziert (OpenAI ausgenommen), da die Zinsaufwendungen, einschließlich der Zinsen für Finanzierungsleasing von Rechenzentren, die Zinserträge mehr als ausgleichen würden. Hood sagte, Microsoft habe Leasing als Finanzierungs-"Fahrzeug" genutzt, und die Anleihen fügten eine zweite Quelle hinzu. Microsoft gibt an, dass der Erlös für allgemeine Unternehmenszwecke verwendet wird, zu denen Investitionsausgaben (Capex), Aktienrückkäufe, Übernahmen und Schuldentilgung gehören können. Zum 30. Juni beliefen sich die langfristigen Verbindlichkeiten auf $46,14 Milliarden, wovon $9,25 Milliarden im Fiskaljahr 2027 fällig werden, und der Nettokassenbestand betrug laut TIKR $36,55 Milliarden.
Der operative Cashflow stieg im ersten Fiskalquartell um 29% auf $58 Milliarden, aber $39,4 Milliarden an Barzahlungen für Grundstücke und Ausrüstung ließen den freien Cashflow bei $18,6 Milliarden, gegenüber $25,66 Milliarden im Vorjahreszeitraum. Hood prognostizierte für Q2 Capex von über $50 Milliarden und erwartet, dass die Ausgaben in der zweiten Jahreshälfte zunehmen werden, hauptsächlich für CPUs und GPUs sowie für Lieferungen von Drittanbieterkapazitäten, die in diesen Zeitraum verschoben wurden. Diese Verzögerungen senkten ihre Capex-Schätzung für das Kalenderjahr 2026 auf etwa $170 Milliarden. CoreWeave und Nebius, die Microsoft mit externer Kapazität versorgen, fielen am 29. Oktober um 4,99% bzw. 5,68%, nachdem sowohl Microsoft als auch Alphabet niedrigere Capex-Ausgaben gemeldet hatten.
Hoods Argumentation ist, dass mit steigender Effizienz der Infrastruktur jeder Dollar an Investitionsausgaben "das Potenzial hat, im Laufe der Zeit mehr Umsatz und höhere Renditen zu unterstützen."
TIKR verfolgt 56 Analysten zu Microsoft. Wie viele sagen "Kaufen"? Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Microsoft zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Microsoft ansehen
Die Azure-Prognose stützt sich auf Effizienzgewinne, die Microsoft erst noch finden muss
Hood prognostizierte für das zweite Fiskalquartell ein Azure-Wachstum von 49% bis 50% bei konstanten Währungen, wobei Effizienzgewinne in der Infrastruktur dazu beitragen, einige in die zweite Jahreshälfte verschobene GPU-Verträge mit Drittanbietern auszugleichen. Sie sagte, die Prognose benötige mehr dieser Gewinne: "Wir müssen noch einige mehr finden, auf die wir zählen." Sie verwies auch auf Token-Preise als einen Schwankungsfaktor, nachdem höhere als erwartete Preise im ersten Quartal geholfen hatten.
Zwei Signale waren schwächer. Die kommerziellen Buchungen fielen um 12% im Vergleich zu den großen Azure-Verpflichtungen, die vor einem Jahr abgeschlossen wurden, und TIKR zeigt, dass die Anzahl der Halte-Empfehlungen auf fünf von zwei Ende September gestiegen ist, während die Kauf-Empfehlungen leicht auf 40 von 39 zunahmen. Mehrere Banken erhöhten ihre Kursziele, darunter Citi auf $680 und Wells Fargo auf $750, beide über dem durchschnittlichen Analystenziel von etwa $606 bei TIKR.
TIKR Erweiterte Modellanalyse
- Aktueller Kurs: $530.14
- Zielkurs (Mittelszenario): ~$1.290
- Potenzielle Gesamtrendite: ~143%
- Annualisierte IRR: ~21% / Jahr

Das Mittelszenario geht davon aus, dass der Umsatz mit etwa 19% pro Jahr wächst und die Nettomargen sich auf etwa 40% zubewegen, während das KGV-Multiple um etwa 1% pro Jahr absinkt. Die Azure-Nachfrage und höhere Umsätze pro Nutzer durch Copilot und E7-Lizenzen treiben den Absatz an. Die Effizienz der Infrastruktur gleicht die niedrigeren Margen von Azure nur teilweise aus, weshalb Hood die Bruttomarge von Microsoft Cloud für Q2 auf etwa 65% prognostizierte, gegenüber einem Rückgang im Vorjahreszeitraum. Das Hauptrisiko ist das von Hood benannte: Die Azure-Prognose hängt von Effizienzgewinnen ab, die noch nicht gefunden wurden, und von Token-Preisen, die sie als unsicher beschrieb. Wenn diese Gewinne weiterhin eintreten, kann der Umsatz die Ausgaben übertreffen. Wenn sie stocken, während die Verzögerungen bei Drittanbietern anhalten, steigen Abschreibungen und Zinskosten, bevor der Umsatz eintrifft.
Fazit
Der Bericht für das zweite Fiskalquartell Anfang nächsten Jahres bringt Klarheit. Ein Azure-Wachstum von 49% oder mehr bei Investitionsausgaben von über $50 Milliarden würde zeigen, dass der Ausbau die Nachfrage erfüllt, die Microsoft bereits sieht. Eine Verfehlung bei weiter steigenden Investitionsausgaben würde die $25 Milliarden wie eine Brücke zu einer langsameren Amortisation aussehen lassen.
Was ist die Microsoft-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Microsoft wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Microsoft auf TIKR analysieren (kostenlos) →
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!