Die wichtigsten Punkte
- Riot Platforms fiel in dem Monat bis zum 28. Oktober um etwa 33 %, da Anleger die Finanzierungsrisiken für Bitcoin-Miner neu bewerteten, die in KI-Rechenzentren expandieren.
- Steigende Kreditkosten und Bedenken hinsichtlich der Finanzierung von KI-Infrastruktur belasten den Sektor, wobei die Probleme von CoreWeave am Anleihemarkt die Unsicherheit der Anleger verstärken.
- Riot steht eine wichtige Finanzierungsfrist am 31. Dezember bevor, wenn seine Brückenfinanzierung von Morgan Stanley in Höhe von bis zu 573 Millionen US-Dollar fällig wird. Das Unternehmen erwartete zudem ursprünglich den Abschluss eines Term Loans im Zusammenhang mit AMD in Höhe von etwa 180 Millionen US-Dollar.
- Das Kursziel von ATB Cormark in Höhe von 30 US-Dollar impliziert eine Aufwärtspotenzial von etwa 108 % gegenüber dem Schlusskurs von Riot am 28. Oktober, doch die Erreichung dieses Ziels hängt wahrscheinlich davon ab, die Finanzierung ohne wesentliche Verwässerung der Aktionäre zu sichern.
Riot Platforms (RIOT) ist in dem Monat bis zum 28. Oktober um etwa 33 % gefallen, da Anleger die finanziellen Risiken für Bitcoin-Miner neu bewerten, die in die Infrastruktur für künstliche Intelligenz expandieren.
Die Schwäche hat sich auf Wettbewerber ausgeweitet, einschließlich MARA Holdings (MARA), da die Begeisterung für den Ausbau von KI-Rechenzentren auf Bedenken hinsichtlich steigender Kreditkosten trifft.
Trotz des Rückgangs sieht die Wall Street weiterhin erhebliches Potenzial in der langfristigen Strategie von Riot.
Am 22. Oktober senkte ATB Cormark Capital Markets sein Kursziel für Riot von 36 auf 30 US-Dollar, während es seine Kaufempfehlung beibehielt.
Basierend auf dem Schlusskurs von Riot am 28. Oktober von 14,45 US-Dollar repräsentiert dieses Ziel ein Aufwärtspotenzial von etwa 108 %.
Die Gelegenheit ist bedeutend, aber Anleger wollen nun Beweise dafür sehen, dass Riot seine ehrgeizige Expansion der KI-Infrastruktur finanzieren kann.
Warum die Aktie von Riot Platforms gefallen ist
Der Druck auf Riot spiegelt eine allgemeinere Schwäche bei Unternehmen wider, die große KI-Infrastrukturprojekte finanzieren.
CoreWeave (CRWV) wurde am 14. Oktober zu einem prominenten Beispiel, als seine Aktien um mehr als 15 % fielen und einige seiner Anleihen kurzzeitig eine Rendite von über 15 % aufwiesen.
Diese Entwicklungen verschärften die Bedenken hinsichtlich der Kosten für die Finanzierung von KI-Rechenzentren, insbesondere da höhere Zinssätze schuldenfinanzierte Bauprojekte teurer machen.
Am 16. Oktober reduzierte Cantor Fitzgerald die Kursziele für sieben KI-Rechenzentren-Aktien und senkte sein Ziel für Riot von 30 auf 24 US-Dollar.
Das Unternehmen nannte steigende Finanzierungskosten, Druck auf Immobilienbewertungen, mögliche Kapitalausgabenüberschreitungen und Ausführungsrisiken als Gründe.
Auch Morgan Stanley und Piper Sandler senkten ihre Kursziele für Riot im Oktober, während sie ihre positiven Bewertungen beibehielten.
Der Verkauf spiegelt daher Bedenken wider, die über die individuellen Operationen von Riot hinausgehen.
Unternehmen, die KI-Infrastruktur entwickeln, müssen erhebliches Kapital binden, bevor ihre Einrichtungen beginnen, vertraglich vereinbarte Einnahmen zu generieren. Höhere Kreditkosten können die Renditen schmälern, die diese Projekte letztendlich abwerfen.
Für Riot ist dieses Problem besonders wichtig, da das Unternehmen von Bitcoin-Mining zu einem diversifizierteren Rechenzentrumsgeschäft übergeht.
Das KI-Rechenzentrumsgeschäft von Riot könnte langfristiges Wachstum antreiben
Die Expansion von Riot in KI-Rechenzentren hat sein potenzielles Umsatzprofil erheblich verändert.
Bitcoin-Mining machte im zweiten Quartal 2025 etwa 92 % des Segmentumsatzes von Riot aus, verglichen mit etwa 65 % ein Jahr später.
Das Unternehmen hat auch vertraglich gebundene Rechenzentrumseinnahmen in Höhe von etwa 9,8 Milliarden US-Dollar durch Vereinbarungen mit AMD und einem führenden KI-Forschungslabor gesichert.
Sobald die vertraglich gebundenen Einrichtungen vollständig betriebsbereit sind, erwartet das Management, dass diese Vereinbarungen durchschnittlich etwa 520 Millionen US-Dollar Jahresumsatz generieren werden.
Für das größere KI-Laborprojekt werden voraussichtlich zwischen 2,1 und 2,3 Milliarden US-Dollar an Baukosten benötigt.
Basierend auf den Projektionen des Managements könnte das Projekt einen durchschnittlichen jährlichen Netto-Betriebsgewinn (NOI) zwischen 365 und 411 Millionen US-Dollar generieren, was etwa 16 % bis 20 % der geschätzten Entwicklungskosten entspricht.
Diese Wirtschaftlichkeit deutet darauf hin, dass das Rechenzentrumsgeschäft von Riot letztendlich ein wichtiger Beitrag zur Rentabilität werden könnte.
Der Vergleich mit MARA unterstreicht auch, wie sich das Geschäft von Riot verändert. Riot meldete im zweiten Quartal 2026 einen Umsatz von 174 Millionen US-Dollar, darunter 23 Millionen US-Dollar aus Rechenzentren, während MARA im gleichen Quartat etwa 175 Millionen US-Dollar Gesamtumsatz erzielte.
Obwohl ihre Quartalsumsätze ähnlich waren, bietet der wachsende Rechenzentrumsbeitrag von Riot und die langfristigen KI-Vereinbarungen eine weitere potenzielle Umsatzquelle jenseits des Bitcoin-Minings.
Attraktive prognostizierte Renditen beseitigen jedoch nicht die mit der Finanzierung des Baus verbundenen Herausforderungen.
Die bestehende Brückenfinanzierung von Morgan Stanley für Riot hat einen variablen Zinssatz von SOFR plus 2,75 %, während die Bedingungen der erwarteten dauerhaften Finanzierung ungewiss bleiben.
Das macht die Ausführung der Finanzierung zu einem der wichtigsten Faktoren, die die Bewertung von Riot in den nächsten 12 Monaten beeinflussen.
Riot steht eine kritische Finanzierungsfrist am 31. Dezember bevor
Die historischen Cashflows von Riot zeigen, warum zusätzliche Finanzierung notwendig ist.
Im Geschäftsjahr 2025 verbrauchten die operativen Aktivitäten etwa 573 Millionen US-Dollar an Cash, während die Investitionsausgaben weitere 422 Millionen US-Dollar betrugen.
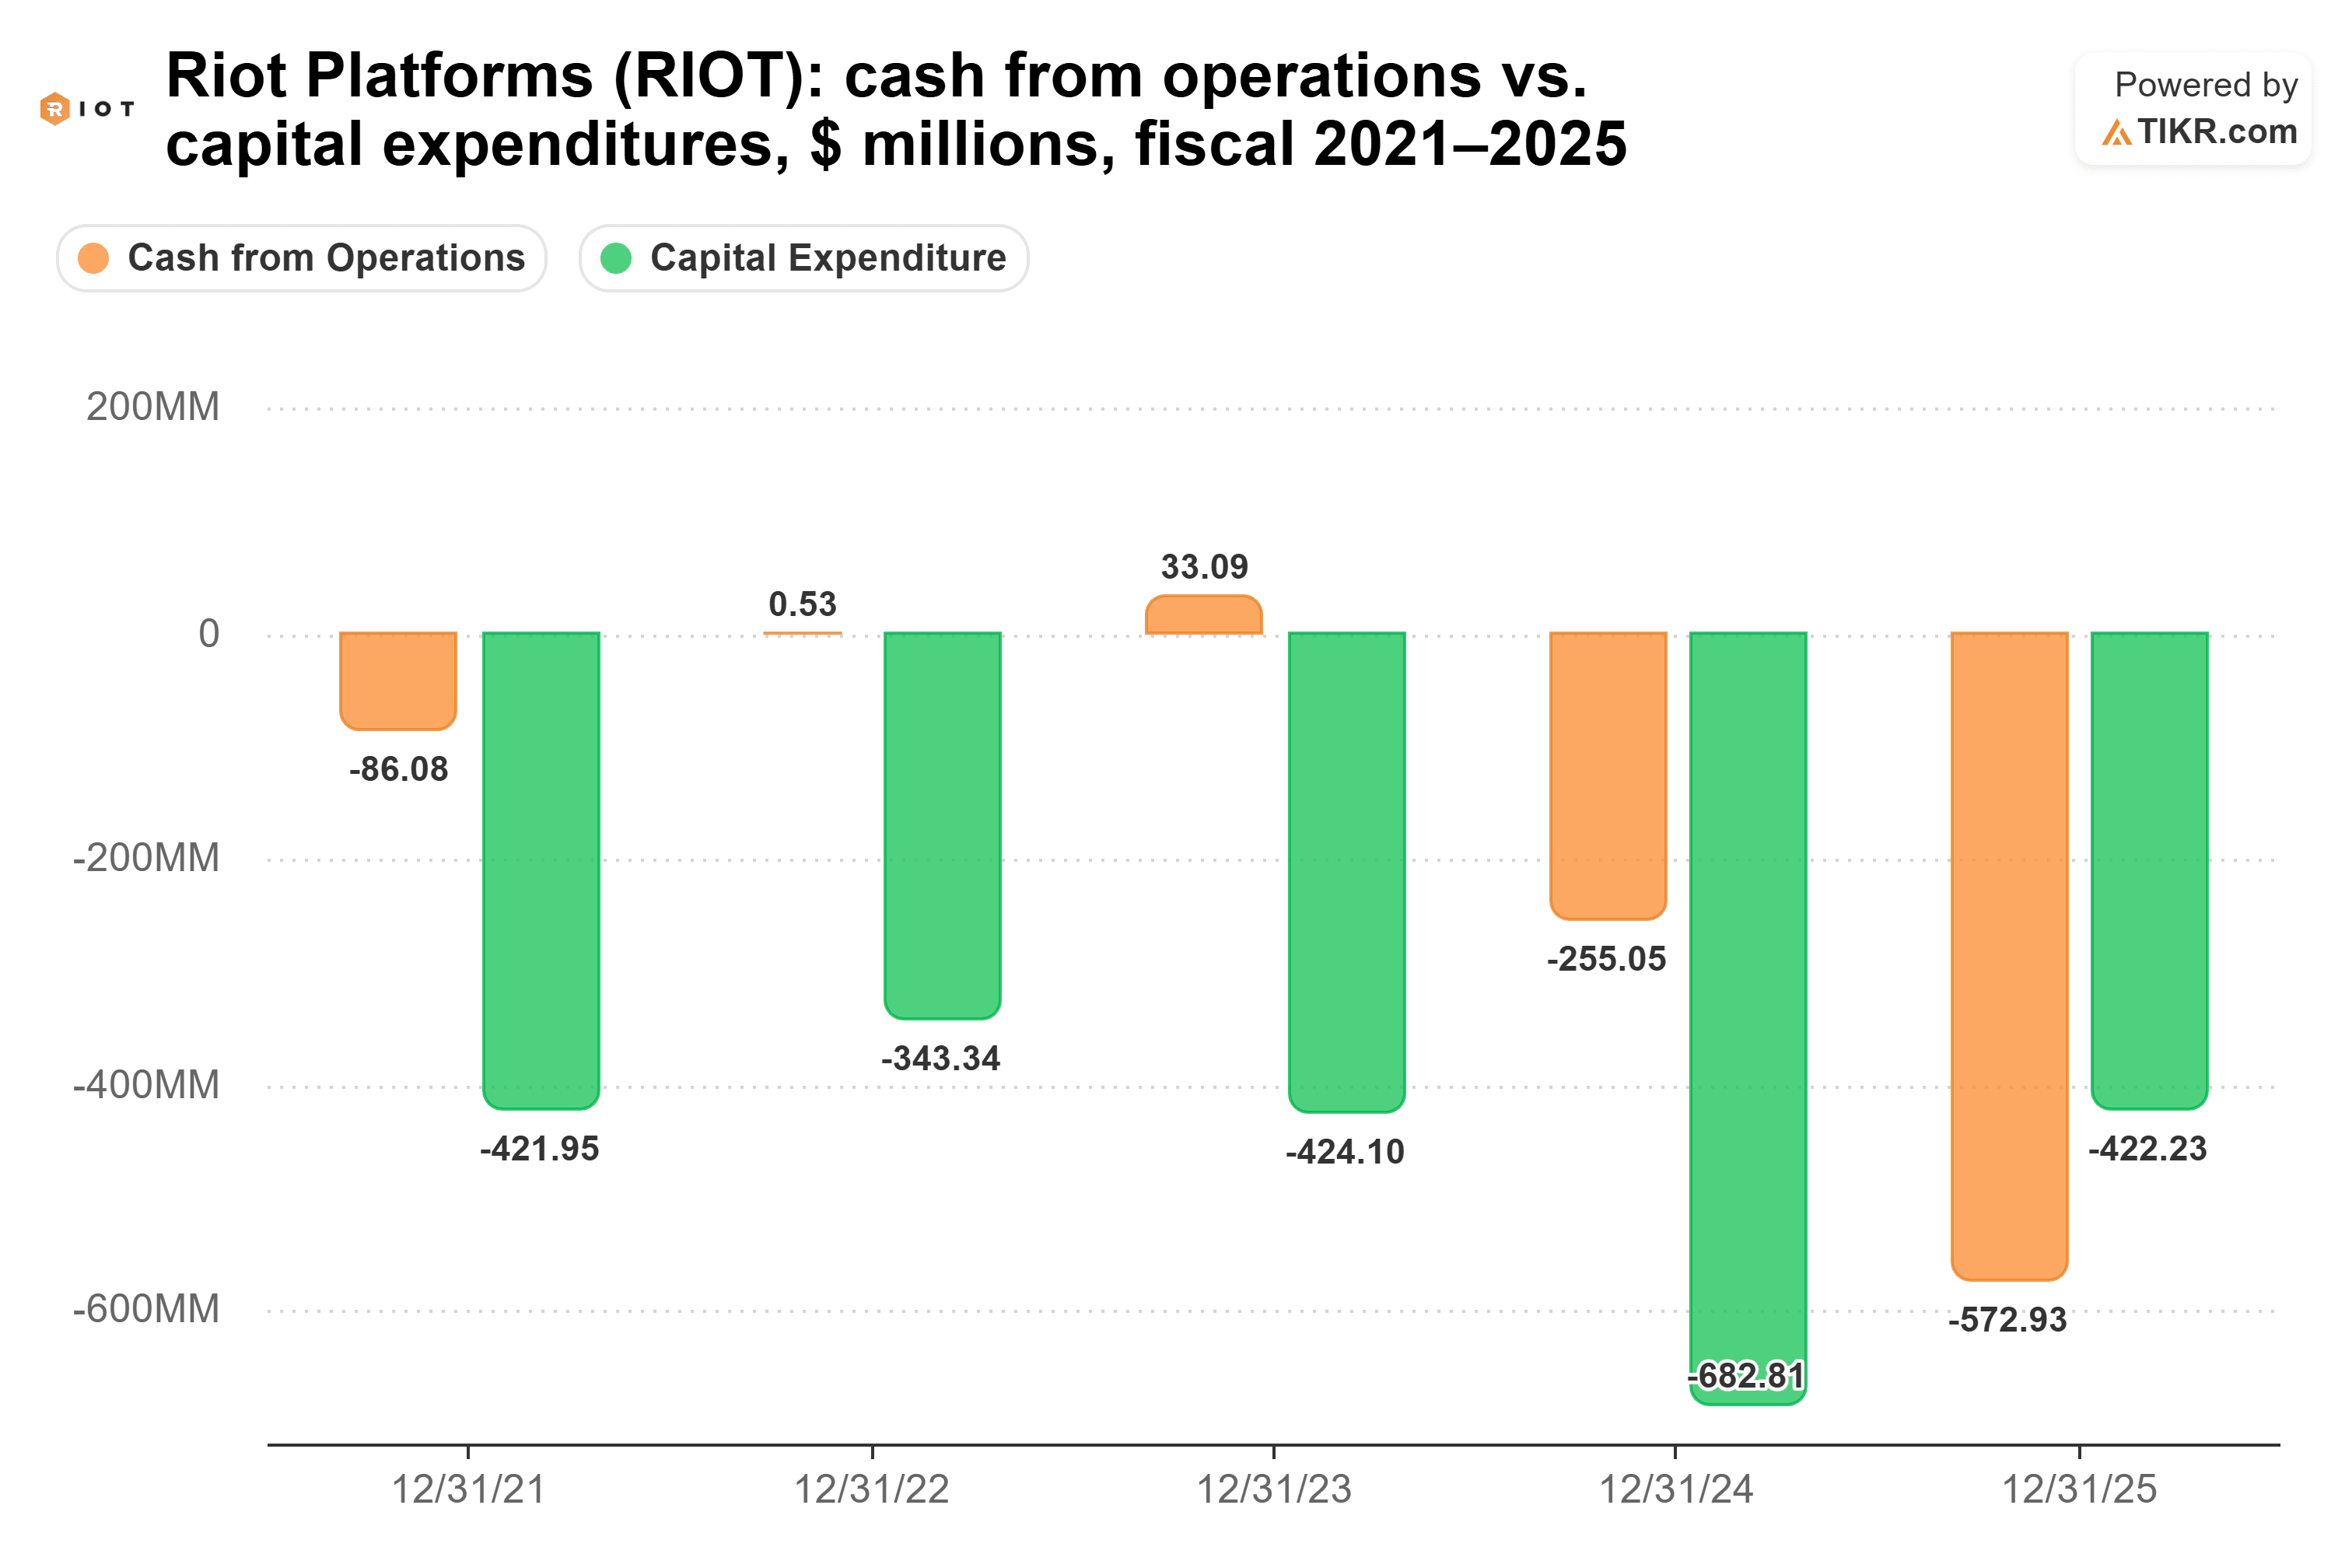
Die Grafik veranschaulicht den erheblichen historischen Cash-Bedarf von Riot und die Bedeutung externer Finanzierung.
Seine unmittelbare Herausforderung betrifft eine Zwischenfinanzierungsfazilität von Morgan Stanley in Höhe von bis zu 573 Millionen US-Dollar, die am 31. Dezember 2026 fällig wird.
Die Fazilität unterstützt Entwicklungskosten im Zusammenhang mit der KI-Rechenzentrumsexpansion von Riot, aber das Fälligkeitsdatum tritt ein, bevor das Unternehmen wesentliche Einnahmen aus seinem größeren KI-Laborprojekt erwartet.
Die ersten 96 MW dieser Bereitstellung sollen im Dezember 2027 beginnen, Mieteinnahmen zu generieren.
Während des Telefonats zu den Ergebnissen des zweiten Quartals von Riot sagte Finanzvorstand Jason Chung, das Management plane, "die Ablösungsfinanzierung dieser Zwischenfazilität in den kommenden Monaten durchzuführen."
Das Management erwartete zudem ursprünglich, einen Term Loan im Zusammenhang mit der anfänglichen 25-MW-Bereitstellung von AMD in Höhe von etwa 180 Millionen US-Dollar bis zum 30. September abzuschließen.
Eine bestätigte Refinanzierungsvereinbarung würde dazu beitragen, die Bedenken über die Fähigkeit des Unternehmens zu verringern, die Entwicklung ohne die Ausgabe zusätzlicher Aktien abzuschließen.
Eine Kapitalerhöhung zu niedrigen Aktienkursen könnte die bestehenden Aktionäre verwässern und potenziell die Vorteile des zukünftigen Wachstums schmälern.
Die Finanzierungsstrategie von Riot bleibt daher zentral für seine Anlageaussichten.
Ist die Aktie von Riot Platforms unter- oder überbewertet?
Riot erscheint unterbewertet basierend auf dem potenziellen Gewinnbeitrag seiner vertraglich gebundenen KI-Rechenzentrumsprojekte, obwohl seine Finanzierungsrisiken einen bedeutenden Abschlag rechtfertigen.
Das durchschnittliche Kursziel der Wall Street sank von etwa 33 US-Dollar Ende September auf rund 30 US-Dollar in den ursprünglichen TIKR-Daten, was eine größere Vorsicht hinsichtlich der kurzfristigen Aussichten des Unternehmens widerspiegelt.
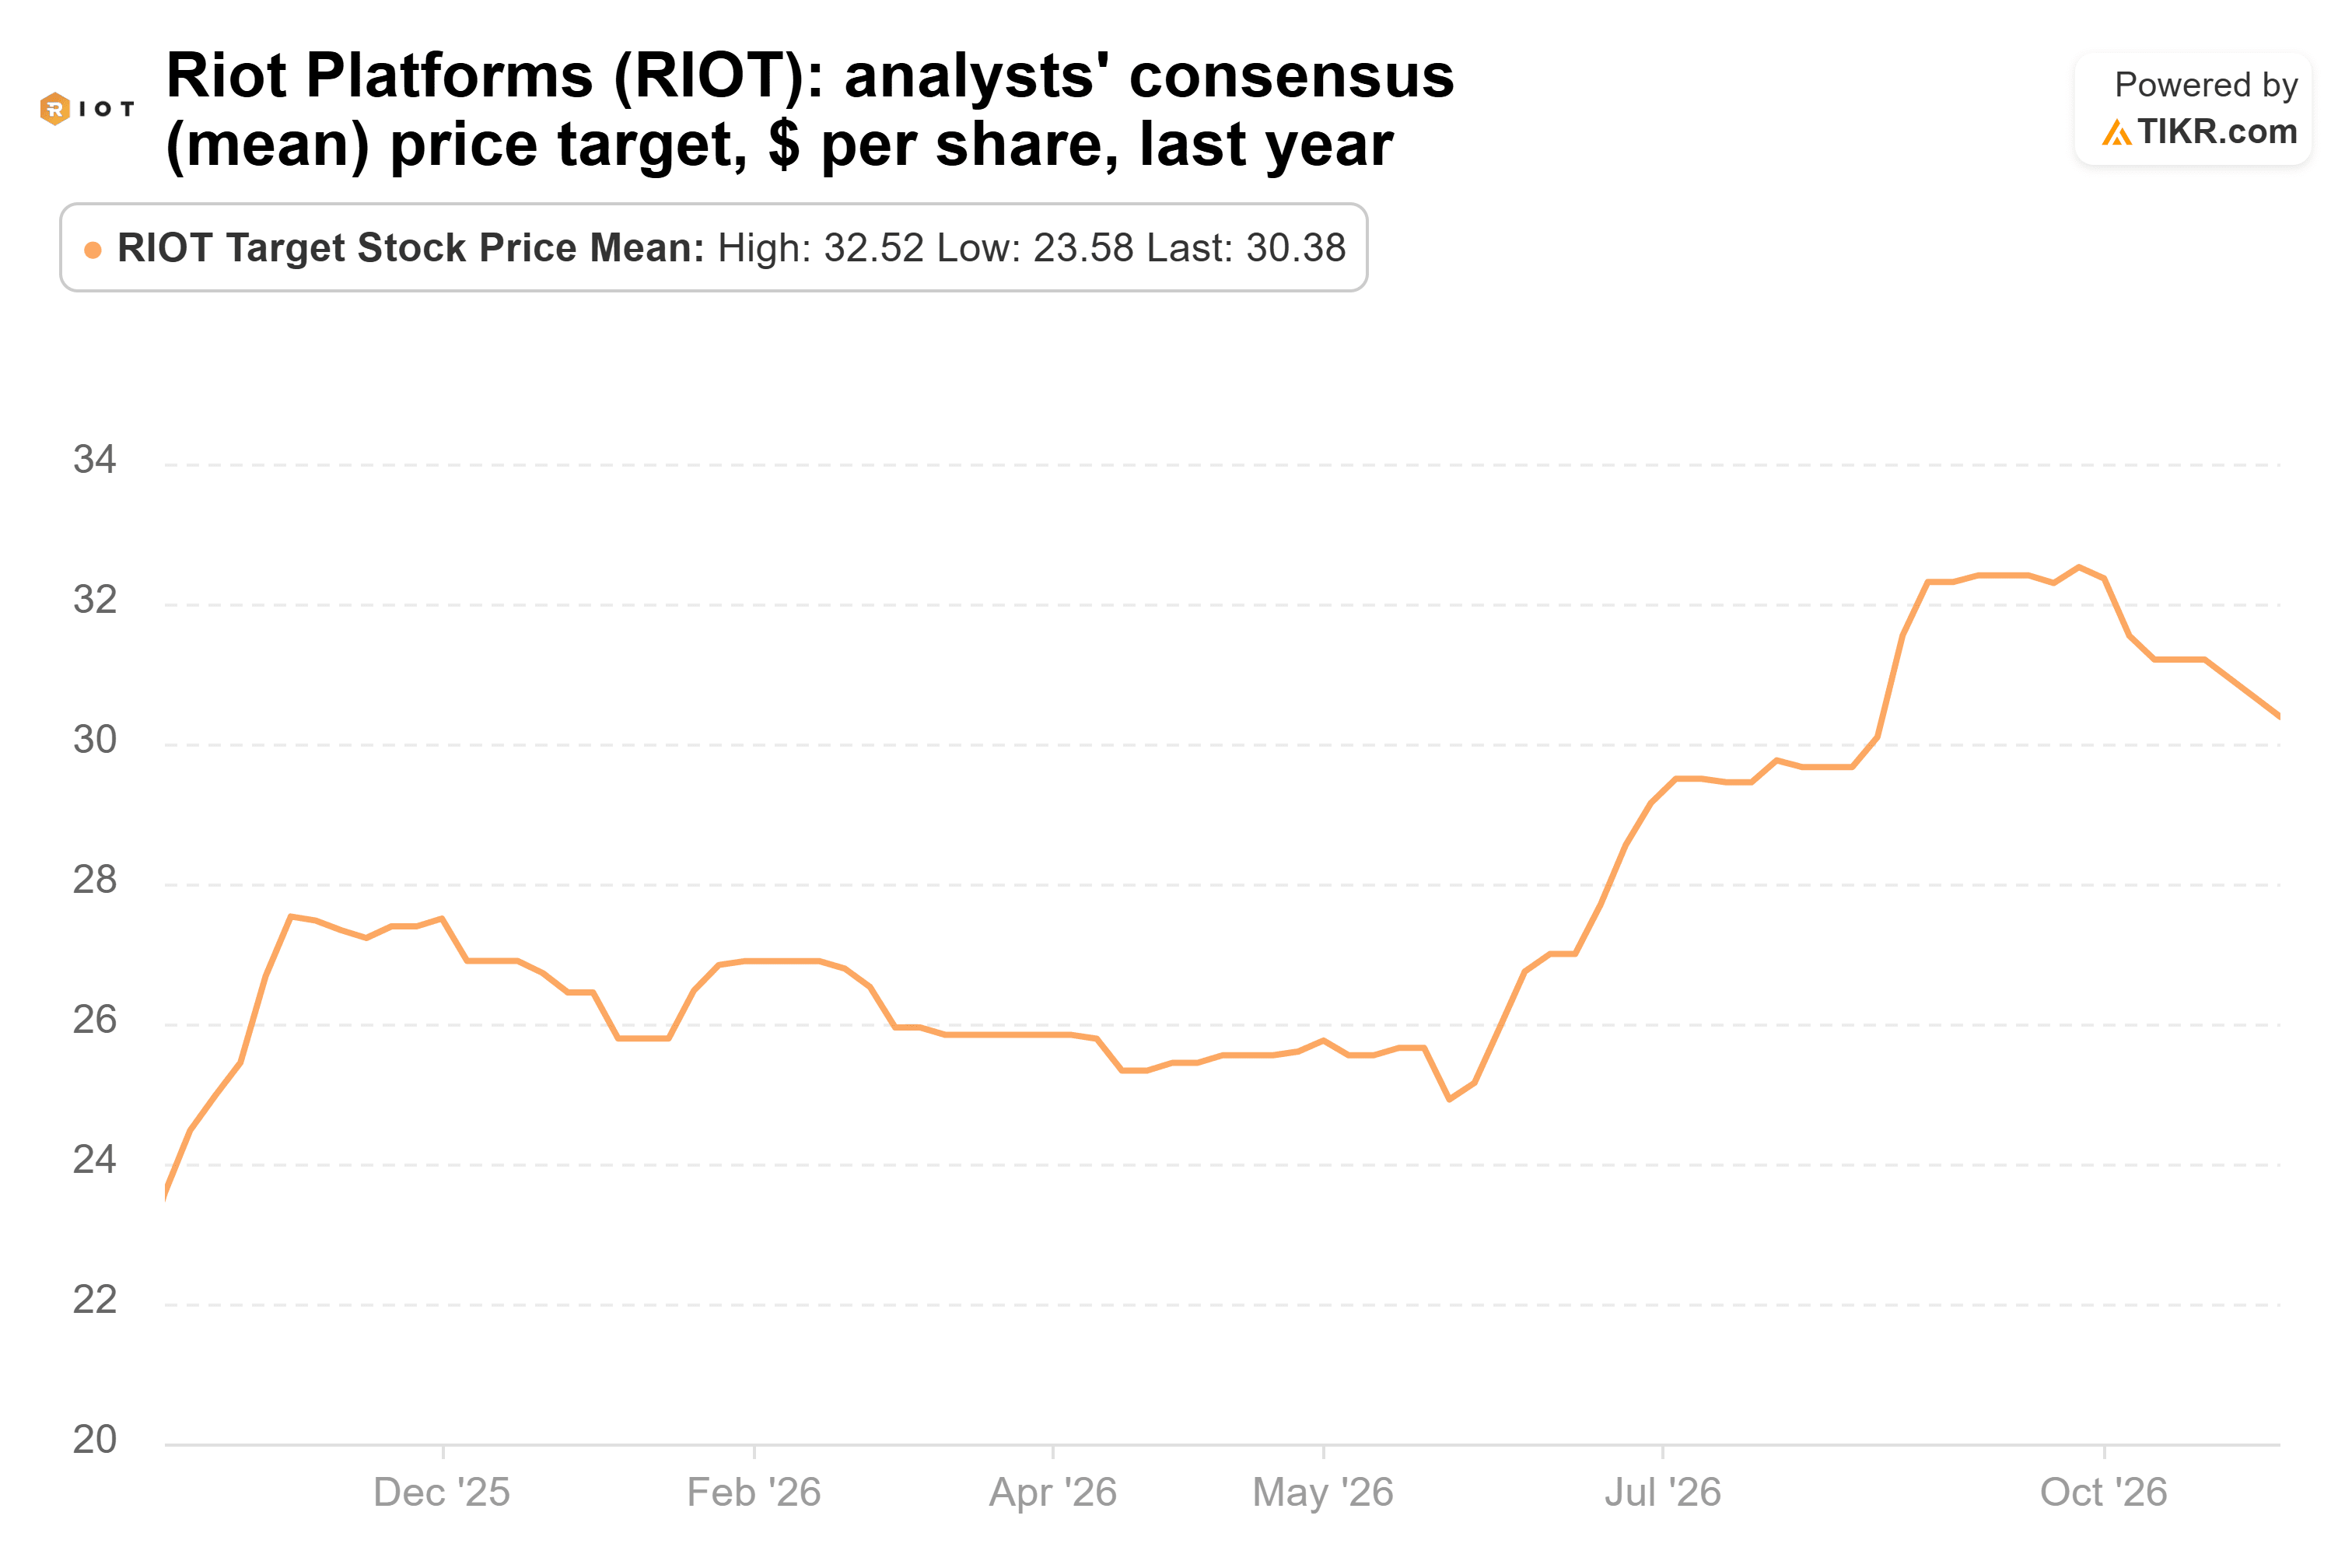
Selbst nach diesen Reduzierungen liegen die Analystenziele deutlich über dem Schlusskurs von Riot am 28. Oktober.
Die Bewertung des Unternehmens liefert ebenfalls Kontext.
Die ursprüngliche TIKR-Bewertungsübersicht platzierte Riot bei etwa dem 6,7-fachen des zukünftigen Umsatzes, verglichen mit einem Fünfjahresdurchschnitt von 6,2x und einem Höchststand nahe 16x früher im Jahr 2026.
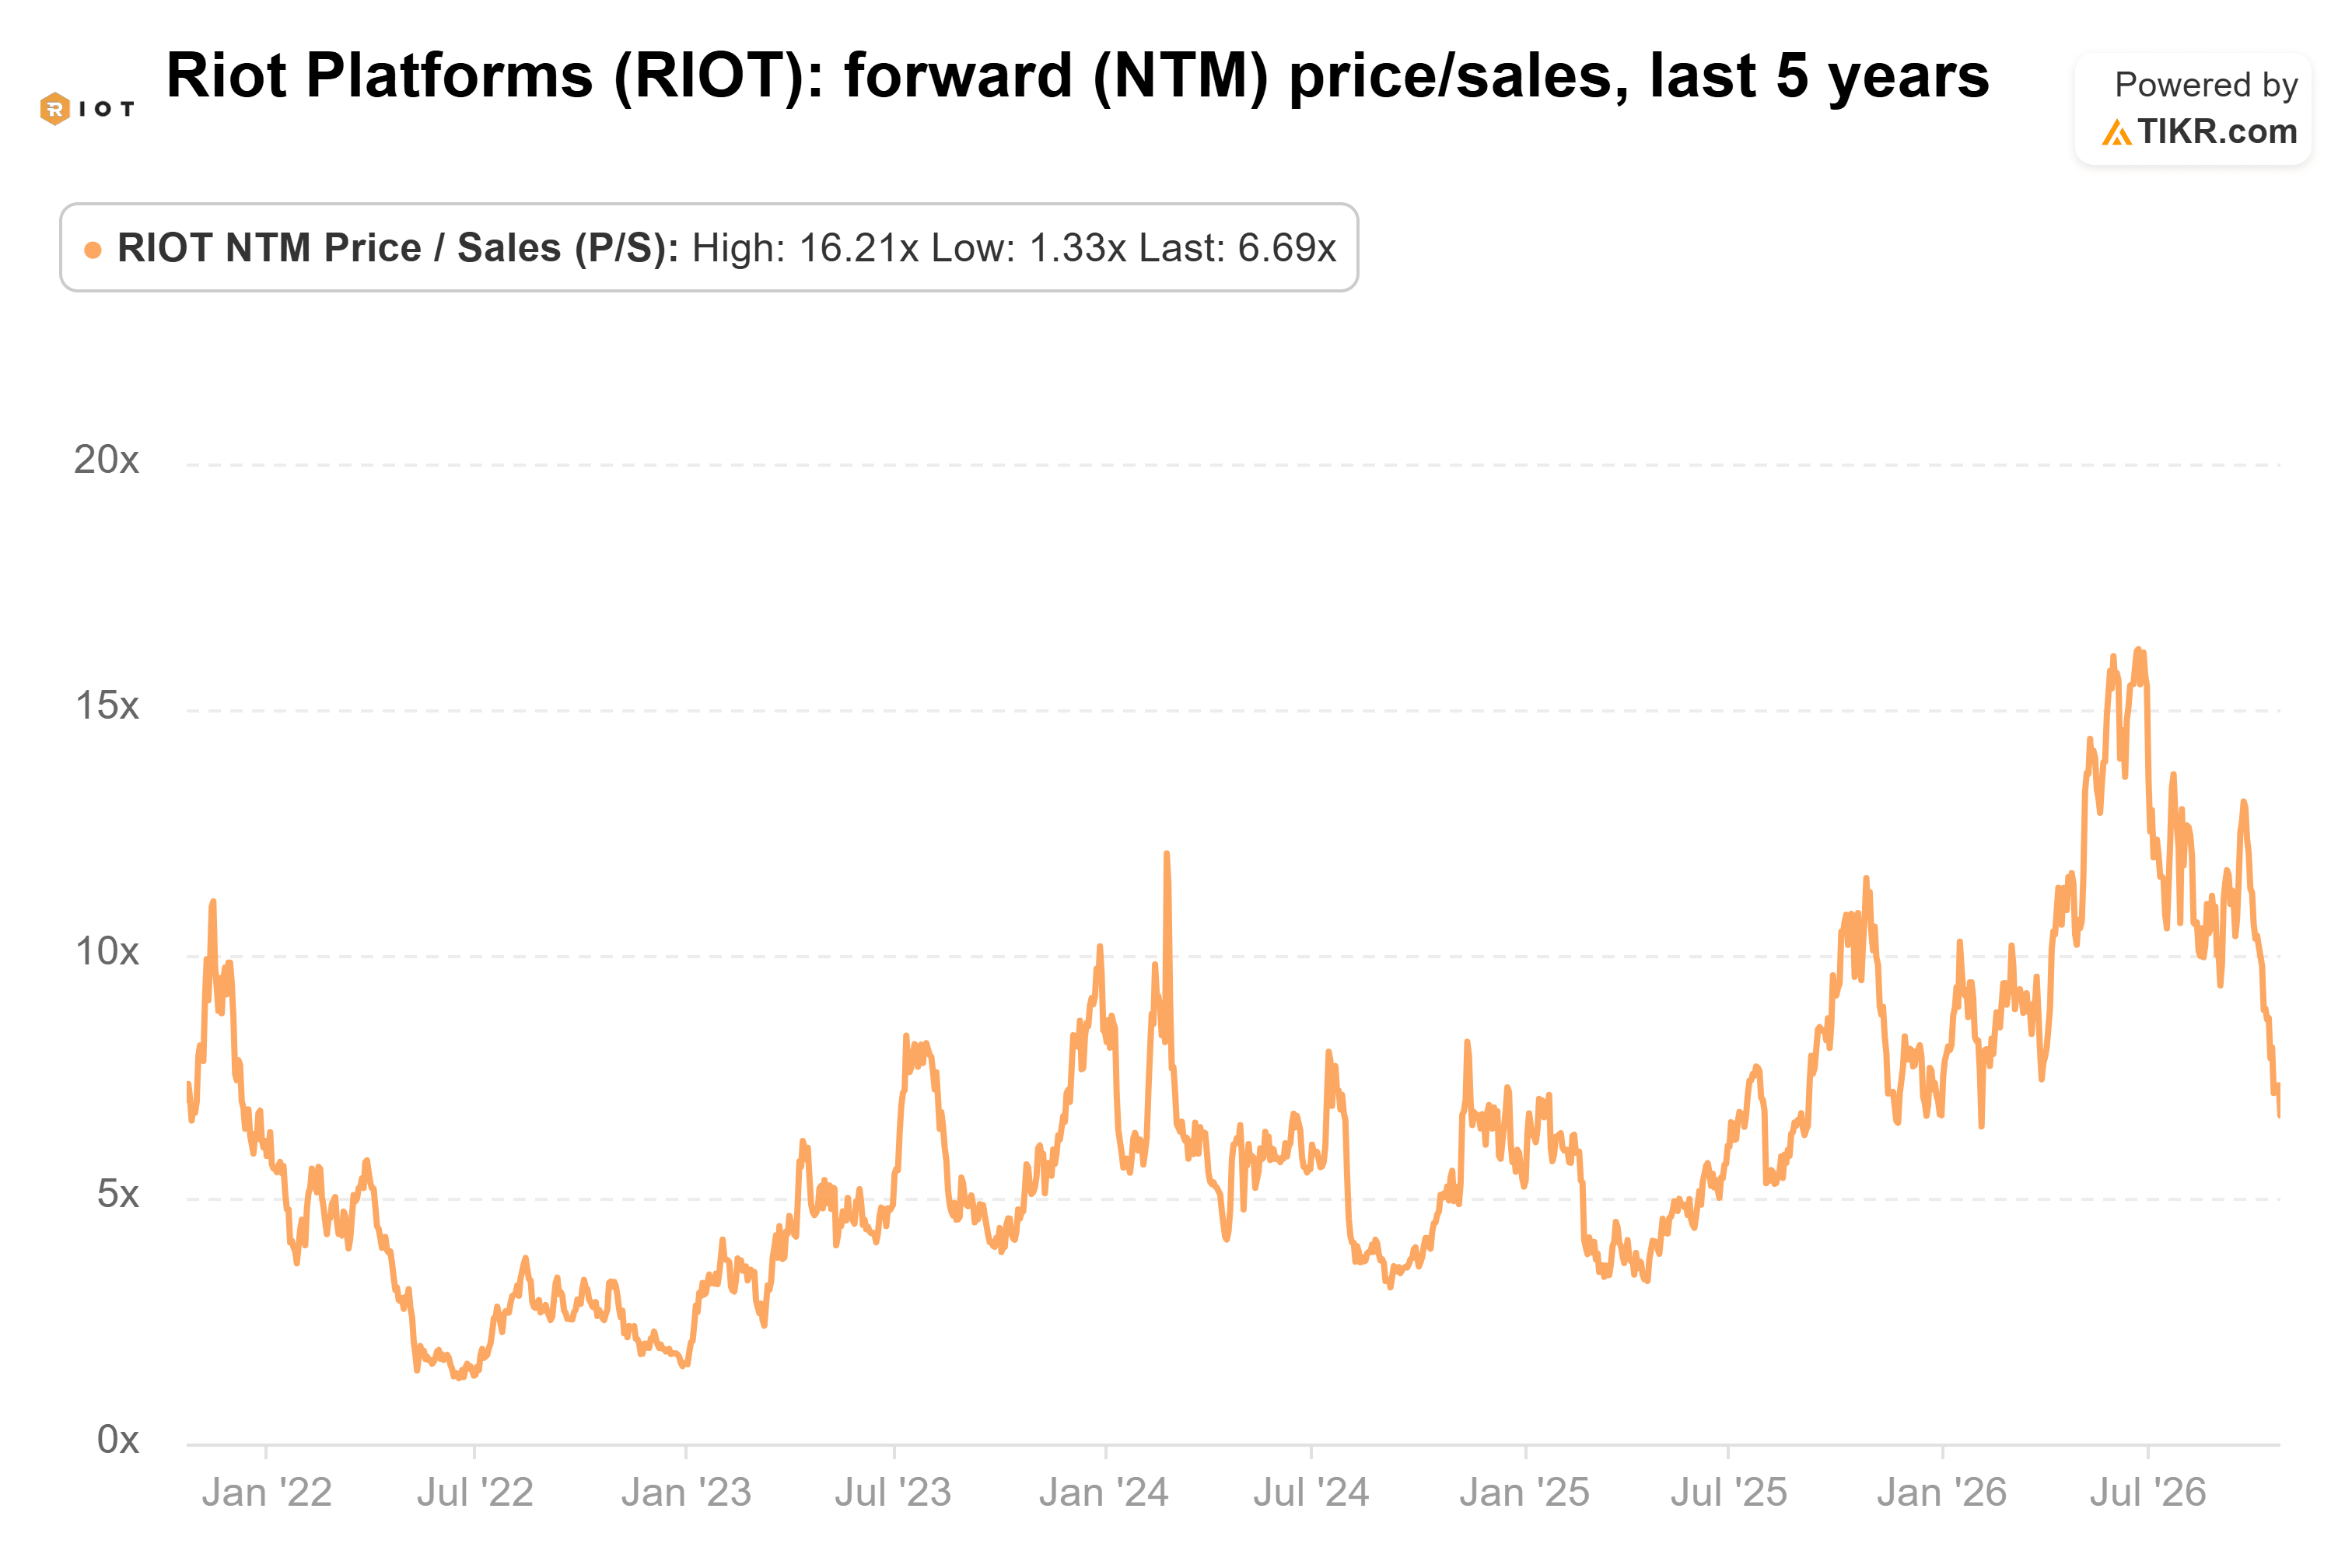
Diese Bewertung lag deutlich unter dem jüngsten Höchststand, aber immer noch nahe dem historischen Durchschnitt von Riot, was darauf hindeutet, dass eine Erholung auf 30 US-Dollar bedeutende Fortschritte erfordern würde und nicht einfach eine Rückkehr zu normalen Bewertungsniveaus.
Die vertraglich gebundenen KI-Rechenzentrumsvereinbarungen von Riot bieten eine größere Transparenz über potenzielle zukünftige Einnahmen, während seine erheblichen Bauverpflichtungen Finanzierungsrisiken schaffen, die Anleger nicht ignorieren können.
In den nächsten 12 Monaten wird die Aktienperformance von Riot wahrscheinlich davon abhängen, eine dauerhafte Finanzierung zu sichern, seine AMD-Bereitstellung voranzutreiben und Fortschritte in Richtung der vertraglich vereinbarten Mieteinnahmen zu demonstrieren.
Die Telefonkonferenz zu den Ergebnissen des dritten Quartals von Riot ist für den 4. November 2026 um 8:00 Uhr ET geplant, was dem Management die Gelegenheit gibt, Anleger über seine Finanzierungsfortschritte auf dem Laufenden zu halten.
Wenn Riot den AMD-bezogenen Kredit sichert und die Refinanzierung seiner Morgan-Stanley-Fazilität ohne wesentliche Verwässerung abschließt, könnte das 30-US-Dollar-Ziel von ATB Cormark erreichbar werden.
Wenn die Finanzierung bis zum 31. Dezember ungelöst bleibt, könnte die Aktie trotz des Werts seiner vertraglich gebundenen KI-Vereinbarungen unter zusätzlichem Druck stehen.
Riot erscheint daher basierend auf seinem längerfristigen KI-Infrastrukturpotenzial unterbewertet, aber die Finanzierungsfrist bleibt das größte Hindernis für die Realisierung dieses Aufwärtspotenzials.
Was ist die Aktie von Riot Platforms also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Riot Platforms wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Riot Platforms kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt basierend auf den Anlagedaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!