Die wichtigsten Punkte
- Apple (AAPL) veröffentlicht seine Ergebnisse für das September-Quartal nach Börsenschluss am Montag, den 2. November. Die Aktie notiert mit einem KGV von 38 für die nächsten zwölf Monate, am oberen Ende ihrer Fünfjahres-Spanne.
- Investoren zahlen diesen Preis für Apples freien Cashflow. Alphabet (GOOGL) verzeichnete am 29. Oktober seinen schlechtesten Tag aller Zeiten, nachdem es einen negativen freien Cashflow ausgewiesen hatte, während Apple auf einem Rekordhoch schloss.
- Ohne Zollrückerstattungen fiel Apples Bruttomarge von 49,3 % im März-Quartal auf 48,1 % im Juni, und seine Prognose für September deutet auf 46,5 % hin, da die Speicherkosten steigen.
- Die Bruttomargen-Prognose für das Dezember-Quartal ist die entscheidende Zahl, da Apple nach September weniger Unterstützung von seinem Speicherbestand erwartet.
Apple veröffentlicht seine Ergebnisse für das September-Quartal nach Börsenschluss am Montag, den 2. November, und der Markt bewertet es als die Cash-Maschine von Big Tech. Die Aktie schloss am Donnerstag bei einem Rekordstand von $348,91.
Cash ist der Maßstab, an dem Investoren die gesamte Gruppe in dieser Berichtssaison messen. Alphabets freier Cashflow belief sich in seinem dritten Quartal auf negative $9,1 Milliarden, da seine KI-Ausgaben seinen operativen Cashflow überstiegen. Da auch das Suchwachstum nachlässt, fiel die Aktie am Donnerstag um 13 %, ihr schlechtester Tag als börsennotiertes Unternehmen. Apple stieg am selben Tag um 1,5 %.
In einem Bloomberg-Earnings-Special zu Alphabets Quartal brachte es Bloombergs Ed Ludlow auf den Punkt: „Die besten Performer sind diejenigen, die Cash generieren. NVIDIA, Apple. Die schlechtesten Performer an der Börse sind diejenigen mit negativem freien Cashflow.“
Apple steht auf der richtigen Seite dieser Trennung. Aber zu diesem Preis kann es sich nicht leisten, dass Speicherkosten den Cashflow schmälern.
TIKR verfolgt 43 Analysten zu Apple. Wie viele sagen „Kaufen“?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Apple sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Apple an
Investoren zahlen einen Aufschlag für diesen Cashflow
Das Fernbleiben vom KI-Capex-Wettlauf hat Apple auf seine höchste Bewertung in der Unternehmensgeschichte getrieben, bei fast dem 11-fachen Umsatz. Bezogen auf die Gewinne notiert es mit einem KGV von 38 für die nächsten zwölf Monate, am oberen Ende seiner Fünfjahres-Spanne und deutlich über seinem Durchschnitt von 29 in diesem Zeitraum:

AAPL-Aktie KGV (NTM): 5 Jahre (TIKR)
Das durchschnittliche Kursziel von Wall Street von $328 liegt etwa 6 % unter dem Schlusskurs vom Donnerstag.
Der Cashflow hinter diesem Multiplikator ist real. Apples freier Cashflow belief sich im Juni-Quartal auf $31,9 Milliarden, gegenüber $24,4 Milliarden im Vorjahr, und er ist seit dem September-Quartal 2023 nicht unter $20 Milliarden gefallen:
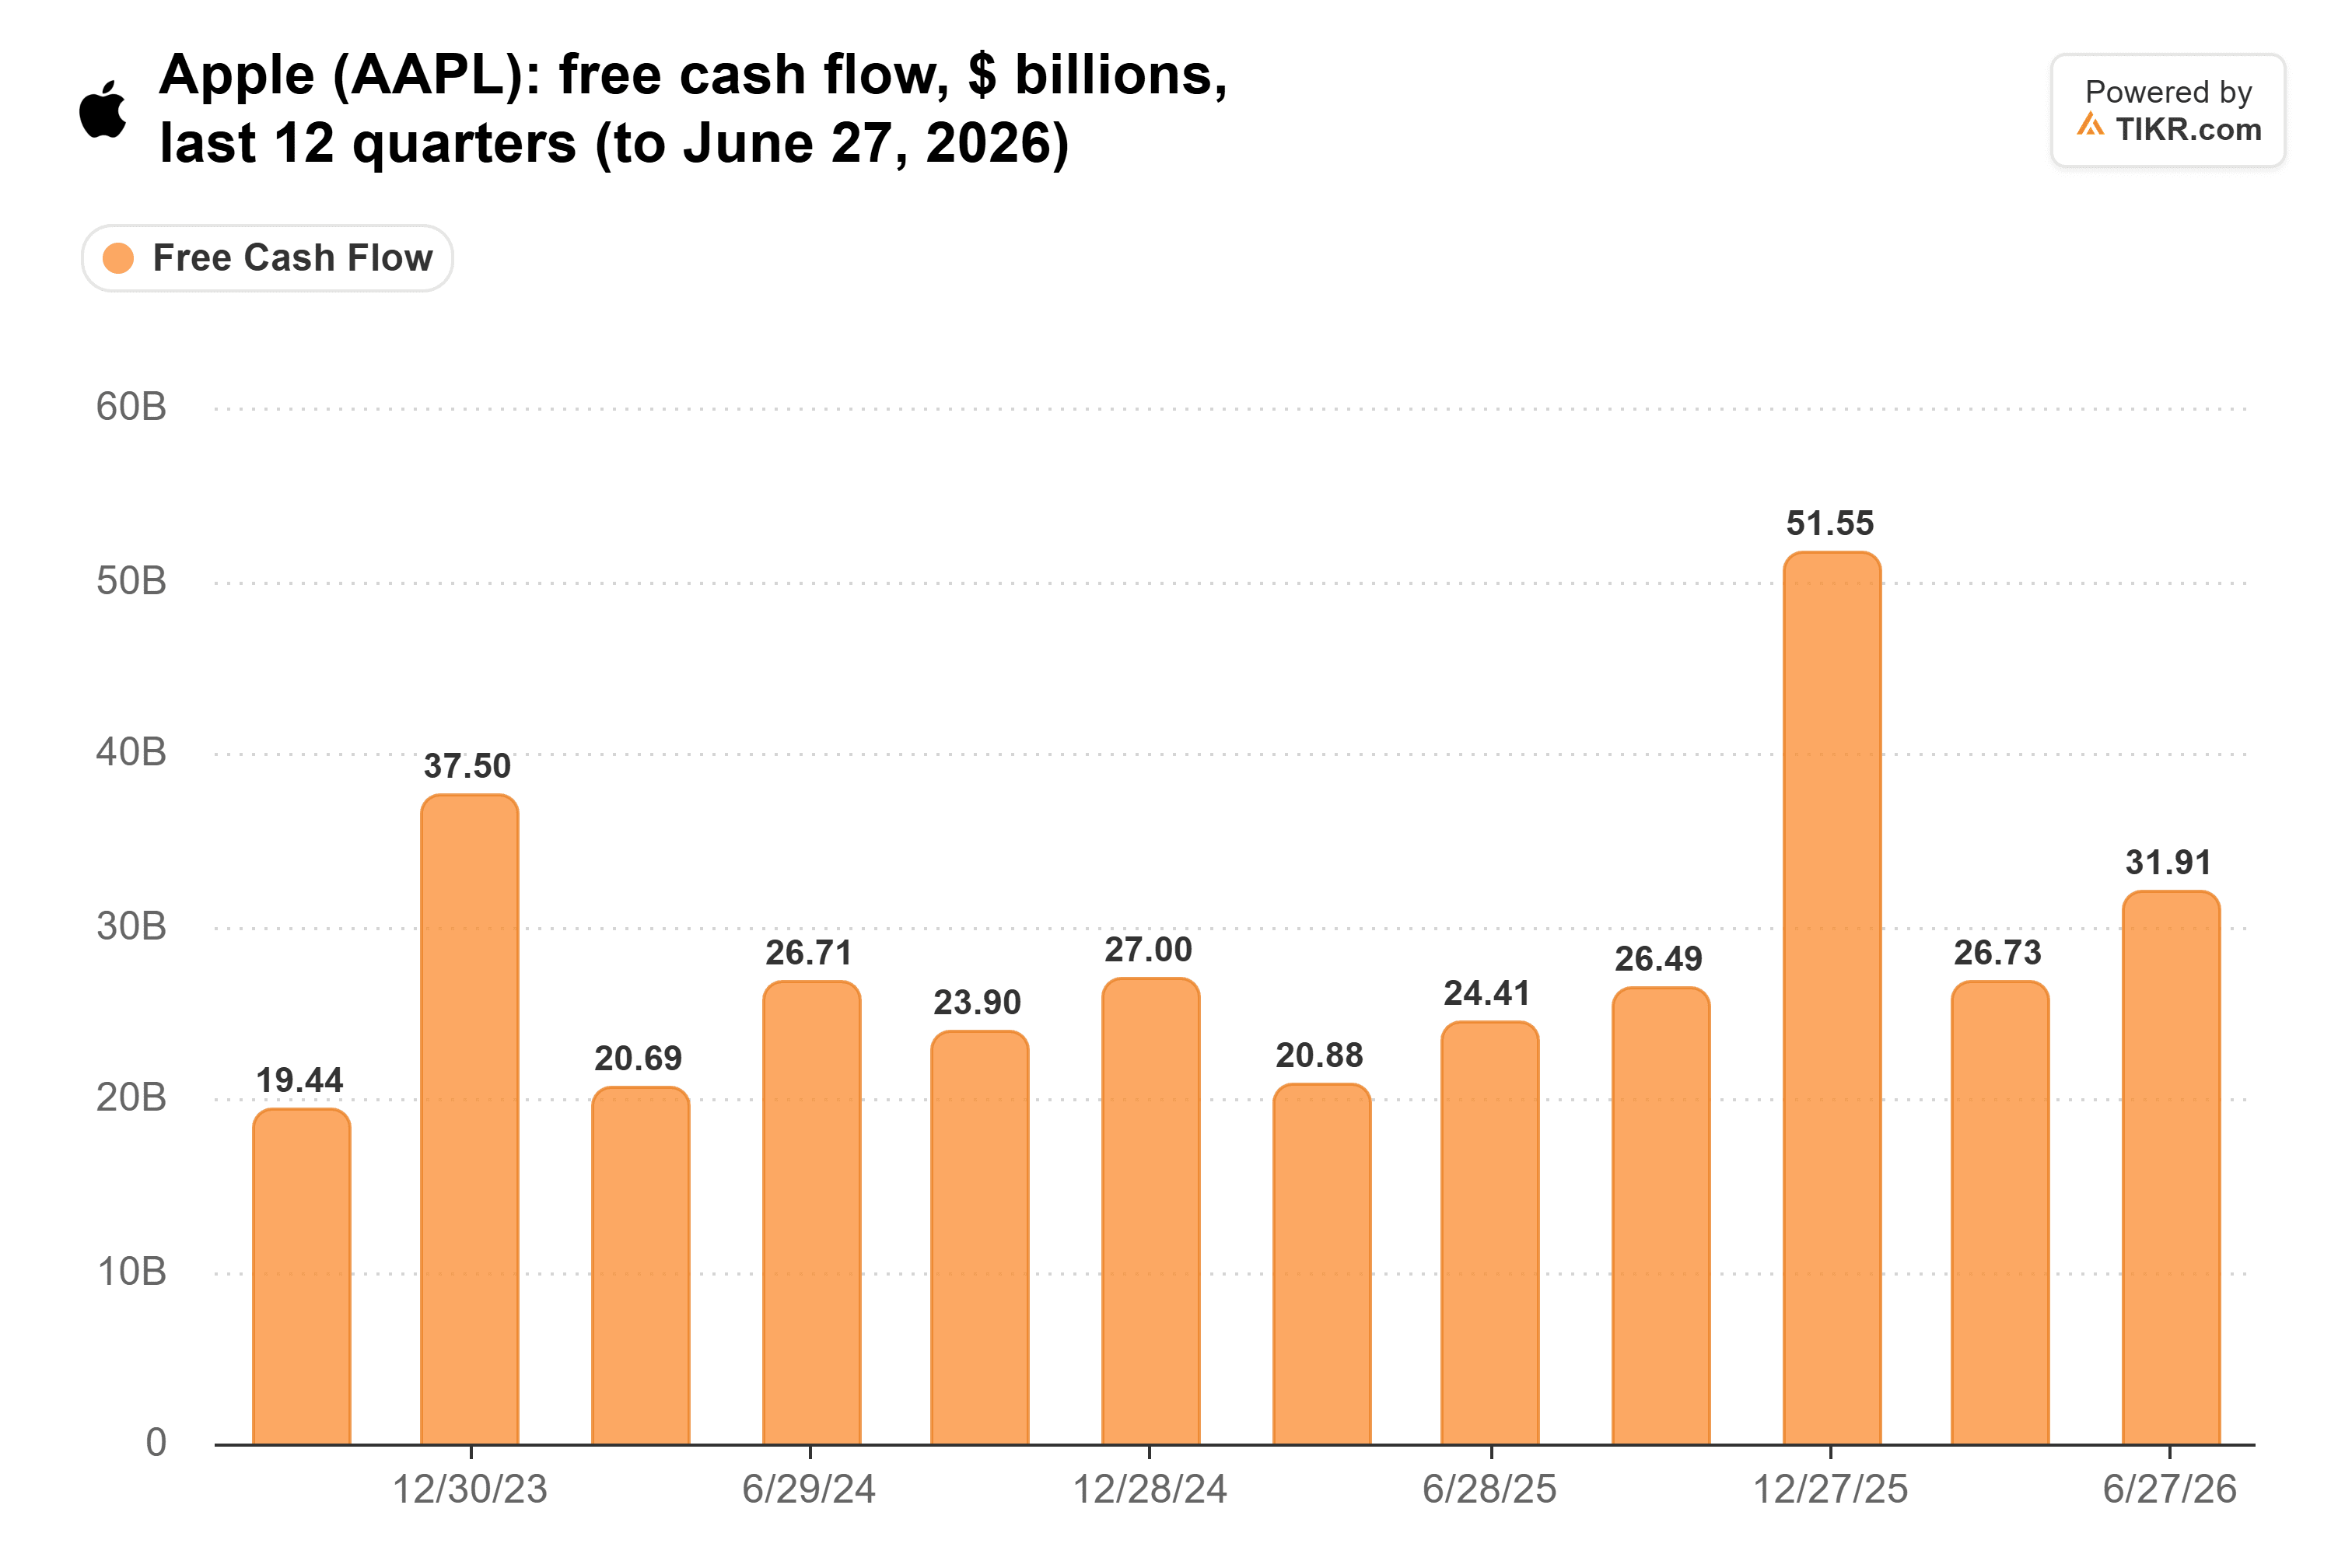
AAPL Freier Cashflow: Quartalsweise, Sept. 2023-Juni 2026 (TIKR)
Ein Teil des diesjährigen Anstiegs ist jedoch zeitlich bedingt. In den neun Monaten bis Juni hat Apple deutlich weniger von dem, was es Lieferanten schuldete, zurückgezahlt als im Vorjahr, und es zahlte $10,7 Milliarden weniger an Barsteuern. Das macht die $26,5 Milliarden, die es im September-Quartal des Vorjahres generierte, zum saubereren Maßstab für dieses.
Speicherkosten machen sich bereits bemerkbar
Speicherkosten sind die größte Bedrohung für diesen Cashflow, und sie treffen zuerst die Bruttomarge. Im Juli-Earnings-Call von Apple bezeichnete Tim Cook, damals CEO, die Speicherpreise als „eine Jahrhundertflut“.
Apples ausgewiesene Bruttomarge zeigt es noch nicht. Sie stieg im Juni-Quartal auf 50,1 %, gegenüber 46,5 % im Vorjahr:
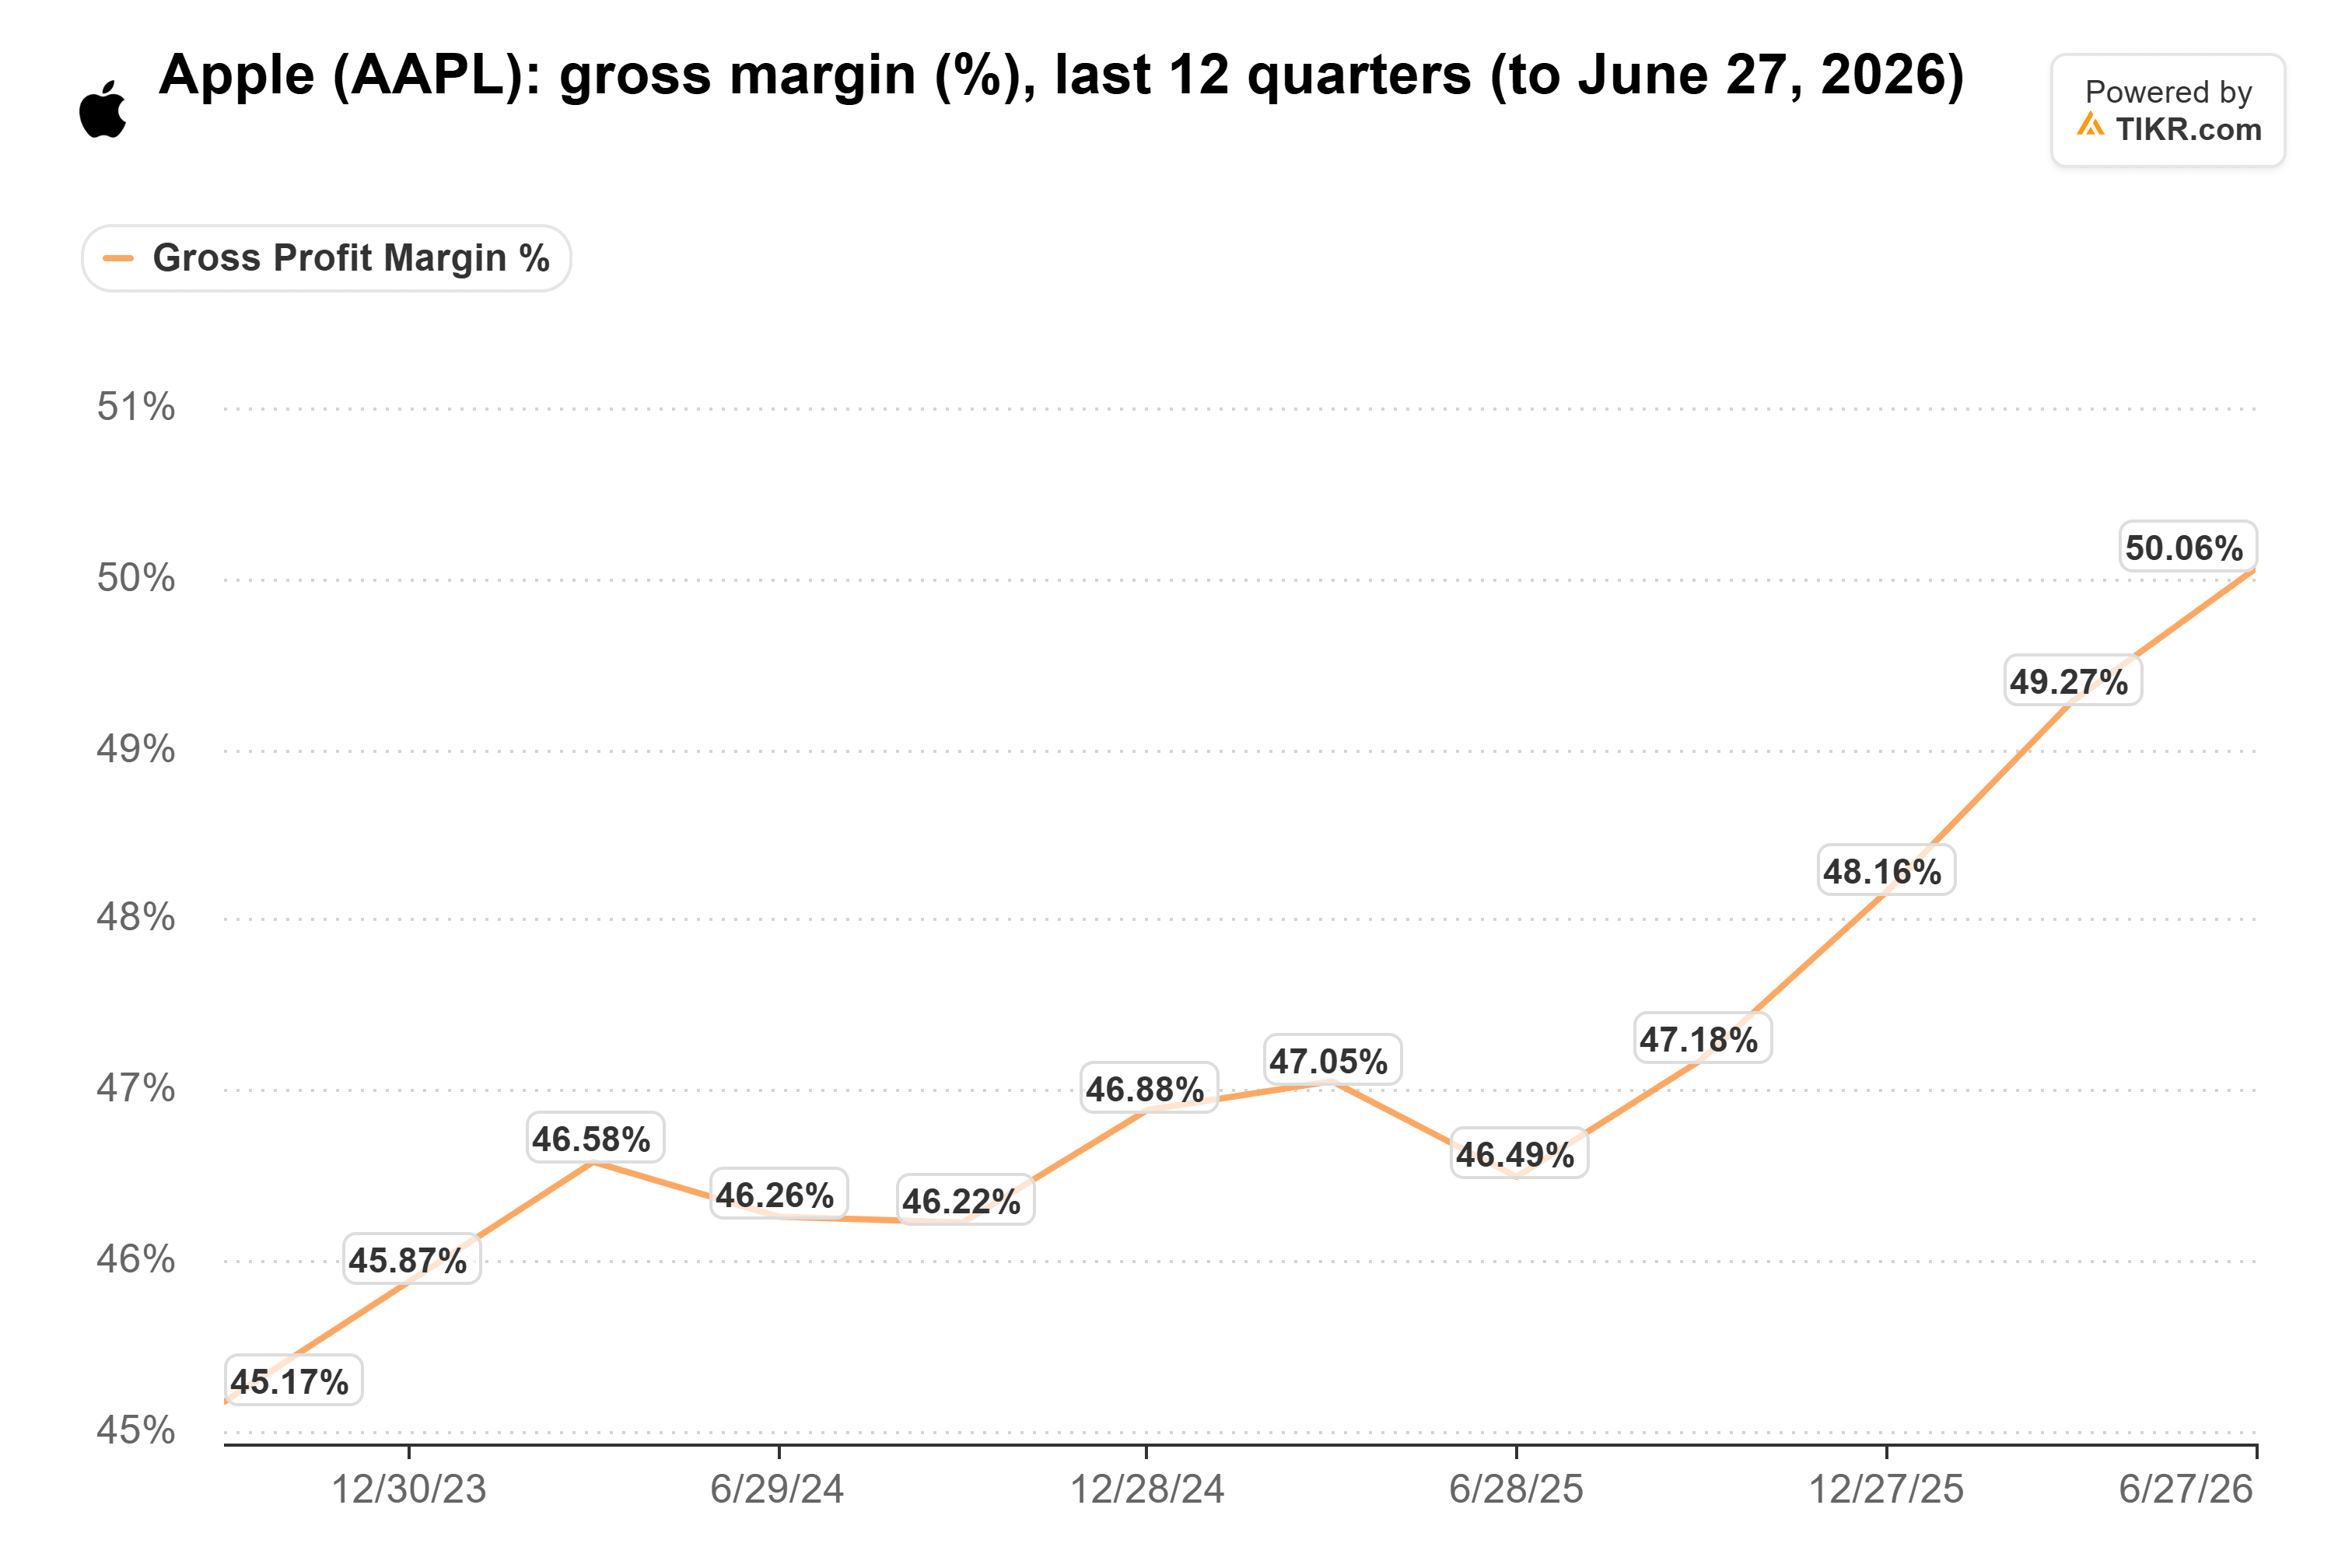
AAPL Bruttomarge: Quartalsweise, Sept. 2023-Juni 2026 (TIKR)
Diese 50,1 % beinhalten jedoch etwa 2 Prozentpunkte an Zollrückerstattungen. Ohne diese fiel die Bruttomarge von 49,3 % im März-Quartal auf 48,1 % im Juni. Die Prognose für September von 47 %-48 % beinhaltet etwa einen Punkt an Rückerstattungen, deutet also auf 46,5 % ohne sie hin. CFO Kevan Parekh sagte, Speicherkosten seien für mehr als 100 % jedes Rückgangs verantwortlich.
Steigende Kosten zeigen sich auch in Apples Preisen. Cook sagte im Juli, Apple habe die Preise „widerwillig“ erhöht. Bei TBPN sagte Co-Host John Coogan: „Wir sind aufgrund der Speicherkrise und der steigenden Komponentenpreise nicht mehr in dieser Ära.“
Die Prognose für Dezember ist am wichtigsten
Das September-Quartal könnte die Aktie nicht stark bewegen, da Apple vor dem Preissprung Vorräte aufgebaut hat. Seine Komponentenbestände stiegen am 27. Juni auf $7,6 Milliarden, gegenüber $2,1 Milliarden am Ende des Geschäftsjahres 2025, und dieser Vorrat hielt die Speicherkosten niedrig. Cook sagte im Juli, der Vorteil würde nach dem September-Quartal abnehmen, und dass Apple im September noch mehr für Speicher zahlen werde.
Die entscheidende Zahl ist daher die Bruttomargen-Prognose für das Dezember-Quartal. Dezember-Quartale erhalten üblicherweise einen Schub durch neue Produkteinführungen und höhere Volumina. Eine Prognose auf oder über 46,5 % vor Rückerstattungen würde zeigen, dass Apple seine Marge trotz Speicherkosten hält, unterstützt durch Produktmix und günstigere Nicht-Speicher-Teile. Eine Prognose darunter würde die Analystenprognose von 47,4 % Bruttomarge für das Geschäftsjahr 2027 gefährden, und diese Prognose liegt bereits unter den 48,6 % für das Geschäftsjahr 2026.
Es ist auch John Ternus' erster Call als CEO, und Investoren werden hören wollen, wie sich das iPhone Duo verkauft, seit es am 23. Oktober ausgeliefert wird. Mehr verkaufte Telefone steigern den Umsatz, helfen der Marge aber nicht, wenn jedes Telefon mehr in der Herstellung kostet.
Apples Cash-Maschine läuft noch, aber bei einem KGV von 38 ist die Aktie so bewertet, als würden die Speicherkosten spurlos vorübergehen. Eine Dezember-Prognose unter 46,5 % wäre das deutlichste Zeichen, dass sie es nicht tun, und ich würde erwarten, dass das KGV sinkt, falls das eintritt.
Die Kehrseite ist, dass wenn die Speicherpreise schneller sinken als das Management erwartet, der Druck innerhalb eines oder zweier Quartale nachlassen könnte. Der erste Ort, an dem sich das zeigen würde, ist die Prognose am 2. November.
Was ist die Apple-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Apple wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!