Die wichtigsten Punkte
- Realty Income (O) veröffentlicht die Ergebnisse des dritten Quartals am Montag nach Börsenschluss, wenige Tage nachdem ein Artikel von Simply Wall St die Aktie bei etwa dem 42-fachen Gewinn als teuer eingestuft hat.
- Bezogen auf das Kurs-zu-AFFO-Verhältnis (Forward), nach dem REITs bewertet werden, notiert die Aktie mit dem 13-fachen, unter ihrem Fünfjahresdurchschnitt von 15x.
- Die Analysten erwarten für 2026 ein AFFO je Aktie von 4,44 $, ein Plus von 3,7 % gegenüber 2025 und am unteren Ende des eigenen Prognosebereichs des Managements.
- Zu beobachten ist die Lücke zwischen AFFO und normalisiertem FFO sowie die Entwicklung der Anleiherenditen: Die Gesamtverschuldung belief sich zum 30. Juni auf 31,3 Mrd. $.
Realty Income veröffentlicht die Ergebnisse des dritten Quartals am Montag nach Börsenschluss, und im Vorfeld des Berichts ist eine Warnung ergangen. Ein Artikel von Simply Wall St in dieser Woche nannte einen fairen Wert von etwa 62 $ basierend auf der meistbeachteten Nutzeranalyse, etwa 9 % über dem Schlusskurs vom Donnerstag, doch die eigene Gewinnbetrachtung deutete darauf hin, dass die Aktie vor der Veröffentlichung teuer aussieht. Die Aktie schloss am Donnerstag bei 57,20 $, 16 % unter ihrem 52-Wochen-Hoch, und geht heute ex Dividende.
Diese Warnung basiert auf den Gewinnen. Der Artikel setzt die Aktie bei etwa dem 42-fachen Gewinn an, gegenüber etwa 28x für Einzelhandels-REITs.
Wie einen REIT bewerten
Das KGV lässt fast jeden Immobilienbesitzer teuer aussehen. Im Jahr 2025 verbuchte Realty Income 2,52 Mrd. $ an Abschreibungen und Amortisationen, mehr als doppelt so viel wie der Nettogewinn von 1,06 Mrd. $ für die Stammaktionäre.
Deshalb werden REITs anhand des angepassten Funds from Operations (AFFO) bewertet. Bezogen auf das Kurs-zu-AFFO-Verhältnis (Forward) liegt die Aktie unter ihrem eigenen Fünfjahresdurchschnitt:
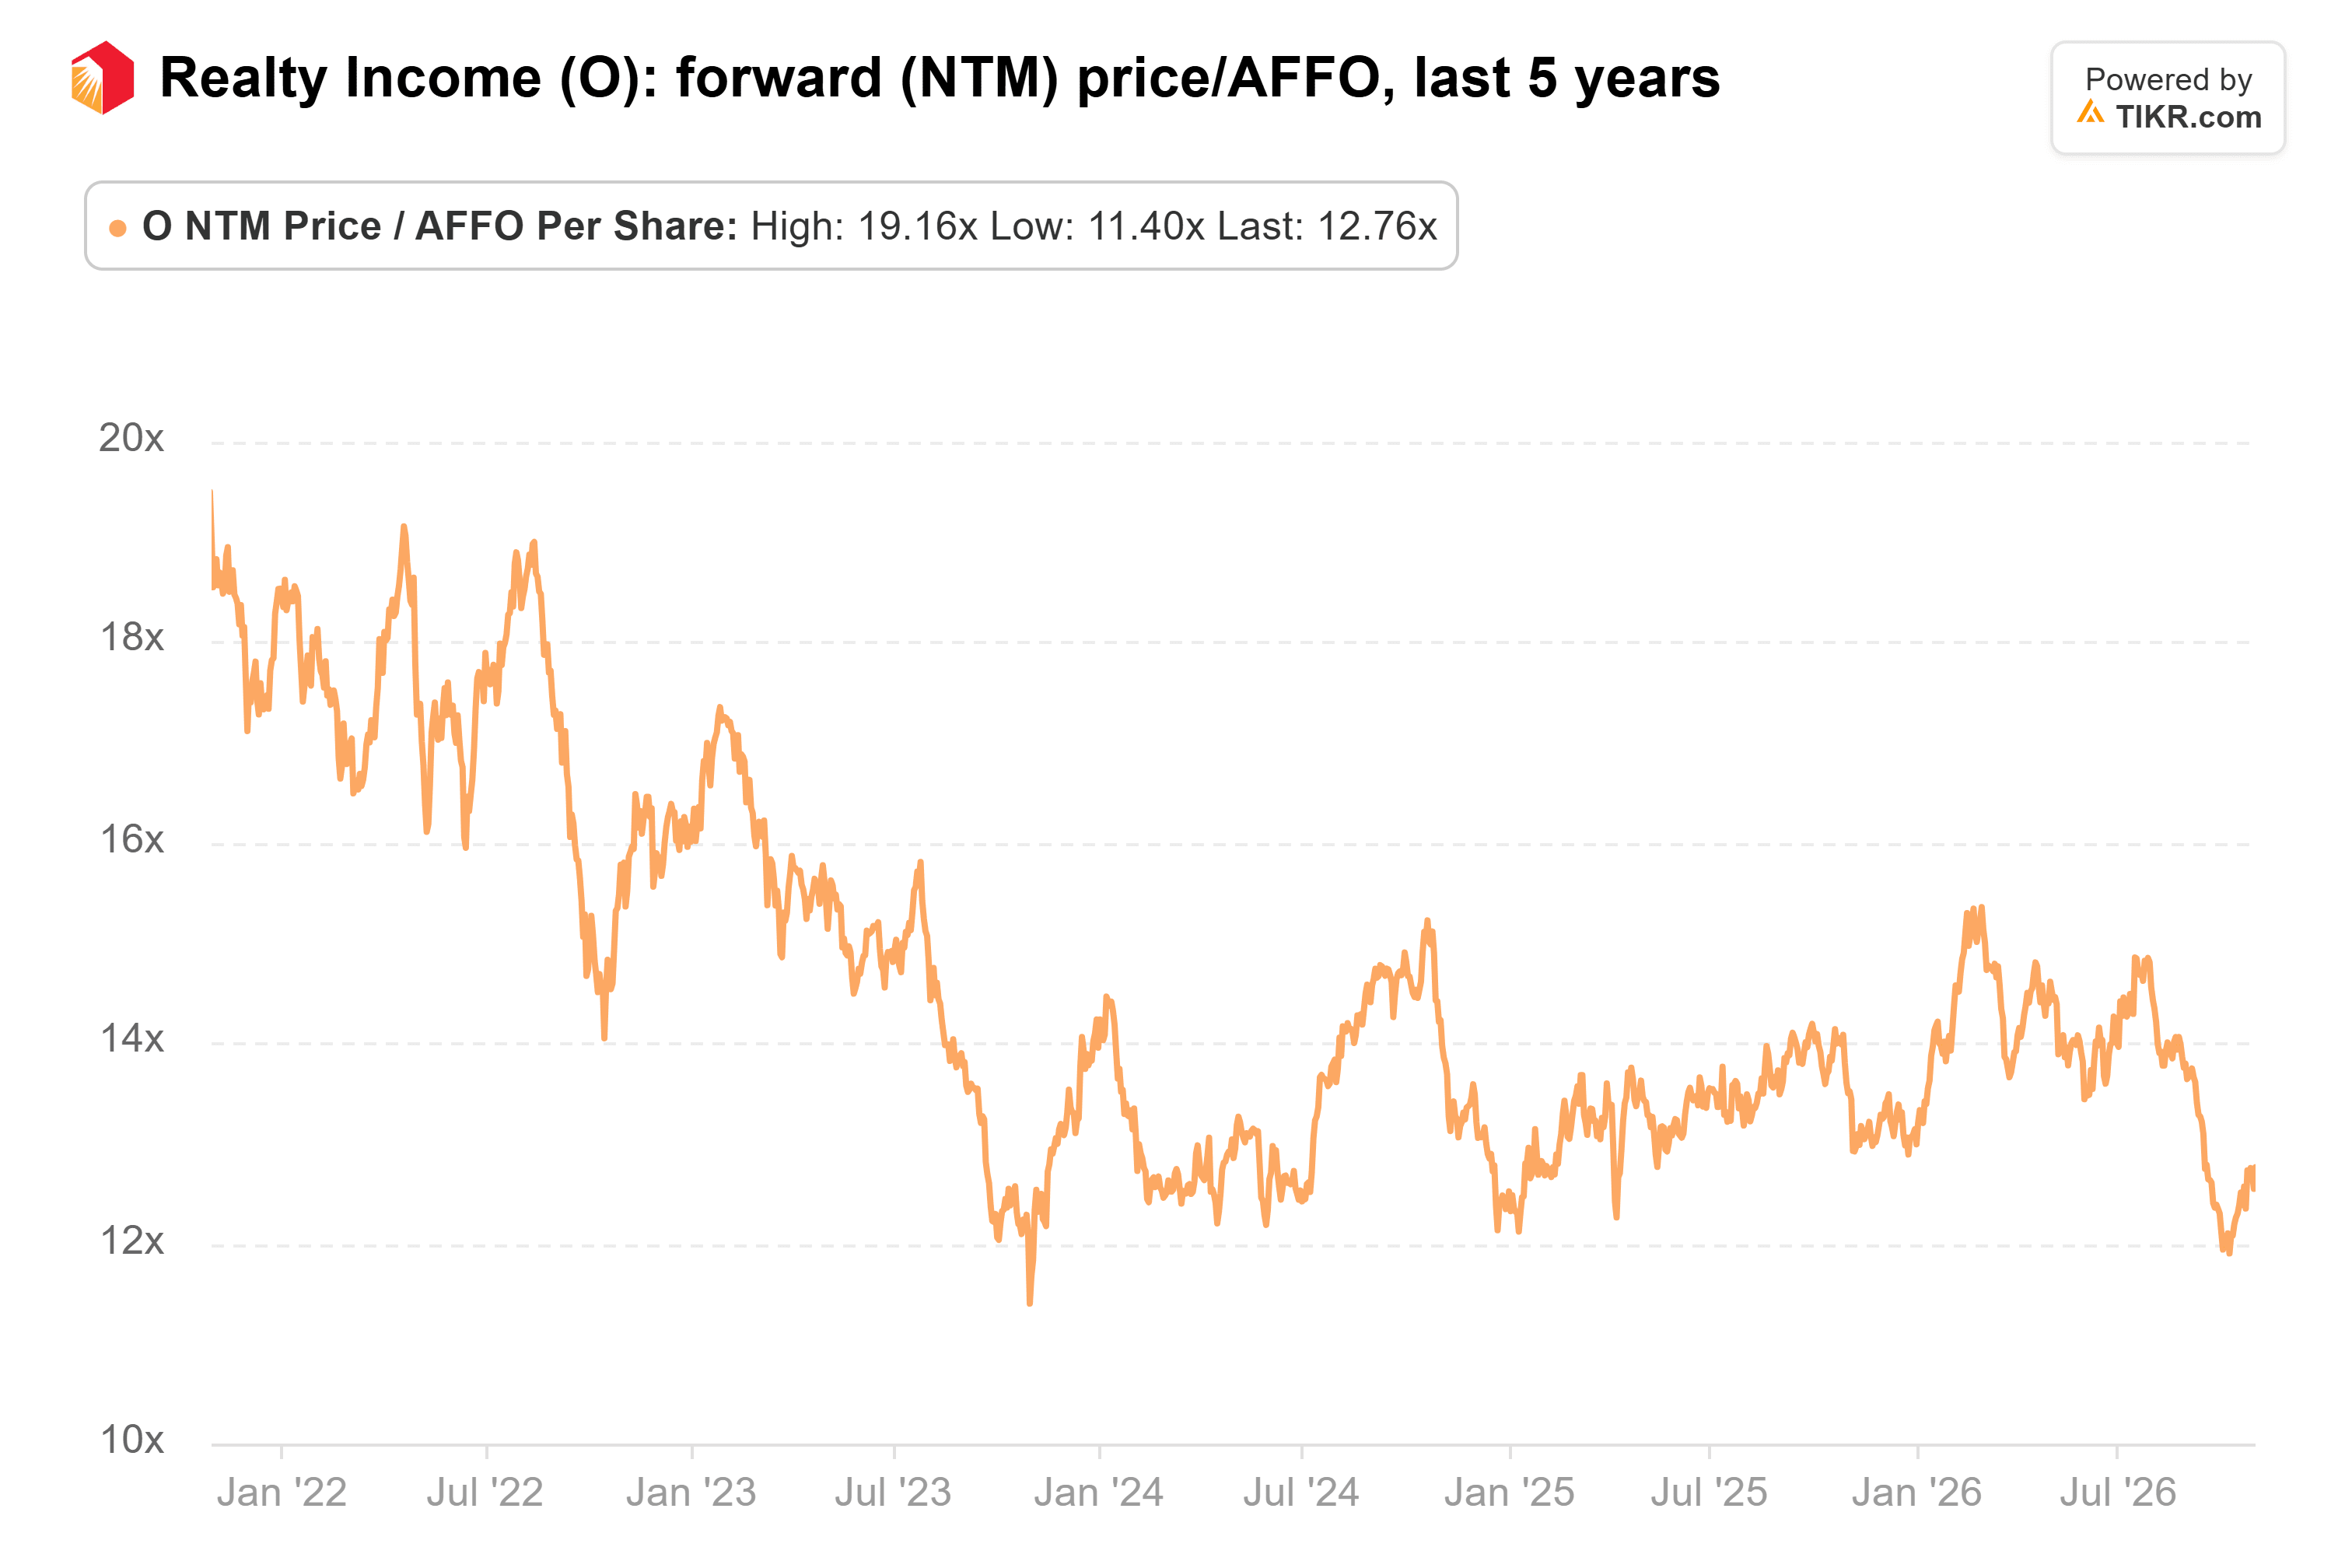
O-Aktie NTM Kurs/AFFO: 5 Jahre (TIKR)
Realty Income notiert mit dem 13-fachen des AFFO je Aktie, das Analysten für die nächsten 12 Monate erwarten. Sein Fünfjahresdurchschnitt liegt bei 15x, mit einem Höchststand von 19x im April 2022 und einem Tiefststand von 11x im Oktober 2023.
Bei diesem Multiplikator verlangt der Kurs lediglich, dass das von der Wall Street erwartete Wachstum eintritt. Er zahlt keinen Aufschlag für eine Erholung.
TIKR verfolgt 25 Analysten zu Realty Income. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Realty Income zusammen mit den Umsatz- und Gewinnschätzungen der Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Realty Income an
Was der Montag zeigen muss
Die Frage am Montag ist also, ob das AFFO je Aktie immer noch so schnell wächst, wie die Analysten es erwarten. Diese erwarten für 2026 4,44 $, ein Plus von 3,7 % gegenüber 4,28 $ im Jahr 2025, und die Dividende bleibt bei diesen Zahlen gut gedeckt:
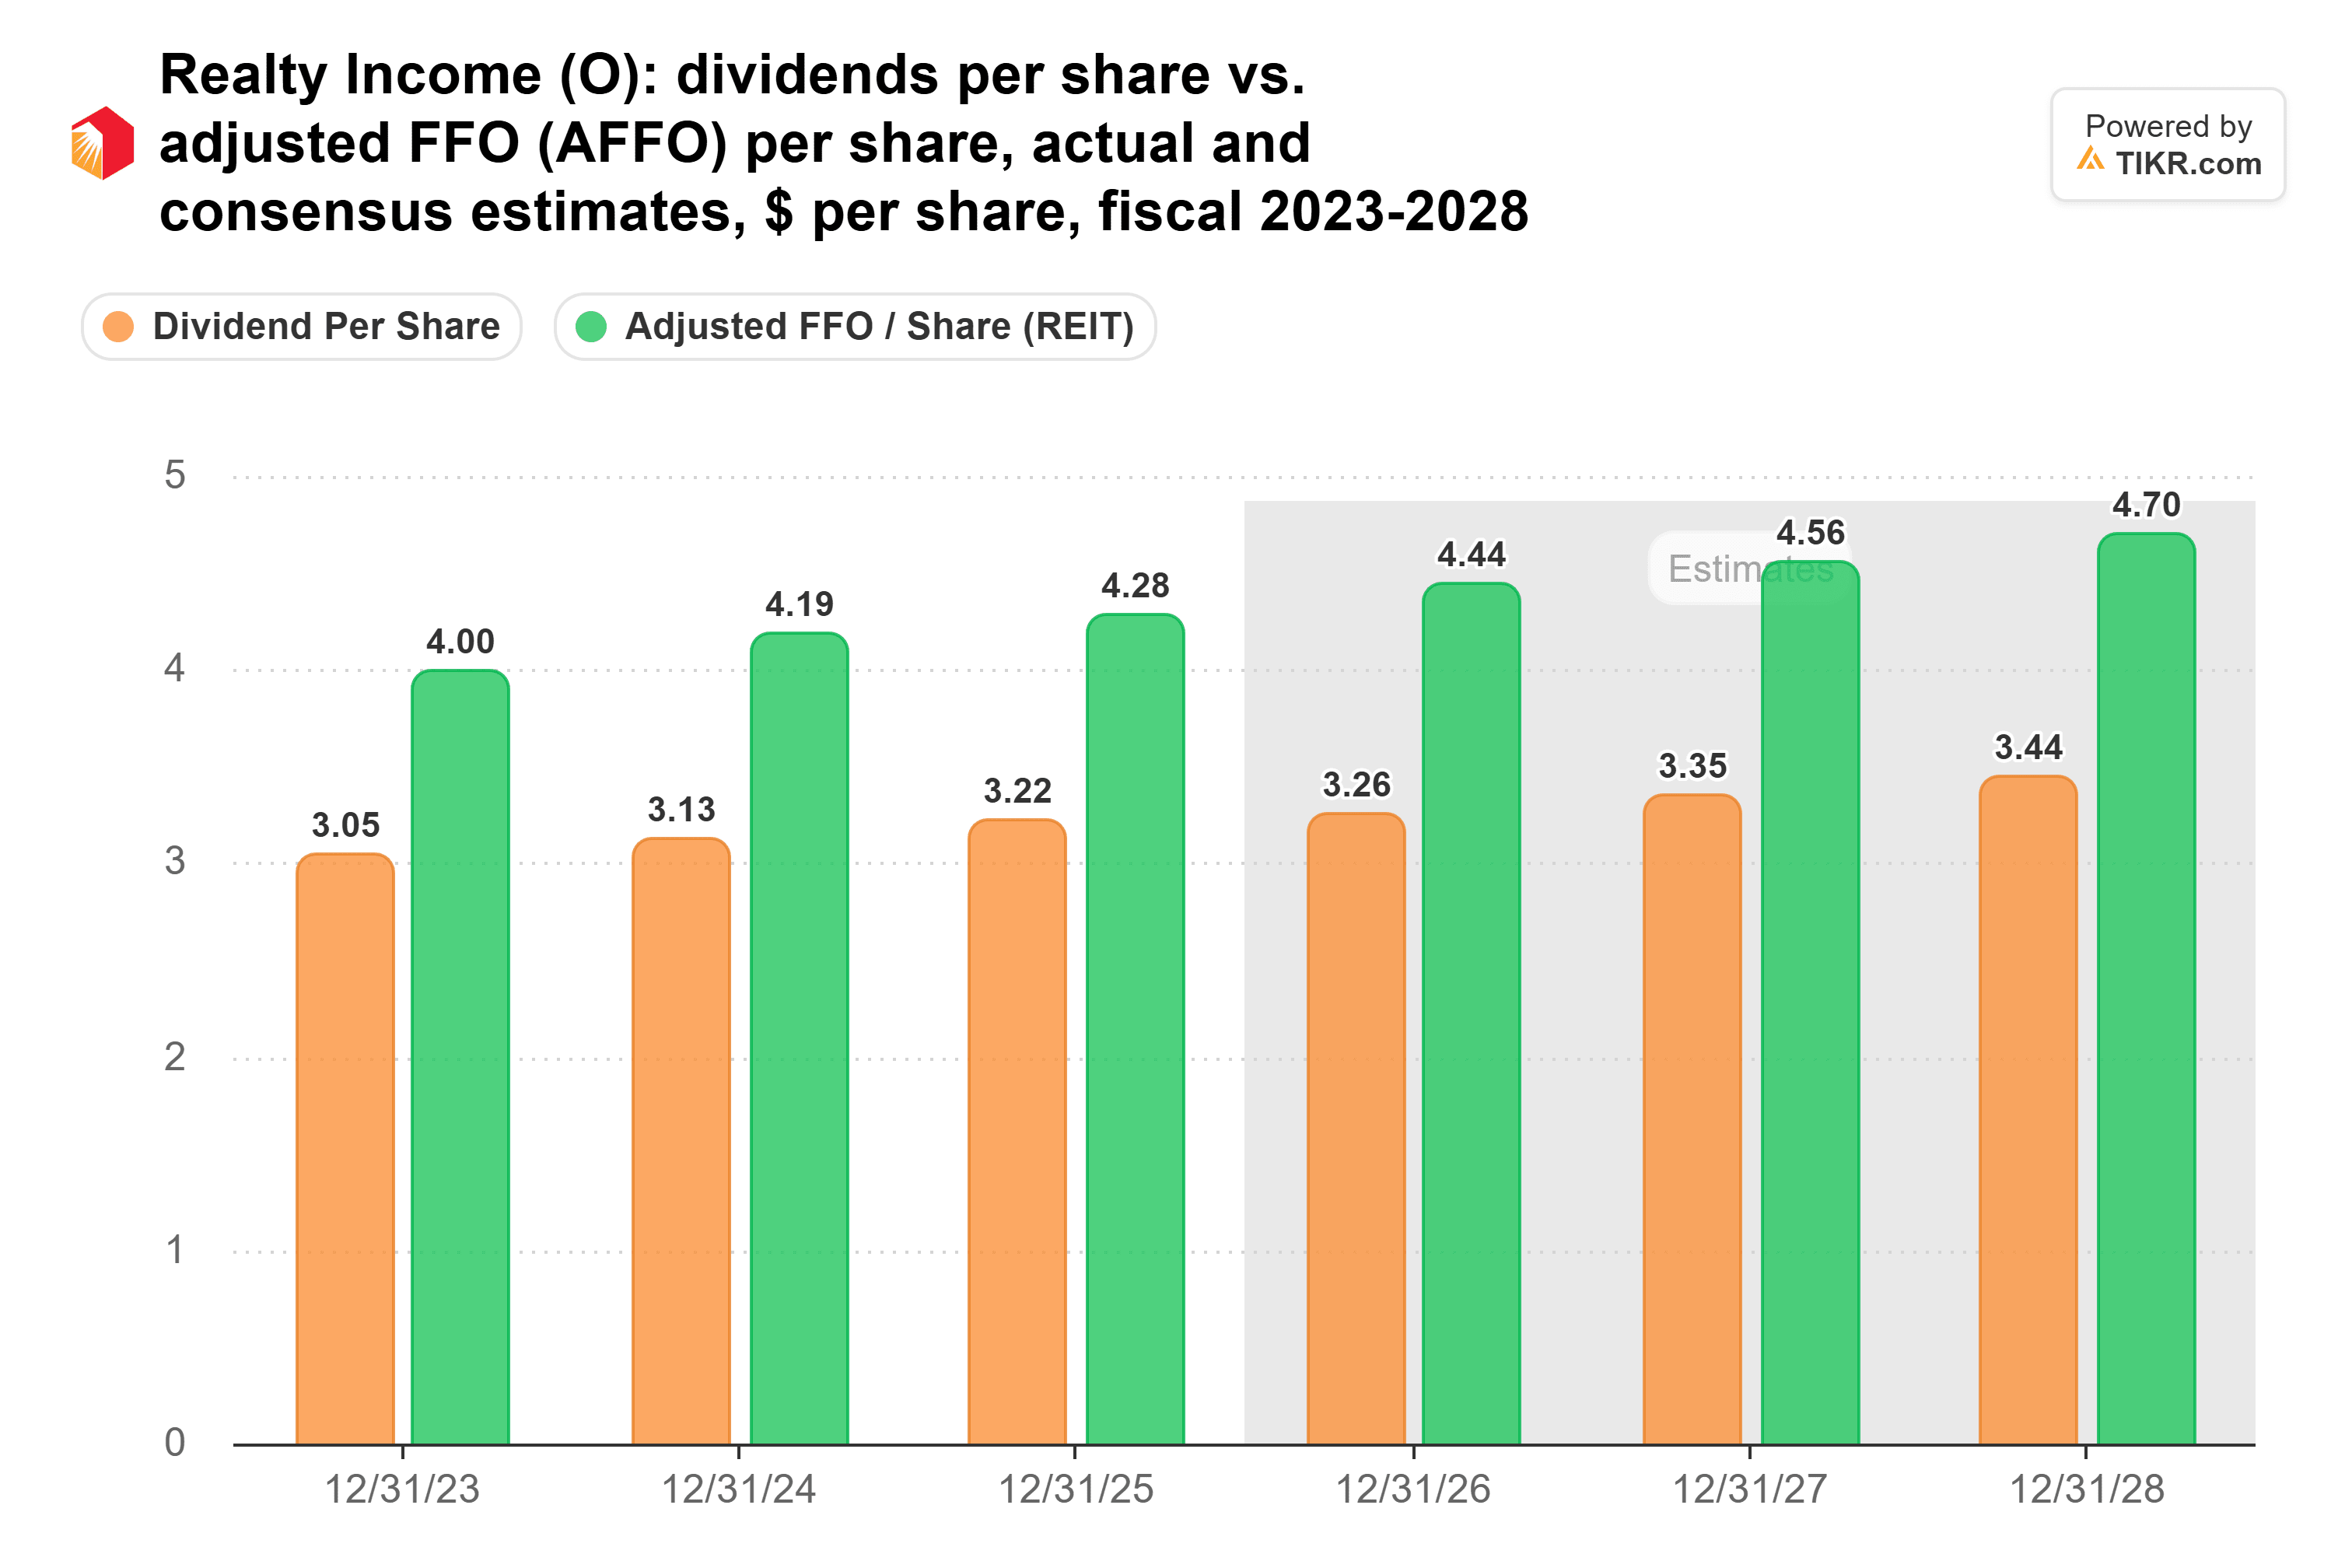
O Dividenden je Aktie vs. AFFO je Aktie: Ist-Werte und Schätzungen, 2023-2028 (TIKR)
Die für 2026 erwarteten 3,26 $ Dividenden würden etwa 73 % dieses AFFO beanspruchen. Das ist eine komfortable Ausschüttungsquote für einen REIT.
Der Konsens von 4,44 $ liegt am unteren Ende des Prognosebereichs von 4,44 $ bis 4,45 $, den das Management im August festgelegt hat. Um dorthin zu gelangen, sind in der zweiten Jahreshälfte etwa 1,11 $ pro Quartal erforderlich. Das liegt etwa 2,3 % über der zweiten Hälfte des Jahres 2025, weniger als die Hälfte des Tempos der ersten Jahreshälfte.
Auch wie Realty Income dorthin gelangt, ist wichtig. Das AFFO je Aktie stieg im ersten Halbjahr 2026 um 5,2 %, während das normalisierte FFO je Aktie um 1,4 % zulegte. Das AFFO lag im Halbjahr um 76,6 Mio. $ über dem normalisierten FFO, gegenüber 3,2 Mio. $ im Vorjahreszeitraum. Im gleichen Zeitraum stiegen die Kreditausfallrückstellungen, die das AFFO wieder hinzurechnet, auf 46,4 Mio. $, und das Kreditportfolio verdoppelte sich nahezu auf 3,36 Mrd. $.
Der größte Teil davon fiel im ersten Quartal an, und die Lücke hatte sich im zweiten Quartal bereits auf etwa 23 Mio. $ verringert. Ich würde erwarten, dass sie am Montag weiter schrumpft und der Prognosebereich gehalten oder nach oben korrigiert wird.
Auch der Anleihemarkt hat ein Mitspracherecht
Ein Net-Lease-Immobilienbesitzer kann genauso stark auf Zinssätze reagieren wie auf ein einzelnes Quartal. Die Aktie fiel zwischen dem 30. Juni und dem 30. September um 12 %, während die Renditen stiegen, obwohl das Management seine Prognose angehoben hatte. Realty Income finanziert einen Großteil seines Wachstums mit Schulden, die von 20,9 Mrd. $ im September 2023 auf 31,3 Mrd. $ zum 30. Juni 2026 stiegen:
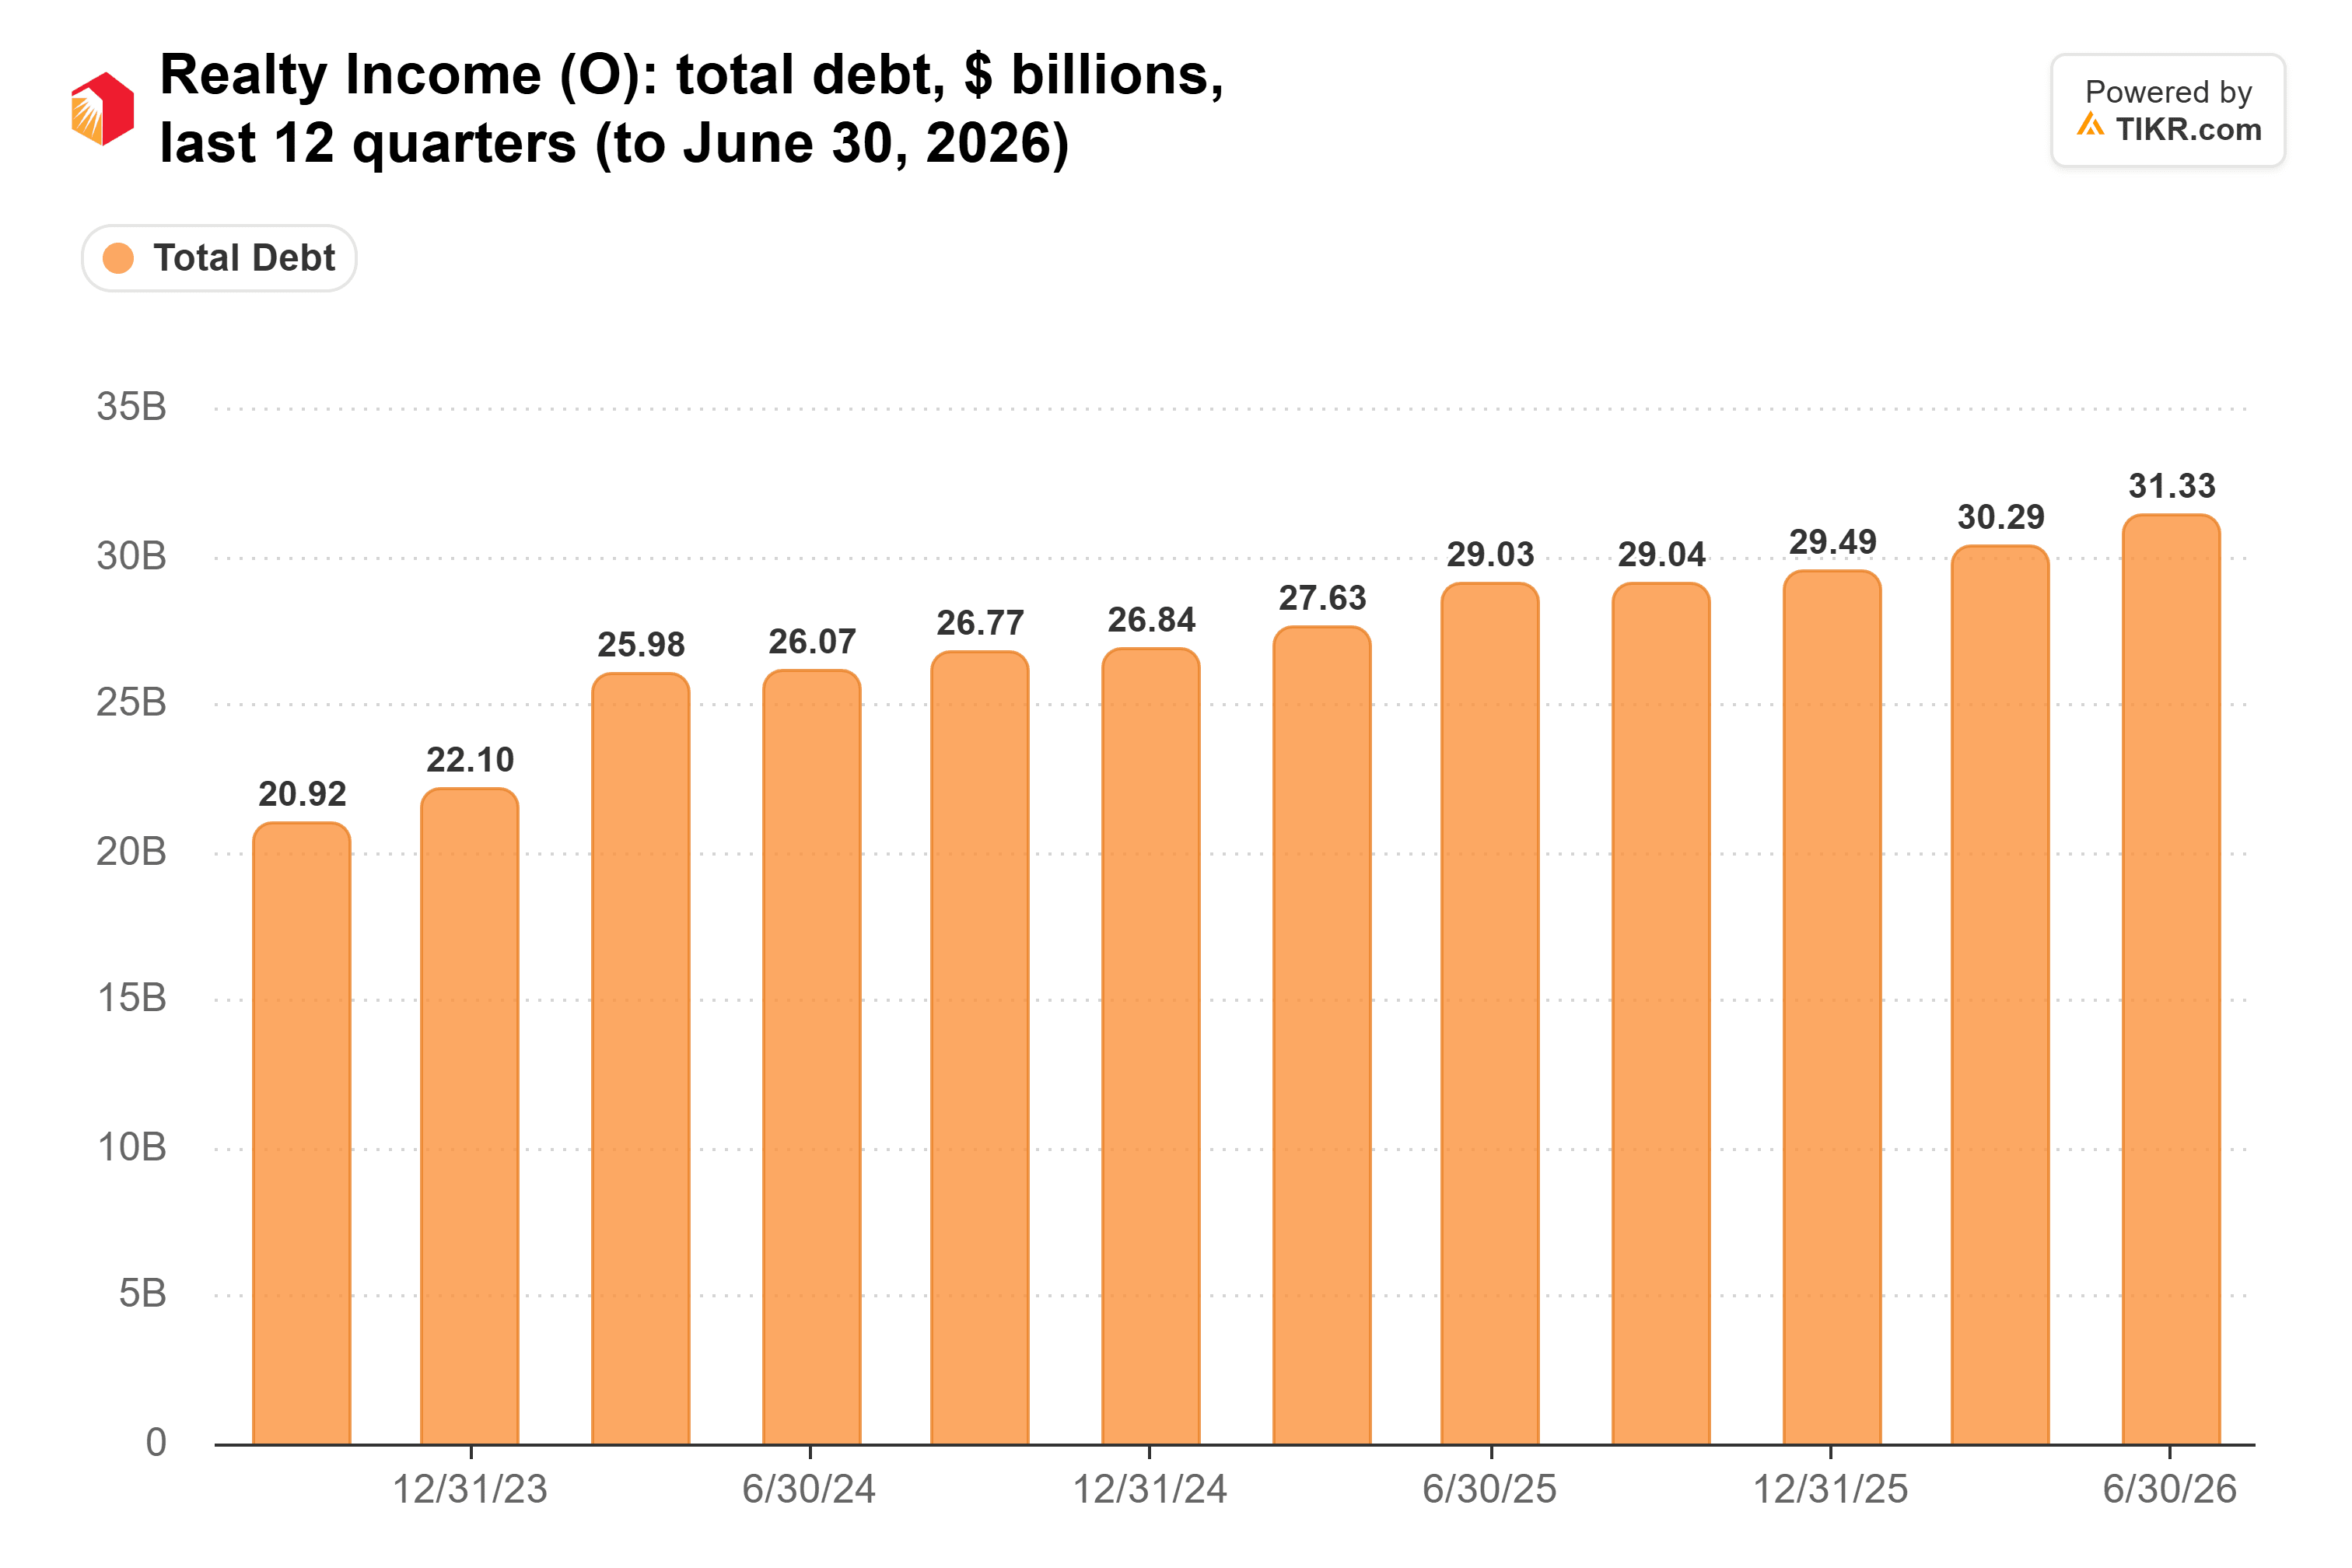
O Gesamtverschuldung: Quartalsweise, Q3 2023-Q2 2026 (TIKR)
Analysten erwarten, dass die Zinsaufwendungen um 16 % steigen, von 1,25 Mrd. $ im Jahr 2026 auf 1,45 Mrd. $ im Jahr 2027. Der Multiplikator ist auch für das Wachstum wichtig. Im September sagte CFO Jonathan Pong, dass neues Eigenkapital effektiv die AFFO-Rendite kostet. Bei 13x Forward-AFFO liegt das bei knapp 8 %, etwa den langfristigen Kapitalkosten, die Transaktionen übersteigen müssen. Ein Anstieg der Treasury-Renditen während der Berichtswoche könnte die Aktie also stärker bewegen als ein Cent AFFO in die eine oder andere Richtung.
Günstiger als es aussieht
Gemessen an der Kennzahl, die für einen REIT passt, sieht Realty Income vor dem Montag nicht überbewertet aus. Bei 13x Forward-AFFO verlangt der Kurs lediglich das von der Wall Street erwartete Wachstum und kaum etwas darüber hinaus. Wenn das dritte Quartal das AFFO je Aktie auf Kurs für 4,44 $ hält und die Hinzurechnungslücke weiter schrumpft, erscheint die Sorge um den fairen Wert übertrieben.
Die härtere Prüfung steht mit der Prognose für 2027 Anfang nächsten Jahres an, wenn Analysten erwarten, dass das AFFO je Aktie nur um 2,7 % auf 4,56 $ wächst.
Was ist die Realty Income-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Realty Income wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Realty Income kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!