Die wichtigsten Punkte
- Die Aktie von Stagwell (STGW) stieg am Donnerstag um 13 %, nachdem das Unternehmen Rekordergebnisse für das dritte Quartal und eine höhere Gewinnprognose für das Gesamtjahr vorgelegt hatte, und gab dann nachbörslich etwa 3 % nach.
- Der Bereich Digital Transformation wuchs organisch um 23 % und The Marketing Cloud um 108 %, während Marketing Services schrumpfte.
- Stagwells organisches Umsatzwachstum von 11 % (7 % auf Nettoumsatzbasis) übertraf Omnicoms (OMC) 7,2 % und WPPs (WPP) 0,5 % (like-for-like) im dritten Quartal.
- Stagwell notiert immer noch mit einem einstelligen KGV (Forward P/E), was Raum für eine Bewertungssteigerung lässt.
Die Stagwell-Aktie sprang am Donnerstag um 13 % und schloss bei 9,95 $, einem neuen 52-Wochen-Hoch, nach Rekordergebnissen für das dritte Quartal und einer angehobenen Prognose. Die Aktie gab nachbörslich etwa 3 % nach und notierte bei 9,65 $. CEO Mark Penn sagt, das Quartal zeige, dass Stagwell "auf dem Weg ist, Nummer eins in der Marketing-Transformation zu werden."
WPP verzeichnete im dritten Quartal, das es am selben Morgen meldete, nur ein Umsatzwachstum von 0,5 % (like-for-like) (seine bevorzugte Kennzahl, Umsatz abzüglich Durchlaufkosten, fiel um 2,1 %), und Omnicom wuchs im eigenen Quartal organisch um 7,2 %. Stagwell wuchs um 11 %, oder 7 % auf Nettoumsatzbasis.
Was Stagwell meldete
Stagwell meldete vor Börsenbeginn:
- Umsatz stieg um 10 % auf 816 Millionen $, etwas unter den Schätzungen
- Bereinigter Gewinn pro Aktie (Adjusted EPS) stieg um 42 % auf 0,34 $, über dem Konsens von 0,31 $
- Bereinigtes EBITDA stieg um 25 % auf 145 Millionen $, eine Marge von 22 % auf Nettoumsatzbasis
- Die Jahresprognose wurde angehoben auf 490 bis 540 Millionen $ bereinigtes EBITDA und 1,07 bis 1,21 $ bereinigten Gewinn pro Aktie
Die Tech-Seite trägt die Hauptlast
Der Nettoumsatz von Digital Transformation wuchs organisch um 23 % auf 119 Millionen $, und der von The Marketing Cloud mehr als verdoppelte sich auf 56 Millionen $. Zusammen machen sie jetzt 26 % des Nettoumsatzes aus. Stagwell verdoppelte auch sein Ziel für Unternehmens-Tech-Buchungen für 2027 auf 150 Millionen $, nachdem bereits in diesem Jahr 59 Millionen $ gegen ein ursprüngliches Ziel von 25 Millionen $ gebucht wurden.
Diese Arbeit zahlt sich besser aus: Die bereinigte EBITDA-Marge von The Marketing Cloud lag in diesem Quartal bei 44 %, mehr als doppelt so hoch wie die 19 % bei Marketing Services.
Marketing Services macht immer noch ein Drittel des Nettoumsatzes aus und schrumpfte organisch um 7,5 %. WPP, das am Donnerstag fast 5 % zulegte, hat dasselbe Problem: sein Kreativgeschäft fiel um 5,1 % (like-for-like). WPP erwartet, im Laufe des Jahres 2027 wieder zu wachsen. Stagwell hat bereits ein schnell wachsendes Tech-Geschäft, um die Lücke zu schließen.
Omnicom, das am Donnerstag um 4 % stieg, erhöhte seine Kern-EBITA-Marge (bereinigt) auf 18,2 % von 16,2 %, unterstützt durch Kosteneinsparungen aus der Interpublic-Übernahme. Stagwell senkt auch Kosten, aber seine Tech-Mischung sollte die Margen auch nach den Kürzungen weiter heben.
TIKR verfolgt 8 Analysten zu Stagwell. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Stagwell zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Stagwell an
Immer noch wie eine Agentur bewertet
Analysten erwarteten bereits, dass der bereinigte Gewinn pro Aktie von 0,83 $ im Jahr 2025 auf 1,61 $ im Jahr 2028 steigen würde.
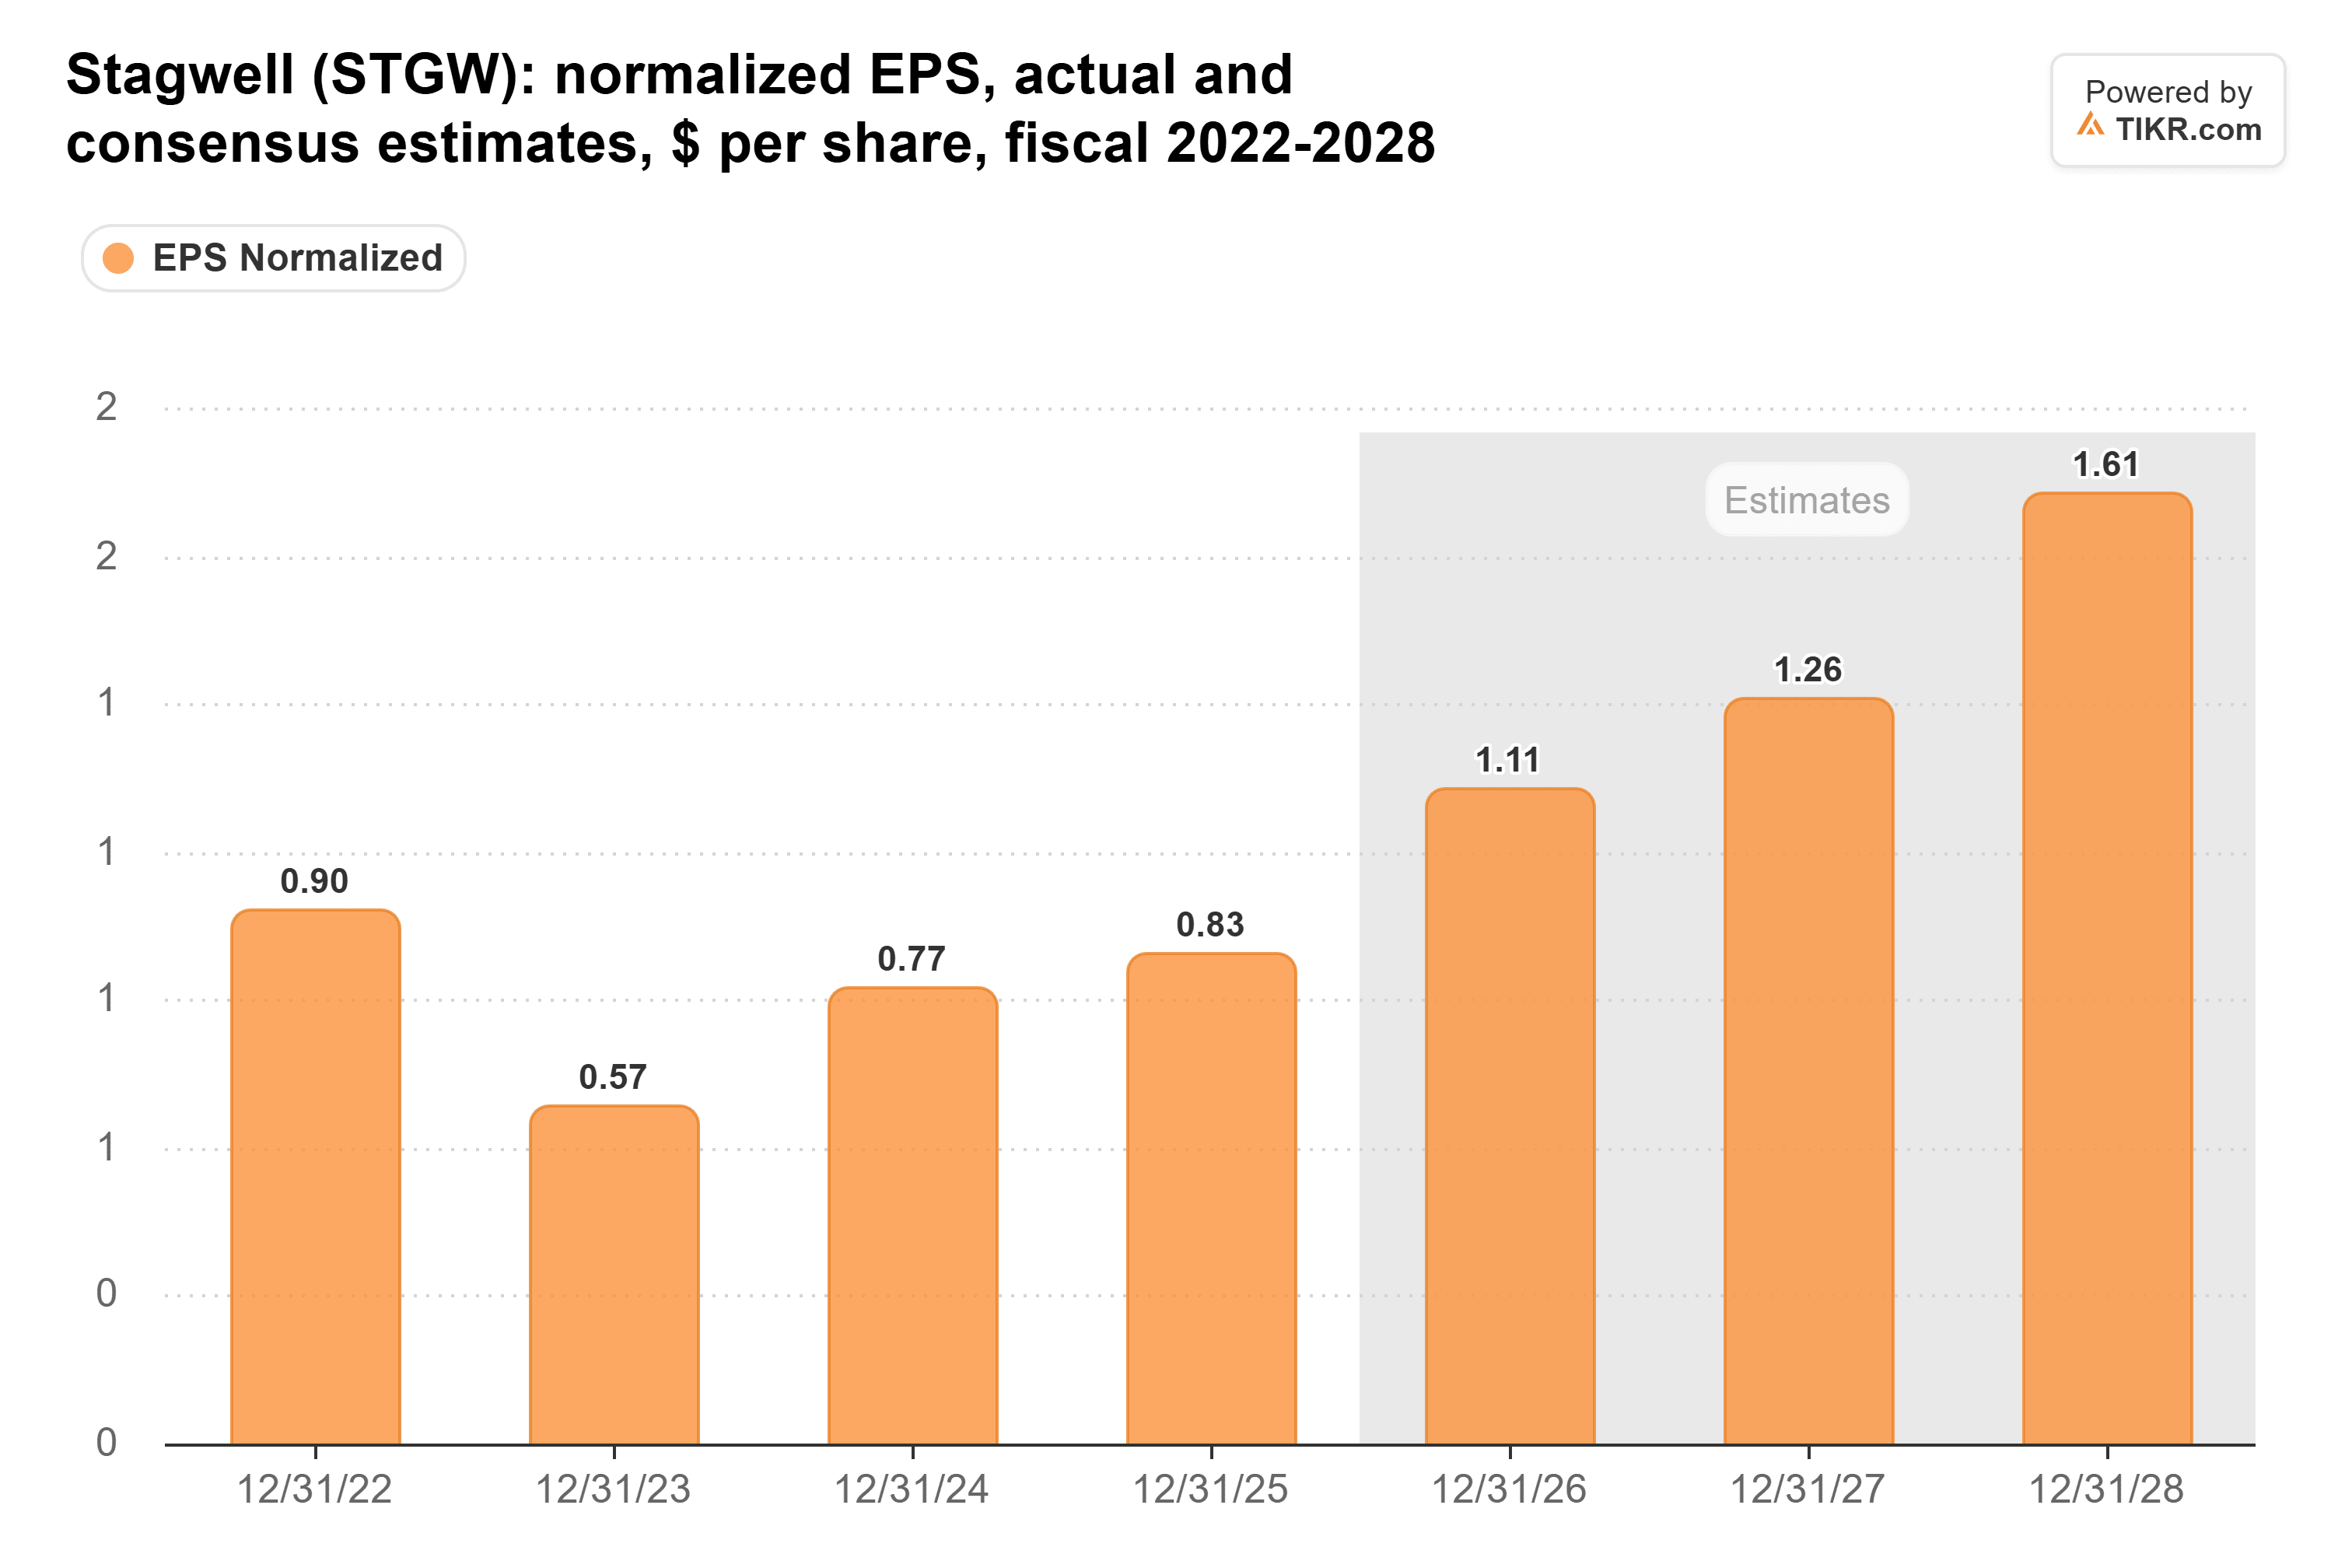
Der Mittelpunkt der angehobenen Prognose, 1,14 $, liegt über dem Konsens von 1,11 $ für 2026, daher sollte diese Schätzung nach oben korrigiert werden.
Vor der Veröffentlichung notierte die Aktie mit dem 7,4-fachen des erwarteten Gewinns (Forward P/E), etwas über ihrem Dreijahresdurchschnitt von 6,8x.
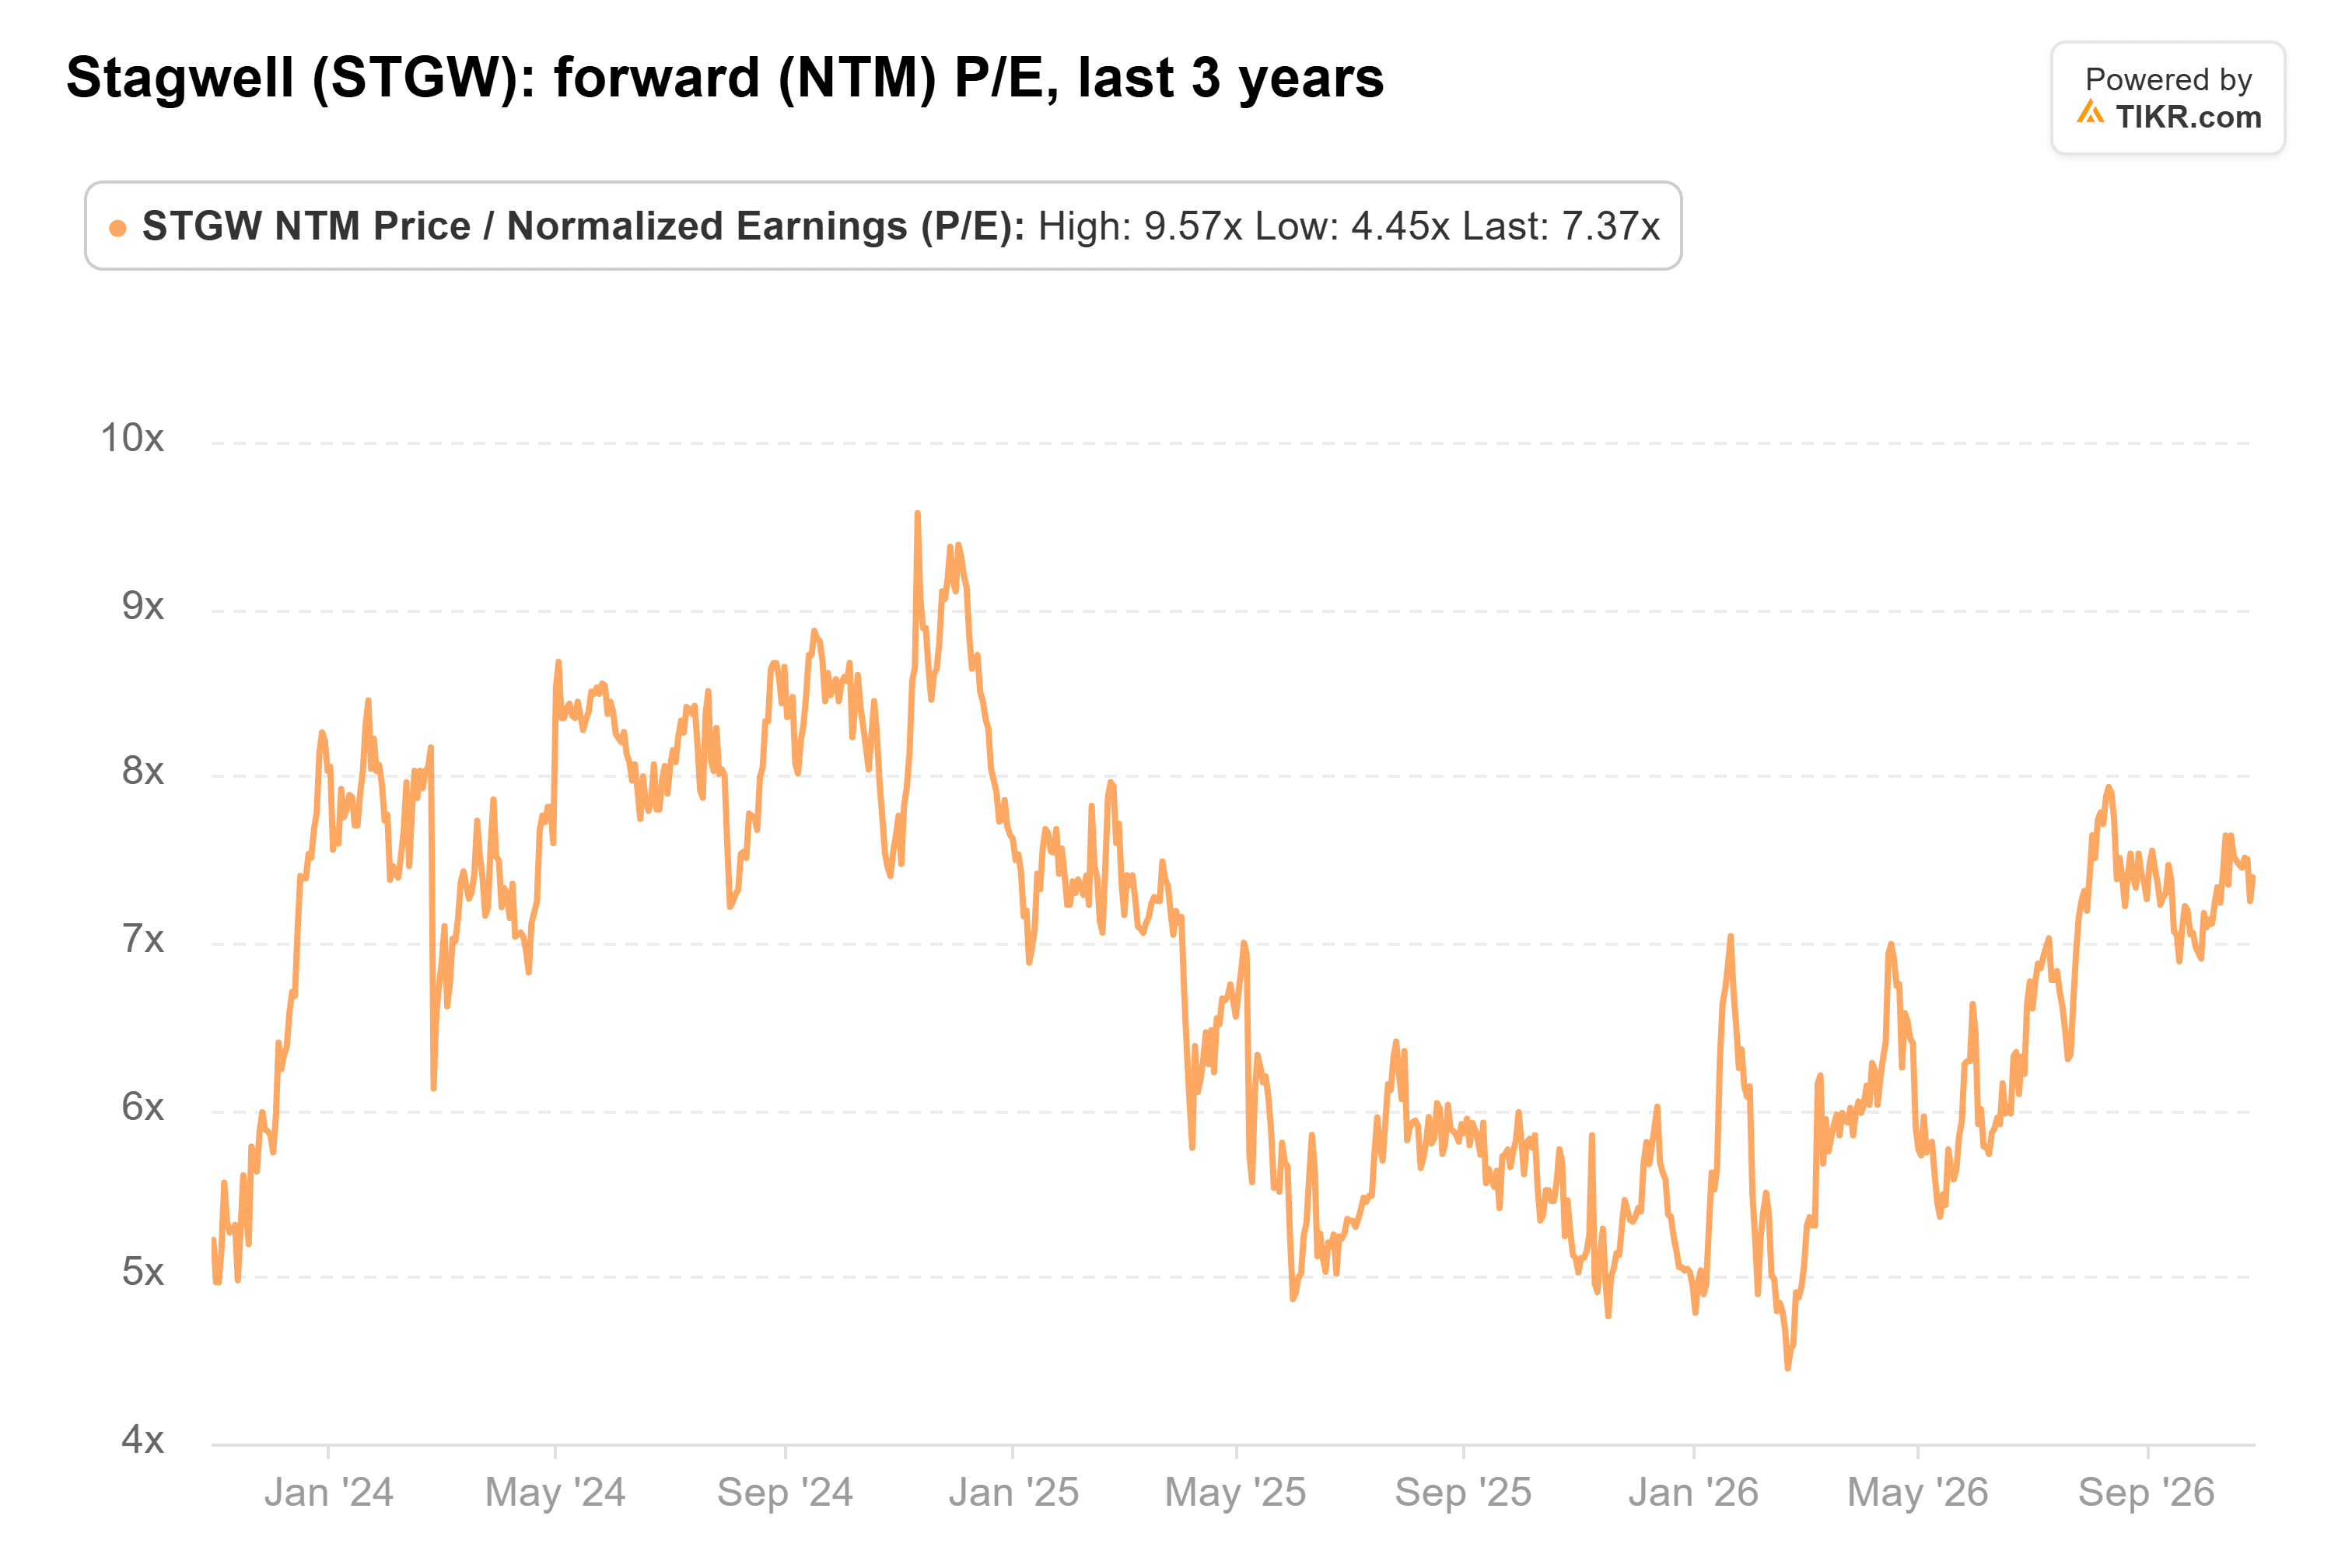
Beim Schlusskurs am Donnerstag liegt es bei etwa dem 8,3-fachen, immer noch unter seinem Höchststand von 9,6x aus dem November 2024.
Die Neuausrichtung zeigt sich in den Zahlen. Ein Unternehmen, bei dem jetzt ein Viertel des Nettoumsatzes aus schneller wachsenden Tech-Segmenten mit Margen von 32 % bis 44 % stammt, sollte nicht mit dem KGV einer Agentur gehandelt werden, und bei etwa 8x tut Stagwell das immer noch. Ein Teil dieses Quartals stützte sich auf politische Ausgaben vor den Zwischenwahlen, was Stagwells Kommunikationssegment und laut Omnicom auch dessen Quartal half. Das wird sich 2027 nicht wiederholen, daher muss die Agenturseite aufhören zu schrumpfen, bevor das KGV sich seinem alten Höchststand weiter annähert.
Was ist die Stagwell-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Stagwell wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Stagwell kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!