Wichtigste Erkenntnisse
- Die Aktie von Cimpress fiel um 19 %, nachdem die Ergebnisse des ersten Fiskalquartals die eigenen Erwartungen des Managements verfehlten, mit einem organischen Wachstum von 2 % und einem um 9 % gesunkenen bereinigten EBITDA.
- Das Management hält an seinen Jahreszielen fest, die nun stärker auf schnellere Kostensenkungen, Akquisitionen und eine stärkere zweite Jahreshälfte setzen.
- Cimpress benötigt in den nächsten drei Quartalen mindestens 430 Millionen US-Dollar an bereinigtem EBITDA, gegenüber 89,8 Millionen US-Dollar im ersten Quartal.
Cimpress (CMPR) Aktie ist heute um 19 % gefallen, nachdem die Ergebnisse des ersten Fiskalquartals hinter den eigenen Erwartungen des Managements zurückblieben.
Der Umsatz stieg im Quartal bis zum 30. September um 8 % auf 934 Millionen US-Dollar, aber nur um 2 % auf organischer Basis und bei konstanten Wechselkursen. Das bereinigte EBITDA sank um 9 % auf 89,8 Millionen US-Dollar.
Das Management hält dennoch an seiner Jahresprognose fest, und CEO Robert Keane sagte im Telefonat am Donnerstag:
"Wir beschleunigen unsere Kostensenkungsmaßnahmen als eine Art Versicherung für die Erreichung unserer finanziellen Ziele."
Der Rest des Jahres hat viel zu tragen
Cimpress erwartet für das Fiskaljahr 2027 (das Jahr bis Juni) weiterhin mindestens 520 Millionen US-Dollar an bereinigtem EBITDA, etwa 200 Millionen US-Dollar an bereinigtem freien Cashflow und ein organisches Wachstum von mindestens 3 %.
Das lässt mindestens 430 Millionen US-Dollar an bereinigtem EBITDA für die letzten drei Quartale übrig. Im vierten Fiskalquartal des letzten Jahres erzielte das Unternehmen 120,4 Millionen US-Dollar.
Analysten hatten bereits erwartet, dass das EBITDA in diesem Jahr sprunghaft ansteigen würde:
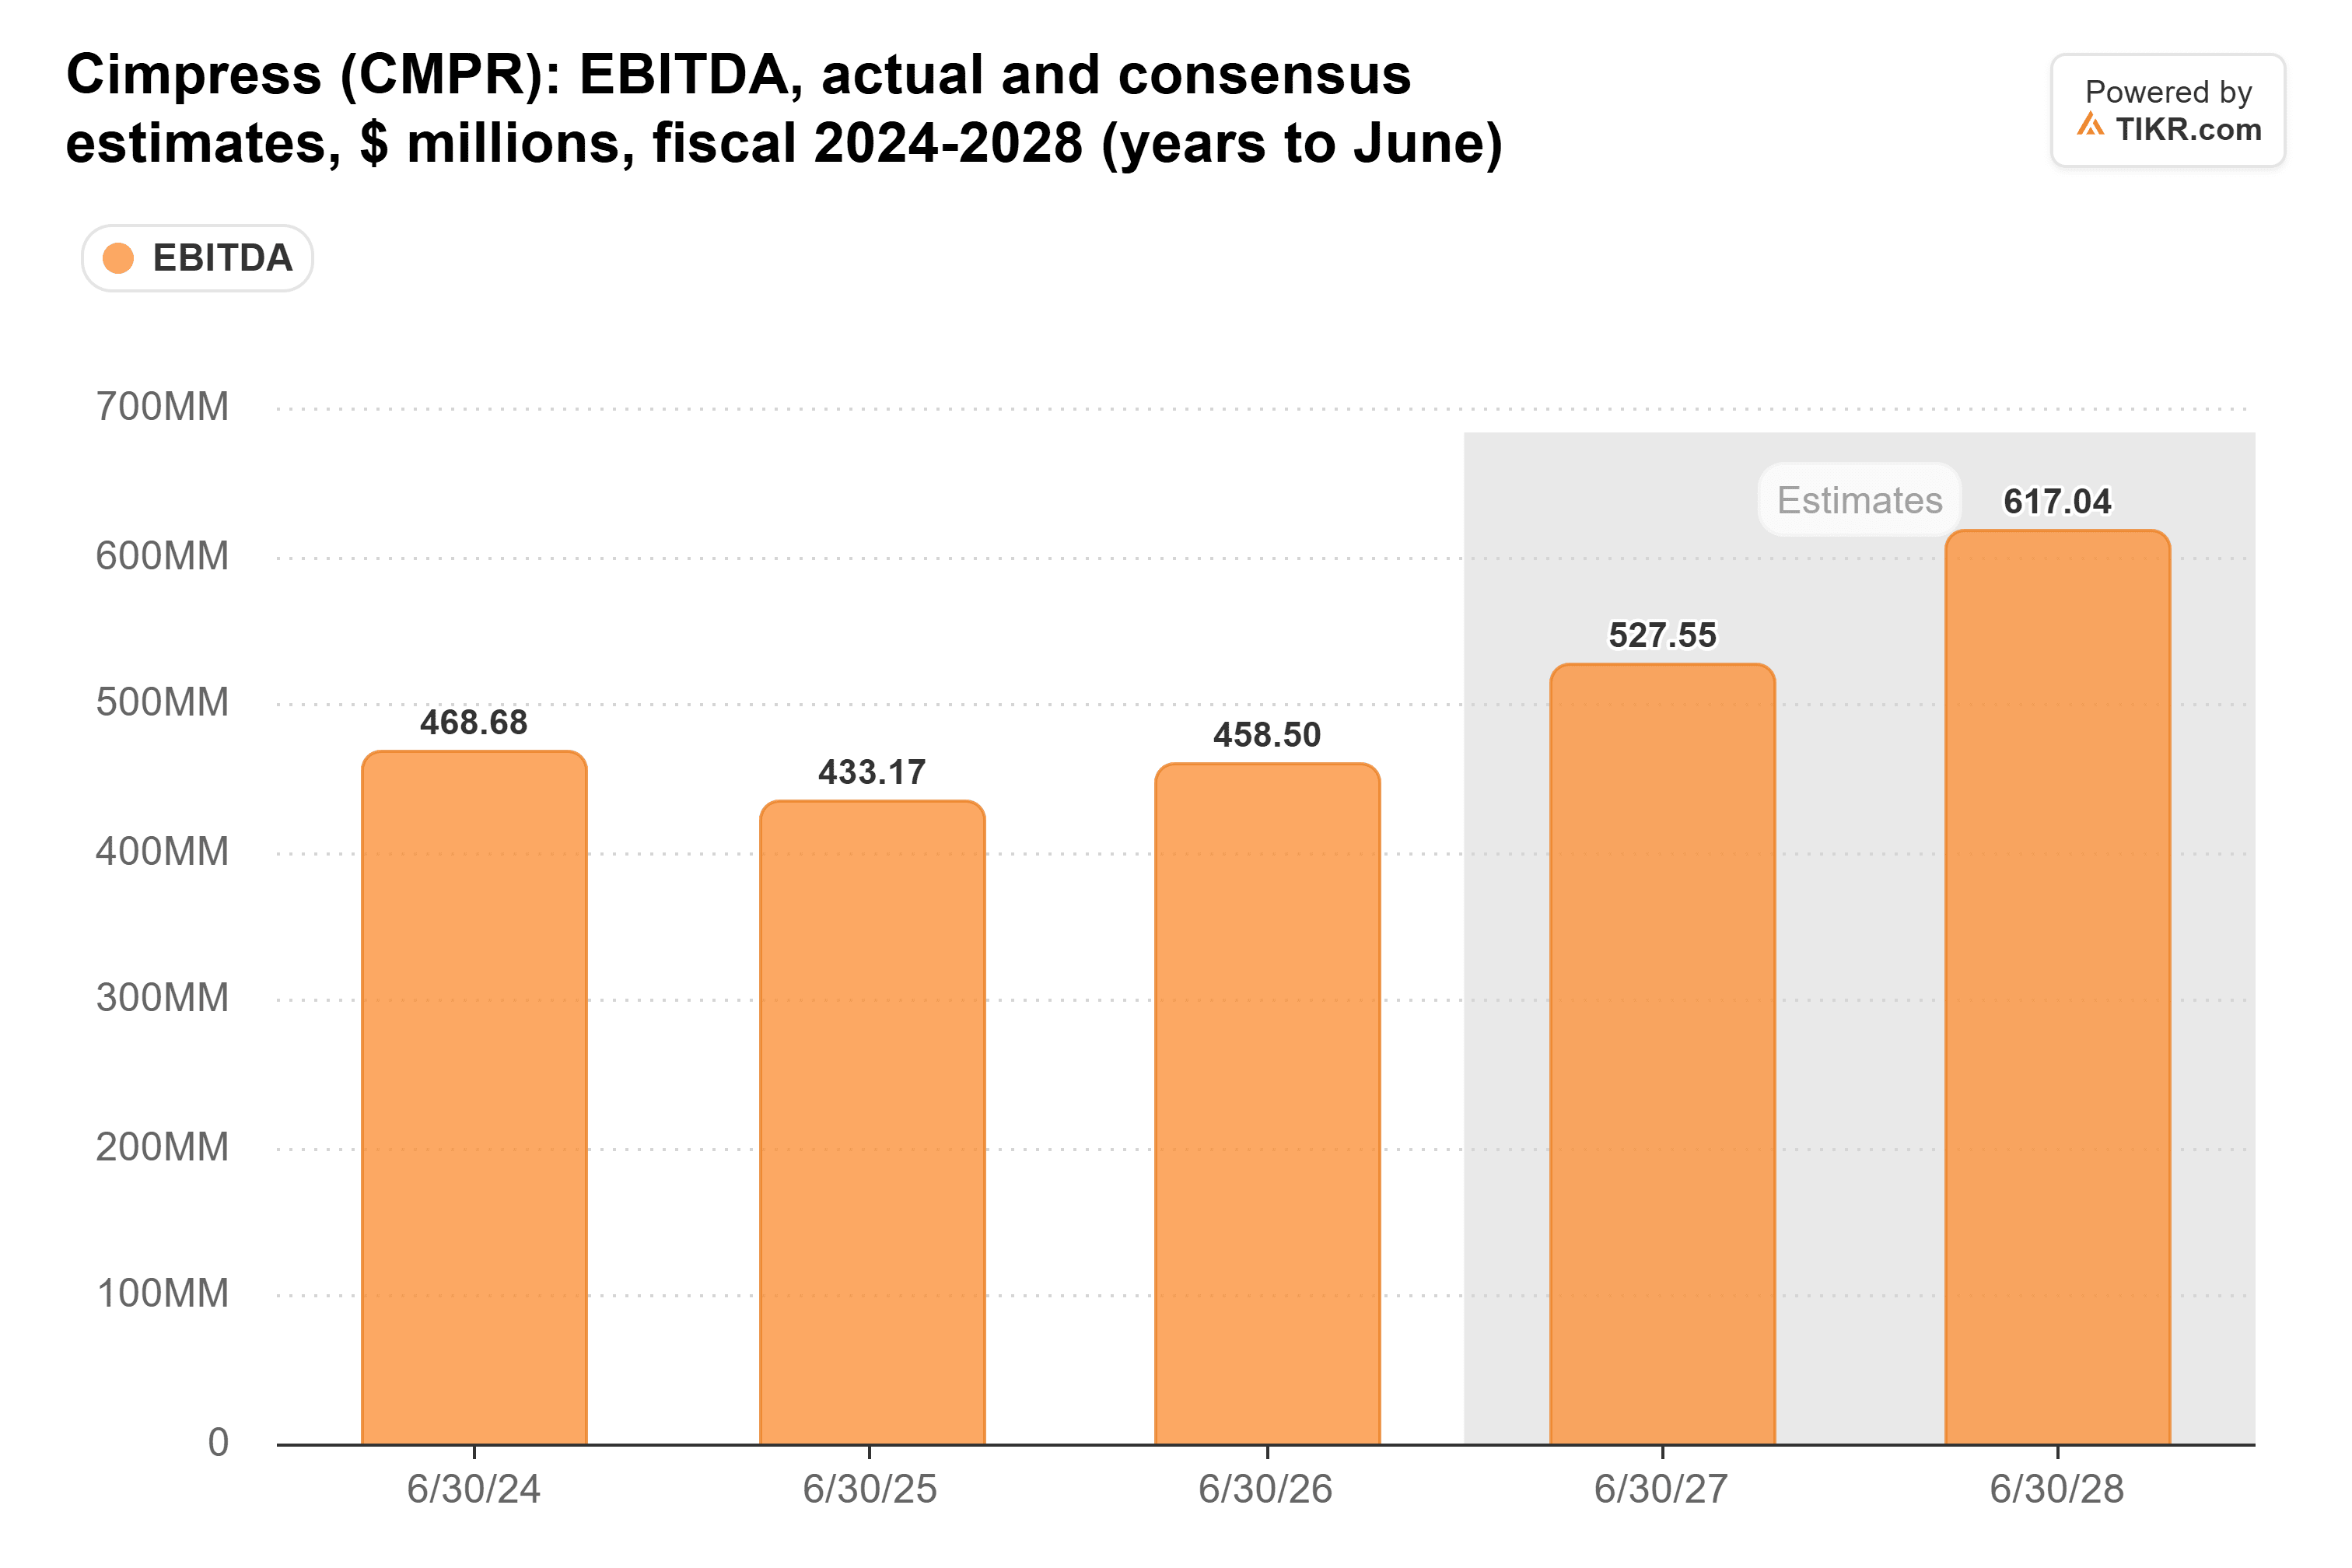
Beide Schätzungen hinter dieser Zahl von 528 Millionen US-Dollar wurden vor den Ergebnissen dieses Quartals erstellt. Nach einem Rückgang von 9 % würde ich erwarten, dass sie nach unten korrigiert werden.
Akquisitionen sollten in diesem Jahr 18 bis 21 Millionen US-Dollar an EBITDA hinzufügen, sie allein werden die Lücke also nicht schließen.
Der freie Cashflow ist zwei Jahre in Folge geschrumpft:
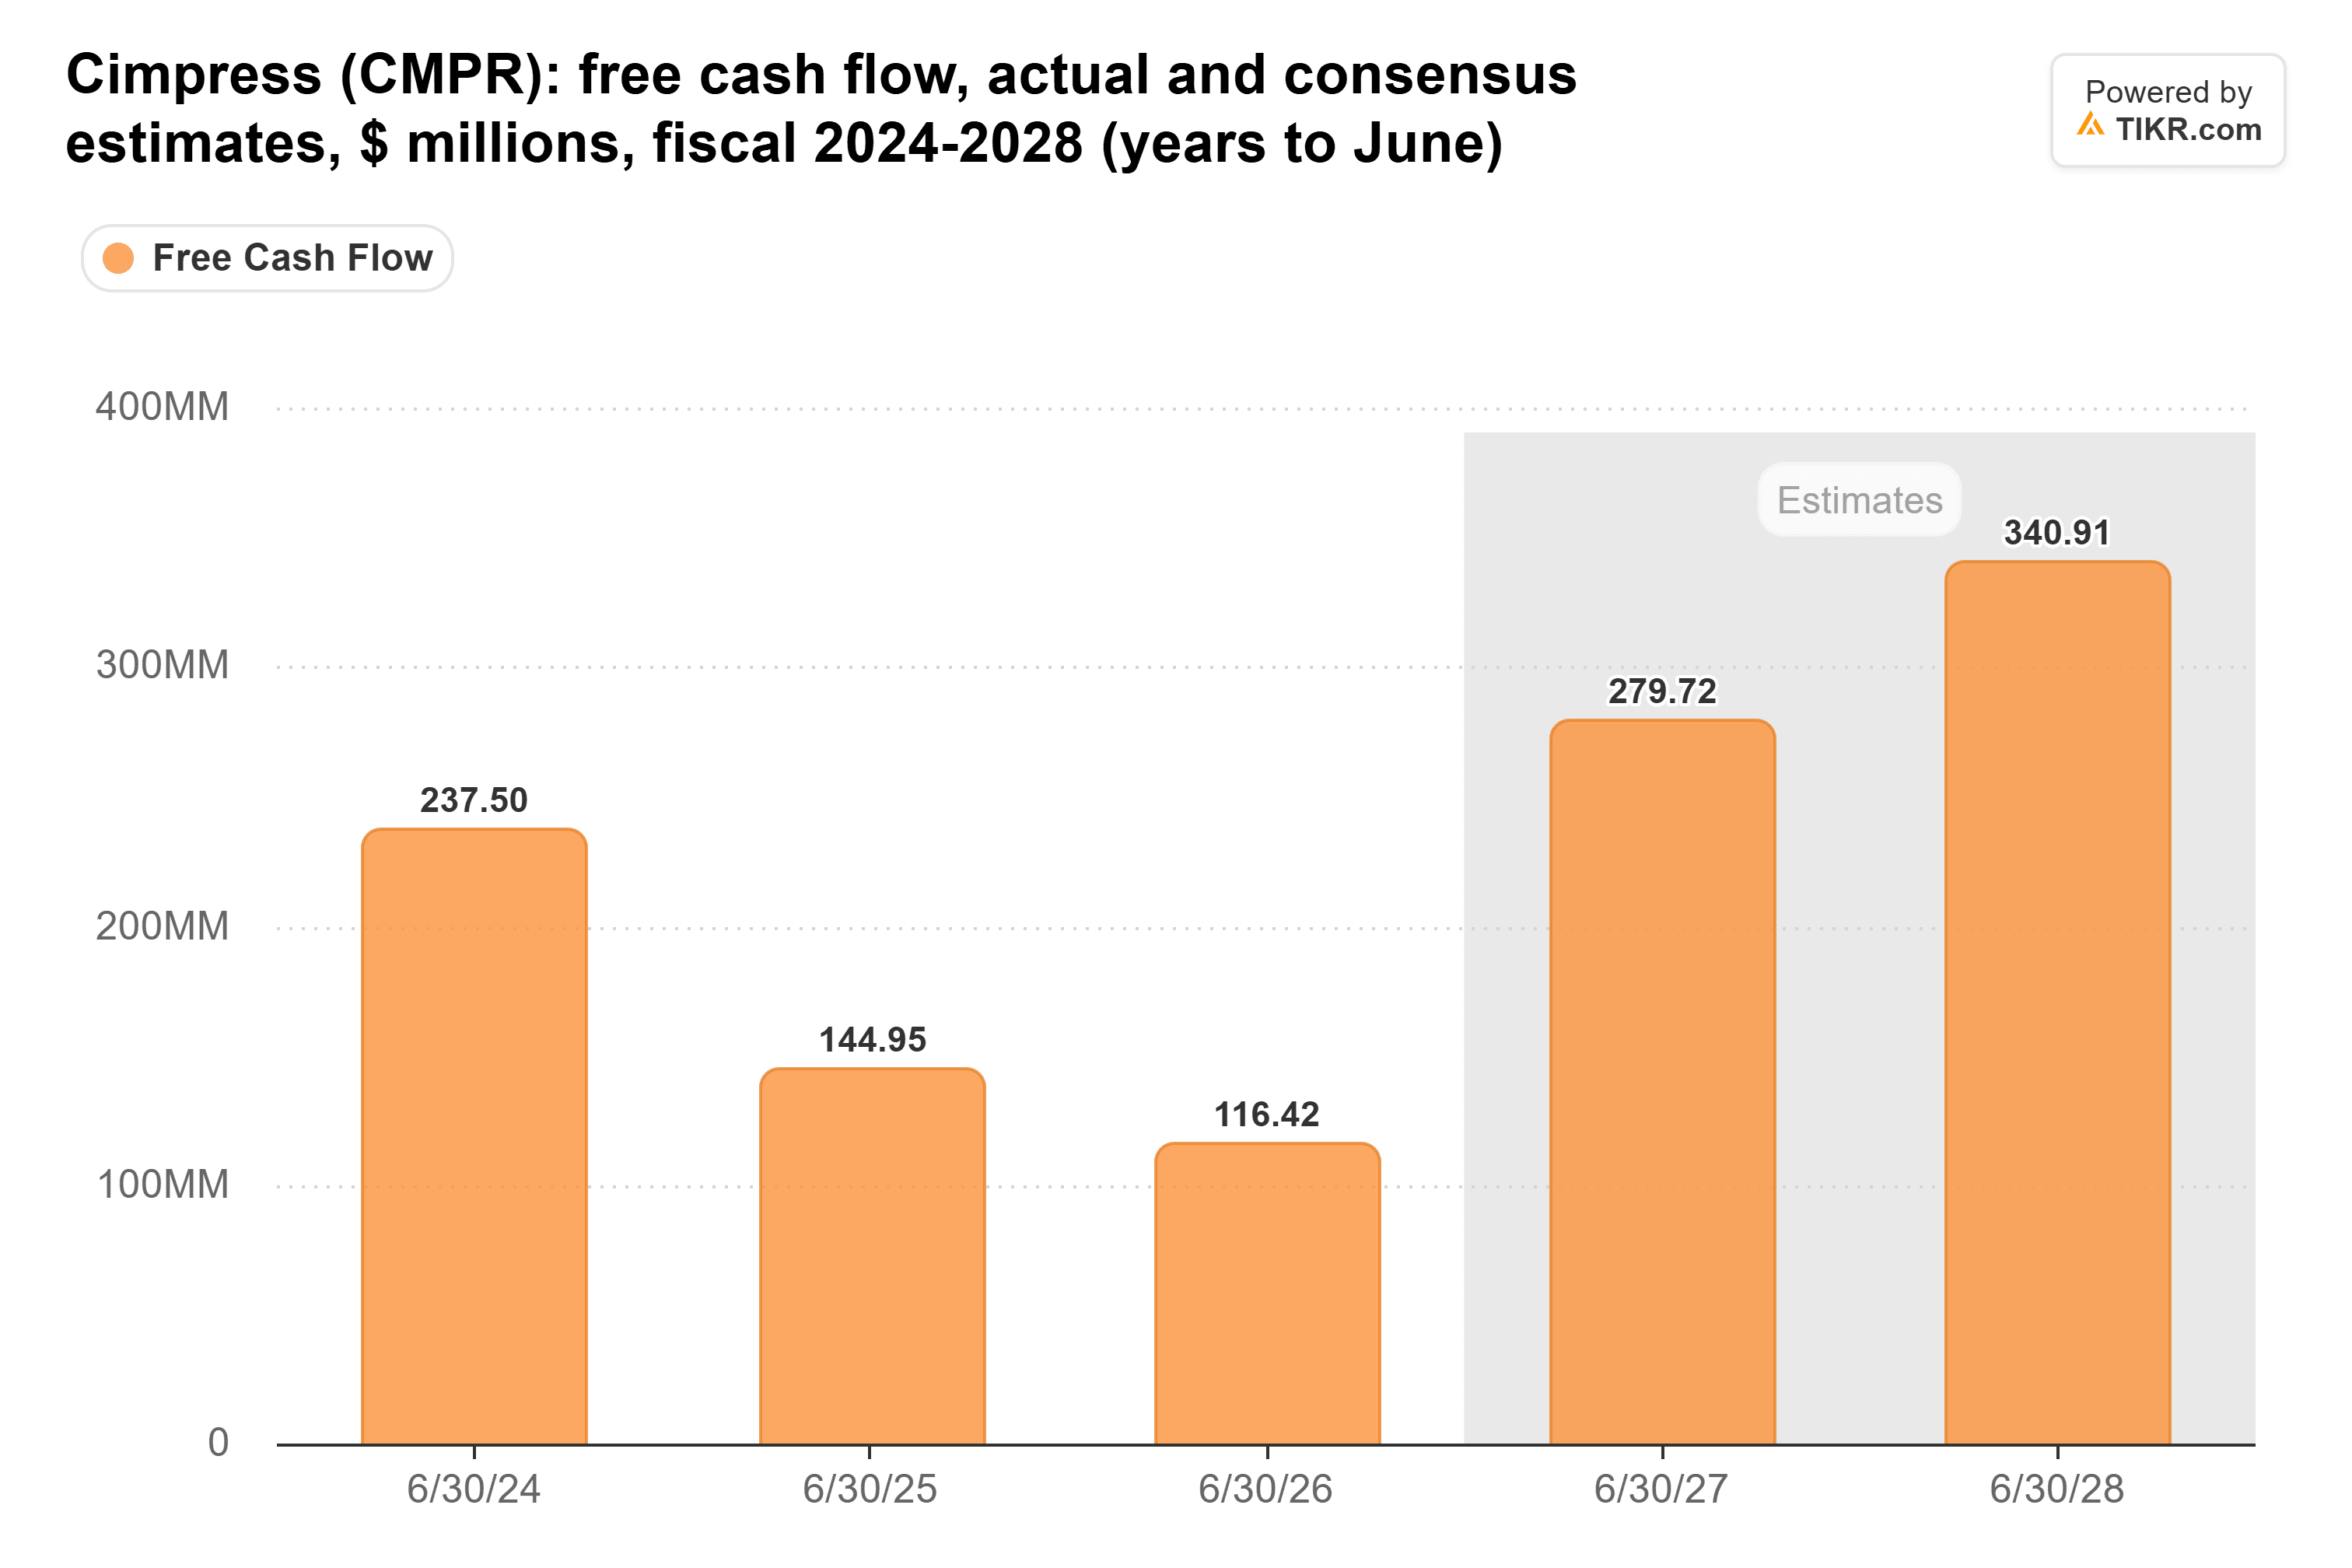
Der bereinigte freie Cashflow belief sich im ersten Quartal auf einen Abfluss von 9,3 Millionen US-Dollar, sodass die nächsten drei Quartale mehr als 200 Millionen US-Dollar einbringen müssen.
Wachstum ist die schwierigere Aufgabe
Akquisitionen fügten im Quartal 60 Millionen US-Dollar an Umsatz hinzu, was den größten Teil der Kluft zwischen 8 % und 2 % Wachstum erklärt. Und Keane sagte, dass die Legacy-Produkte und kleinen Kunden von VistaPrint "derzeit die positiven Faktoren von hochwertigen Kunden ausgleichen."
Sehen Sie sich die Analystenbewertungen für Cimpress an (kostenlos):
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Cimpress zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cimpress an
Auf den Plan eingepreist
Vor heute wurde Cimpress mit dem 15-fachen der erwarteten Gewinne gehandelt. Das ist ein Rückgang gegenüber dem 21-fachen im Juli, liegt aber über dem Fünfjahresdurchschnitt von 13:
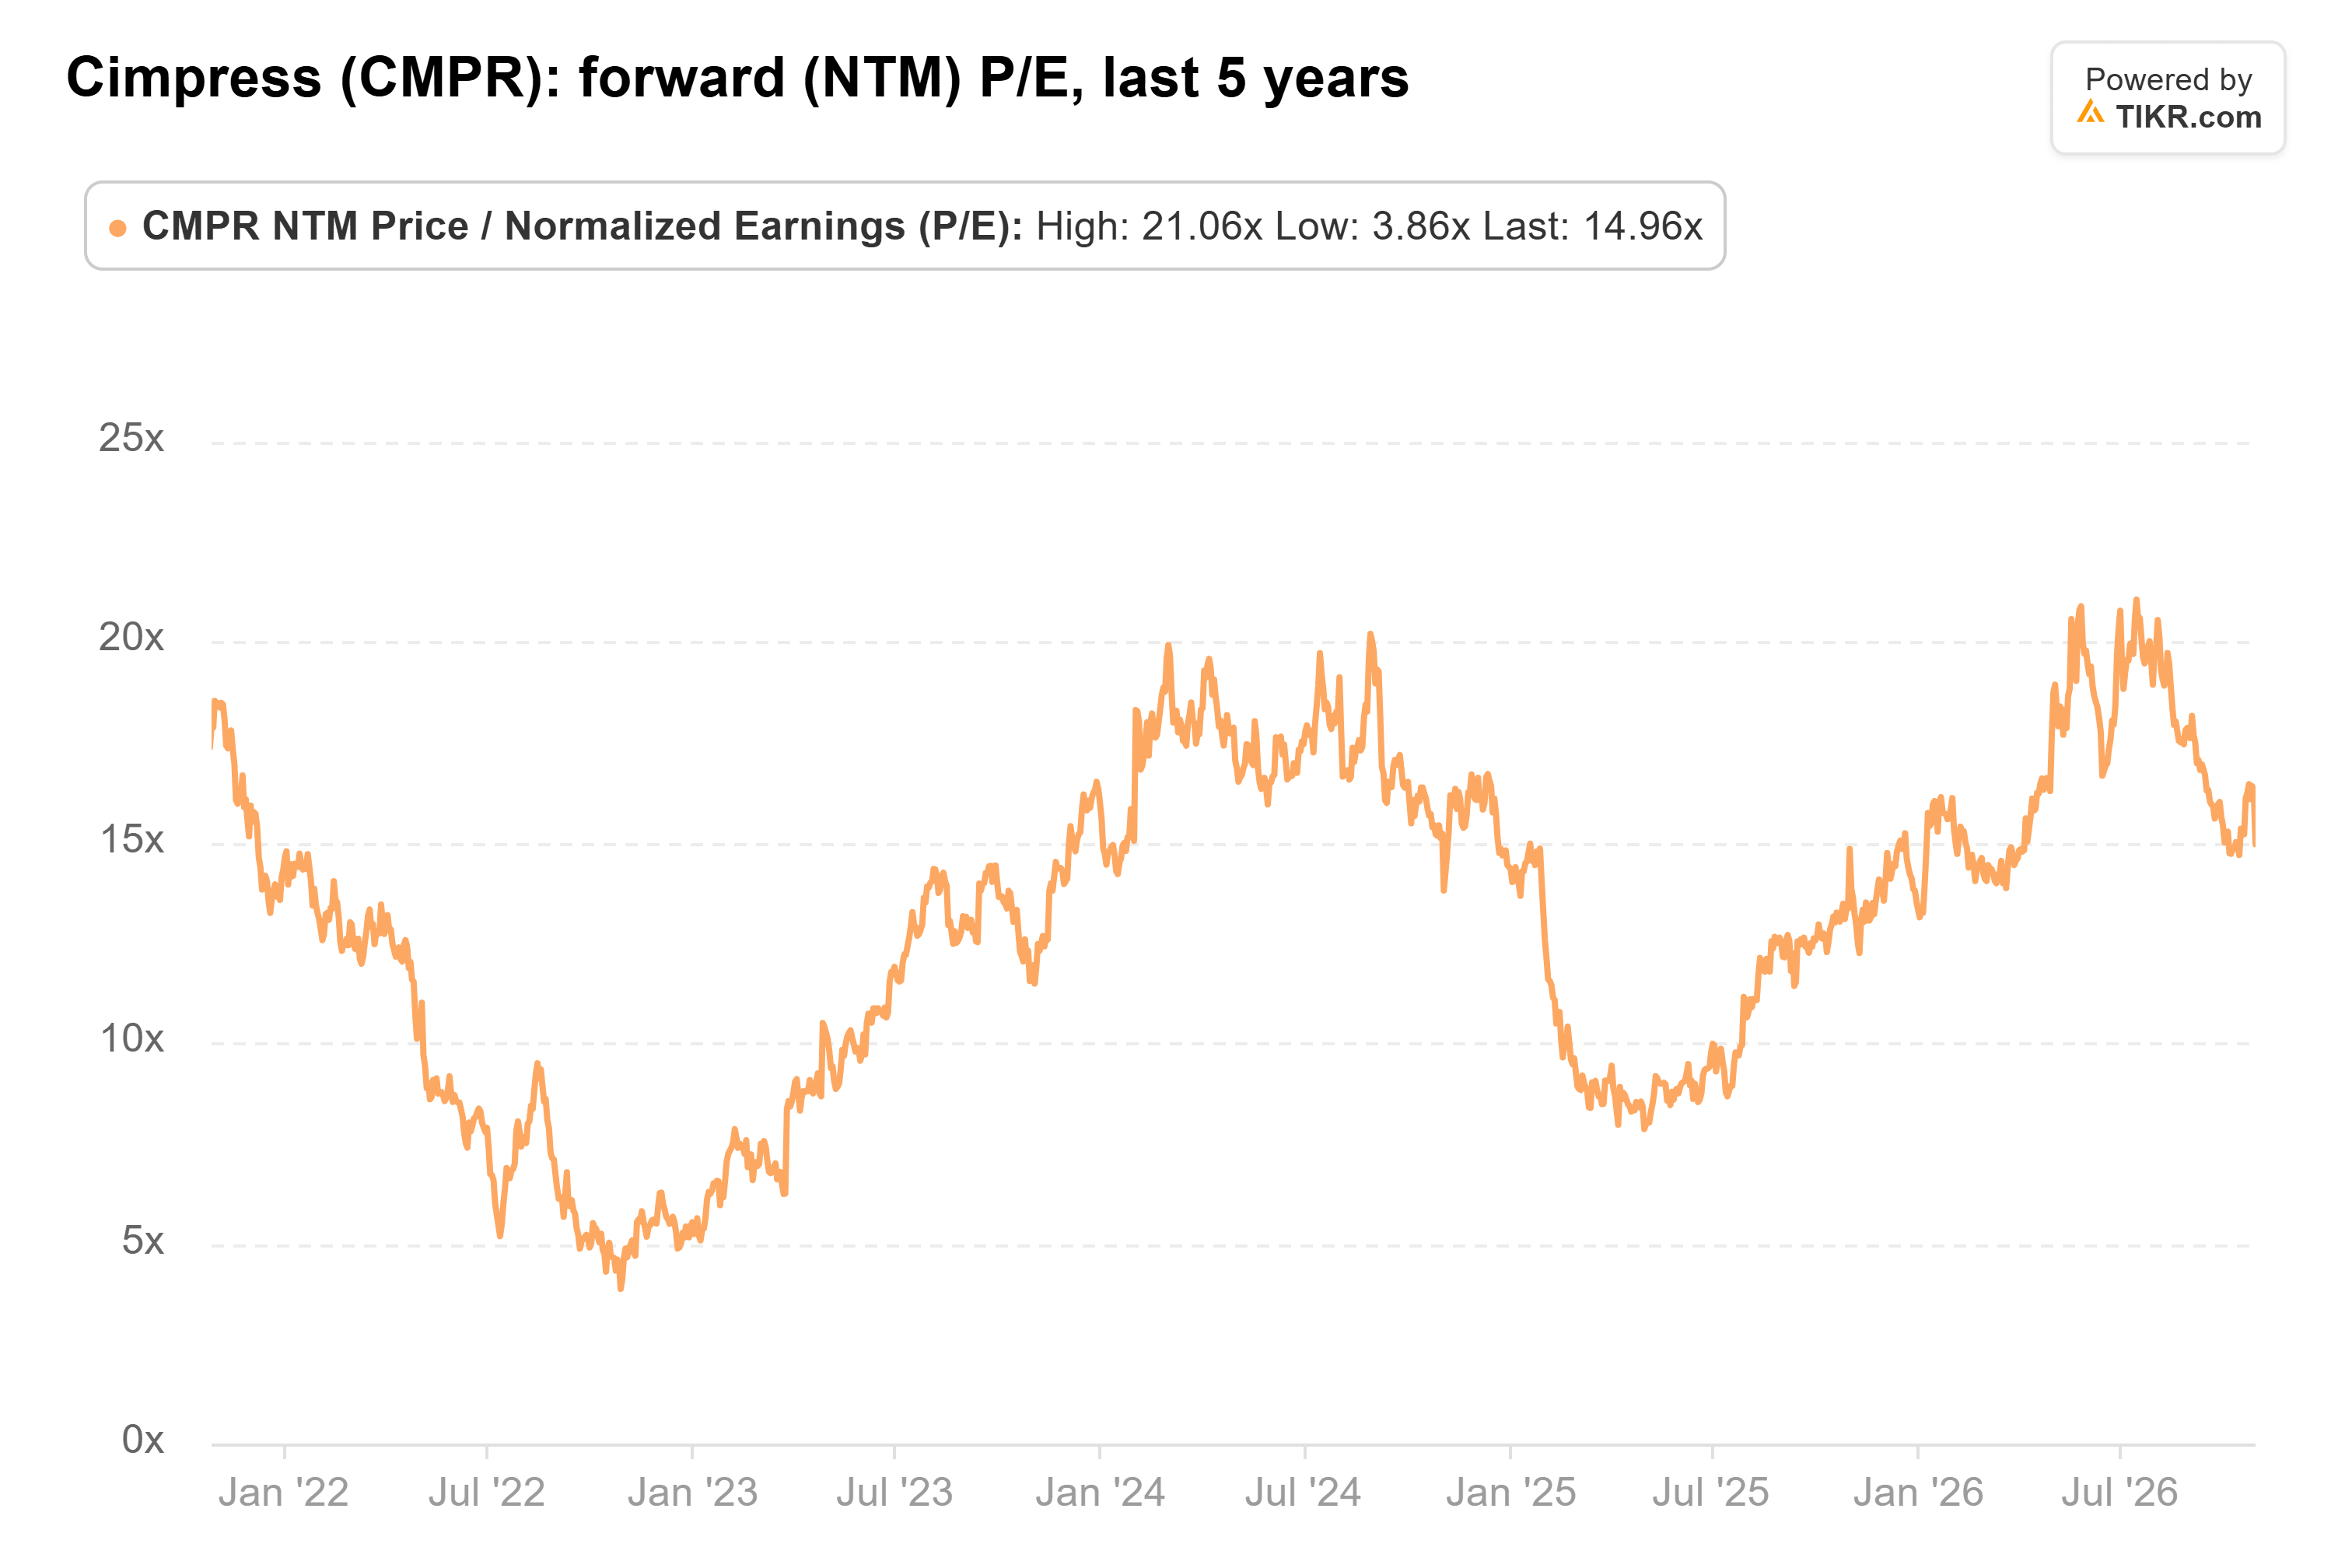
Der heutige Rückgang bringt es auf etwa das 13-fache, und die Gewinnschätzungen, die diesem Multiplikator zugrunde liegen, werden voraussichtlich sinken.
Meine Einschätzung: Zu diesem Preis geht der Markt immer noch davon aus, dass die Prognose eingehalten wird. Nach einem Quartal, das so weit unter Plan liegt, würde ich das Dezember-Quartal abwarten, bevor ich kaufe. Ein starkes zweites Quartal, das Ende Januar veröffentlicht wird, wäre natürlich ein großer Schritt.
Was ist die Aktie von Cimpress also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cimpress wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Cimpress kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!