Wichtige Erkenntnisse
- Die Aktie von Happen stieg heute um 12 %, nachdem das Ergebnis je Aktie (EPS) im dritten Quartal von 0,50 $ die Konsenserwartung von 0,45 $ übertraf und das Unternehmen seine Prognose für 2026 erhöhte.
- Ein Vorteil aus der Risikovorsorge (Provision Benefit) von 15,9 Mio. $ trug etwa ein Fünftel zum Vorsteuergewinn bei, was das übertroffene Ergebnis aufwertet.
- Die Kreditqualität ist stark, und SoFi Technologies und Upstart Holdings setzen auf dieselben Kreditnehmer und Kreditkäufer.
- Die Erhöhung der Prognose spiegelt lediglich das übertroffene Quartalsergebnis wider, daher wird der nächste Bericht die eigentliche Bewährungsprobe sein.
Happen (HAPN), ehemals LendingClub, stieg heute um 12 %, nachdem sein Ergebnis je Aktie (EPS) im dritten Quartal von 0,50 $ die Erwartung von Wall Street von 0,45 $ übertraf. Das Unternehmen erhöhte außerdem seine Jahresprognose für das EPS auf 1,87–1,92 $ von zuvor 1,80–1,90 $.
Die Konkurrenz spürt dies ebenfalls. SoFi Technologies (SOFI) buhlt um dieselben Prime-Kreditnehmer und bewertet Kredite ebenfalls zum beizulegenden Zeitwert, und Upstart Holdings (UPST) benötigt dieselben Kreditkäufer.
TIKR verfolgt 8 Analysten für Happen. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Happen sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Happen ansehen
Das übertroffene Ergebnis hatte etwas Hilfe
Der Umsatz von 263,2 Mio. $ verfehlte die von Wall Street erwarteten 272,7 Mio. $. Happen führt dies auf die Bewertung zum beizulegenden Zeitwert (Fair-Value Accounting) zurück, die seit Januar die Kreditkosten für neue Kredite von der Risikovorsorge (Provision) in den Umsatz verlagert hat.
Happen erklärt, dass die starke Kreditqualität und diese Umstellung einen Vorteil aus der Risikovorsorge (Provision Benefit) von 15,9 Mio. $ für Kredite erzeugten, die es weiterhin zu Anschaffungskosten hält. Dies entspricht etwa einem Fünftel seines Rekord-Vorsteuergewinns von 76,8 Mio. $. Meine Einschätzung: Dieser Vorteil schrumpft mit dem alten Kreditbestand, der bis Ende 2025 auf 2,7 Mrd. $ von 4,3 Mrd. $ gefallen ist.
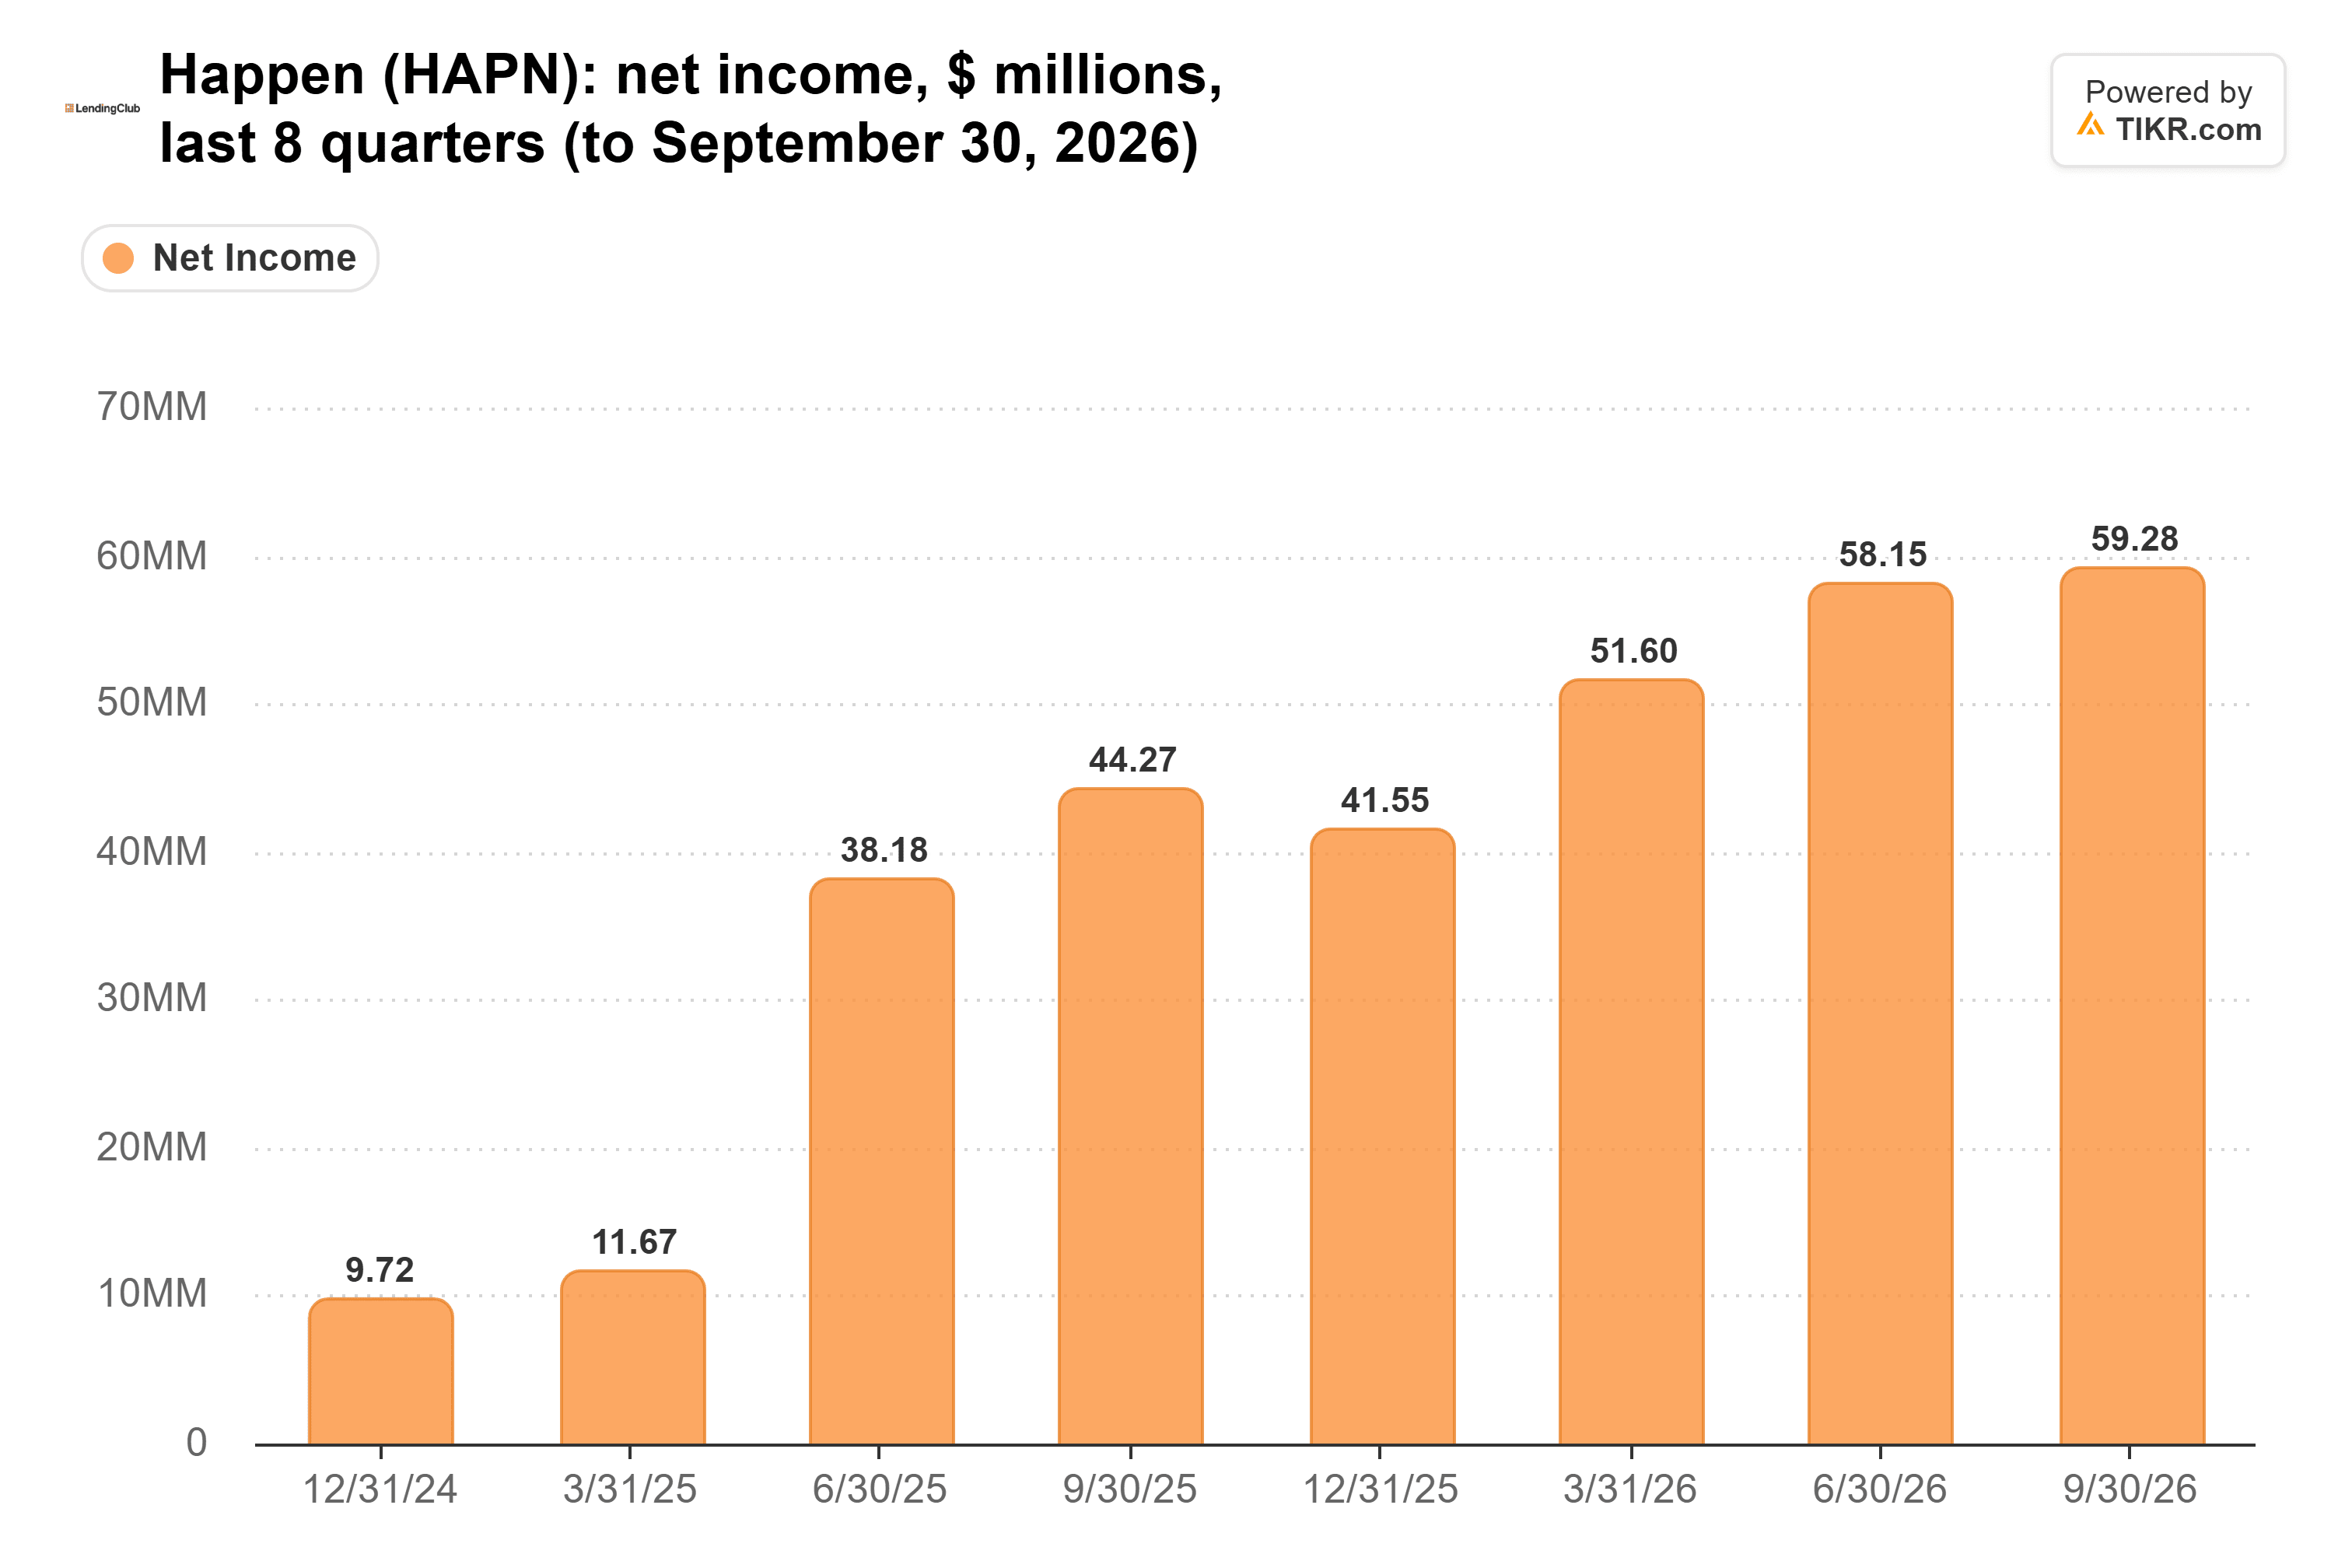
Trotzdem ist der Nettogewinn in zwei Jahren etwa versechsfacht worden.
Der Kreditaspekt ist real
Die Nettoausfälle (Net Charge-Offs) sanken im dritten Quartal auf 3,1 % von 3,4 % im Vorjahresquartal und untermauern die Aussage von CEO Scott Sanborn, dass "wir bei der Kreditqualität weiterhin überdurchschnittlich abschneiden".
SoFi gab diese Woche bekannt, dass seine Kreditqualität den Erwartungen entsprach. Aber es erzielte eine Rendite auf das materielle Eigenkapital (Tangible Common Equity) von etwa 10 %, verglichen mit 15,8 % bei Happen. Da die Prognose von Happen eine Zinserhöhung der Fed im Dezember voraussetzt, wie stark werden höhere Zinsen den Wert der Kredite beider Kreditgeber mindern?
Upstart steigerte die Kreditvergabe (Originations) im zweiten Quartal um 50 %, und Banken und Investoren finanzieren den Großteil seiner Kredite. Happen hat gerade die Marke von 10 Mrd. $ an verkauften Krediten über seine strukturierten Zertifikate überschritten, ein Zeichen dafür, dass diese Käufer noch Appetit haben. Wird der nächste Bericht von Upstart dasselbe zeigen?
Happen erzielte in den ersten neun Monaten 1,44 $ je Aktie, sodass seine Prognose für das vierte Quartal von 0,43–0,48 $ genau auf die neue Jahresbandbreite trifft, jedoch unter dem gerade erzielten Wert von 0,50 $ liegt.
Immer noch günstig
Happen schloss in der letzten Sitzung bei dem 1,1-fachen des materiellen Buchwerts (Tangible Book Value), unter seinem Fünfjahresdurchschnitt von 1,3-fach. Der heutige Sprung bringt es nur auf etwa das 1,2-fache.
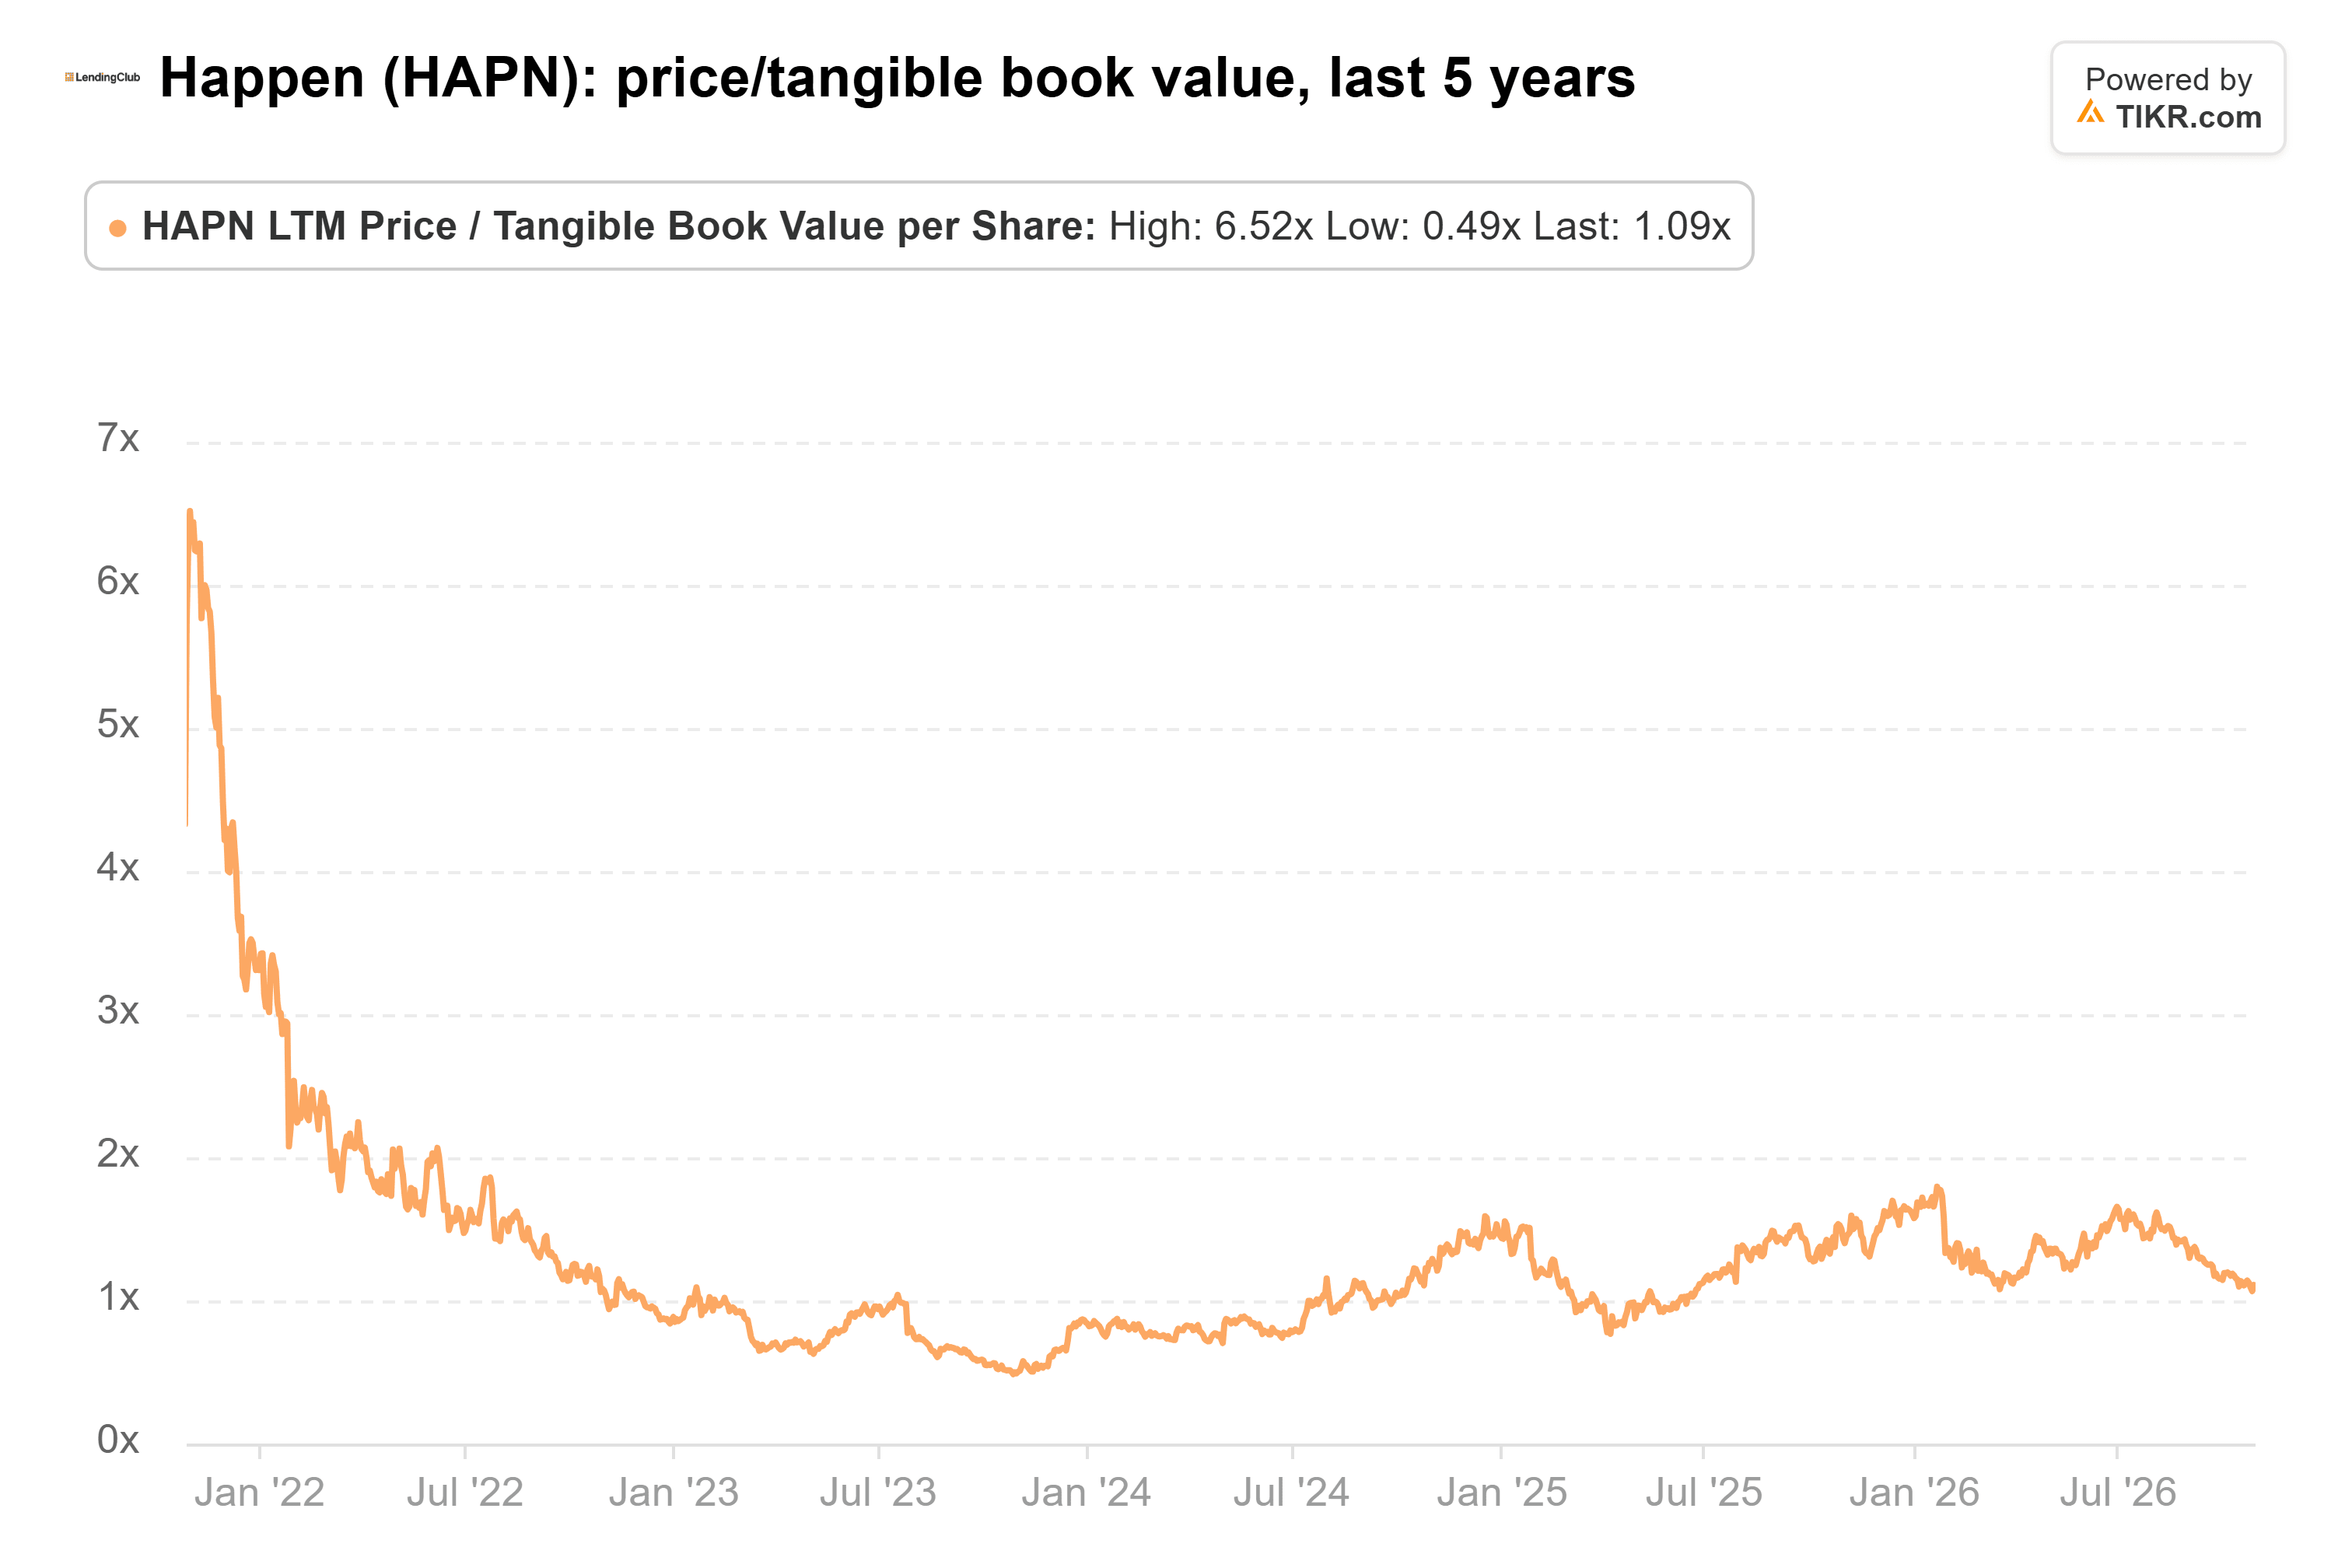
Meine Einschätzung: Der Vorteil aus der Risikovorsorge (Provision Benefit) schönt das Quartal, aber nicht genug, um bei diesem Kurs eine Rolle zu spielen. Ich würde hier kaufen.
Natürlich wird der nächste Bericht zeigen, wie viel Gewinn übrig bleibt, wenn der Vorteil aus der Risikovorsorge schrumpft.
Was ist die Aktie von Happen also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach einige Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Happen wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch stellen sie Empfehlungen zum Kauf oder Verkauf von Aktien dar. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!