

Wichtige Kennzahlen für MELI-Aktie
- Performance der vergangenen Woche: -3,1%
- 52-Wochen-Spanne: $1.495 bis $2.428
- Zielpreis laut Bewertungsmodell: $3.846
- Implizierte Wertsteigerung: 109,7% über 2,2 Jahre
Erkunden Sie die Fünfjahres-Umsatzprognosen von Wall-Street-Analysten für MercadoLibre auf TIKR (kostenlos) >>>
MercadoLibre setzt in Brasilien verstärkt auf Geschwindigkeit
Die Aktien von MercadoLibre (MELI) fielen in der vergangenen Woche um etwa 3,1 % auf rund $1.834, womit die Aktie 24 % unter ihrem 52-Wochen-Hoch notiert. Der Rücksetzer erfolgte selbst nachdem Wahlergebnisse die brasilianische Börse Anfang Oktober auf ein Rekordhoch trieben. Die Anleger zweifeln nicht am Wachstum. Stattdessen stellen sie die Frage, wie lange die Margen unter Druck bleiben.
Der jüngste Schritt ist ein Spiel um Geschwindigkeit. MercadoLibre startete in São Paulo Lieferungen innerhalb einer Stunde für Artikel bis zu 15 Kilogramm, einschließlich Lebensmittel und Medikamente. Das Unternehmen begann außerdem mit dem Verkauf verschreibungspflichtiger Medikamente über seine eigene Apotheke in São Paulo und strebt bis Jahresende 20 Partnerstandorte an. Das Timing ist hier wichtig, da Sea's Shopee im August den Vier-Stunden-Lieferservice in Brasilien eingeführt hat.
Die Q2-Ergebnisse zeigen den Trade-off deutlich. Der Nettoumsatz stieg um 50 % auf $10,2 Milliarden und übertraf damit erstmals die $10-Milliarden-Marke. Das Betriebsergebnis (Operating Income) fiel jedoch um 17 % auf $683 Millionen, und die operative Marge schrumpfte um 5,5 Prozentpunkte auf 6,7 %. Das Nettoergebnis sank um 11 % auf $466 Millionen und markierte damit das dritte Quartal in Folge mit einem Rückgang im Jahresvergleich.
CEO Ariel Szarfsztejn beschrieb KI als "Beschleuniger des strukturellen Wandels, den wir ohnehin zu erfassen versuchen", und verwies auf bessere Such- und Kreditentscheidungen. Das Unternehmen platzierte außerdem $1 Milliarde in 10-jährigen Anleihen mit einem Kupon von etwa 5,9 %, was die Liquidität für den Ausbau von Logistik und Kreditgeschäft stärkt. Künftig wird der Kurs der MELI-Aktie wahrscheinlich davon abhängen, ob das dritte Quartal eine Stabilisierung der Margen bei gleichzeitigem Wachstum von über 40 % zeigt.
Vertiefen Sie sich in MercadoLibres Kreditportfolio und Margendaten auf TIKR (kostenlos) >>>
Die Margen sind der Kern der Bewertungsdebatte
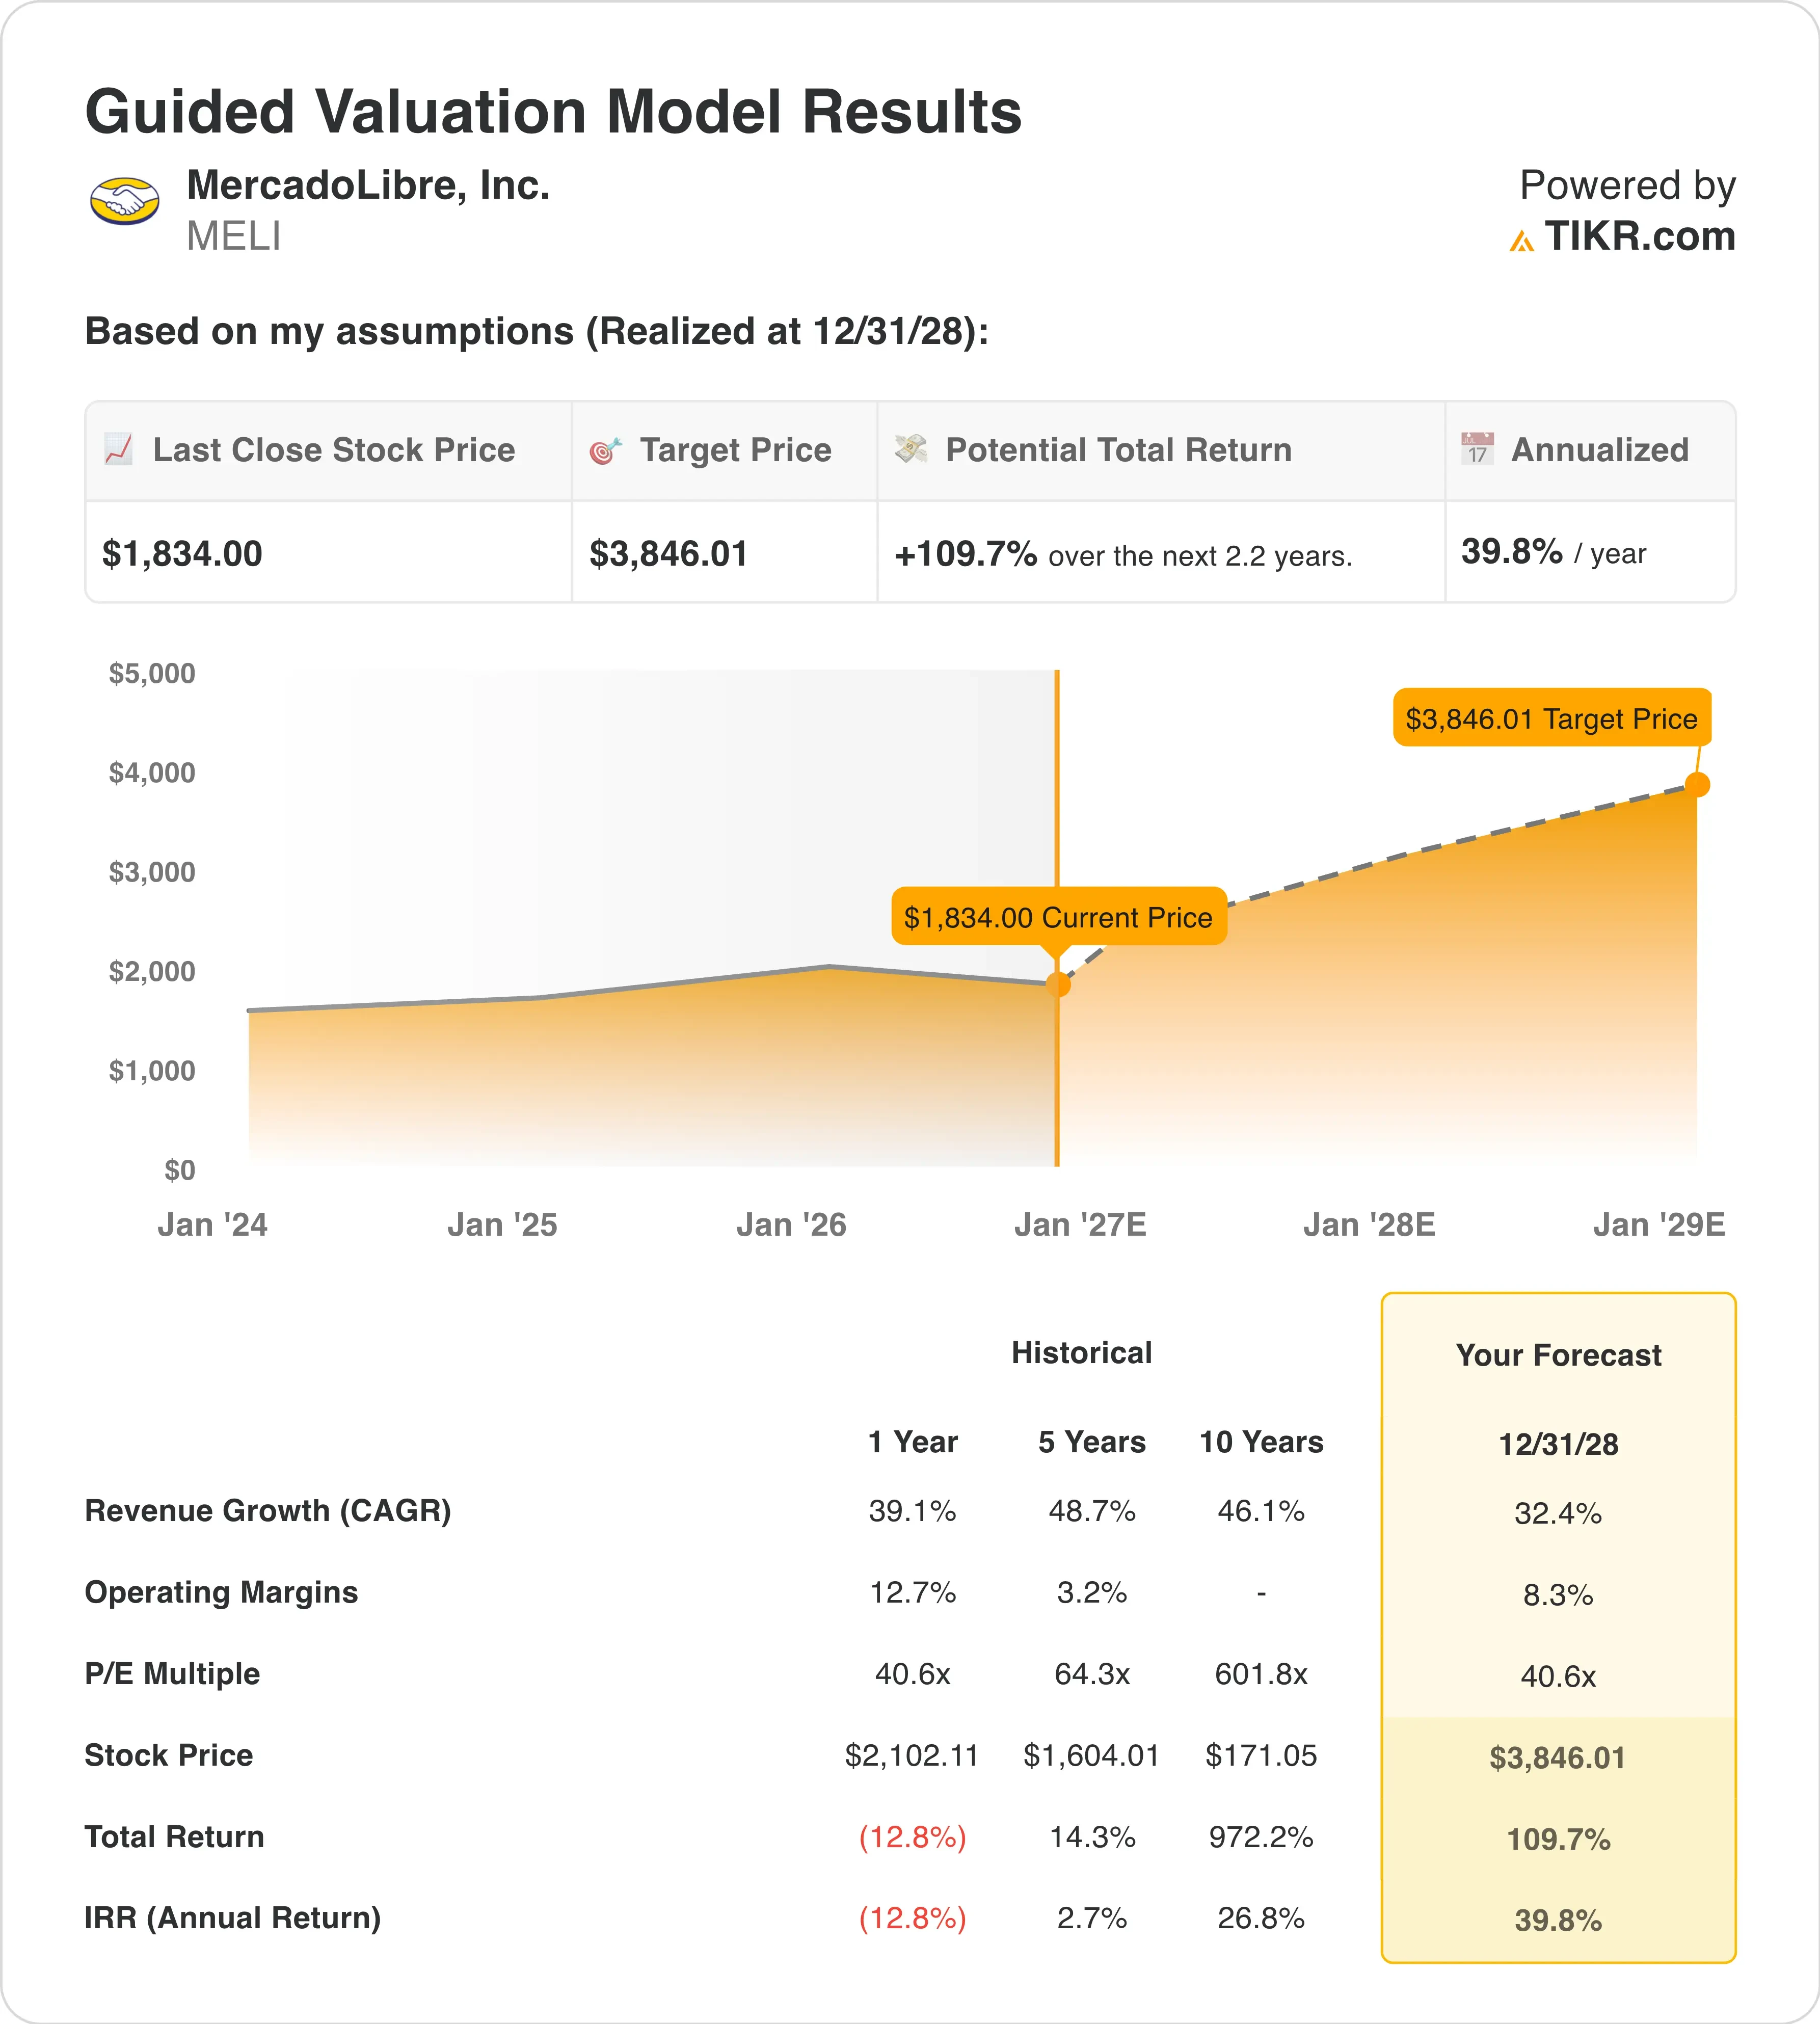
Unter den Annahmen des Bewertungsmodells, die bis zum 31.12.28 realisiert werden, wird die Aktie modelliert mit:
- Umsatzwachstum (CAGR): 32,4%
- Operative Margen: 8,3%
- Exit-KGV-Multiple: 40,6x
Basierend auf diesen Eingaben schätzt das Modell einen Zielpreis von $3.846, was einer Gesamtrendite von 109,7 % gegenüber dem aktuellen Aktienkurs von $1.834 und einer annualisierten Rendite von 39,8 % über die nächsten 2,2 Jahre entspricht.
Dies ist eine Geschichte von Margenkompression mit einer Erholungswette. Die operative Marge von MercadoLibre lag im Modell im vergangenen Jahr bei 12,7 %, rutschte im zweiten Quartal jedoch auf 6,7 %, als kostenloser Versand und Kreditausgaben hochgefahren wurden. Das Modell geht von 8,3 % aus, was der aktuellen Trailing-Marge entspricht. Die Prognose erfordert also keine vollständige Erholung, sondern lediglich keinen weiteren Schaden.
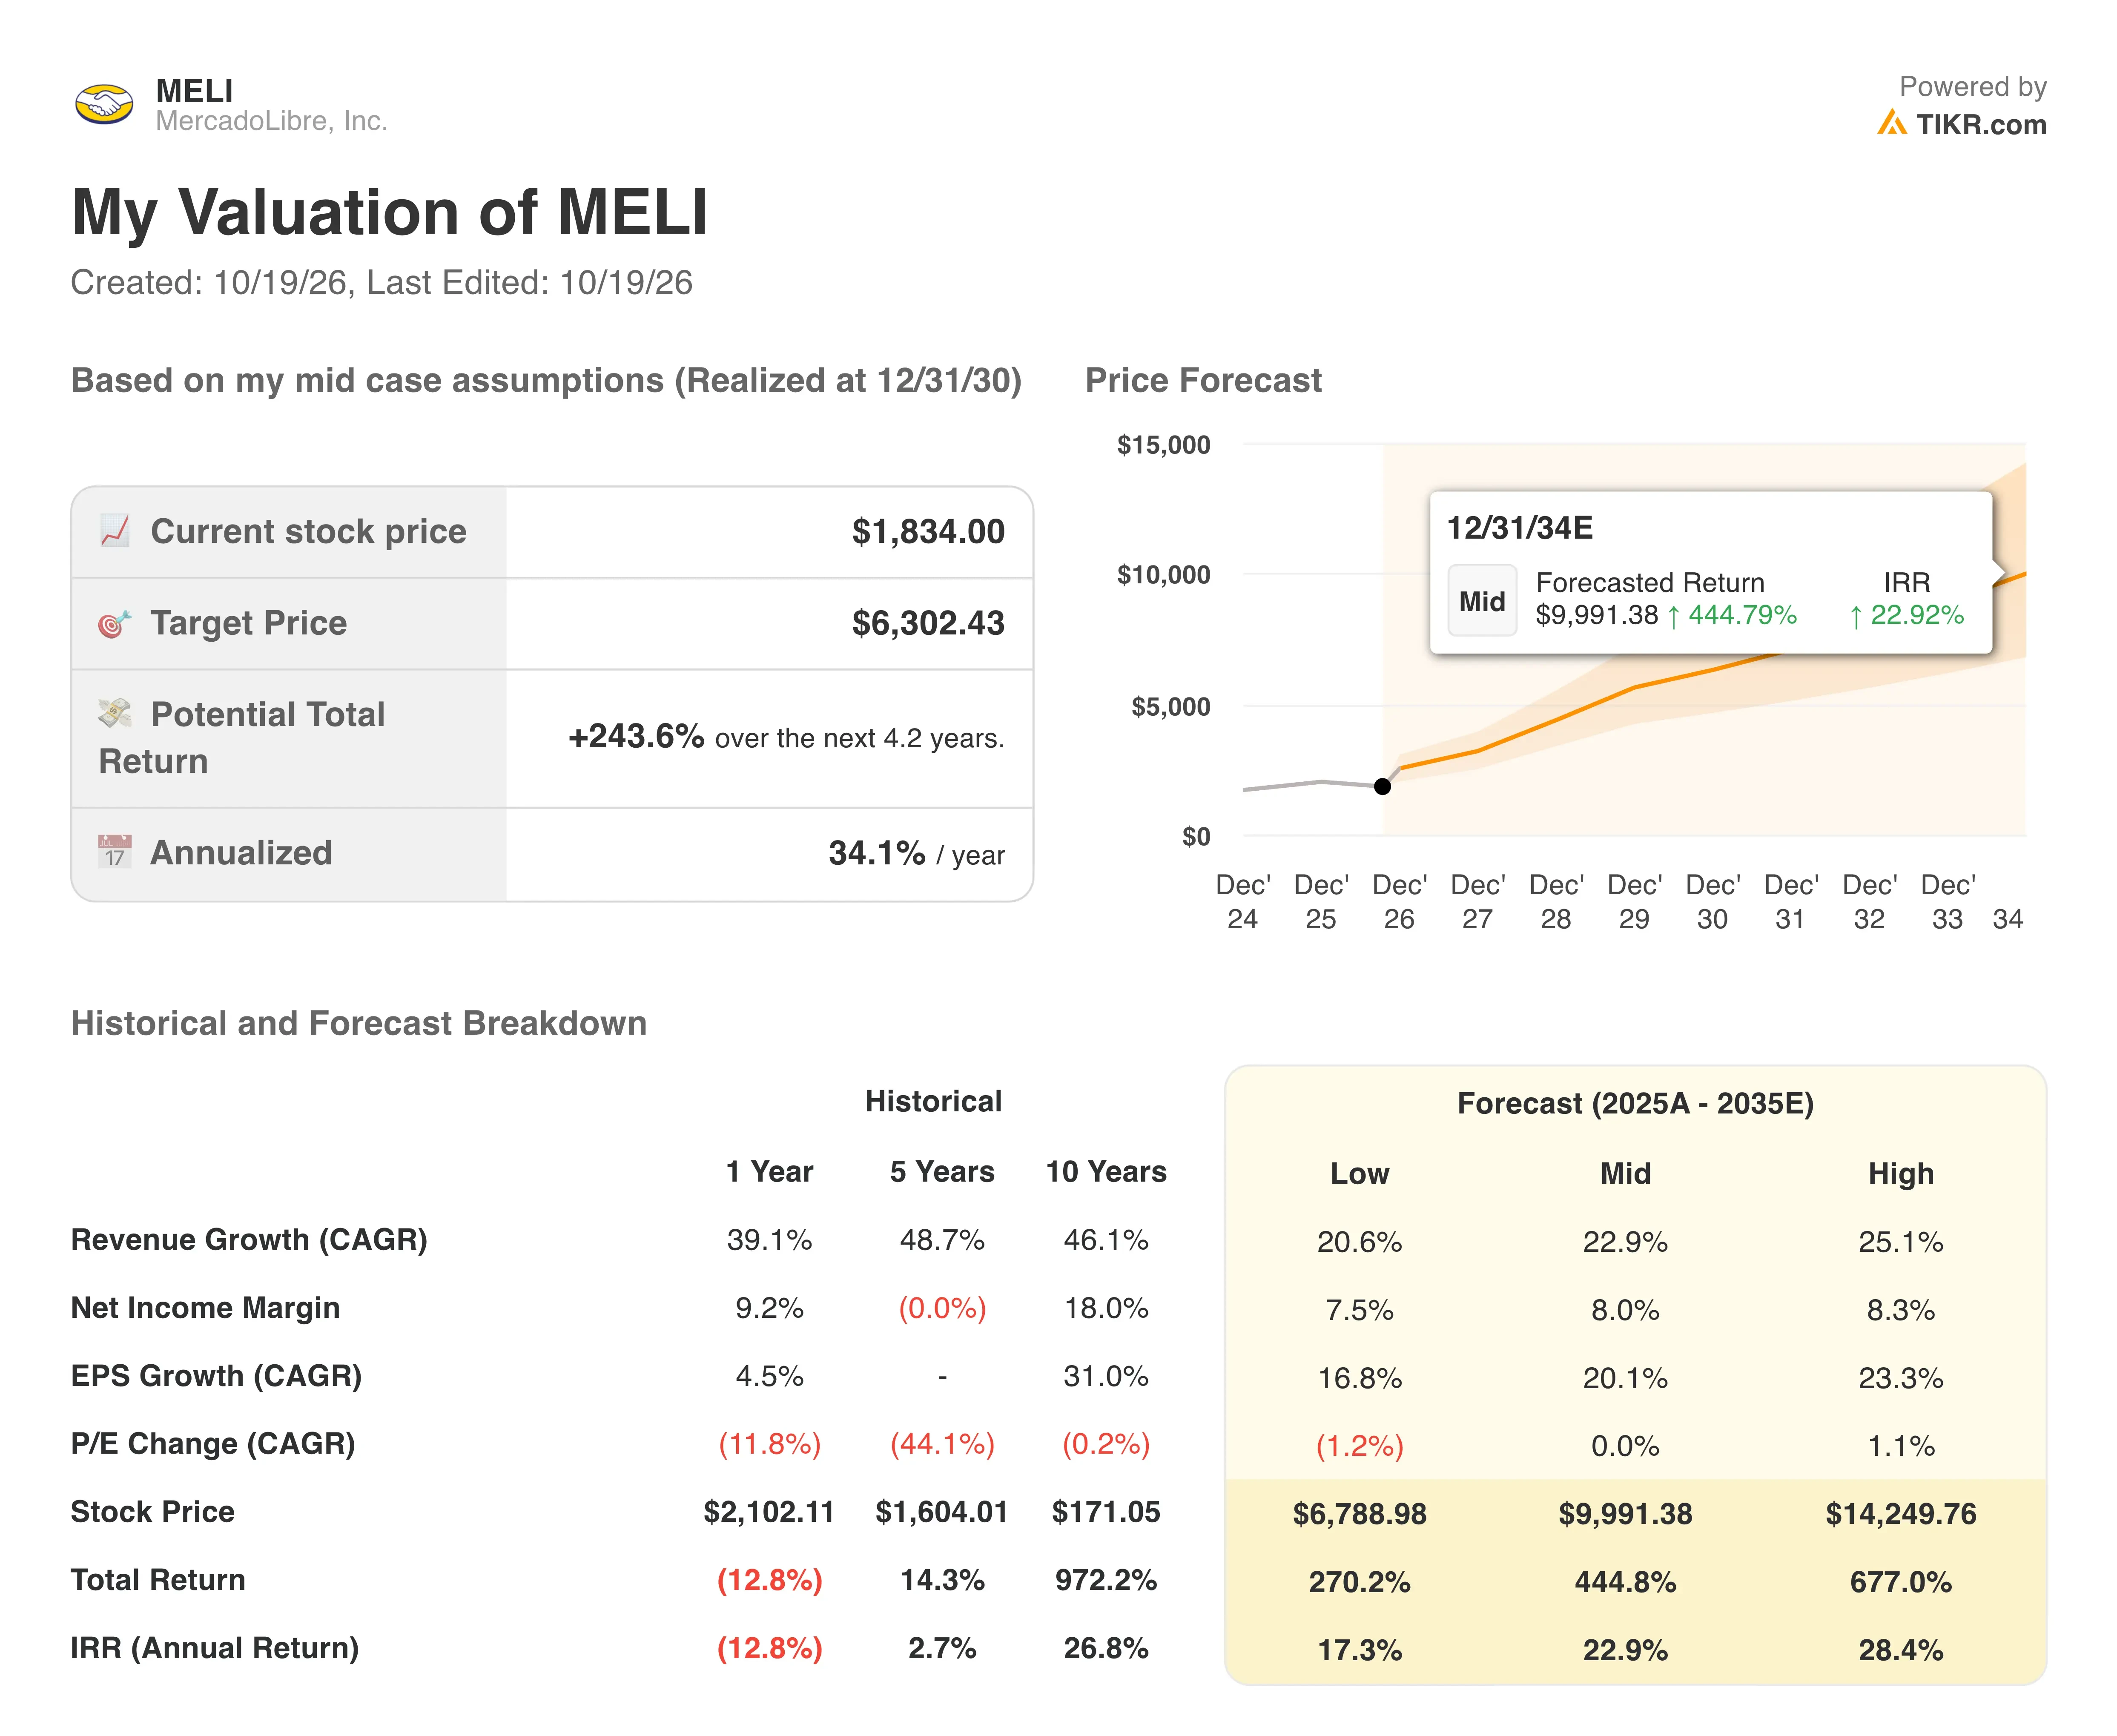
Die Wachstumsannahmen wirken im Vergleich zur Unternehmenshistorie konservativ. Der Umsatz wuchs im letzten Jahr um 39,1 % und in den letzten fünf Jahren jährlich um 48,7 %, während Analysten für die nächsten zwei Jahre etwa 36,9 % erwarten. Die Eingabe von 32,4 % im Modell lässt daher einen Puffer. Das Kreditportfolio von Mercado Pago, das um 75 % auf $16,4 Milliarden gestiegen ist, speist weiterhin den Umsatz.
Das Exit-Multiple von 40,6x entspricht dem KGV des vergangenen Jahres und liegt deutlich unter dem Fünfjahresdurchschnitt von 64,3x. Das aktuelle Forward-KGV, also der Preis für jeden $1 des erwarteten Gewinns des nächsten Jahres, liegt bei etwa 43,5x. Das bedeutet, dass das Modell tatsächlich eine leichte Kompression annimmt. Eine annualisierte Rendite von 39,8 % ist außergewöhnlich, hängt aber davon ab, dass der Investitionszyklus Früchte trägt, während Sea Limited (SE) den Preisdruck in Brasilien aufrechterhält.
Shopee jagt MercadoLibre in Brasilien
Sea Limited (SE), Eigentümer von Shopee, ist der aggressivste Rivale von MercadoLibre in Brasilien. Der Umsatz von Sea stieg im zweiten Quartal um 48,1 % auf $7,8 Milliarden und entsprach damit fast dem Wachstum von MercadoLibre von 50 %. Das Bruttowarenvolumen (GMV) von Shopee, der Gesamtwert der verkauften Waren, stieg um 28,4 % auf $38,3 Milliarden. Das Management von Sea bezeichnete Brasilien im Quartal auch als seinen am schnellsten wachsenden Markt.
Auch im Fintech-Bereich herrscht ein Kopf-an-Kopf-Rennen. Die Kreditsparte von Sea, Monee, steigerte ihren Umsatz um 58,9 % auf $1,4 Milliarden, während die ausstehenden Kredite um 62,5 % auf $11,1 Milliarden stiegen. Das Kreditportfolio von Mercado Pago ist mit $16,4 Milliarden größer und wächst mit 75 % schneller. Dieser Vorsprung verschafft MercadoLibre mehr Daten zur Risikobewertung, was die Kreditmargen stützt.
Die Profitabilität zeigt, wohin das Geld fließt. Shopee erzielte ein bereinigtes EBITDA von $255,4 Millionen bei einem Umsatz von $5,6 Milliarden, was einer Marge von etwa 4,6 % entspricht. Obwohl die Kennzahlen unterschiedlich sind, bleibt die operative Marge von MercadoLibre mit 6,7 % auch nach den Ausgaben in diesem Jahr höher. Amazon (AMZN) konkurriert ebenfalls in Brasilien und Mexiko, doch der Wettbewerbsvorteil (Moat) von MercadoLibre ist sein eigenes Logistiknetzwerk, das 77 % der Schnelllieferungen in Brasilien innerhalb von 48 Stunden auslieferte.
Wägen Sie die prognostizierte EBIT-Erholung gegen drei Quartale in Folge mit Gewinnrückgängen ab >>>
Was treibt die MELI-Aktie künftig an?
Zunächst stehen die Q3-Ergebnisse am 2. November an. Die Anleger wollen sehen, ob die operative Marge nahe den 6,7 % des zweiten Quartals bleibt oder erneut nachgibt. Im Aktionärsbrief zum zweiten Quartal wurde die Margenkompression als bewusste Entscheidung beschrieben, Effizienzgewinne in das Kundenangebot zu reinvestieren. Daher wird jedes Kommentar zu Versandsubventionen genauso wichtig sein wie der Umsatz.
Der Push im Quick-Commerce in Brasilien ist der kurzfristige Swing-Faktor. Ein-Stunden-Lieferung und Apothekenverkäufe erhöhen die Häufigkeit, mit der Kunden die App öffnen, was die Bestellhäufigkeit und den Werbewert steigert. Diese Dienste erfordern auch mehr Logistikzentren und Kurierfahrer, sodass die Kosten vor den Umsätzen anfallen. Frühere Kürzungen der Versandkosten für Verkäufer in den Jahren 2024 und 2025 folgten demselben Muster und stärkten die Kundenbindung.
Kredite bleiben die Profitmaschine. Die Nettozinsspanne nach Verlusten, ein Maß für den Kreditgewinn nach Abschreibungen, verbesserte sich von 18 % im ersten Quartal auf 21 % im zweiten Quartal. Mercado Pago expandiert trotz Bedenken hinsichtlich der brasilianischen Verbraucherverschuldung auch im Kreditkartengeschäft. Die frische Anleihenfinanzierung gibt MercadoLibre Spielraum, dieses Portfolio bis 2027 weiter auszubauen.
Was ist die MercadoLibre-Aktie eigentlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was MercadoLibre wert sein könnte. Starten Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Unternehmen widerzuspiegeln. Die Nutzung ist kostenlos. Bewerten Sie MELI kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!



