

Wichtige Erkenntnisse
- McDonald’s steigerte den Umsatz im Q2 um 4 % auf 7,10 Mrd. $, doch die globalen vergleichbaren Verkäufe stiegen nur um 1,3 % und die Gästezahlen in den USA gingen zurück.
- CEO Chris Kempczinski erwartet, dass das Branchenaufkommen in den vollständig eigenen Märkten flach bleiben wird, solange die Inflation hoch bleibt.
- Der 8,5-Milliarden-Dollar-Unterstützungsplan für Franchisenehmer bis 2036 wird den Cashflow des Konzerns belasten, bevor Effizienzgewinne eintreten.
- Die Q3-Ergebnisse Anfang November werden zeigen, ob günstigere Angebote das Gästeaufkommen wiederbeleben, während eine Sammelklage wegen KI-gestützter Preisgestaltung läuft.
McDonald’s (MCD) nutzte seinen Investor Day im September für etwas, das große Konsumgütermarken selten tun. Es sagte den Aktionären, dass die Rahmenbedingungen schwierig bleiben werden.
CEO Chris Kempczinski sagte, das Branchenaufkommen in den vollständig eigenen Märkten des Unternehmens "wird flach bleiben, solange die Inflation hoch bleibt." Dann kombinierte er diese Warnung mit einem 8,5-Milliarden-Dollar-Versprechen an die Franchisenehmer.
Investoren hassten diese Kombination. Die Aktie fiel an diesem Tag um bis zu 6,5 % und erreichte mit 234 $ ein fast Vierjahrestief.
Die Aktie hat sich seitdem nicht wesentlich erholt. Sie schloss am 23. Oktober bei 248 $, ein Minus von 1,7 % am Tag und 16,7 % über sechs Monate, während das Konsensziel der Analysten bei 292 $ liegt.
Die Q3-Ergebnisse erscheinen Anfang November, die Telefonkonferenz ist für den 4. November angesetzt.
Die Rechnungshöhe trägt das Quartal
Im Q2 sah es an der Spitze gut aus. Der Umsatz stieg um 4 % auf 7,10 Mrd. $, die systemweiten Verkäufe wuchsen um 5 % auf 37 Mrd. $, und das bereinigte EPS von 3,38 $ übertraf die Konsenserwartung von 3,32 $.
Die Details zu den vergleichbaren Verkäufen waren jedoch dünner:
- Globale vergleichbare Verkäufe stiegen um 1,3 %.
- Vergleichbare Verkäufe in den USA stiegen um 0,8 %, getrieben durch höhere durchschnittliche Rechnungen und Produktmix.
- Die vergleichbaren Gästezahlen in den USA gingen zurück.
Diese Lücke ist für eine Value-Marke wichtig. Wenn das Wachstum von der Rechnungshöhe kommt, während die Besuche zurückgehen, ziehen sich einkommensschwächere Kunden immer noch zurück. Von Reuters zitierte Schätzungen von Placer.ai zeigen, dass der Kundenverkehr bei McDonald’s in den USA in jedem vollen Monat seit März im Jahresvergleich zurückgegangen ist.
Vergleichen Sie das mit Starbucks (SBUX), das im letzten Quartal globale vergleichbare Verkäufe um 7,9 % steigerte, bei einem Anstieg der Transaktionen um 4,2 %.
Hier ist der quartalsweise Umsatzverlauf:
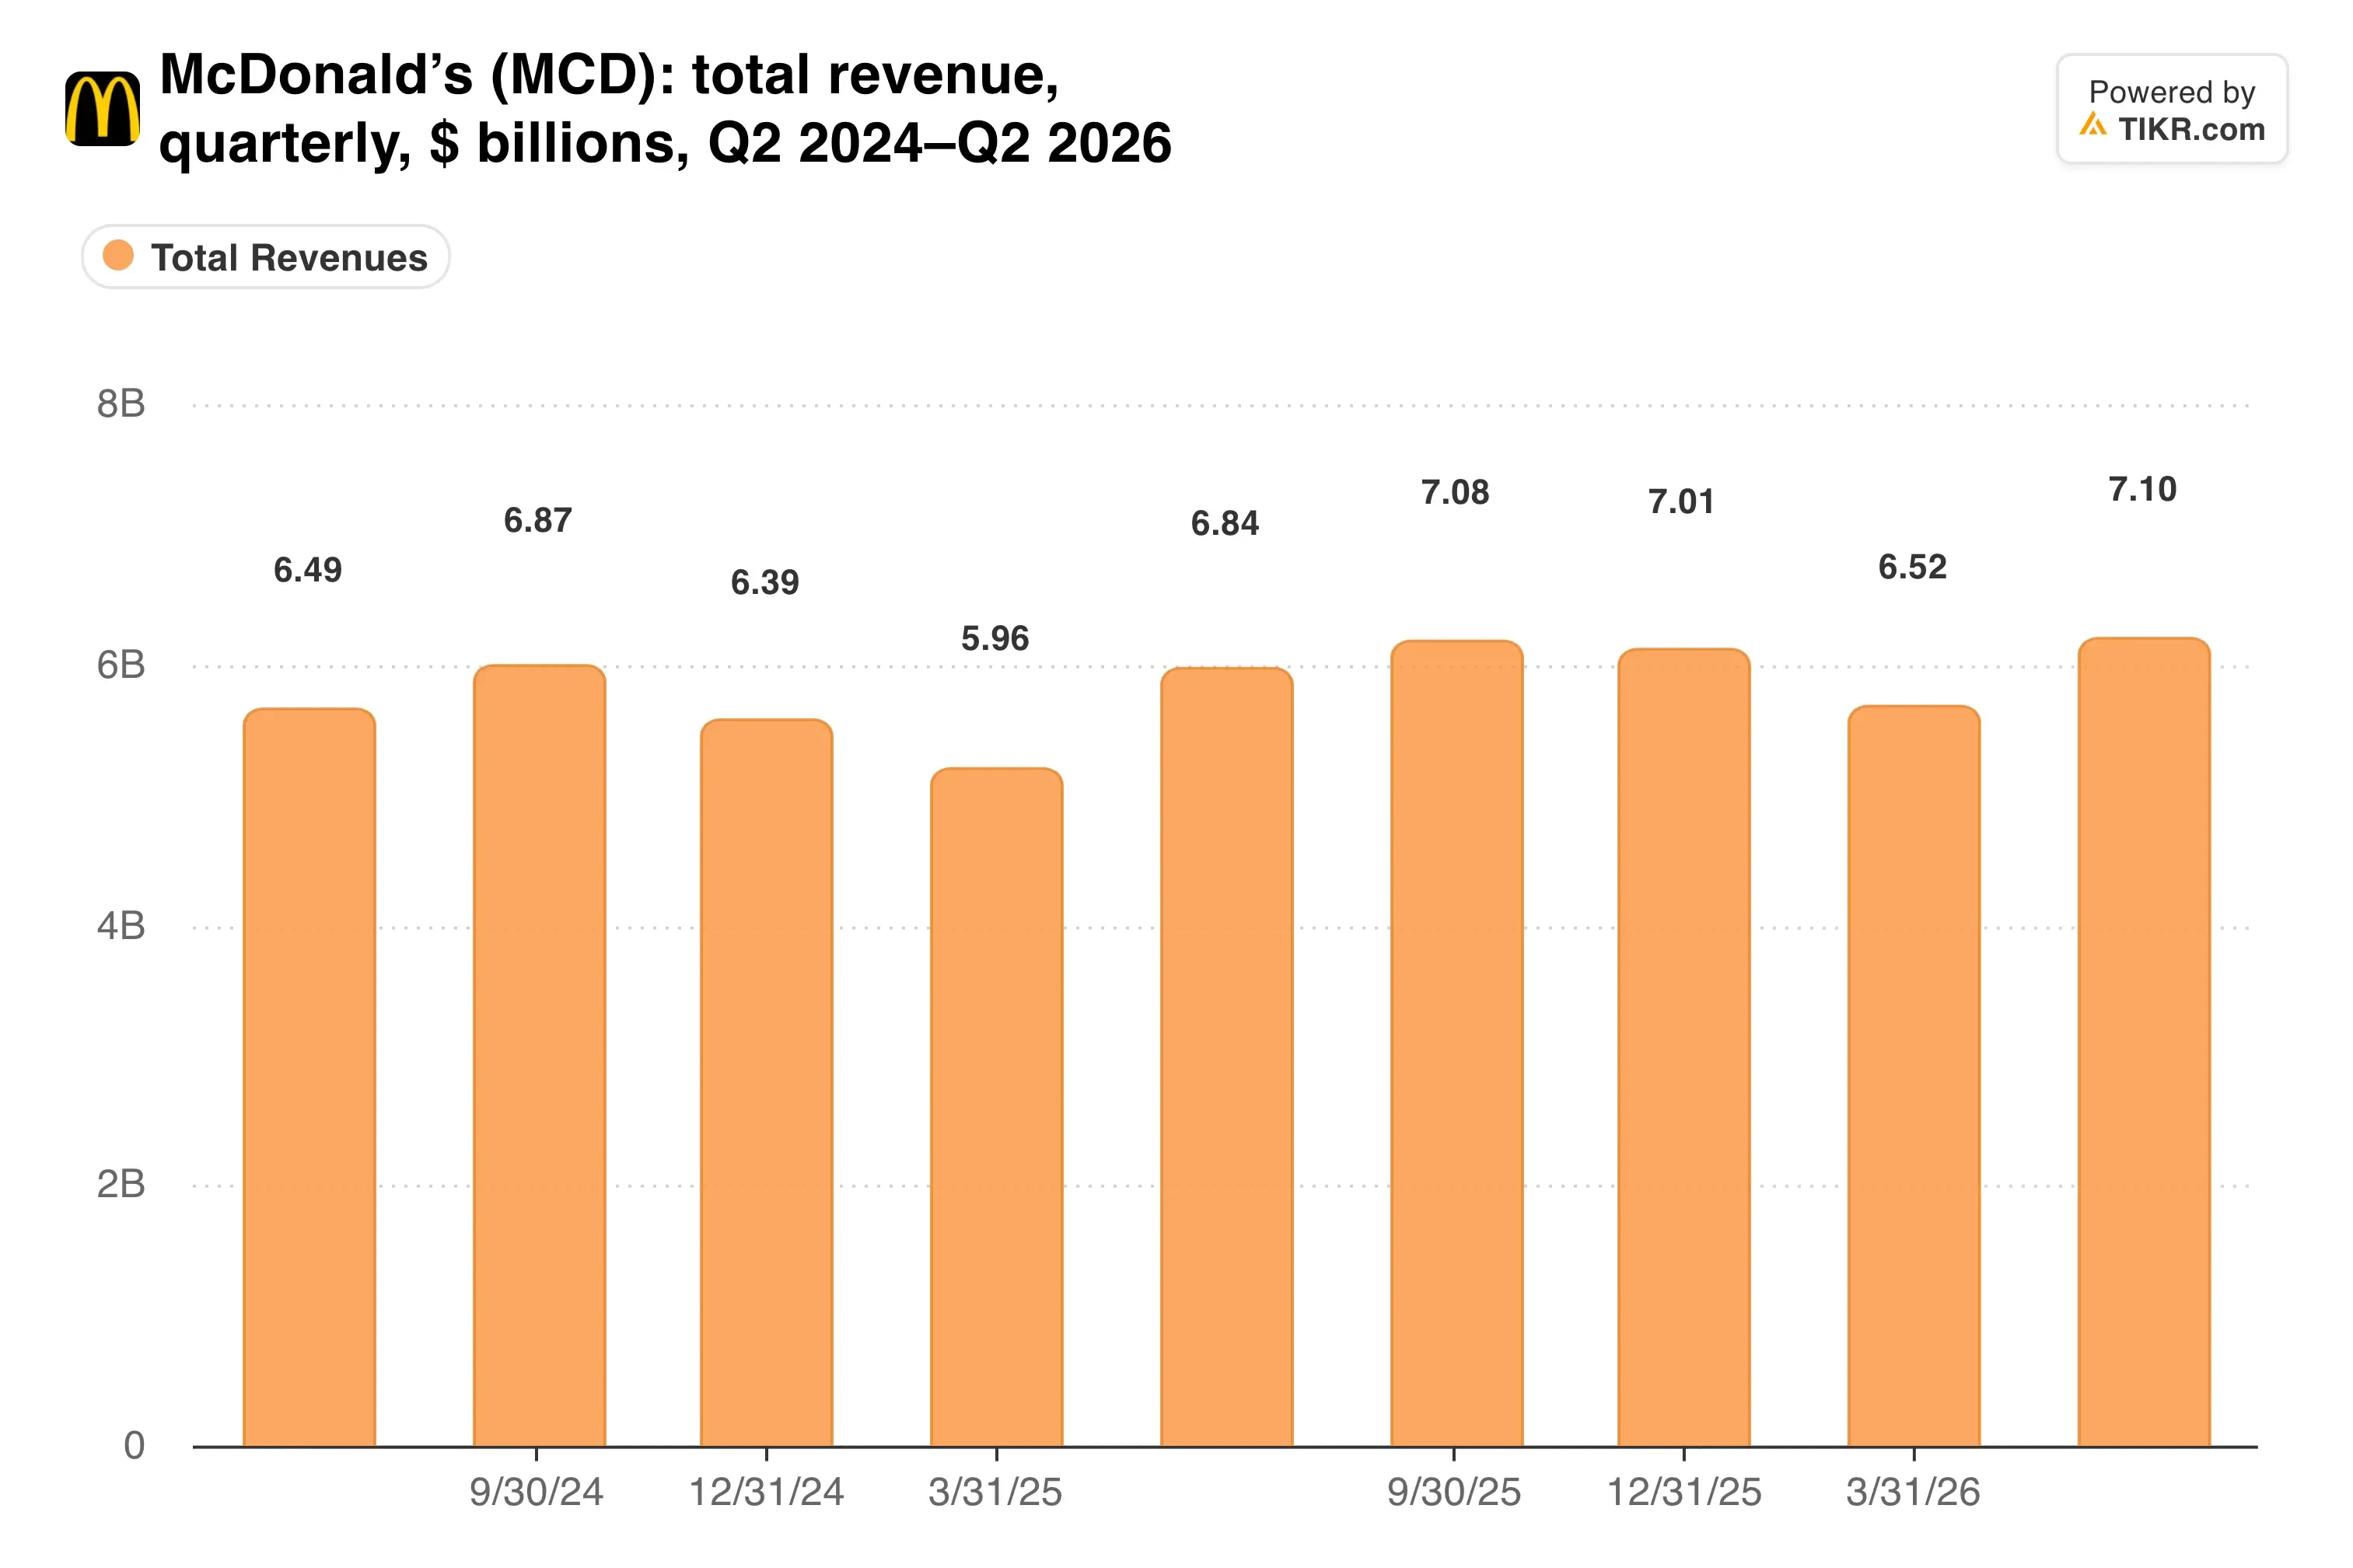
Der Umsatz kriecht weiter nach oben, was den Rückgang des Kundenverkehrs leicht übersehen lässt.
Hinter dem 8,5-Milliarden-Dollar-Versprechen
NEXT ist McDonald’s Plan, Besuche durch besseres Essen, schnelleren Service und schärfere Preise zurückzugewinnen. Die 8,5 Mrd. $ halten die Franchisenehmer an Bord, während sie Umbauten finanzieren, die mindestens 1,2 Mio. $ pro US-Restaurant kosten können.
Etwa 5 Mrd. $ fließen bis 2030 durch Mietnachlässe und Kapitalunterstützung. Von 2027 bis 2030 erwartet McDonald’s außerdem etwa 3 Mrd. $ an Basiskapitalausgaben pro Jahr sowie kumulativ 1,5 bis 2 Mrd. $ an Kapitalpartnerschaften.
Die Zielvorgaben sind ehrgeizig. Das Management will die Betriebsmargen bis 2030 im niedrigen bis mittleren Bereich von 50 % sehen, gegenüber 46,9 % im Geschäftsjahr 2025. Es erwartet außerdem, dass der Plan den durchschnittlichen jährlichen Cashflow eines US-Restaurants um etwa 100.000 $ erhöht.
Diese letzte Zahl ist die, die die Franchisenehmer interessiert. Ohne sie geht die Umbau-Rechnung nicht auf.
Wie groß ist der Ausgabenschritt?

Die Basiskapitalausgaben von etwa 3 Mrd. $ pro Jahr kommen vor der Franchisenehmer-Unterstützung, daher trägt der Konzern bis 2030 einen größeren Teil der Last.
TIKR verfolgt 34 Analysten zu McDonald's. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für McDonald's zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für McDonald's an
Aus gutem Grund günstig, vorerst
Mit einem KGV von 18,9 für die nächsten zwölf Monate (NTM) handelt McDonald’s unter seiner jüngeren Historie und weit unter Starbucks mit 34,3. Die Bilanz ist jedoch angespannt, mit einer Nettoverschuldung von 3,23x EBITDA.
Der Franchisenehmer-Plan wird den Cashflow des Konzerns belasten, bevor Effizienzgewinne eintreten. Unterdessen behauptet eine beantragte Sammelklage, dass KI-Preisgestaltungstools die Menüpreise über Franchisenehmer hinweg koordinieren. McDonald’s sagt, KI setze keine Menüpreise fest und Franchisenehmer treffen ihre eigenen Preisentscheidungen.
Beobachten Sie den Free Cash Flow, wenn die Ausgaben steigen…

Das Management prognostiziert für 2026 eine Free-Cash-Flow-Konversion im niedrigen bis mittleren Bereich von 80 %, sodass jede Abweichung dort schnell sichtbar würde.
Ein langjähriger Aktionär, Jake Dollarhide, CEO von Longbow Asset Management, verwies auf Starbucks als Beweis dafür, dass solche Neustarts Zeit brauchen. Dieser Vergleich schneidet in beide Richtungen, da Starbucks fast ein Jahr brauchte, bevor seine Investitionen die Verkäufe ankurbelten.
Meine Einschätzung: McDonald’s ist immer noch der beste Betreiber im Fast-Food-Segment, und eine Dividendenrendite von 3,1 % mit einer auf 1,93 $ erhöhten Dividende bietet echte Unterstützung. Aber ich denke, die Aktie bleibt in einer Seitwärtsrange, bis die US-Gästezahlen positiv werden, weil dieser Plan zuerst ausgibt und später verdient.
Die Telefonkonferenz am 4. November ist der Kontrollpunkt. Achten Sie auf den Trend bei den US-Gästezahlen und auf Updates darüber, wie viele Franchisenehmer sich für NEXT-Umbauten angemeldet haben.
Was ist die McDonald's-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was McDonald’s wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


