Die wichtigsten Punkte
- In Prof G Markets sagte Josh Brown, Anthropic könnte zu einer "Geldquelle" werden, die so bewertet ist, dass Nvidia und Palantir teuer aussehen. Er nannte Metas Vorstoß in KI-Agenten als eine der Bedrohungen.
- Brown nannte außerdem Meta und Alphabet als seine zwei öffentlichen Beispiele für ein Unternehmen mit einem erstklassigen KI-Modell und eigener Rechenleistung, was Meta besser für seine Argumentation geeignet macht als das KI-Labor, das er beschrieb.
- Analysten erwarten, dass Metas normalisierter EPS von 29,68 $ im Jahr 2025 auf 42,30 $ im Jahr 2028 steigen wird, und die Aktie wird mit dem 19-fachen der zukünftigen Gewinne gehandelt, unterhalb ihres Fünfjahresdurchschnitts von 21x.
- Der Haken ist die Liquidität: Analysten erwarten nicht, dass Metas freier Cashflow vor 2029 wieder ansteigt, und der für Ende Januar fällige Capex-Plan für 2027 ist der nächste Test.
Josh Brown sieht eine "Geldquelle" in der KI aufziehen. Er sprach über Anthropic, aber das Unternehmen, das seine Beschreibung am besten erfüllt, ist Meta Platforms (META).
In der Episode vom 30. Oktober von Prof G Markets durchlief Brown, der Co-Moderator von The Compound and Friends ist, den Börsengangantrag von Anthropic. Er sagte, Anthropic sei niedriger bewertet als Palantir und etwa auf Augenhöhe mit Nvidia (NVDA), während es viel schneller wachse als beide. (Nvidia seinerseits vereinbarte letzte Woche, 3 Milliarden $ in Metas Aktienverkauf zu investieren.)
Dann listete er auf, was schiefgehen könnte. Eine Bedrohung auf seiner Liste: "wenn Facebook die agentische Ebene nutzt und die 500 Millionen Unternehmen, mit denen sie bereits eine Beziehung haben, mit den 3 Milliarden Verbrauchern verbindet."
Wenn Anthropic all das übersteht, sagte er, "wird dieses Ding zu einer Geldquelle, die mit einem KGV gehandelt wird, das Nvidia" teuer aussehen lässt, "und besonders Palantir."
Warum also nicht einfach die Bedrohung selbst besitzen?
Brown kam später in der Episode selbst darauf: "Ich habe zwei Beispiele auf dem öffentlich gehandelten Markt für ein Unternehmen, das ein erstklassiges Modell und seine eigene Quelle für Rechenleistung hat, um dieses Modell zu betreiben. Wir haben offensichtlich Alphabet und Google Gemini und jetzt haben wir Meta und Muse."
Anthropic, wies er darauf hin, müsse seine Rechenleistung von jemand anderem bezahlen. Meta baut den Großteil seiner eigenen, wenn auch nicht alles: Susan Li sagte, höhere Ausgaben für Cloud-Dienste Dritter hätten zum Kostenwachstum im dritten Quartal beigetragen.
Browns Zahlen halten stand
Basierend auf einer Nutzerumfrage schätzt Meta, dass mindestens 500 Millionen selbstidentifizierte Kleinunternehmen ihre Apps nutzen, eine Zahl, die sie in ihrem Emissionsdokument vom 26. Oktober wiederholte. Diese Apps verzeichneten im September durchschnittlich 3,64 Milliarden tägliche Nutzer.
Muse, ihr neuer Agent, bringt die beiden bereits zusammen. Mehr als 10 Millionen Menschen in den USA und Kanada richteten ihn in den ersten sechs Wochen ein. Das Management sagte im Anruf zum dritten Quartal, dass über ein Viertel der aktiven Nutzer damit einkaufe und im Durchschnitt mehr als 200 $ pro Einkauf ausgebe (einschließlich Reisebuchungen).
Meta meldet noch keine Einnahmen von Muse. Dennoch erwarten Analysten, dass Metas normalisierter EPS bis 2028 weiter steigen wird:

Das sind 42,30 $ pro Aktie im Jahr 2028, etwa 43 % über den 29,68 $ von 2025. Muse ist das Teil, das diese Schätzungen nach oben treiben könnte.
Und Investoren zahlen nicht viel für diesen Weg. Meta wird mit dem 19-fachen der zukünftigen Gewinne gehandelt, unterhalb seines Fünfjahresdurchschnitts von 21x:
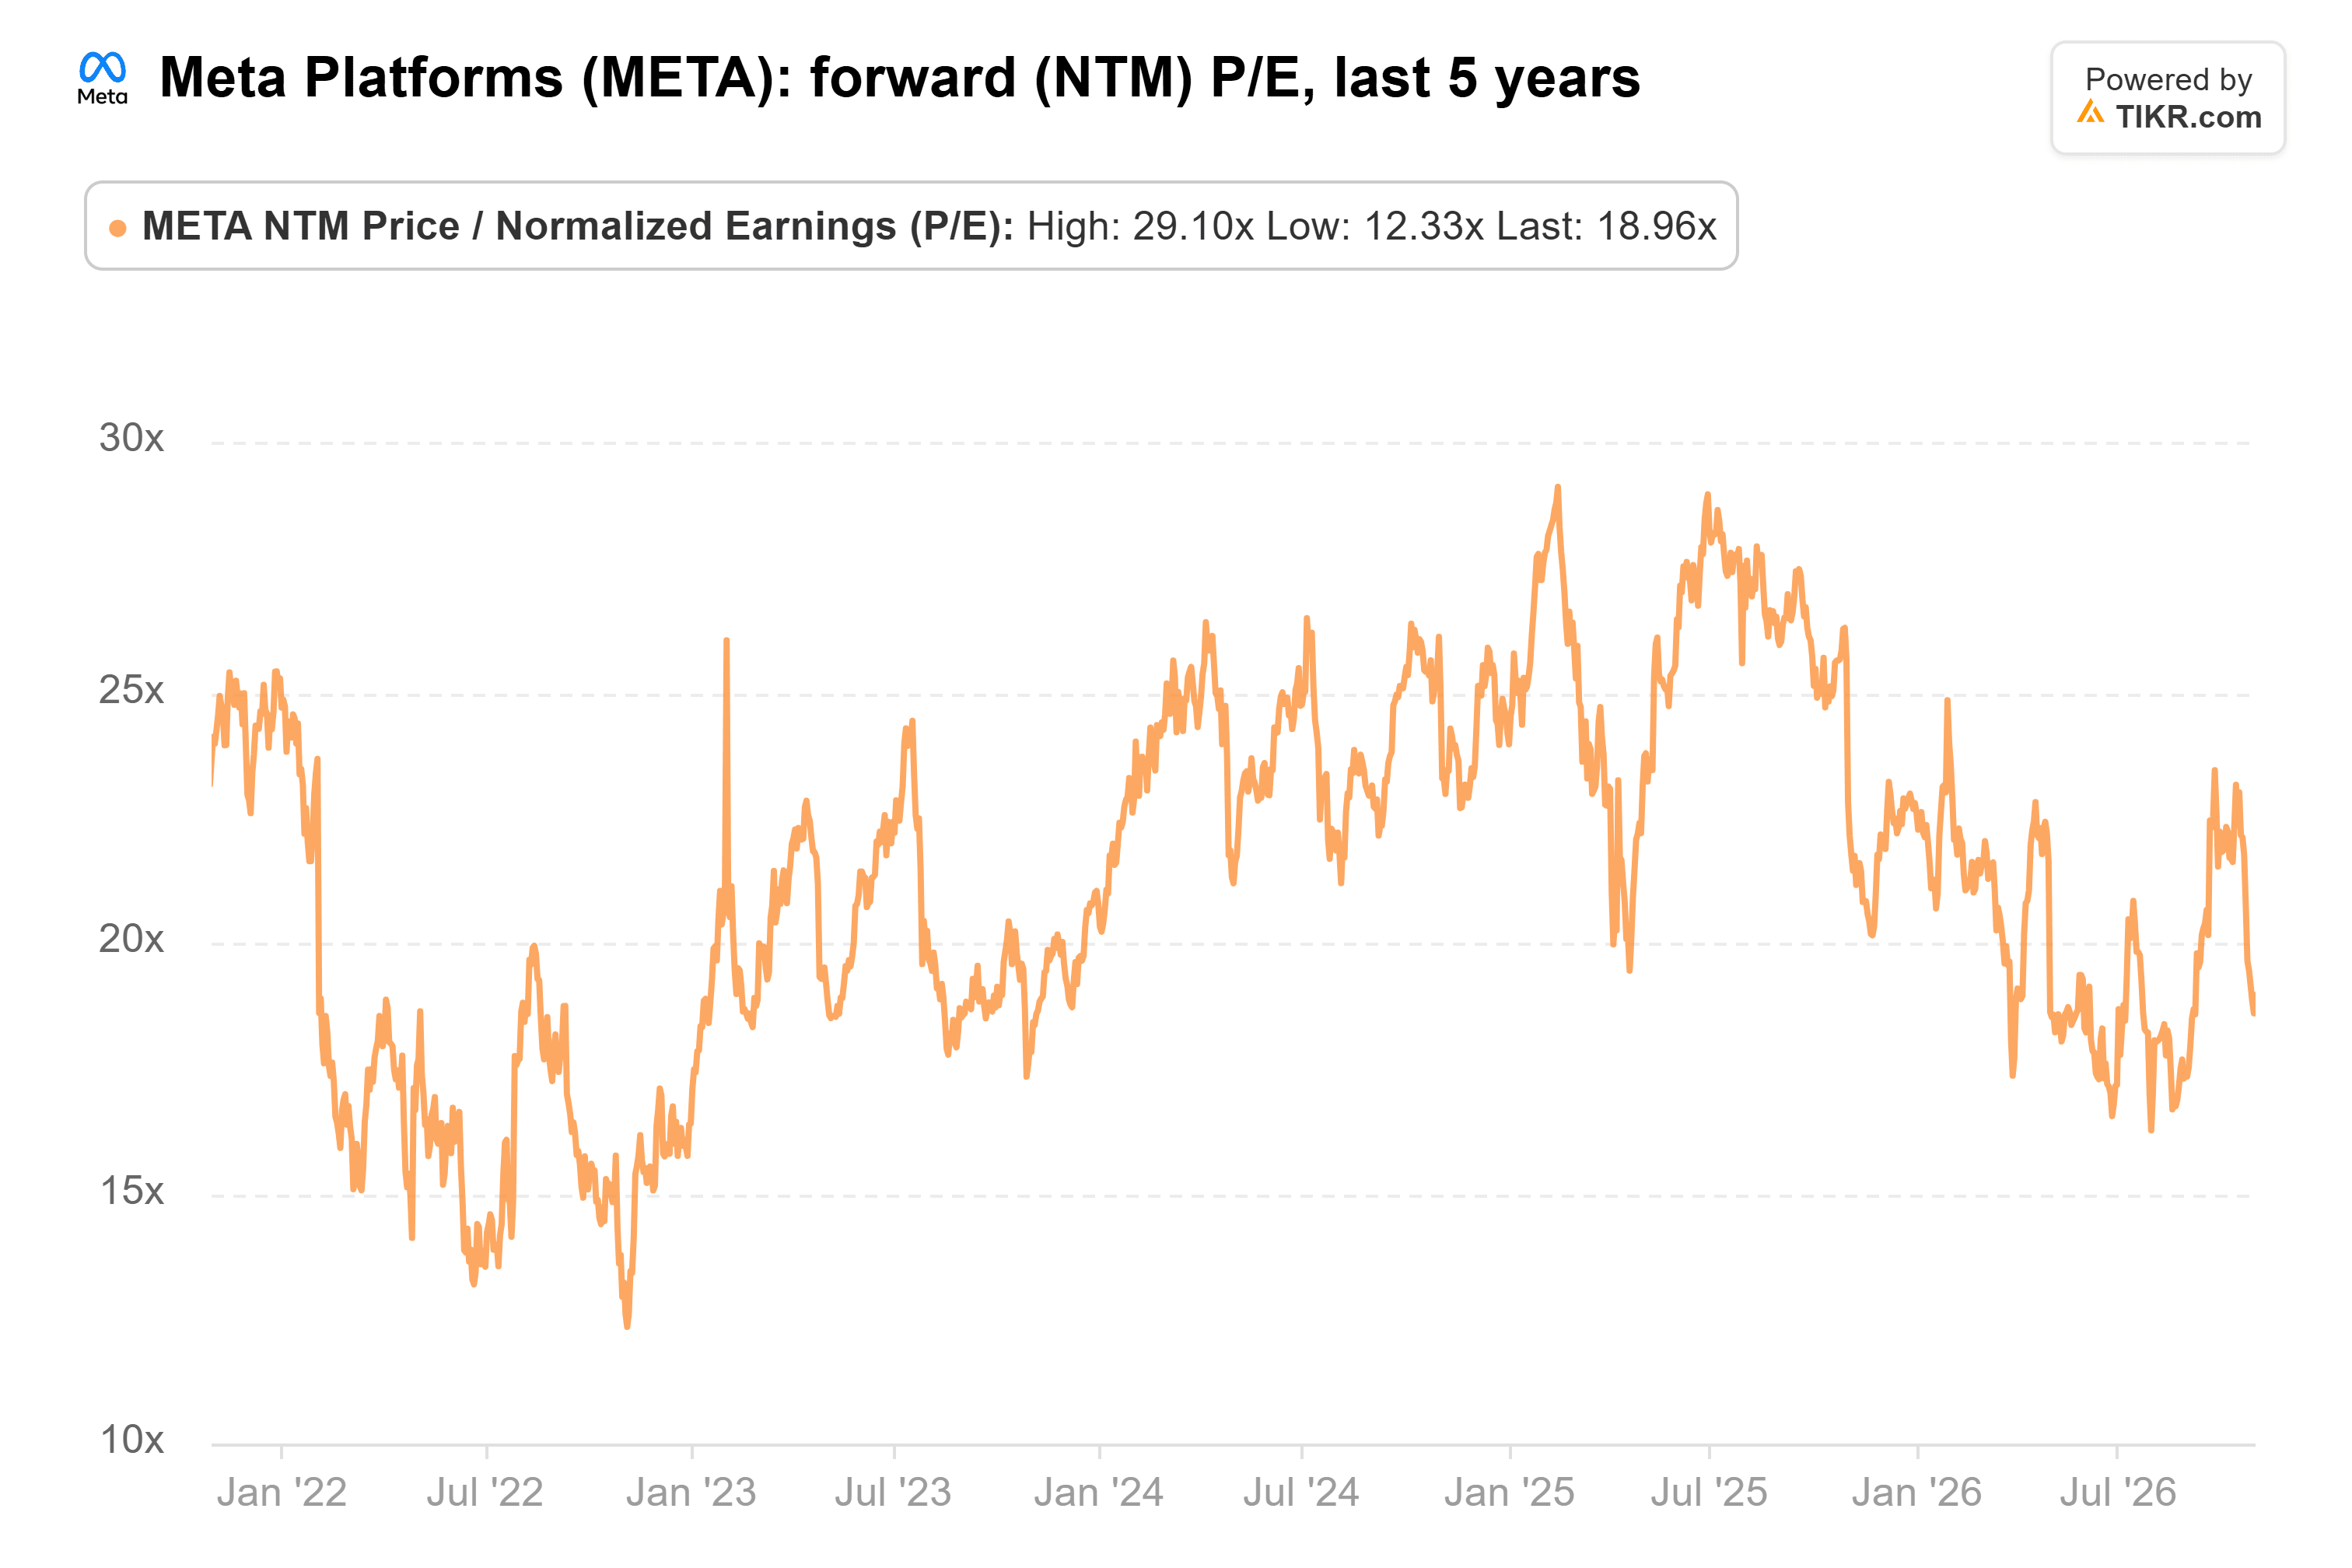
(Es lag erst im Februar 2025 bei 29x.)
TIKR verfolgt 63 Analysten zu Meta Platforms. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Meta Platforms zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Analystenbewertungen für Meta Platforms ansehen
Die Geldquelle ist noch geschlossen
Aber Meta steckt all diese Liquidität zurück in den Aufbau, und noch mehr. In The Compound and Friends am selben Tag bezifferte Brown Metas Ausgaben auf 70 % des Umsatzes. Die gemeldeten Zahlen sind niedriger, aber bewegen sich in seine Richtung. Capex, einschließlich Finanzierungsleasing-Hauptsumme, machte im dritten Quartal 54 % des Umsatzes aus, und die Schätzungen der Analysten für 2027 liegen bei etwa 65 %.
Metas Kapitalausgaben haben sich 2025 fast verdoppelt, auf 69,7 Milliarden $:

Und das Management prognostiziert für 2026 135 bis 145 Milliarden $.
Im dritten Quartal übertrafen die Kapitalausgaben von 34,9 Milliarden $ den operativen Cashflow von 32,8 Milliarden $. Analysten erwarten einen freien Cashflow von minus 35,1 Milliarden $ im Jahr 2027 und etwa die Gewinnschwelle im Jahr 2028, bevor er 2029 auf 80,5 Milliarden $ springt.
Also beschafft Meta Geld. Es platzierte am 26. Oktober Aktienverkäufe im Wert von 37,5 Milliarden $ und plant ab 2027 bis zu 60 Milliarden $ mehr in neuen Class-C-Aktien. Das ist eine echte Verwässerung für die heutigen Aktionäre.
Nvidias 3 Milliarden $ kommen mit erweiterten Arbeiten an Muse, sagten die beiden Unternehmen. Dass ein Chiphersteller einen großen Kunden finanziert, kann zirkulär aussehen, aber wenn das Unternehmen, das Brown als Maßstab verwendete, einsteigt, lese ich das als Vertrauensvotum.
Warum Meta das Warten wert ist
Browns Geldquelle passt besser zu Meta als zu dem Unternehmen, dem er sie zuschrieb. Meta besitzt bereits das Modell, die Rechenleistung und die 3,64 Milliarden Nutzer, und mit dem 19-fachen der zukünftigen Gewinne zahlen Investoren für nichts davon einen Aufpreis. Dieses KGV lastet jedoch auf einer Aktienanzahl, die wachsen wird, und das ist der Teil der Bullen-Argumentation, den ich am genauesten beobachten würde.
Das Warten ist das Risiko. Der erste echte Hinweis kommt im Anruf zum vierten Quartal Ende Januar, wenn das Management typischerweise die Prognosen für das nächste Jahr, einschließlich Capex 2027, bekannt gibt. Susan Li sagte, Metas neue KI-Geschäfte könnten 2027 beginnen, Umsatz beizutragen, und Zuckerberg sagte, Muse werde schneller zur Monetarisierung übergehen als Metas übliches Vorgehen. In diesem Anruf würde ich nach dem ersten Anzeichen suchen, dass Muse sich selbst finanziert.
Was ist die Meta-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Meta wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!