Die wichtigsten Punkte
- NVIDIA-CEO Jensen Huang sagte im BG2-Podcast, dass etwa ein Drittel des Geschäfts, klassisches Computing ohne KI-Labore, um 30 % bis 40 % pro Jahr wächst.
- Huang fasst alle Frontier-Labore zusammen und schätzt ihren Anteil an NVIDIAs Rechenleistung auf 25 % bis 30 %, was die Nachfrage jenseits dieser Labore unterstreicht, ohne ihren Umsatzanteil zu beziffern.
- Das Hauptrisiko ist die Konzentration: Steve Eisman verweist auf eine Zeile im 10-Q-Bericht, die zeigt, dass 70 % von NVIDIAs Forderungen aus Lieferungen und Leistungen von fünf Kunden stammen.
- NVIDIA notiert mit einem KGV von 17,7 für die nächsten zwölf Monate, nahe dem Dreijahrestief und deutlich unter dem Durchschnitt von 30,3.
Wie sehr hängt NVIDIA (NVDA) wirklich von OpenAI und Anthropic ab?
Diese Frage stellen sich Investoren, seit der Markt darüber debattiert, ob OpenAIs Umsatz 70 Milliarden Dollar oder 50 Milliarden Dollar beträgt. In der Folge vom 15. Oktober des BG2-Podcasts beantwortete CEO Jensen Huang dies, indem er sein Geschäft in Drittel aufteilte, beginnend mit einem, das nichts mit KI-Laboren zu tun hat:
„Ich nenne es ein Drittel unseres Geschäfts. Und dieses Geschäft wächst, sagen wir, um 30 %, 40 % pro Jahr. Selbst ohne KI-Labore ist NVIDIA nicht null, wir sind ein ziemlich großes Unternehmen.“
Das ist noch milde ausgedrückt.
Huangs drei Drittel
So teilt Huang NVIDIAs Rechenleistung auf…
- Klassisches Computing: Datenverarbeitung, Simulation, Grafik, plus älteres maschinelles Lernen wie Betrugserkennung bei Visa (V) und Mastercard (MA). Etwa ein Drittel, laut Huang um 30 % bis 40 % pro Jahr wachsend – ein Geschäft, das seiner Aussage nach nicht von KI-Laboren abhängt.
- KI-Labore: 25 %, „vielleicht 30 %“, verteilt auf fünf oder sechs Labore, darunter Muse bei Meta Platforms (META), Gemini bei Alphabet (GOOGL), xAIs Grok und seit diesem Jahr Anthropic (der Anteil, der Anlegern Sorgen bereitet).
- Startups und neue Clouds: „eine riesige Anzahl neuer Startups“ in physischer KI, Biologie und Materialwissenschaften, die alle NVIDIAs Chips mieten. Etwa ein Drittel (Huangs nächste Generation von AWS).
Alle Labore zusammen machen also etwa ein Viertel des Geschäfts aus. „Wir setzen zwei Labore unter viel zu großen Druck“, sagte Huang.
Auch der Rest des Geschäfts boomt
NVIDIAs letztes Quartal deutet in die gleiche Richtung. In den drei Monaten bis zum 26. Juli 2026 erreichte der Umsatz 96,2 Milliarden Dollar, ein Plus von 106 % gegenüber dem Vorjahreszeitraum…
- Hyperscaler: 48,7 Milliarden Dollar, plus 102 %
- KI-Clouds, Industrie und Unternehmen: 40,3 Milliarden Dollar, plus 138 %, was NVIDIA KI-Natives, Unternehmen und staatlichen Kunden zuschreibt
- Edge Computing (das die alten Sparten Gaming, professionelle Visualisierung und Automotive umfasst): 7,2 Milliarden Dollar, plus 27 %
Die am schnellsten wachsende Sparte ist die außerhalb der großen Cloud-Käufer. (Sie umfasst KI-Natives, was Labore bedeuten kann, und Hyperscaler, die KI-Clouds nutzen, daher ist es eine grobe Annäherung.)
Auch die etablierten Sparten haben Gewicht: Im Geschäftsjahr bis Januar 2026 erwirtschaftete Gaming 16,0 Milliarden Dollar, professionelle Visualisierung 3,2 Milliarden Dollar und Automotive 2,3 Milliarden Dollar.
Und der gesamte Kuchen wächst weiter. Der Umsatz stieg von 131 Milliarden Dollar im Geschäftsjahr bis Januar 2025 auf 216 Milliarden Dollar ein Jahr später. Analysten erwarten 412 Milliarden Dollar im Geschäftsjahr bis Januar 2027 und dann 692 Milliarden Dollar im darauffolgenden Jahr, was dem von NVIDIA im August prognostizierten Wachstum von etwa 70 % entspricht:
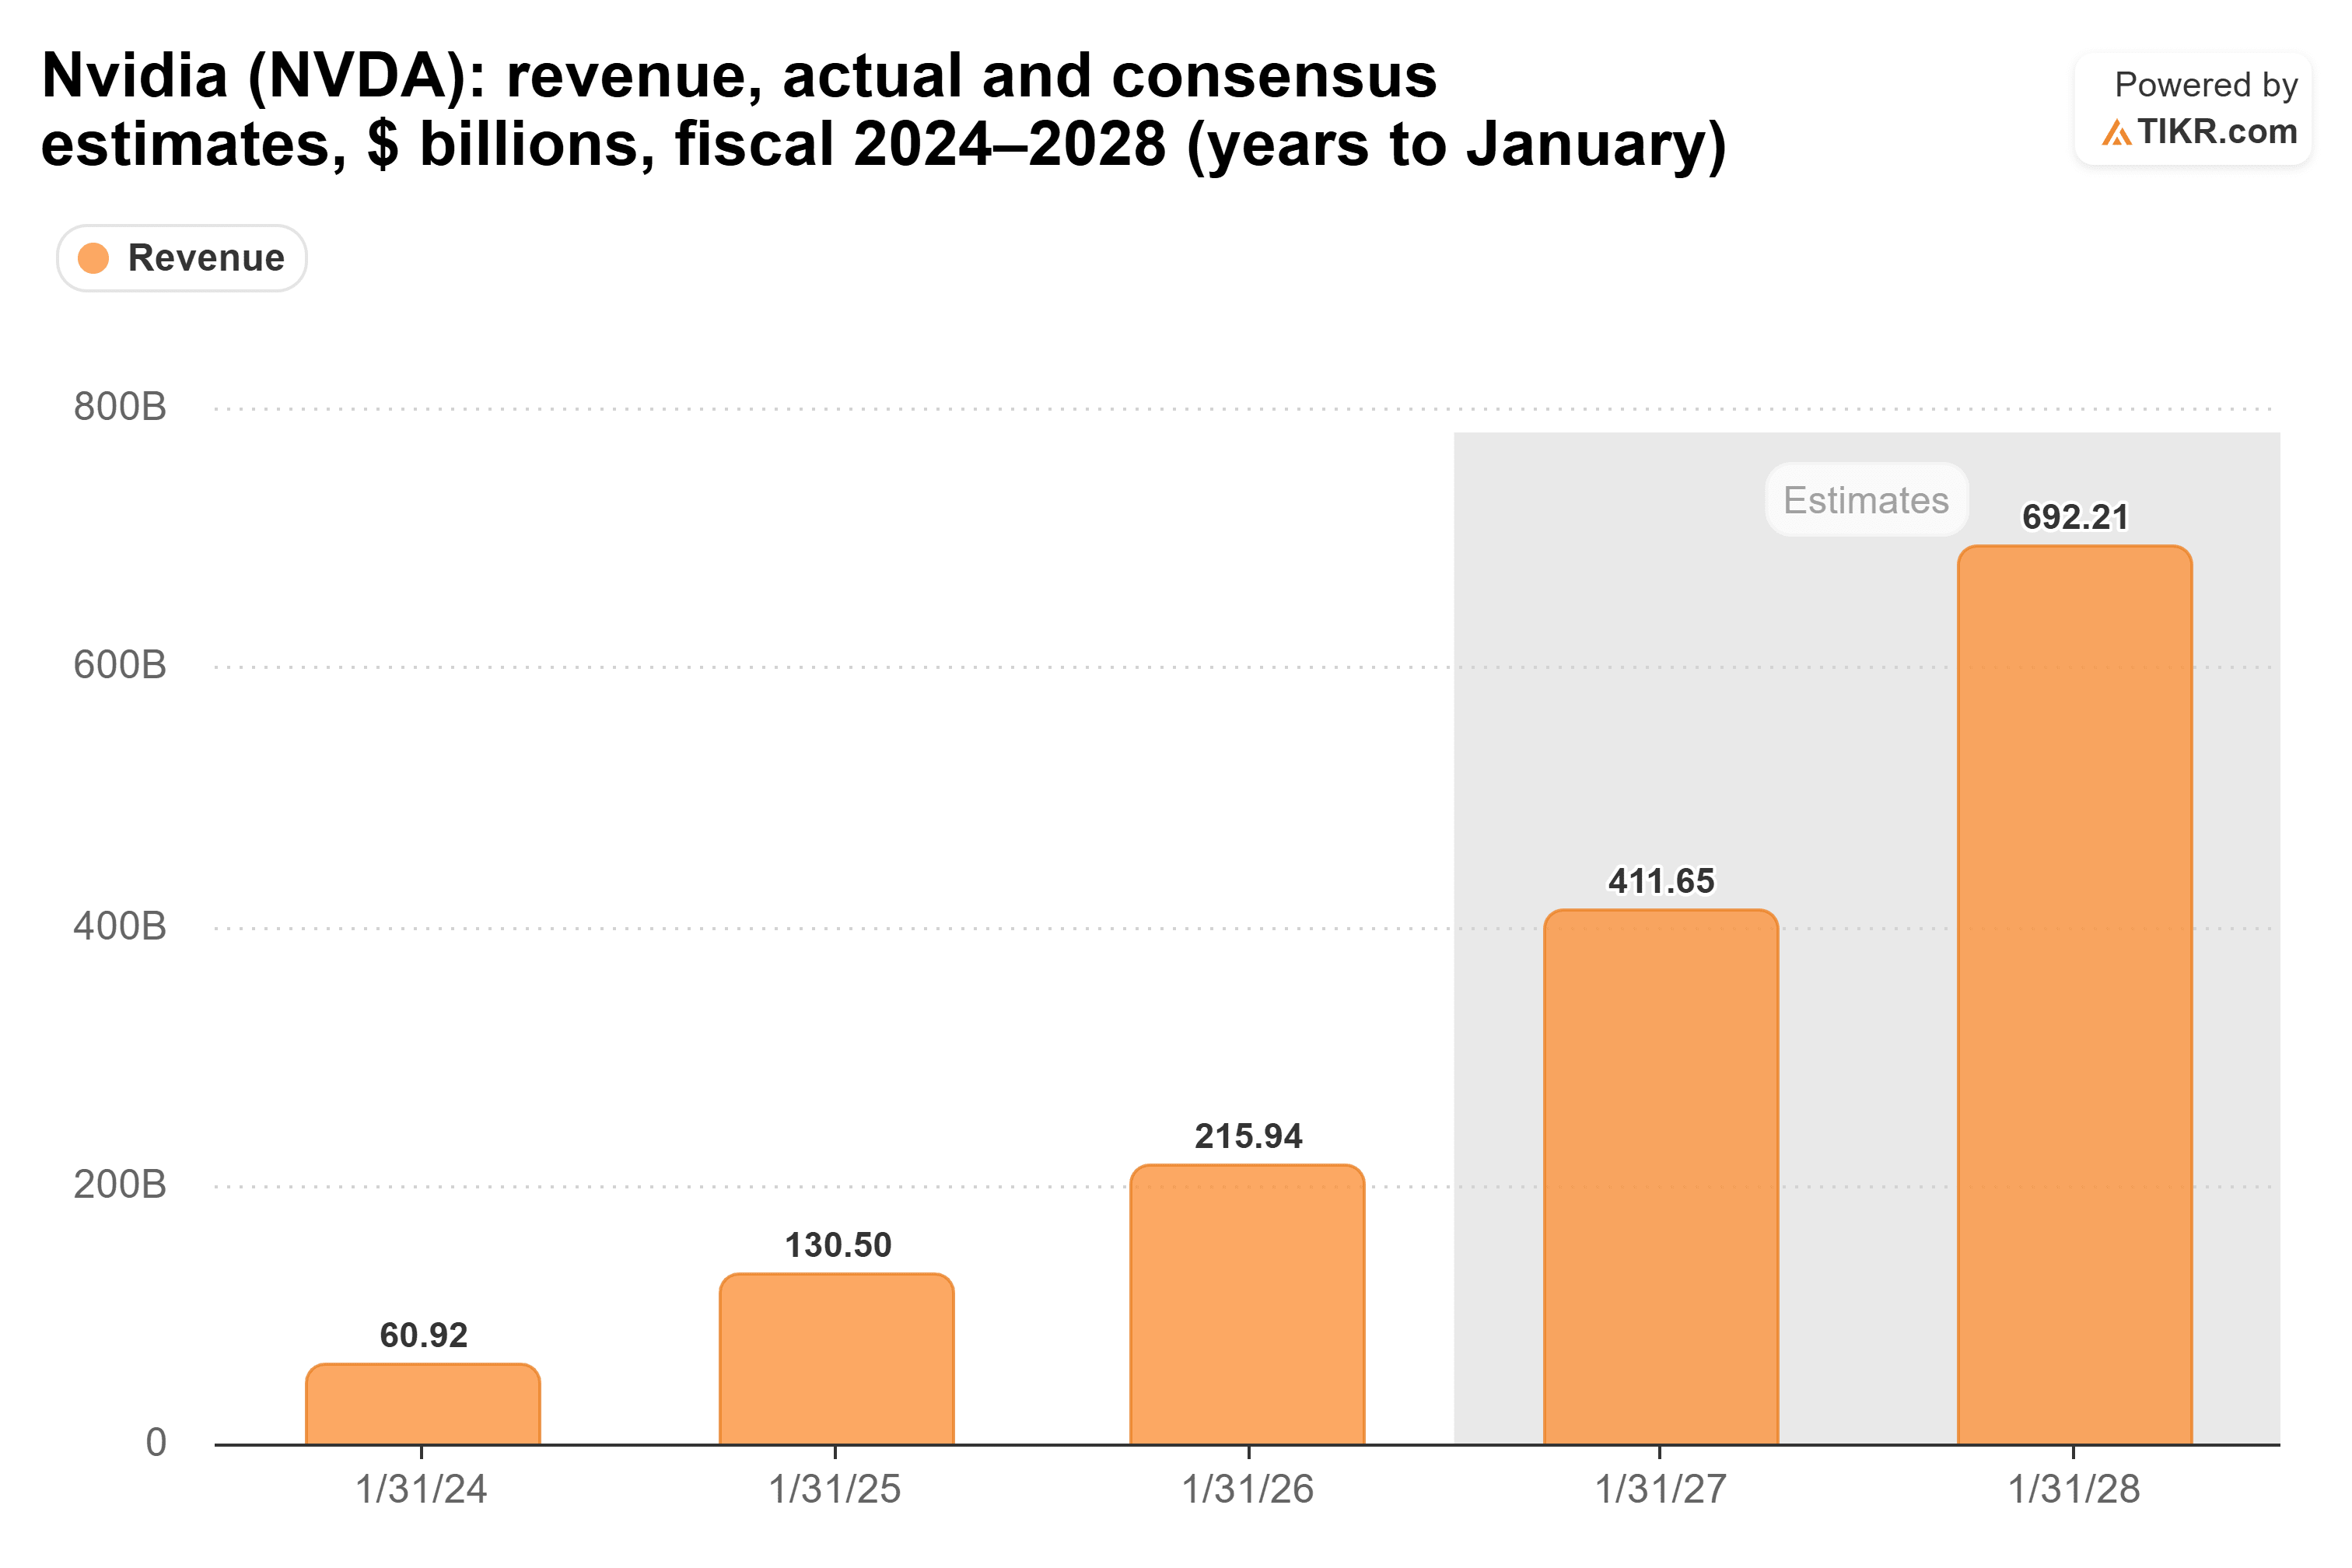
Zur Veranschaulichung: Wenn man die Konsensschätzung für den diesjährigen Umsatz von 412 Milliarden Dollar um 30 % kürzt, bleiben etwa 288 Milliarden Dollar übrig, was etwa 34 % über dem Vorjahreswert von 216 Milliarden Dollar liegt. Aber Huangs Schätzung bezieht sich auf die Rechenleistung, nicht auf einen offengelegten Umsatzanteil, und diese Berechnung geht davon aus, dass die restliche Nachfrage unverändert bleibt. Es ist keine Prognose für NVIDIAs Umsatz ohne die Labore.
Fünf Kunden sind ein echtes Risiko
Das stärkste Argument gegen Huang kommt von Steve Eisman, dem durch The Big Short bekannt gewordenen Investor. In The Compound and Friends verwies er auf eine Zeile in NVIDIAs 10-Q-Bericht:
„70 % von NVIDIAs Forderungen aus Lieferungen und Leistungen, was ein Indikator für den Umsatz ist, stammen von fünf Kunden.“
Das seien wahrscheinlich die Hyperscaler, fügte er hinzu, und „wenn man zu den Hyperscalern geht, stammen 70 % ihres KI-Umsatzes von Anthropic und OpenAI.“
Das unterstreicht ein separates Risiko: NVIDIA kann diverse Endnutzer bedienen, während es sich auf eine konzentrierte Gruppe direkter Kunden verlässt. Der Bericht nennt diese fünf Kunden nicht und zeigt nicht, wie Huangs Nachfragekategorien auf sie abgebildet werden. Ihr Anteil von 70 % an den Forderungen begründet auch keinen Umsatzanteil von 70 %.
KI-Clouds, Industrie und Unternehmen machen etwa 45 % des Umsatzes im Rechenzentrumsgeschäft aus, aber das belegt keine geringere Abhängigkeit von diesen fünf Kunden oder den Frontier-Laboren. NVIDIA sagt, diese Kategorie umfasse Nachfrage von KI-Natives und Hyperscalern, die KI-Clouds nutzen. Wie Azeem Azhar, Gründer von Exponential View, in The Ezra Klein Show sagte: Anthropic „könnte zusammenbrechen, aber NVIDIA wird es gut gehen.“
Bewertet, als wären die Labore alles
Investoren glauben Huangs Rechnung noch nicht. NVIDIA notiert mit einem KGV von 17,7 für die nächsten zwölf Monate. Das liegt knapp über dem Dreijahrestief von 17,5 vom 14. September, weit unter dem Durchschnitt von 30,3 und meilenweit entfernt von den 46,7 vom Juni 2024…
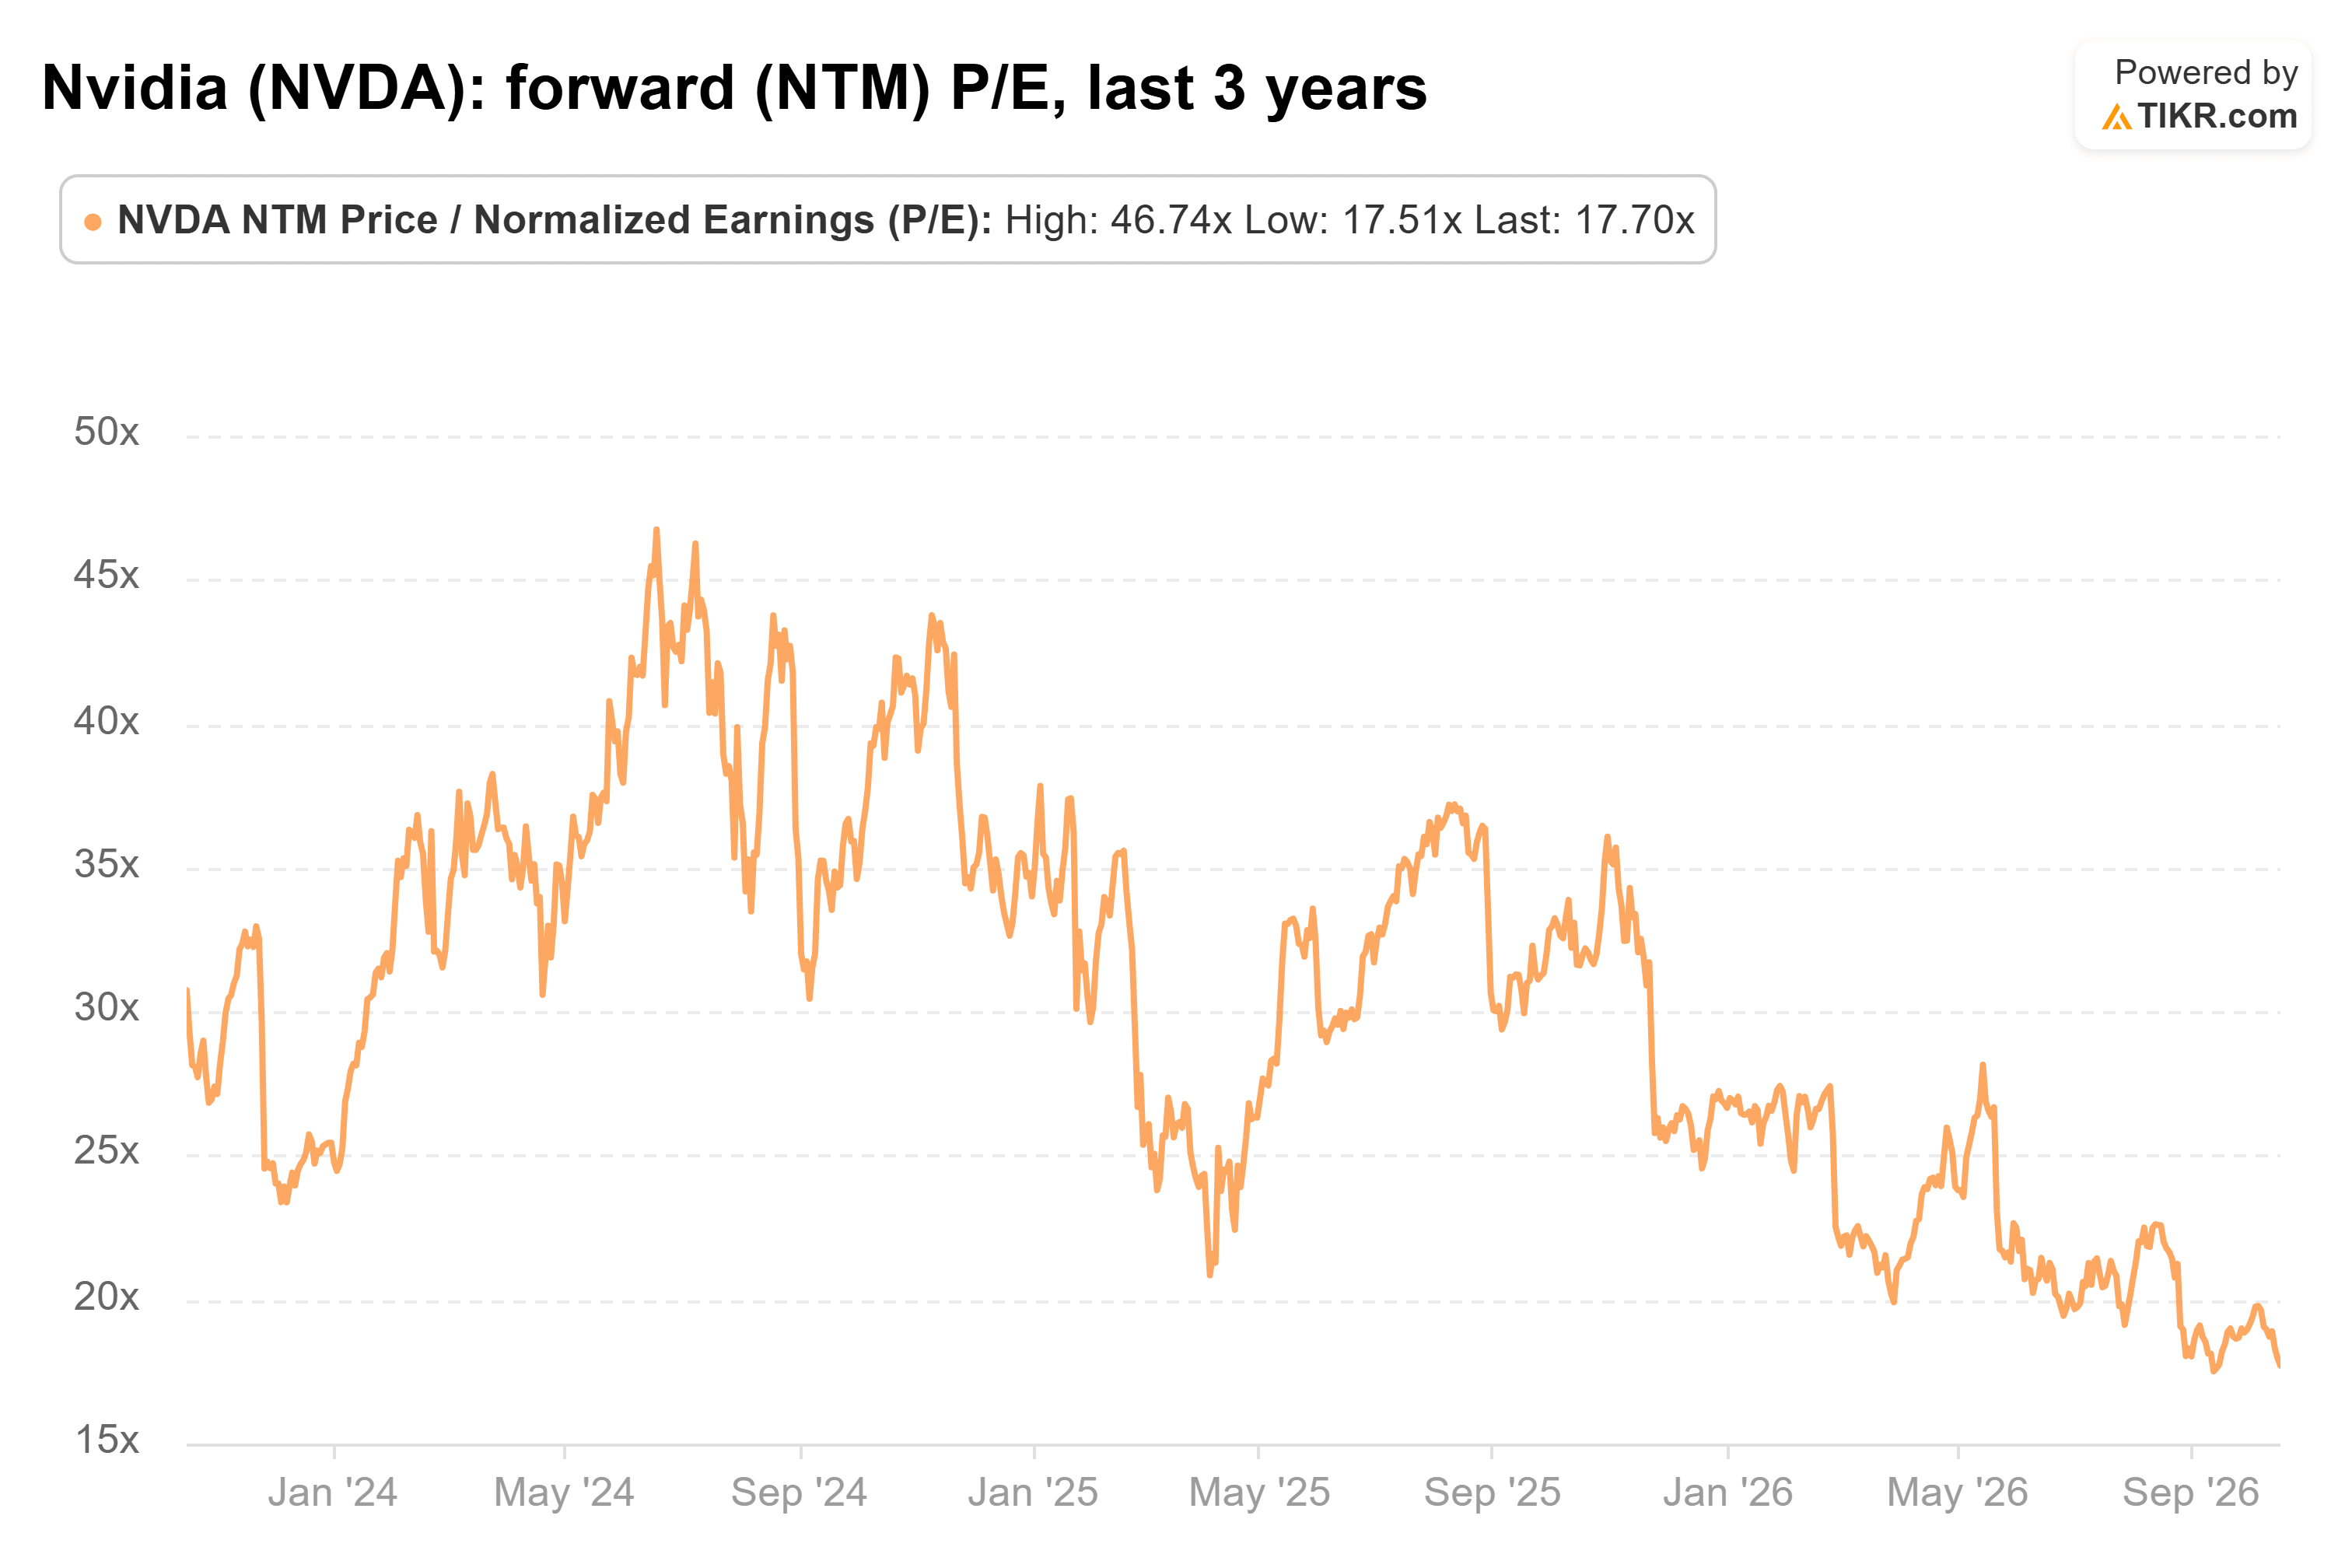
Ich denke, Huang hat in dieser Debatte die besseren Argumente. NVIDIA wächst in allen drei ausgewiesenen Umsatzkategorien, und Huangs Kommentare unterstreichen die Nachfrage jenseits der Frontier-Labore. Sie belegen nicht, wie viel Umsatz übrig bliebe, wenn diese Labore verschwänden. Dennoch ist die Aktie so bewertet, als wären zwei Labore die ganze Geschichte.
Natürlich sind Eismans fünf Kunden das, worauf man achten muss. NVIDIA prognostizierte einen Umsatz von 108,0 Milliarden Dollar für das Quartal, das im Oktober endet, und dieser Bericht wird zeigen, ob seine größten Käufer noch immer investieren.
Was ist die NVIDIA-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in TIKRs Bewertungsmodell ein und sehen Sie, was NVIDIA wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch als Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg bei Ihren Investitionen!