


Die wichtigsten Punkte
- Die Aktien von DraftKings haben im Jahr bis zum 7. Oktober 42% verloren. An diesem Tag senkte Guggenheim sein Kursziel von $33 auf $30 und behielt seine Kaufempfehlung bei.
- Das $30-Ziel impliziert ein Aufwärtspotenzial von 51%, liegt aber unter dem durchschnittlichen Straßenkonsens von $34.
- In den letzten 90 Tagen haben Analysten ihre Gewinnschätzung für 2026 auf $0,88 pro Aktie von $1,07 gesenkt, während ihre Schätzung für 2027 bei etwa $1,68 blieb.
- Die Einschätzung erscheint plausibel, aber angespannt: Sie erfordert ein KGV von 25,2 für die nächsten zwölf Monate, gegenüber 16,1 am 7. Oktober, und hängt somit davon ab, dass die Gewinne für 2027 tatsächlich eintreten.
DraftKings (DKNG) Aktien haben im Jahr bis zu ihrem Schlusskurs am 7. Oktober 42% verloren, und selbst Analysten, die die Aktie mögen, senken ihre Ziele.
Am 7. Oktober bekräftigte Curry Baker von Guggenheim seine Kaufempfehlung und senkte sein Kursziel von $33 auf $30. Das liegt immer noch 51% über dem Kurs von $19,89, zu dem die Aktie am 8. Oktober gehandelt wurde.
Schuld sind die Prognosemärkte (und die Knicks)
Die Aktie schloss 2025 bei $34,46 und beendete März 2026 bei $21,62. Wie CEO Jason Robins im Telefonat zu den Quartalszahlen am 7. August sagte: "Alle hatten Angst vor der Kannibalisierung durch Predictions."
Am 6. August meldete DraftKings, dass der Umsatz im zweiten Quartal im Vergleich zum Vorjahr um 5% auf 1,44 Milliarden Dollar gesunken war. CFO Alan Ellingson machte die schlechten Wettausgänge im Juni hauptsächlich für die Meisterschaft der Knicks verantwortlich.
DraftKings hielt an seiner Prognose für das bereinigte EBITDA 2026 von 700 bis 900 Millionen Dollar fest, die bereits zusätzliche Ausgaben von 200 bis 300 Millionen Dollar für Predictions beinhaltet.
Die Aktie schloss am 30. September bei $19, nachdem sie aufgrund von Ängsten vor Prognosemärkten, die TIKR behandelte, um 8% gefallen war.
Guggenheim senkt, bleibt aber Käufer
Guggenheim senkte sein Ziel, nachdem es sein Modell für das dritte Quartal aktualisiert hatte.
Die Bullen-These stützt sich auf das Kerngeschäft. In der Pressemitteilung vom 6. August sagte Ellingson, es "bleibe auf Kurs, in diesem Jahr etwa 1 Milliarde Dollar an bereinigtem EBITDA zu erwirtschaften."
Geht die Rechnung für $30 auf?
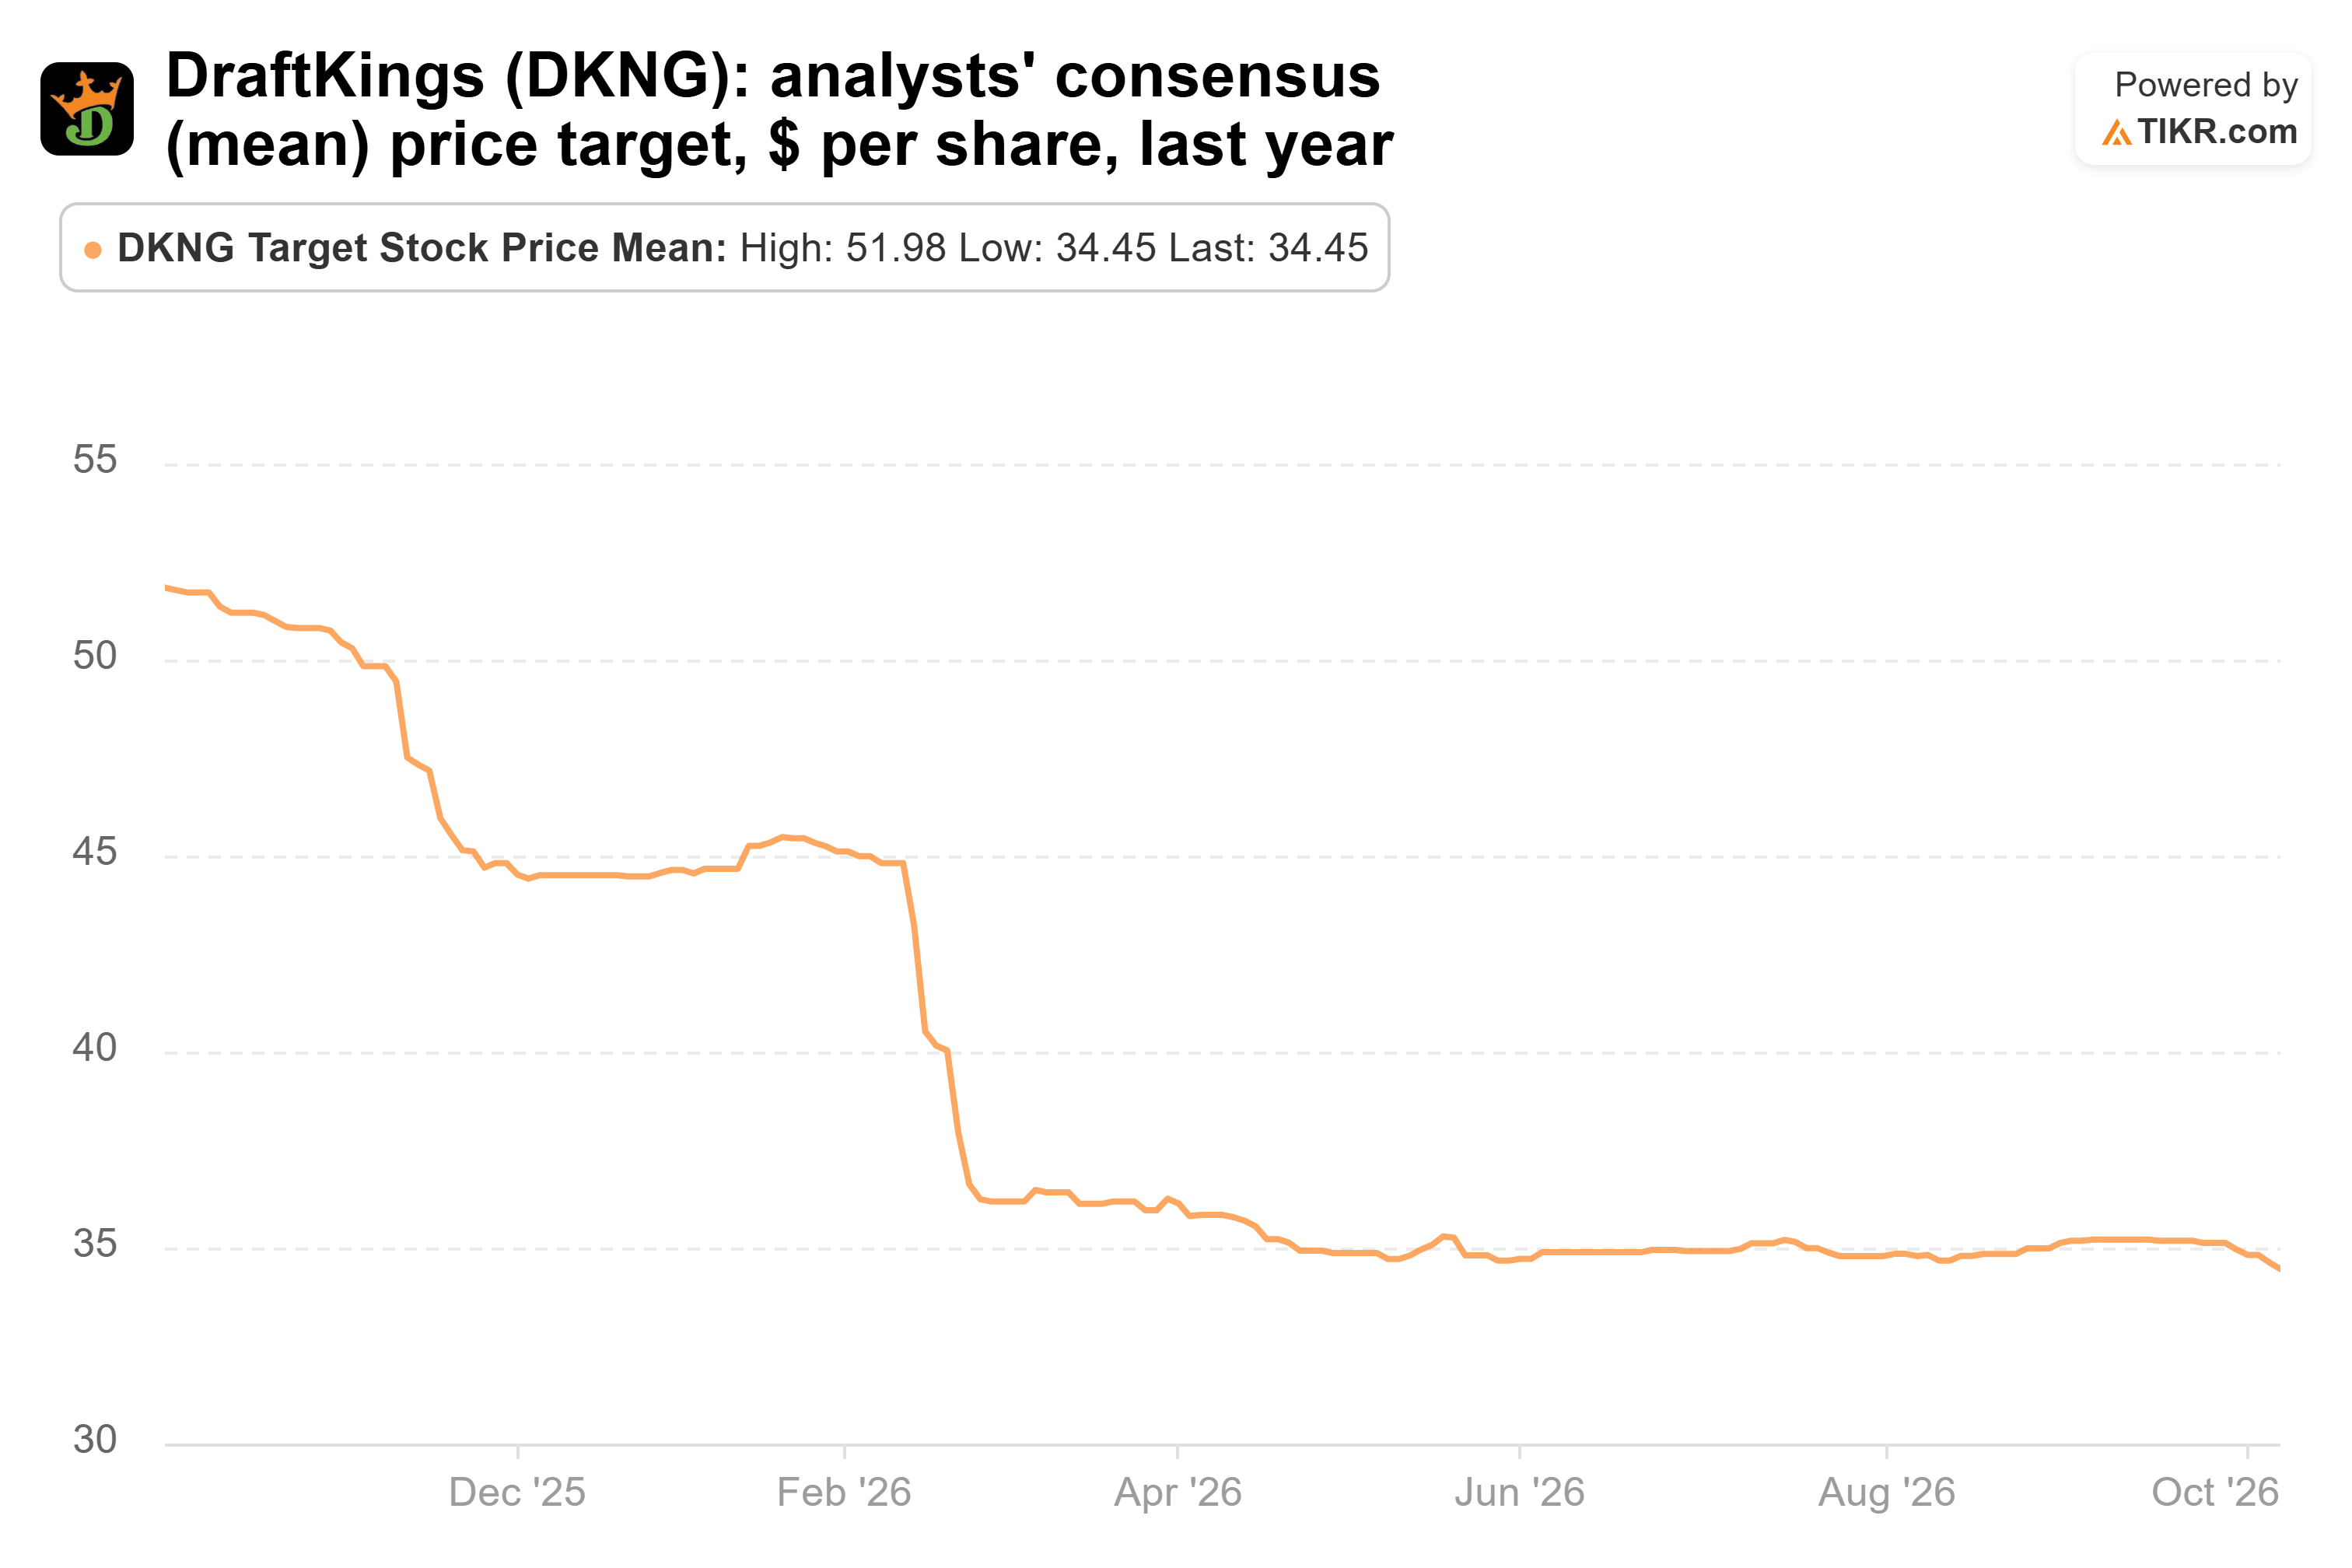
Das durchschnittliche Analystenziel ist vom 8. Oktober 2025 bei $52 auf $34 ein Jahr später gefallen, sodass Guggenheims $30 unter dem Konsens liegt.
Analysten sehen den normalisierten Gewinn pro Aktie weiterhin von $0,66 im Jahr 2025 auf $0,88 im Jahr 2026 und $1,68 im Jahr 2027 steigen.
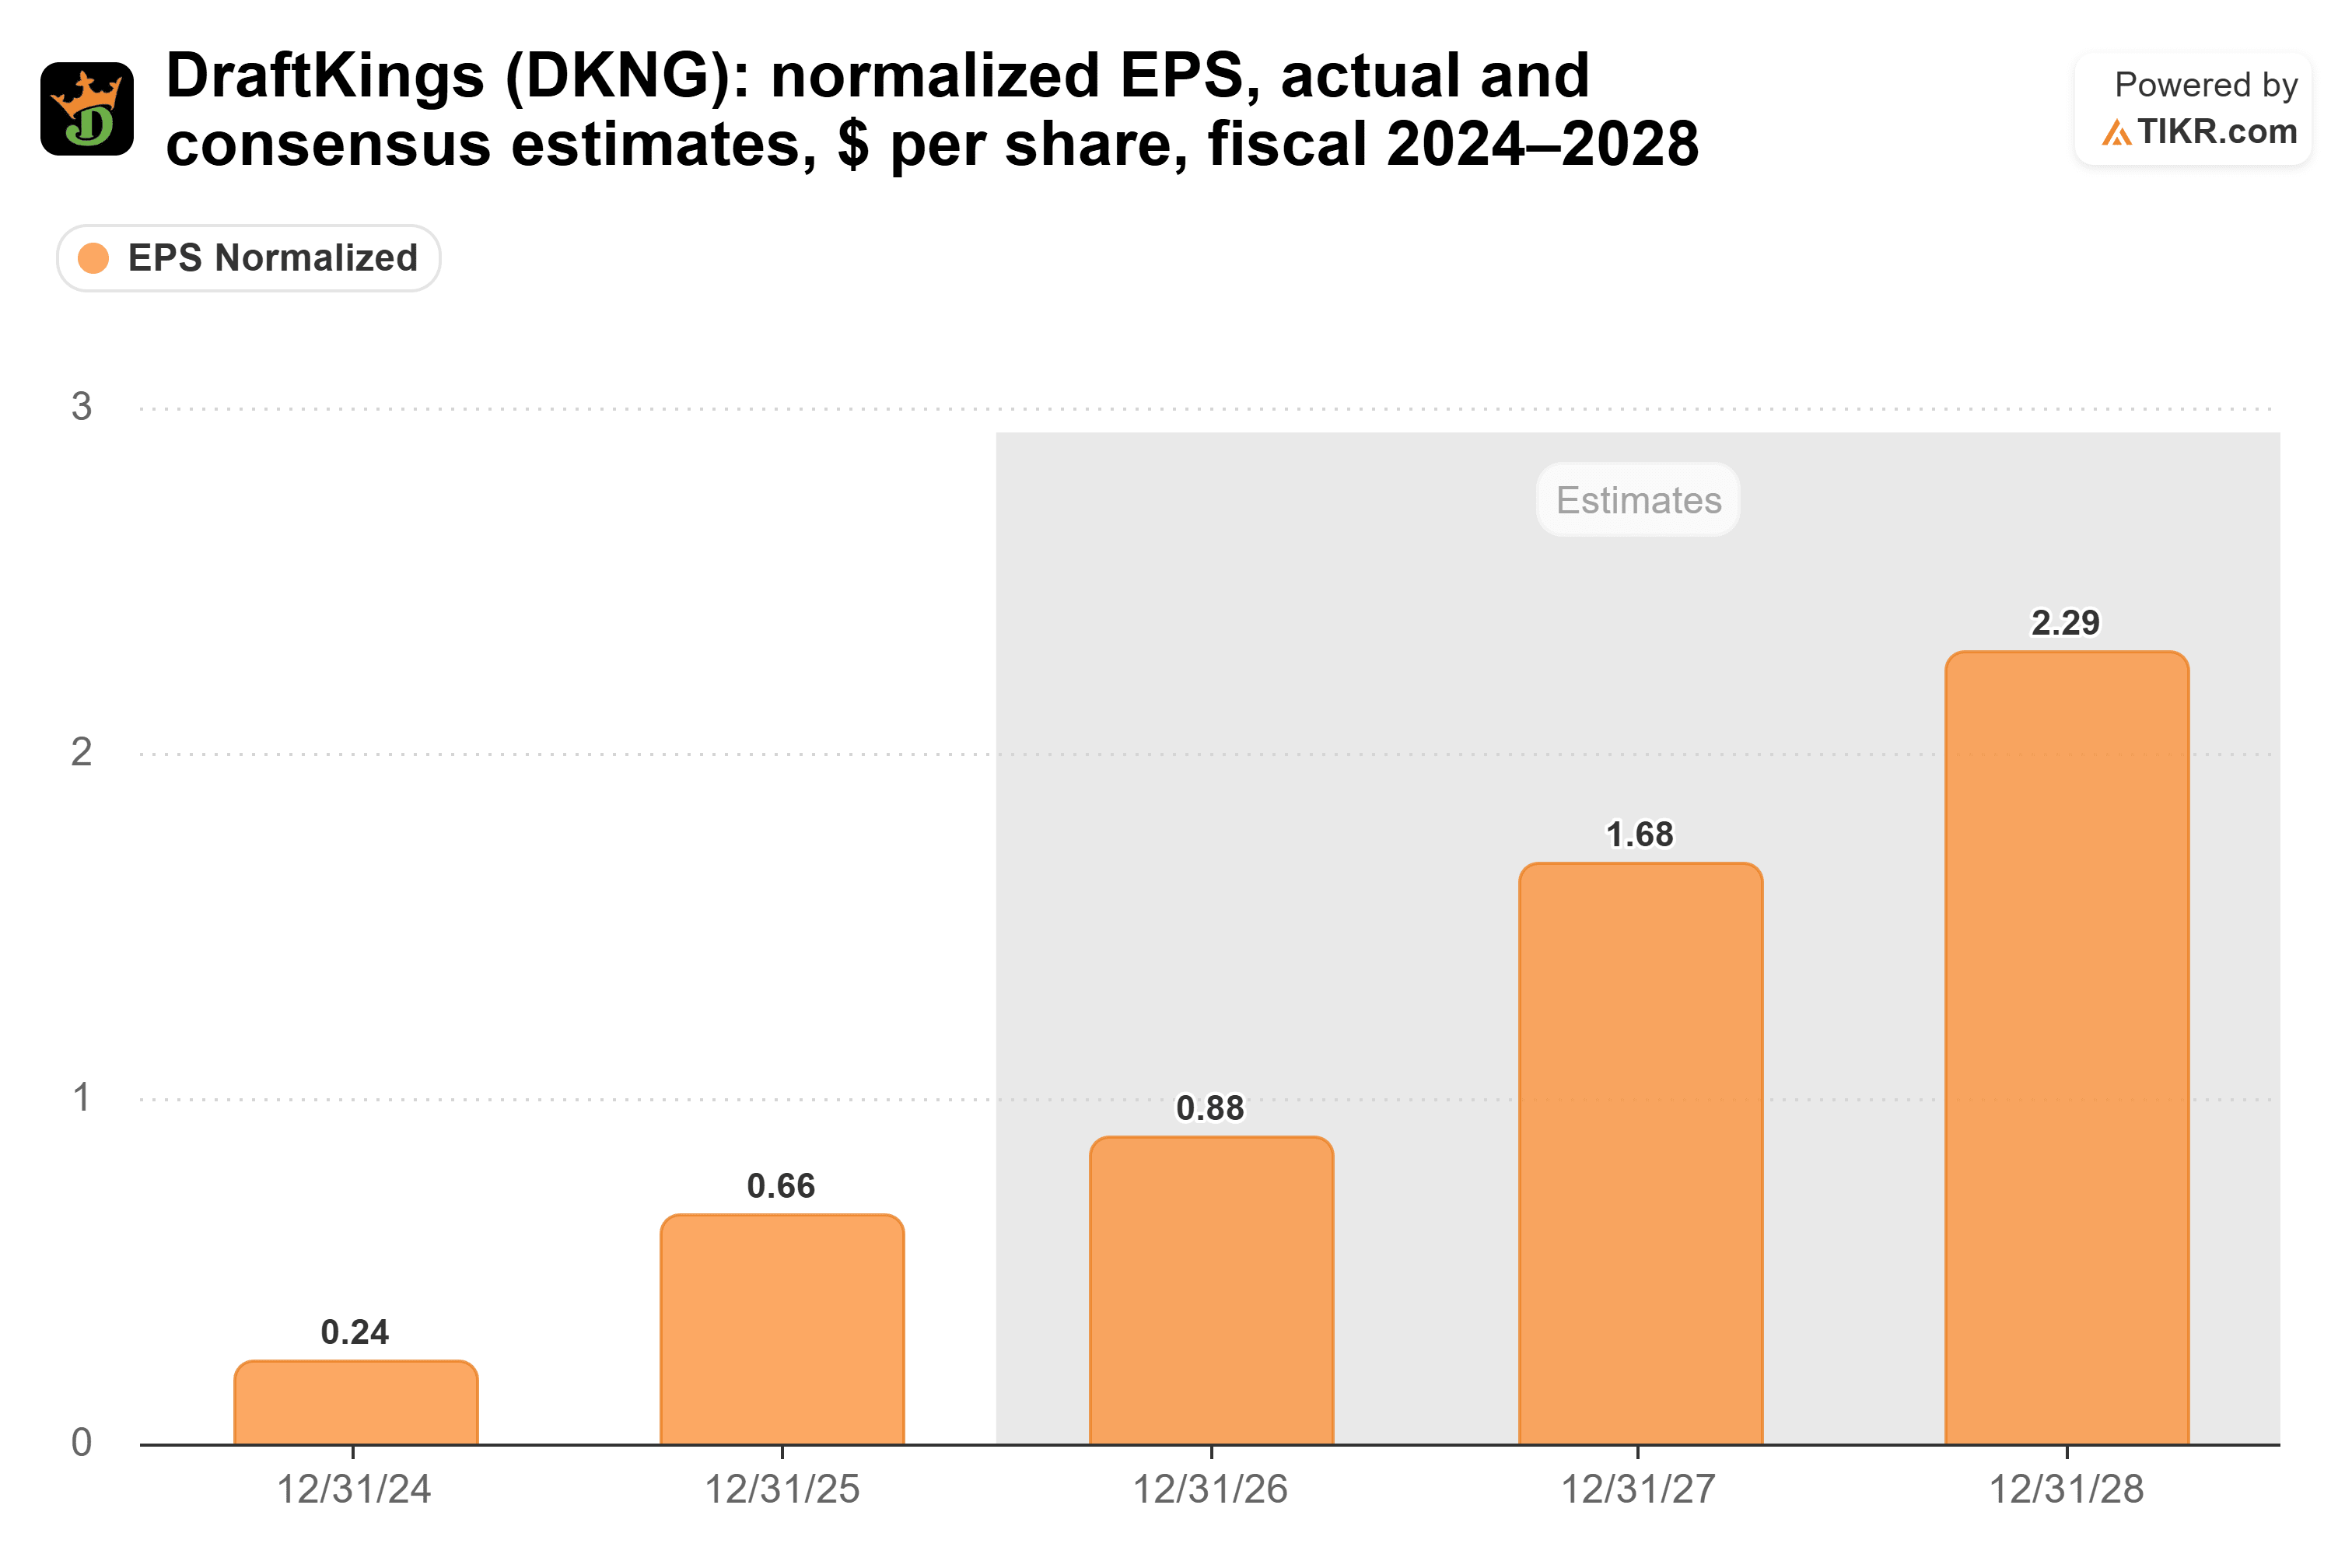
Aber vor 90 Tagen lag die Schätzung für 2026 bei $1,07 und für 2027 bei $1,71. Die Analysten haben also die Zahl für dieses Jahr gesenkt und die für das nächste Jahr kaum verändert.
Die Aktie wurde zum Schlusskurs am 7. Oktober mit einem KGV von 16,1 für die nächsten zwölf Monate gehandelt, über ihrem 5-Jahres-Durchschnitt von 12,9.

(Dieser Durchschnitt beinhaltet Jahre, in denen Analysten Verluste erwarteten, und dient daher nur als grober Richtwert.)
Guggenheims $30-Ziel, geteilt durch die $1,19 Gewinn, die Analysten für die nächsten zwölf Monate erwarten, ergibt ein KGV von 25,2.
Plausibel, wenn 2027 eintritt
Das Risiko sind die Ausgaben. Im Telefonat sagte Robins, dass es "die kluge Entscheidung wäre", mehr auszugeben, wenn die Kundenakquisition im Herbst so stark bliebe.
Ich halte Guggenheims Einschätzung für plausibel, aber angespannt. In einem Jahr wird die Aktie auf Basis der Gewinne für 2027 bewertet, also hängt $30 von dieser $1,68-Schätzung ab, die sich bisher gehalten hat.
Der Quartalsbericht von DraftKings für das dritte Quartal ist der Test. Wenn die Prognose gehalten wird und die Ausgaben für Predictions im Rahmen bleiben, sieht $30 deutlich vernünftiger aus.
Was ist die Aktie von DraftKings also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was DraftKings wert sein könnte. Gehen Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Neuigkeiten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


