Die wichtigsten Punkte
- Die Aktien von AppLovin haben im vergangenen Jahr 56% verloren, aber Needham behielt seine Kaufempfehlung und sein Kursziel von 475 $ am 6. Oktober bei, was ein Aufwärtspotenzial von 70% impliziert.
- Eine verfehlte Umsatzerwartung im zweiten Quartal ließ die Aktie im August an einem Tag um 19% fallen, nachdem das Management mitgeteilt hatte, dass sich seine Werbemodelle für Spiele weniger stark verbessert hätten als üblich.
- Needhams Kursziel entspricht dem 25,4-fachen der Gewinne der nächsten zwölf Monate, nahe am Fünfjahresdurchschnitt der Aktie von 25,9x und deutlich über dem heutigen KGV von 15x.
- Die Einschätzung erscheint plausibel, aber derzeit überzogen, da Analysten ihre Schätzungen kürzen und eine Sammelklage anhängig ist.
AppLovin (APP) Aktien haben im vergangenen Jahr 56% verloren. Needham stuft die Aktie weiterhin als Kauf ein, und sein Kursziel von 475 $ impliziert ein Aufwärtspotenzial von 70% gegenüber dem heutigen Kurs von 280,12 $.
Eine seltene Verfehlung, dann ein Überbietungswettbewerb
Der Abwärtstrend beschleunigte sich nach den Ergebnissen des zweiten Quartals am 5. August. Der Umsatz stieg im Vergleich zum Vorjahr um 53% auf 1,92 Mrd. $, knapp unter den von der Wall Street erwarteten 1,94 Mrd. $, und die Aktie fiel am nächsten Tag um 19%.
Im Telefonat verwies CEO Adam Foroughi auf langsamere Fortschritte bei AppLovins Werbemodellen für Spiele: "In diesem Fall hatten wir im Q2 nicht den gleichen Zuwachs, den wir normalerweise in jedem anderen vorherigen Quartal hatten."
Needham setzt auf bessere Marken
Needham-Analyst Bernie McTernan behielt seine Kaufempfehlung und sein Kursziel von 475 $ am 6. Oktober bei. Er verwies auf drei qualitativ hochwertigere Werbekunden, die AppLovin hinzugewonnen hat: Steve Madden (SHOO), Quince und Thorne. Needham sagte, diese würden sich voraussichtlich nicht kurzfristig auf die Ergebnisse auswirken, könnten aber im Laufe der Zeit mehr ausgeben.
Geht die Rechnung für 475 $ auf?
Needham steht damit kaum allein da. Seine 475 $ entsprechen dem Medianziel der Wall Street zum 7. Oktober, und der Durchschnittswert ist von einem Höchststand von 744 $ im Januar auf 490 $ am 8. Oktober gefallen.
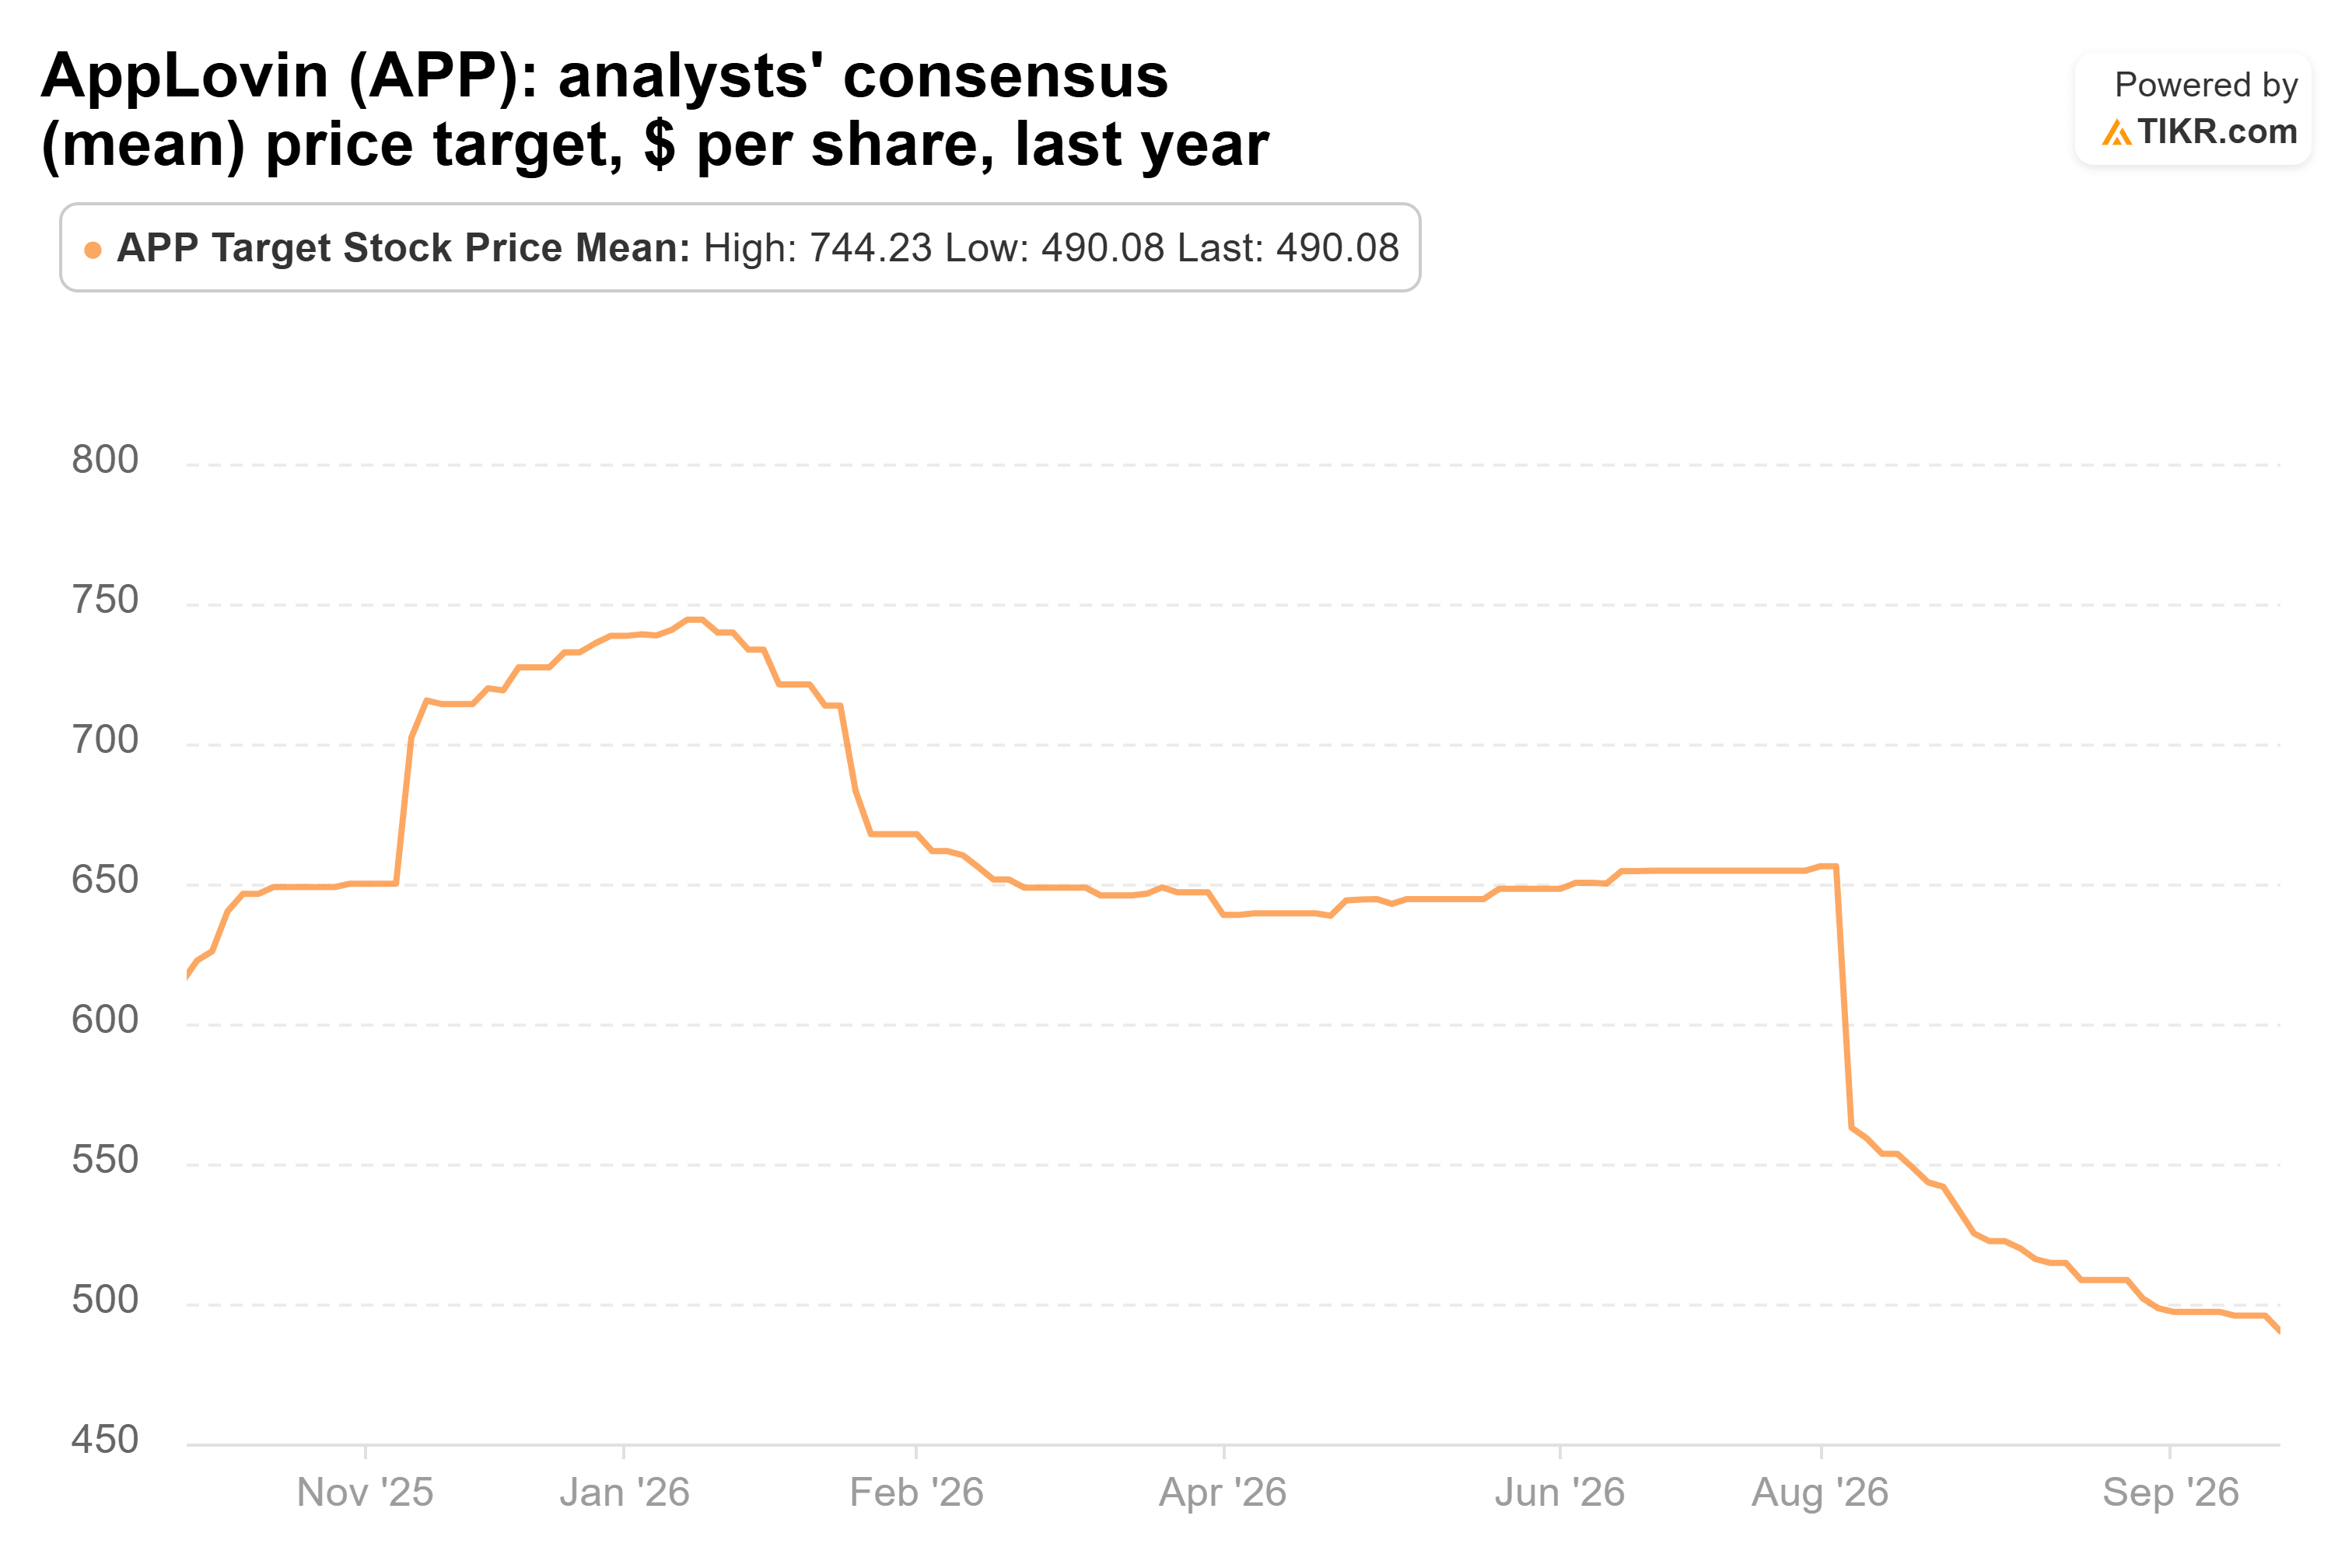
Die meisten Bewertungen sind weiterhin Kaufempfehlungen, aber die Anzahl der Halten-Empfehlungen hat sich von drei Ende Juni auf sechs verdoppelt, und das niedrigste Kursziel liegt bei 325 $.
Analysten erwarten weiterhin, dass der normalisierte Gewinn pro Aktie von 10,64 $ im Jahr 2025 auf 16,67 $ in diesem Jahr und 25,87 $ bis 2028 steigen wird.
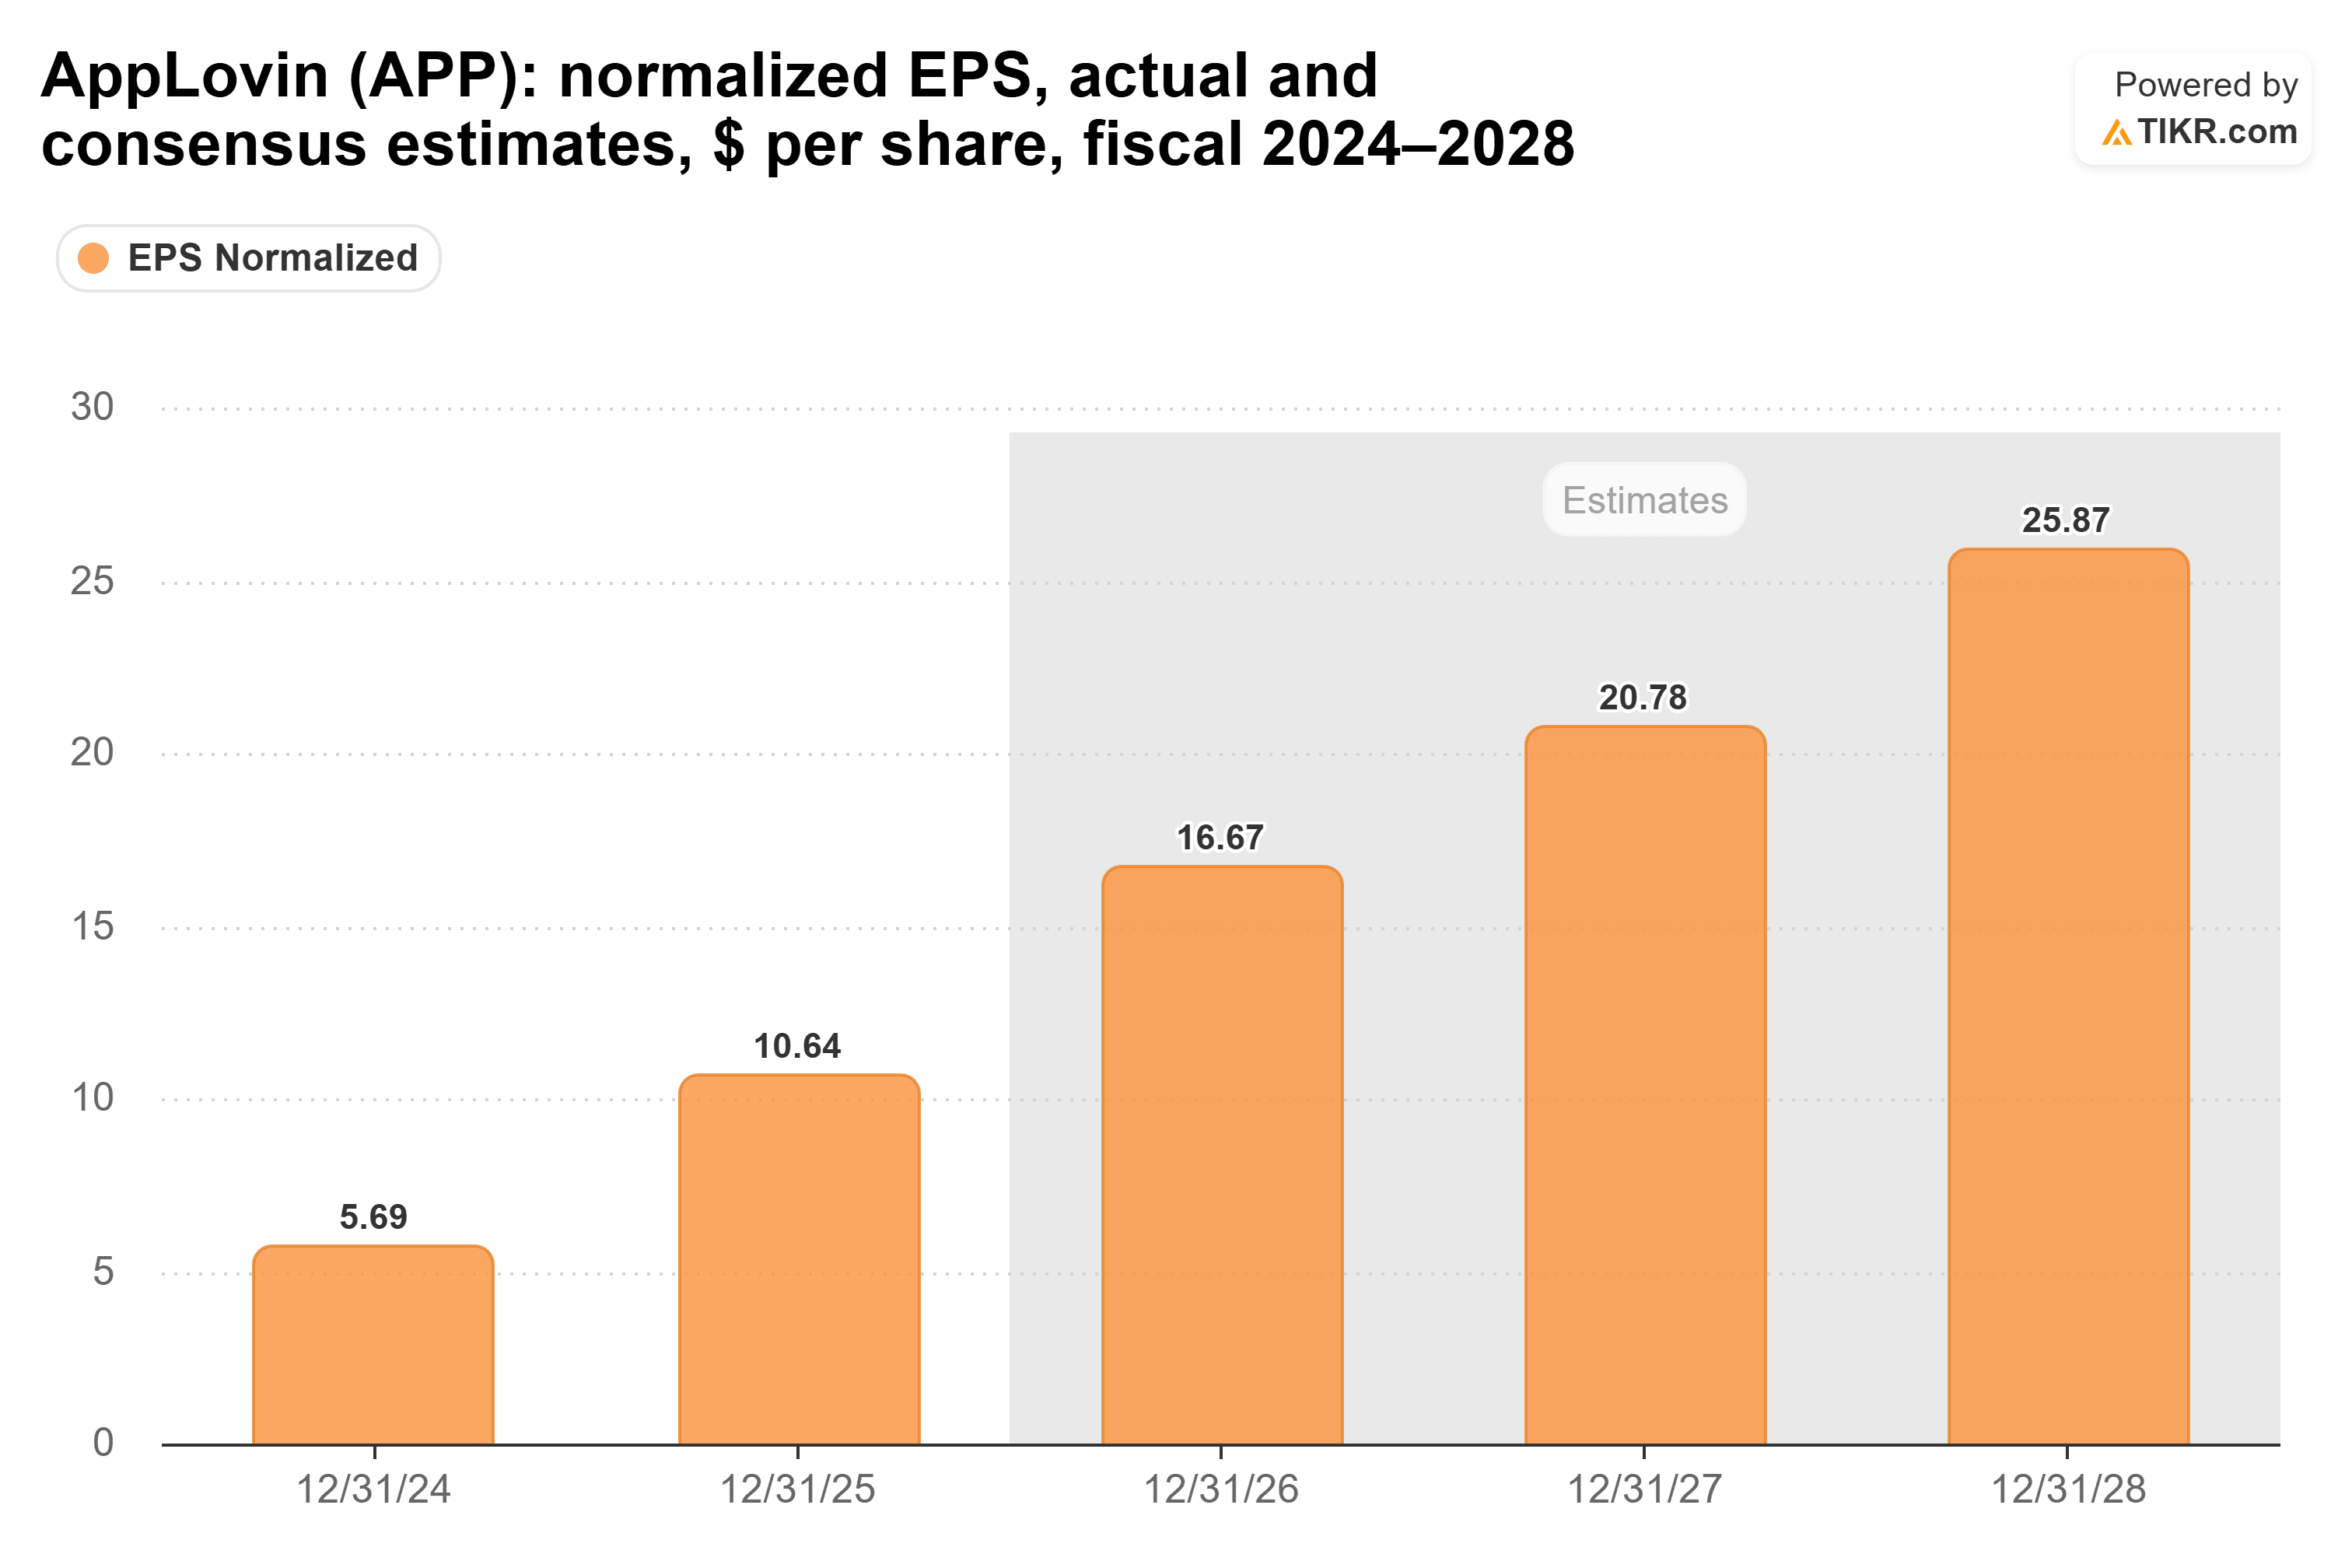
Aber diese Schätzungen sinken. Die 26 Analysten, die Yahoo Finance verfolgt, haben ihre Schätzung für 2027 in den letzten 90 Tagen von 21,09 $ pro Aktie auf 19,95 $ gesenkt. Needhams Notiz wird das nicht umkehren, da nach eigener Aussage die neuen Marken sich kurzfristig nicht in den Ergebnissen niederschlagen werden.
Was sich am meisten verändert hat, ist das KGV. Mit dem 15-fachen der zukünftigen Gewinne zum Schlusskurs am 7. Oktober notiert AppLovin deutlich unter seinem Fünfjahresdurchschnitt von 25,9x.

Teilt man Needhams 475 $ durch die von Analysten für die nächsten zwölf Monate erwarteten 18,73 $ pro Aktie, erhält man das 25,4-fache. Das Kursziel benötigt also lediglich die Rückkehr zum durchschnittlichen KGV auf Basis der heutigen Schätzungen.
Das KGV ist die gesamte Wette
Das Risiko besteht darin, dass der Abschlag bestehen bleibt. AppLovin sieht sich mit einer Sammelklage konfrontiert, in der behauptet wird, das Unternehmen habe Anleger über die Stärke seiner KI-Modelle und die Machbarkeit seines KI-Video-Kreativtools in die Irre geführt.
Ich halte Needhams Einschätzung für plausibel, aber derzeit überzogen. Eine Rückkehr zum 25-fachen KGV bedeutet, dass Anleger dem Wachstum wieder vertrauen, was schwer zu verkaufen ist, solange die Schätzungen nach unten driften und die Klage noch anhängig ist.
Der nächste Test ist der Bericht zum dritten Quartal. AppLovin prognostizierte einen Umsatz von 2,06 bis 2,09 Mrd. $, und Foroughi sagte, eine Verbesserung des Modells sei "direkt nach dem Quartal" eingetreten, sodass "Q3 wirklich gut gestartet ist". Wenn die Ergebnisse dies zeigen, hat das KGV Spielraum für eine Erholung.
Was ist die AppLovin-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AppLovin wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind und auch keine Empfehlungen zum Kauf oder Verkauf von Aktien darstellen. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!