Wichtige Erkenntnisse
- OpenAI's annualisierter Umsatz näherte sich Ende September 50 Milliarden US-Dollar, etwa 20 Milliarden US-Dollar unter der zuvor berichteten Zahl, so die Financial Times.
- Der Informatiker Cal Newport sagt, die Wette der KI-Labore auf immer größere Modelle wird sich nicht auszahlen, und dass Google mit kostengünstigeren Modellen gewinnen wird, die in Produkte integriert sind, die Menschen bereits nutzen.
- Analysten erwarten, dass der Umsatz von Alphabet von 403 Milliarden US-Dollar im Jahr 2025 auf 738 Milliarden US-Dollar im Jahr 2028 steigen wird, und seine operative Marge lag 2025 bei 32 %.
- Microsoft besitzt bereits etwa 27 % von OpenAI und wird mit dem 26,4-fachen der zukünftigen Gewinne gehandelt, unterhalb seines Dreijahresdurchschnitts von 30,0.
Die Umsatzsorgen bei OpenAI drückten die Tech-Aktien am Donnerstag nach unten. Aber laut einem Informatiker ist das größere Problem von OpenAI Alphabet (GOOG).
Die Financial Times berichtete, dass OpenAI's annualisierter Umsatz Ende September sich 50 Milliarden US-Dollar näherte, etwa 20 Milliarden US-Dollar unter der zuvor berichteten Zahl. Einen Tag später berichtete Bloomberg, dass OpenAI erwartet, bis Ende des Jahres 70 Milliarden US-Dollar zu erreichen oder zu übertreffen.
In der Folge vom Freitag von Prof G Markets wurde der Georgetown-Professor für Informatik, Cal Newport, gefragt, was Sam Altman nachts wach hält. Seine Antwort: Wenn allgemeine Chatbots kein gutes Geschäft mehr sind, "müssen sie sich wirklich Sorgen machen, dass Google ihnen wirtschaftlich gesehen das Geschäft wegnimmt."
Das ist eine weitaus größere Sorge als jede einzelne Umsatzzahl.
Größer zahlt sich nicht mehr aus
Newports Argumentation beginnt mit der Technologie. Die Labore setzen darauf, dass immer größere Modelle in allem immer besser werden. Er glaubt, dass die Fortschritte "unregelmäßig" geworden sind, konzentriert auf Programmierung, Mathematik und Cybersicherheit. Sein Urteil ist deutlich: "Sie werden nicht skalieren, und ich glaube, diese Wette wird sich nicht auszahlen."
Stattdessen erwartet er "viele Modelle, die Open-Weight oder günstig sind oder sogar auf dem Gerät laufen", die "gut genug" abschneiden werden, wenn sie mit den richtigen Agenten kombiniert werden.
Wenn "gut genug" gewinnt, hat derjenige die Nase vorn, der KI am günstigsten an die meisten Menschen liefern kann. Newport glaubt, das ist Google: "Google wird also kostengünstigere Modelle entwickeln, die auf spezieller Hardware laufen, sie haben die Rechenzentrums-Cloud-Infrastruktur wirklich im Griff." Dann baut es diese Antworten in Search und Workspace ein, wo die Leute ohnehin schon ihren Tag verbringen.
Alphabet braucht den Durchbruch nicht
Das ist eine komfortable Position für Alphabet, weil sich seine KI nicht selbst finanzieren muss. Analysten erwarten, dass der Umsatz von 403 Milliarden US-Dollar im Jahr 2025 auf 738 Milliarden US-Dollar im Jahr 2028 steigen wird...

Analysten erwarten, dass Alphabet allein im Jahr 2026 etwa 96 Milliarden US-Dollar an Umsatz hinzugewinnt, was fast dem doppelten gesamten Run-Rate von OpenAI entspricht.
Das Wachstum ist auch profitabel. Alphabet's operative Marge lag 2025 bei 32,0 %, gegenüber 27,4 % im Jahr 2023, und das wurde erreicht, während stark in den Aufbau seiner KI investiert wurde...
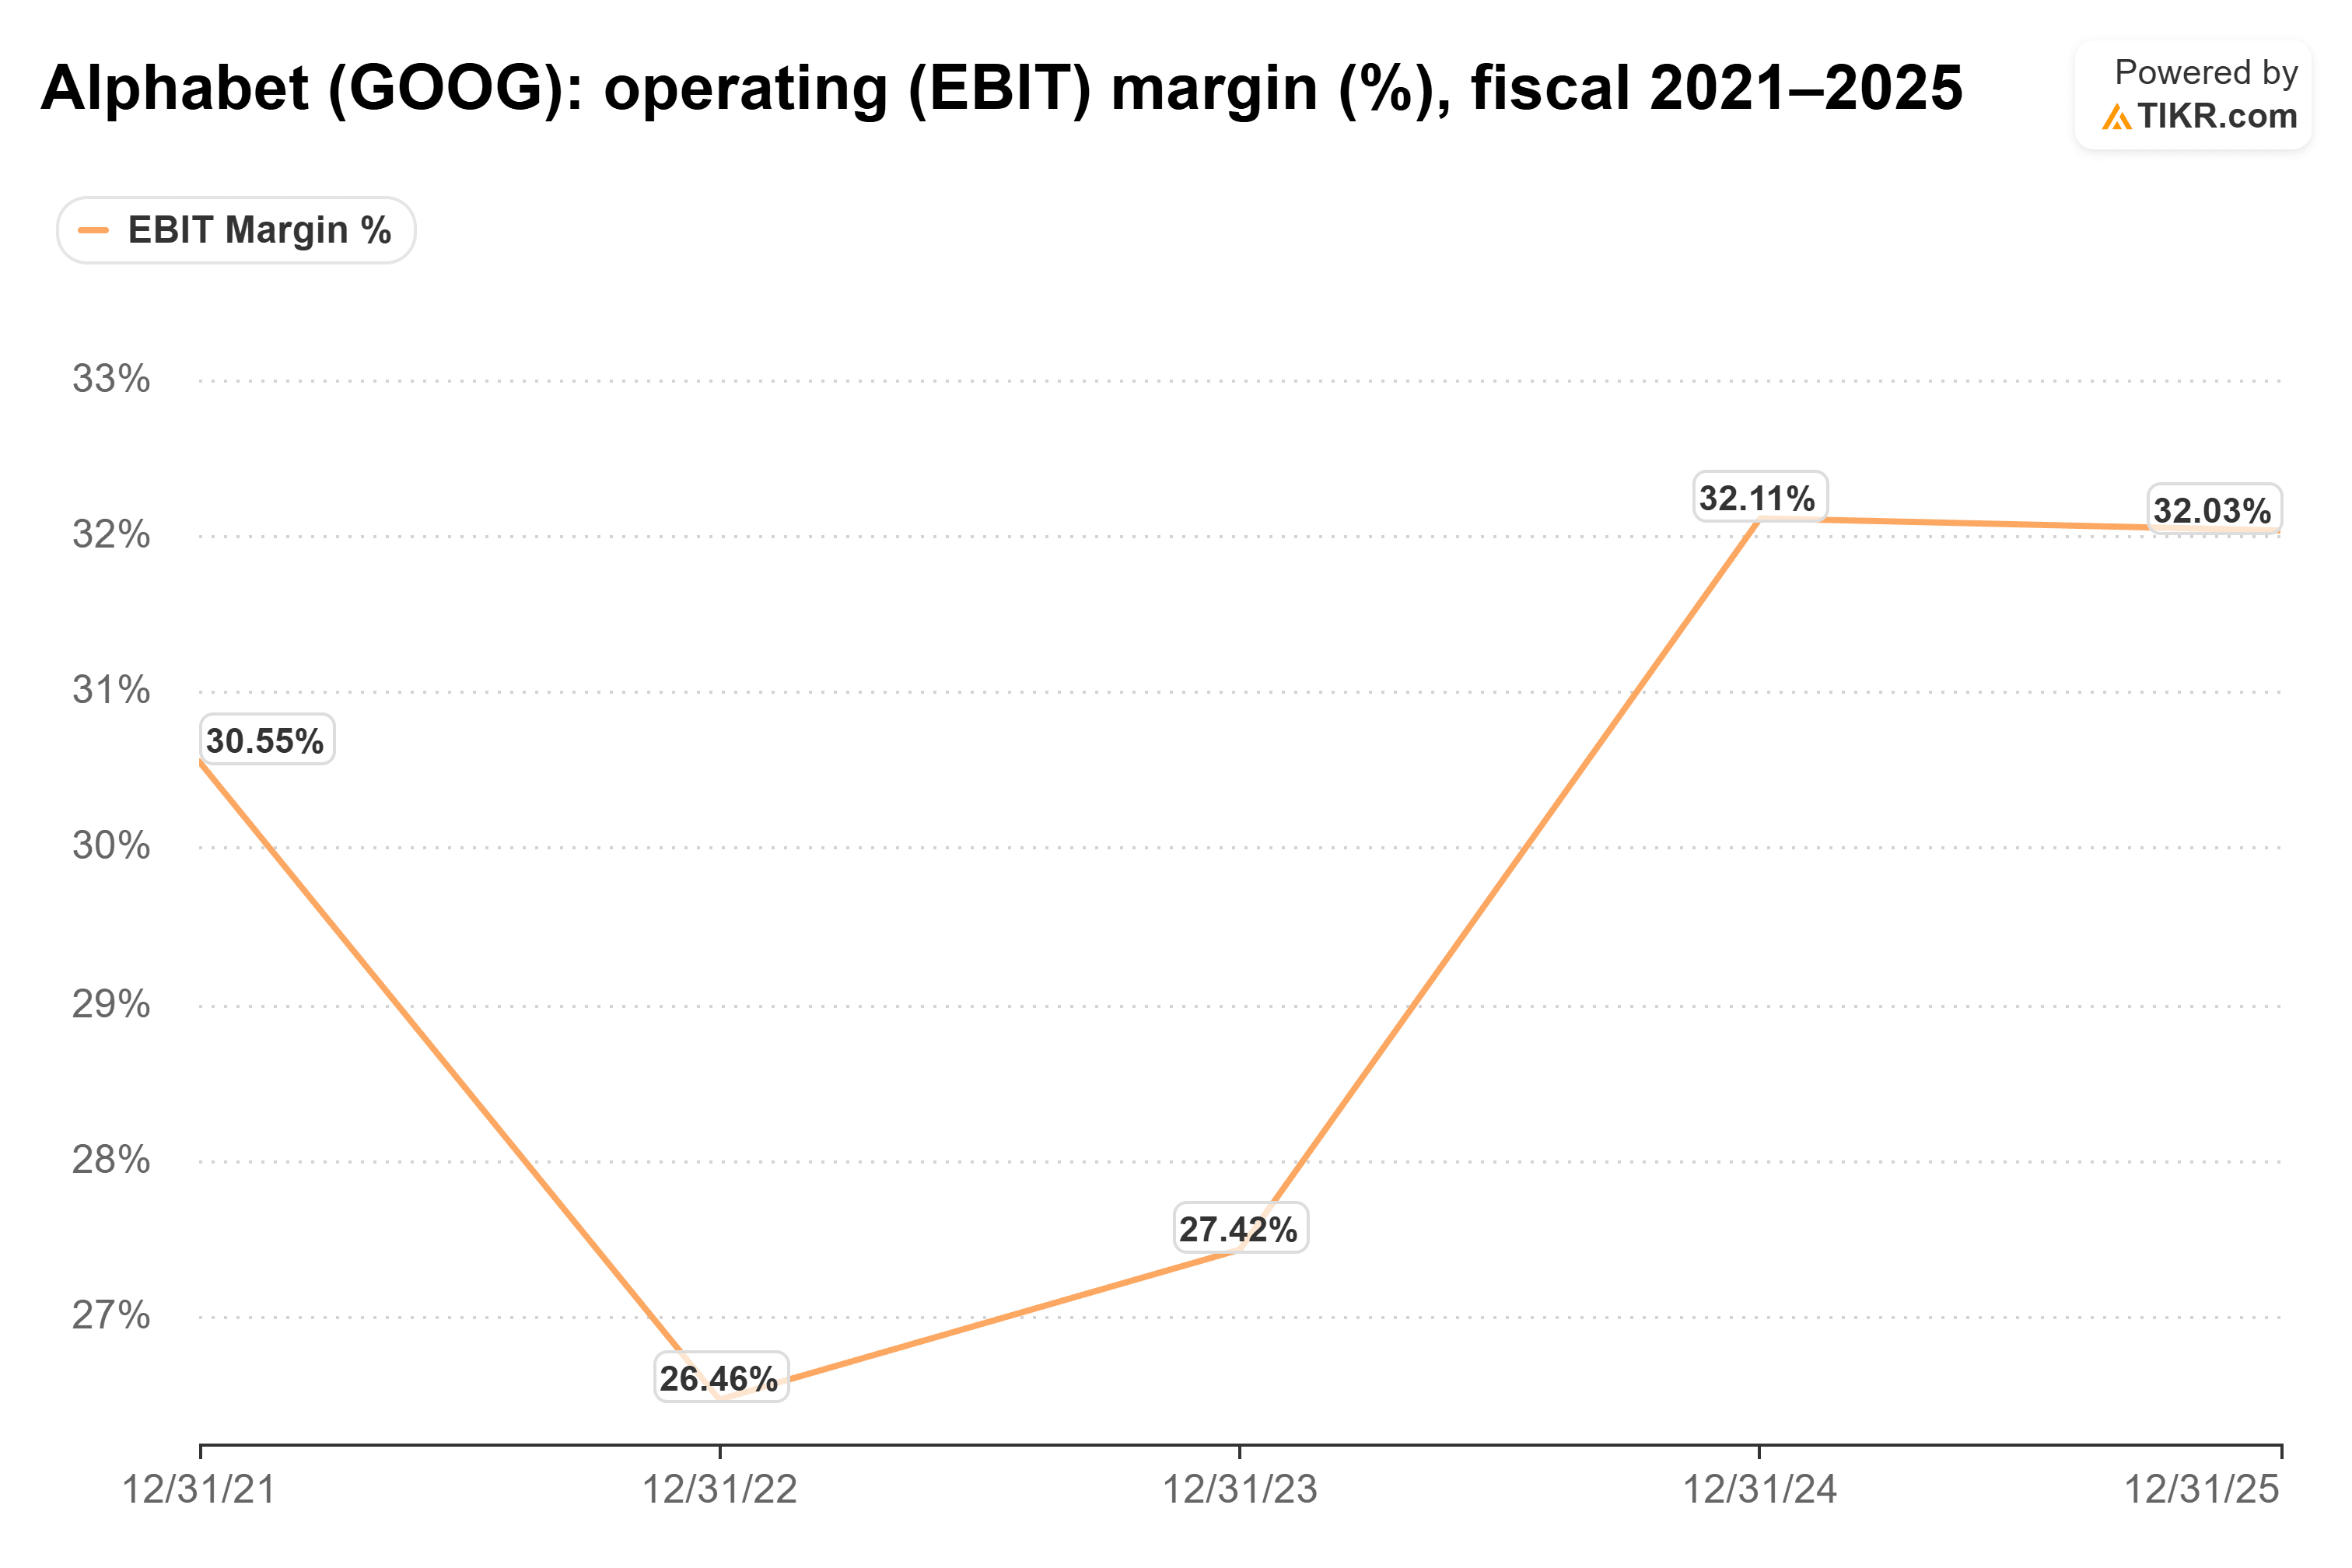
Diese Marge ist das Polster hinter Newports Argument. Alphabet kann es sich leisten, KI günstig in Search anzubieten, weil der Rest des Geschäfts bereits die Rechnungen bezahlt. OpenAI muss sein Geld mit der KI selbst verdienen.
OpenAI's Wachstum zählt immer noch
Das stärkste Argument gegen Newport ist, wie schnell OpenAI wächst. Von etwa 50 Milliarden US-Dollar im September auf 70 Milliarden US-Dollar im Dezember zu kommen, wäre ein Sprung von 40 % in einem einzigen Quartal. Es würde auch zeigen, dass Kunden derzeit für Spitzenmodelle bezahlen.
Newports Punkt betrifft, was danach kommt. Wenn günstigere Modelle gut genug werden, erwartet er, dass Konkurrenten "die spezifischen Dinge, für die Leute ChatGPT nutzen und die nützlich sind, herausgreifen" und sie in ihre eigenen Produkte einbauen. Das ist ein Preisproblem, und es zeigt sich in den Margen lange bevor es sich in einer Run-Rate zeigt.
Microsoft ist die Absicherung
Newports Endspiel für OpenAI führt über Redmond. Wenn Google bei Such- und Arbeitstools gewinnt, sagte er, endet OpenAI "wahrscheinlich damit, dass es, wissen Sie, von Microsoft in einem Wettbewerbsgebot gegen die Dominanz von Google übernommen wird." Er nannte das "ein finanzielles Albtraumszenario für OpenAI."
Dasselbe Szenario sieht von der Seite von Microsoft (MSFT) weitaus weniger beängstigend aus. Microsoft besitzt bereits etwa 27 % von OpenAI, die Beteiligung, die beide Unternehmen ankündigten, als OpenAI Ende 2025 rekapititalisiert wurde. Und der Markt zahlt nicht für seine KI-Geschichte auf. Microsoft wird mit dem 26,4-fachen der zukünftigen Gewinne gehandelt, unterhalb seines Dreijahresdurchschnitts von 30,0 und weit entfernt von seinem Höchststand von 37,0 im Juli 2024...

Den Rest eines geschwächten OpenAI zu kaufen (und das ist reine Spekulation) würde seine Modelle vollständig unter das Dach von Microsoft bringen, zu einem Preis weit unter dem, was OpenAI heute verlangt.
Alphabet gewinnt so oder so
Ich glaube, Newport hat die Richtung richtig erkannt. Wenn größere Modelle sich weiterhin auszahlen, hat Alphabet immer noch ein Spitzenlabor mit einem 400-Milliarden-Dollar-Geschäft im Rücken. Wenn sie sich nicht mehr auszahlen, gehen die Gewinne genau dorthin, wo günstigere Modelle in Search und Workspace eingebaut sind.
So oder so, Google bekommt sein Geschäft.
Natürlich ist dies die Einschätzung eines Informatikers darüber, wohin die Technologie geht. OpenAIs Run-Rate zum Jahresende wird der erste echte Test dafür sein.
Was ist die Aktie von Alphabet also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Alphabet wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Alphabet kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Investitionsdaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!