


Wichtigste Erkenntnisse
- First Solar ist seit seinem Schlusshoch vom 3. Juni um [43%] gefallen. Am 8. Oktober senkte Goldman Sachs sein Kursziel auf $272 von $310 und behielt seine Kaufempfehlung bei, was immer noch auf ein Aufwärtspotenzial von 51% hindeutet.
- Goldmans neues Ziel liegt nahe am Konsensziel von $274, und selbst das niedrigste Wall-Street-Ziel von $197 liegt über dem Schlusskurs vom 7. Oktober.
- Die Konsens-Gewinnschätzungen für 2026 und 2027 haben sich in 90 Tagen kaum bewegt, daher ist der Kursrückgang des Aktie auf ein niedrigeres KGV zurückzuführen.
- Goldmans Einschätzung erscheint plausibel, aber ambitioniert. Bei den heutigen Schätzungen müsste die Aktie mit [12,9x] der zukünftigen Gewinne gehandelt werden, gegenüber [8,5x].
First Solar (FSLR) schloss am 7. Oktober bei [$180,13], [43%] unter seinem Schlusshoch vom 3. Juni bei $318,25. Am Morgen des 8. Oktober senkte Goldman-Sachs-Analyst Brian Lee sein Kursziel auf $272 von $310 und behielt seine Kaufempfehlung bei.
Das ist eine Senkung des Ziels um 12% nach einem Kursrückgang von 43%, sodass Goldmans Aufwärtspotenzial auf [51%] gestiegen ist. Lee hatte das Ziel am 1. Mai auf $310 von $300 angehoben.
Warten auf Washington
Am 30. Juli meldete First Solar Quartalsergebnisse für das zweite Quartal von 3,92 $ je Aktie, ein Plus von 23% gegenüber dem Vorjahr. Der Umsatz ging um 4% auf 1,06 Mrd. $ zurück, und die Prognose für 2026 blieb unverändert.
Die Politik lastete auf der Konferenzschaltung. Die Untersuchung nach Section 232 zu Polysilizium-Importen war noch anhängig, und CEO Mark Widmar sagte: "Es gibt eindeutig Kunden, die abwarten."
Die Zinsen erhöhten den Druck. Am 24. September fielen die Aktien um etwa 10% auf ein neues 52-Wochen-Tief, da steigende Renditen von US-Staatsanleihen Solaraktien belasteten.
Warum Goldman weiterhin zum Kauf rät
Laut der Zusammenfassung der Notiz durch TheFly erwartet Lee aufgrund breiterer makroökonomischer Belastungen einen verhaltenen Bericht für das dritte Quartal. Er verweist jedoch auch auf günstige Auftragseingänge und Nachfrage in diesem Jahr, insbesondere im Bereich der Solar-Großanlagen, und stellt fest, dass die Aktien nahe ihrem Bewertungstief für das Jahr gehandelt werden. Wenn die Auftragseingänge die gedämpften Erwartungen übertreffen, sieht er Spielraum für einen Kursanstieg.
Die Zahlen von First Solar stützen die Nachfrageseite. Das Unternehmen schloss den Juni mit einem Auftragsbestand von 45,1 GW, der sich bis 2030 erstreckt, und Widmar verwies auf eine "gewissermaßen unersättliche Nachfrage von Hyperscalern".
Der Rest der Wall Street stimmt zu. Seit dem 31. März sind die Kaufempfehlungen von 12 auf 16 gestiegen und die Halteempfehlungen von 14 auf 9 gesunken.
Geht $272 für die First-Solar-Aktie auf?

Goldman steht nicht allein da. Sein Ziel von $272 liegt nahe am Konsensziel von $274, und selbst das niedrigste der 30 Ziele, $197, liegt über dem Aktienkurs. Vor einem Jahr lagen Aktie und Konsensziel auf gleicher Höhe, bei etwa $228. Seitdem haben sie sich in entgegengesetzte Richtungen bewegt...

Analysten erwarten auch, dass der normalisierte Gewinn je Aktie (EPS) von First Solar von 14,21 $ im Jahr 2025 auf 23,21 $ im Jahr 2027 steigen wird, ein Plus von 63% in zwei Jahren.
Der Verkauf hat diese Zahlen nicht beeinträchtigt. Die Konsensschätzungen für 2026 und 2027 liegen jeweils innerhalb von 1% ihres Standes vor 90 Tagen. Investoren zahlen weniger für die gleichen erwarteten Gewinne.
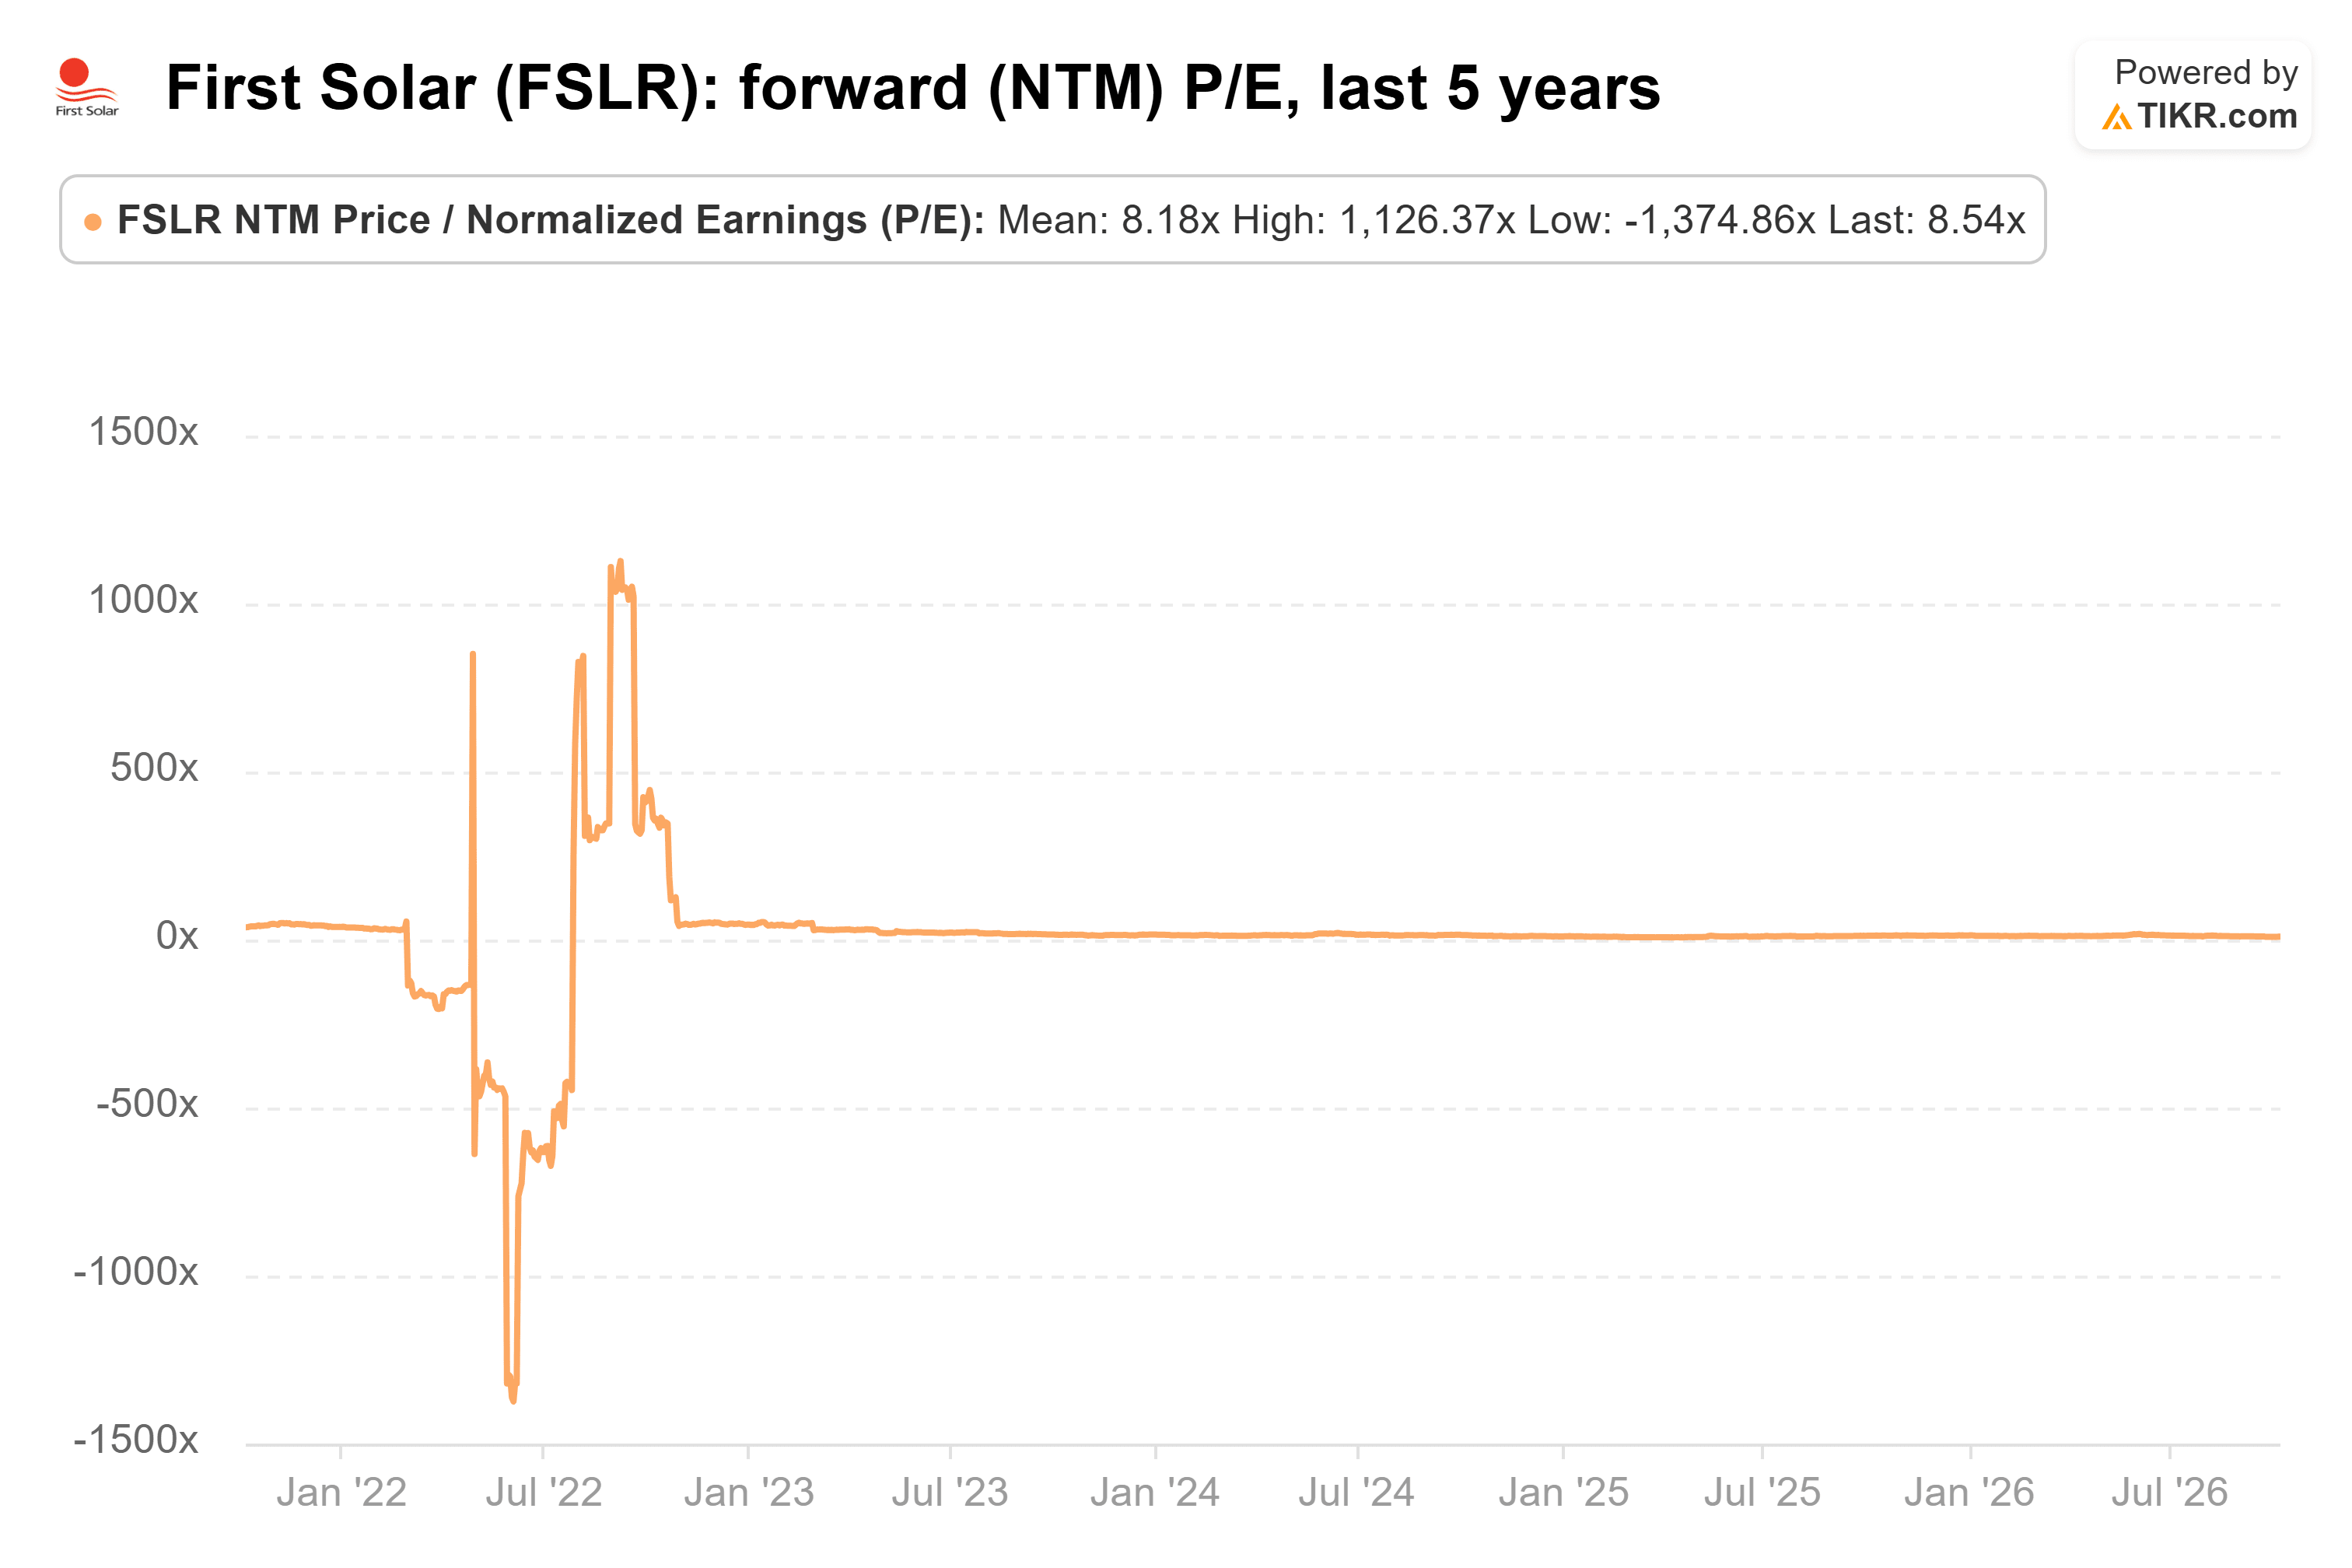
Bei [$180,13] und einem Forward-KGV von [8,5x] wird First Solar mit etwa [21$] Gewinn je Aktie über die nächsten 12 Monate bewertet. Goldmans Ziel von $272 entspricht [12,9x] dieser Gewinne, sodass bei den heutigen Schätzungen fast das gesamte Aufwärtspotenzial von [51%] aus einem höheren KGV kommen muss.
Die Zeit hilft ein wenig. In einem Jahr stützen sich die nächsten 12 Monate auf die 23,21 $ von 2027, und $272 würde etwa dem 11,7-fachen entsprechen.
Was das KGV niedrig halten könnte
Die Politik ist das Hauptrisiko. Die Prognose von First Solar geht von einem unveränderten US-Politikumfeld aus, und das Ergebnis der Section-232-Untersuchung könnte immer noch beeinflussen, was Kunden bereit sind zu unterschreiben.
Die KGV-Historie gibt auch keine klare Antwort. Die Aktie wird mit [8,5x] gehandelt, verglichen mit einem Fünfjahresdurchschnitt von 8,2x, aber die wilden Schwankungen von 2022, als die erwarteten Gewinne nahe null lagen, machen diesen Durchschnitt nahezu bedeutungslos.
Das Fazit zur First-Solar-Aktie
Meine Ansicht ist, dass Goldmans Einschätzung plausibel, aber ambitioniert ist. Das Geschäft hält sich gut, mit stabilen Schätzungen und einem Auftragsbestand bis 2030. Aber $272 erfordert, dass die Aktie mit [12,9x] der zukünftigen Gewinne gehandelt wird, gegenüber [8,5x], und der 24. September hat gezeigt, wie schnell Zinsen Solaraktien nach unten drücken können.
Der nächste Test ist der Bericht für das dritte Quartal, für den First Solar ein bereinigtes EBITDA zwischen 625 Mio. $ und 775 Mio. $ prognostiziert hat. Das Unternehmen hat noch kein Datum festgelegt; im letzten Jahr wurde am 30. Oktober berichtet. Ein Ergebnis innerhalb dieser Spanne, bei erneut unveränderter Prognose für 2026, würde $272 leichter erreichbar machen.
Sie können dieselbe Kurszielhistorie, EPS-Schätzungen und Forward-KGV-Grafik für First Solar kostenlos auf TIKR aufrufen und sie nach dem Bericht für das dritte Quartal erneut überprüfen. Erfahren Sie hier mehr.
Was ist die First-Solar-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was First Solar wert sein könnte. Beginnen Sie mit den Wall-Street-Konsensschätzungen oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
First Solar kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


