


Die wichtigsten Punkte
- Die Datadog-Aktie ist seit Jahresbeginn bis zum 23. Oktober um 98 % gestiegen und schloss nach einer weiteren volatilen Woche bei $269,65.
- Bernstein hat Datadog auf Outperform hochgestuft mit einem Kursziel von $350, während BofA sein Ziel vor den Quartalszahlen auf $335 angehoben hat.
- Der Umsatz im Q2 stieg um 36 % auf $1,12 Milliarden und übertraf damit deutlich das Quartalsumsatzwachstum von 16 % beim Rivalen Dynatrace.
- Da die Aktie mit einer Premium-Bewertung gehandelt wird und die Q3-Zahlen am 4. November anstehen, erscheint es attraktiver, einen Teil der Gewinne mitzunehmen, als aggressiv nachzukaufen.
Datadog (DDOG) war 2026 eine der am stärksten performenden Software-Aktien, mit einem Kursanstieg von 98 % seit Jahresbeginn bis zum 23. Oktober.
Die Aktie schloss am Freitag bei $269,65, nachdem sie sich um 4,6 % erholt hatte, nachdem sie in der vorangegangenen Sitzung um 5,6 % gefallen war, nachdem Berichte über eine mögliche milliardenschwere Übernahme aufgetaucht waren.
Trotz der Volatilität bleibt die Wall Street optimistisch, dass eine beschleunigte Cloud-Nachfrage und steigende KI-Workloads weiteres Wachstum unterstützen könnten.
Die Frage ist, ob die sich verbessernden Fundamentaldaten von Datadog die Premium-Bewertung nach einem solch massiven Rally rechtfertigen können.
Die Wall Street wird immer bullischer für Datadog
Der Optimismus der Analysten hat die jüngste Performance von Datadog beflügelt.
Am 9. Oktober sprang die Aktie um 7,1 % auf einen Rekord-Schlusskurs von $293,26, als Technologieaktien sich erholten und CIBC sein Kursziel von $280 auf $315 anhob.
Die Aktie erreichte daraufhin am 12. Oktober ein intraday 52-Wochen-Hoch von $300,68, bevor sie sich zurückzog.
Am 19. Oktober stufte Bernstein Datadog von Market Perform auf Outperform hoch und erhöhte sein Kursziel von $237 auf $350.
Der Analyst Peter Weed verwies auf eine stärkere als erwartete Nachfrage von KI-nativen Kunden, wobei der Token-Verbrauch von Unternehmen schneller wächst als zuvor modelliert.
BofA folgte am 23. Oktober und erhöhte sein Kursziel von $305 auf $335, während es seine Buy-Einstufung beibehielt.
Diese Hochstufungen deuten darauf hin, dass Analysten zunehmend erwarten, dass Datadog von den anhaltenden KI-Infrastrukturausgaben profitieren wird.
Das Wachstum von Datadog beschleunigt sich über KI-Kunden hinaus
Datadog meldete für das zweite Quartal einen Umsatz von $1,12 Milliarden, ein Plus von 36 % gegenüber dem Vorjahr, und markierte damit das fünfte Quartal in Folge mit beschleunigtem Umsatzwachstum.
Zum Vergleich: Der Rivale Dynatrace (DT) meldete für sein am 30. Juni endendes Quartal einen Umsatz von $555 Millionen, was einem Wachstum von 16 % gegenüber dem Vorjahr entspricht.
Die schnellere Expansion von Datadog hilft, seine Premium-Bewertung zu erklären, obwohl beide Unternehmen von der Nachfrage nach Cloud-Monitoring in Unternehmen profitieren.
Wichtig ist, dass die Dynamik von Datadog über seine größten KI-Kunden hinausreicht.
Der Umsatz mit Nicht-KI-Kunden wuchs im hohen 20er-Bereich, verglichen mit 18 % vor einem Jahr.
Datadog erzielte im Q2 außerdem einen operativen Cashflow von $316 Millionen und einen freien Cashflow von $279 Millionen.
Die Aktie fiel jedoch nach dem Quartalsbericht im August um 16,6 %, da Anleger sich um einen reduzierten Verbrauch seines größten KI-Kunden sorgten.
Die Umsatzprognose des Managements für Q3 von $1,135 bis $1,145 Milliarden ging davon aus, dass dieser Kunde nur zu seinem vertraglichen Minimum beitragen würde.
Wenn sich der KI-Verbrauch verbessert, während die breitere Kundschaft ihre Dynamik beibehält, könnte Datadog diese Erwartungen übertreffen.
Die Bewertung von Datadog lässt wenig Spielraum für Fehler
Die größte Sorge ist, wie viel Anleger bereits für dieses Wachstum zahlen.
Das KGV von Datadog auf Basis der Schätzungen für die nächsten zwölf Monate stieg von 47,4 am 23. Februar auf 93,2 am 16. Oktober.
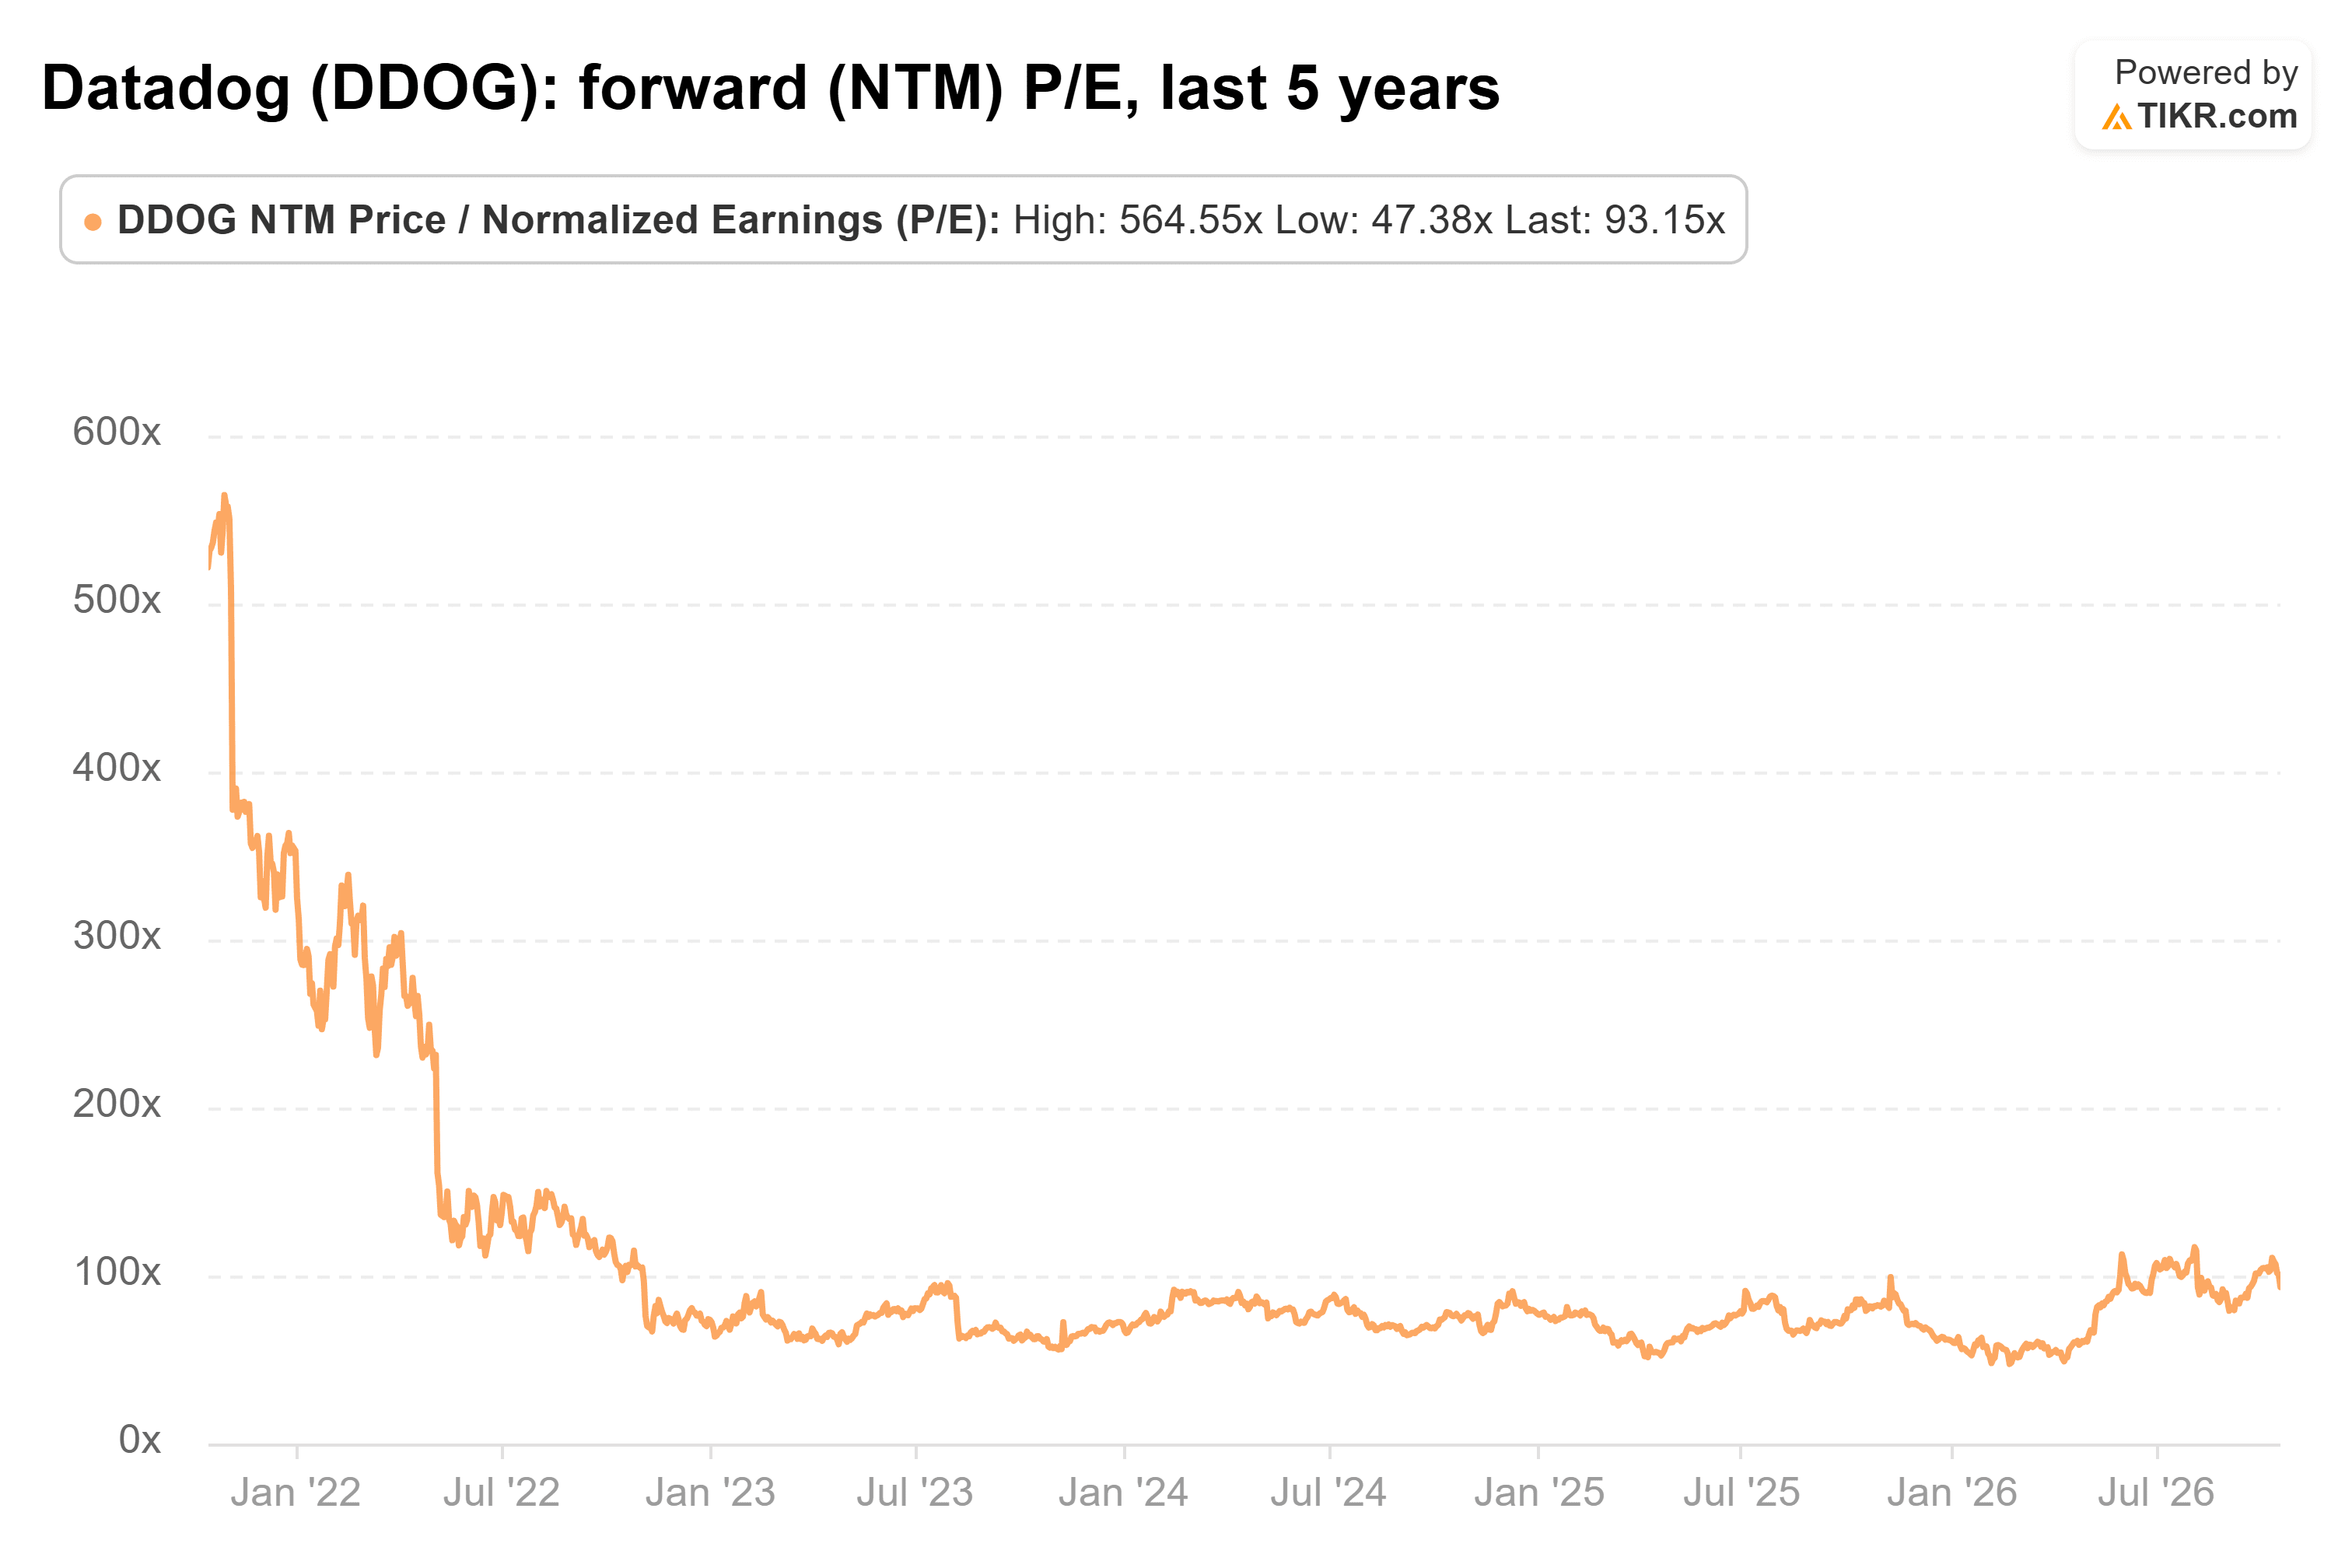
Diese Bewertungsausweitung übertraf deutlich den Anstieg der prognostizierten Gewinne für die nächsten zwölf Monate um etwa 23 % zwischen Ende März und Anfang Oktober.
Das durchschnittliche KGV von Datadog auf Basis der Schätzungen für die nächsten zwölf Monate über fünf Jahre beträgt etwa 108, obwohl ungewöhnlich hohe Bewertungen im Jahr 2021 diese Zahl deutlich in die Höhe treiben.
Analysten erwarten immer noch ein erhebliches Wachstum.
Die Konsensprognosen gehen davon aus, dass der Umsatz von $3,43 Milliarden im Geschäftsjahr 2025 auf $4,47 Milliarden in 2026 und $6,78 Milliarden bis 2028 steigen wird.
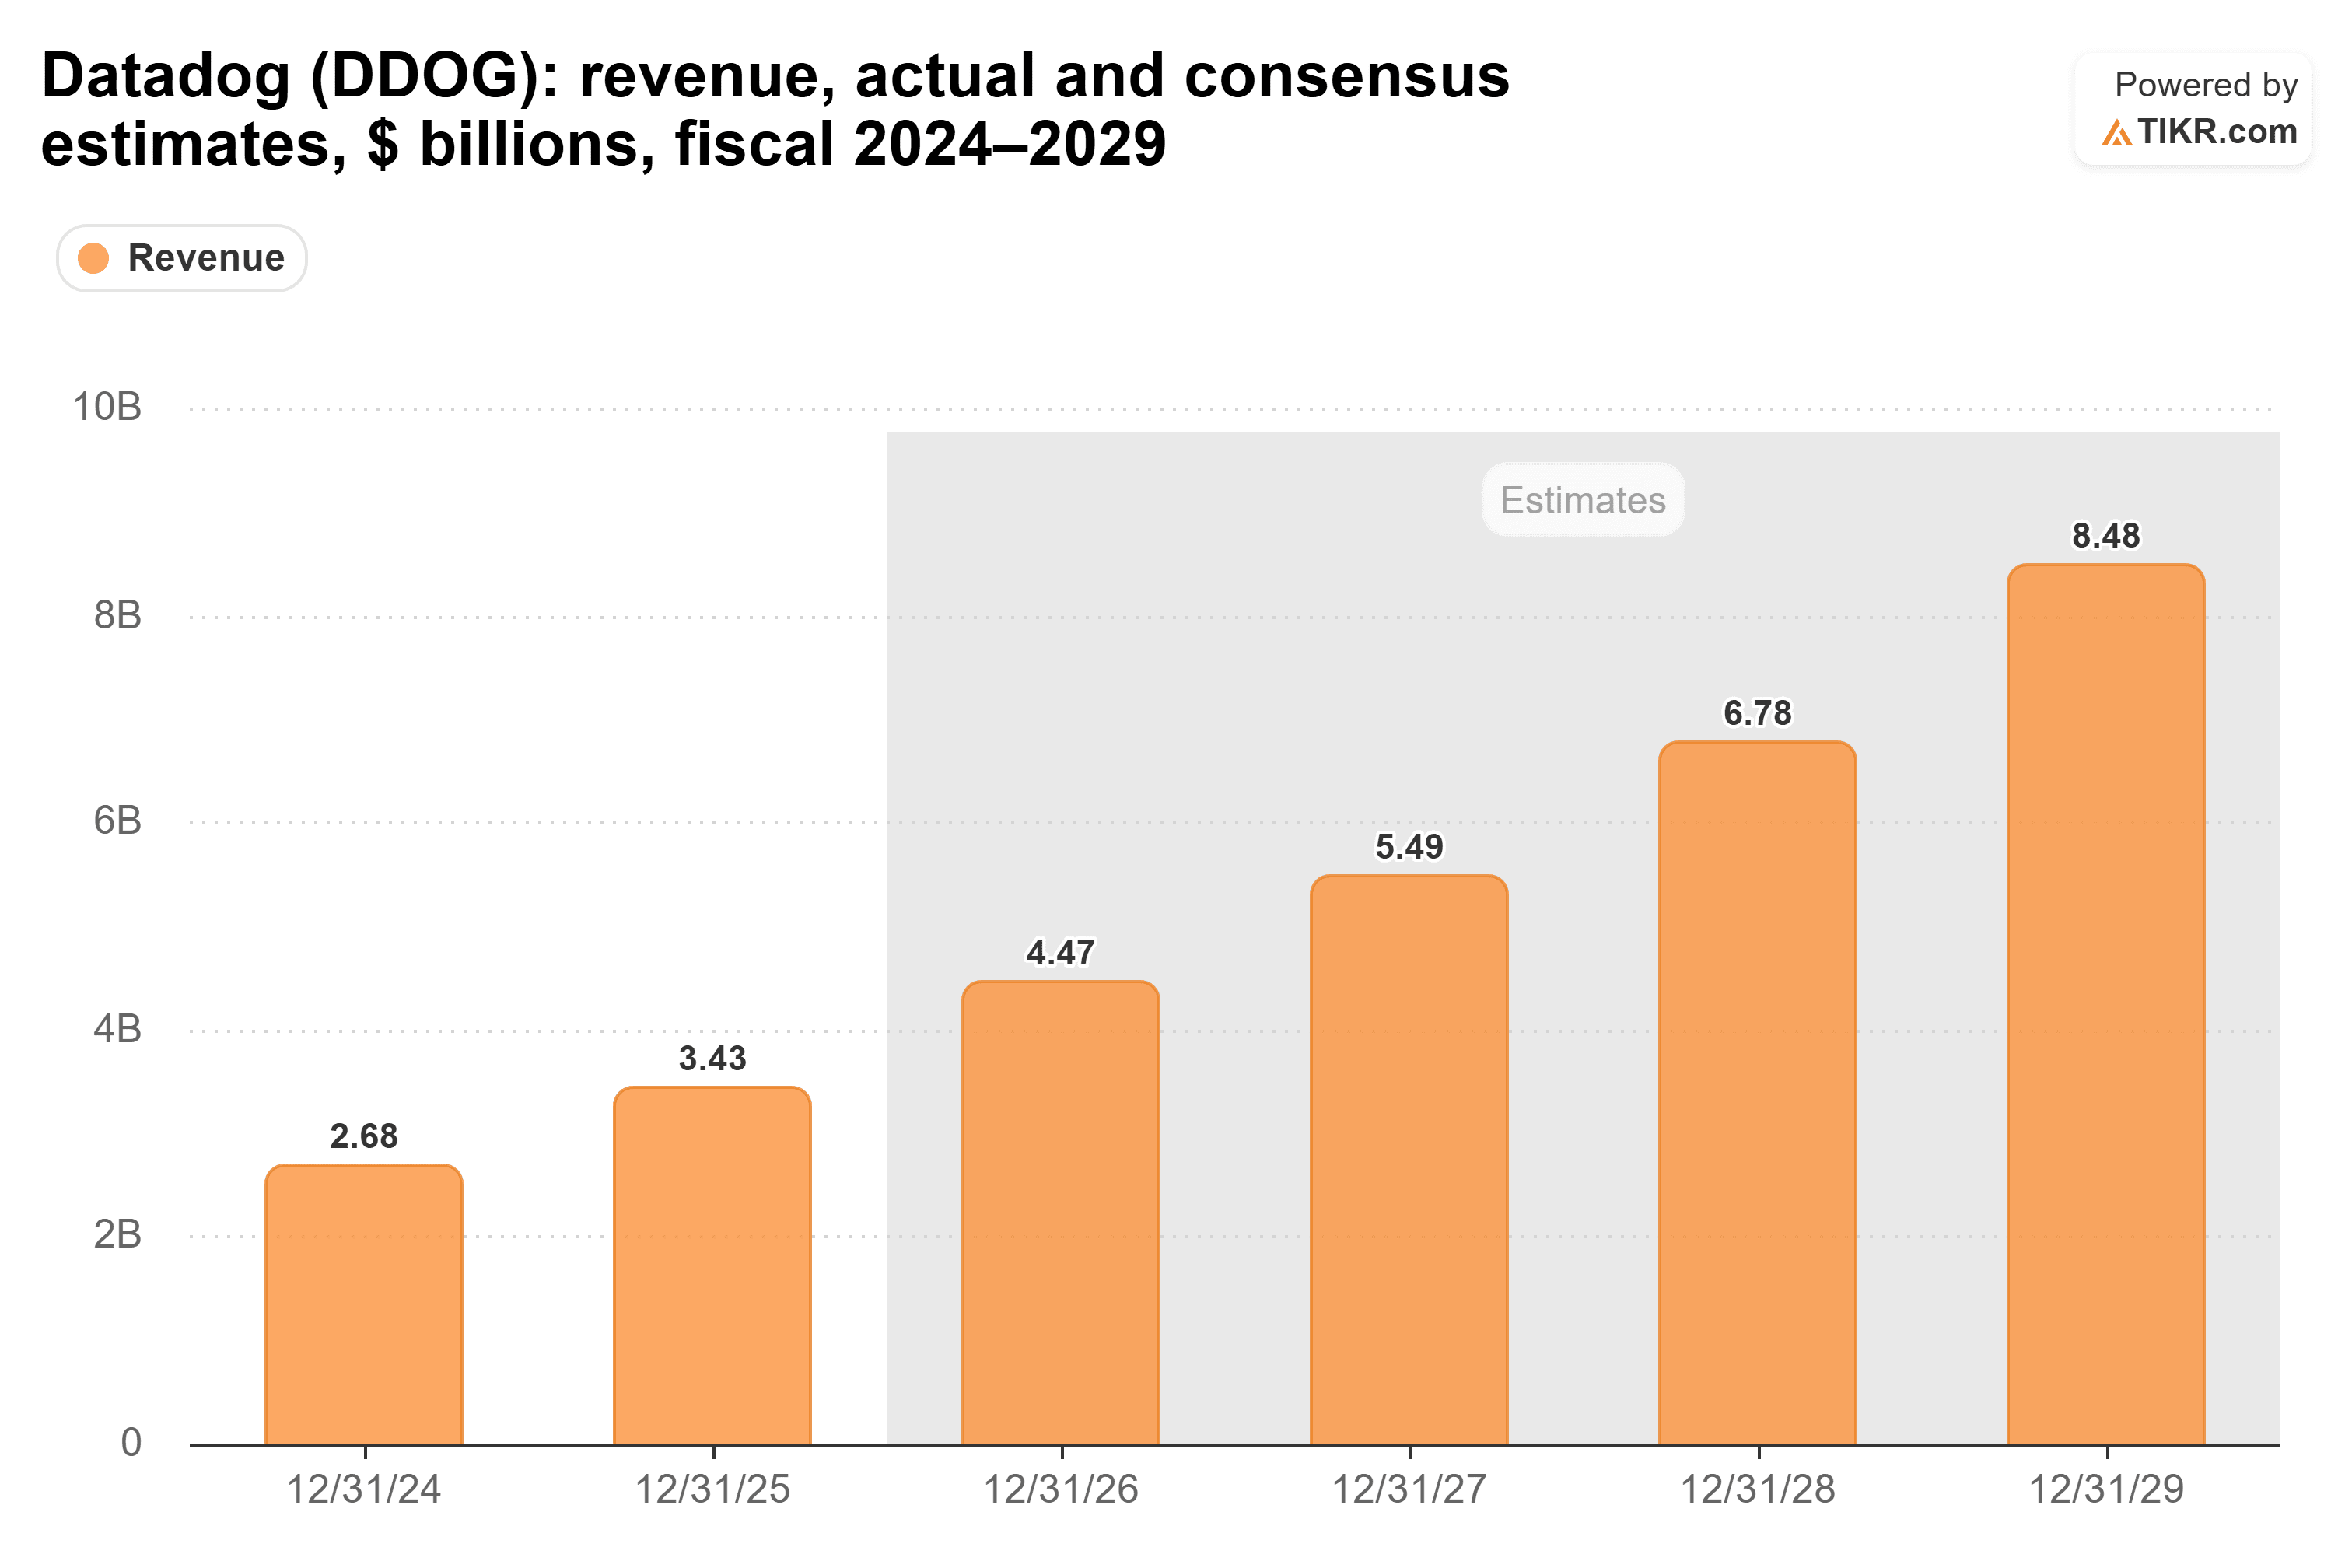
Diese Projektionen unterstützen die langfristige Wachstumschance von Datadog, aber Anleger zahlen bereits einen Großteil dieses Optimismus.
Die Wall Street sieht etwa 9 % Aufwärtspotenzial
Analysten haben ihre Kursziele für Datadog im vergangenen Jahr kontinuierlich erhöht.
Das durchschnittliche Ziel ist von etwa $168 vor einem Jahr auf rund $293 gestiegen.
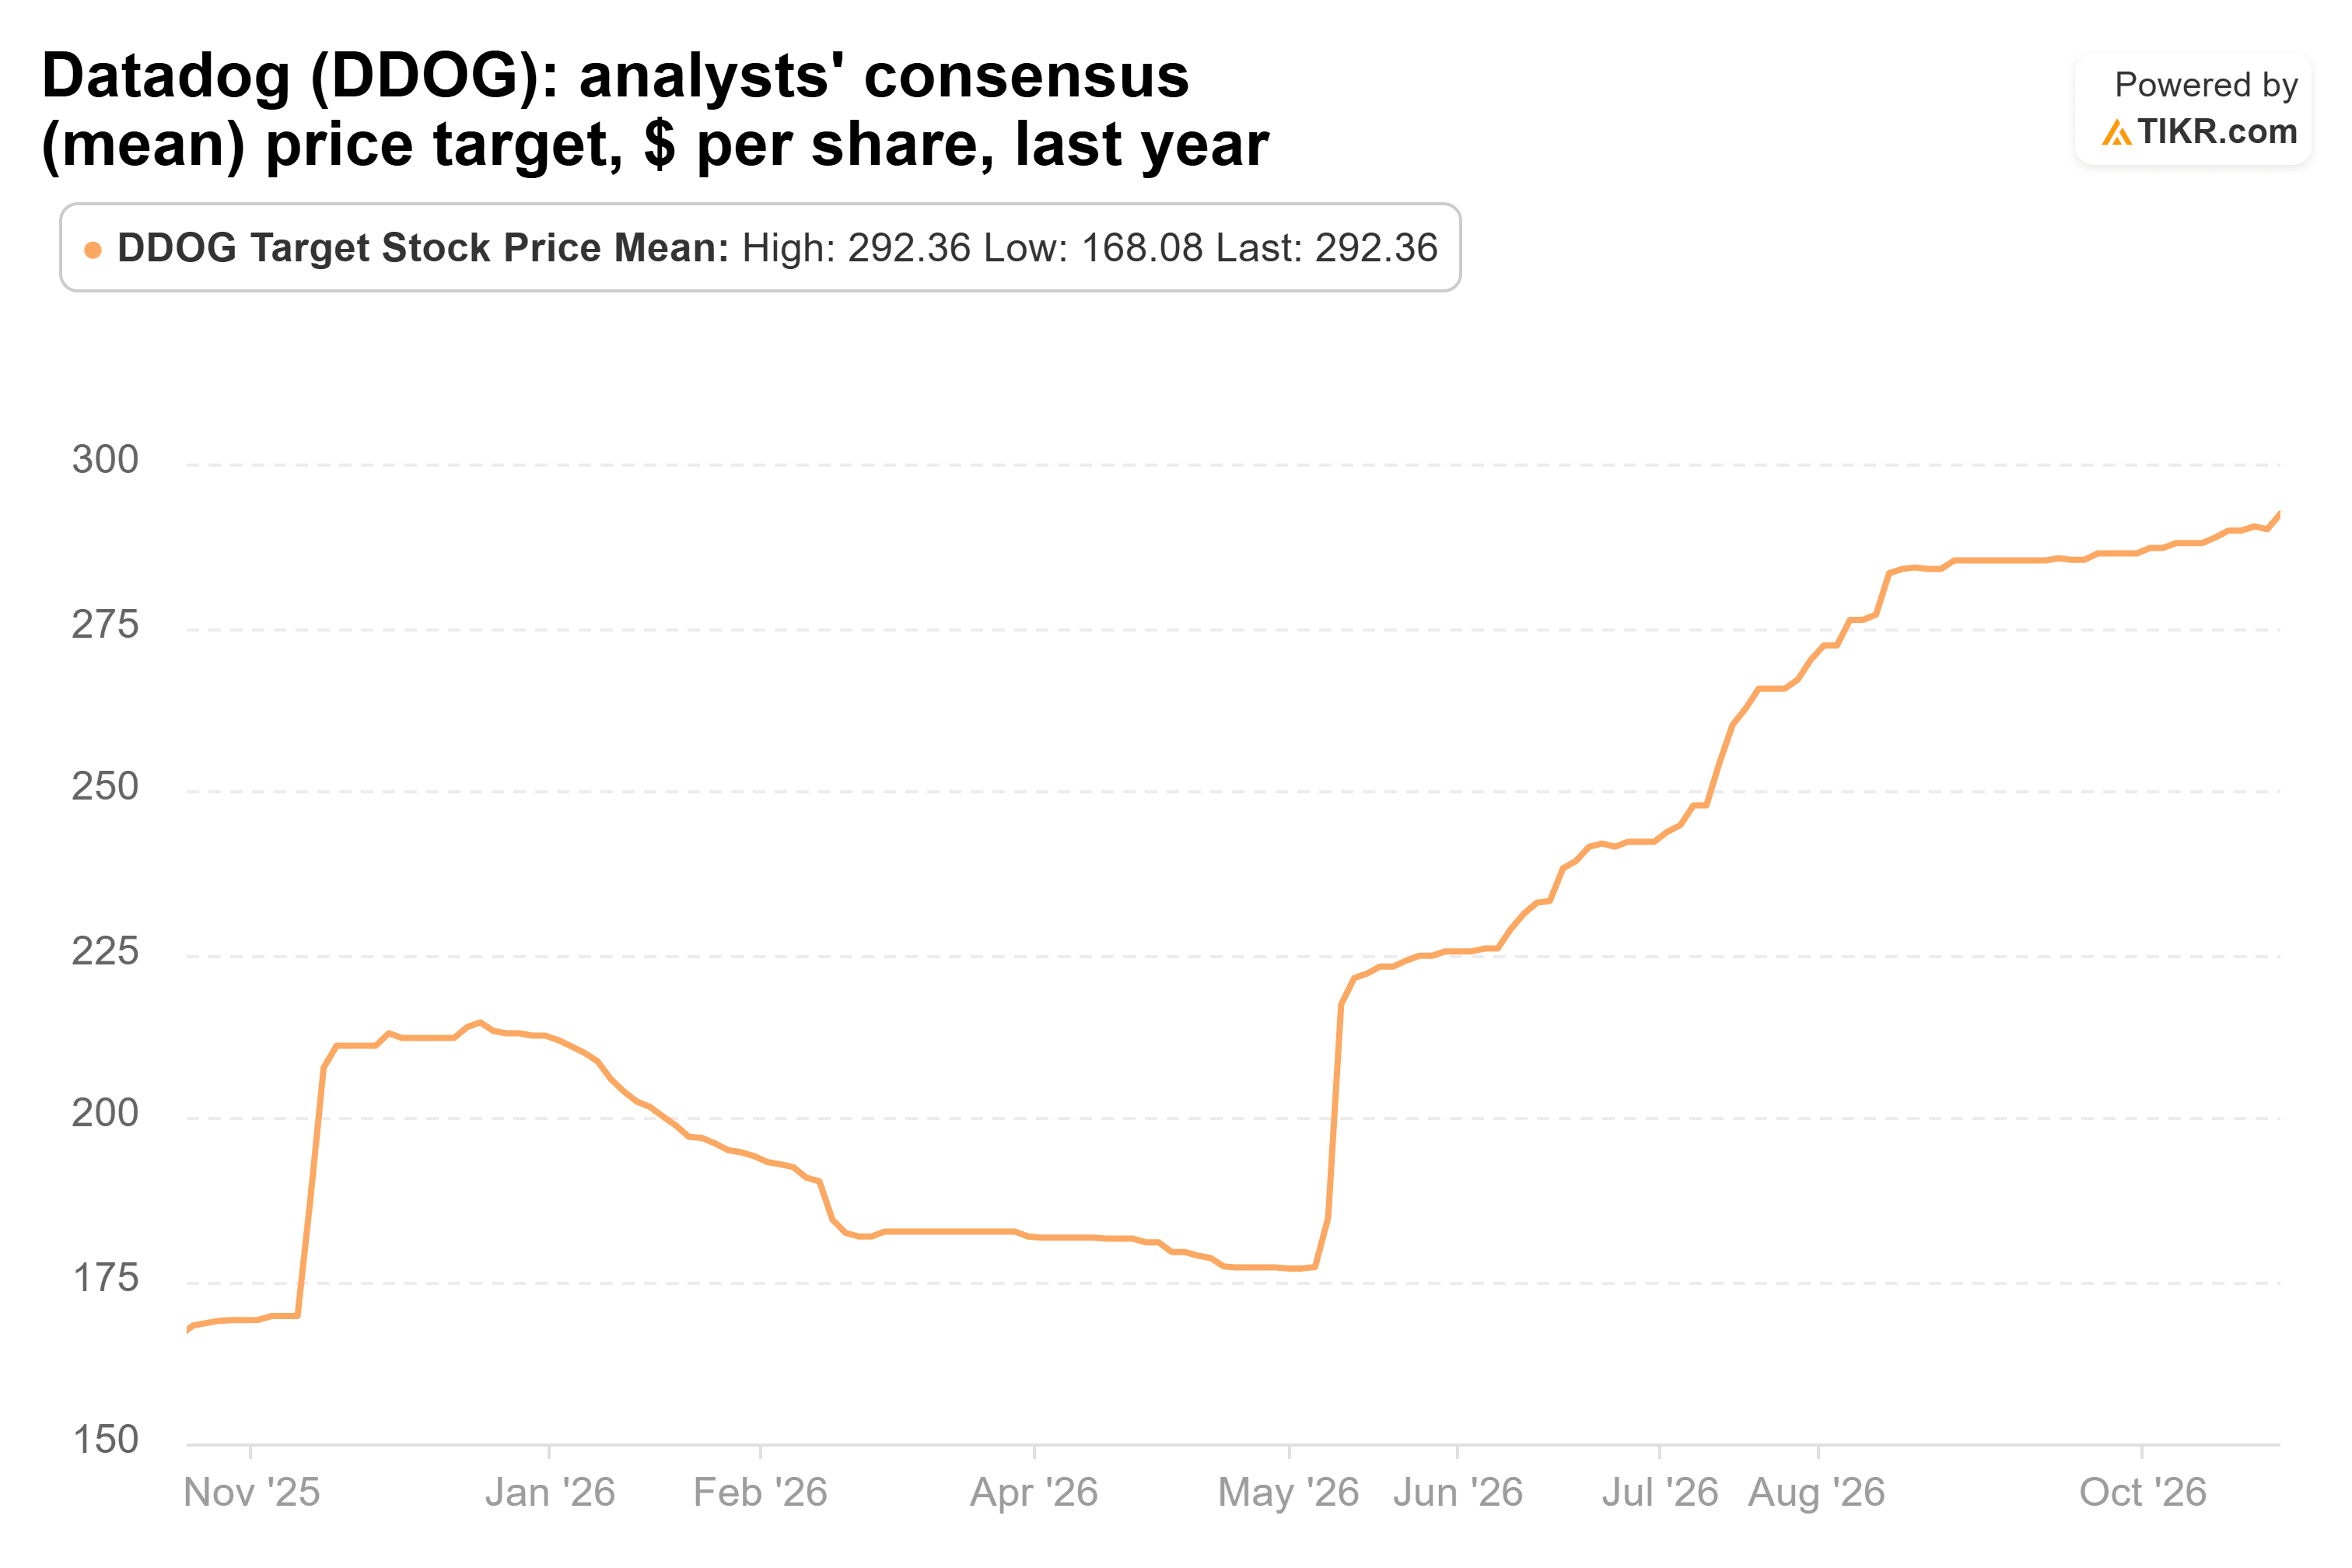
Gemessen am Schlusskurs vom 23. Oktober von $269,65 impliziert das Konsensziel von $293 ein Aufwärtspotenzial von etwa 9 %.
Das Ziel von $350 von Bernstein repräsentiert eine optimistischere Sichtweise, während das niedrigste Analystenziel weiterhin bei $158 liegt.
Die große Bandbreite unterstreicht die Unsicherheit bezüglich der Fähigkeit von Datadog, ein schnelles Wachstum aufrechtzuerhalten und gleichzeitig seine Premium-Bewertung zu halten.
Die Quartalszahlen am 4. November könnten der nächste große Katalysator sein
Datadog wird voraussichtlich am 4. November vor Börsenbeginn die Ergebnisse für das dritte Quartal veröffentlichen.
Analysten erwarten einen bereinigten Gewinn pro Aktie (EPS) von etwa $0,64, innerhalb des Prognosebereichs des Managements von $0,63 bis $0,65.
Die Umsatzentwicklung wird besonders wichtig sein.
Anleger sollten darauf achten, ob Datadog die Obergrenze seiner Umsatzprognose von $1,145 Milliarden übertrifft und ob sich der KI-bezogene Kundenverbrauch verbessert.
Eine weitere Entwicklung ist das berichtete Angebot von Datadog, das Cloud-Security-Startup Upwind Security für fast $4 Milliarden zu übernehmen.
Ein abgeschlossenes Geschäft wurde nicht bestätigt.
Eine mögliche Übernahme könnte das Cloud-Security-Angebot von Datadog stärken, würde aber auch erhebliches Kapital erfordern.
Datadog hatte Ende Juni etwa $5 Milliarden an Bargeld, Zahlungsmitteläquivalenten und marktgängigen Wertpapieren.
Lohnt sich der Kauf der Datadog-Aktie noch nach ihrem Rally?
Die langfristige Wachstumsgeschichte von Datadog bleibt attraktiv, aber nachdem die Aktie 2026 fast verdoppelt hat, erscheint es attraktiver, einen Teil der Gewinne mitzunehmen, als aggressiv weitere Aktien zu aktuellen Kursen zu kaufen.
Das Umsatzwachstum beschleunigt sich, Nicht-KI-Kunden geben mehr aus, und eine verbesserte KI-Nachfrage könnte einen weiteren starken Quartalsbericht unterstützen.
Allerdings zahlen Anleger, da Datadog mit einer Premium-Bewertung gehandelt wird und das Konsenskursziel der Wall Street nur etwa 9 % Aufwärtspotenzial impliziert, bereits einen erheblichen Aufschlag für zukünftiges Wachstum.
Das bedeutet nicht, dass Anleger ihre gesamten Positionen verkaufen müssen. Langfristige Aktionäre könnten immer noch profitieren, wenn Datadog weiterhin die Erwartungen übertrifft.
Aber für Anleger mit signifikanten Gewinnen könnte das Reduzieren eines Teils ihrer Bestände die Exposition vor den Quartalszahlen am 4. November verringern und gleichzeitig die Teilnahme am langfristigen Wachstum des Unternehmens bewahren.
Zwischen Gewinnmitnahme und Nachkaufen erscheint die Gewinnmitnahme bei der aktuellen Bewertung von Datadog die bessere Wahl zu sein.
Was ist die Datadog-Aktie also wirklich wert?
Mit TIKR können Sie in weniger als einer Minute den zukünftigen Preis jeder Aktie prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Datadog wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Investitionsdaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


