


Wichtigste Erkenntnisse
- Die Aktie von Coursera fiel um 19 %, nachdem schwache Prognosen für den Umsatz im vierten Quartal und ein früher Ausblick auf 2027 auf schrumpfende Verkäufe hindeuteten.
- Die 16 Monate früher als geplant eintreffenden Kosteneinsparungen bei Udemy können den Umsatzrückgang nicht wettmachen.
- Das Assessment-Geschäft von Pearson wuchs im letzten Quartal um 10 % und die täglichen Nutzer von Duolingo im zweiten Quartal um 23 %, daher scheint Courseras Einbruch ein hausgemachtes Problem zu sein.
- Coursera hat das nötige Kapital, um das Problem zu beheben, und seine offiziellen Prognosen für 2027 sind der nächste Prüfstein.
Coursera (COUR) übertraf die Schätzungen für das dritte Quartal nach Börsenschluss am Donnerstag. Dann teilte das Unternehmen mit, wohin sich der Umsatz entwickelt, und die Aktie ist heute um 19 % gefallen.
Verlangsamt sich das Online-Lernen, oder ist es nur Coursera? Pearson (PSO) und Duolingo (DUOL) deuten auf Coursera hin.
Die Prognose verursachte den Schaden
Wenn man Udemy, das Coursera im Mai gekauft hat, so betrachtet, als wären die beiden Unternehmen schon immer eins gewesen, sank der Umsatz im dritten Quartal um 3 %. Der Enterprise-Bereich wuchs um 2 %, der Consumer-Bereich fiel um 9 %.
Dann kam der Ausblick:
- Umsatz im vierten Quartal von 358 bis 366 Millionen US-Dollar, unter den etwa 373 Millionen US-Dollar, die Analysten erwartet hatten
- Für 2027: flacher bis leicht rückläufiger Enterprise-Umsatz und ein Rückgang im niedrigen zweistelligen Prozentbereich im Consumer-Bereich, wobei nichts Wesentliches von Project Helix, seiner neuen KI-Fähigkeiten-Plattform, angenommen wird
KeyBanc nannte diese 2027-Ansicht "erheblich niedriger" und stufte die Aktie von Overweight auf Sector Weight herab. JPMorgan stufte sie ebenfalls auf Neutral herab.
Analysten hatten bereits erwartet, dass der Umsatz sich abflacht, sobald der Udemy-Boost ausläuft:
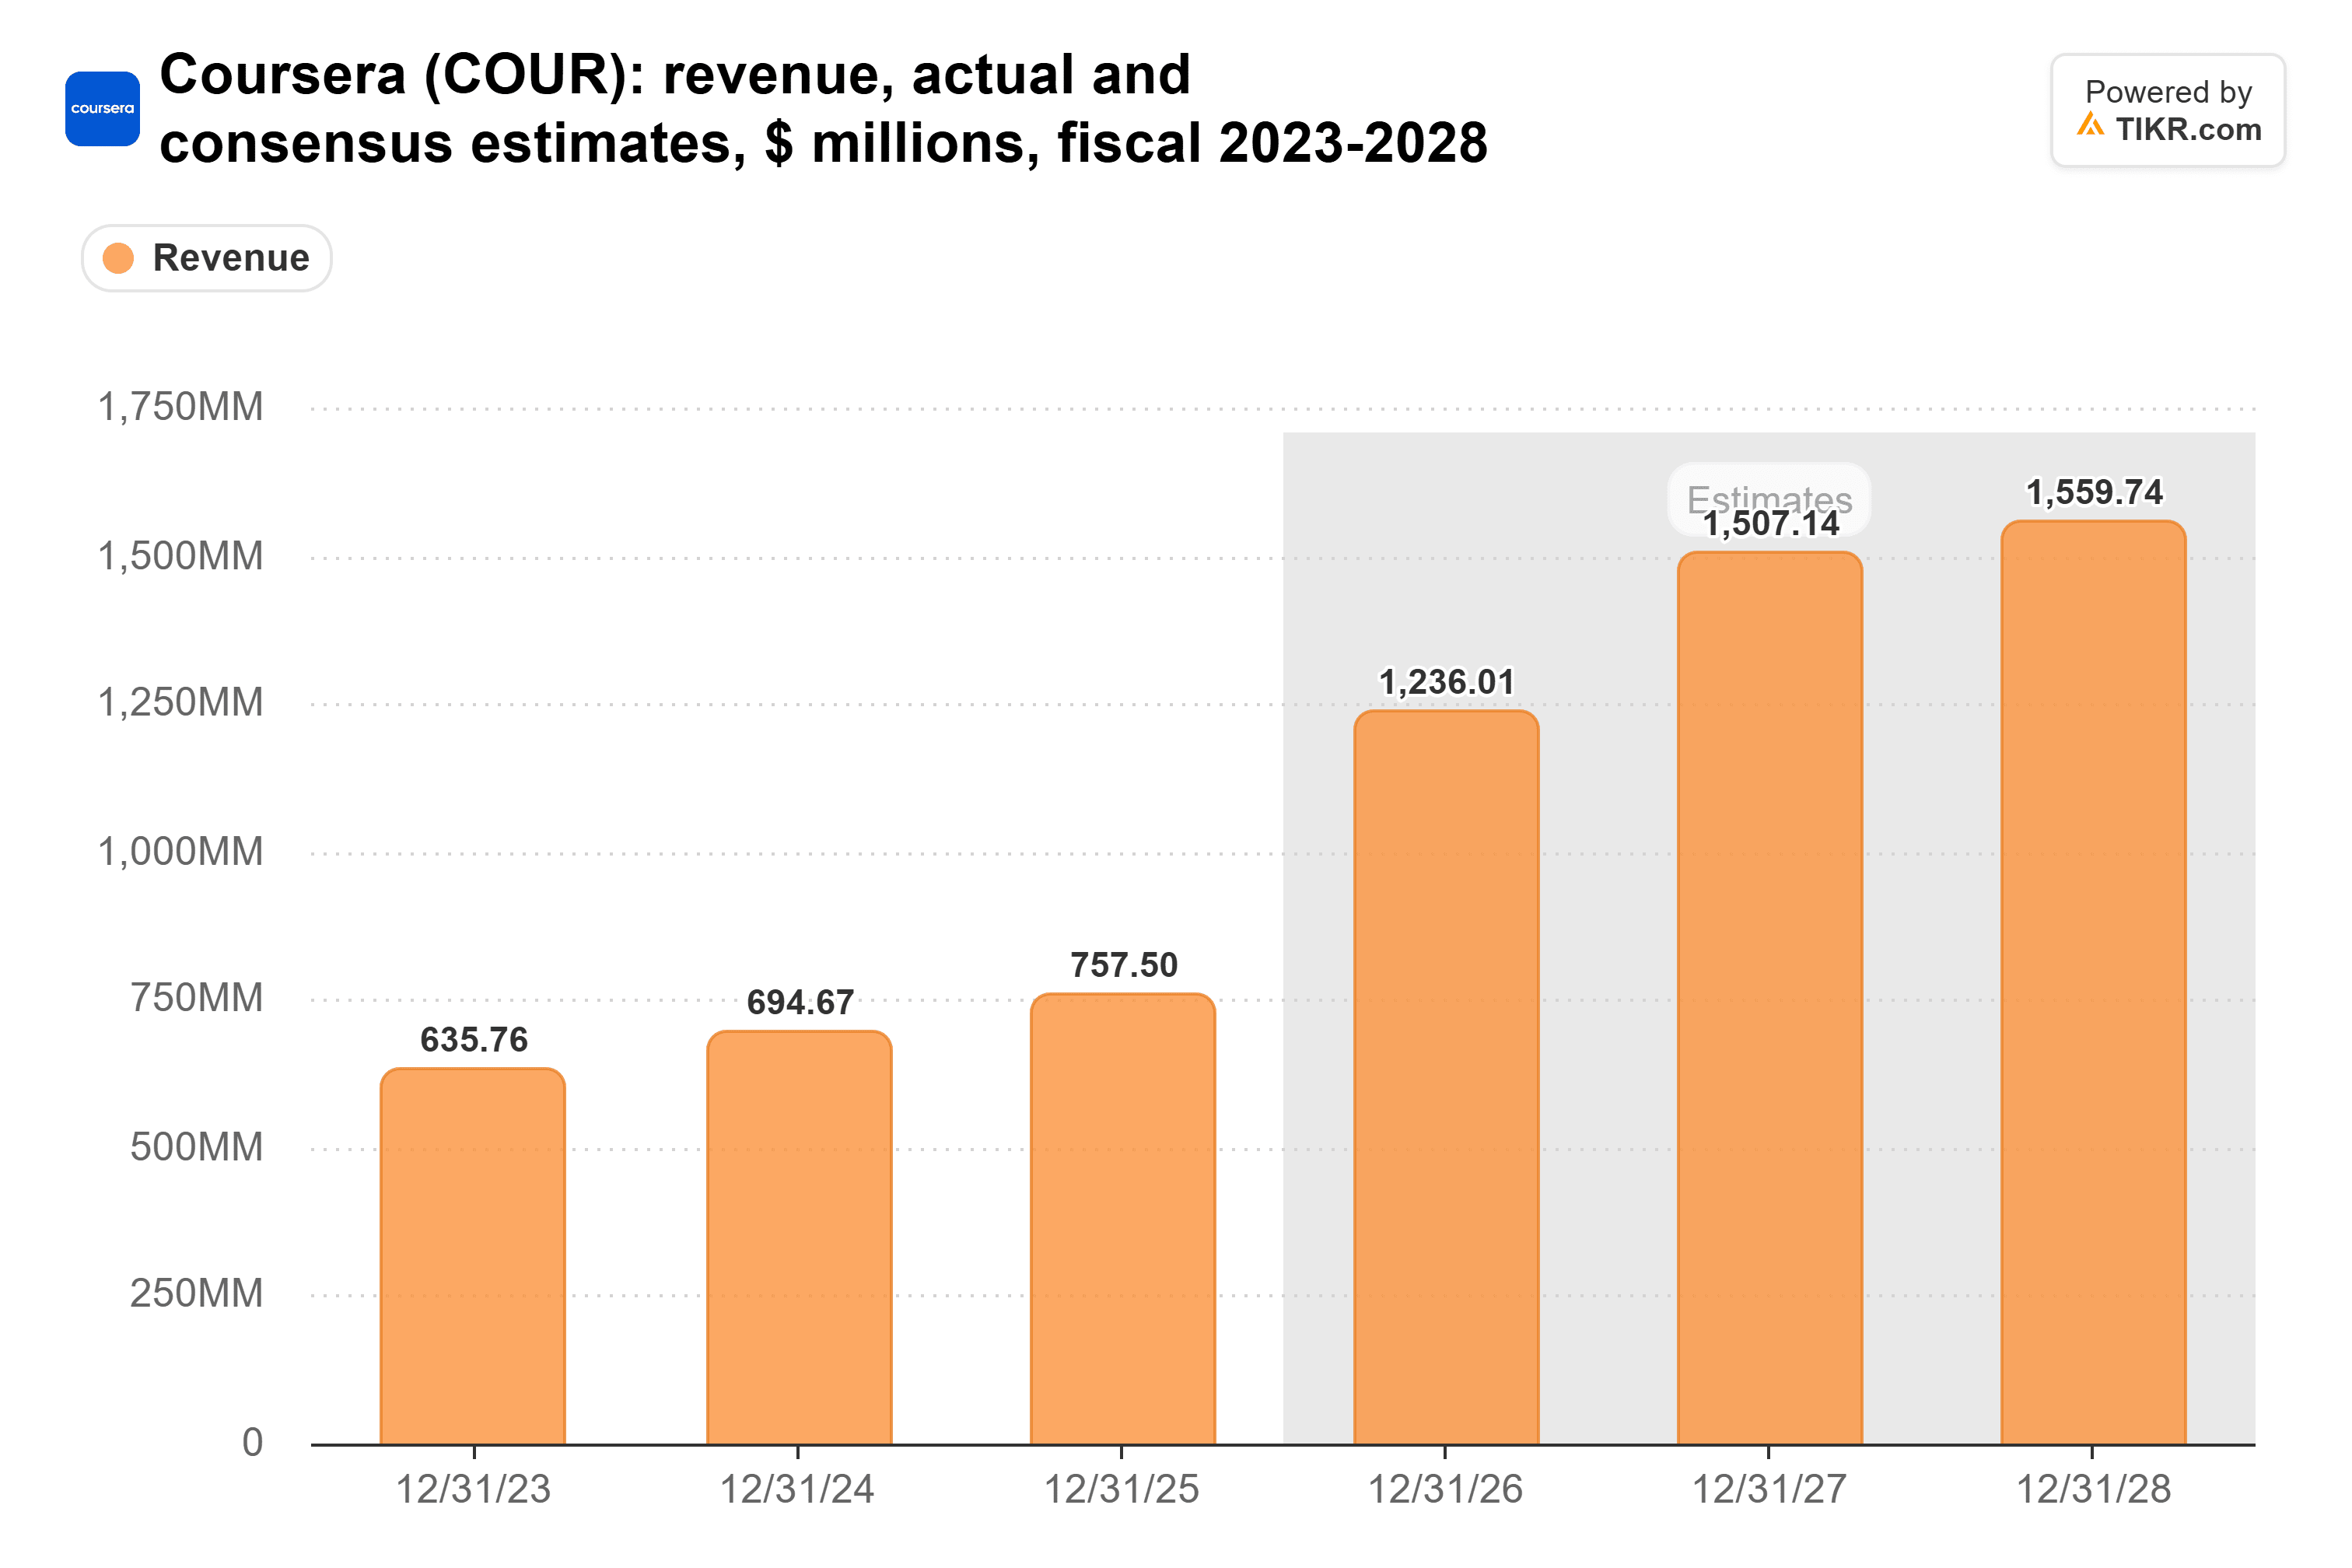
Diese Schätzungen wurden vor dem Bericht am Donnerstag veröffentlicht, und ich würde erwarten, dass sie nach unten korrigiert werden.
TIKR verfolgt 11 Analysten zu Coursera. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Coursera zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Coursera an
Die Einsparungen sind real
Coursera erwartet nun, sein Netto-Synergieziel von 115 Millionen US-Dollar bis Jahresende zu erreichen, acht Monate nach Abschluss statt der ursprünglich geplanten 24 Monate. Die Kürzungen zeigen sich in seiner operativen Marge:

Das scheint Courseras Problem zu sein
Aber Kosteneinsparungen reichen nur begrenzt, wenn die Verkäufe schrumpfen, und der Handelsupdate von Pearson vom 22. Oktober deutet darauf hin, dass Unternehmen nicht zurückrudern. Das Assessment-Geschäft von Pearson wuchs im dritten Quartal um 10 % aufgrund der Nachfrage nach der Überprüfung von KI-Fähigkeiten. Das ist der Markt, für den Helix aufgebaut wurde.
Im Consumer-Bereich machte Coursera schwächere Zertifikatsabonnements und einmalige Kursverkäufe von Udemy verantwortlich. Die täglichen aktiven Nutzer von Duolingo wuchsen im zweiten Quartal um 23 %, schneller als im ersten. Das Unternehmen berichtet nächste Woche, und wenn dieses Wachstum anhält, sieht Courseras Konsumenteneinbruch noch mehr nach einem eigenen Umsetzungsproblem aus.
Warten auf die Umsatzentwicklung
Meine Einschätzung: Mit etwa 776 Millionen US-Dollar an Bargeld und Wertpapieren, keiner Verschuldung und einem Börsenwert von etwa 1 Milliarde US-Dollar nach dem heutigen Kursrückgang hat Coursera Zeit. Aber ich würde nicht kaufen, bevor der Consumer-Bereich nicht aufhört zu schrumpfen.
Natürlich könnte Helix das Bild nächstes Jahr ändern, wenn Enterprise-Kunden einsteigen.
Was ist die Aktie von Coursera also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Coursera wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie Coursera kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in einer der genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!


