Die wichtigsten Punkte
- Die Aktie von Cloudflare fiel am Donnerstag vor dem Bericht am 5. November um 2,7 % auf 310 $, nachdem sie in sechs Monaten etwa 46 % zugelegt hatte.
- Das Unternehmen gab für das dritte Quartal eine Umsatzprognose von 736 Millionen $ bis 737 Millionen $ ab, ein Plus von 31 %, sowie ein bereinigtes EPS von 0,34 $.
- Bei einem Kurs von 34x den erwarteten Umsätzen und 210x den erwarteten Gewinnen lässt die Aktie kaum Spielraum für eine Enttäuschung, und die bereinigte Bruttomarge sank im letzten Quartal auf 73,1 %.
- Beobachten Sie, ob die Netto-Kundenbindung (Net Retention) bei etwa 120 % bleibt und ob das Management die Jahresumsatzprognose von 2,864 Milliarden $ bis 2,870 Milliarden $ erhöht.
Letzte Woche legte eine Reihe von PHP-Schwachstellen Regierungswebsites lahm und löste weltweit ein Wettrennen um Patches aus. Cloudflare (NET) verzeichnete nach der Offenlegung Millionen von Exploit-Versuchen.
Genau wegen solcher Ereignisse zahlen Kunden Cloudflare. Dennoch rutschte die Aktie am Donnerstag um 2,7 % auf 310 $ ab.
Die Aktie ist in den letzten sechs Monaten um etwa 46 % gestiegen, liegt aber 16 % unter ihrem 52-Wochen-Hoch von 370 $. Die eigentliche Bewährungsprobe kommt am 5. November, wenn Cloudflare die Ergebnisse für das dritte Quartal vorlegt.
Die Messlatte für den 5. November
Cloudflare hat die Latte im August selbst höher gelegt. Der Umsatz im zweiten Quartal stieg um 36 % auf 696,1 Millionen $ und übertraf die Konsensschätzung um etwa 30 Millionen $, und das bereinigte EPS von 0,29 $ lag zwei Cent über der Erwartung.
Für das dritte Quartal gab das Management folgende Prognose ab:
- Umsatz von 736 Millionen $ bis 737 Millionen $, ein Plus von 31 %
- Bereinigtes Betriebsergebnis von 129 Millionen $ bis 130 Millionen $
- Bereinigtes EPS von 0,34 $
Es erhöhte auch die Jahresumsatzprognose auf 2,864 Milliarden $ bis 2,870 Milliarden $. Das Management hat erklärt, dass es vorsichtig prognostiziert, da immer mehr Geschäfte auf Verbrauchs- und Pauschalverträgen basieren, die schwerer vorherzusagen sind.
Hier ist der Trend vor der Veröffentlichung...
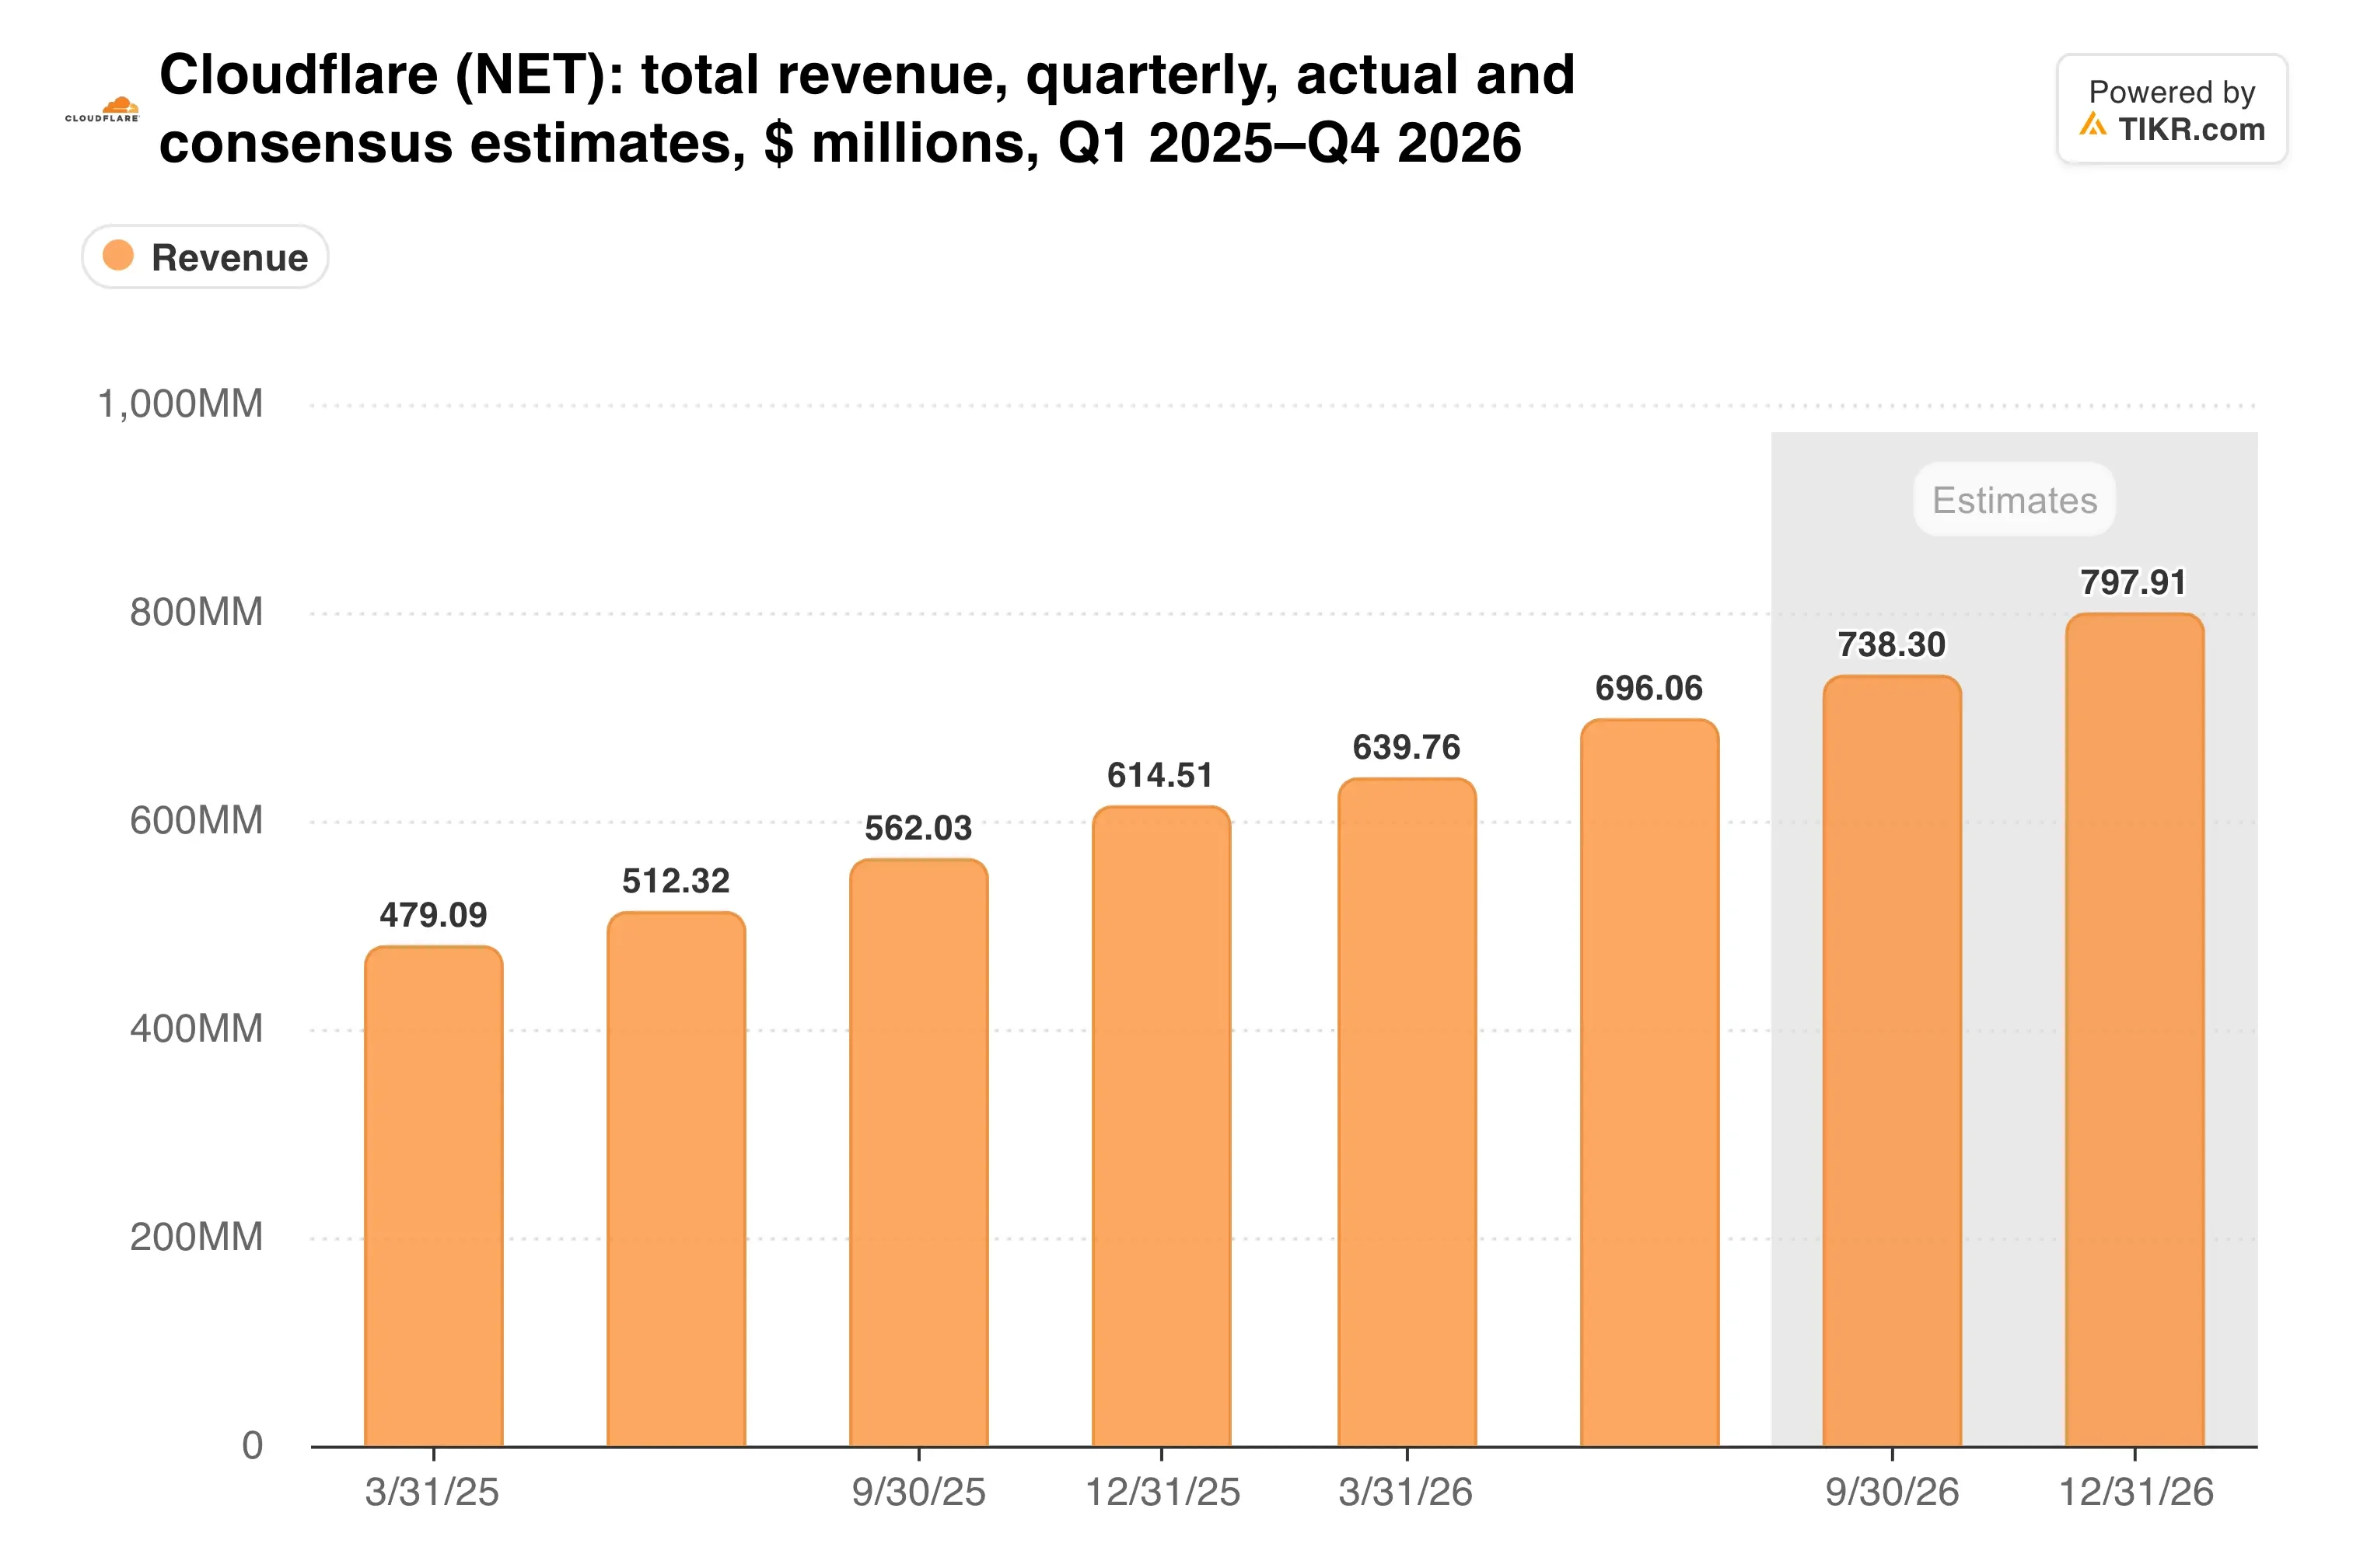
Das Wachstum würde sich auf 31 % abkühlen, wenn Cloudflare seine Prognose erreicht. Eine Überraschung wie im zweiten Quartal würde es in den mittleren 30ern halten.
Maschinen werden zum Kunden
CEO Matthew Prince umriss die Chance im zweiten Quartalsbericht kühn. KI-Antwortmaschinen und agentengesteuerter Handel treiben "eine grundlegende Neugestaltung des Internets für Maschine-zu-Maschine-Verkehr" voran, sagte er.
Die Kundendaten geben ihm recht. Die Entwicklerbasis von Cloudflare überschritt 10 Millionen, gegenüber 7,4 Millionen im Viertel davor. Große Kunden stiegen um 27 % auf 4.698 und treiben nun 73 % des Umsatzes.
Vergleichen Sie das nun mit dem älteren Platzhirsch...
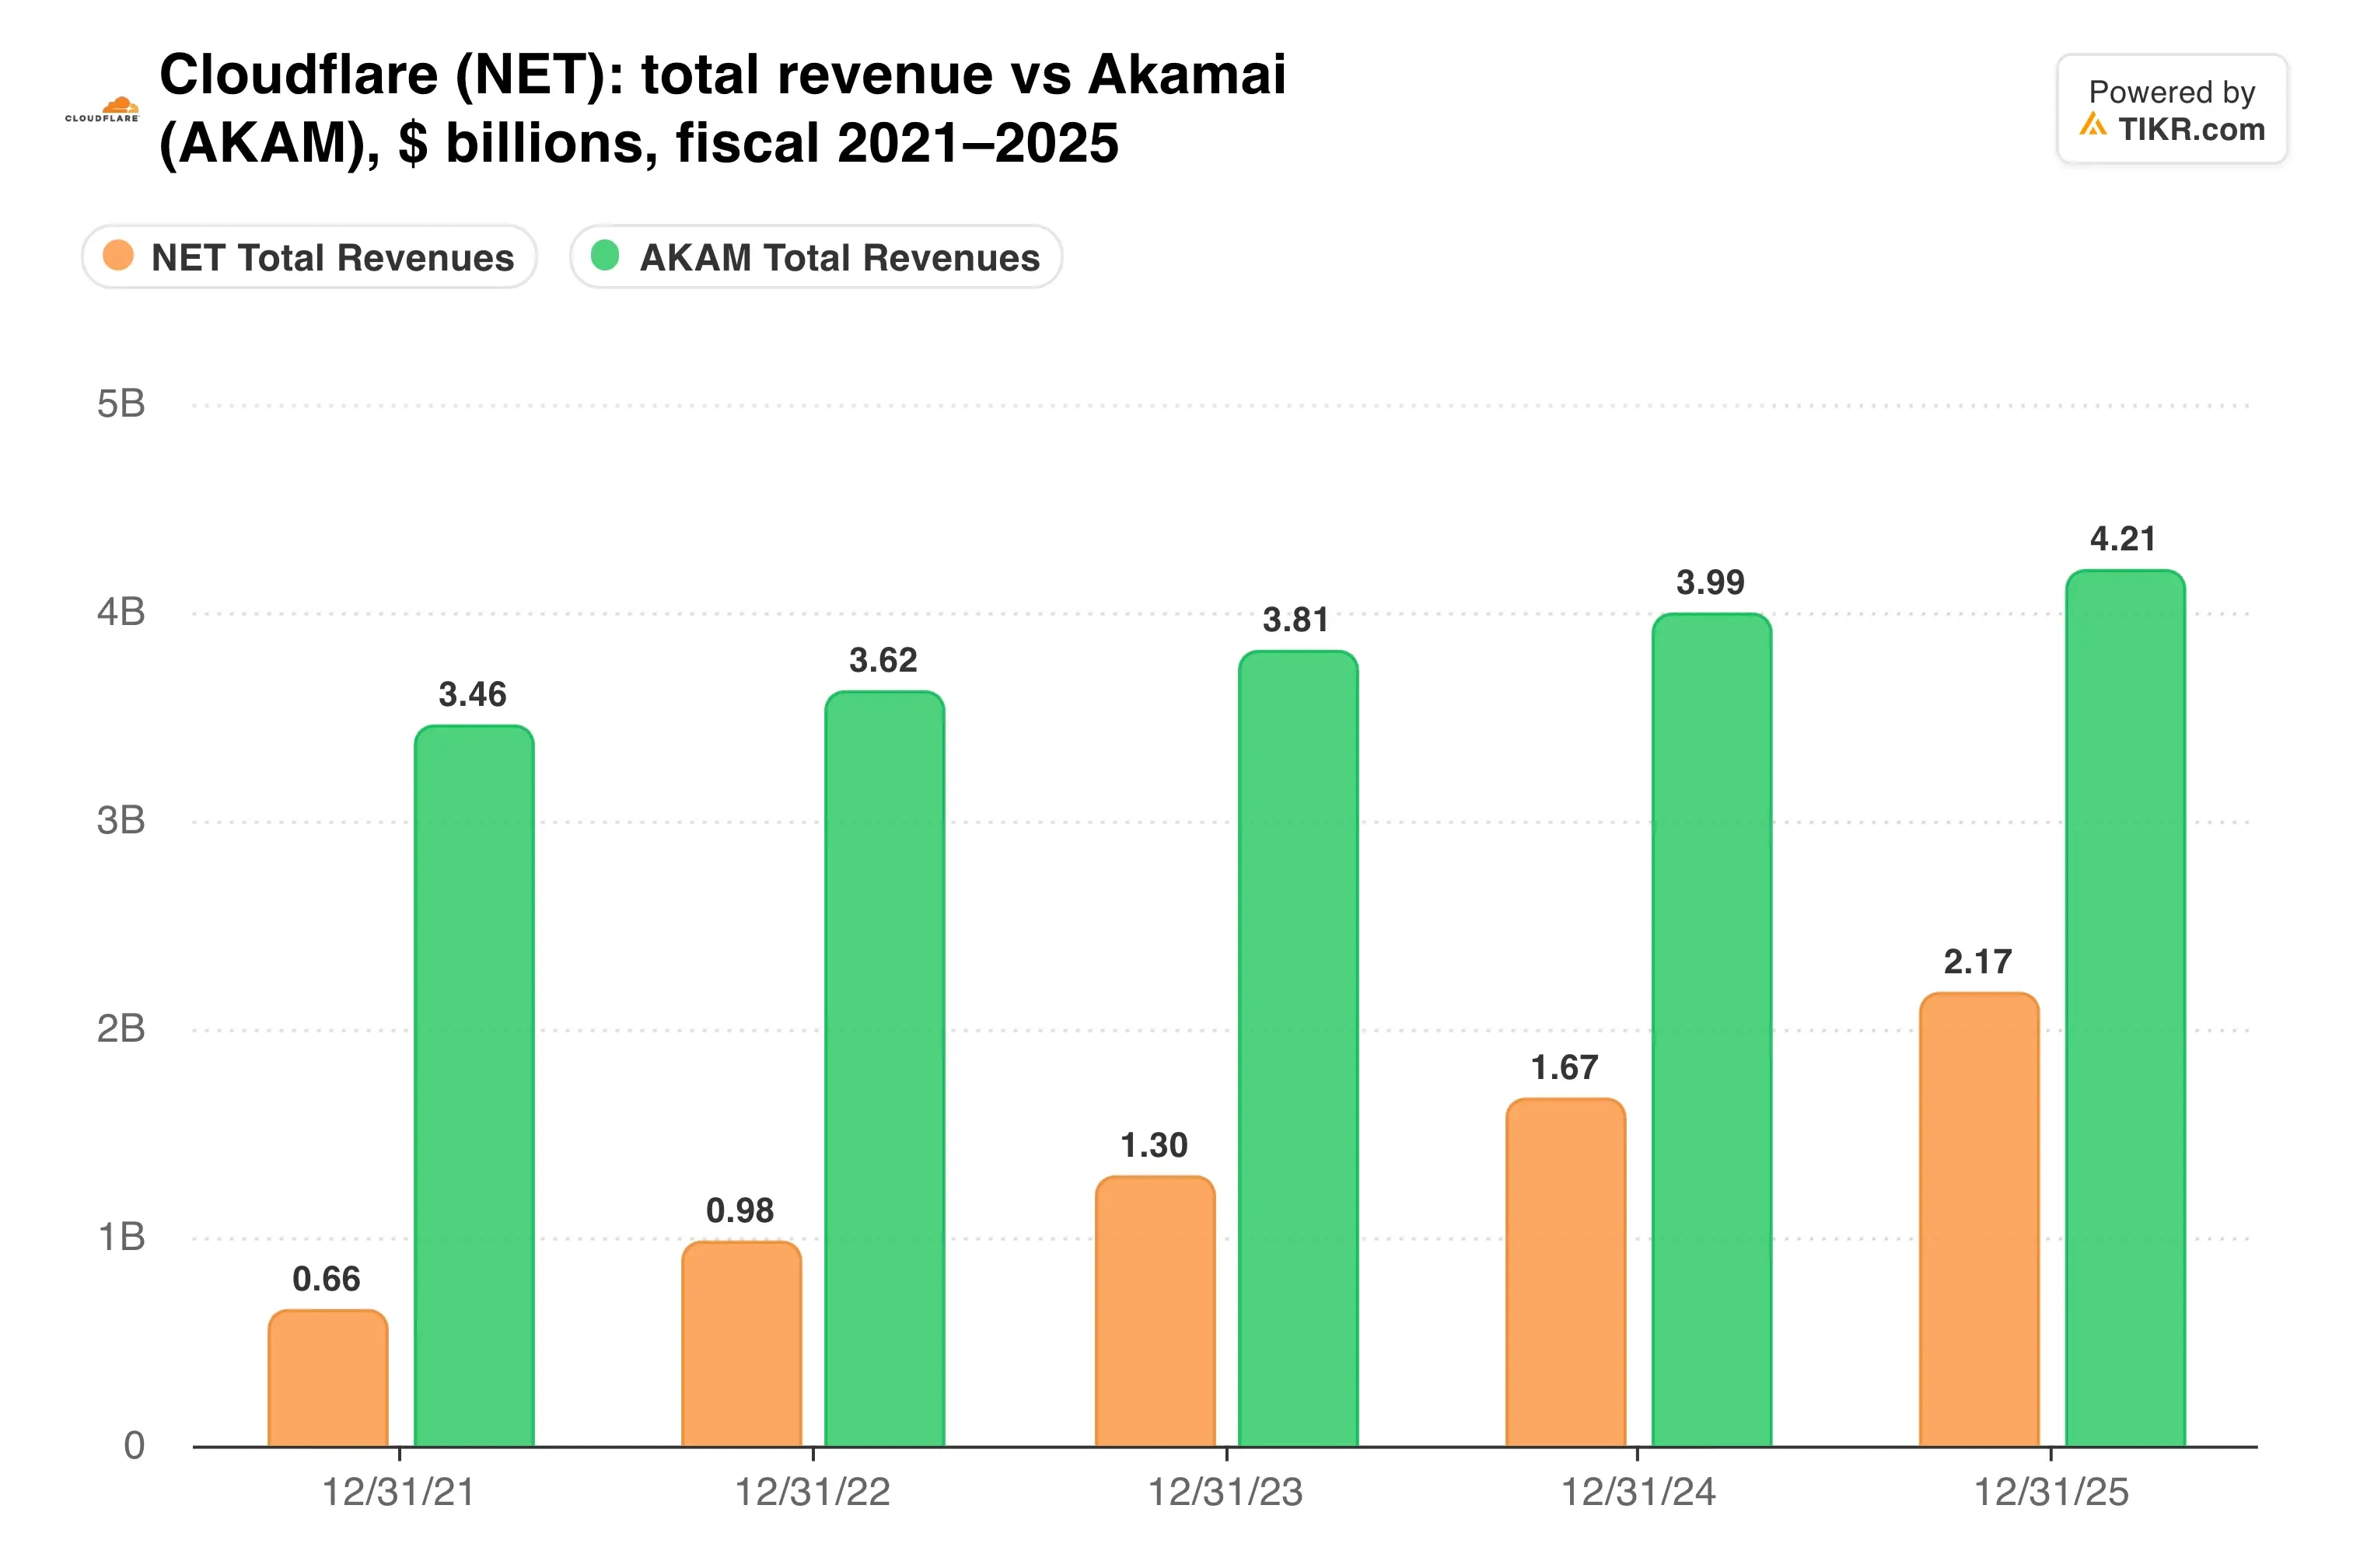
Akamai (AKAM) steigerte seinen Umsatz im zweiten Quartal nur um 5 % auf 1,1 Milliarden $. Seine Cloud-Infrastruktur-Einheit wuchs um 39 %, aber nur auf einer Umsatzbasis von 99 Millionen $, sodass Cloudflare die Größenlücke schnell schließt.
TIKR verfolgt 34 Analysten zu Cloudflare. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Cloudflare sowie die Umsatz- und Gewinnschätzungen von Wall Street, alles an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Cloudflare an
Einen hohen Preis für die Geschichte zahlen
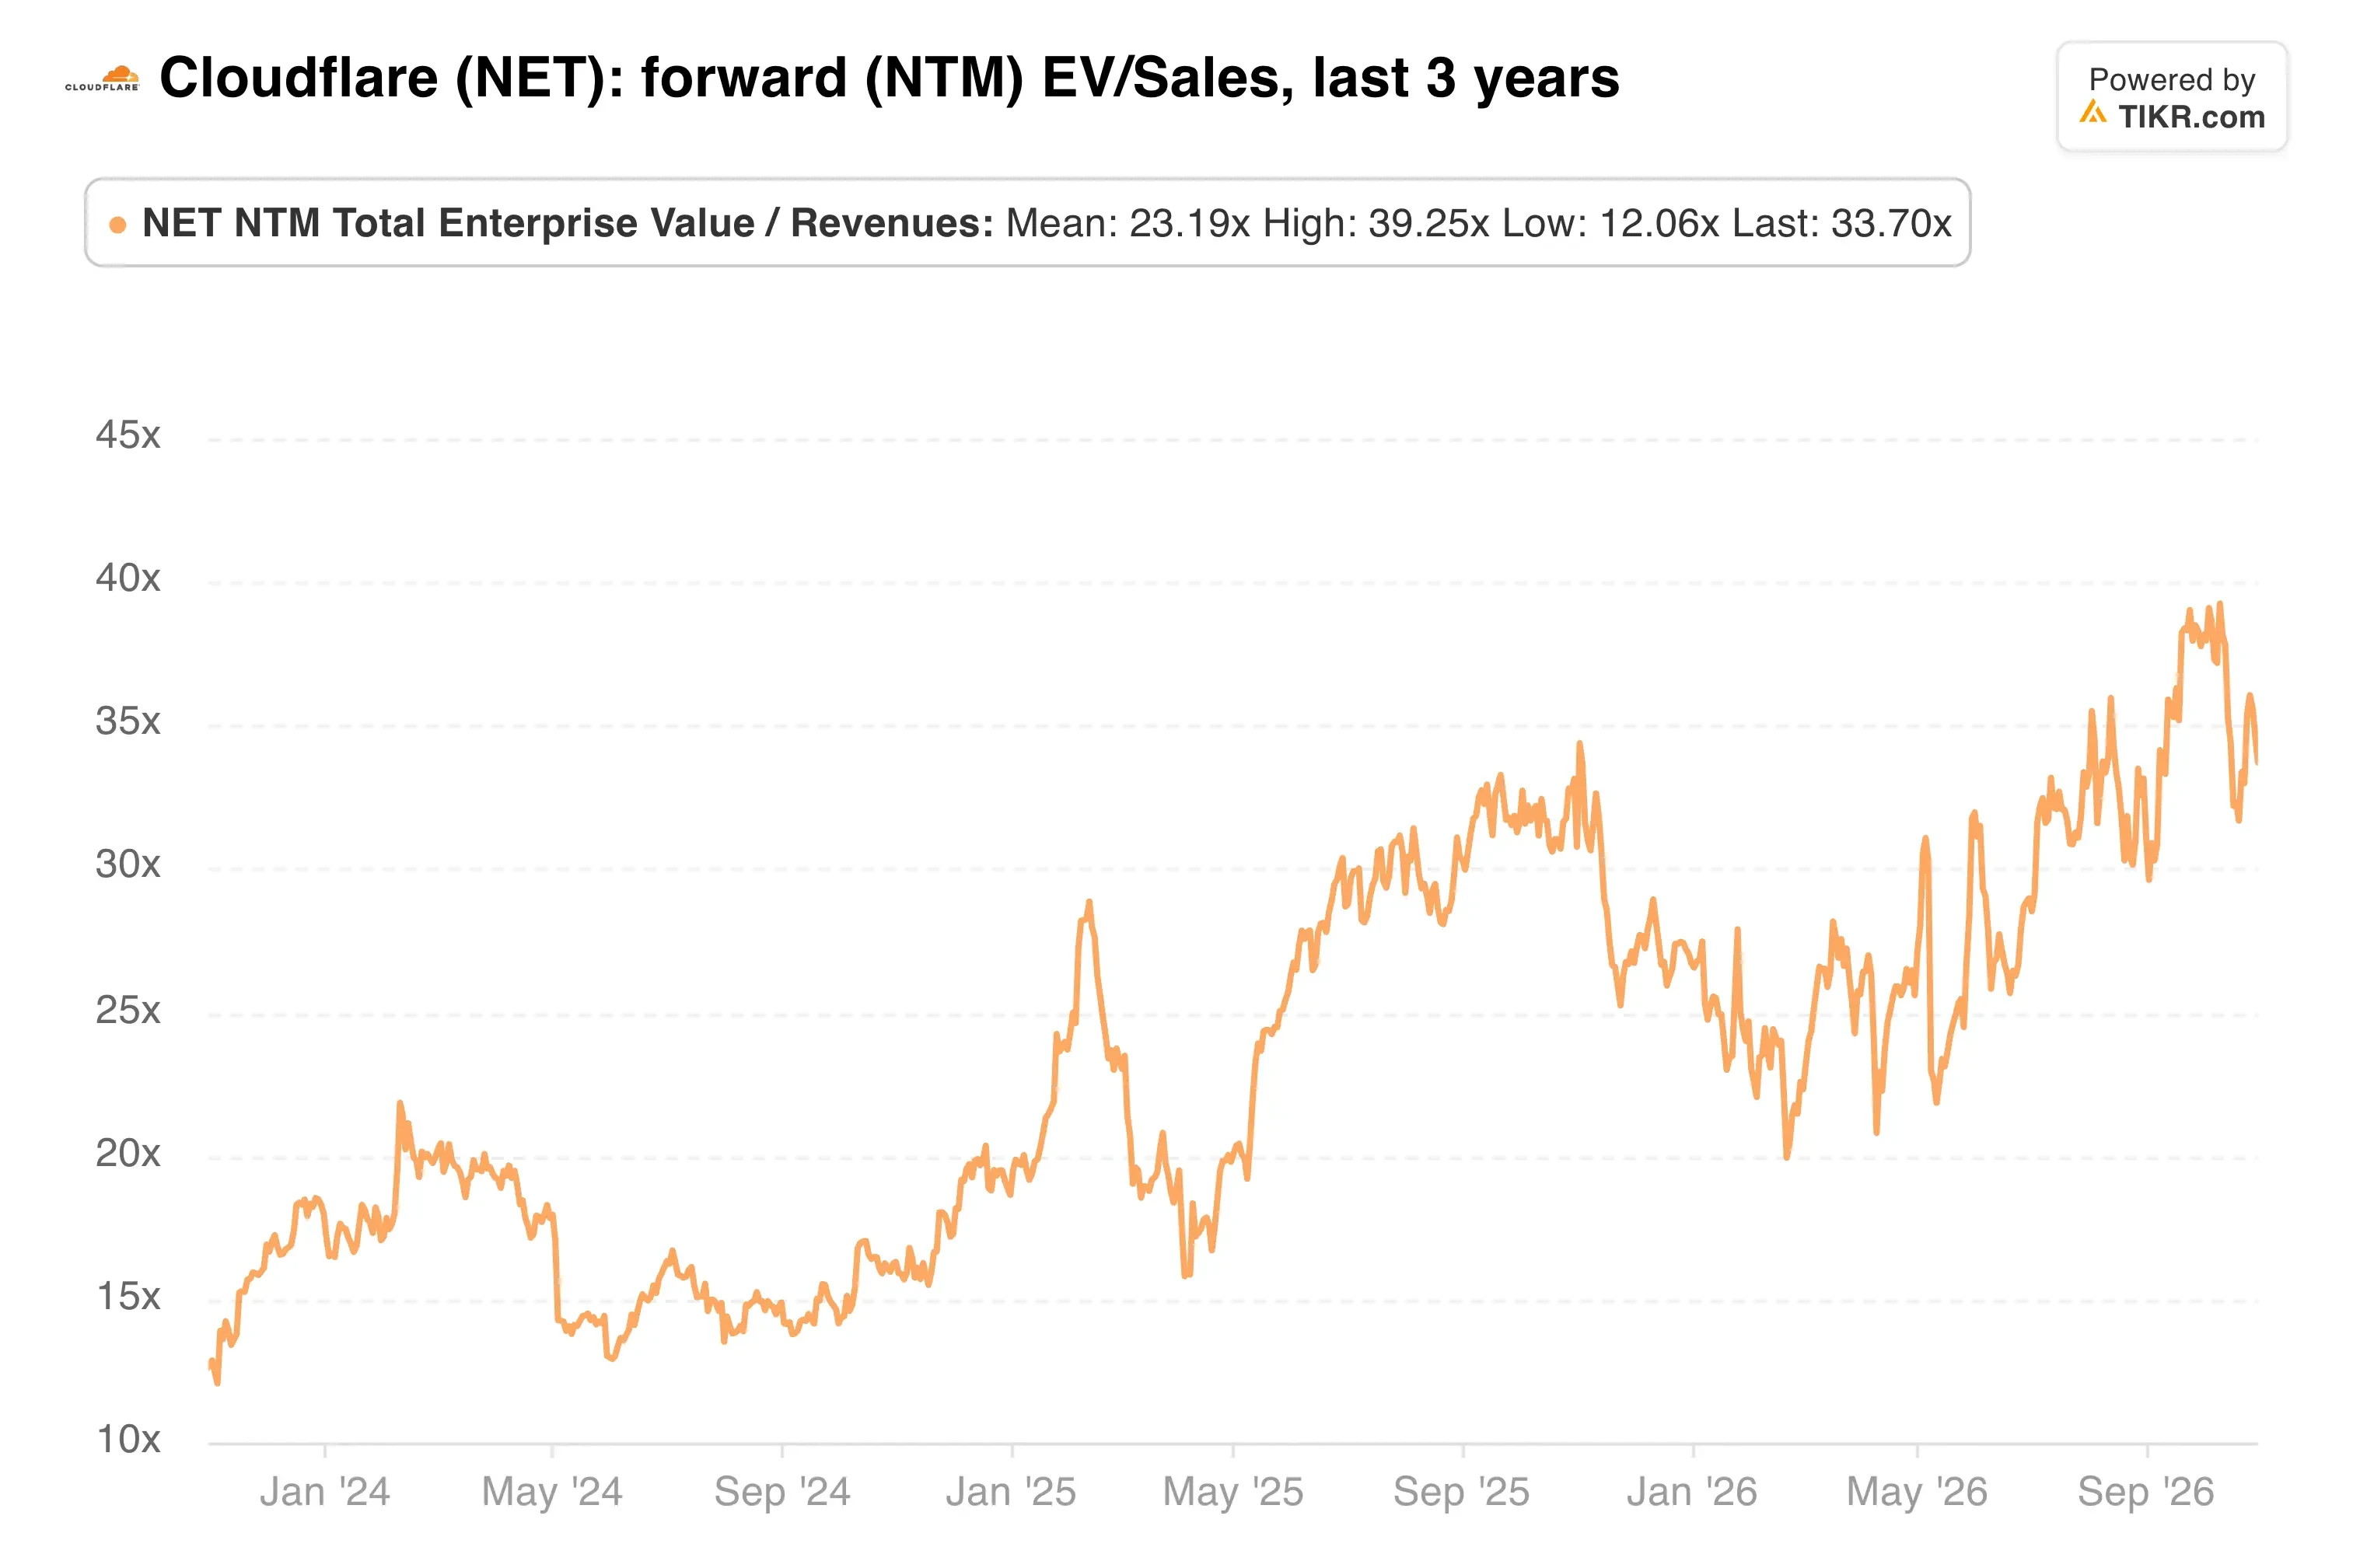
Hier wird es schwierig. Cloudflare notiert mit dem 34-fachen der erwarteten Umsätze und dem 210-fachen der erwarteten Gewinne, und das durchschnittliche Kursziel von 343 $ liegt nur etwa 11 % über dem aktuellen Kurs.
Wie hat sich diese Prämie im Laufe der Zeit entwickelt?
Auch die Margen entwickeln sich in die falsche Richtung. Die bereinigte Bruttomarge sank im zweiten Quartal auf 73,1 % gegenüber 76,3 % vor einem Jahr, und steigende Rechenkosten bleiben ein Risiko. Der GAAP-Betriebsverlust belief sich nach 151 Millionen $ an Restrukturierungskosten auf 205,7 Millionen $.
Verwässerung ist ein weiterer Druckfaktor. Cloudflare platzierte im August 2,175 Milliarden $ an 0%-Wandelanleihen mit Fälligkeit 2031. Die Mitgründerin Michelle Zatlyn verkaufte Anfang Oktober auch Aktien im Wert von etwa 27,5 Millionen $.
Meine Einschätzung: Cloudflare performt so gut wie jedes Softwareunternehmen derzeit, und die Geschichte vom Maschinenverkehr scheint mir real. Doch bei 34x Umsatz könnte selbst eine solide Überraschung die Aktie kaum beflügeln. Ich würde einen Rücksetzer abwarten, bevor ich kaufe.
Der Prüfpunkt ist der 5. November. Eine Erhöhung der Jahresprognose und eine Netto-Kundenbindung nahe 120 % würden das KGV für ein weiteres Quartal rechtfertigen.
Was ist die Cloudflare-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Kurs jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Cloudflare wert sein könnte. Starten Sie von den Konsensschätzungen der Wall Street aus oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse berücksichtigt möglicherweise nicht aktuelle Unternehmensnachrichten oder wichtige Updates. TIKR hält keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!