Wichtige Erkenntnisse
- Broadcoms neue Absicherung für eine 63-Milliarden-Dollar-Finanzierung von Anthropic-Racks birgt ein maximales Haftungsrisiko von etwa 43 Milliarden Dollar, zusätzlich zu einer früheren Absicherung von 29 Milliarden Dollar.
- Die Einnahmen aus KI-Halbleitern stiegen im letzten Quartal um 221 % auf 16,7 Milliarden Dollar, und das Management strebt 115 Milliarden Dollar KI-Umsatz im Geschäftsjahr 2027 an.
- Die Aktie fiel am Freitag im Zuge eines Halbleiter-Rückzugs um 5,5 % und notiert nun mit einem KGV von 18,7 für die nächsten zwölf Monate, dem gleichen KGV wie Meta.
- Der Bericht vom 10. Dezember benötigt 21,7 Milliarden Dollar KI-Umsatz und eine Bruttomarge, die nahe bei 73 % bleibt.
Broadcom (AVGO) verkauft die maßgeschneiderten Chips im KI-Boom. Zunehmend steht das Unternehmen auch für die Schulden ein, die sie finanzieren.
In einer Meldung diese Woche gab Broadcom eine Absicherung für KI-Rack-Leasingverträge für Anthropic mit einem maximalen Haftungsrisiko von etwa 43 Milliarden Dollar bekannt. Die Aktie fiel am Freitag um 5,5 % auf 326 Dollar. Intel (INTC) löste an diesem Tag mit einem schwachen PC-Ausblick einen Halbleiter-Rückzug aus, der auf den schlechtesten Tag seiner Geschichte zusteuerte. Broadcom notiert nun 34 % unter seinem 52-Wochen-Hoch von 495 Dollar.
Die Nachfrage sieht solide aus. Alphabet (GOOGL) hat eine TPU- und Netzwerkversorgungsvereinbarung mit Broadcom, die bis 2031 läuft, und OpenAI plant ebenfalls, Googles KI-Chips zu kaufen. Die offene Frage ist also, wer das Risiko trägt, wenn ein Kunde stolpert.
Hinter der 43-Milliarden-Dollar-Absicherung
Bank of America, Citigroup, Morgan Stanley und Blackstone stellten 63 Milliarden Dollar bereit, um Broadcoms KI-Racks über ein Zweckgesellschaft zu kaufen, das sie an Anthropic vermietet. Die Lieferungen beginnen 2027.
Broadcoms Rolle ist die Restwertabsicherung:
- Wenn der Kunde ausfällt, deckt Broadcom jede Differenz zwischen 72,5 % des ausstehenden Leasingbetrags und dem Verkaufserlös der Racks.
- Die Risikoposition steigt mit der Auslieferung der Racks und sinkt mit den eingehenden Leasingzahlungen.
- Broadcom hält die Wahrscheinlichkeit einer Auszahlung für gering.
Dies ist der zweite Deal dieser Art. Der erste, eine Tranche von 35 Milliarden Dollar aus dem Juni, hat eine Absicherung von bis zu 29 Milliarden Dollar bei einer Schwelle von 85 %. Zusammen sind das nach meiner Rechnung etwa 72 Milliarden Dollar maximales Haftungsrisiko, und Broadcom erwägt Berichten zufolge mehr als 50 Milliarden Dollar Finanzierung, um OpenAI beim Chipkauf zu helfen.
Anleihehändler haben es früh bemerkt. Messgrößen für Broadcoms Kreditrisiko stiegen im August, als die ersten Absicherungen zustande kamen.
In der ausgewiesenen Bilanz sieht die Verschuldung jedoch gering aus.
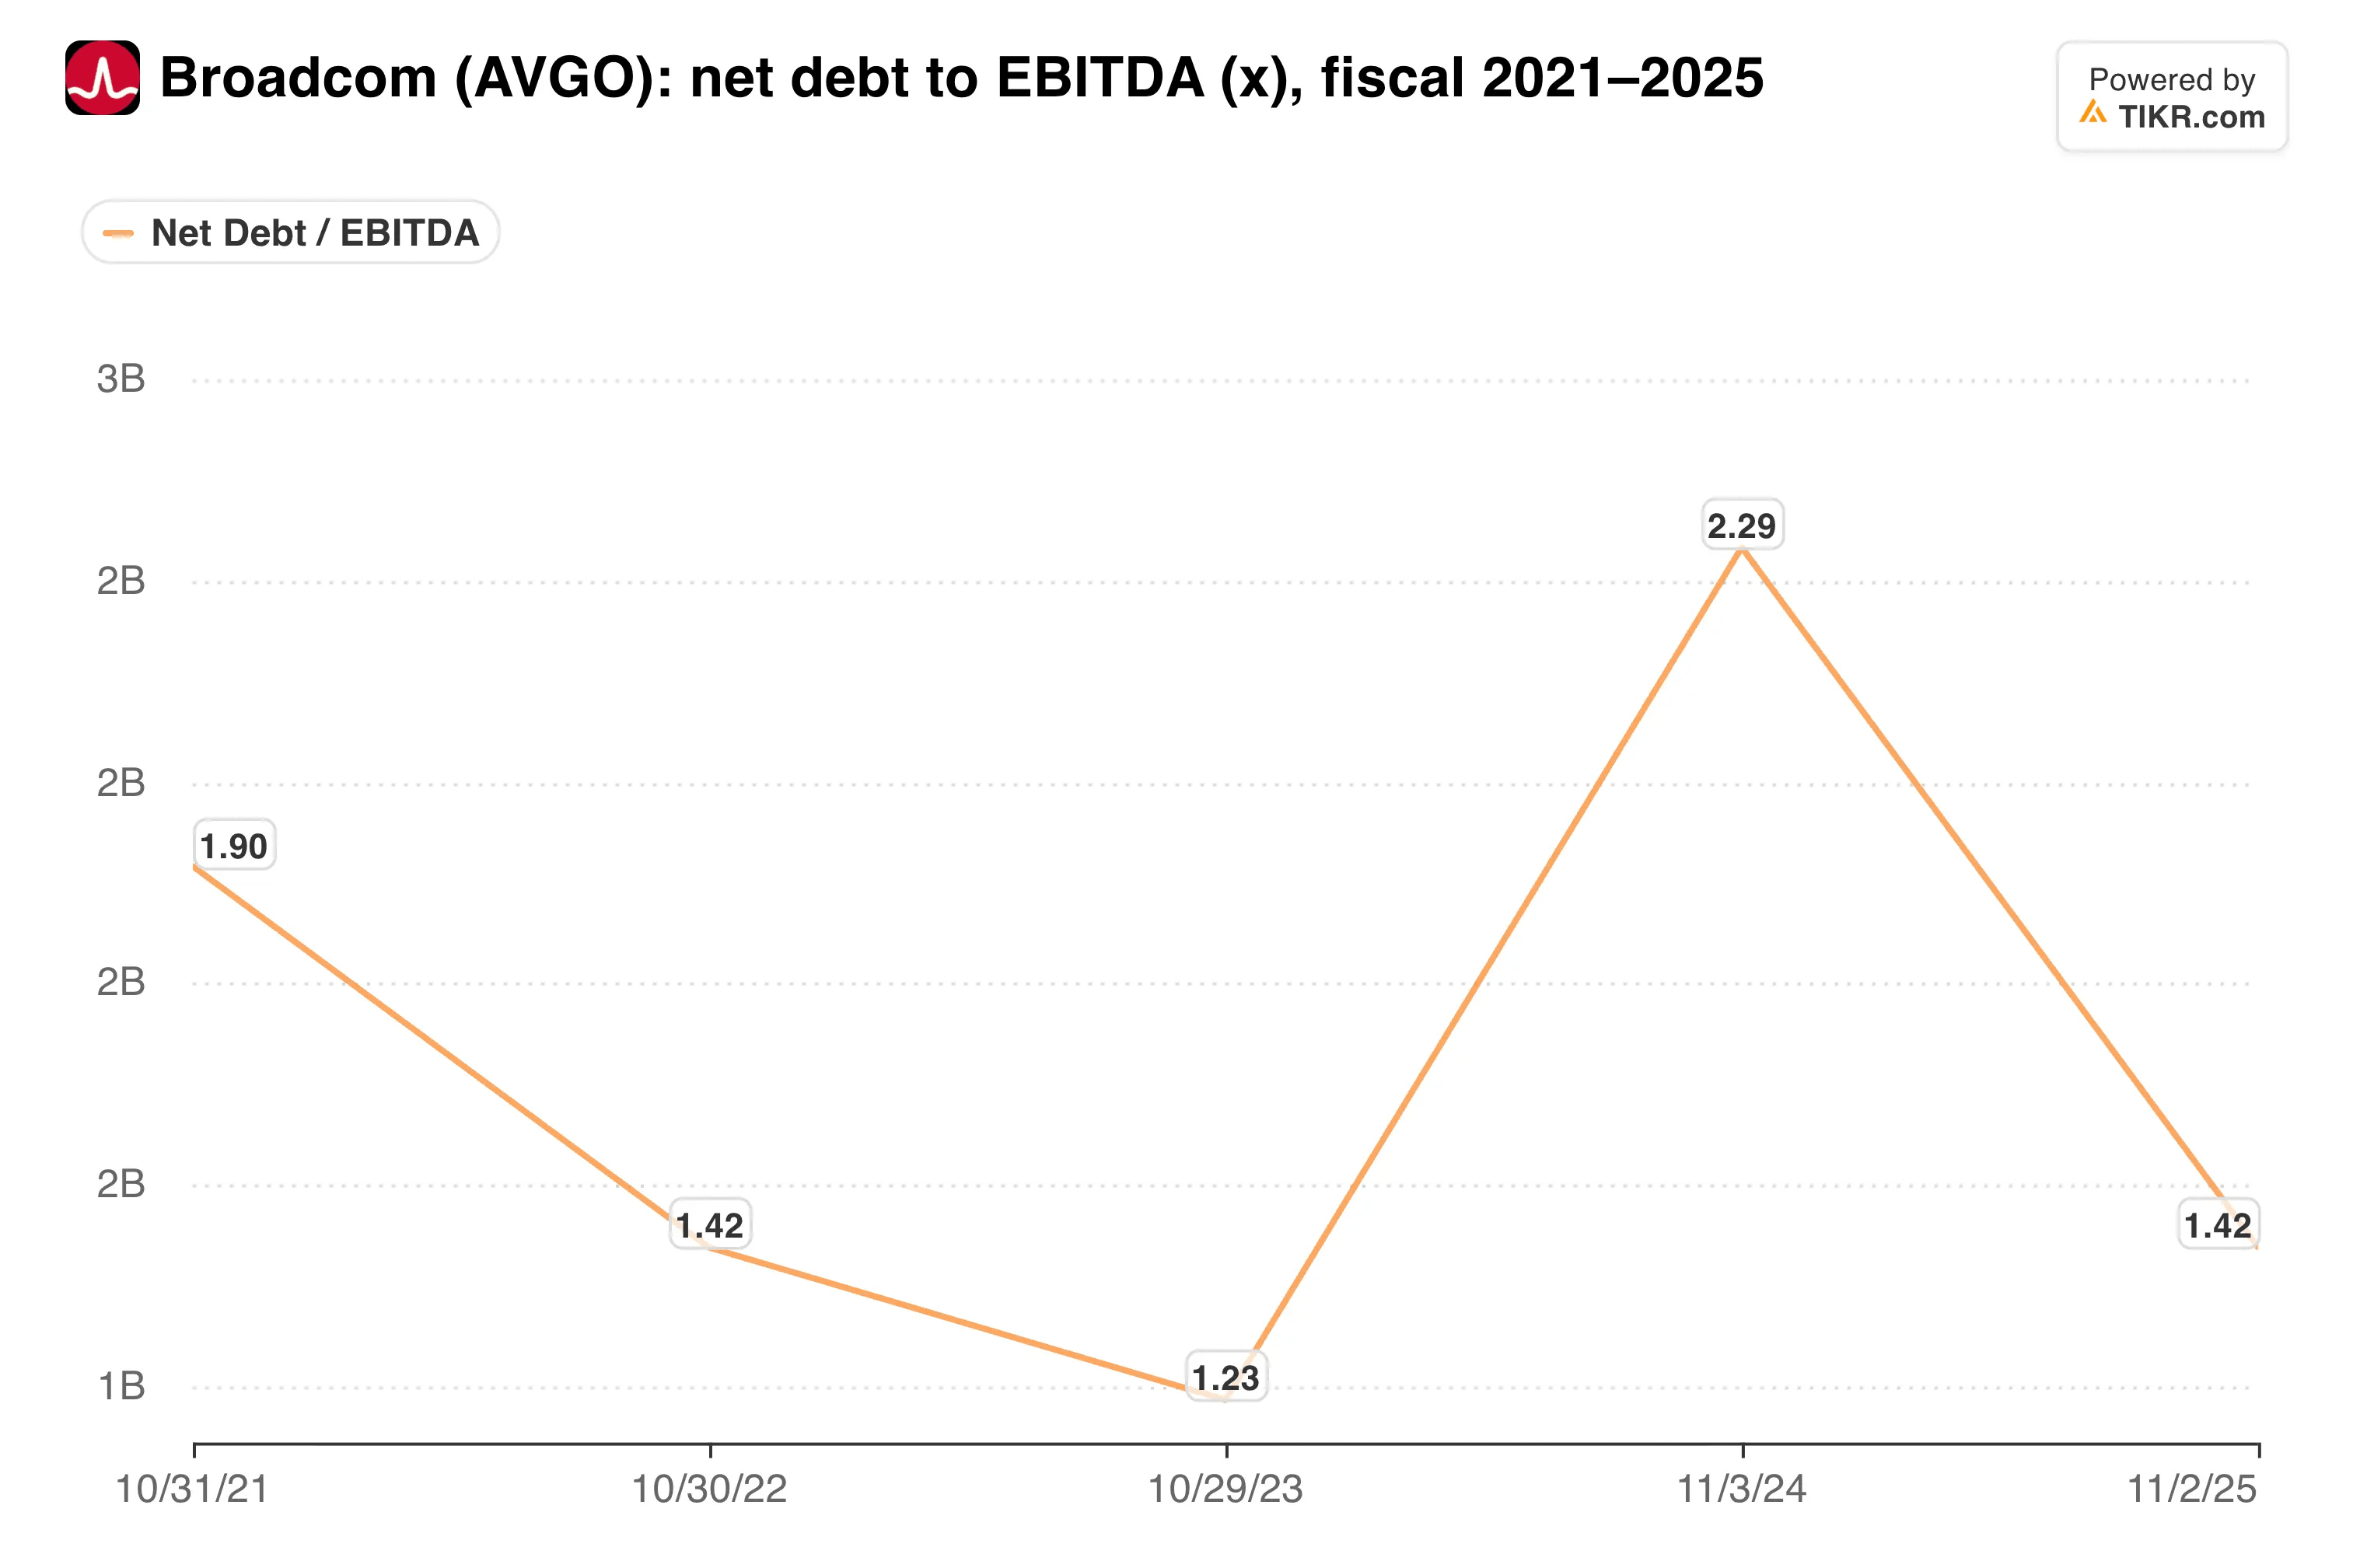
Die Nettoverschuldung liegt bei nur 0,68x EBITDA. Keine der Absicherungen taucht in diesem Verhältnis auf.
Die Aufträge hinter dem Risiko
Broadcoms drittes Geschäftsquartal zeigt, warum Kreditgeber bereit sind mitzuspielen. Der Umsatz stieg um 86 % auf 29,6 Milliarden Dollar, und der Umsatz mit KI-Halbleitern sprang um 221 % auf 16,7 Milliarden Dollar, was 56 % des Gesamtumsatzes ausmacht. Infrastruktursoftware, einschließlich VMware, wuchs um 29 % auf 8,8 Milliarden Dollar.
Die noch zu erbringenden Leistungsverpflichtungen erreichten 179,2 Milliarden Dollar. Das Management erhöhte auch sein KI-Umsatzziel für das Geschäftsjahr 2026 auf 58 Milliarden Dollar und strebt 115 Milliarden Dollar im Geschäftsjahr 2027 und 230 Milliarden Dollar im Geschäftsjahr 2028 an.
Welcher Geschäftsbereich leistet die Arbeit?

Halbleiter machen nach meiner Rechnung nun etwa 70 % des Umsatzes aus, und KI-Chips machen den größten Teil des Wachstums aus.
TIKR verfolgt 50 Analysten zu Broadcom. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Broadcom zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Broadcom an
Günstige Aktie, konzentriertes Kundenbuch
Die Prognose für das vierte Quartal sah einen Umsatz von 34,8 Milliarden Dollar vor, etwas unter dem Konsens von 35,03 Milliarden Dollar. Der KI-Umsatz sollte 21,7 Milliarden Dollar erreichen. Die Bruttomarge wird jedoch auf etwa 73 % gegenüber 78 % vor einem Jahr gesenkt, da speicherintensive kundenspezifische Chips einen größeren Anteil einnehmen.
Die Konzentration bereitet mir mehr Sorgen. Broadcom hat nur sechs XPU-Kunden, und Anthropic wird voraussichtlich im Geschäftsjahr 2027 der größte werden – derselbe Kunde, dessen Leasingverträge es nun absichert.
Der Verkauf hat das KGV bereits gedrückt...

Mit einem KGV von 18,7 für die nächsten zwölf Monate notiert Broadcom auf Augenhöhe mit Meta, doch Analysten erwarten, dass sein Gewinn pro Aktie in den nächsten zwei Jahren um 68,9 % pro Jahr wächst, verglichen mit 9,5 % für Meta. Das durchschnittliche Kursziel der Analysten von 529 Dollar impliziert ein Aufwärtspotenzial von 62 %.
Meine Einschätzung: Das Nachfrageargument ist stark, und ein KGV von 18,7 ist auf dem Papier günstig für dieses Wachstum. Aber Broadcom bürgt zunehmend für die Zahlungsfähigkeit seiner größten Kunden, und eine kombinierte Obergrenze von 72 Milliarden Dollar verdient einen Abschlag, bis diese Labore ihre Umsätze unter Beweis stellen. Ich würde hier schrittweise kaufen, anstatt alles auf einmal.
Der nächste Prüfpunkt ist der Bericht vom 10. Dezember. Er benötigt 21,7 Milliarden Dollar KI-Umsatz, eine Bruttomarge nahe 73 % und etwas Klarheit darüber, ob als nächstes eine OpenAI-Absicherung kommt.
Was ist die Broadcom-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Broadcom wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage von Anlagedaten aus dem TIKR Terminal und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!