Wichtige Erkenntnisse
- Der Umsatz von Amazon stieg im dritten Quartal um 12 % auf 201,9 Mrd. $ und AWS wuchs um 39 % auf 46,0 Mrd. $, aber der Gewinn pro Aktie (EPS) von 1,89 $ verfehlte die Schätzung von 1,96 $.
- Die Investitionsausgaben (Capex) erreichten im Quartal 77,3 Mrd. $ gegenüber einem Konsens von 58,7 Mrd. $, und der freie Cashflow der letzten zwölf Monate schwenkte auf negative 42,4 Mrd. $.
- Die Umsatzprognose für das vierte Quartal von 240 Mrd. $ bis 247 Mrd. $ liegt im Mittelpunkt unter dem Konsens, und Amazon plant für 2027 deutlich höhere Investitionsausgaben.
- Der für den 4. Februar erwartete Bericht muss zeigen, dass das AWS-Wachstum bei etwa 40 % bleibt und ein glaubwürdiger Weg zurück zu positivem freiem Cashflow aufgezeigt wird.
Amazon (AMZN) hat gerade die höchste operative Marge seiner Geschichte ausgewiesen. Die Aktie fiel dennoch und schloss am Freitag bei 240 $, ein Minus von 1,4 % und 16 % unter ihrem 52-Wochen-Hoch von 287 $.
Die Schuld liegt bei der Kapitalflussrechnung. Amazon gab im dritten Quartal 77,3 Mrd. $ für Investitionsausgaben (Capex) aus, und der freie Cashflow der letzten zwölf Monate sank auf negative 42,4 Mrd. $.
Ein großer Teil dieser Ausgaben landet bei Nvidia (NVDA), das plant, 2027 und 2028 weitere 2 Millionen seiner GPUs über AWS zu installieren. Amazon ist mit dem Minus auch nicht allein. Meta Platforms (META) meldete eine Woche zuvor mit negativen 2,12 Mrd. $ das erste Quartal mit negativem freiem Cashflow seit seinem Börsengang.
Das AWS-Wachstum beendet die Debatte also nicht mehr. Anleger wollen wissen, wann all diese Ausgaben wieder zu Cash werden.
Eine Rekordmarge mit einem Verfehlen
Der Umsatz stieg um 12 % auf 201,9 Mrd. $, knapp unter dem Konsens von 202,3 Mrd. $. Der Gewinn pro Aktie (EPS) von 1,89 $ verfehlte die Schätzung von 1,96 $, und der Nettogewinn sank um 2 %, weil das Vorjahresquartal einen Vorsteuergewinn von 9,5 Mrd. $ aus Amazons Beteiligung an Anthropic enthielt.
Weiter oben in der Gewinn- und Verlustrechnung war das Quartal exzellent:
- Das Betriebsergebnis (Operating Income) sprang um 61 % auf 28,1 Mrd. $, eine Rekordmarge von 13,9 %.
- Der AWS-Umsatz wuchs um 39 % auf 46,0 Mrd. $, sein schnellstes Tempo seit fast fünf Jahren.
- Der AWS-Bestellbestand erreichte 496 Mrd. $.
Die Prognosen (Guidance) waren schwächer. Amazon erwartet für das vierte Quartal einen Umsatz von 240 Mrd. $ bis 247 Mrd. $, und der Mittelpunkt von 243,5 Mrd. $ liegt unter dem Konsens von 244,5 Mrd. $. Seine Spanne für das Betriebsergebnis von 28,5 Mrd. $ bis 33,5 Mrd. $ vergleicht sich dennoch gut mit 25,0 Mrd. $ im Vorjahr.
Die Rentabilität hat schnell zugelegt…
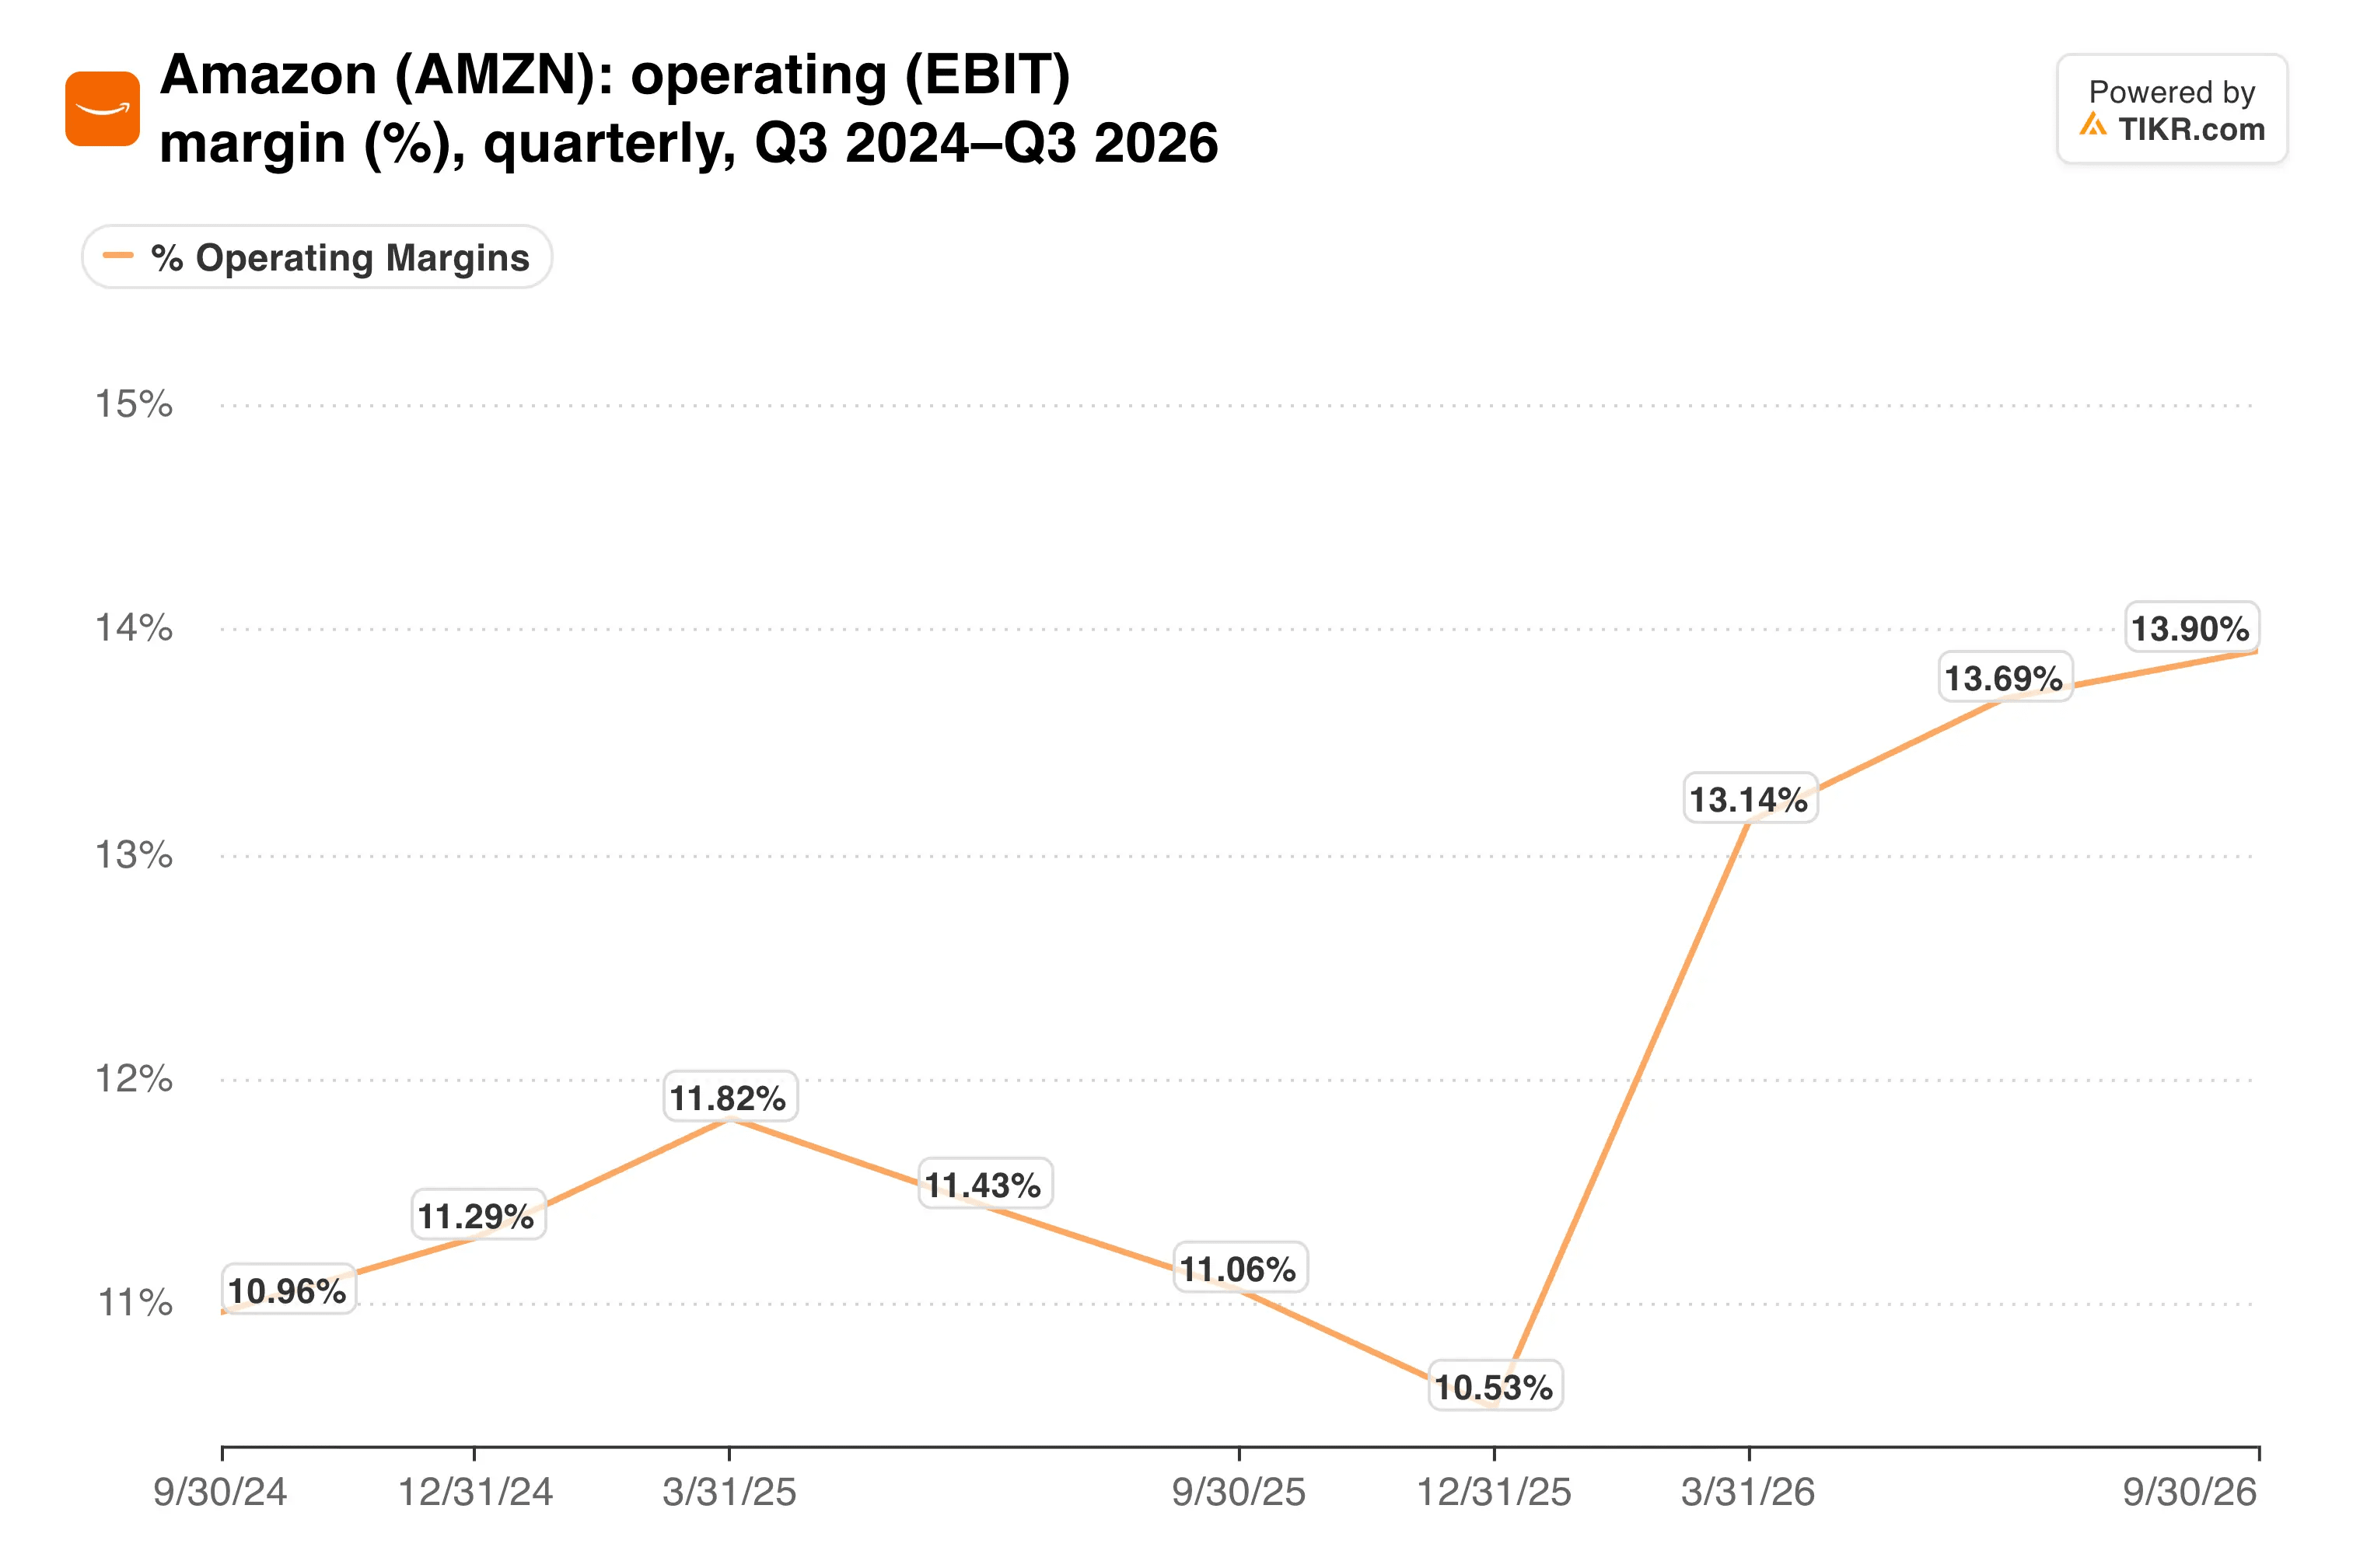
Das Verfehlen der Gewinnerwartungen kam von einem schwierigen Vergleich unterhalb der operativen Linie. Die Gewinnmaschine selbst wird immer stärker.
TIKR verfolgt 60 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen zu Amazon zusammen mit den Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Anleger nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Amazon an
AWS leistet die Schwerstarbeit
AWS läuft jetzt mit einem annualisierten Tempo von 184 Mrd. $ und einer operativen Marge von 38,7 %. Das Bedrock-Token-Volumen wuchs etwa 17-fach im Jahresvergleich, während die Ausgaben der Fortune-500-Unternehmen für AWS etwa siebenfach stiegen.
Im Earnings Call sagte CEO Andy Jassy, er erwarte, dass AWS sowohl 2027 als auch 2028 um mehr als 40 % wachsen wird. Er skizzierte auch einen Weg zu 1 Billion $ jährlichem AWS-Umsatz innerhalb von fünf bis zehn Jahren.
Diese Aussicht ist das Argument für die Investitionsausgaben. Amazon hielt seine Prognose für 2026 bei etwa 220 Mrd. $, größtenteils für AWS und KI-Infrastruktur, und erwartet, im nächsten Jahr deutlich mehr auszugeben.
Wie groß ist also AWS innerhalb von Amazon?
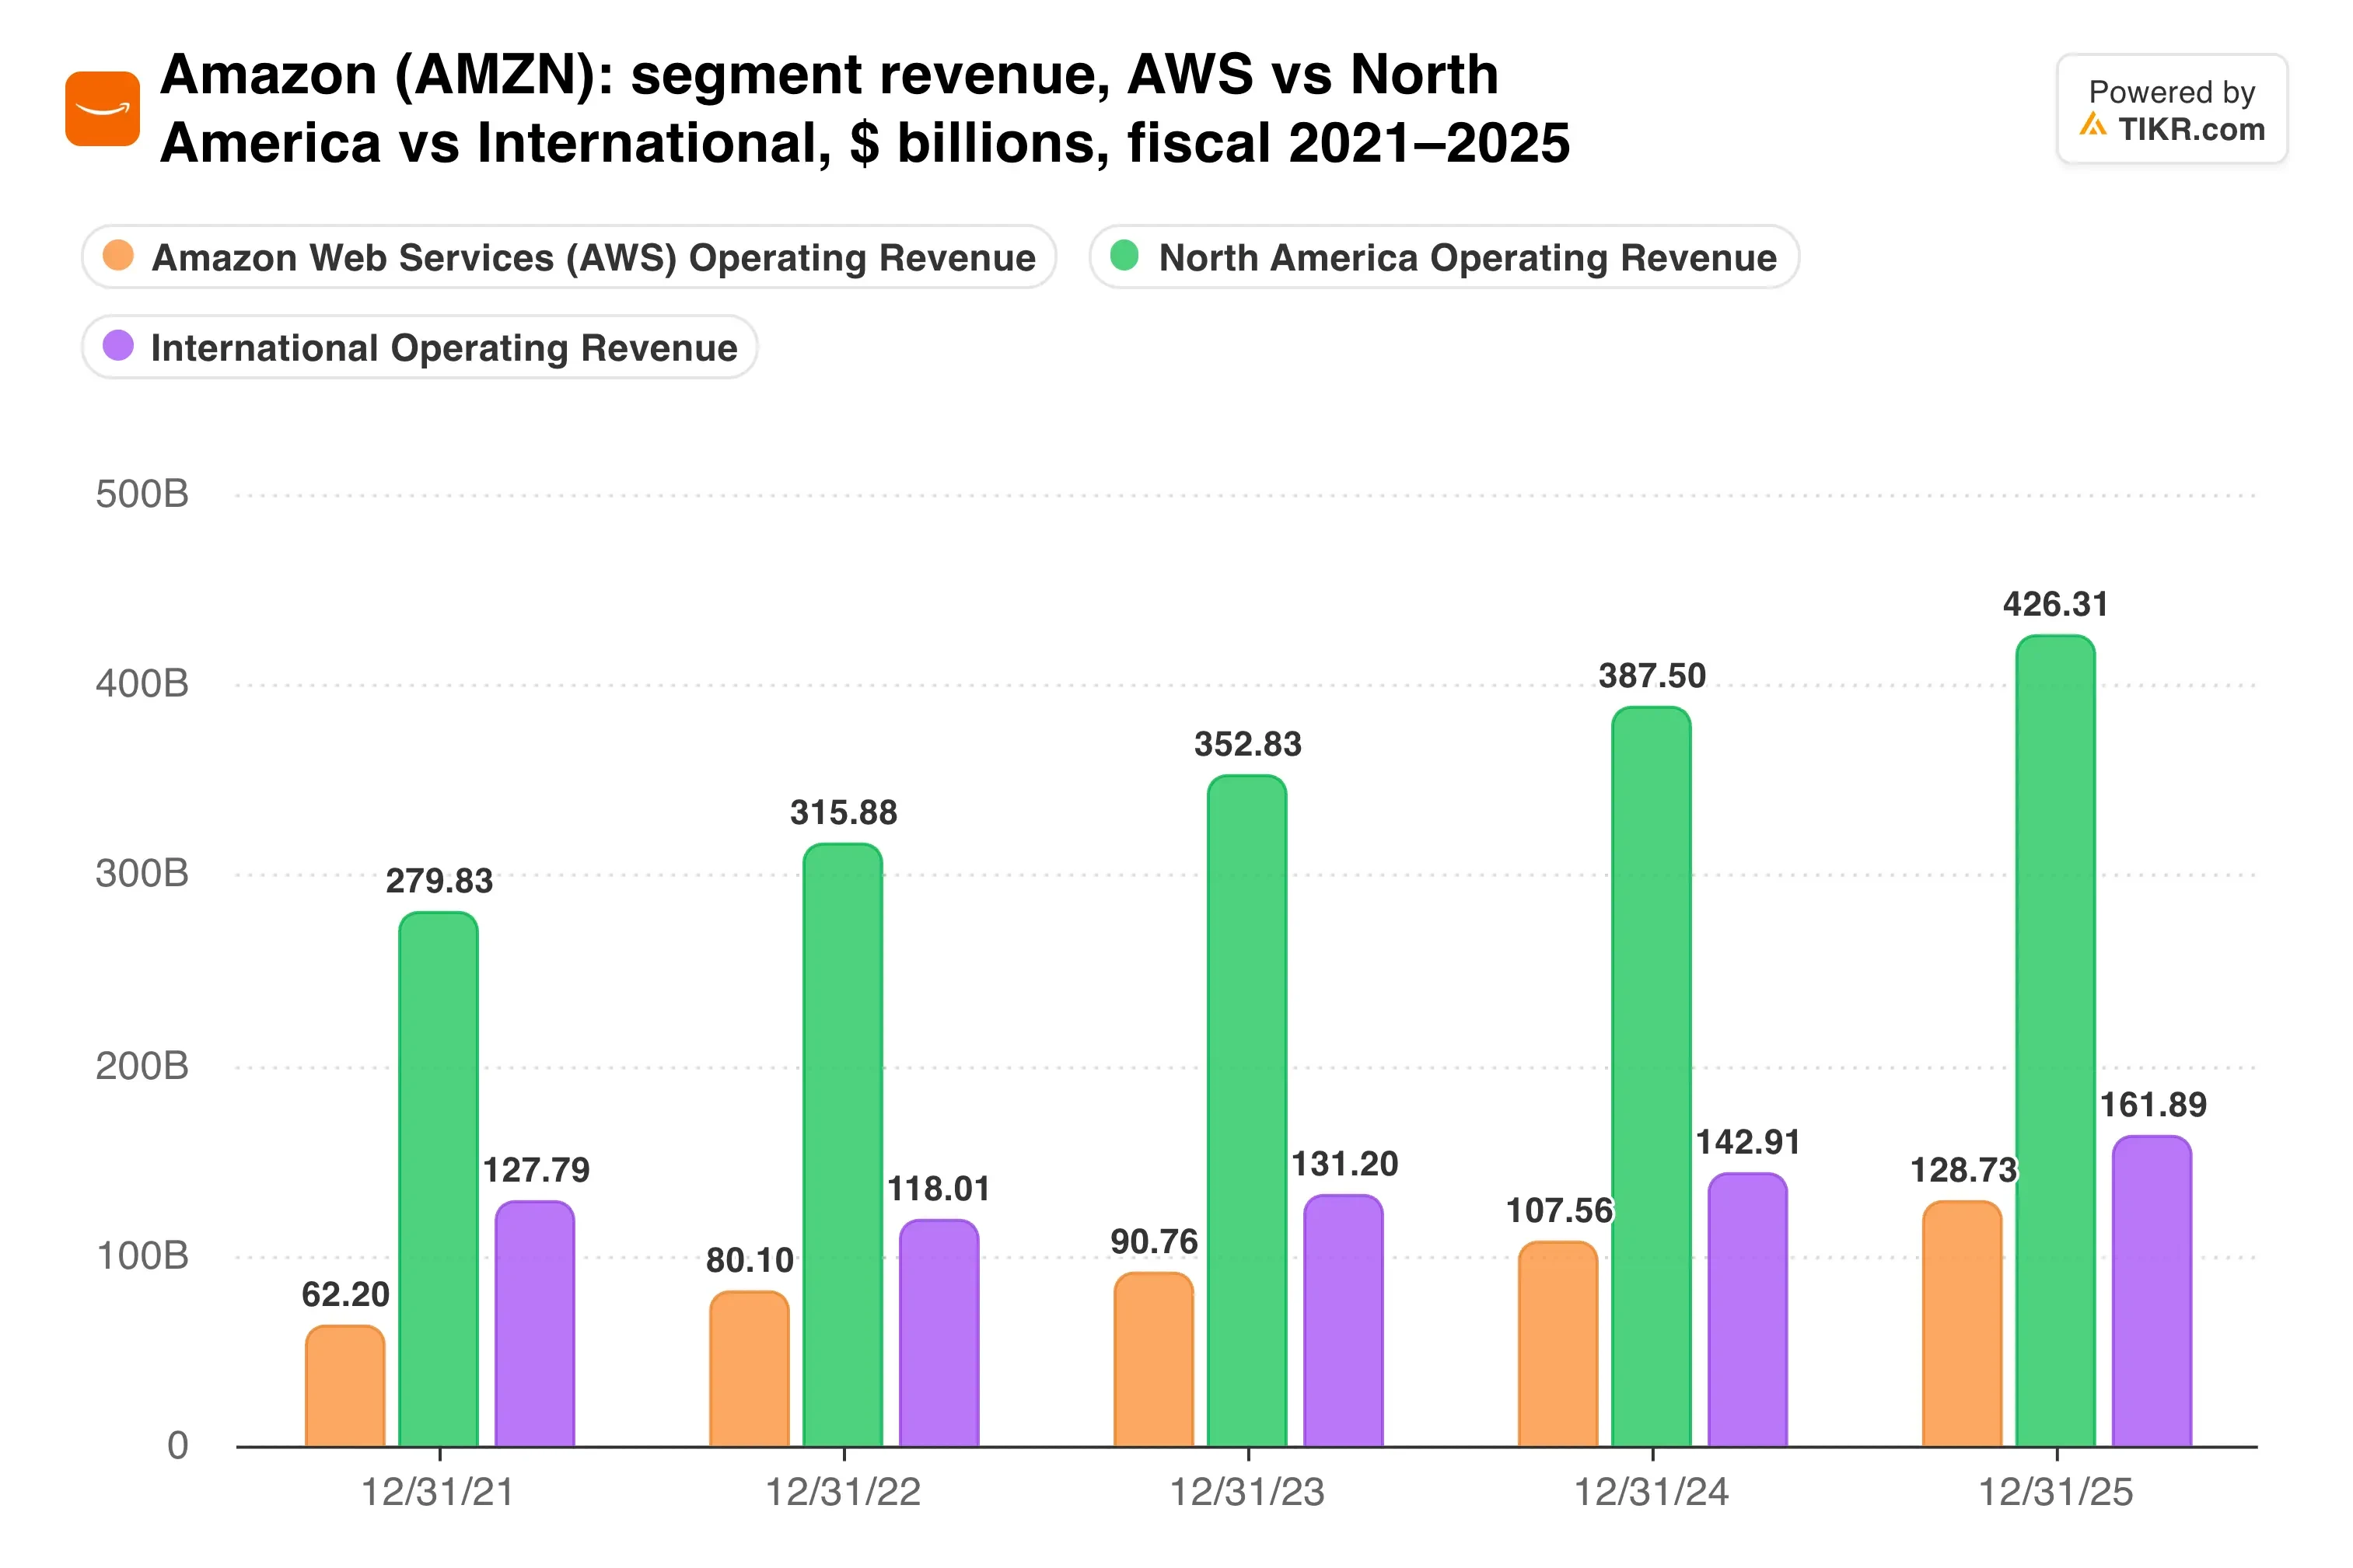
Nach meiner Berechnung erwirtschaftete AWS etwa 23 % des Umsatzes im dritten Quartal, aber etwa 63 % des Betriebsergebnisses. Der Einzelhandel treibt immer noch den Umsatz an, während AWS den Gewinn antreibt.
Die Cash-Rechnung steigt weiter
Die Investitionsausgaben (Capex) im dritten Quartal von 77,3 Mrd. $ lagen weit über dem Konsens von 58,7 Mrd. $. Der freie Cashflow der letzten zwölf Monate schwenkte auf negative 42,4 Mrd. $, gegenüber positiven 14,8 Mrd. $ im Vorjahr.
Schulden überbrücken die Lücke. Die 25-Mrd.-$-Anleiheemission von Amazon im Juli zog 62 Mrd. $ an Orders an, also wollen Kreditgeber weiterhin Exposure.
Meta steht vor demselben Engpass in kleinerem Maßstab, mit Investitionsausgaben im dritten Quartal von 34,9 Mrd. $, weniger als die Hälfte von Amazon.
Der operative Cashflow und die Investitionsausgaben erzählen die Geschichte Seite an Seite.
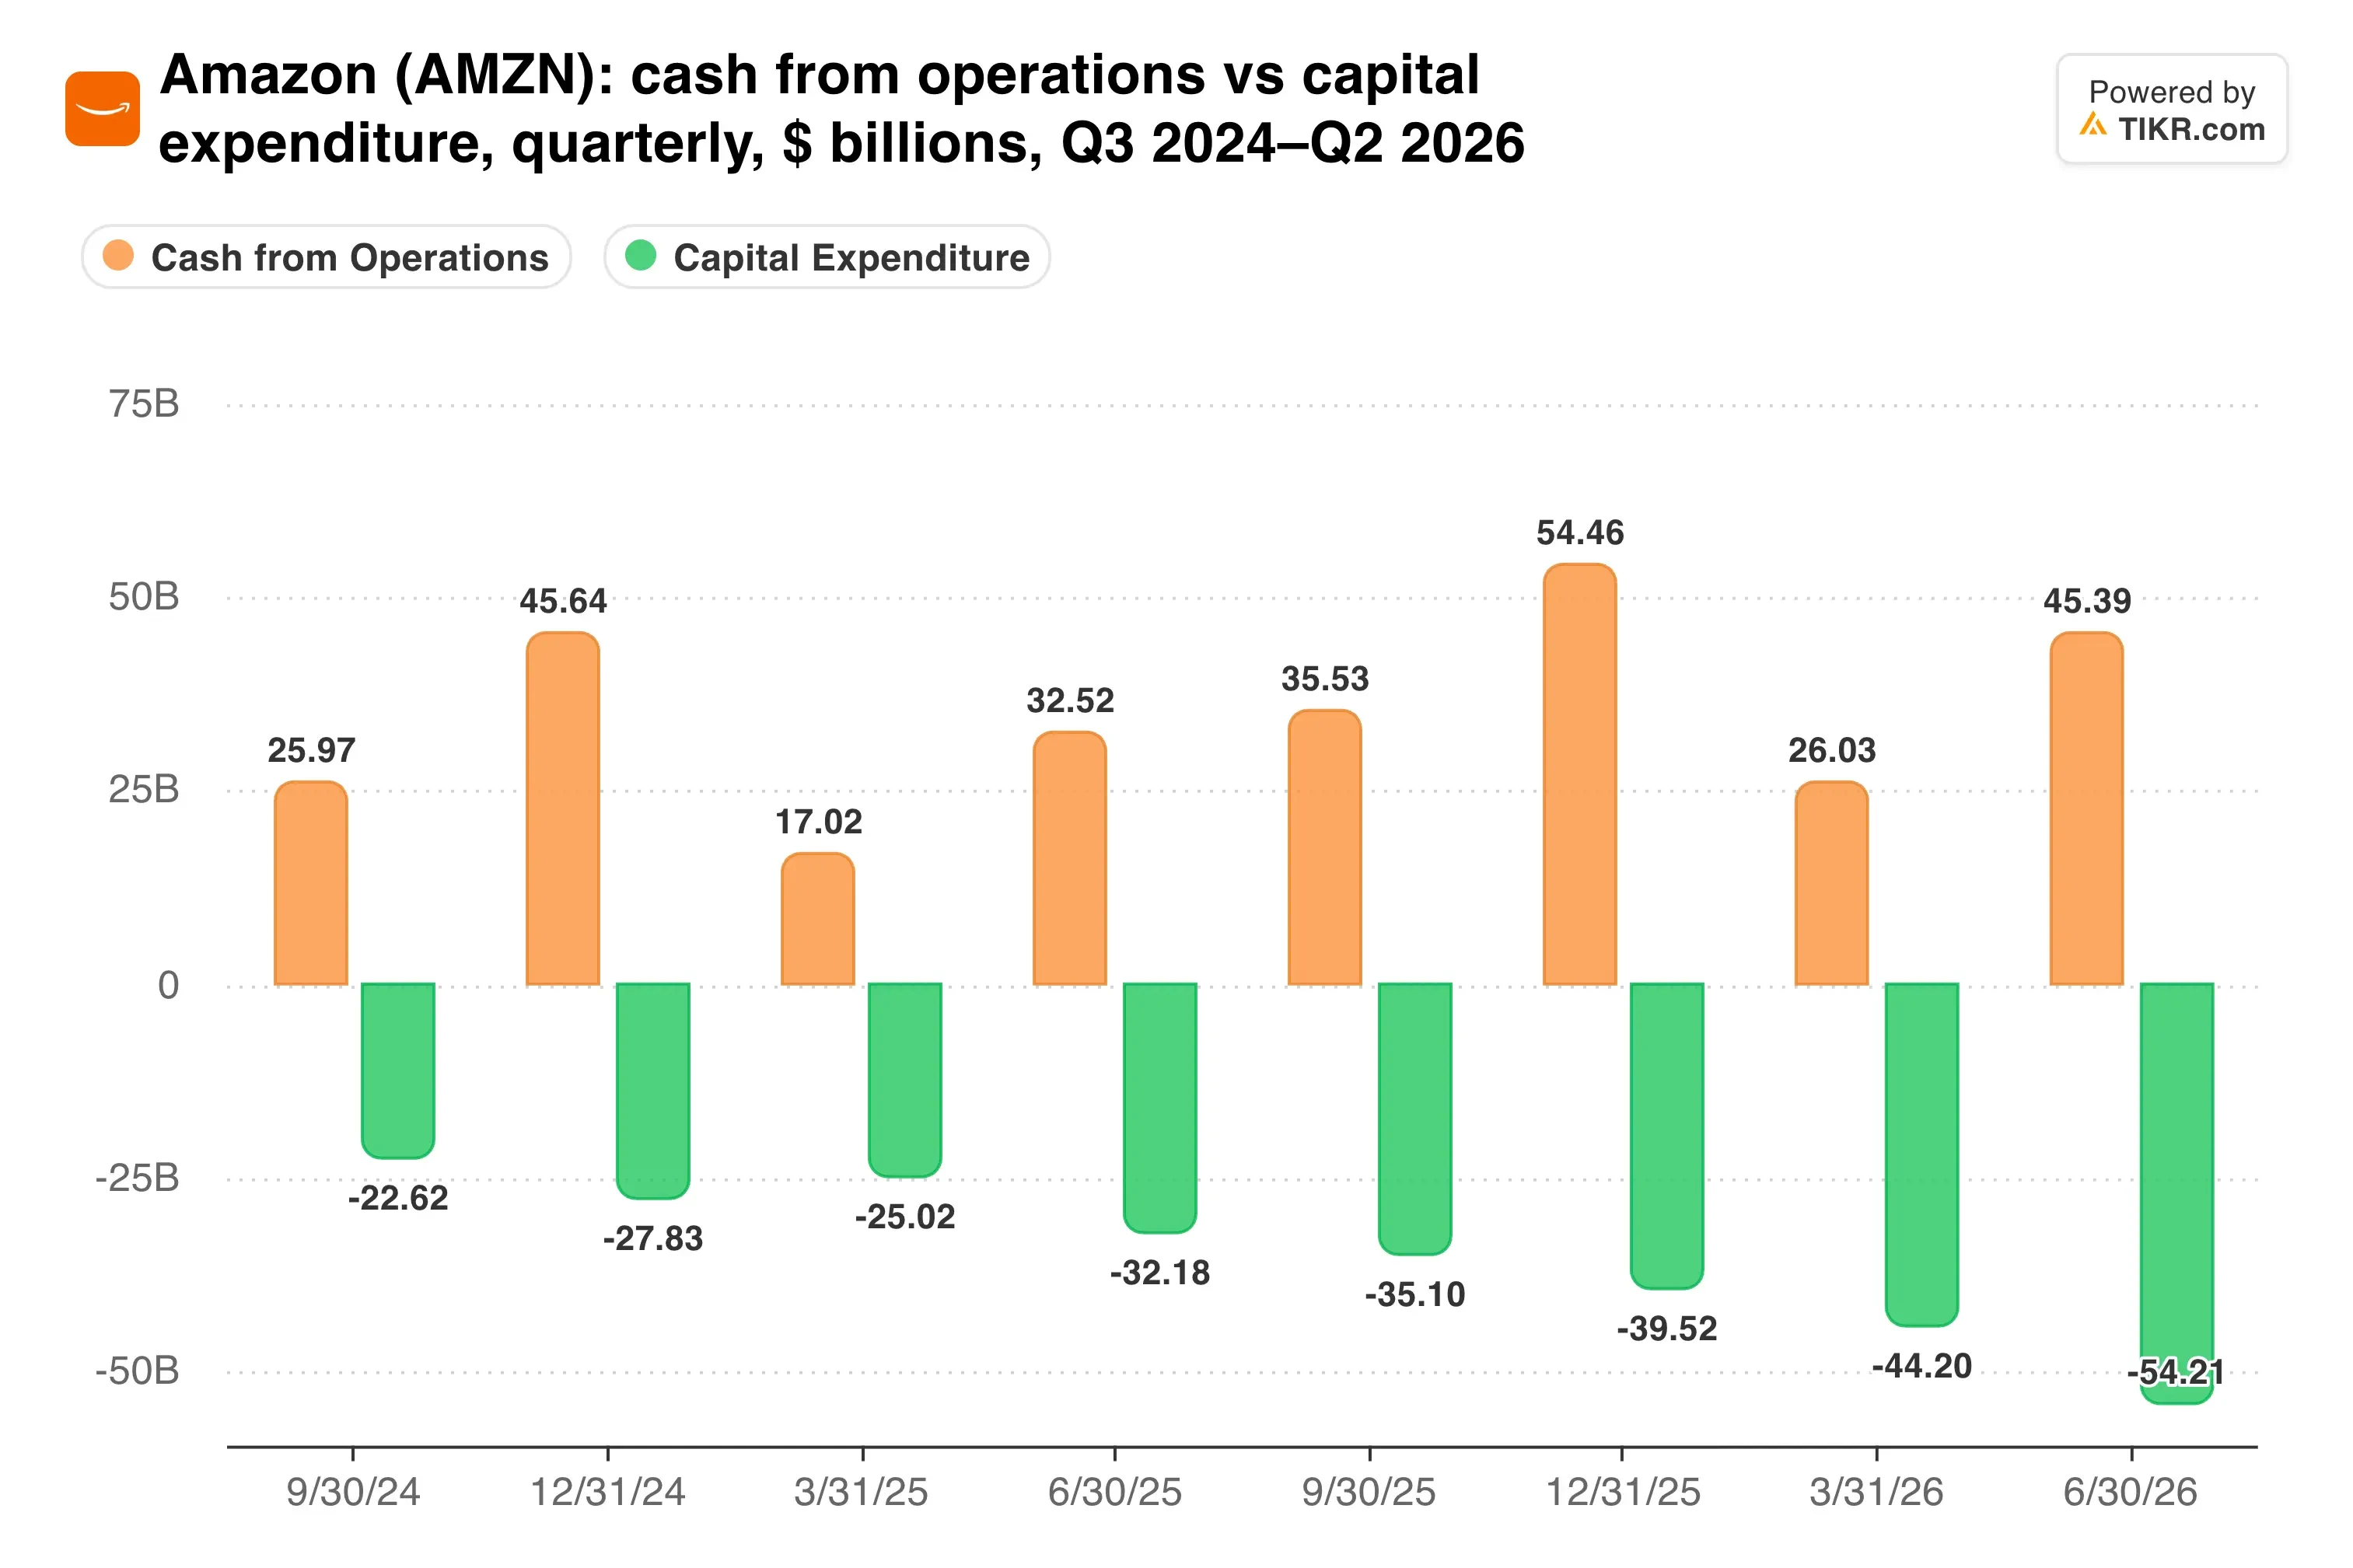
Die Ausgaben haben im letzten Jahr den operativen Cashflow überholt, und das Management signalisierte gerade, dass die Investitionsausgaben für 2027 noch höher ausfallen werden.
Regulierungsbehörden erhöhen die Reibung. Die FTC und mehr als 20 Bundesstaaten verklagten Amazon im August wegen angeblicher versteckter Werbegebühren, und die EU bereitet sich darauf vor, AWS unter ihre Tech-Regeln zu stellen.
Die Aktie notiert mit dem 24,3-fachen des erwarteten Gewinns, und das durchschnittliche Kursziel der Street von 333 $ impliziert ein Aufwärtspotenzial von 38 %.
Meine Einschätzung: Das operative Geschäft hat noch nie besser ausgesehen, und ein Bestellbestand von 496 Mrd. $ deutet darauf hin, dass die AWS-Nachfrage real ist. Dennoch kann ich Amazon nicht allein anhand der Gewinne bewerten, während der freie Cashflow bei negativen 42,4 Mrd. $ liegt und das Budget für 2027 steigt. Bei 240 $ würde ich halten und auf den Beweis warten, dass sich die Ausgaben auszahlen.
Der nächste Kontrollpunkt ist der Jahresbericht, erwartet für den 4. Februar. Achten Sie darauf, ob das AWS-Wachstum bei etwa 40 % bleibt und ob die Investitionsausgaben für 2027 mit einem Cashflow-Pfad einhergehen.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!