Die wichtigsten Punkte
- Kraft Heinz wirft eine Dividendenrendite von 7,2 % und Clorox von 6,1 % ab, nachdem Kraft Heinz für 2026 ein um 16 % bis 18 % niedrigeres bereinigtes Betriebsergebnis prognostiziert hat und der freie Cashflow von Clorox von 761 Mio. USD im Geschäftsjahr 2025 auf 405 Mio. USD im Geschäftsjahr 2026 gefallen ist.
- Kraft Heinz zahlte sowohl im Geschäftsjahr 2020 als auch im Geschäftsjahr 2025 1,60 USD je Aktie, während die Dividende von Clorox von Geschäftsjahr 2021 bis 2026 um 2 % pro Jahr wuchs.
- Die Dividende von Kraft Heinz machte in den letzten zwölf Monaten 50 % des freien Cashflows aus, die von Clorox 149 %, obwohl Schätzungen für die Zukunft sie bei 69 % bzw. 71 % sehen.
- Die Nettoverschuldung von Clorox stieg nach dem GOJO-Deal von 1,8x EBITDA im Geschäftsjahr 2025 auf 4,3x im Geschäftsjahr 2026, bei Kraft Heinz liegt sie bei 2,7x.
Jeder, der auf der Suche nach einer großen Dividendenausschüttung ist, wird sich Kraft Heinz (KHC) und Clorox (CLX) genau ansehen.
Am 5. August prognostizierte Kraft Heinz für 2026 ein um 16 % bis 18 % niedrigeres bereinigtes Betriebsergebnis auf Währungsbasis im Vergleich zu 2025, da das Unternehmen etwa 700 Mio. USD mehr in seine Marken investiert. Das kam zwei Tage, nachdem Clorox ein Geschäftsjahr abgeschlossen hatte, in dem seine Dividende 149 % des freien Cashflows ausmachte.
Welche ist also die bessere Dividendenaktie mit hoher Rendite?
| Kennzahl | Kraft Heinz (KHC) | Clorox (CLX) |
|---|---|---|
| Dividendenrendite | 7,2 % | 6,1 % |
| Jahresdividende | $1,60 | $5,00 |
| Dividendenwachstum, 5 Jahre | 0,0 % pro Jahr (GJ 2020–2025) | 2,0 % pro Jahr (GJ 2021–2026) |
| Cash-Dividendenausschüttungsquote, TTM | 50 % | 149 % |
| Cash-Dividendenausschüttungsquote, vorwärts | 69 % (GJ 2026) | 71 % (GJ 2027) |
| Nettoverschuldung/EBITDA | 2,71x | 4,29x |
Kraft Heinz zahlt eine große Dividende aus einem schrumpfenden Geschäft
Die Umsätze von Kraft Heinz schrumpfen weiter. Die Nettoumsätze von 6,3 Mrd. USD im am 27. Juni 2026 abgeschlossenen Quartal lagen 1,4 % unter denen des gleichen Quartals 2025, wobei die organischen Umsätze in Nordamerika um 2,7 % niedriger waren.
Die Dividende hat reichlich Spielraum. Seit dem Geschäftsjahr 2019, als die gezahlten Dividenden von 3,18 Mrd. USD im Geschäftsjahr 2018 auf 1,95 Mrd. USD fielen, wurde die Dividende in jedem Jahr außer dem Geschäftsjahr 2022 durch den freien Cashflow gedeckt.

In den zwölf Monaten bis zum 27. Juni 2026 lag die Cash-Dividendenausschüttungsquote bei gut gedeckten 50 %. Der Konsens sieht sie für das Geschäftsjahr 2026 bei 69 %. Diese Schätzung geht von einem freien Cashflow von 2,76 Mrd. USD aus, 25 % unter den 3,66 Mrd. USD des Geschäftsjahres 2025, dem Jahr, für das ein niedrigeres Betriebsergebnis prognostiziert wird und die zusätzlichen Ausgaben anfallen.
Die Prioritäten des Managements sind "die Dividende aufrechtzuerhalten und unser Investment-Grade-Kreditprofil zu schützen", und Aufrechterhalten ist das richtige Wort: Kraft Heinz zahlte sowohl im Geschäftsjahr 2020 als auch im Geschäftsjahr 2025 1,60 USD je Aktie. Das Risiko besteht darin, dass die zusätzlichen Ausgaben den Rückgang in Nordamerika nicht stoppen.
Die Erhöhungen von Clorox haben den Cash überholt
Die Dividende von Clorox hat das Wachstum, das der von Kraft Heinz fehlt, und stieg von 4,49 USD je Aktie im Geschäftsjahr 2021 auf 4,96 USD im Geschäftsjahr 2026. "Die Dividende ist seit einem Jahrzehnt jährlich gestiegen", sagte CFO Luc Bellet am 3. August in der Telefonkonferenz.
Die dahinterstehende Liquidität hat sich in die entgegengesetzte Richtung entwickelt. Der freie Cashflow fiel von 1,29 Mrd. USD im Geschäftsjahr 2020 auf 405 Mio. USD im Geschäftsjahr 2026, während die gezahlten Dividenden von 533 Mio. USD auf 602 Mio. USD stiegen, sodass der freie Cashflow in den Geschäftsjahren 2022, 2024 und 2026 nicht ausreichte, um die Dividende zu decken.
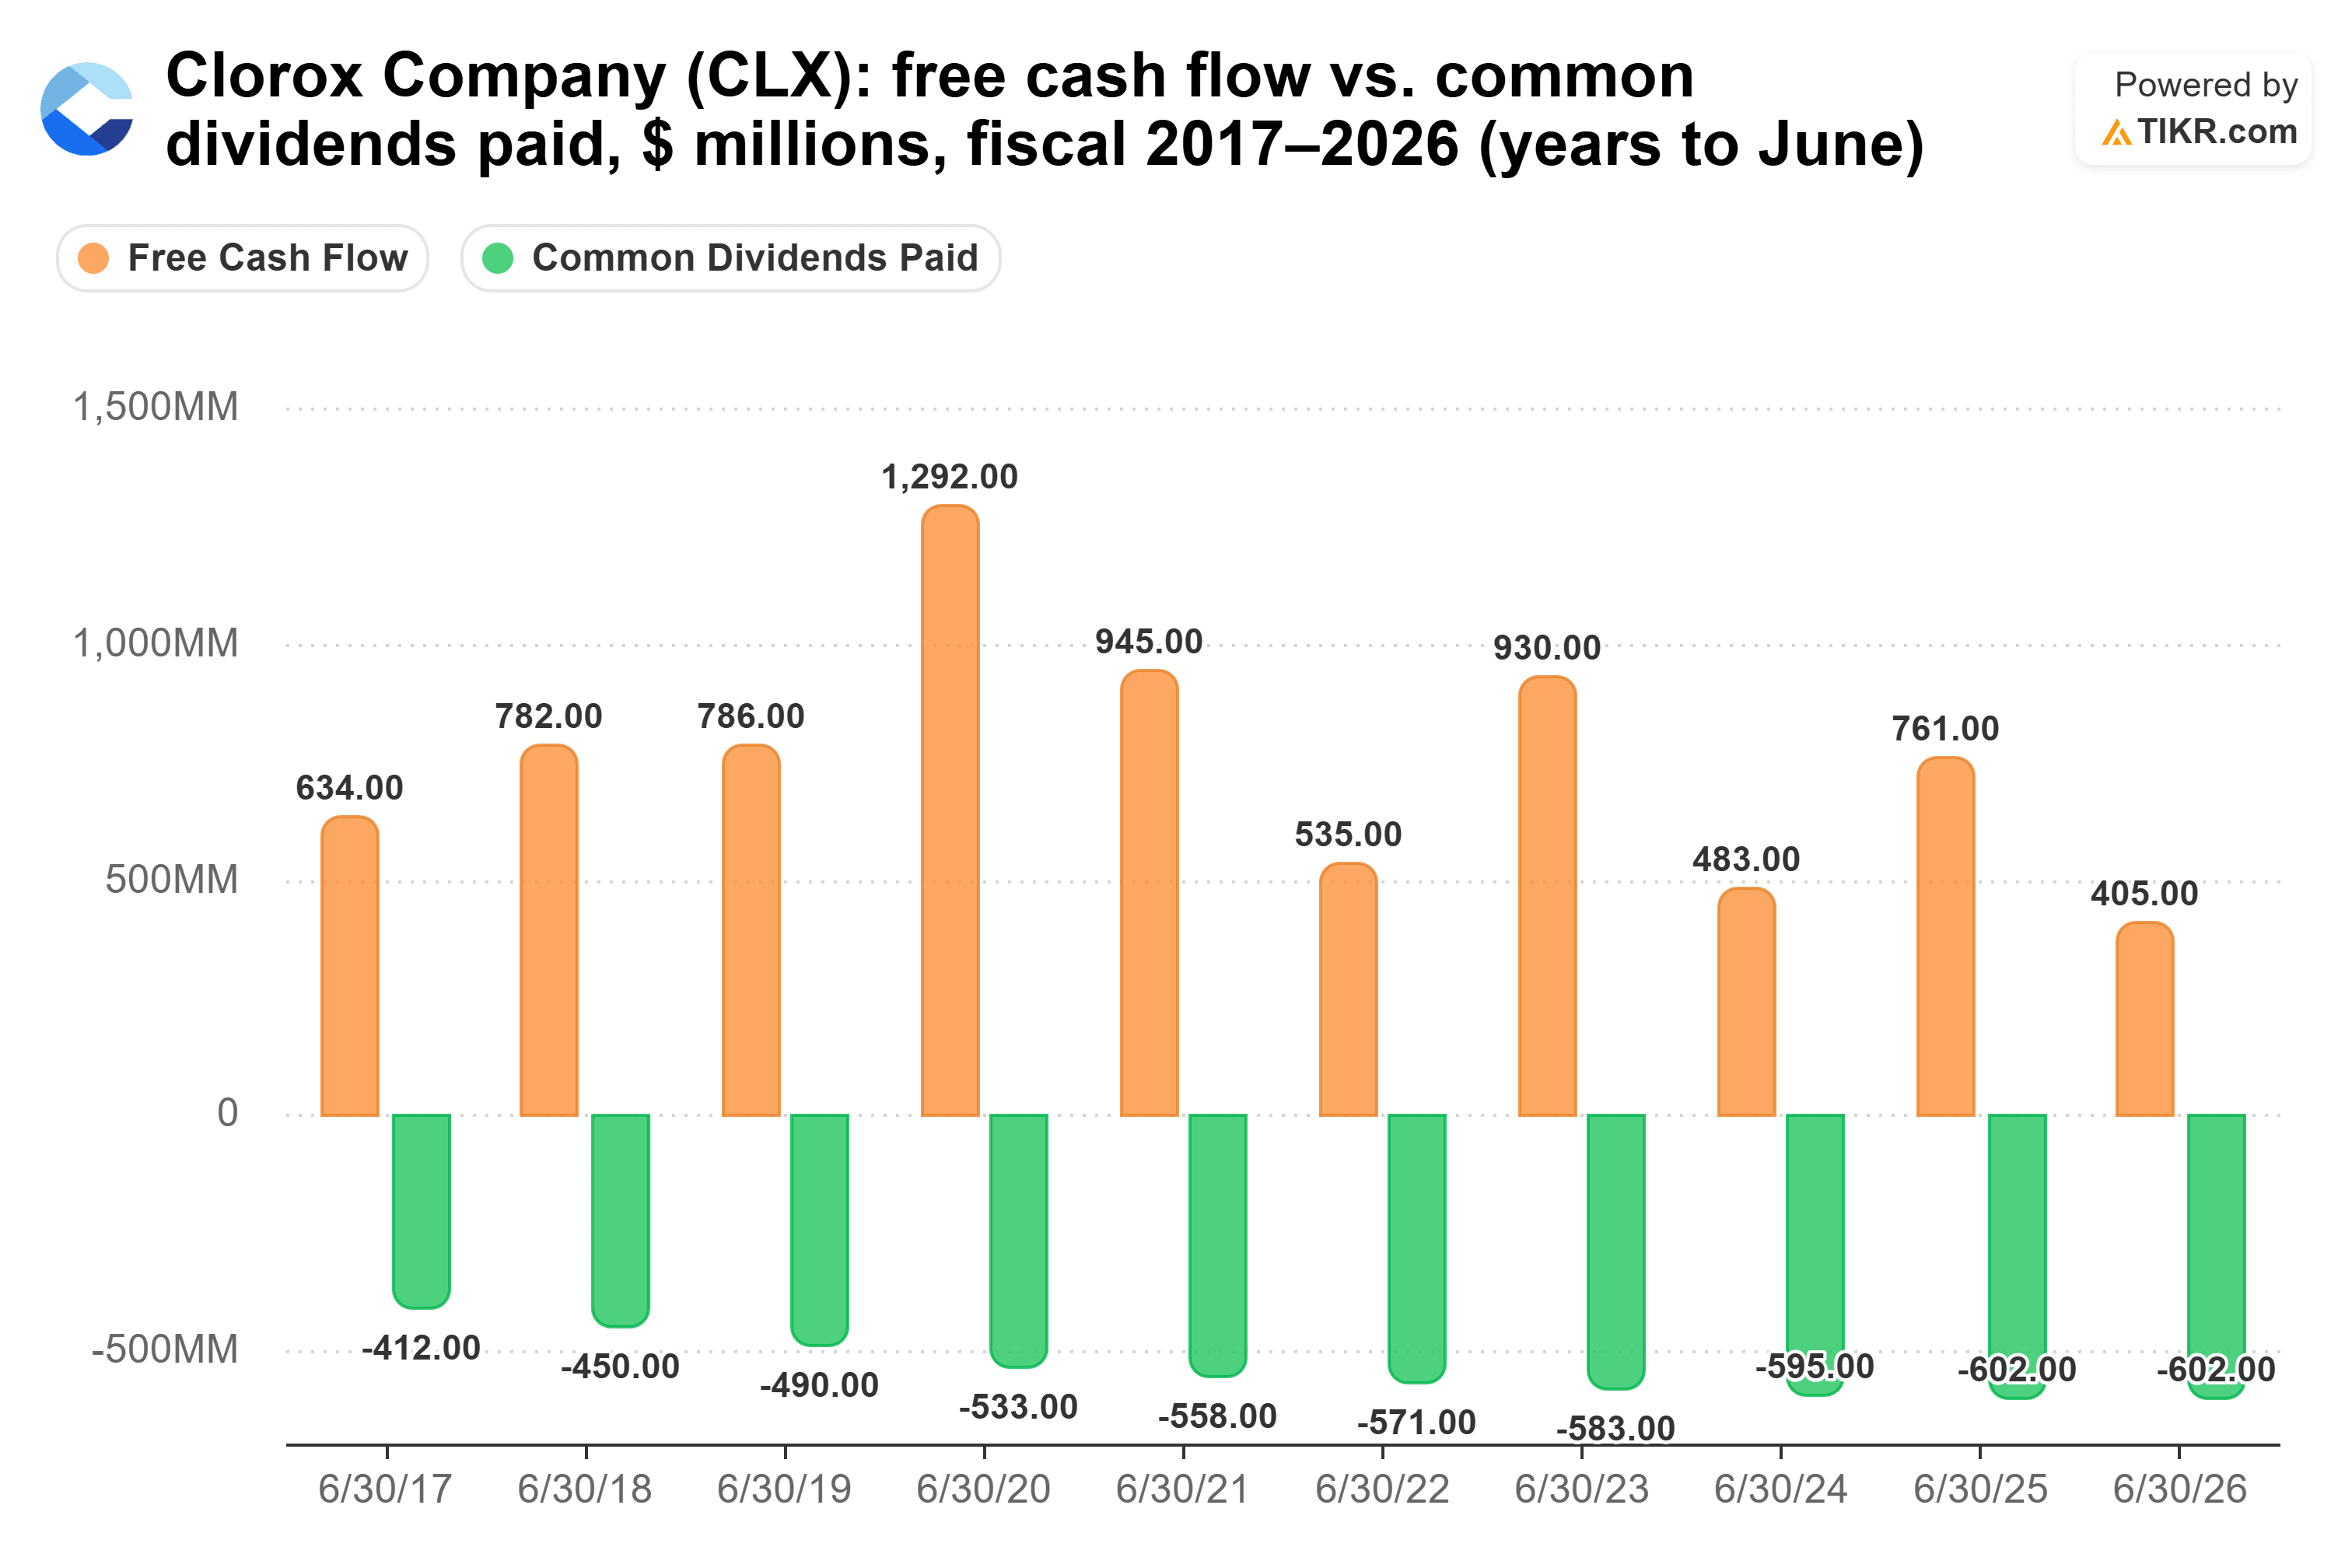
Das hinterließ eine riskante Cash-Dividendenausschüttungsquote von 149 % für das Geschäftsjahr 2026, und selbst die 612 Mio. USD operativer Cashflow deckten die Dividende kaum.
Bellet bezeichnet die Ausschüttungsquote als "etwas erhöht, aber wir sehen das eher als etwas Vorübergehendes, während wir unsere Bruttomarge wieder aufbauen, und nicht als etwas Strukturelles." Die Prognose für das Geschäftsjahr 2027 deutet in diese Richtung: organische Umsätze 3,5 % bis 4,5 % höher und Bruttomarge bei etwa 42 %. Der Konsens geht davon aus, dass sich der freie Cashflow mehr als verdoppelt und auf 881 Mio. USD steigt, was einer vorwärtsgerichteten Quote von 71 % entspricht. Allerdings stellen nur vier Analysten diese Schätzung auf, und der Konsens des letzten Jahres lag um 18 % unter dem tatsächlichen Wert.
Welche Dividende gewinnt also?
Kraft Heinz ist die bessere Dividendenaktie mit hoher Rendite. Sie zahlt die größere Dividende, 7,2 % gegenüber 6,1 %, und deckt sie heute: 50 % des freien Cashflows in den letzten zwölf Monaten und 69 % laut Konsens für 2026. Clorox muss seinen freien Cashflow mehr als verdoppeln, nur um auf 71 % zu kommen.
Und Clorox wartet auf diesen Cash mit weitaus mehr Schulden: Die Nettoverschuldung stieg nach der Kreditaufnahme für den GOJO-Deal von 1,8x EBITDA im Geschäftsjahr 2025 auf 4,3x im Geschäftsjahr 2026.

Das vergleicht sich mit 2,7x bei Kraft Heinz. Die Schulden von Clorox belaufen sich nach GOJO und einer Glad-Beteiligung auf etwa 5,1 Mrd. USD, und S&P senkte im Februar 2026 das Rating auf BBB. Bellet sagt, Clorox werde die neuen Schulden "mit dem freien Cashflow, den wir in den nächsten 12 bis 18 Monaten generieren werden", zurückzahlen, demselben Cash, auf den auch die Dividende angewiesen ist.
Das Argument von Clorox ist ein starkes. Sein Geschäft soll im Geschäftsjahr 2027 wachsen, während Kraft Heinz für 2026 organische Umsätze erwartet, die 0,5 % bis 2,0 % niedriger liegen. Und seine Erhöhungen summieren sich: Bei 2,0 % pro Jahr würden 10.000 USD im Jahr 10 etwa 730 USD ausschütten, eine Rendite von 7,3 % auf das heutige Geld, und würden damit die flachen 720 USD von Kraft Heinz um etwa 2035 überholen. Die Erhöhung vom 31. Juli betrug jedoch nur einen Cent pro Quartal, auf 1,25 USD.
Es ist nur so, dass all dies auf Cash beruht, den Clorox noch nicht generiert hat, und auf einem neuen CEO, den es noch nicht benannt hat: Clorox gab am 28. Mai bekannt, dass Linda Rendle aus gesundheitlichen Gründen zurücktreten wird. Für jeden, der eine hohe Rendite für Einkommen kauft, ist die von Kraft Heinz die Dividende, auf die ich mich lieber verlassen würde.
Natürlich, wenn Clorox seine Bruttomarge im Geschäftsjahr 2027 wieder auf etwa 42 % bringt und der Cashflow folgt, wird diese Entscheidung viel knapper.
Was ist die Aktie von Kraft Heinz also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Kraft Heinz wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Kraft Heinz kostenlos bewerten
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unseren Inhalt auf der Grundlage der Anlagedaten von TIKR Terminal und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!