


Wichtige Erkenntnisse
- Atlassian fiel von 203,09 $ im Juni 2025 auf 68,25 $ Ende März 2026, als die Angst vor "Vibe Coding" Softwareaktien erfasste – obwohl nicht ein einziger Analyst der Verkaufsseite während des gesamten Absturzes eine Verkaufs- oder Underperform-Empfehlung aussprach.
- Die Ergebnisse des vierten Fiskalquartals – Cloud-Umsatz stieg um 31 % im Jahresvergleich und die verbleibenden Leistungsverpflichtungen um 44 % – sowie ein branchenweiter Rally zur KI-Monetarisierung, ausgelöst durch Snowflake und Salesforce, halfen der Aktie, bis zum 11. September auf 179,70 $ zu steigen, fast das Dreifache ihres Tiefs von 2026.
- Das durchschnittliche Kursziel der Wall Street lag im März 247,5 % über der Aktie und ist jetzt nur noch 109,2 % darüber, aber Atlassians KGV-Umsatz-Multiple (vorwärts) von 6,08x liegt immer noch unter seinem eigenen Zweijahresdurchschnitt von 8,43x.
- Die Prognose des Managements für das Fiskaljahr 2027 sieht vor, dass das Wachstum des Subscription-ARR auf 18 % von 23 % zurückgeht – eine Lücke, auf die Analysten in drei separaten Anrufen gedrängt haben, ohne eine vollständig geklärte Antwort zu erhalten.
Atlassians Kursrückgang, den die Wall Street nie herabgestuft hat
Atlassian (TEAM) notierte am 30. Juni 2025 bei 203,09 $. Bis zum 31. März 2026 schloss es bei 68,25 $, einem Einbruch um zwei Drittel. Die unmittelbare Ursache war die breitere "Vibe Coding"-Angst, die Ende 2025 und Anfang 2026 Unternehmenssoftware erfasste – die Befürchtung, dass KI-Coding-Agenten und autonome Tools es Unternehmen ermöglichen würden, eigene Ersatzlösungen für Plattformen wie Jira und Confluence zu bauen und etablierte Anbieter komplett auszuschließen.
Reuters Breaking Views beschrieb, wie Investoren den Sektor für einen Großteil des Jahres so behandelten, als stünde er vor einer existenziellen Bedrohung. Die Angst vertiefte sich Mitte Juli, als IBM warnte, dass die Kundenausgaben schneller als erwartet von Software auf Chips, Server und Speicher verlagert würden – ein Schock, der ServiceNow, Atlassian und Adobe zusammen mit IBMs eigenem 25%-Tagesverlust nach unten zog.

Was den Absturz bemerkenswert macht, ist, dass die Berichterstattung der Verkaufsseite die Panik nie widerspiegelte. TIKRs Street Targets-Daten zeigen, dass Atlassian in jedem Quartal von Mitte 2025 bis zum Tiefpunkt 19 bis 21 Kaufempfehlungen und fünf bis acht Halteempfehlungen trug, ohne dass jemals eine Underperform- oder Verkaufsempfehlung verzeichnet wurde. Analysten hielten ihr durchschnittliches Ziel nahe 140 $ bis 169 $, selbst als die Aktie bei 68 $ bis 78 $ stand, was eine implizite Upside von 180 % bis 247 % bedeutete, die der Markt einfach nicht kaufte. Die Kursentwicklung war ein Stimmungsurteil, das die Analysten nicht fällten.
Das Quartal, das Atlassians Narrativ drehte
Die Wende begann mit Atlassians eigenen Zahlen. Der Umsatz im vierten Fiskalquartal, gemeldet am 6. August, stieg um 28 % im Jahresvergleich auf 1,77 Mrd. $, wobei der Cloud-Umsatz um 31 % zulegte – laut Analysten auf dem KeyBanc-Auftritt des Unternehmens das fünfte Quartal in Folge mit beschleunigtem Cloud-Wachstum, ein Trend, den CFO James Chuong später auf der TMT-Konferenz von Citi bestätigte und dabei auf ein Cloud-Wachstum von 26 % auf 31 % über die letzten vier Quartale verwies.
Die verbleibenden Leistungsverpflichtungen, ein Maß für vertraglich gebundene künftige Umsätze, sprangen um 44 % auf 4,82 Mrd. $. Das GAAP-Nettoergebnis schwang auf 139,08 Mio. $ gegenüber einem Verlust von 98,4 Mio. $ im Vorquartal. Auch die Unternehmenskunden stachen hervor: Die Kohorte der Kunden, die mehr als 3 Mio. $ jährlich ausgeben, wuchs um 50 % im Jahresvergleich auf 164 Konten, und die Kohorte über 5 Mio. $ wuchs um 70 % auf 69 Konten.
KI-Adoptionsmetriken untermauerten die Darstellung des Managements, dass künstliche Intelligenz ein Faktor zu Gunsten und keine Bedrohung ist. Rovo, der KI-Assistent des Unternehmens, erreichte über 80 % der Fortune 500, und Model Context Protocol-Aufrufe in Atlassians Teamwork Graph stiegen um 400 % im Quartalsvergleich.
Die Ergebnisse kamen Tage, bevor Snowflakes eigener KI-getriebener Beat die Aktie um 25 % steigen ließ und Software-Peers allgemein anhob, und Wochen nach Salesforces Claudeforce-Ankündigung, die ihren besten Tagesgewinn seit sechs Jahren auslöste. Atlassian ritt auf derselben Welle und verdreifachte sich fast von seinem März-Tief und schloss am 11. September bei 179,70 $.
TEAMs Stimmungslücke ist größtenteils geschlossen, sein Multiple nicht
Die Rally hat den größten Teil der Arbeit geleistet, die Kluft zwischen Kurs und den Zielen der Wall Street zu schließen. Daten zeigen, dass das durchschnittliche Ziel der Wall Street am 31. März 247,5 % über Atlassians Kurs und am 30. Juni 180,4 % darüber lag. Bis zum 11. September, mit einem durchschnittlichen Ziel von 196,23 $ gegenüber einem Schlusskurs von 179,70 $, hatte sich diese Prämie auf 109,2 % verringert, nahe der kleinsten Lücke in den fünf Quartalen. Stimmung und Kurs sind effektiv konvergiert.
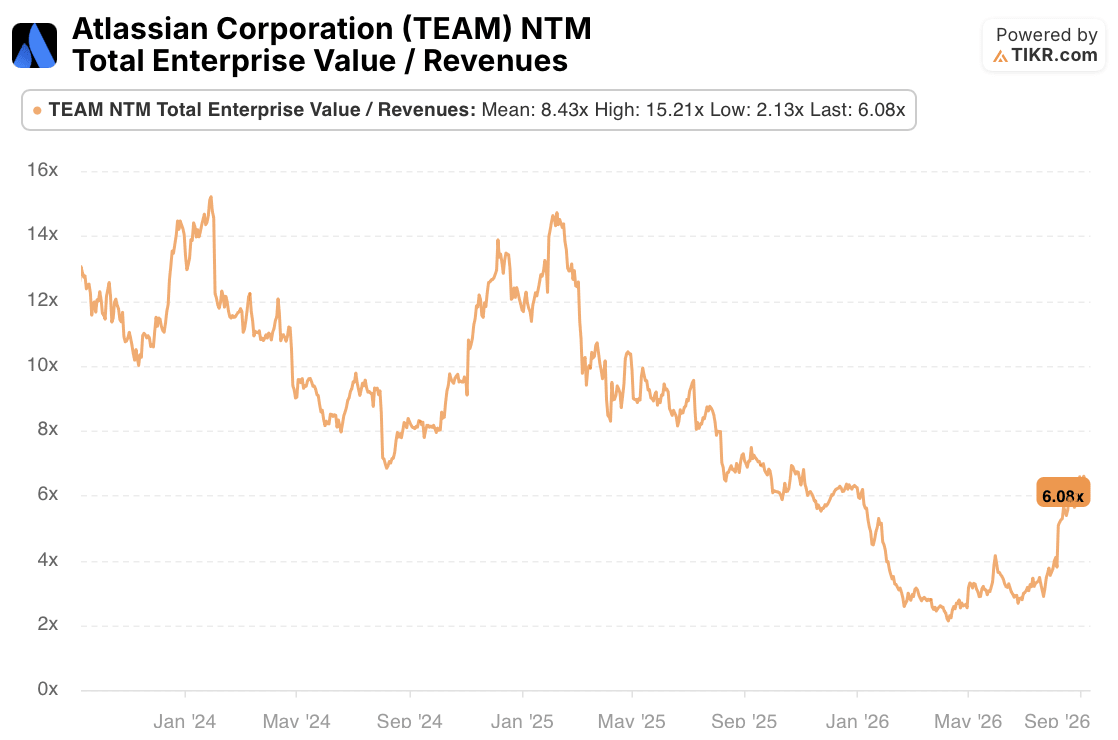
Die Bewertung erzählt eine gemischtere Geschichte. Atlassians vorwärtiges Enterprise-Value-zu-Umsatz-Multiple liegt bei 6,08x. Das liegt unter dem eigenen Zweijahresdurchschnitt der Aktie von 8,43x und weit unter der Bandbreite von 11x bis 15x, die sie 2024 und Anfang 2025 erreichte, obwohl es auch weit über dem Tief von etwa 2x liegt, das sie während des schlimmsten Teils des Verkaufs 2026 erreichte.
Mit anderen Worten: Die Aktie hat sich größtenteils von krisenhaftem Pessimismus zurückbewertet, aber nicht vollständig zurück zu dem Niveau, auf dem der Markt Atlassians Wachstum bewertete, bevor die "Vibe Coding"-Angst um sich griff. Ob sich diese verbleibende Lücke weiter schließt oder ob sich 6,08x als die neue Normalität erweist, hängt weniger von der Stimmung ab als davon, ob Atlassians eigene Wachstumszahlen weiterhin ein Premium-Multiple rechtfertigen – und hier wird die eigene Prognose des Unternehmens zur zentralen Frage.
Warum Atlassians Subscription-ARR-Prognose die wichtigste Zahl ist
Genau an dieser Prognose scheiden sich die Geister von Bullen und Bären. Atlassians eigener Rahmen für das Fiskaljahr 2027 sieht vor, dass das Subscription-ARR, die Metrik, die das Management dieses Jahr zur Normalisierung des Cloud-Übergangs eingeführt hat, um 18 % im Jahresvergleich wächst, gegenüber 23 % im Fiskaljahr 2026. Das steht unbeholfen neben einem RPO-Wachstum von 44 % und einer Cloud-Nettoumsatzbindung von über 120 %.
Analysten auf Atlassians Ergebnis-Call, bei KeyBanc und erneut bei Citi stellten alle dieselbe Frage, und die Antwort des Managements war konsistent: Etwa ein Prozentpunkt des Wachstums im Fiskaljahr 2026 stammte von der DX-Akquisition, die ausläuft; das quartalsweise Kaufverhalten wird verzerrt, da das Unternehmen einen Vertriebsstab für Großkunden hochfährt, der erst 400 Vertriebsmitarbeiter mit Umsatzvorgabe hat; und die Führung wählt angesichts makroökonomischer und fiskalpolitischer Unsicherheiten Vorsicht.
Diese Erklärung ist plausibel und konsistent mit einem Unternehmen, das in früheren Übergängen seine Ziele übertroffen und angehoben hat, einschließlich des Vorzieheffekts, den es zwischen seinem dritten und vierten Fiskalquartal dieses Jahres signalisierte. Aber sie bleibt unbewiesen, und es ist die spezifische Zahl, die das aktuelle Multiple weiterhin validieren muss. Wenn das Subscription-ARR-Wachstum in den nächsten zwei Quartalen näher bei 23 % als bei 18 % liegt, stärkt sich das Argument für eine weitere Multiplesteigerung in Richtung von Atlassians eigenem Zweijahresdurchschnitt.
Wenn es sich näher an 18 % einpendelt, könnte das vorwärtige Multiple der Aktie bereits einen fairen Preis für diese Trajektorie widerspiegeln. Die nächsten zu beobachtenden Meilensteine sind Atlassians Bericht zum ersten Fiskalquartal, für den ein Umsatz von 1,705 Mrd. $ bis 1,715 Mrd. $ prognostiziert wird, und der Dezember, wenn das Unternehmen erstmals Verbrauchsgrenzen für Rovo-Guthaben durchsetzt – ein früher Indikator dafür, ob seine KI-Monetarisierung standhalten kann, sobald die kostenlose Guthabenlaufzeit schrumpft.
Sollten Sie in Atlassian Corporation investieren?
Der einzige Weg, das wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten nutzen, um genau diese Frage zu beantworten.
Rufen Sie die TEAM-Aktie auf und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungsmultiples im Laufe der Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um TEAM neben jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Greifen Sie auf professionelle Tools zu, um die TEAM-Aktie auf TIKR kostenlos zu analysieren →
Auf der Suche nach neuen Chancen?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen, damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs all-in-one, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Chancen werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, Top-Investoren-Portfolios weltweit und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch als Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Investitionsdaten des TIKR Terminals und Analystenschätzungen. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!


