Wichtigste Erkenntnisse
- Arm Holdings (ARM) legte 2026 bis zum 30. Oktober um 88% zu, obwohl die Aktie seit ihrem Juni-Hoch um 55% gefallen ist, während Advanced Micro Devices (AMD) um etwa 136% stieg.
- Intel (INTC) erhöhte den Druck auf Halbleiteraktien, nachdem das Unternehmen schwächere als erwartete Prognosen für das vierte Quartal vorgelegt hatte, woraufhin ARM am 30. Oktober um fast 10% fiel.
- Qualcomm (QCOM) bleibt ein Risiko, da ein ungelöster Lizenzstreit eine der größten Lizenzbeziehungen von Arm beeinträchtigen könnte.
- Die Nachfrage nach Arms AGI-CPU übersteigt 2 Milliarden US-Dollar, während Analysten erwarten, dass der normalisierte Gewinn je Aktie (EPS) von 1,77 US-Dollar im Geschäftsjahr 2026 auf etwa 3,07 US-Dollar im Geschäftsjahr 2028 steigen wird.
Was ist passiert?
Die Aktie von Arm Holdings (ARM) legte 2026 bis zum 30. Oktober um 88% zu und schloss bei etwa 206 US-Dollar, obwohl die Aktie damit 55% unter ihrem Höchststand vom 18. Juni von etwa 453 US-Dollar lag.
Die Rally beschleunigte sich, nachdem Arm im März seine AGI-CPU vorgestellt hatte, was die Expansion des Unternehmens über die Lizenzierung von Prozessordesigns hinaus hin zum Verkauf eigener Rechenzentrums-Chips markierte. Bis zum 30. April hatte die Aktie etwa 210 US-Dollar erreicht, bevor sie auf ihren Juni-Höchststand zusteuerte.
Investoren belohnten zunächst Arms wachsende KI-Infrastruktur-Exposure und trieben das Kurs-Gewinn-Verhältnis (KGV) auf Basis der Schätzungen für die nächsten zwölf Monate (Forward P/E) im Juni auf etwa das 202-fache. Diese hohe Bewertung ließ jedoch wenig Raum für Enttäuschungen, und Bedenken hinsichtlich Fertigungskapazitäten, Umsetzung und Halbleiterausgaben trugen zur anschließenden Korrektur bei.
Trotz des Rückgangs übersteigt die Nachfrage nach der AGI-CPU nun 2 Milliarden US-Dollar über die Geschäftsjahre 2027 und 2028 verteilt, mehr als doppelt so viel wie die ursprünglich zum Start skizzierte Chance von 1 Milliarde US-Dollar.
Während der Ergebnispräsentation im Juli beschrieb CEO Rene Haas die Nachfrage als "nördlich von 2 Milliarden US-Dollar", obwohl Arm Fertigungskapazitäten nur für die anfängliche Chance von 1 Milliarde US-Dollar gesichert hatte.
Eine breitere Halbleiterschwäche erhöhte Ende Oktober den Druck. Intel meldete einen Umsatz im Bereich Rechenzentren und KI von 7,3 Milliarden US-Dollar, ein Plus von 78% im Jahresvergleich, prognostizierte für das vierte Quartal jedoch einen Umsatz von 15 bis 16 Milliarden US-Dollar, was unter den Erwartungen lag.
Arm fiel am 30. Oktober um fast 10%, als Investoren die Angebotsengpässe und Premium-Bewertungen des Sektors neu bewerteten.
Unterdessen legte AMD bis zum 30. Oktober 2026 um etwa 136% zu und veröffentlicht am 3. November seine Ergebnisse. Im Gegensatz zu AMD, das CPUs und KI-Beschleuniger verkauft, erzielt Arm hauptsächlich Lizenz- und Lizenzgebühren-Einnahmen, während es in eigene Rechenzentrumsprozessoren expandiert.
Arms Gewinnwachstum sieht weiterhin stark aus
Arm meldete für das erste Quartal des Geschäftsjahres einen Umsatz von 1,29 Milliarden US-Dollar, ein Plus von 22% im Jahresvergleich, gestützt durch Rekordumsätze aus Lizenzen und Lizenzgebühren im ersten Quartal.
Von der Wall Street wird erwartet, dass der normalisierte Gewinn je Aktie (EPS) von 1,77 US-Dollar im Geschäftsjahr 2026 auf etwa 3,07 US-Dollar im Geschäftsjahr 2028 steigen wird, da die Nachfrage nach KI-Infrastruktur, höhere Lizenzgebührensätze und die Einführung von AGI-CPUs zunehmen.

Analysten erwarten jedoch, dass die Bruttomargen im gleichen Zeitraum von etwa 98% auf 91% sinken werden, da Arm sein physisches Chipgeschäft ausbaut.
Eine weitere Unsicherheit betrifft Qualcomm, das etwa 9% von Arms Umsatz im Geschäftsjahr 2026 ausmachte. Eine Jury stellte im Oktober fest, dass Arm einen Teil seines Lizenzvertrags verletzt hatte und sprach Qualcomm einen symbolischen Schadensersatz von 2 US-Dollar zu, während eine mögliche fünfjährige Befreiung von Lizenzgebühren ungelöst bleibt.
Arms Ergebnisbericht vom 4. November wird zeigen, ob die steigende Nachfrage nach AGI-CPUs in Umsatzwachstum umgesetzt werden kann, während das Unternehmen Fertigungsengpässe und Lizenzrisiken bewältigt.
Ist die Arm-Aktie unter- oder überbewertet?
Arm scheint trotz seines starken Rückgangs fair bis leicht überbewertet zu sein, wobei das Forward-KGV (Kurs-Gewinn-Verhältnis auf Basis der Schätzungen für die nächsten zwölf Monate) am 22. Oktober bei etwa dem 88-fachen lag, verglichen mit einem Juni-Höchststand von 202x und einem Dreijahresdurchschnitt von etwa 85x.
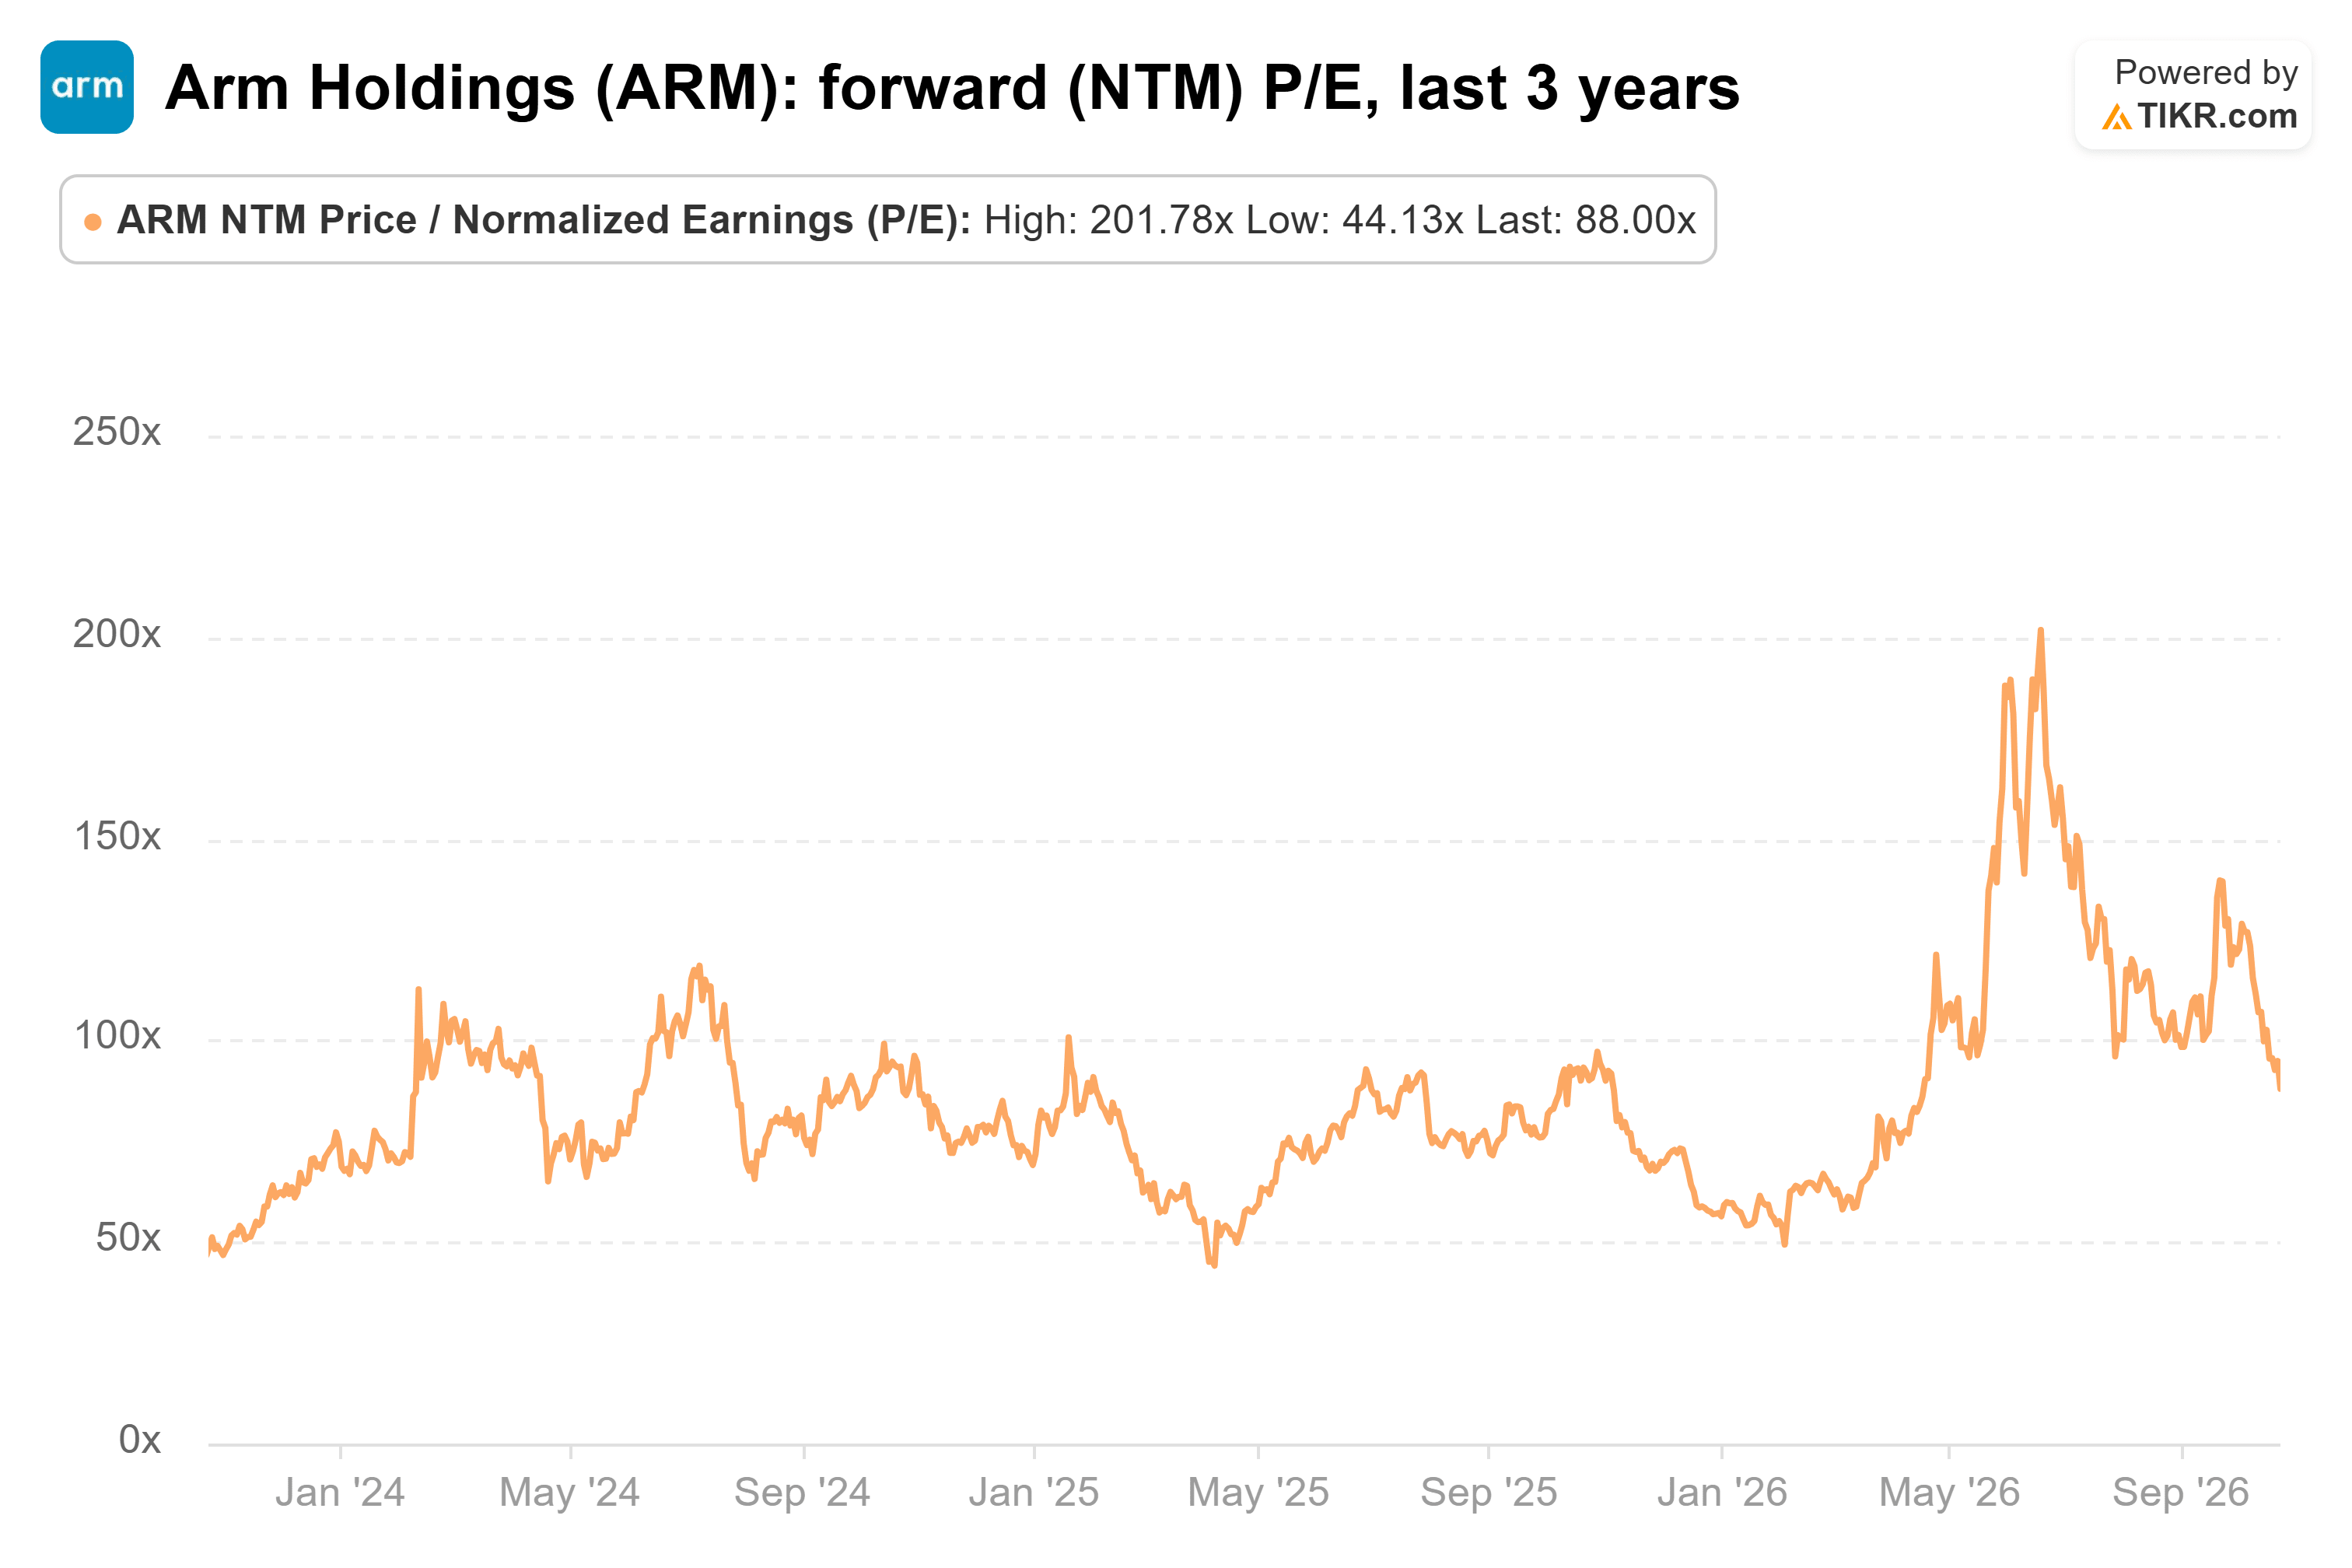
Nach dem Rückgang am 30. Oktober würde dieses Vielfache etwa 86x betragen, wenn die Gewinnschätzungen unverändert blieben, was darauf hindeutet, dass die Aktie trotz erheblicher Bewertungskompression weiterhin einen Aufschlag trägt.
Das durchschnittliche Kursziel der Analysten von etwa 291 US-Dollar impliziert ein Aufwärtspotenzial von rund 41% gegenüber dem Schlusskurs vom 30. Oktober, wobei die Erreichung dieses Ziels von anhaltendem Gewinnwachstum und einer erfolgreichen Einführung der AGI-CPU abhängt.

In den nächsten 12 Monaten könnten höhere Lizenzgebühren-Einnahmen und eine wachsende Nachfrage aus Rechenzentren die Aktie stützen, während Fertigungsengpässe, sinkende Bruttomargen und der Qualcomm-Streit erhebliche Risiken bleiben.
Arm nach seinem Rückgang schrittweise zu kaufen, erscheint attraktiver als Gewinne allein aufgrund seiner Gewinne von 2026 mitzunehmen, aber seine Premium-Bewertung macht es schwierig, aggressiv vor dem 4. November aufzuladen.
Was ist die Arm-Aktie also tatsächlich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Arm wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!