Wichtige Erkenntnisse
- Die AppLovin-Aktie fiel im Monat bis zum 19. Oktober um 12,6 %, da Sorgen um das Werbewachstum, Rechtsstreitigkeiten und Kurszielsenkungen von Analysten die Stimmung der Anleger belasteten.
- Sieben Investmenthäuser senkten ihre Kursziele zwischen dem 8. und 19. Oktober, obwohl fünf ihre kaufäquivalenten Empfehlungen beibehielten.
- APP notierte kürzlich bei etwa dem 14-fachen der zukünftigen Gewinne, deutlich unter seinem Fünfjahresdurchschnitt, während die Konsensschätzungen weiterhin ein deutliches Gewinnwachstum nahelegen.
- Der Quartalsbericht am 4. November könnte entscheiden, ob der Bewertungsrabatt von AppLovin eine Kaufgelegenheit darstellt oder tiefere geschäftliche Herausforderungen widerspiegelt.
Die AppLovin-Aktie (APP) fiel im Monat bis zum 19. Oktober um 12,6 %, verglichen mit einem Zuwachs von 0,6 % für den S&P 500.
Sorgen über Verbesserungen der KI-Modelle, Rechtsstreitigkeiten und Kurszielsenkungen von Analysten haben die Stimmung belastet.
Doch die Gewinnerwartungen haben sich deutlich besser gehalten als der Aktienkurs, was eine wichtige Frage aufwirft: Hat der Markt bereits zu viele schlechte Nachrichten eingepreist?
Was treibt die AppLovin-Aktie nach unten?
AppLovin meldete für das zweite Quartal einen Umsatz von 1,924 Mrd. USD, ein Plus von 53 % gegenüber dem Vorjahr, jedoch knapp unter den Analystenerwartungen von 1,94 Mrd. USD.
CEO Adam Foroughi räumte schwächere als übliche Verbesserungen in den KI-gestützten Werbemodellen des Unternehmens während des Quartals ein.
Gleichzeitig sah sich AppLovin mit Sammelklagevorwürfen im Zusammenhang mit seiner KI-Technologie und einem laufenden Rechtsstreit mit Unity Software (U) konfrontiert.
Zum Vergleich: Unity meldete für das zweite Quartal einen Umsatz von 546 Mio. USD, ein Plus von 24 % gegenüber dem Vorjahr. Das Umsatzwachstum von 53 % bei AppLovin war deutlich höher, auch wenn sich die Geschäftsmodelle der Unternehmen unterscheiden.
Dieser Wachstumsvorteil ist wichtig, doch die Anleger sind zunehmend besorgt, ob AppLovin seine Dynamik aufrechterhalten kann.
Wall Street senkt die Kursziele für AppLovin
Sieben große Investmenthäuser senkten ihre Kursziele für AppLovin zwischen dem 8. und 19. Oktober.
Jefferies senkte sein Ziel von 550 USD auf 375 USD, während Citi sein Ziel von 600 USD auf 500 USD reduzierte.
Fünf behielten jedoch kaufäquivalente Empfehlungen bei, was darauf hindeutet, dass Analysten trotz der kurzfristigen Unsicherheit vorsichtig optimistisch bleiben.

Laut TIKR-Daten sank das durchschnittliche Analystenkursziel für AppLovin von etwa 744 USD im Januar auf rund 477 USD.
Das Konsensziel lag dennoch deutlich über dem Schlusskurs vom 19. Oktober von 269,12 USD, was darauf hindeutet, dass die Wall Street weiterhin ein bedeutendes Aufwärtspotenzial sieht.
Die Gewinnaussichten von AppLovin bleiben stark
Trotz des Verkaufsdrucks haben Analysten die Gewinnerwartungen bei weitem nicht so aggressiv gesenkt.
Die TIKR-Konsensschätzungen prognostizieren, dass der normalisierte Gewinn je Aktie von 10,64 USD im Jahr 2025 auf etwa 21 USD bis 2027 steigen wird, was einem kumulierten Wachstum von fast 93 % entspricht.
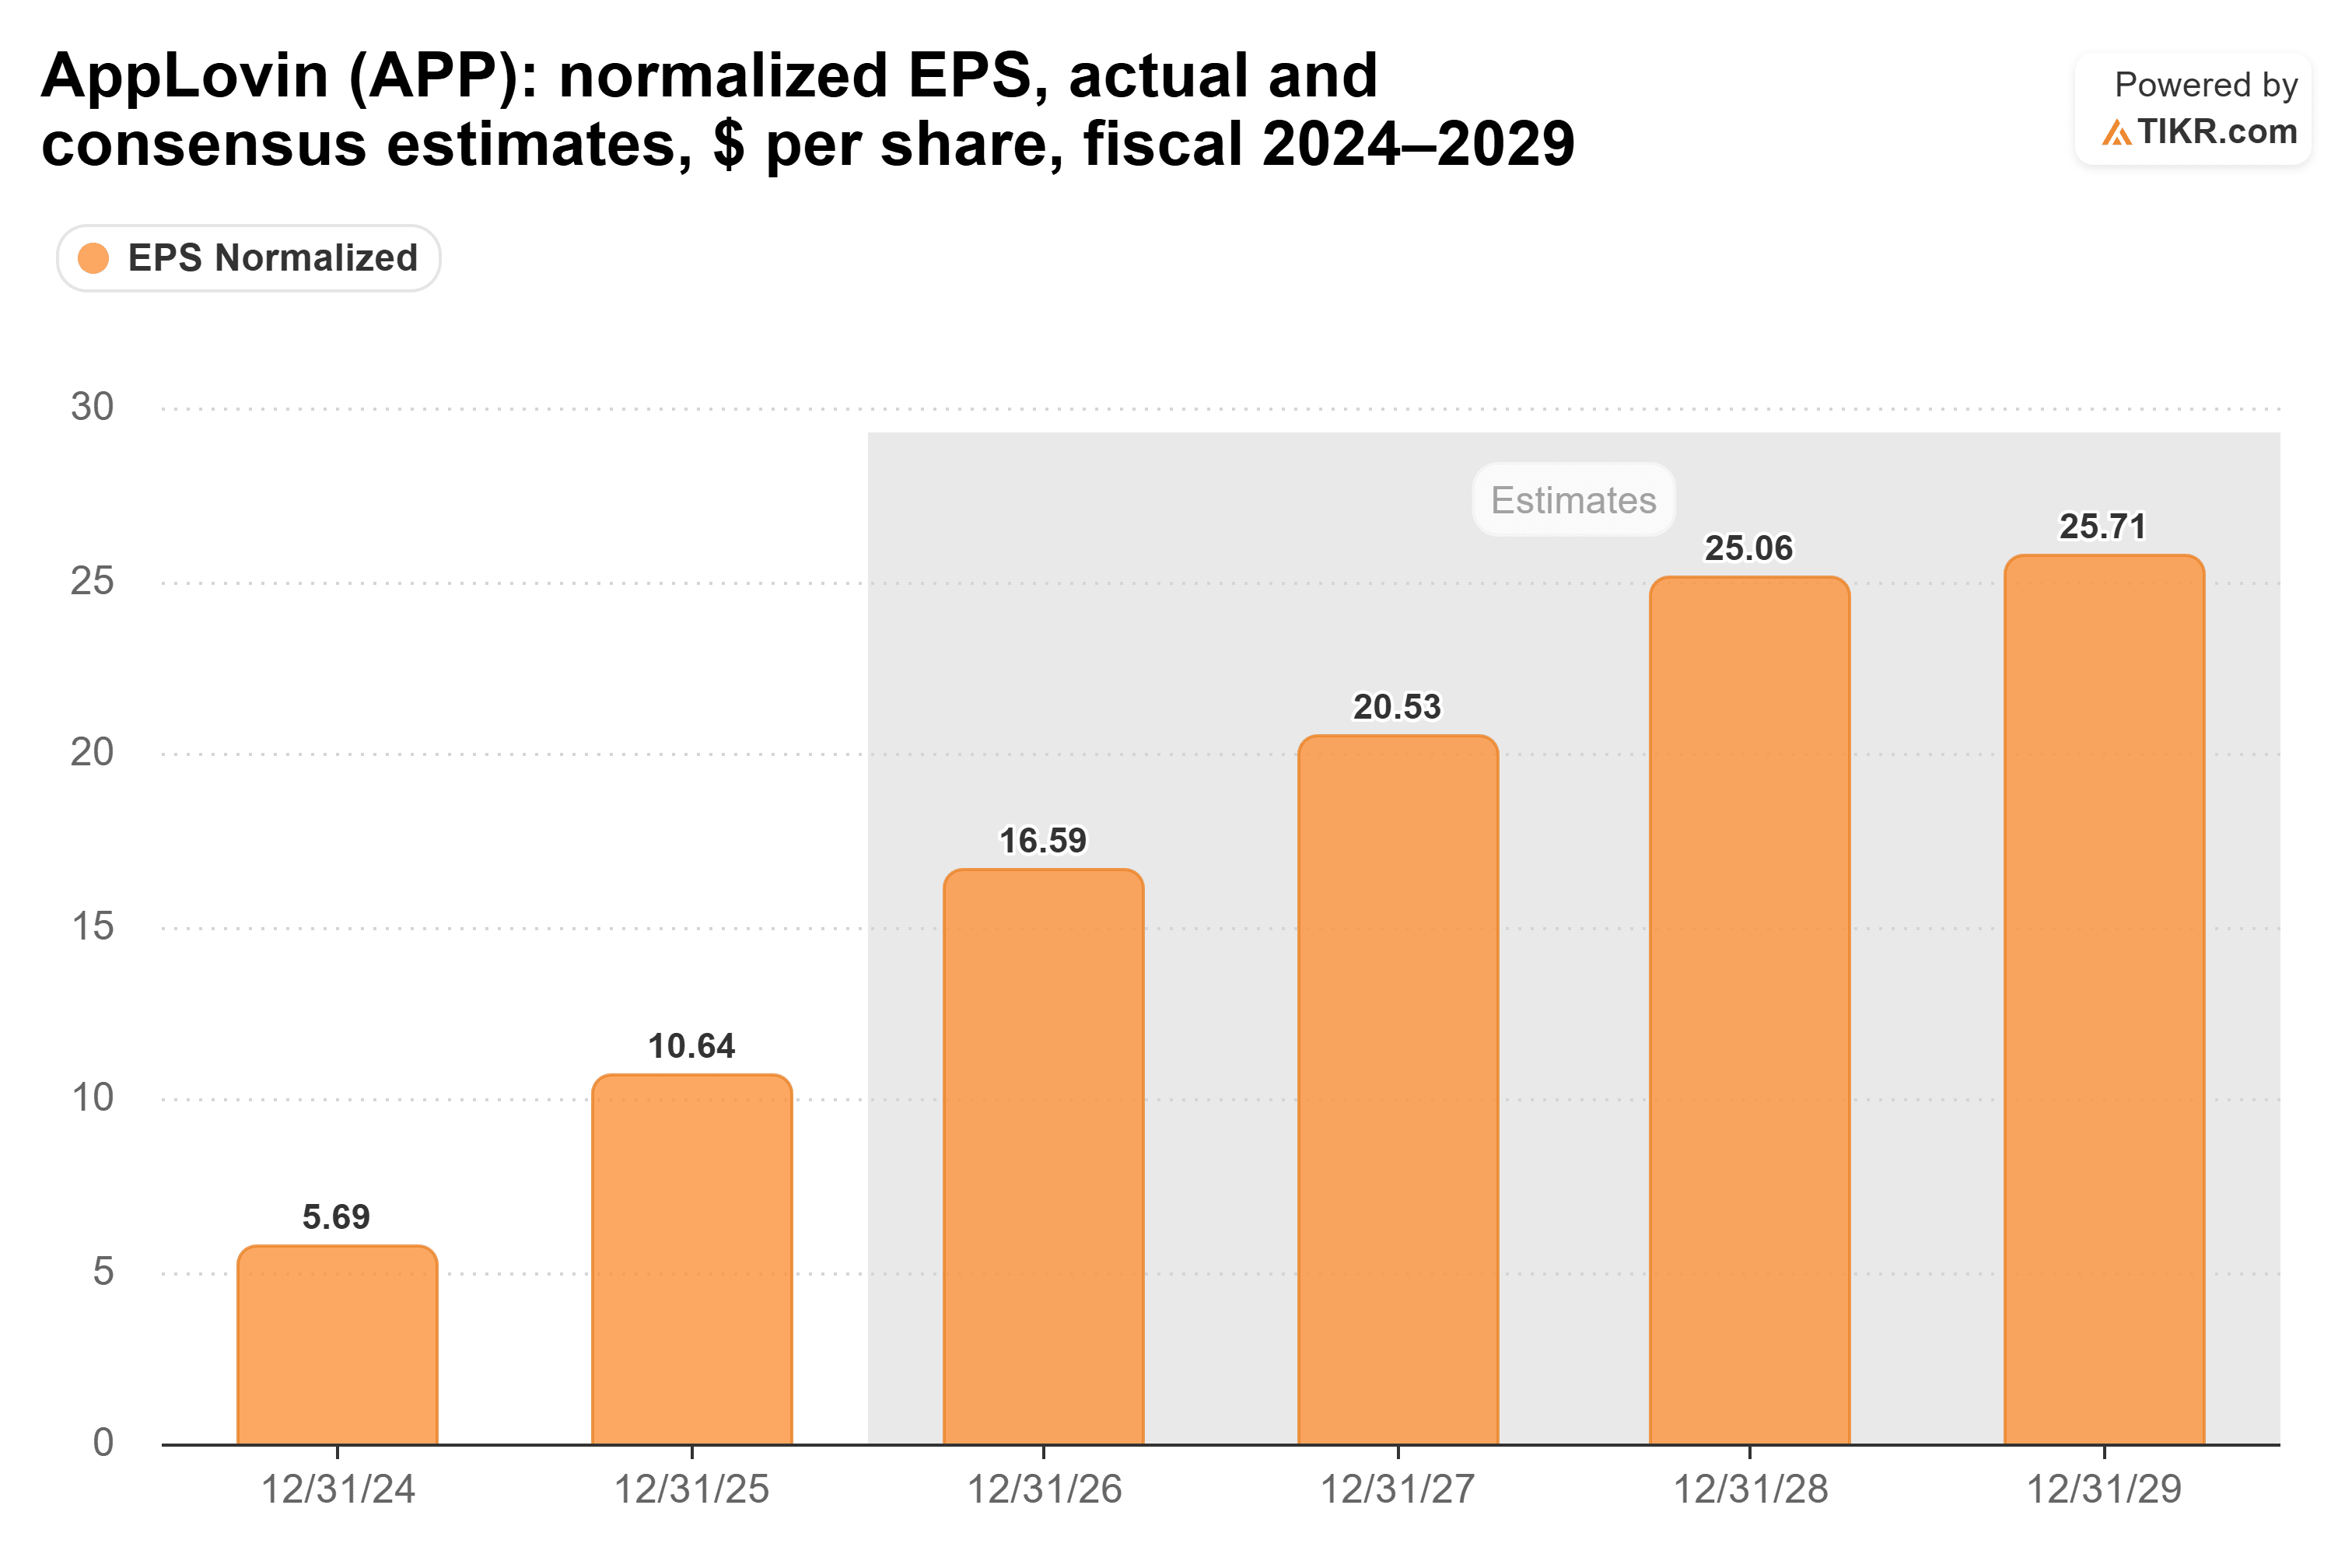
Der Kontrast deutet darauf hin, dass viel von dem Rückgang auf eine Bewertungskompression zurückzuführen ist und nicht auf zusammenbrechende Gewinnerwartungen.
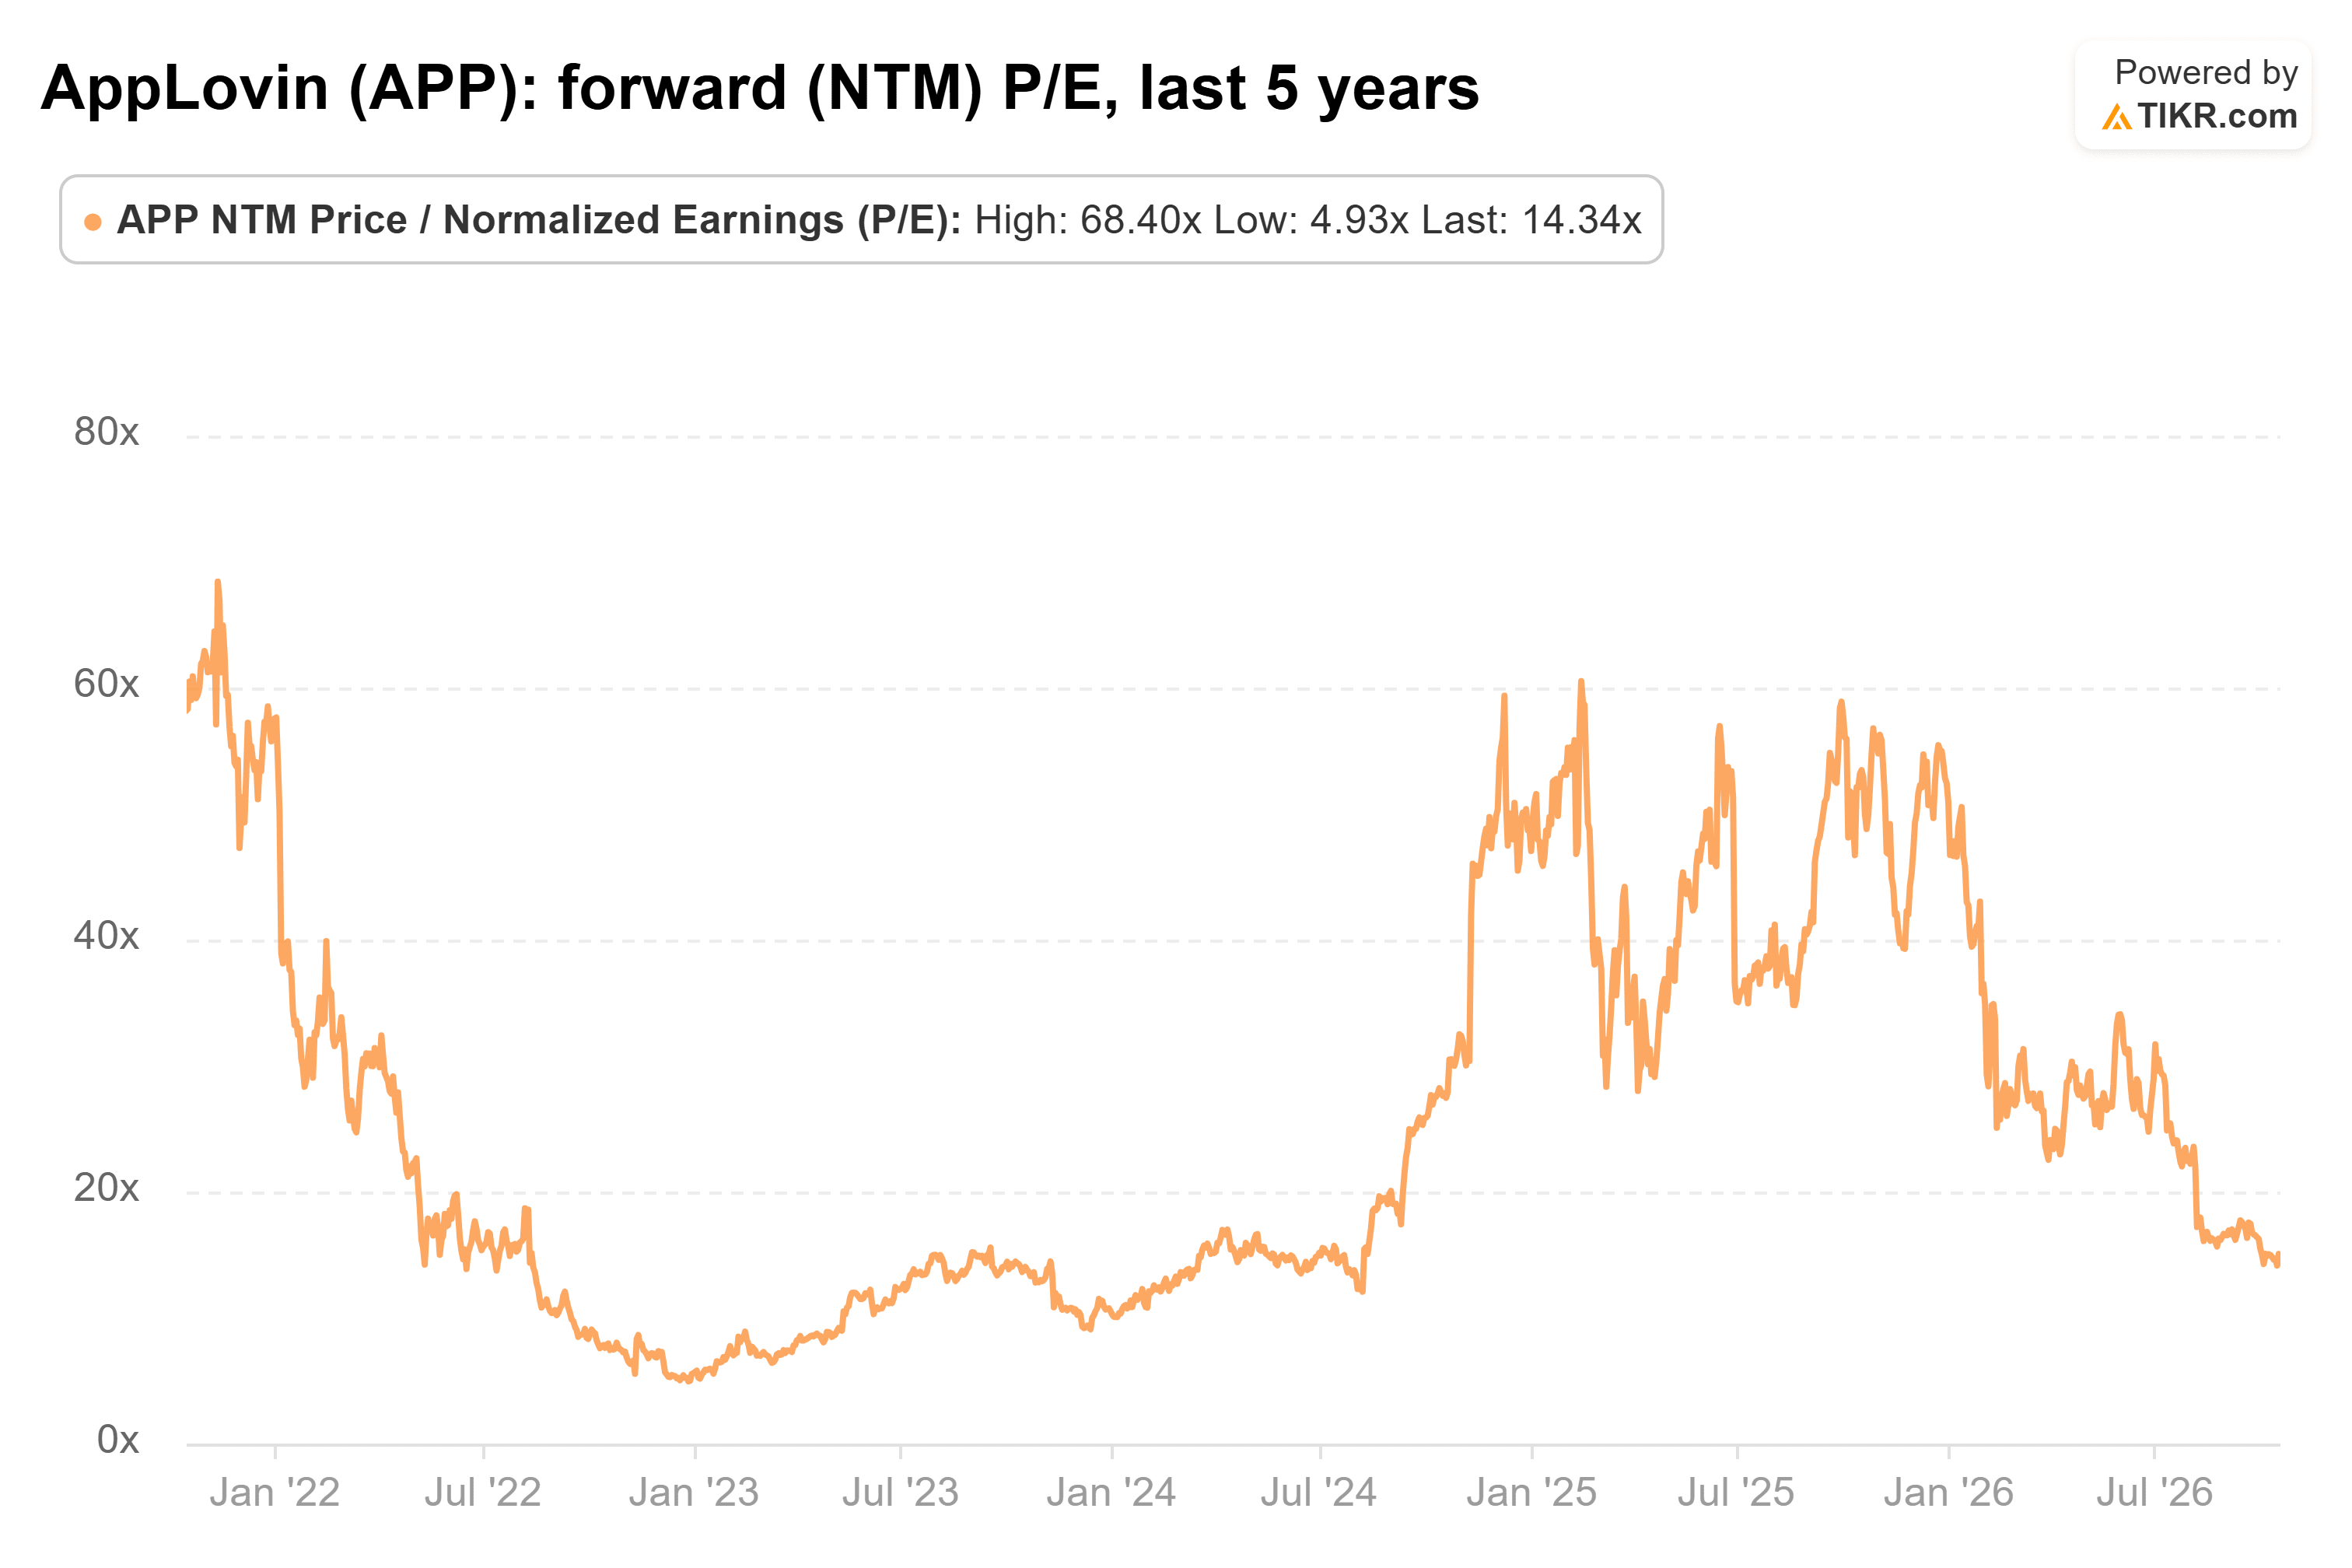
Am 16. Oktober notierte APP bei dem 14,3-fachen der zukünftigen Gewinne, verglichen mit seinem Fünfjahresdurchschnitt von 25,6.
Das entspricht etwa 56 % seiner historischen Durchschnittsbewertung.
Ein niedrigeres KGV bedeutet jedoch nicht automatisch, dass eine Aktie unterbewertet ist, insbesondere wenn die zukünftigen Gewinnerwartungen sinken.
Ist die AppLovin-Aktie nach ihrem 12%-Rückgang ein Kauf oder Verkauf?
AppLovin sieht eher wie eine vorsichtige Kaufgelegenheit aus als eine Aktie, die Anleger allein wegen ihres jüngsten Rückgangs verkaufen müssen.
Das Unternehmen generiert weiterhin starkes Umsatzwachstum, während seine Bewertung deutlich gesunken ist.
AppLovin erwartet für das dritte Quartal einen Umsatz zwischen 2,055 Mrd. USD und 2,085 Mrd. USD, mit einer Prognose für das bereinigte EBITDA von 1,710 Mrd. USD bis 1,740 Mrd. USD.
AppLovin wird die Ergebnisse für das dritte Quartal am 4. November nach Börsenschluss veröffentlichen.
Wenn AppLovin seine Prognose erfüllt und erneute Verbesserungen der KI-Modelle demonstriert, könnte seine diskontierte Bewertung ein erhebliches langfristiges Aufwärtspotenzial bieten.
Ein weiteres enttäuschendes Quartal könnte jedoch weitere Gewinnschätzungsreduzierungen und Kursdruck auslösen.
Für geduldige Anleger stellt APP eine potenzielle Kaufgelegenheit dar und keinen offensichtlichen Verkauf, doch der Quartalsbericht im November wird entscheidend sein, um zu bestimmen, ob der Verkaufsdruck zu weit gegangen ist.
Was ist die AppLovin-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was AppLovin wert sein könnte. Beginnen Sie mit den Konsensschätzungen der Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Bewerten Sie AppLovin kostenlos
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf der Grundlage der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!