Die wichtigsten Punkte
- Anthropics am 26. Oktober veröffentlichtes S-1-Dokument gibt an, dass das Unternehmen nun eigene Rechenzentren und die darin enthaltenen KI-Chips least, zusätzlich zur Anmietung von Rechenleistung von Amazon und Alphabet's Google.
- Damit wird einer der beiden größten KI-Kunden von AWS zu einem teilweisen Konkurrenten, und es begrenzt, wie viel von Anthropics wachsender Rechenrechnung AWS über seinen aktuellen Vertrag hinaus gewinnen kann.
- Anthropics Verpflichtung gegenüber AWS in Höhe von 110 Milliarden Dollar läuft bis 2036, während Amazon 2025 132 Milliarden Dollar für Investitionsausgaben (Capex) ausgab und für 2026 etwa 220 Milliarden Dollar erwartet.
- Die Ergebnisse von Amazon vom 29. Oktober zeigten, dass das AWS-Wachstum auf 39% beschleunigte und sein Auftragsbestand auf 578 Milliarden Dollar stieg. CEO Andy Jassy prognostiziert ein AWS-Wachstum von über 40% sowohl für 2027 als auch für 2028.
Amazon (AMZN) hat einen neuen Konkurrenten in der Cloud, und es ist einer seiner größten Kunden.
Laut Anthropics S-1, das am 26. Oktober veröffentlicht wurde, least der Hersteller von Claude nun KI-Chips direkt und betreibt sie in Rechenzentren, die für das Unternehmen geleast und betrieben werden und nach seinen eigenen Spezifikationen gebaut sind. Dies kommt zusätzlich zur Anmietung von Rechenleistung von Amazon und Alphabet (GOOG). Anthropic nennt diese Initiative "Anthropic Direct". Das S-1-Dokument nennt Fluidstack, das Unternehmen hinter dem 50-Milliarden-Dollar-Deal für Rechenzentren in Texas und New York, den Anthropic im November 2025 bekannt gab, als Partner, der Rechenzentren für es entwickelt und betreibt. Anthropic plant, weitere Leasingverträge abzuschließen.
In der Folge vom 27. Oktober des Podcasts Prof G Markets fasste Investor Paul Kedrosky zusammen, was das bedeutet:
"Sie duplizieren im Wesentlichen AWS, Amazon Web Services, in beide Richtungen."
Er meint, dass Anthropic sowohl die Produkte, die Kunden nutzen, als auch die darunterliegende Cloud aufbaut. Seiner Ansicht nach hat Anthropic kaum eine Wahl. Sich auf seine größten Konkurrenten zu verlassen, macht es verwundbar, daher muss es doppelte Investitionen tätigen, um nicht mehr von ihnen abhängig zu sein – sowohl strategisch als auch wegen des Anteils, den sie über ihre Cloud-Marktplätze an den Verkäufen nehmen. Er erwartet, dass die Ausgaben von hier an schneller steigen werden.
Für AWS bedeutet das: Ein großer Kunde plant einen teilweisen Ausstieg.
Amazon hat sich für diese Nachfrage aufgestellt
Anthropic hat sich laut CNBCs Auslegung des S-1 gegenüber AWS bis 2036 zu 110 Milliarden Dollar verpflichtet (gebunden an Amazons Trainium-Chips) und gegenüber Alphabet's Google bis 2033 zu 114,5 Milliarden Dollar. Amazon hat stark investiert, um auf Rechnungen dieser Größenordnung vorbereitet zu sein. Seine Investitionsausgaben (Capex) haben sich mehr als verdoppelt, von 52,7 Milliarden Dollar im Jahr 2023 auf 132 Milliarden Dollar im Jahr 2025…

Und das Management erwartet für 2026 etwa 220 Milliarden Dollar an Cash-Capex, eine Zahl, die es am 29. Oktober bestätigte.
TIKR verfolgt 60 Analysten zu Amazon. Wie viele sagen "Kaufen"?
Sehen Sie die vollständige Aufschlüsselung der Kauf-, Halte- und Verkaufsempfehlungen für Amazon sowie die Umsatz- und Gewinnschätzungen von Wall Street an einem Ort. Mehr als 500.000 Investoren nutzen TIKR, um Aktien wie diese zu recherchieren. Sehen Sie sich die Analystenbewertungen für Amazon an
Dieser Aufbau hat den größten Teil des freien Cashflows von Amazon verschlungen, der von 32,9 Milliarden Dollar im Jahr 2024 auf magere 7,7 Milliarden Dollar im Jahr 2025 fiel…
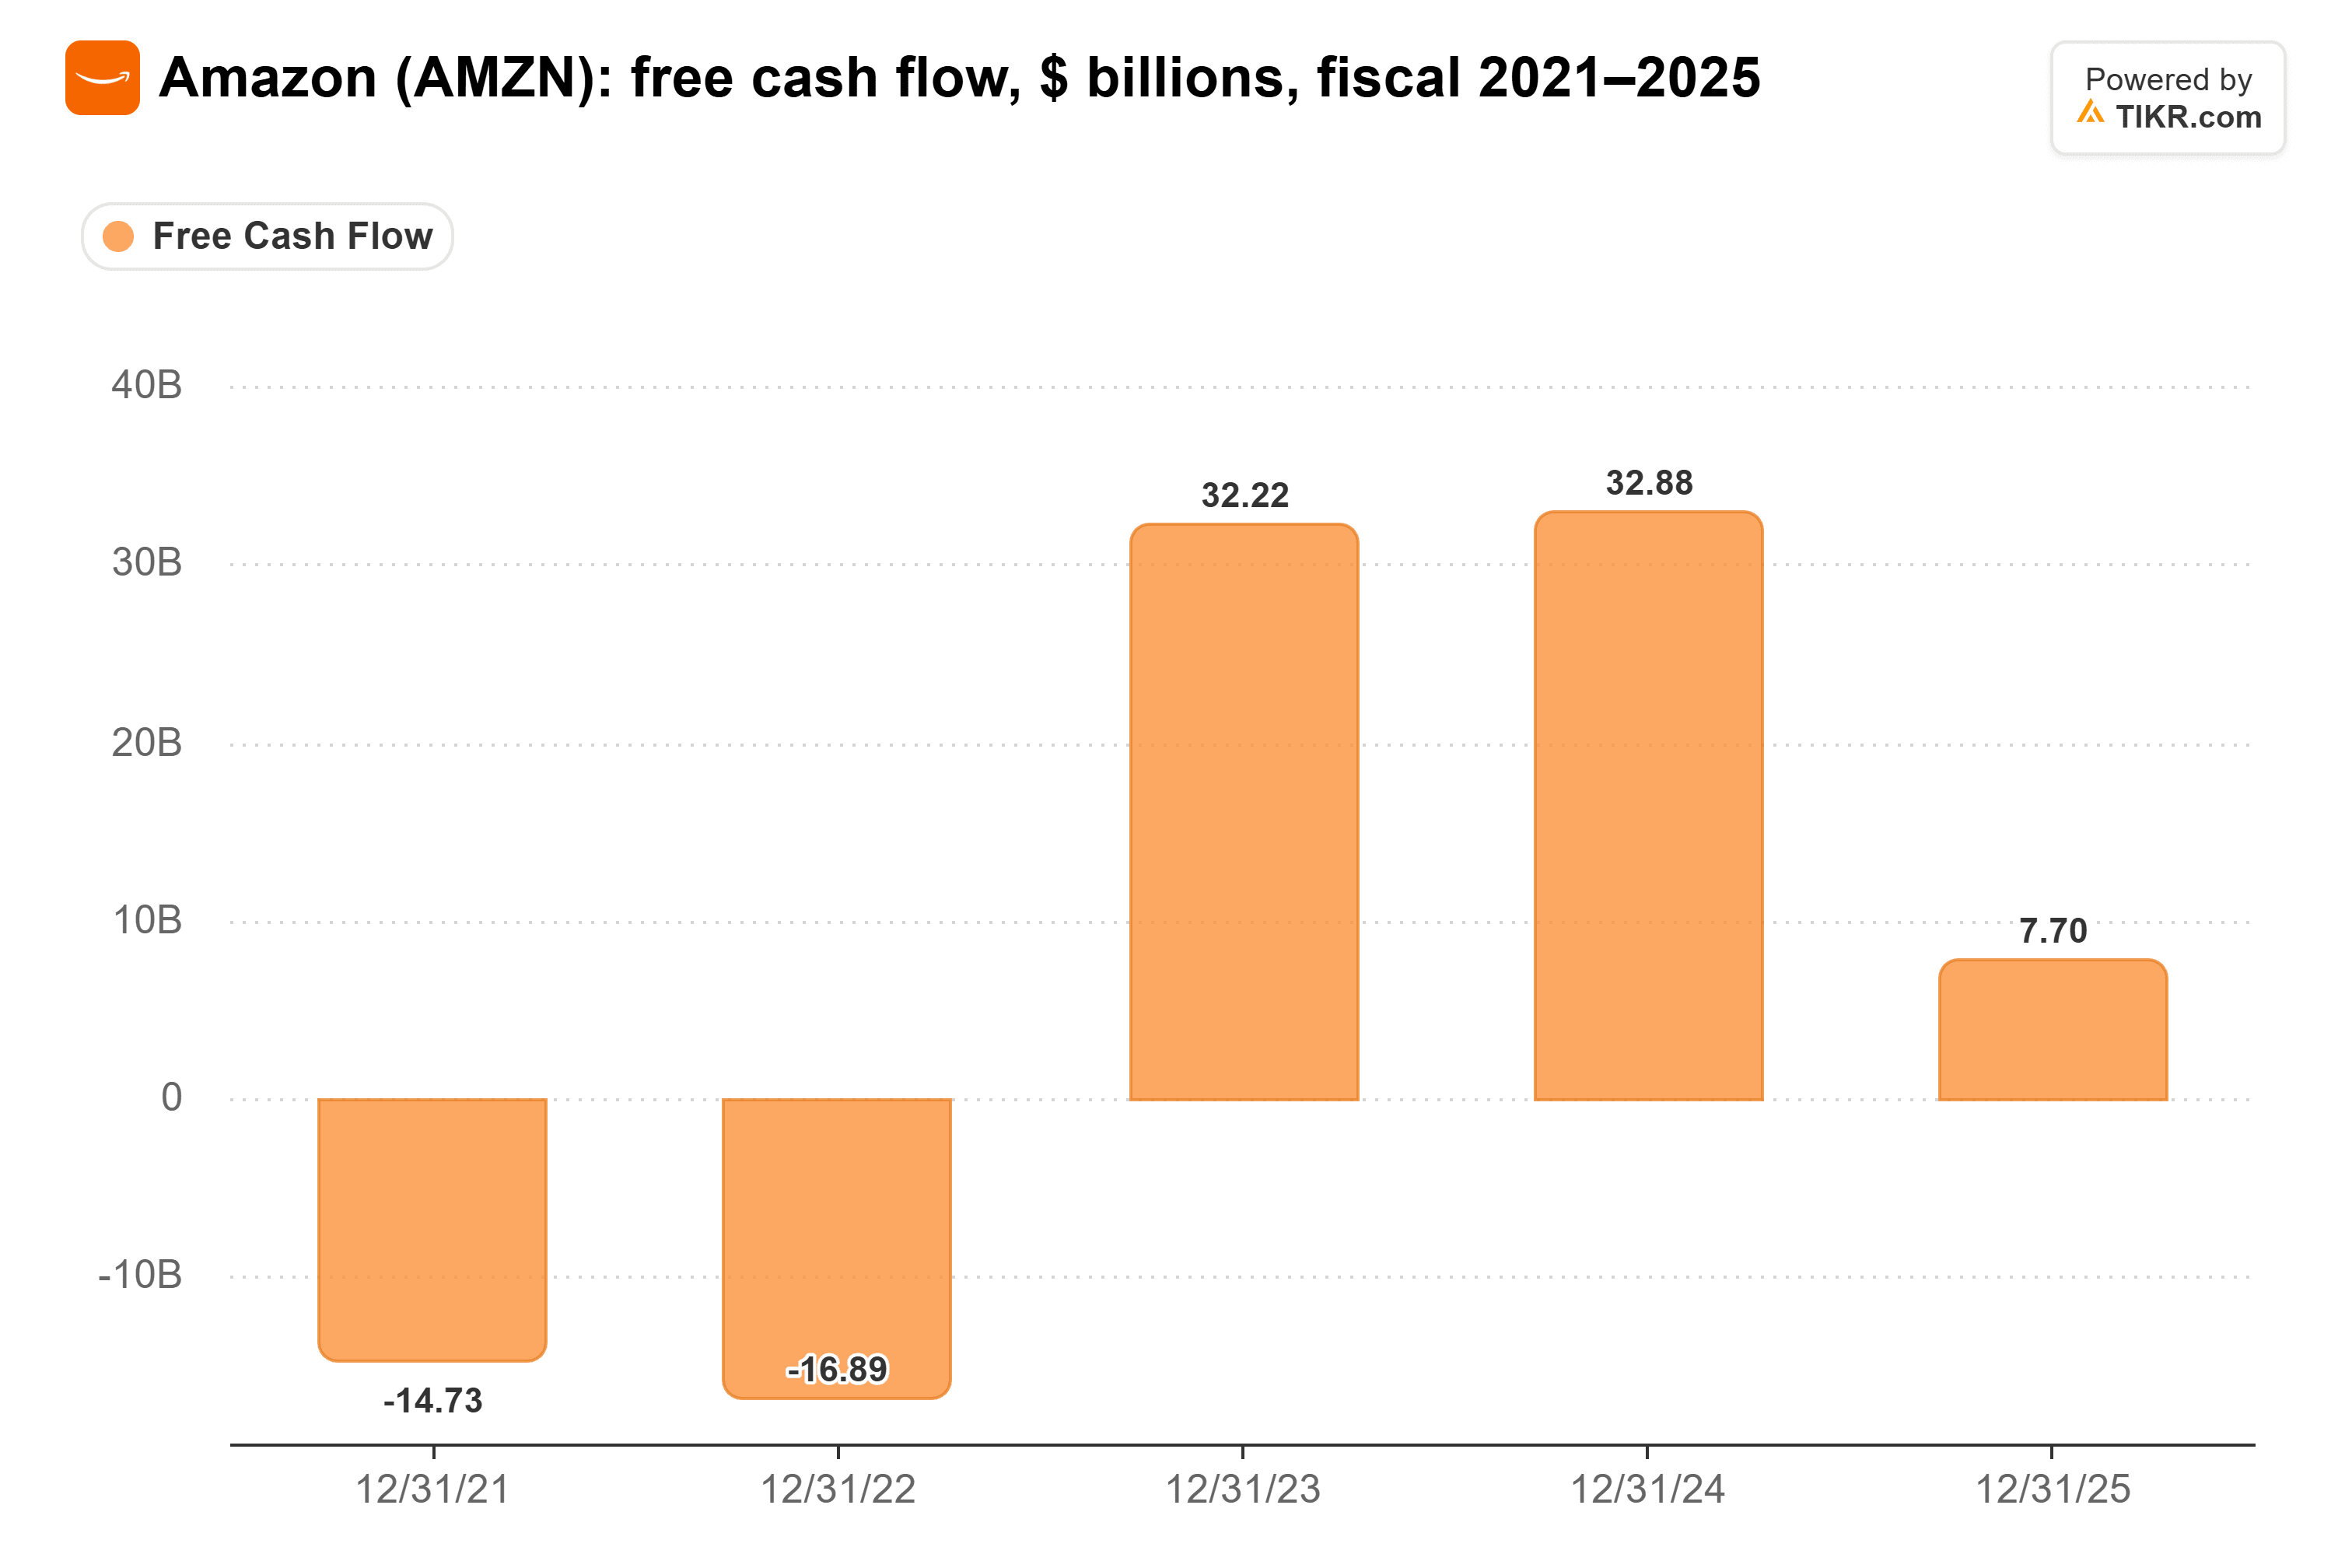
Nach Amazons eigener Berechnung betrug der freie Cashflow über die 12 Monate bis zum 30. September ein Abfluss von 42,4 Milliarden Dollar, gegenüber 7,6 Milliarden Dollar drei Monate zuvor.
Daher zählt jeder Dollar an KI-Nachfrage, den AWS behält, für den Zeitpunkt, an dem sich diese Ausgaben amortisieren. "Anthropic Direct" wird sich jedoch kaum in den eigenen Investitionsausgaben von Anthropic niederschlagen. Das S-1-Dokument besagt, dass es die Chips über Geräteleasingverträge und die Gebäude ebenfalls über Leasingverträge erhält, sodass der Aufbau als langfristige Leasingverpflichtungen und nicht als Vorabausgaben verbucht wird.
Die Verträge sind eine Untergrenze
AWS behält diese 110 Milliarden Dollar auf jeden Fall. Anthropics S-1 besagt, dass seine langfristigen Rechenvereinbarungen es verpflichten, für Kapazität zu zahlen, unabhängig davon, wie viel es tatsächlich nutzt. Daher fügt "Anthropic Direct" derzeit Rechenzentren zu dem hinzu, was Anthropic Amazon bereits schuldet.
AWS hat auch keinen Mangel an Käufern. Jassy sagte am 23. Oktober, dass die AWS-Kapazitäten größtenteils bis 2027 ausverkauft sind, wobei ein guter Teil von 2028 bereits vergeben ist.
Was schrumpft, ist das Aufwärtspotenzial. Der Auftragsbestand von AWS hat sich mehr als verdoppelt, von 244 Milliarden Dollar Ende 2025 auf 496 Milliarden Dollar zum 30. Juni 2026, als Anthropic und OpenAI jeweils Verpflichtungen von 100 Milliarden Dollar oder mehr hinzufügten. Ein solcher Sprung von Anthropic wird schwerer zu wiederholen sein, sobald es zuerst seine eigenen Gebäude füllt.
Zudem: Amazon besitzt einen großen Anteil an Anthropic, einen Beteiligungswert, den es zum 30. Juni mit 190,4 Milliarden Dollar auswies. Anthropic sagt, der Betrieb eigener Rechenzentren könnte langfristige Kostenvorteile bringen. Kedrosky sagt, seine Margen halten nur stand, wenn die Rechenkosten pro Token weiter sinken. Wenn der Besitz eigener Rechenzentren dabei hilft, profitiert Amazon als Aktionär teilweise davon.
Was Amazons Q3 über das Anthropic-Risiko aussagt
Die Ergebnisse von Amazon vom 29. Oktober beantworteten einen Teil der Frage. Der AWS-Umsatz wuchs um 39% auf 46,0 Milliarden Dollar, das sechste Quartal in Folge mit beschleunigtem Wachstum, bei einer operativen Marge von 38,7%. Der Auftragsbestand sprang auf 578 Milliarden Dollar von 496 Milliarden Dollar innerhalb von drei Monaten, und Jassy nannte ihn "gut diversifiziert". Er prognostizierte auch ein AWS-Wachstum von über 40% sowohl für 2027 als auch für 2028. Amazon sagte nicht, wie viel von diesen 82 Milliarden Dollar von den beiden KI-Laboren stammte.
Die eigenen Rechenzentren von Anthropic werden AWS dieses oder nächstes Jahr nicht schaden, und der Vertrag schützt Amazon bis 2036. Sie begrenzen jedoch, was Amazon von einem seiner beiden größten KI-Kunden erwarten kann. Aber ein Auftragsbestand von 578 Milliarden Dollar und ein Wachstumsziel von über 40% für zwei weitere Jahre zeigen, dass die Bullen-These für AWS nie allein auf Anthropic ruhte. Die Kosten sind der Cashflow: ein Abfluss von 42,4 Milliarden Dollar in den letzten zwölf Monaten, während diese Kapazitäten aufgebaut werden.
Was ist die Amazon-Aktie also wirklich wert?
Mit TIKR können Sie den zukünftigen Preis jeder Aktie in weniger als einer Minute prognostizieren. Geben Sie einfach ein paar Annahmen in das Bewertungsmodell von TIKR ein und sehen Sie, was Amazon wert sein könnte. Beginnen Sie mit den Konsensschätzungen von Wall Street oder passen Sie die Eingaben an, um Ihre eigene Sicht auf das Geschäft widerzuspiegeln. Die Nutzung ist kostenlos.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte auf Basis der Anlagedaten des TIKR Terminals und der Schätzungen von Analysten. Unsere Analyse könnte aktuelle Unternehmensnachrichten oder wichtige Updates nicht enthalten. TIKR hat keine Positionen in den genannten Aktien. Vielen Dank fürs Lesen und viel Erfolg beim Investieren!