Wichtige Kennzahlen für Carvana-Aktien
- Aktueller Kurs: $73.41
- Zielkurs (Mitte): ~$130
- Konsensziel der Analysten: ~$83
- Potenzielle Gesamtrendite: ~77%
- Jährliche IRR: ~14% / Jahr
Jetzt live: Entdecken Sie, wie viel Potenzial Ihre Lieblingsaktien mit TIKRs neuem Bewertungsmodell haben könnten (Es ist kostenlos) >>>
Was ist passiert?
Carvana (CVNA) notiert bei $73,41, und der Grund, warum die Aktie seit Wochen stagniert, liegt vollständig außerhalb des Unternehmens. Mitte August berichtete das Wall Street Journal, dass Bundesstaatsanwälte und die SEC den Milliardär Mark Walter, der eine Minderheitsbeteiligung an Carvana hält, wegen Finanzgeschäften untersuchen, die nichts mit Gebrauchtwagen zu tun haben. Wie CNBC in seiner Berichterstattung anmerkte, fiel die Aktie an zwei aufeinanderfolgenden Tagen um mehr als 7%, aus Angst, er könnte verkaufen müssen.
Das Unternehmen hat gerade Rekordprofitabilität verzeichnet und am 1. September eine wichtige Partnerschaft verlängert, die stillschweigend seine Margen erhöht. Der Aktienkurs ist derweil Geisel einer Untersuchung gegen jemanden, der das Unternehmen nicht führt.
Der Verkaufsdruck hat nichts mit den Autos zu tun
Walter, der CEO von Guggenheim Partners und Haupteigentümer der LA Lakers, hält indirekt etwa 8% der Carvana-Class-B-Aktien, was etwa 4% des gesamten Unternehmens entspricht, eine Beteiligung im Wert von rund 2 Milliarden Dollar. Der Bericht des Journal beschrieb eine Untersuchung, ob Finanzbeziehungen verschleiert wurden, während mehr als 20 Milliarden Dollar durch von ihm kontrollierte Versicherer flossen. Anleger fürchteten, eine Liquiditätskrise könnte ihn zwingen, die Beteiligung zu veräußern.
Weder Walter noch seine Unternehmen wurden einer Straftat beschuldigt oder für eine Strafe haftbar gemacht, und die Untersuchung zielt auf ihn, nicht auf Carvana. Und die Angst vor einem Zwangsverkauf ließ am 19. August nach, als Berichte zeigten, dass seine Carvana-Aktien bei Citigroup als Sicherheit hinterlegt waren, was einen schnellen Verkauf erschwert. Die latente Belastung ist real und ungelöst. Aber wenn der Druck auf eine Aktie davon abhängt, wer sie besitzt, und nicht davon, wie sie operiert, setzen sich die Fundamentaldaten letztlich durch – vorausgesetzt, sie halten stand.

Sehen Sie historische und zukünftige Schätzungen für Carvana-Aktien (Es ist kostenlos!) >>>
Rekordgewinn, mit einer ehrlichen Einschränkung
Im Q2, veröffentlicht am 29. Juli, stieg der Umsatz um 52% im Jahresvergleich auf 7,376 Milliarden Dollar, und die Einzelhandelseinheiten stiegen um 38% auf 197.325, in einem Gebrauchtwagenmarkt, der im gleichen Zeitraum schrumpfte. Das bereinigte EBITDA erreichte einen Rekord von 769 Millionen Dollar. Das Management erreichte erstmals eine bereinigte EBITDA-Run-Rate von über 3 Milliarden Dollar und gab erstmals eine Jahresprognose ab, die das bereinigte EBITDA auf 2,7 bis 3,0 Milliarden Dollar festlegt.
Die Einschränkung und der Grund für den Kursrückgang nach der Veröffentlichung ist der Gewinn pro Einheit. Die EBITDA-Marge lag bei 10,4%, etwa zwei Prozentpunkte niedriger als vor einem Jahr, und der Mittelpunkt der Prognose von 2,85 Milliarden Dollar lag unter den etwa 2,99 Milliarden Dollar, die die Analysten erwartet hatten. Was der Markt übersah, ist ein struktureller Faktor zugunsten, den CFO Mark Jenkins auf der J.P. Morgan Automotive Conference am 12. August erläuterte. Die FTC hat Händler gedrängt, Dokumenten- und Händlergebühren in ihre beworbenen Preise einzubeziehen, und Jenkins wies darauf hin, dass Carvana "niemals Dokumenten- oder Händlergebühren berechnet hat". Wenn also Konkurrenten ihre Schlagzeilenpreise erhöhen, um den Vorschriften zu entsprechen, wirkt Carvanas Preisgestaltung strukturell attraktiver. Er formulierte es als langfristigen Vorteil für Nachfrage und Profitabilität gleichermaßen.
Woher die Margenexpansion tatsächlich kommt
Jenkins war direkt bezüglich der Hebel, die die heutige Marge von 10,4% in das langfristige Ziel des Unternehmens von 13,5% verwandeln, und er ordnete sie ein. Erstens ist es der Overhead-Leverage: eine große Fixkostenbasis für Technologie, Unternehmensführung und Einrichtungen, die unterausgelastet ist und weit mehr Einheiten aufnehmen kann. Zweitens Werbung, die er sagte, läuft in Carvanas reifen Märkten "mehrere hundert Dollar" pro Einheit niedriger als unternehmensweit, was eine lange Laufzeit impliziert, wenn neuere Märkte altern. Dann kommt die Netzwerkdichte in der Logistik und KI-gesteuerte Kostensenkung im Kundenservice und bei Titelarbeiten.
Jenkins wies darauf hin, dass der Nettogewinn im Q2 "nahe 70%" wuchs, viel schneller als das EBITDA, da niedrigere Zins- und Abschreibungskosten die operativen Gewinne verstärkten. Das wurde durch eine Refinanzierung im August unterstützt: ein Term Loan B über 1,66 Milliarden Dollar ersetzte 9%-Anleihen mit Fälligkeit 2030 und senkte die jährlichen Barzinsen um etwa 45 Millionen Dollar, wobei die Nettoverschuldung nun bei etwa 1,0x EBITDA liegt.
Am 1. September gab Root bekannt, dass es seine exklusive Embedded-Insurance-Partnerschaft mit Carvana bis mindestens August 2028 verlängert hat, nachdem es in weniger als vier Jahren über einen Drei-Klick-Checkout mehr als 200.000 Policen verkauft hatte. Finanzierung und Versicherung sind die hochmargigen Dollar, die auf jedes Auto aufgestapelt werden, und eine fest verankerte Versicherungsbindung ist genau die wiederkehrende, kapitalleichte Einnahmequelle, die die Margen hebt, wenn das Volumen steigt. Jenkins regionale Daten untermauerten die Volumenseite: Im Drittel des Landes, wo Carvana seine Aufbereitungskapazität am meisten ausbaute, stiegen die Verkäufe um "fast 55%", eng an der zusätzlichen Produktion orientiert.
Carvana hat immer noch einen steilen Aufschlag, und es verdient ihn. Die Aktien notieren bei etwa dem 36-fachen der zukünftigen Gewinne gegenüber etwa dem 22-fachen für CarMax und dem 9-fachen für AutoNation, obwohl sich die Lücke beim EV/EBITDA auf etwa 17x gegenüber CarMax' 29x verringert. Ein Einzelhändler, der seine Einheiten in einer schrumpfenden Branche um 38% steigert, mit einem Produktions-Flywheel und einem kapitalleichten Versicherungs- und Finanzierungsstapel, ist kein traditioneller Händler.

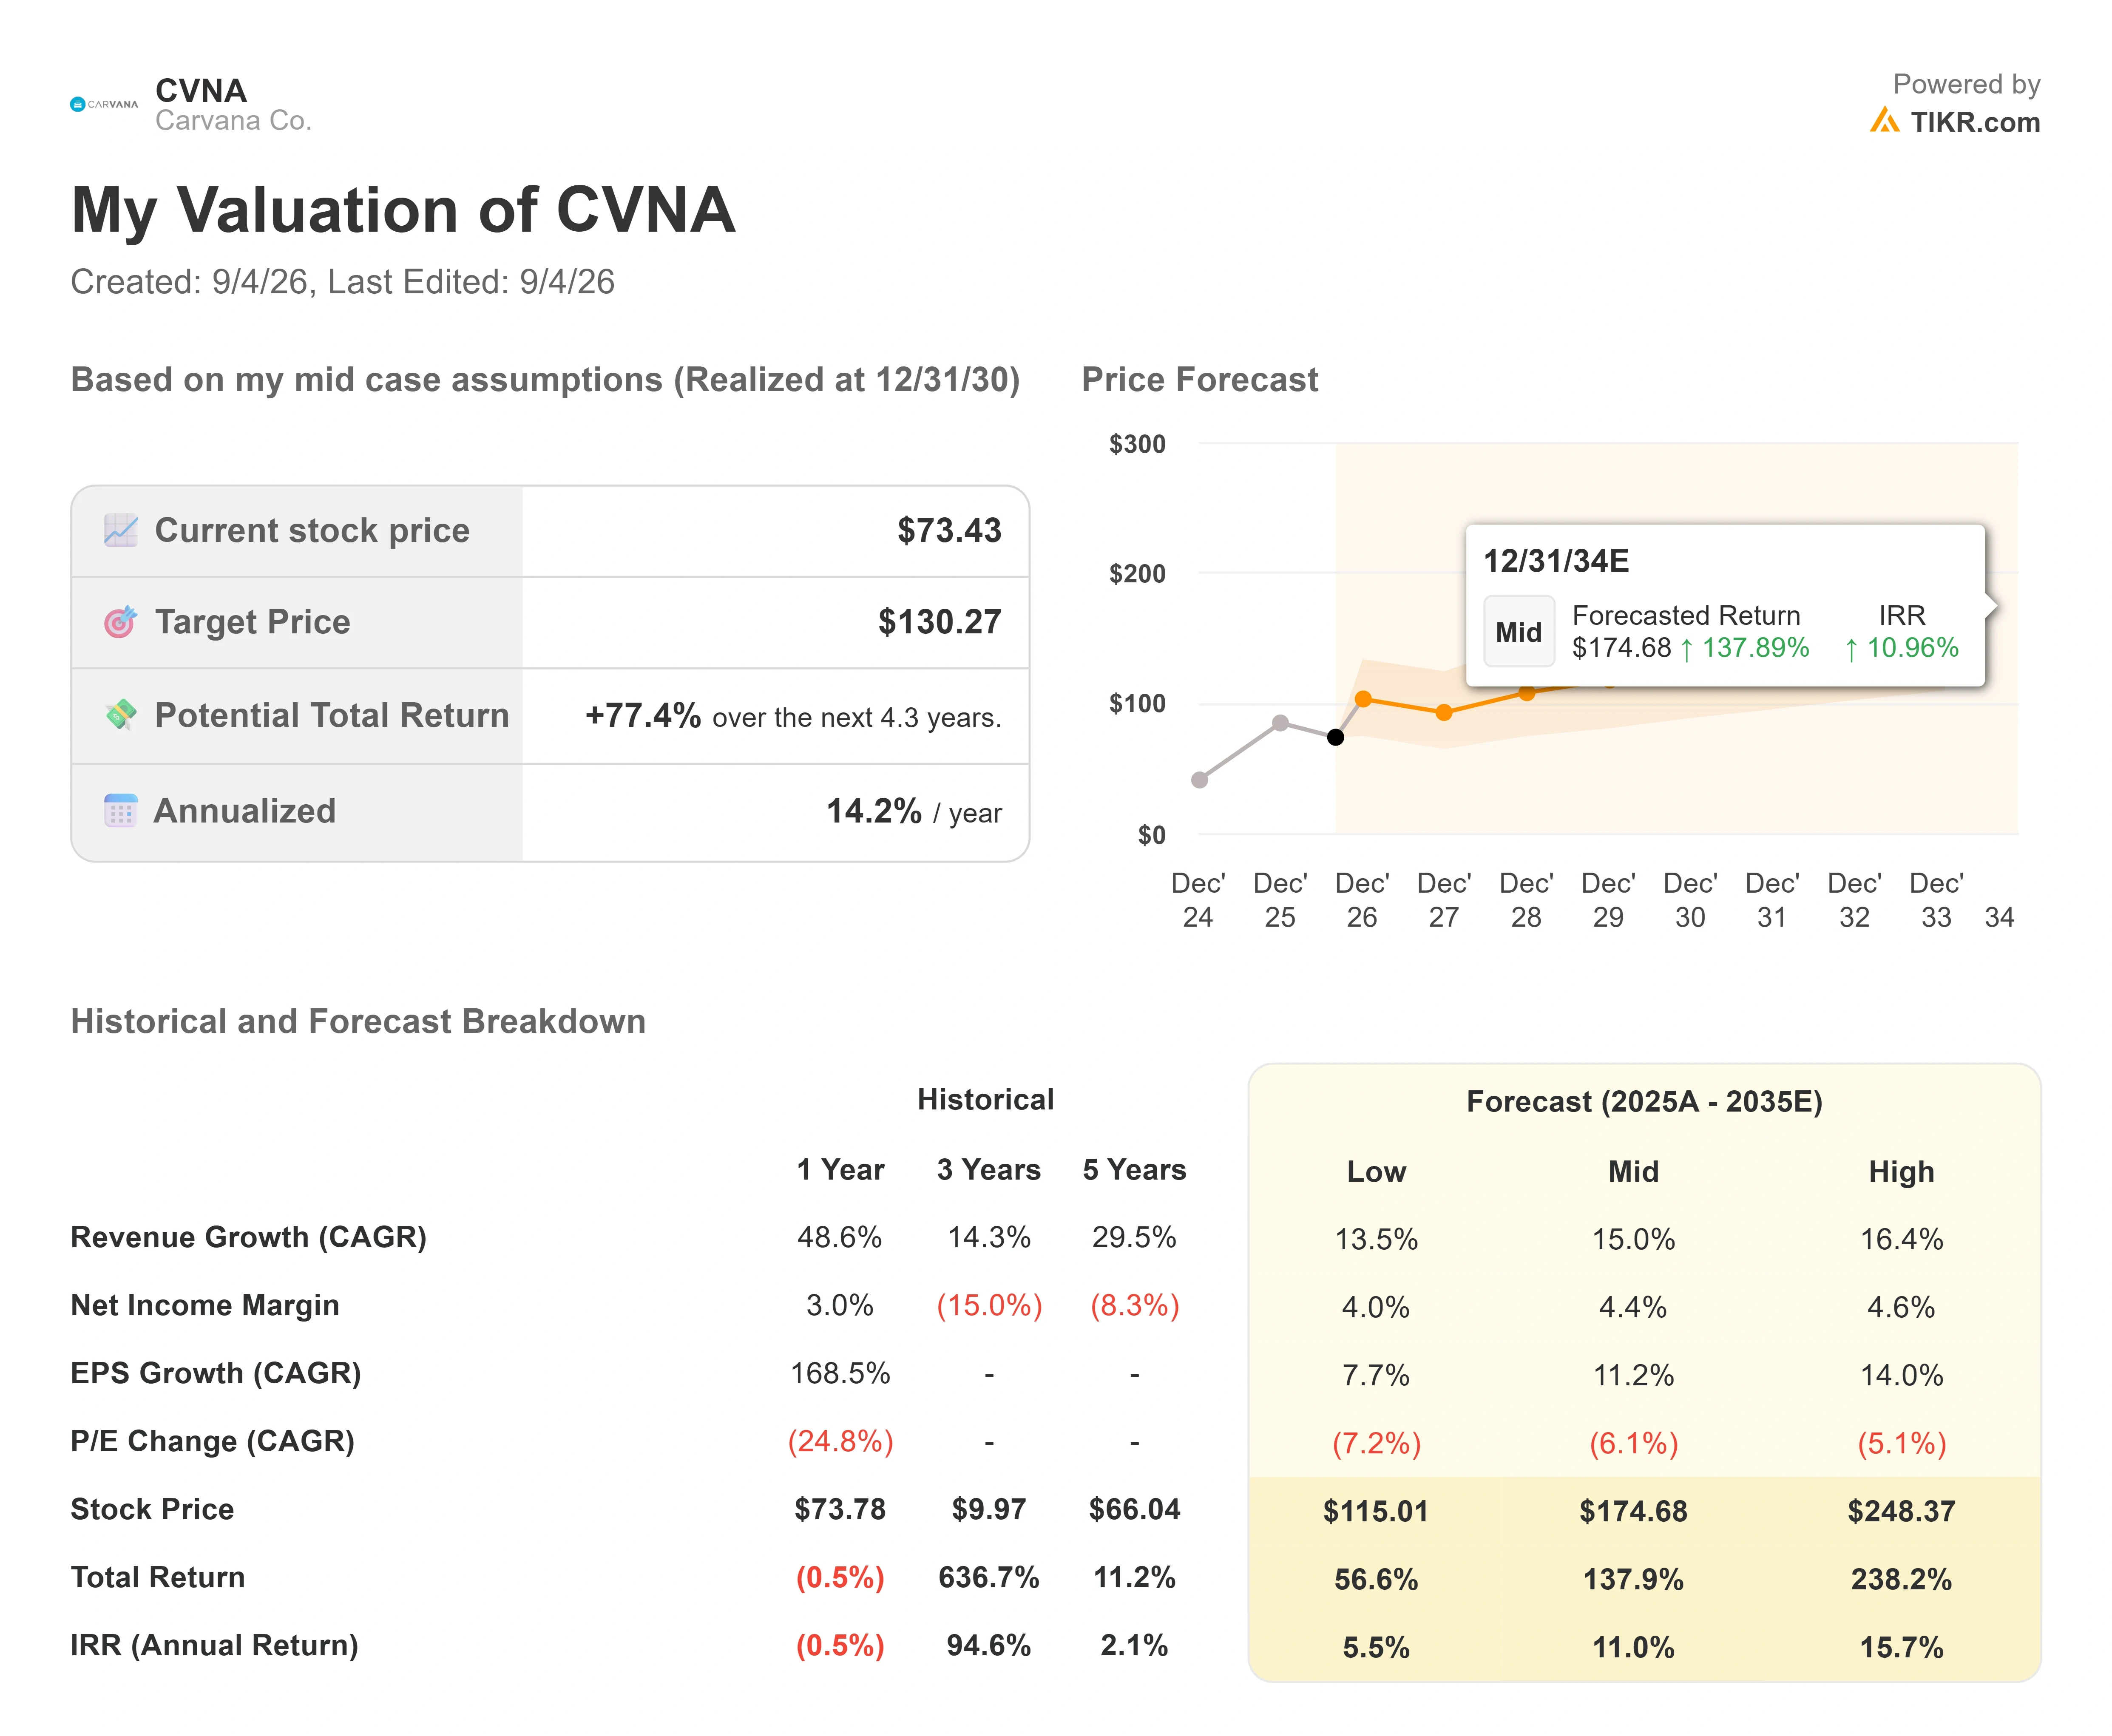
TIKR Advanced Model Analysis
- Aktueller Kurs: $73.41
- Zielkurs (Mitte): ~$130
- Potenzielle Gesamtrendite: ~77%
- Jährliche IRR: ~14% / Jahr
Sehen Sie Wachstumsprognosen und Kursziele von Analysten für Carvana-Aktien (Es ist kostenlos!) >>>
Die beiden Umsatztreiber sind anhaltendes Wachstum der Einzelhandelseinheiten durch den Produktionskapazitäts-Flywheel und steigende Zusatzeinnahmen pro Fahrzeug aus Finanzierung und der verlängerten Root-Bindung. Das Modell geht davon aus, dass der Umsatz mit etwa 15% pro Jahr wächst, deutlich unter Carvanas jüngstem Tempo von 38% bei den Einheiten, daher stützt sich das Ziel auf Margen, nicht auf Umsatzrekorde. Der Margentreiber ist der Operating Leverage, wobei sich die Nettogewinnmarge auf etwa 4% bis 5% ausweitet, wenn sich die Fixkosten auf mehr Einheiten verteilen.
Das Hauptrisiko ist das Spiegelbild dieser Annahme. Wenn sich die Wirtschaftlichkeit pro Einheit weiter verschlechtert, durch Treibstoff, Zinsweitergabe oder Aufbereitungskosten an neu integrierten Standorten, tritt die Expansion nie ein und das KGV schrumpft. Aufwärtspotenzial: Die Kapazität skaliert, der Bruttogewinn pro Einheit stabilisiert sich und der Zusatzstapel hebt die Margen schneller als erwartet, was den Hochfall in Richtung $248 treibt. Abwärtsrisiko: Die latente Belastung durch Walter erzwingt ungeordnete Verkäufe oder die Margen stagnieren, und die Aktie bleibt in den $70ern stecken, während die Geschichte Quartal für Quartal neu bewiesen werden muss.
Fazit
Der nächste echte Test ist Q3, erwartet Ende Oktober. Beobachten Sie Einzelhandelseinheiten und bereinigtes EBITDA pro Einheit zusammen: Gut sieht aus wie Einheiten, die weiterhin mit über 30% wachsen, während die Marge bei oder über 10,4% bleibt, ein Beweis, dass Carvana Volumen skalieren kann, ohne Gewinn pro Auto zu verlieren. Schlecht sieht aus wie eine erneut sinkende Marge, während das Management auf Kosten verweist. Die Margenfrage ist echt, und nur die Veröffentlichung kann sie beantworten. Die Walter-Untersuchung ist die separate Unbekannte, und sie folgt einem juristischen Zeitplan, den kein Quartalsbericht zurücksetzen kann.
Sollten Sie in Carvana investieren?
Die einzige Möglichkeit, es wirklich zu wissen, ist, sich die Zahlen selbst anzusehen. TIKR gibt Ihnen kostenlosen Zugang zu denselben institutionellen Finanzdaten, die professionelle Analysten verwenden, um genau diese Frage zu beantworten.
Rufen Sie Carvana auf, und Sie sehen Jahre historischer Finanzdaten, was Wall-Street-Analysten für Umsatz und Gewinn in den kommenden Quartalen erwarten, wie sich Bewertungskennzahlen über die Zeit bewegt haben und ob Kursziele nach oben oder unten tendieren.
Sie können eine kostenlose Watchlist erstellen, um Carvana zusammen mit jeder anderen Aktie auf Ihrem Radar zu verfolgen. Keine Kreditkarte erforderlich. Nur die Daten, die Sie brauchen, um selbst zu entscheiden.
Carvana auf TIKR kostenlos analysieren →
Auf der Suche nach neuen Möglichkeiten?
- Sehen Sie, welche Aktien Milliardärs-Investoren kaufen , damit Sie dem Smart Money folgen können.
- Analysieren Sie Aktien in nur 5 Minuten mit TIKRs All-in-One, benutzerfreundlicher Plattform.
- Je mehr Steine Sie umdrehen… desto mehr Möglichkeiten werden Sie entdecken. Durchsuchen Sie 100.000+ globale Aktien, globale Top-Investor-Portfolios und mehr mit TIKR.
Haftungsausschluss:
Bitte beachten Sie, dass die Artikel auf TIKR nicht als Anlage- oder Finanzberatung von TIKR oder unserem Content-Team gedacht sind, noch sind sie Empfehlungen zum Kauf oder Verkauf von Aktien. Wir erstellen unsere Inhalte basierend auf den Investitionsdaten des TIKR Terminals und den Schätzungen von Analysten. Unsere Analyse umfasst möglicherweise keine aktuellen Unternehmensnachrichten oder wichtige Updates. TIKR hat keine Position in den genannten Aktien. Vielen Dank fürs Lesen und frohes Investieren!